
Marktgröße und Marktanteil des Gabelstapler-Mietmarkts in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 139.53 Millionen US-Dollar |
| Marktgröße (2031) | 189.47 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.31 % |
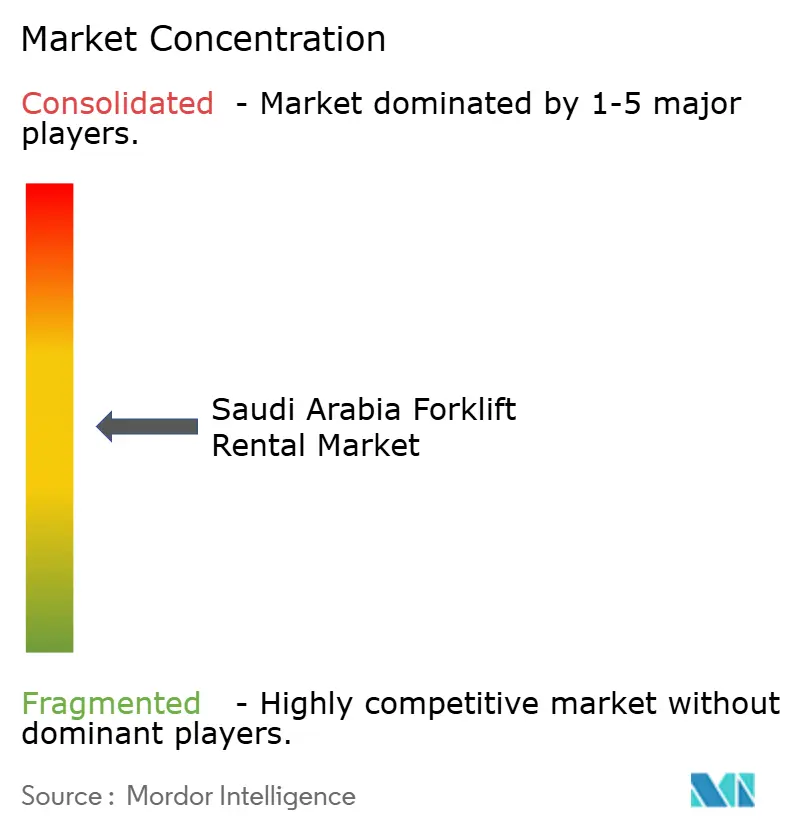
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Gabelstapler-Mietmarkts in Saudi-Arabien von Mordor Intelligence
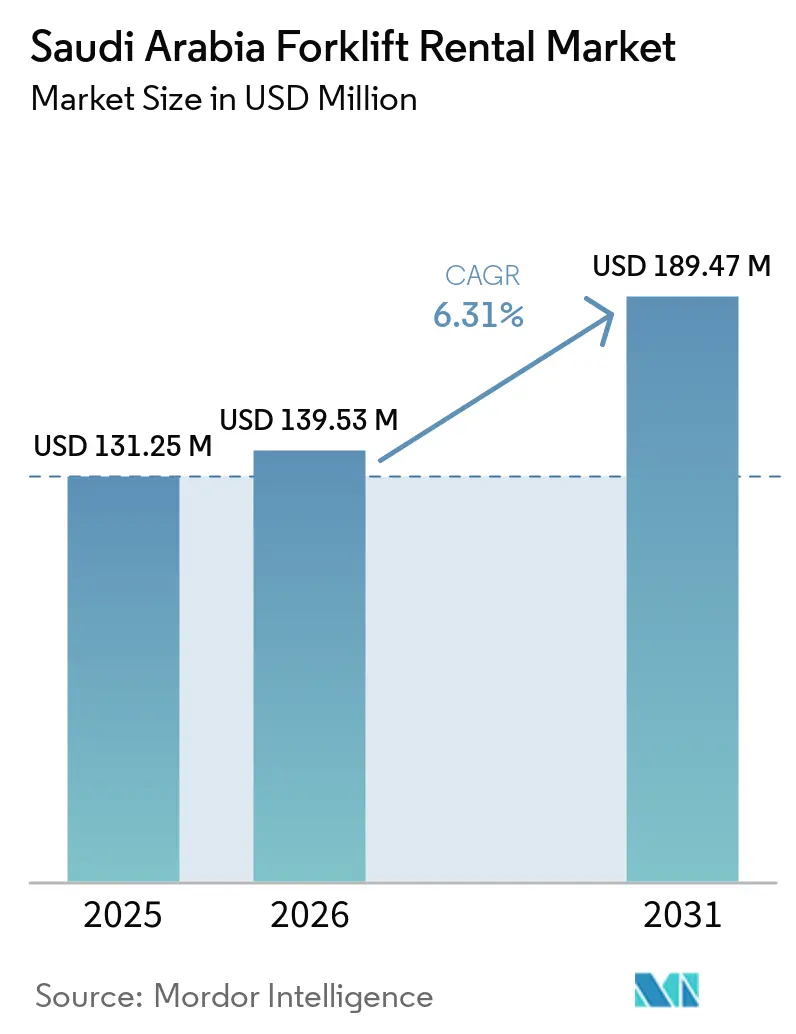
Die Größe des Saudi-Arabien Gabelstapler-Mietmarkts wurde im Jahr 2025 auf 131,25 Millionen USD geschätzt und wird voraussichtlich von 139,53 Millionen USD im Jahr 2026 auf 189,47 Millionen USD bis 2031 wachsen, mit einem CAGR von 6,31 % während des Prognosezeitraums (2026–2031). Um Liquidität zu schonen, entscheiden sich Projektentwickler, Auftragnehmer und E-Commerce-Betreiber zunehmend für Operating-Leasing statt für den Kauf von Geräten. Dieser Trend wird durch die ehrgeizige Nicht-Öl-Investitionsausgaben-Pipeline der Vision 2030 und die Einführung strenger Saudisierungslohnuntergrenzen gestärkt, die die Lohnkosten in die Höhe getrieben haben. Die Nachfrage nach diesen Leasingverträgen wird durch einen erheblichen Anstieg der Lagerfläche weiter unterstrichen, die an mehreren Standorten hinzugefügt wird. Diese Expansion war entscheidend für eine gleichmäßige Flottenauslastung sowohl bei der Inbetriebnahme als auch im laufenden Betrieb. Da die Preise für Lithium-Ionen-Batterien sinken und der Ausbau von Schnellladestationen landesweit voranschreitet, übernehmen Elektromodelle die Führung bei Neubestellungen. Gleichzeitig erzeugen Megaprojekte wie NEOM, Qiddiya und das Rote-Meer-Projekt eine stetige Nachfrage nach Schwerlastoperationen, die die Auslastungsgewinnschwelle, die typischerweise mit dem Direktkauf verbunden ist, überschreiten.
Wichtigste Erkenntnisse des Berichts
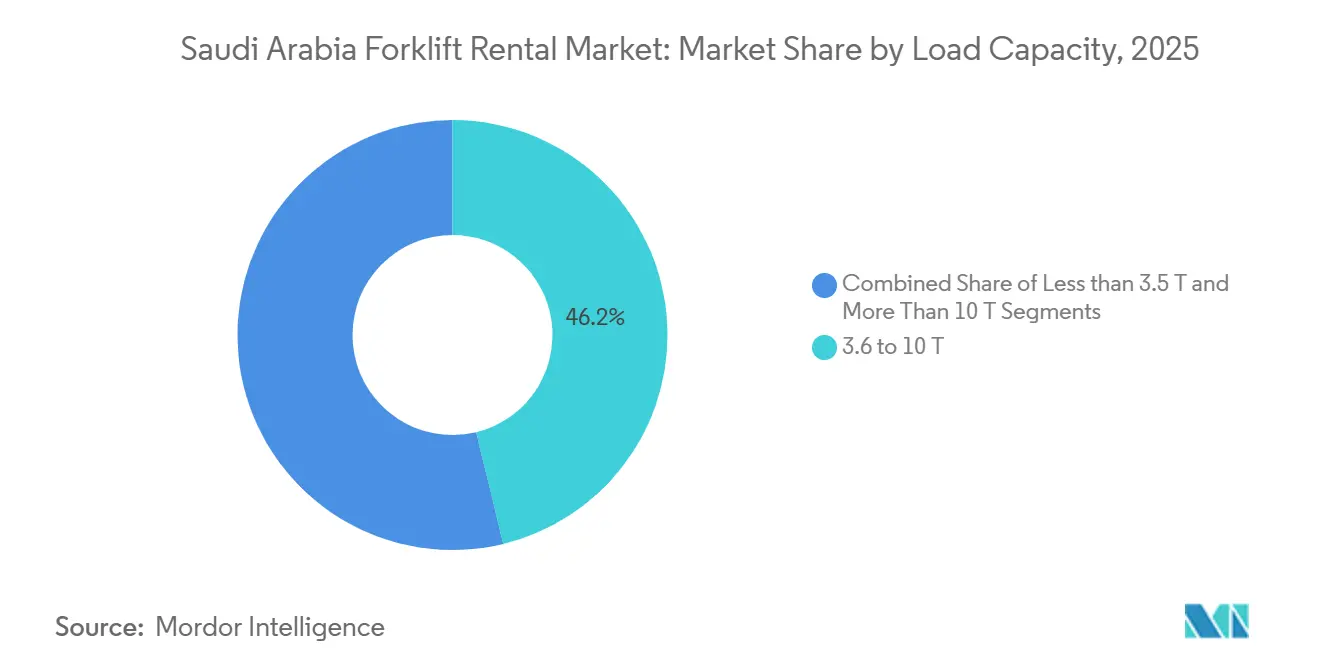
- Nach Tragfähigkeit führte das Segment von 3,6 bis 10 Tonnen mit einem Marktanteil von 46,25 % am Saudi-Arabien Gabelstapler-Mietmarkt im Jahr 2025, während die Kategorie über 10 Tonnen bis 2031 voraussichtlich mit einem CAGR von 9,63 % wachsen wird.
- Nach Mietdauer entfielen im Jahr 2025 42,10 % der Nachfrage auf mittelfristige Verträge (1–12 Monate), während langfristige Leasingverträge (3–5 Jahre) bis 2031 voraussichtlich mit einem CAGR von 8,76 % wachsen werden.
- Elektrogabelstapler erreichten im Jahr 2025 einen Marktanteil von 55,30 % und werden im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 12,18 % wachsen und damit Verbrennungsalternativen übertreffen.
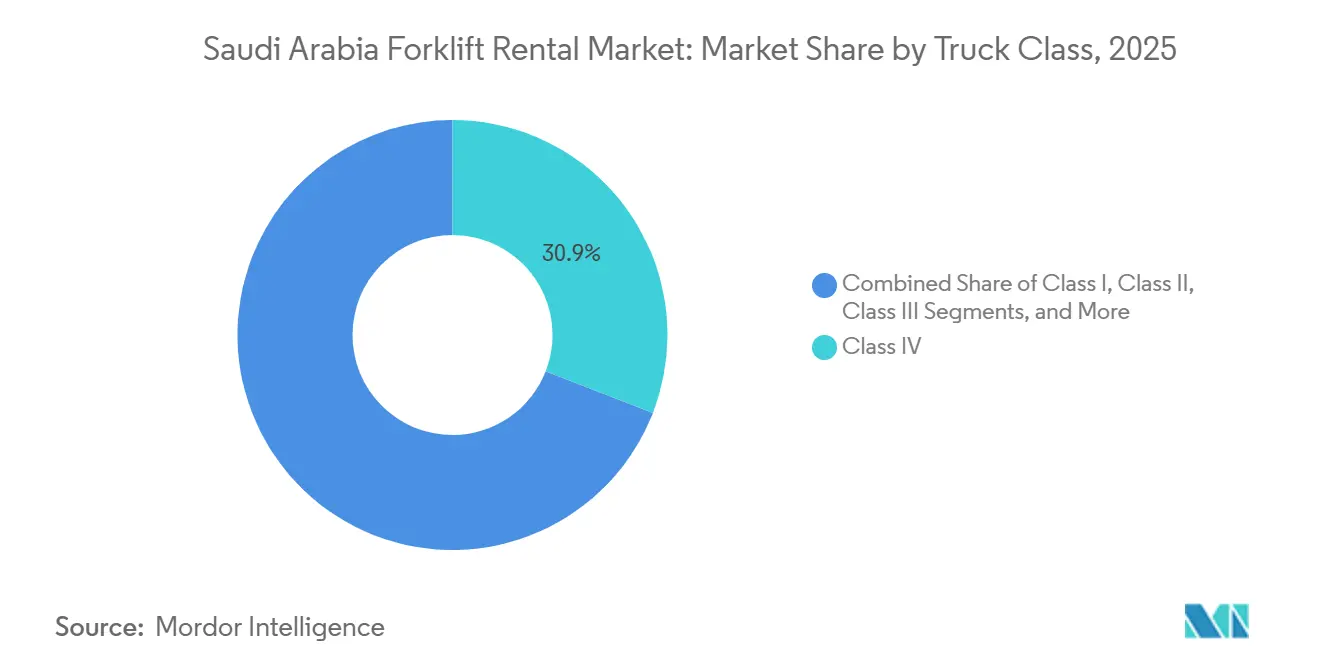
- Klasse-IV-Verbrennungsmotor-Kissenreifen-Modelle hielten im Jahr 2025 einen Nachfrageanteil von 30,95 %, während Klasse-I-Elektro-Fahrerstapler bis 2031 einen CAGR von 10,07 % verzeichnen dürften.
- Lager und Logistik machten im Jahr 2025 39,85 % der Nachfrage aus, doch das E-Commerce-Teilsegment wird bis 2031 voraussichtlich mit einem CAGR von 13,48 % wachsen.
- Die Ostprovinz machte im Jahr 2025 33,90 % der Einnahmen aus, doch die Westprovinz ist auf dem Weg zur schnellsten regionalen Expansion mit einem CAGR von 11,36 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des Gabelstapler-Mietmarkts in Saudi-Arabien
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Logistikinfrastruktur im Rahmen der Vision 2030 | +2.1% | National, konzentriert in der Ost- und Westprovinz | Langfristig (≥ 4 Jahre) |
| Boom im E-Commerce-Lagerbereich | +1.8% | National, mit frühen Gewinnen in Riad, Dschidda, Dammam | Mittelfristig (2–4 Jahre) |
| Megaprojekte (NEOM, Rotes Meer, Qiddiya) | +1.6% | Westprovinz als Hauptstandort, Ausstrahlungseffekte auf die Nordregion | Langfristig (≥ 4 Jahre) |
| Verlagerung von Investitionsausgaben zum Mietmodell | +0.9% | National, beschleunigt in Industriezonen | Kurzfristig (≤ 2 Jahre) |
| Pilotprojekte für Gabelstapler mit grünem Wasserstoff | +0.7% | Industriekomplexe in der Ostprovinz, NEOM-Entwicklung | Mittelfristig (2–4 Jahre) |
| Steuerliche Lokalisierungsanreize für Elektrogabelstapler | +0.5% | National, konzentriert in Fertigungszentren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Der Ausbau der Logistikinfrastruktur im Rahmen der Vision 2030 verändert die Geräteanforderungen
Eine erhebliche Ausweitung der Lagerhäuser hat einen landesweiten Anstieg der Leasingverträge ausgelöst, sowohl während der Einrichtung der Anlagen als auch im laufenden Betrieb. Das Ministerium für Verkehr und Logistikdienstleistungen treibt eine umfangreiche Privatisierungsinitiative voran und veranlasst Projektentwickler, sich für Gabelstapler-Operating-Leasing zu entscheiden, um Bilanzbelastungen zu vermeiden. Terminal 2 des König-Abdulaziz-Hafens, das über einen zusätzlichen Kai und erhöhte Kapazität verfügt, erfordert, dass Mietunternehmen Klasse-IV- und -V-Stapler für eine effiziente Containerabfertigung vorab bereitstellen. In einem strategischen Schritt haben Kfz-Aftermarket-Hubs wie Alissa Universal Motors große Ersatzteillager errichtet und damit ihre Präsenz in der Ostprovinz weiter gefestigt. Während die Ostprovinz einen erheblichen Teil der Nachfrage ausmachte, befindet sich die Westprovinz auf einem schnelleren Wachstumspfad, was auf eine geografische Verschiebung hindeutet, insbesondere da die hafenzentrierten Parks in Dschidda ihren Betrieb aufnehmen[1]„Investitionshighlights,”, Vision-2030-Programm, vision2030.gov.sa.
Der Boom im E-Commerce-Lagerbereich treibt die Beschleunigung des Mietmarkts voran
Noon hat sein Netzwerk erheblich ausgebaut und ein neues Zentrum in Riad eröffnet, während Amazon einen bedeutenden Schritt vollzog und seine Präsenz in Saudi-Arabien mit einer großen Erfüllungsanlage verdoppelte[2]„Al Muhaidib Group und Noon eröffnen das größte Logistikzentrum”, Al Muhaidib Group, muhaidib.com. Betreiber in diesem Bereich bevorzugen flexible Leasingverträge, die häufig an Spitzenzeiten während des Ramadans und zum Jahresende angepasst werden, was den bemerkenswerten Anteil des mittelfristigen Segments erklärt. Diese Betreiber setzen zunehmend auf Lithium-Ionen-Elektroflotten, angezogen von deren schnellen Lademöglichkeiten, die das Wachstum im Bereich der Energiequellen vorangetrieben haben. Angesichts der engen Margen in der E-Commerce-Logistik reagieren Mietunternehmen mit dem Angebot von Telematiklösungen, die eine Echtzeit-Auslastungsverfolgung und leistungsbasierte Preisgestaltung ermöglichen. Während das Segment Lager und Logistik einen erheblichen Marktanteil hält, ist sein E-Commerce-Anteil auf ein robustes Wachstum ausgerichtet, das die traditionelle Wachstumsrate im Bereich Drittlogistik übertrifft.
Megaprojekte schaffen nachhaltigen Bedarf an Industriegeräten
NEOMs Oxagon, die Tourismuserweiterung entlang des Roten Meeres und Qiddiyas Unterhaltungsviertel bereiten die Bühne für jahrzehntelange Bauaktivitäten. Projektentwickler reagieren darauf, indem sie mehrjährige Leasingverträge abschließen – eine Strategie, die darauf ausgelegt ist, die Schwankungen der Dieselpreise und die steigenden Ersatzteilkosten zu bewältigen. Byrne hat nach dem Verkauf einer Mehrheitsbeteiligung an die GFH Financial Group ein eigenes Depot in NEOM eingerichtet und ist dabei, einen Hauptsitz in Jubail aufzubauen. Die Schwermaschinenmesse kündigte Joint Ventures im Wert von Milliarden an, die sich auf die heimische Produktion von Kranen und Reach-Stackern konzentrieren – ein Schritt, der die Importvorlaufzeiten erheblich verkürzt. Diese Megaprojekte sind jedoch nicht immun gegen die Launen der Ölpreisschwankungen. So hat Aramcos Entscheidung, die Investitionsausgaben zu kürzen, zu Verzögerungen bei nachgelagerten Erweiterungen geführt und vorpositionierte Flotten in Jubail unausgelastet gelassen.
Die Verlagerung von Investitionsausgaben zum Mietmodell optimiert den Cashflow
In der sengenden Hitze haben Maschinen eine verkürzte Lebensdauer, insbesondere wenn sie abrasivem Staub ausgesetzt sind. Diese Realität macht Mietlösungen attraktiv, insbesondere für Nutzer, die im Durchschnitt unter der optimalen Auslastung liegen oder etwa sechs Stunden täglich betreiben. Mietanbieter hingegen tragen die Last der Wartungskosten. Dazu gehören nicht nur routinemäßige Instandhaltungsarbeiten, sondern auch Überholungen von Kühlsystemen. Darüber hinaus bieten sie die Flexibilität, ihre Flotte je nach Nachfragephasen zu skalieren. Laut EJAR gibt es eine deutliche Verlagerung von CAPEX zu OPEX. Dieser Trend steht im Einklang mit dem breiteren Gerätevermietungsmarkt, der voraussichtlich erheblich wachsen wird. Die während der Pandemie eingeführte finanzielle Umsicht unterstrich eine Präferenz für Liquidität. Gleichzeitig wächst der Wettbewerbsdruck durch erschwingliche chinesische Erstausrüster wie SANY und XCMG, die etablierte Akteure herausfordern und diese dazu veranlassen, attraktivere Leasingangebote zu entwickeln.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zyklizität der Investitionen aufgrund von Ölpreisschwankungen | -0.8% | National, konzentriert in den Industriezonen der Ostprovinz | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern | -0.6% | National, akut in der Nord- und Südregion | Mittelfristig (2–4 Jahre) |
| Kostendruck durch Saudisierung | -0.4% | National, variierend nach Unternehmensgröße und Sektor | Mittelfristig (2–4 Jahre) |
| Verzögerungen in der Ersatzteillieferkette | -0.3% | Logistikkorridore im Westen und in der Mitte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zyklizität der Investitionen aufgrund von Ölpreisschwankungen beeinflusst Industrieausgaben
Aramco weist erhebliche Investitionsausgaben hauptsächlich für vorgelagerte Anlagen zu, wodurch nachgelagerte Budgets anfällig werden, insbesondere wenn der Brent-Preis unter einen bestimmten Schwellenwert fällt. Ebenso spiegelt SABIC diese Priorisierung in seinem Ausgabenplan wider. Infolgedessen werden Erweiterungen in Jubail durch schwache Polyethylenmargen gedämpft. Gleichzeitig behindert ein Haushaltsdefizit die Einrichtung neuer staatlicher Logistikzonen, was zu Verzögerungen bei Gabelstaplerbestellungen führt. Während erhebliche Investitionen für die Vision 2030 geplant sind, fließt ein erheblicher Teil in Nicht-Öl-Projekte, die zuverlässigere Zeitpläne versprechen. Als Reaktion auf diese Dynamik erweitern Mietunternehmen ihren Horizont und wagen sich in die Bereiche Lager, Bau und Automobil vor, um sich gegen Schwankungen auf dem Ölmarkt abzusichern.
Mangel an qualifizierten Bedienern hemmt das Marktwachstum
In Jubail haben Saudisierungsquoten den Mindestingenieurlohn auf 8.000 SAR pro Monat festgelegt, doch die Zahl der offenen Stellen übersteigt die Zahl der qualifizierten saudischen Kandidaten erheblich. Nationale Initiativen zielen darauf ab, eine erhebliche Anzahl von Arbeitsplätzen zu lokalisieren, was die Lohninflation für Depot- und Außendienstmitarbeiter verschärft. Die Verfügbarkeit saudischer Planungsingenieure steht in starkem Kontrast zu den offenen Stellen, was Mietunternehmen dazu veranlasst, interne Ausbildungsakademien einzurichten. So betreibt Dayim beispielsweise ein IPAF-zertifiziertes Zentrum, und Byrne hat Absolventen des Jubail Industrial College rekrutiert. Dieser Fachkräftemangel erstreckt sich auch auf Bedienstellen und schränkt die schlüsselfertigen Dienstleistungen ein, die zunehmend von rund um die Uhr betriebenen E-Commerce-Lagern nachgefragt werden. Darüber hinaus behindern Verzögerungen bei Akkreditierungsprogrammen nicht nur eine schnelle Personalerweiterung, sondern hemmen auch Einnahmequellen, die auf Dienstleistungsangeboten basieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tragfähigkeit: Schwerlastnachfrage beschleunigt das Industriewachstum
Das Segment von 3,6 bis 10 Tonnen hielt im Jahr 2025 einen Marktanteil von 46,25 % und spiegelt damit breite industrielle Anwendungen in den Bereichen Lager, Bau und Fertigung wider, die eine moderate Hubkapazität für Standardoperationen erfordern. Schwerlastgabelstapler über 10 Tonnen sind das am schnellsten wachsende Segment mit einem CAGR von 9,63 % bis 2031, angetrieben durch Megaprojektanforderungen und Erweiterungen von Industriekomplexen, die spezialisierte Materialhandhabungskapazitäten erfordern. Der König-Salman-Energiepark (SPARK) und ähnliche Industrieentwicklungen benötigen Schwerlastgeräte für die petrochemische Verarbeitung und großtechnische Fertigungsoperationen, was eine anhaltende Nachfrage nach Hochkapazitätseinheiten schafft. Leichtlasteinheiten unter 3,5 Tonnen bedienen Nischenanwendungen im Einzelhandel und in der kleinteiligen Logistik und halten eine stabile Nachfrage aufrecht, haben jedoch begrenztes Wachstumspotenzial, da sich der Markt auf größere industrielle Anwendungen verlagert.
Lokale Produktion steigert die Flottenflexibilität: AHQs Geländekranwerk und Wolffkrans Turmdrehkranfabrik stehen kurz vor der Inbetriebnahme. Das Segment unter 3,5 Tonnen spielt eine zentrale Rolle in Schmalgassen-E-Commerce-Hubs und priorisiert Energieeffizienz und Manövrierfähigkeit gegenüber der Nutzlast. Da Lithium-Ionen-Modelle schnellere Ladezyklen erreichen, richten Mietunternehmen kleinere Einheiten strategisch auf Mehrschicht-Erfüllungszentren in Riad und Dschidda aus. Infolgedessen verfolgt die saudi-arabische Gabelstapler-Mietbranche zwei unterschiedliche Wachstumspfade: Massenmarkt-Mittelnutzlasteinheiten bedienen die weit verbreitete Logistik, während Schwerlaststapler überwiegend an Megaprojektstandorten stationiert sind.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Mietdauer: Langfristige Verträge gewinnen strategische Präferenz
Mittelfristige Mietverträge (1 bis 12 Monate) erfassen im Jahr 2025 einen Marktanteil von 42,10 % und richten sich nach den Zeitplänen von Bauprojekten und saisonalen Nachfrageschwankungen, die die saudi-arabischen Industrieaktivitätsmuster kennzeichnen. Langfristige Leasingverträge (3–5 Jahre) wachsen am schnellsten mit einem CAGR von 8,76 % bis 2031, was die strategische Verlagerung der Unternehmen hin zu planbaren Betriebsausgaben und Gerätemodernisierungszyklen widerspiegelt, die Mietvereinbarungen effektiver ermöglichen als der Kauf. Die 59 unter der Vision 2030 geplanten Logistikzentren schaffen mehrjährige Geräteanforderungen, die langfristige Mietverträge begünstigen und Einnahmestabilität für Geräteanbieter bieten, während sie Logistikbetreibern Kostenprognostizierbarkeit ermöglichen. Kurzfristige Spot-Mietverträge bleiben für Notfallersatz und saisonale Kapazitätserweiterungen relevant, obwohl ihr Marktanteil sinkt, da Unternehmen ihre Geräteplanungsprozesse optimieren.
Die Anforderung des Programms für regionale Hauptsitze (RHQ), dass multinationale Unternehmen saudi-arabische Niederlassungen gründen müssen, schafft eine Nachfrage nach flexiblen Mietvereinbarungen, die Unsicherheiten bei der Geschäftsentwicklung berücksichtigen und gleichzeitig die betrieblichen Kapazitäten aufrechterhalten. Das im Oktober 2024 gegründete Joint Venture von CEVA Logistics und Almajdouie Logistics zeigt, wie strategische Partnerschaften langfristige Geräteverpflichtungen erfordern, um integrierte Logistikoperationen über mehrere Einrichtungen hinweg zu unterstützen. Die Verlagerung hin zu längeren Mietdauern spiegelt die Präferenz der Gerätenutzer für betriebliche Flexibilität ohne Kapitalbindung wider, insbesondere da der technologische Fortschritt die Geräteobsoleszenzzyklen beschleunigt.
Nach Antriebsquelle: Elektrische Dominanz spiegelt Nachhaltigkeitsvorgaben wider
Elektrogabelstapler hielten im Jahr 2025 einen Marktanteil von 55,30 % und werden voraussichtlich bis 2031 mit einem CAGR von 12,18 % wachsen, da die Batteriekosten sinken und die Ladeinfrastruktur ausgebaut wird. Smart Mobility und Foxconn FIT planen die Eröffnung eines Ladegerätewerks bei SPARK Dammam, was die Verfügbarkeit industrieller Schnellladestationen verbessert. EVIQ plant die Installation öffentlicher Schnellladestationen in mehreren Städten, um die Reichweitenangst der Betreiber in der Materialhandhabungsbranche zu verringern.
Die Gabelstapler-Mietbranche in Saudi-Arabien erkundet Wasserstofftechnologie; Abdul Latif Jameel Machinery hat seine Brennstoffzellentests an der Prinzessin-Nourah-Universität vorangetrieben. Während Verbrennungseinheiten für Außen- und Schwerlastaufgaben – insbesondere auf Baustellen ohne Netzanschluss – unverzichtbar bleiben, bieten Hybridvarianten, obwohl eine Nische, Dieselredundanz und reduzierte Innenemissionen. Ein Steuervorteilserlass für lokal montierte Elektrogabelstapler fördert deren Einführung in Kühlketten- und FMCG-Lagern.
Nach Fahrzeugklasse: Vielseitige Klasse IV führt die Marktanwendungen an
Klasse-IV-Verbrennungsmotor-Kissenreifen-Stapler erwirtschafteten im Jahr 2025 30,95 % des Umsatzes, gestützt durch die Containerabfertigung in Häfen und den Außenbau. Dennoch sind Klasse-I-Elektro-Fahrerstapler auf einen CAGR von 10,07 % ausgerichtet, angetrieben durch die Verdichtung von Lagerhäusern und Umweltauflagen in Erfüllungszentren. DP Worlds Dschidda-Logistikpark, der umfangreiche Palettenstellplätze bieten soll, wird für seine Einlagerungs- und Kommissionieraufgaben erheblich auf Klasse-I- und -II-Flotten angewiesen sein. Um eine künftige Anlagenrotation zu erleichtern, hat Dayim einen zertifizierten Gebrauchtgerätemarktplatz eingeführt, der Wartungsunterlagen und Telematikhistorien bereitstellt, um das Vertrauen in Restwerte zu stärken.
Die Automatisierung bringt jedoch eine potenzielle Herausforderung mit sich: Autonome mobile Roboter könnten die langfristige Nachfrage nach Klasse I an neuen Standorten verringern. Andererseits sind Klasse-V-Luftreifen-Einheiten, insbesondere solche über 10 Tonnen, überwiegend an Megaprojekt-Depots zu finden und entsprechen dem Schwerlastfokus des modularen Baus. Diese Unterscheidung unterstreicht einen sich schnell entwickelnden saudi-arabischen Gabelstapler-Mietmarkt, der zwischen elektrischer Inneneffizienz und schwerer Außenstärke unterscheidet.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: E-Commerce treibt die Transformation der Lagerhaltung voran
Lager- und Logistikanwendungen dominieren mit einem Marktanteil von 39,85 % im Jahr 2025, obwohl E-Commerce-Lager-Teilsegmente bis 2031 mit einem CAGR von 13,48 % beschleunigen, da die digitale Handelsinfrastruktur in saudi-arabischen Ballungszentren rasch skaliert. Angesichts erheblicher prognostizierter Bauleistungen und laufender Megaprojektentwicklungen bleibt die Nachfrage nach Materialhandhabungsgeräten im Bausektor robust. Im Automobilsektor hat ein Anstieg der Industrieinvestitionen die Fertigungskapazität erweitert und einen größeren Materialhandhabungsbedarf erforderlich gemacht. Gleichzeitig zeigen Sektoren wie Lebensmittel und Getränke, Luft- und Raumfahrt sowie Verteidigung, Einzelhandel und Pharmazeutika eine stetige Nachfrage, die durch die wirtschaftlichen Diversifizierungsbemühungen des Landes angetrieben wird.
Der Logistikmarkt Saudi-Arabiens erlebt eine branchenweite Expansion, die die Nachfrage nach Gabelstapler-Mietlösungen in verschiedenen Branchen stärkt. Arabian Machinery & Heavy Equipment Co. (AMHEC) bedient mit einer bedeutenden Flotte an Leichtgeräten wichtige Kunden wie Saudi Aramco und SABIC und unterstreicht damit die engen Verbindungen zwischen Mietunternehmen und zentralen Industrieakteuren. Darüber hinaus ist die Nachfragelandschaft angesichts zahlreicher geplanter Logistikzentren, die eine große Fläche umfassen, vielfältig. Dies verringert nicht nur die Abhängigkeit der Mietunternehmen von den Zyklen einer einzelnen Branche, sondern eröffnet auch Wachstumsmöglichkeiten in einem breiten Spektrum von Sektoren.
Geografische Analyse
Die Ostprovinz erwirtschaftete im Jahr 2025 33,90 % des Umsatzes. Die weitläufige integrierte Logistikzone Dammams und die florierenden petrochemischen Cluster Jubails verankern die wirtschaftlichen Aktivitäten der Region. Der König-Abdulaziz-Hafen, der einen erheblichen Anteil der Nicht-Öl-Importe des Königreichs abwickelt, hat seine Kapazität erweitert und damit die Nachfrage nach Klasse-IV- und -V-Mietverträgen gesteigert. Die langfristigen Aussichten bleiben jedoch aufgrund der Empfindlichkeit gegenüber Ölpreisen ungewiss. Bemerkenswert ist, dass Aramcos strategische Pause bei bestimmten nachgelagerten Projekten eine erhebliche Neuausrichtung der Investitionsausgaben widerspiegelt.
Die Westprovinz wird voraussichtlich mit einem CAGR von 11,36 % wachsen. DP World treibt die Entwicklung des Dschidda-Logistikparks voran, der mit umfangreichen Lagerflächen und Palettenstellplätzen debütieren soll. Gleichzeitig wird der Islamische Hafen Dschidda modernisiert, um seine Kapazität zu erhöhen, und Mawani investiert in eine Kühlkettenzone, was gemeinsam das Spektrum der Endnutzungsanforderungen erweitert.
Riad, im Herzen der Zentralregion, erlebt einen Anstieg von E-Commerce-Hubs und den Bau des Unterhaltungskomplexes Qiddiyas. Sowohl Noon als auch Amazon haben ihre Einrichtungen eröffnet – Noon mit einer großen Fläche und Amazon mit einem weitläufigen Standort –, was zu einem Anstieg mittelfristiger Leasingverträge geführt hat. Riads ehrgeizige Vision 2030 zielt darauf ab, die Einführung von Elektrofahrzeugen (EV) zu beschleunigen und damit den prognostizierten Anstieg von Elektrogabelstaplern zu stärken. Während die nördlichen und südlichen Regionen kleinere Volumina produzieren, werden sie durch Bergbau und Landwirtschaft gestützt – Branchen, die Geländefahrzeuge benötigen, um unebenes Gelände zu bewältigen. Zusammen werden die Ost- und Westprovinz voraussichtlich dominieren und den Großteil des Wertes im saudi-arabischen Gabelstapler-Mietmarkt ausmachen.
Wettbewerbslandschaft
Internationale OEM-gestützte Händler und unabhängige lokale Vermieter konkurrieren aktiv in einem moderaten Marktumfeld. Abdul Latif Jameel Machinery Trading Co., Ltd. verfügt über eine der größten Markenflotten und arbeitet mit wichtigen OEM-Distributoren wie Alkhorayef Group und Al-Jomaih Equipment zusammen. Gleichzeitig werden regionale Distribution und Außendienst von Kanoo Machinery und Zahid Group (EJAR) getragen.
Byrne Equipment Rental demonstriert mit seiner großen Flotte und einem erheblichen Marktanteil in den Vereinigten Arabischen Emiraten die erforderliche Größenordnung, um wichtige Industriekunden zu bedienen. Gleichzeitig unterstreicht die strategische Ausrichtung des Unternehmens auf die Regionen Rotes Meer und NEOM seine geografische Spezialisierung. Chancen in unbesetzten Marktsegmenten entstehen in spezialisierten Anwendungen, darunter Pilotprojekte für grüne Wasserstoffgabelstapler und die Integration automatisierter Lager, wo die Technologieeinführung Premium-Mietsegmente mit höheren Margen und längeren Vertragslaufzeiten schafft. Chancen in unbesetzten Marktsegmenten entstehen in spezialisierten Anwendungen, darunter Pilotprojekte für grüne Wasserstoffgabelstapler und die Integration automatisierter Lager, wo die Technologieeinführung Premium-Mietsegmente mit höheren Margen und längeren Vertragslaufzeiten schafft[3]„Wasserstoffgabelstapler-Pilotphase 2,”, Abdul Latif Jameel Machinery, alj.com.
Die Einhaltung gesetzlicher Vorschriften durch die SASO-Saber-Zertifizierung begünstigt etablierte Anbieter mit dokumentierten Sicherheitsnachweisen. Anbieter, die Lithium-Ionen- oder Wasserstoffbrennstoffzellen-Modelle zusammen mit Predictive-Maintenance-Analysen hinzufügen, erzielen Preisaufschläge und mehrjährige Vertragsverlängerungen. Kein einzelner Marktteilnehmer kontrolliert mehr als 25 % der Ausgaben, was die Preisgestaltung rational, aber nicht restriktiv hält.
Marktführer der Gabelstapler-Mietbranche in Saudi-Arabien
Abdul Latif Jameel Machinery Trading Co., Ltd
Kanoo Machinery
Alkhorayef Group
Zahid Group (EJAR)
Al-Jomaih Equipment
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Januar 2026: In Zusammenarbeit mit Toyota hat Abdul Latif Jameel Machinery seinen Pilotversuch mit Wasserstoffbrennstoffzellen-Gabelstaplern an der Prinzessin-Nourah-Universität vorangetrieben. Diese Initiative zielt darauf ab, das Potenzial der Wasserstoffbrennstoffzellentechnologie für Materialhandhabungsgeräte zu erkunden und steht im Einklang mit globalen Nachhaltigkeitszielen und der wachsenden Nachfrage nach umweltfreundlichen Industrielösungen.
- Mai 2025: Dayim Equipment Rental hat seine erste Charge modernster Gabelstapler in den Vereinigten Arabischen Emiraten ausgeliefert und damit einen entscheidenden Schritt in seinem Expansionsplan vollzogen. Diese Gabelstapler stammen aus einer strategischen Bestellung im Wert von 15 Millionen USD bei Hangcha Forklift. Diese erste Lieferung kündigt eine breitere Bereitstellung an, um Dayims erweiterte Mietvereinbarungen in den Vereinigten Arabischen Emiraten, Saudi-Arabien, Kuwait und anderen wichtigen Märkten zu stärken.


Berichtsumfang des Gabelstapler-Mietmarkts in Saudi-Arabien
Der Bericht über den saudi-arabischen Gabelstapler-Mietmarkt ist segmentiert nach Tragfähigkeit (weniger als 3,5 t, 3,6 bis 10 t und mehr als 10 t), Mietdauer (kurzfristig/Spot, mittelfristig und langfristiges Leasing), Energiequelle (elektrisch, Verbrennungsmotor und Hybrid), Staplerkategorie (Klasse I, Klasse II, Klasse III, Klasse IV und Klasse V), Endnutzungsbranche (Lager und Logistik, Bau, Automobil, Lebensmittel und Getränke sowie Luft- und Raumfahrt und Verteidigung und sonstige) und Geografie. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Weniger als 3,5 T |
| 3,6 bis 10 T |
| Mehr als 10 T |
| Kurzzeit-/Spotmiete (weniger als 1 Monat) |
| Mittelfristige Miete (1 bis 12 Monate) |
| Langfristiger Leasing (3 bis 5 Jahre) |
| Elektro |
| Verbrennungsmotor (Diesel/Flüssiggas) |
| Hybrid |
| Klasse I |
| Klasse II |
| Klasse III |
| Klasse IV |
| Klasse V |
| Lagerhaltung und Logistik |
| Bau |
| Automobil |
| Lebensmittel und Getränke |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige (Einzelhandel, Pharmazie usw.) |
| Zentralregion (Riad) |
| Ostprovinz (Dammam, Jubail) |
| Westprovinz (Dschidda, Mekka) |
| Nordregion |
| Südregion |
| Nach Tragfähigkeit | Weniger als 3,5 T |
| 3,6 bis 10 T | |
| Mehr als 10 T | |
| Nach Mietdauer | Kurzzeit-/Spotmiete (weniger als 1 Monat) |
| Mittelfristige Miete (1 bis 12 Monate) | |
| Langfristiger Leasing (3 bis 5 Jahre) | |
| Nach Antriebsquelle | Elektro |
| Verbrennungsmotor (Diesel/Flüssiggas) | |
| Hybrid | |
| Nach Fahrzeugklasse | Klasse I |
| Klasse II | |
| Klasse III | |
| Klasse IV | |
| Klasse V | |
| Nach Endverbrauchsbranche | Lagerhaltung und Logistik |
| Bau | |
| Automobil | |
| Lebensmittel und Getränke | |
| Luft- und Raumfahrt sowie Verteidigung | |
| Sonstige (Einzelhandel, Pharmazie usw.) | |
| Nach Region | Zentralregion (Riad) |
| Ostprovinz (Dammam, Jubail) | |
| Westprovinz (Dschidda, Mekka) | |
| Nordregion | |
| Südregion |


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der saudi-arabische Gabelstapler-Mietmarkt bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 einen Wert von 189,47 Millionen USD erreichen wird, was einem CAGR von 6,31 % ab 2026 entspricht.
Welche Region wird bis 2031 am schnellsten wachsen?
Die Westprovinz, gestützt durch den Dschidda-Logistikpark und Hafenausbauten, ist auf einen CAGR von 11,36 % ausgerichtet.
Welcher Tragfähigkeitsbereich führt die aktuelle Nachfrage an?
Das Segment von 3,6 bis 10 Tonnen hielt im Jahr 2025 einen Marktanteil von 46,25 % aufgrund seiner Vielseitigkeit in der Lager- und Automobillogistik.
Wie mindern Mietunternehmen die Volatilität der Ölpreise?
Sie diversifizieren Flotten in den Bereichen Lager, Bau und Automobil, setzen auf telematikbasierte Preisgestaltung und verwalten das Flottenalter, um Anlagen schnell umzusetzen.
Welche Region bietet das höchste Wachstumspotenzial?
Die Westprovinz, Heimat von NEOM und dem Roten-Meer-Projekt, wird mit einer CAGR von 11,36 % das schnellste regionale Wachstum bis 2030 verzeichnen.
Wer sind die führenden Lieferanten?
Toyota Material Handling, KION Group, Hyster-Yale, Kanoo Machinery, Zahid Tractor und Al-Jomaih Equipment führen die Liste an, wobei kein einzelnes Unternehmen mehr als ein Viertel des Umsatzes auf sich vereint.
Seite zuletzt aktualisiert am:



