
Marktgröße und Marktanteil des saudi-arabischen Nutzfahrzeugmarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.24 Milliarden US-Dollar |
| Marktgröße (2026) | 7.67 Milliarden US-Dollar |
| Marktgröße (2031) | 10.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.98 % |
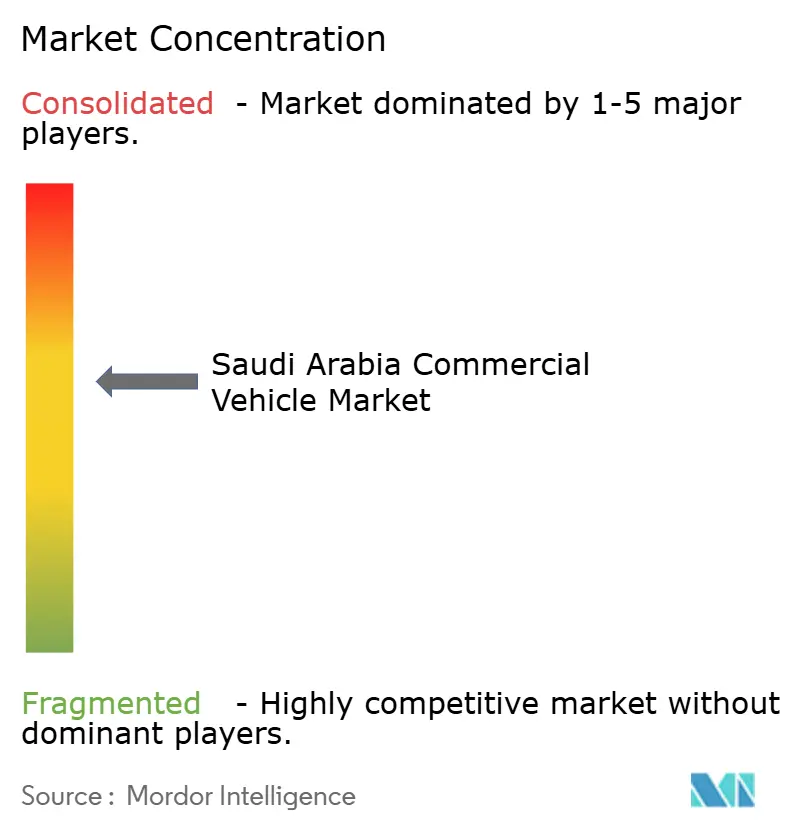
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des saudi-arabischen Nutzfahrzeugmarkts von Mordor Intelligence
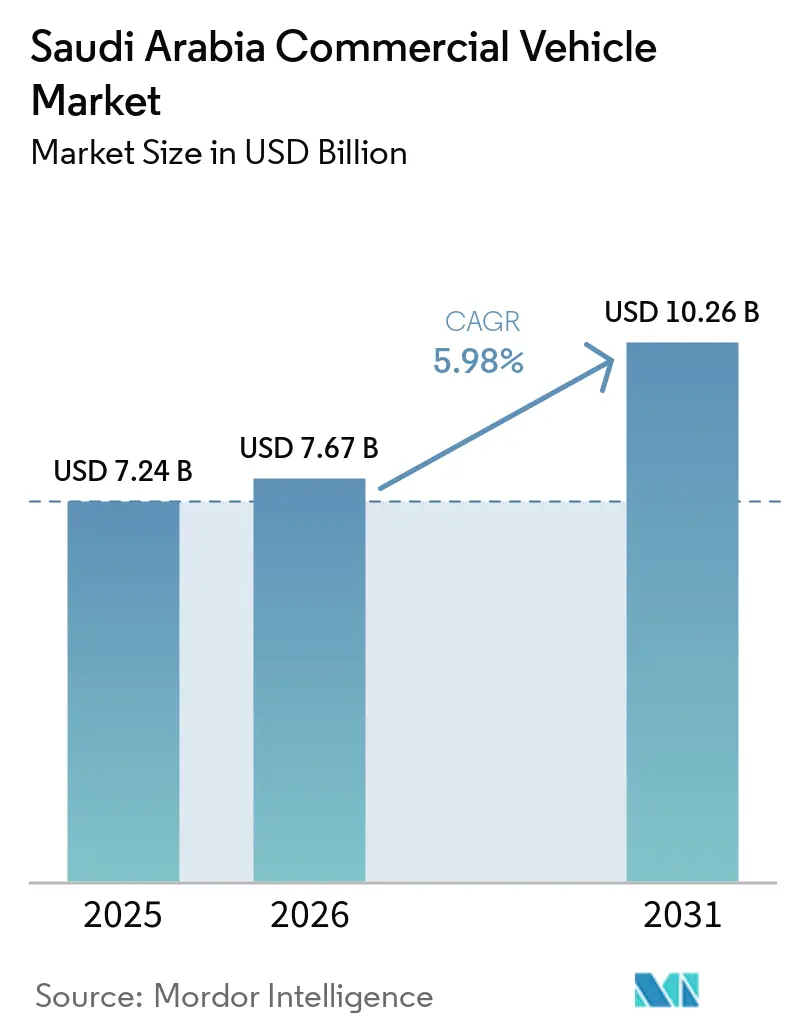
Die Marktgröße des saudi-arabischen Nutzfahrzeugmarkts wurde im Jahr 2025 auf 7,24 Milliarden USD geschätzt und soll von 7,67 Milliarden USD im Jahr 2026 auf 10,26 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,98 % während des Prognosezeitraums (2026–2031). Starke Ausgaben des öffentlichen Sektors für Straßen, Häfen, Mineralverarbeitungszentren und Stadtquartiere der nächsten Generation im Rahmen der Vision 2030 bilden das Fundament dieser Expansion. Die Nationale Transport- und Logistikstrategie sieht 133 Milliarden USD für Infrastruktur vor, was sich in kontinuierlichen Flottenbestellungen für Bau-, Bergbau- und Distributionszwecke niederschlägt [1]. Gigaprojekte wie NEOM, das Rote-Meer-Projekt und Qiddiya erfordern zusammen Zehntausende spezialisierter Lastkraftwagen, Kräne und Busse und schaffen damit eine strukturelle Aufwärtsverschiebung bei den jährlichen Fahrzeugbeschaffungsplänen. Das parallele Wachstum im E-Commerce – gestützt durch eine Internetdurchdringung von 99 % – erhöht den Bedarf an agilen, technologiebereiten leichten Nutzfahrzeugen, die in überfüllten Stadtzentren rentabel betrieben werden können. Gleichzeitig verdichten ein digitales Tachographen-Mandat und Anreize zur Flottenlokalisation das durchschnittliche Flottenalter, da Betreiber auf konforme, lokal montierte Modelle mit integrierter Telematik umsteigen. Extreme Wüstenbetriebsbedingungen und überdurchschnittliche Streckenlängen rücken die Gesamtbetriebskosten in den Fokus; Lieferanten, die vorausschauende Wartung und Fahrerschulungsprogramme bündeln können, verschaffen sich einen Wettbewerbsvorteil.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugaufbautyp führten leichte Nutzfahrzeuge (Pick-up-Trucks) mit einem Marktanteil von 40,97 % am saudi-arabischen Nutzfahrzeugmarkt im Jahr 2025, während leichte Nutzfahrzeuge (Transporter) bis 2031 voraussichtlich mit einem CAGR von 7,32 % wachsen werden.
- Nach Antriebsart behielten Verbrennungsmotormodelle im Jahr 2025 einen Anteil von 90,12 % an der Marktgröße des saudi-arabischen Nutzfahrzeugmarkts, während Hybride und Elektrofahrzeuge bis 2031 voraussichtlich mit einem CAGR von 8,49 % wachsen werden.
- Nach Anwendung entfiel auf Logistik und Distribution im Jahr 2025 ein Anteil von 42,76 % an der Marktgröße des saudi-arabischen Nutzfahrzeugmarkts; öffentlicher Verkehr und Mobilität expandiert bis 2031 mit einem CAGR von 6,62 %.
- Nach Tonnageklasse entfielen auf leichte Fahrzeuge (unter 3,5 Tonnen) im Jahr 2025 41,12 % des Marktanteils am saudi-arabischen Nutzfahrzeugmarkt, während schwere Fahrzeuge (über 16 Tonnen) bis 2031 mit einem CAGR von 7,86 % wachsen.
- Nach Region entfiel auf die Westregion im Jahr 2025 ein Anteil von 35,86 % an der Marktgröße des saudi-arabischen Nutzfahrzeugmarkts, während die nördliche und zentrale Region mit einem CAGR von 7,54 % bis 2031 am schnellsten wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vision 2030 Gigaprojekte | +0.9% | Nördliche, westliche, zentrale Region | Langfristig (≥ 4 Jahre) |
| E-Commerce und Boom der letzten Meile | +0.7% | National; städtische West- und Zentralregion | Mittelfristig (2–4 Jahre) |
| Anstieg des Transportbedarfs im Bergbausektor | +0.6% | Nördliche und östliche Zonen | Langfristig (≥ 4 Jahre) |
| Anreize zur Flottenlokalisation | +0.5% | National; zentrale und östliche Zentren | Mittelfristig (2–4 Jahre) |
| Digitales Tachographen-Mandat | +0.4% | Nationale Korridore | Kurzfristig (≤ 2 Jahre) |
| Aufbau von Wasserstoff- und LNG-Korridoren | +0.4% | Östliche Region, Ausweitung in den Norden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vision 2030 Gigaprojekte stützen die Nachfrage
Saudi-Arabien hat mehr als 500 Milliarden USD für Vorzeigeprojekte budgetiert, die intelligente Wüstenstädte, Tourismusarchipele und Unterhaltungsmegacenter umfassen. Allein NEOM benötigt auf dem Höhepunkt schätzungsweise rund 20.000 Baufahrzeuge, während das Rote-Meer-Projekt und Qiddiya jeweils mehrjährige Beschaffungspipelines für schwere Lastkraftwagen, Betonmischer und Hebezeuge aufweisen. Da sich die Standorte in bisher unterversorgten Gebieten befinden, werden gleichzeitig neue Frachtkorridore, Logistikzentren und Depots errichtet, was die Bestellungen für Kipper, Tieflader und Tankfahrzeuge beschleunigt. Auftragnehmer betreiben Flotten mit einer höheren Auslastung als im typischen Ölsektor üblich, was die Ersatzzyklen verkürzt und die Nachfrage nach hochwertigen Antriebsstrang- und Kühlsystemen erhöht, die extremer Hitze standhalten können. Wenn diese Stadtquartiere vom Bau in den Betrieb übergehen, entsteht eine sekundäre Nachfrage in den Bereichen kommunale Dienstleistungen, Abfallentsorgung und Massentransitflotten, was langfristige Volumina für den saudi-arabischen Nutzfahrzeugmarkt sichert.
E-Commerce und Boom der letzten Meile
Der Online-Einzelhandelsumsatz überstieg im Jahr 2025 8 Milliarden USD und stieg jährlich um mehr als 24 %, da die Smartphone-Durchdringung die Sättigung erreicht. Versprechen zur Same-Day-Lieferung zwingen Logistikakteure dazu, kompakte Transporter und Pick-up-Trucks einzusetzen, die in Dschidda, Riad und Dammam mehrere Stopps pro Stunde bewältigen können. Internationale Integratoren und lokale Drittlogistikspezialisten vergrößern ihre Flotten und integrieren Routenoptimierungssoftware, um die Standzeiten zu reduzieren. Saisonale Spitzen während des Ramadan und der Hadsch-Saison steigern die täglichen Paketmengen routinemäßig um zweistellige Prozentzahlen und zwingen Betreiber dazu, Reservefahrzeuge hinzuzufügen, anstatt Serviceausfälle zu riskieren. Infolgedessen verzeichnet der saudi-arabische Nutzfahrzeugmarkt eine überproportionale Nachfrage nach Euro-VI-konformen Transportern, die mit temperaturkontrollierten Abteilen für die Lieferung von Pharmazeutika und Lebensmitteln ausgestattet sind.
Anstieg des Transportbedarfs im Bergbausektor
Mit dem Ziel, bis 2035 ein Bergbau-BIP von 75 Milliarden USD zu erreichen, baut Saudi-Arabien die Förderung von Phosphat, Bauxit und Kupfer aus. Da die Projekte in abgelegenen Wüsten stattfinden, müssen 90-Tonnen-Muldenkipper, Wassertankfahrzeuge und Servicefahrzeuge abrasivem Gelände und hohen Umgebungstemperaturen standhalten. Die Expansionsprogramme von Ma'aden spezifizieren Lastkraftwagen mit verstärkten Federungen und leistungsstarken Kühlsystemen, was auf eine anhaltende Nachfrage nach spezialisierten Schwerlastflotten hindeutet. Die Transportentfernungen von der Mine zum Hafen betragen in einigen Fällen 1.200 km, was redundante Antriebsstränge und gestaffelte Servicedepots entlang neuer Frachtautobahnen erfordert und das inkrementelle Wachstum im saudi-arabischen Nutzfahrzeugmarkt antreibt.
Anreize zur Flottenlokalisation
Das Industrieministerium knüpft staatliche Aufträge und zinsgünstige Finanzierungen an lokal montierte Fahrzeuge und bietet Zollbefreiungen und Grundstückszuschüsse für Fabriken, die Inhaltschwellenwerte erfüllen. Über 160 Automobilanlagen, die Fahrgestellmontage, Karosseriestanzen und Komponentenbearbeitung umfassen, sind nun landesweit aktiv [2]. Erstausrüster wie Tata Daewoo und Lucid haben sich zu milliardenschweren Investitionen verpflichtet, um diese Vorteile zu nutzen, was zu kürzeren Lieferzeiten und einer wachsenden Verfügbarkeit von Ersatzteilen auf dem Nachmarkt führt. Die Lokalisation schreibt auch die Personalentwicklung vor, was die Schulungsnachfrage für saudi-arabische Staatsangehörige in den Bereichen Schweißen, Robotik und Diagnose steigert. Für Flottenkäufer bringt die inländische Beschaffung schnellere Garantieabwicklung und einfachere Spezifikationsanpassungen mit sich, was eine Präferenz für lokal gefertigte Einheiten gegenüber Importen verstärkt.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ölpreiszyklizität | −0.5% | National; Energieflotten | Kurzfristig (≤ 2 Jahre) |
| Halbleitermangel | −0.4% | Alle Regionen | Mittelfristig (2–4 Jahre) |
| Saudisierungskostendruck | −0.3% | National; arbeitsintensiver Transport | Mittelfristig (2–4 Jahre) |
| Thermische Degradationsprobleme bei Batterien | −0.2% | Wüstengebiete | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ölpreiszyklizität
Kraftstoff macht ein Drittel der Flottenbetriebskosten aus, sodass Ölpreisschwankungen den Cashflow und die Kapitalerneuerungspläne unmittelbar beeinflussen. Wenn die Preise sinken, gehen die staatlichen Kohlenwasserstoffeinnahmen zurück, was gelegentlich Infrastrukturausgaben verzögert, die die Lastkraftwagennachfrage antreiben. Umgekehrt entspannen niedrige Kraftstoffpreise die Betriebsmargen und ermutigen private Spediteure zur Streckenerweiterung. Diese gemischten Effekte schaffen Planungsprobleme für Hersteller, die die Fabrikplanung gegen schwankende Ausschreibungsvolumina abwägen müssen. Die Diversifizierung in Nicht-Öl-Sektoren schreitet voran, doch die Verknüpfung zwischen Rohölpreisen und Ausgaben für öffentliche Arbeiten wird kurzfristig ein Volatilitätsfaktor bleiben.
Halbleitermangel
Die globale Chip-Knappheit verlängert weiterhin die Bauzeiten für fortschrittliche Antriebsstränge, Bremssysteme und Infotainmentmodule. Die Importabhängigkeit verstärkt den Engpass, da saudi-arabische Montagebetriebe hochwertige Elektronik aus Europa und Ostasien beziehen. Lieferslots bevorzugen Premium-Personenkraftwagen, was Nutzfahrzeugchassis gelegentlich in der Erstausrüster-Zuteilungswarteschlange auf niedrigere Priorität verdrängt. Flottenmanager verlängern die Nutzungsdauer, was die Nachfrage nach Wartungsverträgen und gebrauchten Fahrzeugimporten erhöht, obwohl letztere durch Altersbeschränkungen eingeschränkt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugaufbautyp:
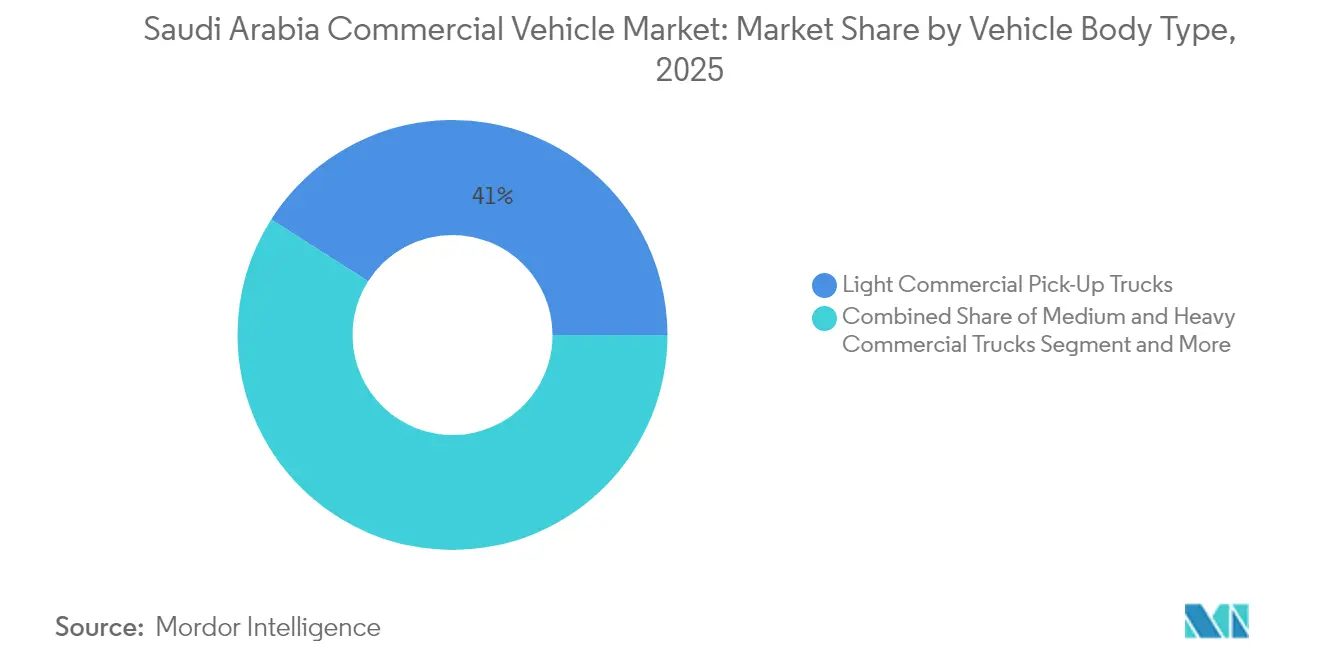
Vielseitige Pick-up-Trucks übertreffen die KonkurrenzLeichte Pickups generierten im Jahr 2025 einen Marktanteil von 40,97 % am saudi-arabischen Nutzfahrzeugmarkt, was ihren doppelten Nutzen im städtischen und geländegängigen Einsatz unterstreicht. Auftragnehmer nutzen sie für den Personentransport und leichte Materialien, während kleine und mittlere Unternehmen sie wegen ihrer Erschwinglichkeit und ihres Wiederverkaufswerts bevorzugen. Behörden des öffentlichen Sektors setzen ebenfalls auf Doppelkabinen-Modelle, die mit Telematik ausgestattet sind, was Großausschreibungen beschleunigt. Leichte Transporter hingegen wachsen mit einem CAGR von 7,32 % aufgrund des Bedarfs an Paketzustellung und Kühlkettenlogistik. Ihr geschlossener Laderaum, der ebene Boden und die zunehmende Elektrifizierungsbereitschaft passen zu den in Riad und Dschidda geplanten städtischen Emissionszonen. Mittelschwere Lkw bleiben stabil, hauptsächlich in der Zement-, Stahl- und Getränkedistribution, während die Nachfrage nach Bussen in Saudi-Arabien vom Ausbau des Zubringernetzes der Riad-Metro profitiert. Importvorschriften, die das Fahrzeugalter begrenzen, fördern die Ersatznachfrage und verlagern Käufe hin zu modernen Fahrerhäusern mit Fahrerermüdungsüberwachung.
Der saudi-arabische Nutzfahrzeugmarkt begünstigt Aufbauhersteller, die Telematik, Lastsensorik und fortschrittliche Kühlung in OEM-Fahrgestelle integrieren können, ohne die Garantie zu beeinträchtigen. Wachsende Schwachstellen bei der Pharmalogistik treiben die Nachfrage nach isolierten Transporter-Aufbauten an, die nach GDP-Standards (Good Distribution Practice) zertifiziert sind – eine Nische, die mittlerweile von mehreren lokalen Herstellern bedient wird. Am schweren Ende veranschaulichen Tiefbettauflieger, die in der Lage sind, 120-Tonnen-Module zu NEOM-Windparkstandorten zu transportieren, die entstehende komplexe Spezialisierung. Flottenprüfungen über die Wasl-Plattform schaffen Nachweise, die modulare Aufbaudesigns begünstigen und eine schnelle Anpassung ermöglichen; Beispiele hierfür sind Wechselaufbausysteme für Bauschutt tagsüber und palettierte Waren nachts. Diese Trends festigen eine diversifizierte Nachfrage über alle Aufbautypen hinweg und verleihen dem saudi-arabischen Nutzfahrzeugmarkt eine ausgewogene Nachfragestruktur, die das Überangebotrisiko in einem einzelnen Segment begrenzt.

Nach Antriebsart:
Konventionelle Motoren behaupten ihre StellungVerbrennungsmotoren machen noch immer 90,12 % der Einheiten aus und dominieren die Marktgröße des saudi-arabischen Nutzfahrzeugmarkts aufgrund von Kraftstoffsubventionen und dezentraler Serviceinfrastruktur. Dennoch wird für Hybride und reine Elektrofahrzeuge ein jährliches Wachstum von 8,49 % prognostiziert, unterstützt durch das Unternehmen für Elektrofahrzeuginfrastruktur und frühe Zusagen von Lebensmittelservice- und Postflotten. Batterieelektrische Transporter bedienen Stadtrouten unter 200 km pro Tag, während Schnellladeplätze entlang des Korridors Riad–Dammam Megawatt-Ladegeräte für Pilot-Schwerlastkraftwagen erproben. Wasserstoffoptionen befinden sich ebenfalls in der Validierungsphase, wobei Aramco eine kleine Demonstrationsflotte in Dhahran betreibt. Das Ziel der Regierung, bis 2030 eine Durchdringung von 45 % sauberer Mobilität zu erreichen, lenkt die Beschaffungsrichtlinien in Ministerien und Kommunen in Richtung emissionsarmer Antriebsstränge. Unsicherheit beim Wiederverkauf und hohe Anschaffungskosten bleiben Hürden; lokalisierte Batteriemontageprojekte versprechen jedoch, die Preispunkte über den Prognosehorizont hinweg zu senken.
Für Betreiber wägt die Break-even-Kalkulation nun Kraftstoffeinsparungen gegen den Overhead des thermischen Batteriemanagements unter Wüstenbedingungen ab. Routenplanungssoftware, die Last, Topografie und Umgebungswärme aggregiert, hilft Flotten zu entscheiden, wann batterieelektrische oder Wasserstoffvarianten Diesel für bestimmte Einsatzzyklen übertreffen. Telematikdaten unterstützen Finanzierungspakete, die die Vorabausgaben durch Pay-per-Kilometer-Verträge senken, die durch Erstausrüster-Wartungsgarantien abgesichert sind. Der saudi-arabische Nutzfahrzeugmarkt weist daher eine zweigleisige Entwicklung auf: Diesel bleibt im Fernverkehr und im abgelegenen Bergbau vorherrschend, während die Elektrifizierung in der städtischen Zustellung und in öffentlichen Dienstleistungs-Teilflotten an Bedeutung gewinnt.
Nach Anwendung:
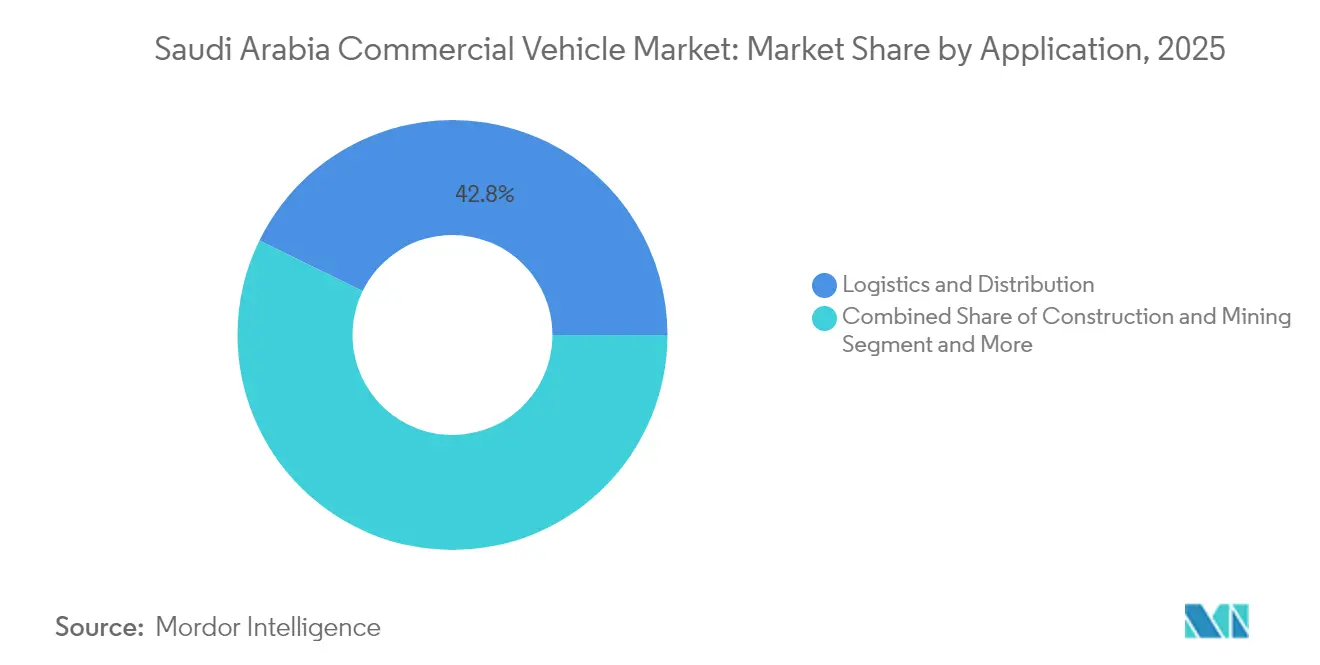
Logistik dominiert die AusgabenLogistik und Distribution erfassten im Jahr 2025 42,76 % der Marktgröße des saudi-arabischen Nutzfahrzeugmarkts, angetrieben durch ein nationales Netzwerk von 59 Logistikzentren mit einer Fläche von 100 Millionen m². Cross-Docking-Einrichtungen in der Nähe des Islamischen Hafens Dschidda und des König-Abdulaziz-Hafens integrieren automatisierte Sortierer, die Just-in-time-Lkw-Ankünfte erfordern, was die Nachfrage nach telematikausgestatteten Zugmaschinen erhöht. Öffentlicher Verkehr und Mobilität schreiten mit einem CAGR von 6,62 % voran, katalysiert durch die Zubringerstrategie der Riyadh Metro und kommunale Luftreinhalteziele. Bau und Bergbau liefern weiterhin stabile Basisvolumina durch schwere Kipper, während Ölfeld-Dienstleistungen sich in Mehrzweckbohrgeräte diversifizieren, die chemische Injektion und Bohrlochintervention ermöglichen.
Der saisonale Tourismus für den Hadsch führt bis zu 20 Millionen Besucher nach Mekka und Medina und erfordert Charterbus-Flotten mit Gepäckabteilen und Klimaanlagen für hohe Umgebungstemperaturen, was die Anwendungskategorie öffentlicher Verkehr jeden Sommer erweitert. E-Tailer führen Mikro-Fulfillment-Knoten in Einkaufszentren ein und erzeugen Pendelverkehr für 5-Tonnen-Trockenbox-Lastkraftwagen. Bergbaukonsortien erteilen langfristige Leasingaufträge für Chassis mit Ferndiagnosefähigkeit, da die Interventionskosten in der Wüste 50.000 USD pro Vorfall übersteigen können. Diese vielfältigen Anforderungen erhalten ein diversifiziertes Anwendungsprofil aufrecht, das den saudi-arabischen Nutzfahrzeugmarkt gegen Einbrüche in einzelnen Sektoren immunisiert.
Nach Tonnageklasse:
Leichte Fahrzeuge führen, schwere Fahrzeuge beschleunigenLeichte Nutzfahrzeuge bis 3,5 Tonnen beanspruchten im Jahr 2025 41,12 % des Marktanteils am saudi-arabischen Nutzfahrzeugmarkt, was mit der städtischen Paketzustellungsdichte und Parkplatzbeschränkungen übereinstimmt. Sie dominieren Kurier-, Pharmazeutika- und Bäckereitouren unter 150 km. Schwere Fahrzeuge über 16 Tonnen verzeichnen mit einem CAGR von 7,86 % das schnellste Wachstum, angetrieben durch Materialtransporte für Gigaprojekte und den Massentransport von Mineralien zu Golfhäfen. Mittelschwere Lastkraftwagen füllen regionale Liefernischen, insbesondere für schnelldrehende Konsumgüter und Baumaterialien, die zwischen Sekundärstädten transportiert werden.
Der Straßenausbau überschreitet im Zeitraum 2024–2025 3.500 km und ermöglicht Dreiachsantrieb-Zugmaschinenkonfigurationen bis zu 85 Tonnen Gesamtgewicht ohne Achsbelastungsstrafen. Schwerlasttransportgenehmigungen beinhalten nun die Validierung digitaler Tachographen, was die Nachfrage nach werkseitig installierten Systemen lenkt. Kunden im Leichtfahrzeugsegment konzentrieren sich auf Nutzlast-zu-Gesamtgewicht-Verhältnisse und Fahrkomfortmerkmale, um die Saudisierungsrekrutierung zu unterstützen. Infolgedessen kalibrieren Aufbauunternehmen Fahrgestellbewertungen und Radstandoptionen neu, um sie an aufkommende Normen der Verkehrsbehörden anzupassen, was eine differenzierte Tonnagelandschaft im saudi-arabischen Nutzfahrzeugmarkt festigt.
Geografische Analyse
Die Westregion, verankert durch Dschidda und gestärkt durch den 500-Milliarden-USD-Tourismuskomplex am Roten Meer, hielt im Jahr 2025 35,86 % der Marktgröße des saudi-arabischen Nutzfahrzeugmarkts. Ihre Tiefwasserhäfen und Freizonenlager machen sie zum bevorzugten Einfuhrpunkt für importierte Chassis und Ersatzteile. Der Hafen von NEOM, der für vollständige Automatisierung und den Betrieb mit erneuerbaren Energien ausgelegt ist, soll inkrementelle Schwerlast- und Drayage-Nachfrage generieren, sobald der Containerbetrieb 2026 aufgenommen wird. Tourismusgetriebene Baumaßnahmen sowie laufende Aufwertungen religiöser Stätten sorgen für eine ganzjährige Geräteauslastung und veranlassen Flottenmanager, Lagerbestände vorzubestellen, anstatt sich auf Spot-Mietverträge zu verlassen.
Die nördliche und zentrale Region verzeichnet mit einem CAGR von 7,54 % bis 2031 das höchste Wachstum, da NEOMs 170 km lange Linearstadt, der König-Salman-Park in Riad und mehrere Binnenlogistikparks ihre Beschaffung intensivieren. In Riad ansässige Regierungsministerien vergeben gebündelte Aufträge, die Lieferketten-, Passagiershuttle- und Abfallentsorgungsfahrzeuge umfassen, und konsolidieren damit die Auftragsbücher für den saudi-arabischen Nutzfahrzeugmarkt. Der ausgeweitete Schienengüterverkehr zwischen der Hauptstadt und dem Roten Meer wird die Erstmeilen- und Letztmeilen-Lkw-Aktivität nach Inbetriebnahme steigern.
Die östlichen und südlichen Provinzen tragen ergänzende, aber wichtige Volumina bei. Die petrochemischen Cluster der Ostregion in Jubail und die Bergbauentwicklungen in Ras Al-Khair erfordern Tankfahrzeuge für korrosive Materialien, Hochtemperaturkipper und Mehrachsen-Flachbettfahrzeuge. Die südlichen Hochländer hingegen fördern Agrarwirtschaft und aufkeimenden Ökotourismus und erweitern die Nachfrage nach Kühlfahrzeugen, Minibussen und 4×4-Wartungsfahrzeugen, die für bergiges Gelände geeignet sind. Zusammengenommen schaffen diese Muster ein geografisch ausgewogenes Nachfrageprofil, das die langfristige Stabilität des saudi-arabischen Nutzfahrzeugmarkts untermauert.
Wettbewerbslandschaft
Der Wettbewerb ist moderat, wobei globale Erstausrüster – Isuzu, Hino, Daimler Truck, Volvo und Tata – neben chinesischen Neueinsteigern wie Foton und staatlich verbundenen Entwicklern wie Lucids Elektrofahrzeugeinheit tätig sind. Lokalisierungsanforderungen treiben Montagewerke in Dammam, Dschidda und der König-Abdullah-Wirtschaftsstadt an und heben die gesamte installierte Kapazität im Jahr 2025 auf über 30.000 Einheiten pro Jahr. Partnerschaften mit lokalen Distributoren – Electromin-Quantron für elektrische Schwerlastkraftwagen und FAMCO-Ashok Leyland für Busse – veranschaulichen eine Hinwendung zu technologiereichen Angeboten. Telematik, Over-the-Air-Software-Updates und autonomiebereite Sensorsysteme entwickeln sich zu Mindestanforderungen bei Flottenausschreibungen, die durch Wasl-Compliance geregelt werden.
Traditionelle Erstausrüster sichern sich ab, indem sie Nachrüst-Telematikpakete und erweiterte Garantien anbieten, um Bestandsflotten in ihren Servicenetzwerken zu halten. Neueinsteiger konzentrieren sich auf Gesamtbetriebskostenberechnungen auf Basis von Echtzeit-Daten und bündeln häufig Lastkraftwagen, Ladegeräte und Energieverträge in mehrjährigen Leasingstrukturen. Die saudi-arabische Nutzfahrzeugbranche erlebt daher eine Verschmelzung von Hardware- und digitalen Servicemodellen, die den Preiswettbewerb in Richtung Lebenszykluskosten-Kennzahlen statt Listenpreise verschiebt.
Die staatliche Beschaffung bevorzugt weiterhin bewährte Marktführer für unternehmenskritische Aufgaben, aber umweltfreundlichere Technologien schaffen eine Öffnung für Nischenhersteller, die sich auf batterieelektrische, Wasserstoff- oder LNG-Antriebsstränge spezialisieren. Wenn sich die Halbleiterversorgung normalisiert und lokale Batteriefabriken in Betrieb gehen, könnten Späteinsteiger Marktanteile gewinnen, indem sie Lieferzeiten um Monate verkürzen – was die Wettbewerbsdynamik des saudi-arabischen Nutzfahrzeugmarkts weiter verstärkt.
Marktführer der saudi-arabischen Nutzfahrzeugbranche
-
Isuzu Motors Saudi Arabia
-
Hino Motors (Toyota)
-
Daimler Truck AG (Mercedes-Benz Trucks)
-
Volvo Trucks
-
Scania AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Nutzfahrzeugmarkt Unternehmen in diesem Bericht
- Isuzu Motors Saudi Arabia
- Hino Motors (Toyota)
- Daimler Truck AG (Mercedes-Benz Trucks)
- Volvo Trucks
- Scania AB
- MAN Truck & Bus
- Tata Motors
- Ashok Leyland
- Iveco Group
- PACCAR Inc (DAF)
- Hyundai Motor Company
- Mitsubishi Fuso Truck & Bus
Neueste Industrielle Entwicklungen in Saudi-Arabien Nutzfahrzeugmarkt
- Juli 2025: Foton unterzeichnete ein Memorandum of Understanding mit Petromin, dem Investitionsministerium und dem Nationalen Zentrum für industrielle Entwicklung zur Bewertung eines Nutzfahrzeugwerks für mehrere Segmente in Saudi-Arabien.
- Januar 2025: Isuzu stellte seinen schweren Lastkraftwagen der S&E-Serie in Riad vor und betonte regionsspezifische Kühlung und Langlebigkeit.
- November 2024: Tata Motors führte den Prima 4440.S AMT-Sattelzug in Saudi-Arabien ein und markierte damit sein erstes automatisiertes Schaltgetriebeangebot im Königreich.
- Juni 2024: FAMCO KSA schloss eine Distributionsallianz mit Ashok Leyland, um die Bus- und Lastkraftwagendurchdringung in Saudi-Arabien zu vertiefen.
Berichtsumfang des saudi-arabischen Nutzfahrzeugmarkts
Segmentierungsübersicht
| Busse |
| Mittelschwere und schwere Nutzfahrzeuge |
| Leichte Nutzfahrzeuge (Pick-up-Trucks) |
| Leichte Nutzfahrzeuge (Transporter) |
| Hybrid- und Elektrofahrzeuge |
| Verbrennungsmotor |
| Logistik und Distribution |
| Bau und Bergbau |
| Öffentlicher Verkehr und Mobilität |
| Ölfeld-Dienstleistungen |
| Leicht (unter 3,5 t) |
| Mittel (3,6–16 t) |
| Schwer (über 16 t) |
| Nördliche und zentrale Region |
| Westliche Region |
| Östliche Region |
| Südliche Region |
| Nach Fahrzeugaufbautyp | Busse |
| Mittelschwere und schwere Nutzfahrzeuge | |
| Leichte Nutzfahrzeuge (Pick-up-Trucks) | |
| Leichte Nutzfahrzeuge (Transporter) | |
| Nach Antriebsart | Hybrid- und Elektrofahrzeuge |
| Verbrennungsmotor | |
| Nach Anwendung | Logistik und Distribution |
| Bau und Bergbau | |
| Öffentlicher Verkehr und Mobilität | |
| Ölfeld-Dienstleistungen | |
| Nach Tonnageklasse | Leicht (unter 3,5 t) |
| Mittel (3,6–16 t) | |
| Schwer (über 16 t) | |
| Nach Region | Nördliche und zentrale Region |
| Westliche Region | |
| Östliche Region | |
| Südliche Region |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der saudi-arabische Nutzfahrzeugmarkt derzeit?
Die Marktgröße des saudi-arabischen Nutzfahrzeugmarkts beträgt im Jahr 2026 7,67 Milliarden USD, mit Prognosen, die bis 2031 auf 10,26 Milliarden USD bei einem CAGR von 5,98 % hindeuten.
Welches Segment hält den größten Marktanteil am saudi-arabischen Nutzfahrzeugmarkt?
Leichte Nutzfahrzeuge (Pick-up-Trucks) führen und machen 2025 40,97 % des Umsatzes aus, aufgrund ihrer Vielseitigkeit im Bau- und städtischen Lieferbereich.
Wie schnell wachsen elektrische und hybride Nutzfahrzeuge in Saudi-Arabien?
Hybrid- und batterieelektrische Modelle sollen bis 2031 mit einem CAGR von 8,49 % wachsen, angetrieben durch Infrastrukturinvestitionen und Mandate für saubere Mobilität.
Welche Region verzeichnet das schnellste Wachstum bei der Nutzfahrzeugnachfrage?
Die nördliche und zentrale Region, angetrieben durch NEOM und Infrastrukturprojekte in Riad, verzeichnet mit einem CAGR von 7,54 % bis 2031 das höchste Wachstum.