
Straßenverkehrssicherheitsmarkt Größe und Anteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
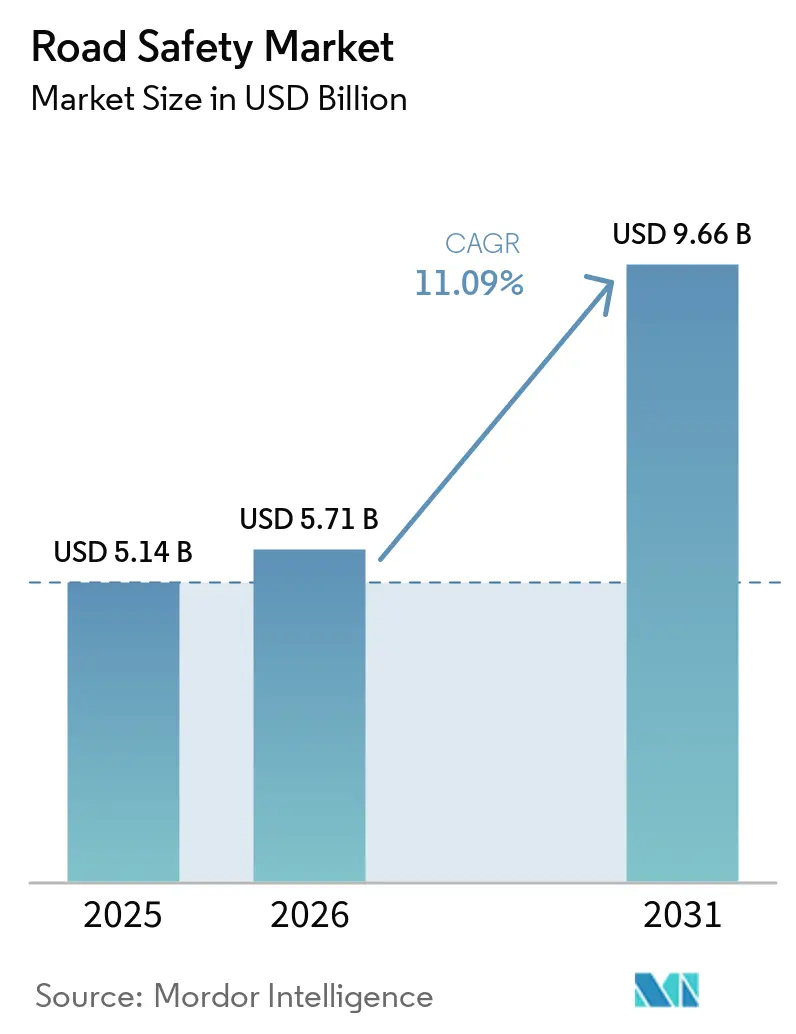
| Marktgröße (2026) | 5.71 Milliarden US-Dollar |
| Marktgröße (2031) | 9.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.09 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Straßenverkehrssicherheitsmarkt Analyse von Mordor Intelligence
Der Straßenverkehrssicherheitsmarkt wird voraussichtlich von 5,14 Milliarden USD im Jahr 2025 auf 5,71 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 11,09 % über den Zeitraum 2026–2031 9,66 Milliarden USD erreichen. Investitionen im Zusammenhang mit der EU-Verordnung 2019/2144, Vision-Zero-Programmen in den Vereinigten Staaten und staatlich geförderten ITS-Fonds in Asien haben synchronisierte Nachfragezyklen in den Bereichen Hardware, Software und Dienstleistungen geschaffen. Rotlicht- und Geschwindigkeitskontroll-Upgrades bleiben das Umsatzrückgrat, doch korridorbasiertes Monitoring, KI-Analysen und V2X-Integration definieren Beschaffungsspezifikationen neu. Die leistungsbasierten Verträge Nordamerikas und die datenschutzzentrierten Architekturen Europas prägen die Lieferantenstrategien, während Smart-City-Projekte im Nahen Osten und Korridormodernisierungen in Afrika die geografisch adressierbare Basis erweitern. Vor diesem Hintergrund wandeln sich Hardware-Aktualisierungen zu Datendienst-Annuitäten und verlagern den Wettbewerbsvorteil hin zu Lieferanten, die Analyse- und Compliance-Module in bereitgestellte Anlagen einbetten können.
Wichtigste Erkenntnisse des Berichts
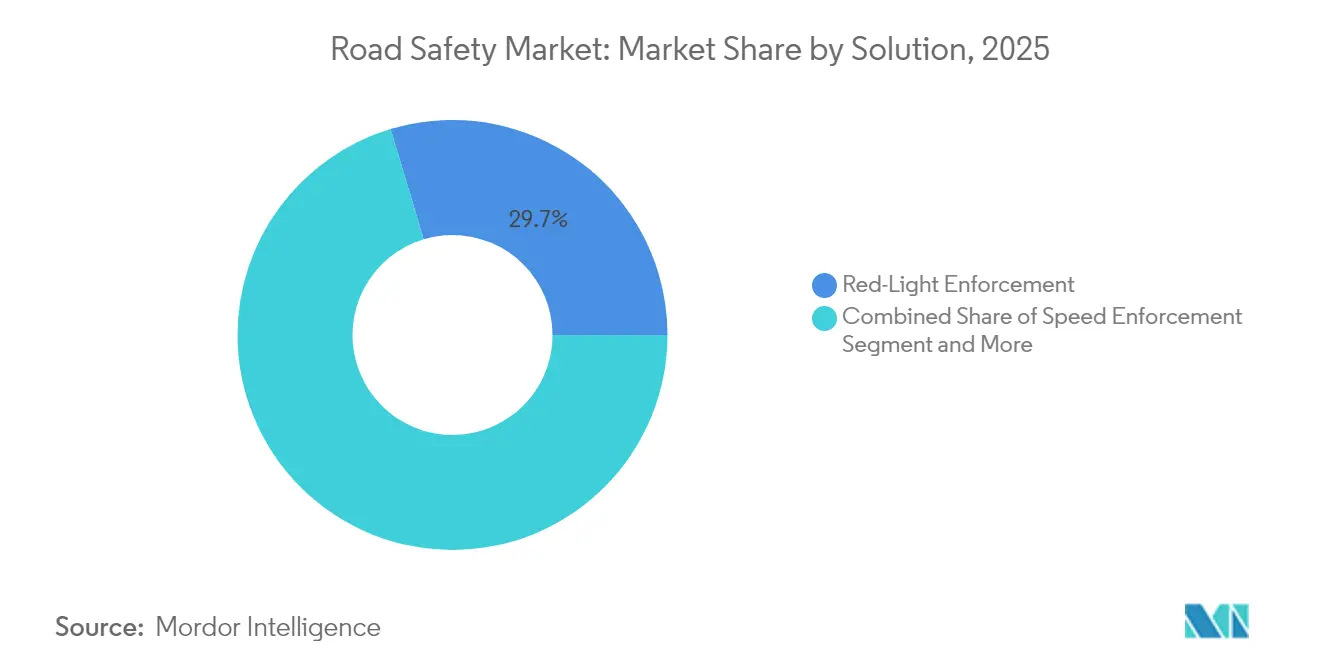
- Nach Lösung wächst die Strecken-/Durchschnittsgeschwindigkeitskontrolle bis 2031 mit einem CAGR von 12,35 %; Rotlichtsysteme hielten 2025 einen Marktanteil von 29,65 % im Markt für Straßenverkehrssicherheit.
- Nach Komponente wird Software voraussichtlich mit einem CAGR von 10,8 % im Zeitraum 2026–2031 wachsen, während Hardware 2025 noch 54,85 % der Marktgröße für Straßenverkehrssicherheit ausmachte.
- Nach Durchsetzungstyp trugen stationäre Installationen 2025 mit 61,35 % zur Marktgröße für Straßenverkehrssicherheit bei; mobile/fahrzeuggebundene Plattformen wachsen mit einem CAGR von 12,1 %.
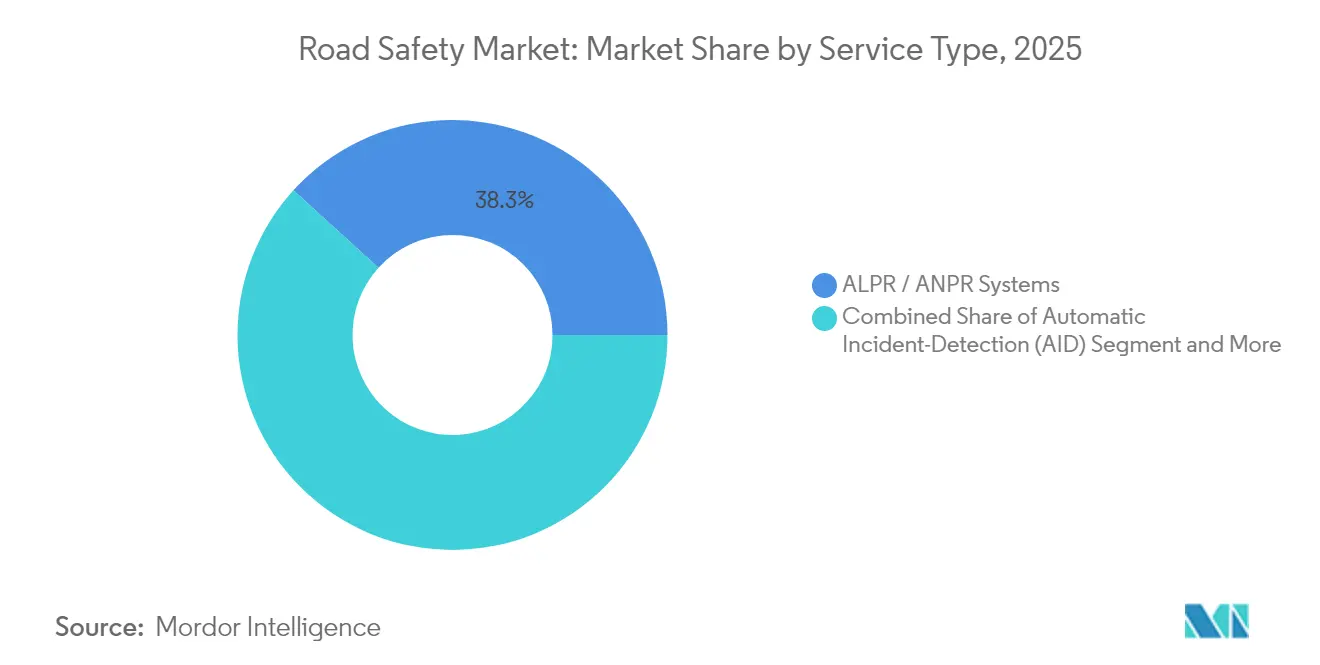
- Nach Systemtyp entfielen auf ALPR/ANPR-Lösungen 2025 ein Marktanteil von 38,25 % im Markt für Straßenverkehrssicherheit; die automatische Vorfallserkennung führt das Wachstum mit einem CAGR von 12,75 % an.
- Nach Endnutzer entfielen auf kommunale und städtische Straßenbehörden 45,85 % der Ausgaben im Jahr 2025; gewerbliche Flotten verzeichnen einen CAGR von 12,6 %.
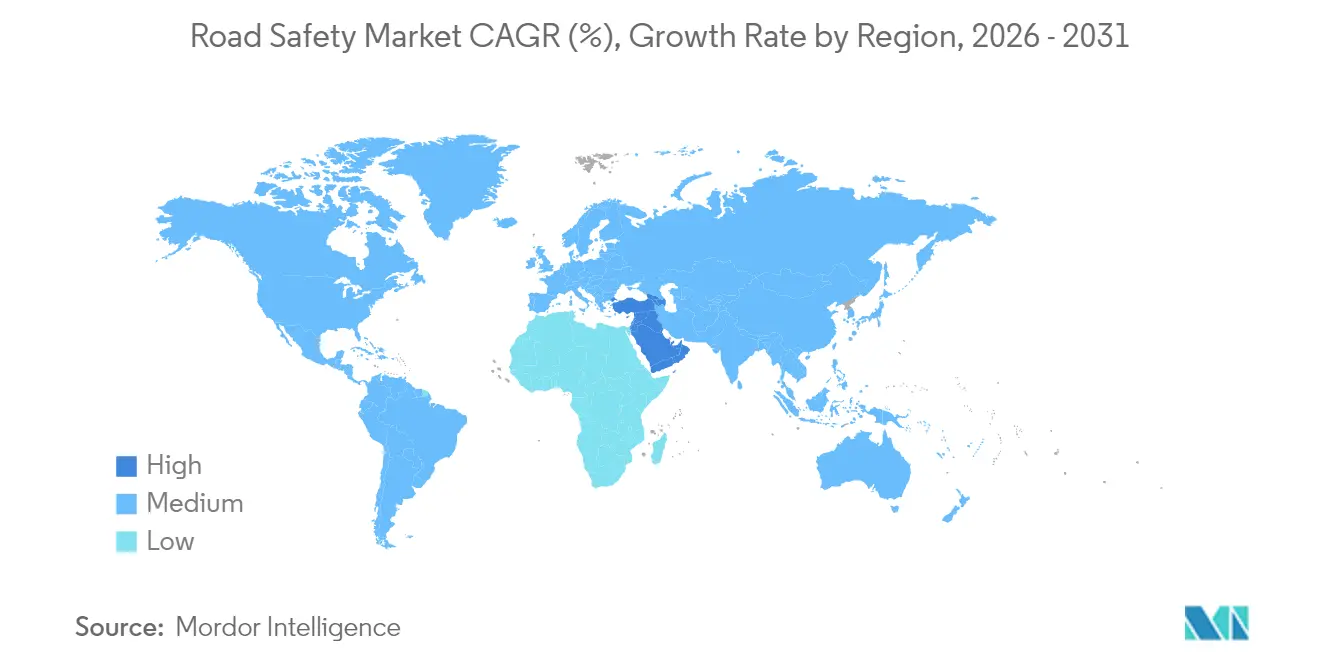
- Nach Geografie erwirtschaftete Nordamerika 2025 einen Umsatzanteil von 38,55 %, während der Nahe Osten und Afrika eine CAGR-Prognose von 12,3 % aufweisen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Treiber-Wirkungsanalyse*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| EU-Pflichtvorschriften für Überwachungskameras bis 2030 treiben Geräteaktualisierungen voran | +2.1% | Europa, Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Vision-Zero-Pläne fördern US-amerikanische Budgets für Geschwindigkeitsmanagement | +1.8% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Chinesischer ITS-Upgradefonds beschleunigt den ANPR-Rollout | +1.6% | China | Mittelfristig (2–4 Jahre) |
| Indiens Bharatmala-II-Autobahnverkehrssicherheitskorridore | +1.4% | Indien | Langfristig (≥ 4 Jahre) |
| Smart-City-Megaprojekte setzen auf KI-gestützte Straßenverkehrssicherheitsanalysen | +1.2% | Schwerpunkt Naher Osten | Mittelfristig (2–4 Jahre) |
| Versicherungs-Telematik-Partnerschaften fördern Videoanalysen | +0.9% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-Pflichtvorschriften für Überwachungskameras bis 2030 treiben Geräteaktualisierungen voran
Verpflichtende erweiterte Sicherheitsvorschriften, die ab Juli 2024 in Kraft getreten sind, haben europäische Kommunen gezwungen, veraltete Kameras zu modernisieren und sie mit intelligenten Geschwindigkeitsassistenzsystemen und Notbremsanlagen zu verbinden. Der KI-gestützte Rollout des Verkehrssteuerungssystems in Prag durch Yunex Traffic zeigt, wie Überwachungsanlagen in plattformbasierte, prädiktive Ökosysteme überführt werden.[1] Grenzüberschreitende Lieferanten haben sich auf EU-konforme Firmware standardisiert und ähnliche Aktualisierungsprogramme in Exportmärkte übertragen. Vertragsstrukturen verlagern sich von einmaligen Hardwareverkäufen hin zu 7- bis 10-jährigen Managed-Service-Vereinbarungen, die Analyseabonnements und Cybersicherheitsaktualisierungen sichern.
Vision-Zero-Pläne fördern US-amerikanische Budgets für Geschwindigkeitsmanagement
Das Förderprogramm „Safe Streets and Roads for All” im Wert von 5 Milliarden USD und Technologieförderungen von 96 Millionen USD für fortschrittliche Technologien haben städtische Budgets von reaktiven Bußgeldmodellen auf datengestütztes Geschwindigkeitsmanagement umgelenkt. [2] Oakland, San Francisco und New York City haben mit Verra Mobility Schlüsselfertigprogramme für Geschwindigkeitsverkehrssicherheit abgeschlossen und dabei Leistungsklauseln festgelegt, die an Kennzahlen zur Unfallreduzierung geknüpft sind. Dieses Modell mit garantierten Ergebnissen setzt für Anbieter Anreize, KI-Analysen, Sensorkalibrierung und Cloud-basiertes Beweismittelmanagement in einem einzigen Dienstleistungspaket zu bündeln.
Chinesischer ITS-Upgradefonds beschleunigt den ANPR-Rollout
Pekings koordinierte Finanzierung für V2X und ANPR zielt darauf ab, bis 2034 jährlich 30 Millionen vernetzte Fahrzeuge hinzuzufügen und so ein Laboratorium für prädiktive Verkehrsverstoßprävention zu schaffen. Die Stückkosten sinken, da die Inlandsproduktion skaliert, was die globalen Hardwarepreise drückt und chinesische Protokollstandards exportiert. Hikvision und Dahua bieten nun wettbewerbsfähig bei lateinamerikanischen und afrikanischen Ausschreibungen mit, bei denen historisch gesehen europäische Marken Standard waren.
Indiens Bharatmala-II-Autobahnverkehrssicherheitskorridore
Bharatmala II integriert KI-Monitoring in den Neubau von Autobahnen, was durch Bengalurus adaptives Steuerungsnetz an 165 Kreuzungen belegt wird.[3] Die Einbettung von Sicherheitssensoren in der Planungsphase verkürzt Amortisationszyklen und schafft planbare Upgradezyklen, die auf die Lebensdauer des Fahrbahnbelags abgestimmt sind. Anbieter, die städtische Smart-City-Module mit nationalen Korridorprojekten integrieren können, stärken ihre bereichsübergreifende Glaubwürdigkeit.
Hemmnisse-Wirkungsanalyse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| DSGVO- und CCPA-Datenspeicherbeschränkungen für Überwachungskameras | -1.5% | Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für KI-Multisensorsysteme in einkommensschwachen und mittleren Ländern | -1.1% | Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Rechtliche Anfechtungen automatisierter Geschwindigkeitsüberwachung | -0.8% | Vereinigte Staaten, Ausstrahlungseffekte auf Europa | Mittelfristig (2–4 Jahre) |
| Cyber-Anfälligkeit von straßenseitigen IoT-Sensoren | -0.6% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
DSGVO- und CCPA-Datenspeicherbeschränkungen für Überwachungskameras
Metas Bußgeld von 1,2 Milliarden EUR (1,296 Milliarden USD) im Jahr 2025 hat die regulatorische Bereitschaft unterstrichen, Nichteinhaltung zu sanktionieren. Betreiber im Bereich Straßenverkehrssicherheit müssen nun lokale Verarbeitungsknoten aufbauen, grenzüberschreitende Beweismittelspeicherung vermeiden und Löschroutinen automatisieren, die mitunter im Widerspruch zu Beweiskettenvorgaben stehen. Der Compliance-Aufwand verschiebt das Spielfeld zugunsten multinationaler Unternehmen mit eigenen Rechts-, Sicherheits- und DevSecOps-Ressourcen.
Hohe Investitionskosten für KI-Multisensorsysteme in einkommensschwachen und mittleren Ländern
Investitionen auf Kreuzungsebene von 50.000–100.000 USD übersteigen die Steuereinnahmen vieler aufstrebender Kommunen. Konzessionäre Finanzierungen und Einnahmeteilungsmodelle existieren, verlängern jedoch die Beschaffungszyklen und verzögern Sicherheitsvorteile. Anbieter, die modulare, upgradefähige Bausätze anbieten, können latente Nachfrage erschließen, ohne die Prognosegenauigkeit zu beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lösung:
Korridormonitoring beschleunigt VerkehrssicherheitsergebnisseRotlichtsysteme behielten 2025 einen Straßenverkehrssicherheitsmarktanteil von 29,65 %, was zeigt, dass der Kreuzungsschutz für kommunale Sicherheitsstrategien grundlegend bleibt. Der korridorbasierte Ansatz hat die Strecken-/Durchschnittsgeschwindigkeitskontrolle jedoch auf eine CAGR von 12,35 % gehoben und belegt, dass die kontinuierliche Modulation des Fahrerverhaltens punktspezifische Abschreckung übertrifft. Dieser Schwung wird durch nationale Studien zu Geschwindigkeitsschäden gestützt, die in Vision-Zero-Dashboards in den Vereinigten Staaten und Geschwindigkeitskameranetzwerke in Frankreich einfließen. Die an das Korridormonitoring geknüpfte Straßenverkehrssicherheitsmarktgröße wird voraussichtlich schneller expandieren als traditionelle Kreuzungsprogramme, was Lieferanten dazu bewegt, Radar-, Lidar- und ALPR-Systeme über zusammenhängende Streckenabschnitte hinweg zu bündeln.
Der Wandel von reaktivem Bußgeldsystem zu proaktiver Analytik verändert die Erlösmechanismen grundlegend. Behörden bewerten Bieter nun anhand von Unfallreduzierungsprognosen und fordern konfigurierbare KI-Modelle, die sich an sich ändernde Verkehrsmuster anpassen. Anbieter, die Verstößs-, Stau- und Grüne-Welle-Kennzahlen in einheitliche Dashboards integrieren können, sichern sich höhere Wiederkehrgebühren und längere Supportverträge und mindern damit die Abhängigkeit von einmaligen Hardwaremargensummen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Komponente:
Software-Intelligenz transformiert den AnlagenwertHardware dominierte 2025 noch mit 54,85 % der Straßenverkehrssicherheitsmarktgröße aufgrund der Beschaffungszyklen für Kameras, Radar und Sensoren. Die CAGR von 10,8 % bei Software signalisiert jedoch, dass analytische Schichten – nicht Stahl und Silizium – nun den Wettbewerbsvorteil bestimmen. Cloud-native Module ermöglichen Echtzeit-Edge-Processing, Videoredaktion gemäß DSGVO und Flottenbetreiber-APIs, sodass Städte schnell reagieren können, wenn sich Förderbedingungen ändern. ISS's IntelliSection integriert Computer-Vision-Algorithmen, die Kreuzungskonflikte priorisieren und optimale Phasenabfolgen empfehlen, ohne Tiefbaumaßnahmen zu erfordern.
Dienstleistungsumsätze, verankert durch 24×7-Überwachung und KPI-Compliance-Berichterstattung, steigen stetig, da Behörden die Wartung auslagern, um Personalkosten zu begrenzen. Dieser Dienstleistungspfad erodiert traditionelle Pay-per-Verstoß-Abhängigkeiten und steigert die Bewertungsmultiplikatoren der installierten Basis bei M&A-Due-Diligence-Prüfungen.
Nach Durchsetzungstyp:
Mobile Vielseitigkeit erschließt FlottennnachfrageStationäre Kabinette machten 2025 61,35 % des Bereitstellungswerts aus, aber flottenintegrierte mobile Plattformen verzeichnen eine CAGR von 12,1 %, was den Versicherungs-Telematik-Treiber widerspiegelt. In Polizeifahrzeugen oder Nutzfahrzeugen eingebettete mobile Einheiten erweitern die Überwachungsreichweite ohne kostspielige Tiefbauarbeiten, und KI-Objekterkennung macht Bedienentscheidungen überflüssig. Tragbare Stativbausätze bleiben der Einstiegspunkt für kleine Gemeinden und Baustellen-Projekte, wo permanente Installationen keinen ROI erzielen.
Gewerbliche Flotten erzielen ROI durch niedrigere Versicherungsselbstbehalte und geringeres Prozessrisiko. Verra Mobilitys fahrzeuggebundenes Durchsetzungspaket veranschaulicht, wie OEM-agnostische Sensoren und Cloud-Analysen den Installationsaufwand reduzieren und die Beschaffung in Richtung Abonnementmodelle lenken.
Nach Systemtyp:
KI-Erkennung verbessert die SituationswahrnehmungALPR/ANPR-Plattformen hielten 2025 einen Straßenverkehrssicherheitsmarktanteil von 38,25 % und bestätigten damit die Kennzeichenerkennung als ausgereifte Basis für Mauterhebung und Strafverfolgung. Die KI-gesteuerte Vorfallserkennung skaliert jedoch mit einer CAGR von 12,75 %, da Behörden Computer Vision einsetzen, um Unfälle zu verhindern und dynamische Fahrstreifensteuerung auszulösen. Der Rollout von Currux Vision in San José übertraf Altsysteme durch eine Verstoßerkennungsgenauigkeit von über 90 % und Echtzeit-Benachrichtigung.
Variable Nachrichtenschilder und Kreuzungssicherheitskameras werden zunehmend mit KI-Modulen integriert, die Warnmeldungen in Verkehrsmanagementzentralen einspeisen und Durchsetzung mit Flussoptimierung verknüpfen. Anbieter, die sowohl mit Computer-Vision-Pipelines als auch mit sicheren V2X-Protokollen vertraut sind, gewinnen einen verteidigungsfähigen Vorteil, da sich Standards konsolidieren.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Übernahme durch den Privatsektor verändert VertriebskanäleKommunale und städtische Straßenbehörden machten 2025 45,85 % der Ausgaben aus, aber kommerzielle Flottenunternehmen verzeichnen bis 2031 eine CAGR von 12,6 %. Haftungsscheue Betreiber installieren Fahrerüberwachungskameras und Frontkollisionssensoren, um Prämienvergünstigungen zu erzielen und Risiken aus existenzbedrohenden Gerichtsurteilen zu mindern. Nationale Straßenbehörden stellen Kapital für Korridorprogramme bereit, die mit Maut- und Wiegeeinrichtungen synchronisiert sind, während Mautstraßenkonzessionäre die Strafverfolgung in die Einnahmemanagementsarchitektur integrieren, um die Investorenrenditen zu verbessern.
Anbieter-Roadmaps umfassen zunehmend unternehmenstaugliche APIs und einheitliche Anlagen-Dashboards, die es Flottenmanagern ermöglichen, Compliance-Daten mit Logistikplattformen abzugleichen. Die daraus resultierende Kundenbindung fördert mehrjährige Lizenzverpflichtungen und wandelt einmalige Hardwaregeschäfte in wiederkehrende jährliche Wiederkehrerlöse (ARR) um.
Geografische Analyse
Markt für Straßenverkehrssicherheit in Nordamerika
Nordamerika erwirtschaftete 38,55 % des Umsatzes im Jahr 2025, gestützt durch Vision-Zero-Mandate und Bundes-V2X-Fördermittel im Wert von 60 Millionen USD für Highways in Arizona, Texas und Utah. Die Region bevorzugt weiterhin ergebnisbasierte Beschaffungsverfahren, was Anbieter dazu zwingt, Leistungsgarantien zu übernehmen und kontinuierliche Verbesserungsklauseln in Servicevereinbarungen zu verankern. Die auf ITS ausgerichtete Infrastrukturbank Kanadas und Mexikos Ziele zur Modernisierung des Fernstraßennetzes erweitern die adressierbare Nachfrage, wobei NAFTA-weite Interoperabilitätsanforderungen die Harmonisierung von Standards vorantreiben.
Markt für Straßenverkehrssicherheit in Europa
Europas Entwicklung bleibt stabil, da die Verordnung 2019/2144 synchronisierte Erneuerungszyklen koordiniert. Datenschutz- und Cybersicherheitsrichtlinien sind streng, schaffen jedoch gleichzeitig exportfähige Compliance-Rahmenwerke, die von Asien und Lateinamerika übernommen werden. Die Konsolidierung beschleunigt sich; SWARCOs Übernahme der Elmore Group und das Lacroix-Angebot vertiefen die vertikale Integration der Lieferkette und erweitern die Software-Stacks. Osteuropa profitiert von EU-finanzierten Smart-Mobility-Korridoren, die den adressierbaren Gesamtmarkt ausweiten, ohne einen entsprechenden Anstieg des Wettbewerbsdrucks zu verursachen.
Markt für Straßenverkehrssicherheit im Nahen Osten und Afrika
Der Nahe Osten und Afrika verzeichnen mit 12,3 % die weltweit höchste jährliche Wachstumsrate. Saudi-Arabiens NEOM-Konzept und der ITS-Masterplan der VAE rollen Smart-City-Infrastruktur aus, die nicht durch veraltete Anlagen eingeschränkt wird, und ermöglichen es KI-nativen Plattformen, ältere Systeme zu überspringen. Sicherheitskorridore der Afrikanischen Union – wie Kenias Aktionsplan für Straßenverkehrssicherheit – ziehen Mischfinanzierungspakete an, die die Staatsverschuldung reduzieren und für mittelgroße Anbieter planbare Auftragspipelines schaffen.
Regulatorisches Umfeld
Die Nachfrage nach Verkehrssicherheitstechnologien wird durch divergierende Compliance-Modelle und sich schnell weiterentwickelnde Regelwerke für automatisiertes Fahren geprägt. In Europa setzt sich der EU-Typgenehmigungsrahmen weiterhin in Anforderungen an die straßenseitige Durchsetzung und Beweismittelverwaltung fort, wobei die Durchführungsverordnung (EU) 2026/481 der Kommission (März 2026) technische Verfahren für die Typgenehmigung automatisierter Fahrsysteme in vollautomatisierten Fahrzeugen präzisiert und die breitere Angleichung an vernetzte, datenreiche Sicherheitsarchitekturen unterstützt.
In den Vereinigten Staaten kombiniert die Compliance die Selbstzertifizierung der Hersteller gemäß FMVSS mit Modernisierungsbemühungen, da die NHTSA und das US-Verkehrsministerium Aktualisierungen vorantreiben, um autonome Fahrzeugbetriebe und Fahrzeuge ohne herkömmliche manuelle Steuerungen zu berücksichtigen. Auf globaler Ebene fügt die Arbeit der UNECE GRVA an einem Entwurf für eine globale technische Regelung (Global Technical Regulation) für ADS (in Vorbereitung für eine mögliche Überprüfung im Jahr 2026) eine weitere Standardisierungsebene hinzu, die sich auf die V2X-Bereitschaft, Cybersicherheit und die Prüfbarkeit KI-gestützter Erkennungs- und Durchsetzungsabläufe auswirkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Verkehrssicherheit umfasst Erfassungshardware (Kameras, Radar, Lidar, VMS), Edge-Computing und Konnektivität, Kernsoftware (Videoanalyse, ALPR/ANPR, Vorfallerkennung, Fall- und Beweismittelmanagement) sowie Dienstleistungen (Design, Installation, Kalibrierung, Betrieb und langfristige Wartung). Die Beschaffung bündelt diese Ebenen zunehmend in Managed-Service-Konstrukten. Sensys Gatso positioniert Traffic Enforcement as a Service (TRaaS) und hat über Partner wie Engie Solutions Aufträge im öffentlichen Sektor gesichert, während Kapsch TrafficCom die Plattformintegration und Projektabwicklung über Regionen hinweg betont.
Vorgelagerte Abhängigkeiten umfassen die Versorgung mit Halbleitern und Optik, robuste Gehäuse und sichere Kommunikationskomponenten. Der Wert wird nachgelagert durch die Integration in Verkehrsleitzentralen und Behörden-IT-Stacks (Identität, Zahlungen, Entscheidungsfindung und Aufzeichnungen) realisiert. Arbeiten der OECD zur Resilienz von Lieferketten heben die Rolle digitaler Werkzeuge, elektronischer Transaktionsumgebungen und technischer Interoperabilität hervor, was mit Einsätzen im Bereich Verkehrssicherheit übereinstimmt, bei denen Interoperabilität zwischen mehreren Anbietern, lokale Verarbeitung und sicherer Datenaustausch die Lebenszykluskosten und Machbarkeit bestimmen, wenn von Pilotkorridoren auf netzwerkweite Programme skaliert wird.
Wettbewerbslandschaft
Marktkonzentration
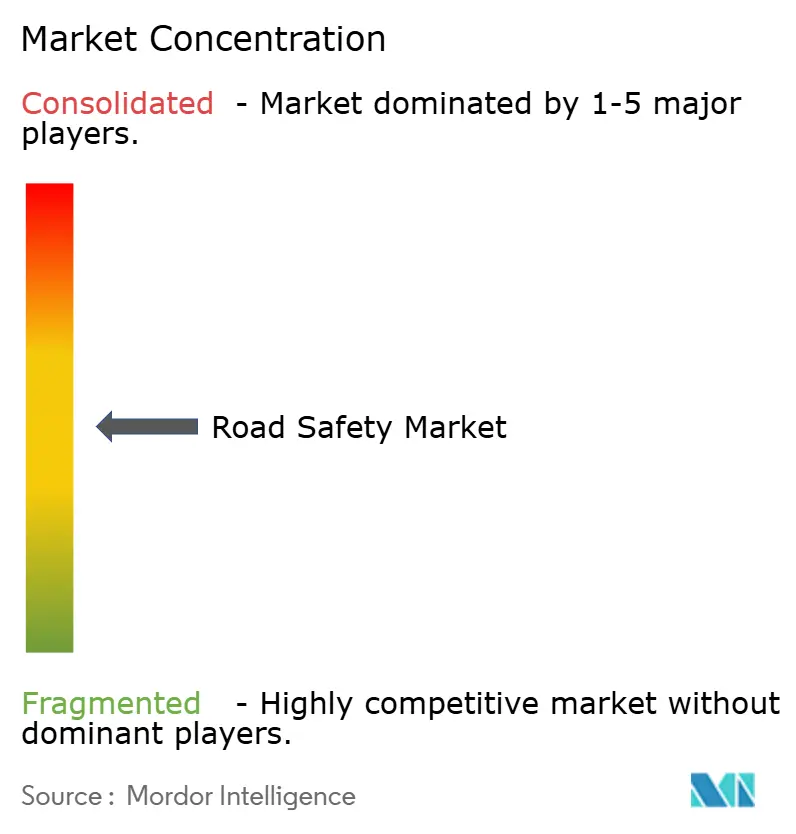
Die Straßenverkehrssicherheitsbranche ist mäßig fragmentiert. Kapsch TrafficCom erzielte einen Umsatz von 539 Millionen EUR (582,1 Millionen USD) und sicherte sich einen Hawaii-Tunnelvertrag über 1,4 Millionen USD und nutzt dabei die Referenzierbarkeit in Nordamerika. Jenoptik setzt auf Lidar-IP für hybride Lidar-Radar-Kameras, während Sensys Gatso über Managed-Service-Verträge auf Abonnementpreise setzt. SWARCOs anorganische Expansion – zehn Akquisitionen seit 2022 – schafft einen diversifizierten Verkehrstechnologie-Stack, der Controller, V2X-Radios und Analysen umfasst.
KI-native Herausforderer wie Currux Vision, Omnisight und Derq differenzieren sich durch Computer-Vision-Genauigkeit und Cloud-agnostische Bereitstellung. Die Partnerschaft von Thales mit Cubic zur Einführung von eSIM-Fahrzeugkonnektivität bringt Sicherheit auf Luftfahrtniveau in straßenseitige Bereiche. Etablierte Marktführer reagieren, indem sie KI-Module über interne Forschung und Entwicklung oder ergänzende Akquisitionen integrieren und Risikokapitalfonds gründen, um die Ökosystembeteiligung zu beschleunigen.
Straßenverkehrssicherheitsbranche Marktführer
-
Kapsch TrafficCom AG
-
Jenoptik AG
-
Sensys Gatso Group AB
-
SWARCO AG
-
Verra Mobility Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Straßenverkehrssicherheit Unternehmen in diesem Bericht
- Kapsch TrafficCom AG
- Jenoptik AG
- Sensys Gatso Group AB
- SWARCO AG
- Verra Mobility Corp.
- Redflex Holdings Ltd.
- FLIR Systems Inc.
- VITRONIC GmbH
- Motorola Solutions Inc.
- Thales Group
- Siemens Mobility
- Cubic Transportation Systems
- Information Engineering Group Inc.
- Clearview Intelligence Ltd.
- Conduent Business Services LLC
- Connected Wise LLC
- Dahua Technology Co. Ltd.
- Hikvision Digital Technology Co.
- Iteris Inc.
- Citilog SA
- AllGoVision Technologies Pvt Ltd.
- FRED Engineering
Lesen Sie die Analyse der Straßenverkehrssicherheit-Unternehmen
Marktchancen und Zukunftsaussichten
An der Schnittstelle zwischen Fahrzeugsicherheitsvorschriften und straßenseitigen Durchsetzungsplattformen entsteht ein Freiraum, da die Anforderungen an automatisiertes Fahren und fortschrittliche Fahrerassistenzsysteme präskriptiver werden. Der Schritt der EU zur Durchsetzung neuer fortschrittlicher Sicherheitsvorschriften, die am 7. Juli 2026 in Kraft treten (einschließlich Funktionen wie Notbremsung für ungeschützte Verkehrsteilnehmer und Warnungen bei Fahrerablenkung für Personenkraftwagen und Transporter), erhöht den Anreiz für Straßenbehörden und Anbieter, Durchsetzungs- und Verkehrsmanagementsysteme an reichhaltigere, häufigere Sicherheitssignale anzupassen, einschließlich Beweismittelabläufen, die den gemischten Verkehr aus herkömmlichen und zunehmend automatisierten Fahrzeugen unterstützen können.
Ein weiterer Chancenbereich betrifft compliancefähige, auf Datenschutz und Cybersicherheit ausgerichtete Architekturen, die operative Reibungsverluste unter verschärfter Datenverwaltung reduzieren, insbesondere bei Kamera- und ALPR/ANPR-Einsätzen. Daneben beschleunigt die Regulierungsagenda 2026 des US-Verkehrsministeriums die Rechtsetzung für autonome Fahrzeuge und die FMVSS-Modernisierung, während die Bemühungen der UNECE GRVA um eine globale technische Regelung für ADS die Nachfrage nach interoperablem V2X, sicherer Zertifizierung und prüfungsfähiger Analytik unterstützen. Anbieter, die Edge-Verarbeitung, richtlinienbasierte Datenaufbewahrung und Plattformintegrationen in mehrjährige Dienstleistungsverträge verpacken können, sind gut positioniert, um wiederkehrende Umsätze aufrechtzuerhalten, während Behörden von eigenständigen Hardware-Erneuerungen zu Korridor- und Netzwerkprogrammen übergehen.
Neueste Industrielle Entwicklungen in Markt für Straßenverkehrssicherheit
- Juni 2026: Kapsch TrafficCom AG gab einen Wartungs- und Modernisierungsvertrag über 2,975 Millionen EUR mit dreijähriger Laufzeit für Verkehrssysteme in León, Spanien, bekannt, einschließlich der Integration von Hardware in die EcoTrafiX-Plattform. Der Vertrag unterstützt Service- und Wartungsfähigkeiten und treibt gleichzeitig eine einheitliche Software-Basis über den gesamten installierten Bestand voran. Dies spiegelt die laufende Modernisierung der Durchsetzung in Spanien wider und den Vorstoß, Analytik- und Compliance-Module um eingesetzte Anlagen herum zu ergänzen.
- Juni 2026: Kapsch TrafficCom AG meldete drei neue videobasierte Mautprojekte in Neuseeland (Bay of Plenty, Takitimu North Link Stage 1 und Ō Mahurangi – Penlink), die zwischen November und Dezember 2025 vergeben wurden. Die Projekte erweitern die regionale Präsenz und diversifizieren projektbasierte Umsatzströme. Dies markiert einen Schritt bei der Expansion des Videomautgeschäfts im APAC-Raum und stärkt ein pipeline-getriebenes Wachstumsmodell.
- Mai 2026: Sensys Gatso Group AB gab einen Auftrag im Wert von über 25 Millionen SEK von einem GCC-Mitgliedstaat bekannt, um veraltete Verkehrsüberwachungsinfrastruktur durch Geschwindigkeits- und Rotlichtüberwachungssysteme zu ersetzen. Die Modernisierung stärkt die Präsenz im Bereich der Durchsetzung im Nahen Osten und beschleunigt den Übergang zu aktualisierten Durchsetzungsplattformen. Die Maßnahme steht im Einklang mit regionalen Modernisierungsbemühungen und einer verbesserten Rentabilität auf Anlagenebene.
Markt für Straßenverkehrssicherheit Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für Straßenverkehrssicherheit Lösungen und Dienstleistungen, die dazu beitragen, eine sicherere Straßennutzung auf Autobahnen und städtischen Straßen zu verhindern, zu erkennen und durchzusetzen, einschließlich Überwachungs-, Analyse- und durchsetzungsbezogener Systeme, die von öffentlichen Behörden und privaten Betreibern beschafft werden.
Ausschlüsse aus dem Umfang: Wir schließen allgemeine Straßenbau- und Instandhaltungsarbeiten aus, die kein direktes Sicherheitssystem oder Durchsetzungsziel aufweisen.
Segmentierungsübersicht
- Nach Lösung
- Rotlichtkontrolle
- Geschwindigkeitskontrolle
- Strecken-/Durchschnittsgeschwindigkeitskontrolle
- Busspurkontrolle
- Vorfallserkennung und -reaktion
- Nach Komponente
- Hardware
- Software
- Dienstleistungen
- Nach Durchsetzungstyp
- Stationäre Systeme
- Mobile/fahrzeuggebundene Systeme
- Tragbare/Stativsysteme
- Nach Systemtyp
- ALPR/ANPR-Systeme
- Automatische Vorfallserkennung (AID)
- Kreuzungssicherheitskameras
- Variable Nachrichten-/Warnschilder
- Nach Endnutzer
- Kommunale und städtische Straßenbehörden
- Nationale Straßenbehörden
- Strafverfolgungsbehörden und Polizeidienststellen
- Mautstraßen-/Konzessionsgesellschaften
- Gewerbliche Flottenunternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Rest von Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Rest von Asien-Pazifik
- Naher Osten und Afrika
- Naher Osten
- Golf-Kooperationsrat
- Türkei
- Israel
- Rest des Nahen Ostens
- Afrika
- Südafrika
- Nigeria
- Ägypten
- Rest von Afrika
- Naher Osten
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Desk-Research hilft uns, klare Grenzen dafür zu setzen, was gezählt und was ausgeschlossen wird, bevor die Zahlen erstellt werden. Wir beginnen mit öffentlich zugänglichen Signalen zur Straßenverkehrssicherheit, darunter Statistiken zu Verkehrstoten und Unfällen, gefahrene Fahrzeugkilometer und Indikatoren für Durchsetzungsprogramme, unter Verwendung von Referenzen wie NHTSA und FHWA in den USA sowie vergleichbarer Verkehrsministerien in anderen Ländern.
Zur Schätzung von Adoptions- und Ausgabenmustern prüfen wir auch Beschaffungs- und Budgetdaten wie öffentliche Ausschreibungen, Projektankündigungen und Sicherheitsprogrammpläne sowie Normen und Vorschriften, wo diese eindeutig Beschaffungszyklen antreiben (beispielsweise Vorschriften, die bestimmte Fahrzeugsicherheits- oder Infrastrukturüberwachungsfunktionen vorschreiben). Auf der Angebotsseite nutzen wir Unternehmensberichte, Investorenpräsentationen und seriöse Presseberichterstattung, um Produktmix und Umsatzexposition zu verstehen. Bei Bedarf unterstützen selektive kostenpflichtige Abonnements die finanzielle Unternehmensrecherche, Patentrecherchen und die Ausschreibungsverfolgung, um Lücken zu schließen und Zeiträume aufeinander abzustimmen. Die hier genannten Desk-Quellen sind illustrativ; weitere öffentliche Referenzen wurden ebenfalls verwendet, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Primärarbeit wird genutzt, um die Desk-Annahmen mit Personen zu testen, die Angebote, Implementierungen und Erneuerungszyklen in der Praxis erleben. Wir sprechen mit einer Mischung aus Lösungsanbietern, Komponentenlieferanten, Systemintegratoren, Straßenbetreibern und Käufern aus dem öffentlichen Sektor und gleichen die Antworten dann über APAC, EMEA und Amerika ab, sodass keine einzelne Region die Interpretation dominiert.
Diese Gespräche helfen uns zu bestätigen, was in Verträge gebündelt wird (Hardware, Software und Dienstleistungen), wie sich die Preisgestaltung mit den Volumina verändert und welche Adoptionshindernisse Implementierungen verlangsamen. Diese fundierten Erkenntnisse fließen dann wieder in die Modelleingaben ein.
Verteilung der Befragten in der primären Forschungsfeldarbeit
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 30 % | CXOs: 13 % | APAC: 37 % |
| Mittlere Ebene: 52 % | Funktions-/Einheitsleiter: 38 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 18 % | Manager: 49 % | Amerika: 27 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem nationale und regionale Nachfragepools anhand von Durchsetzungs- und Überwachungsausrollungen, dem Bedarf an Straßennetzabdeckung und der öffentlichen Ausgabenkapazität rekonstruiert und dann anhand eines typischen Systemmix und einer typischen Vertragsstruktur in Marktwerte übersetzt werden. Nachdem diese erste Einschätzung gebildet wurde, wird sie durch selektive Bottom-up-Prüfungen bestätigt, wie z. B. Stichproben von Vertragswerten aus Ausschreibungen, Prüfungen der Umsatzexposition von Lieferanten aus Unternehmensberichten und vereinfachte Berechnungen des durchschnittlichen Verkaufspreises multipliziert mit dem Implementierungsvolumen für wichtige Systemtypen.
Einige Eingaben, die für die Straßenverkehrssicherheit besonders wichtig sind, umfassen das Tempo der Kamera- und Sensorimplementierungen, Erneuerungszyklen für Software und Wartung, die Intensität von Ticketing- und Compliance-Programmen, den Start von Smart-Corridor- und ITS-Projekten sowie politisch gesteuerte Beschaffungszeitpläne in Ländern mit hohen Ausgaben. Wo die Datenlage für kleinere Märkte dünner ist, verwenden wir Proxy-Indikatoren wie Straßenlänge, Urbanisierung und bekannte Programmfinanzierung, damit die Schätzung nicht auf einer Präzision beruht, die das verfügbare Datenmaterial nicht stützen kann.
Für die Prognose wird eine Szenarioanalyse verwendet, da politische Änderungen und Mittelfreigaben die Ausgaben schnell verschieben können. Annahmen zu Implementierungstempo, Preisentwicklung und Service-Attach-Raten werden auf der Grundlage von Expertenfeedback angepasst, und der endgültige Ausblick wird mit realistischen Beschaffungs- und Implementierungsvorlaufzeiten in Einklang gehalten.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit ein Datenstrom das Ergebnis nicht übermäßig beeinflusst. Modellausgaben werden mit unabhängigen Signalen wie Ausschreibungsvolumina, Programmbudgets und beobachteter Implementierungsintensität verglichen, und große Abweichungen werden vor der Freigabe überprüft.
Wird eine Anomalie festgestellt, überprüfen wir die Umfangszuordnung, den Währungszeitpunkt und ob ein einmaliges Projekt als Dauernachfrage behandelt wird. Wenn die Lücke noch immer nicht erklärt ist, nehmen wir erneut Kontakt zu den Quellen auf, um die Evidenz zu schließen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Änderungen der Ausgaben oder Vorschriften. Vor der Auslieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgröße für Straßenverkehrssicherheit von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Straßenverkehrssicherheit können weit auseinanderliegen, da der zugrunde liegende Umfang selten identisch ist und die Mathematik hinter Implementierungen und wiederkehrenden Dienstleistungen nicht immer klar dargelegt wird. Unterschiede lassen sich in der Regel darauf zurückführen, was als Straßenverkehrssicherheit gezählt wird, wie Vertragsbündel aufgeteilt werden und wie schnell Preisgestaltung und Adoption angenommen werden.
Die größte Lücke entsteht dadurch, ob angrenzende Bereiche wie allgemeine ITS-Modernisierung, Tiefbauarbeiten oder fahrzeugspezifische Sicherheitsinhalte einbezogen werden. Mordor Intelligence zählt Straßenverkehrssicherheit nur dann, wenn sie mit einer Straßenverkehrssicherheitslösung oder -dienstleistung mit einem klaren Durchsetzungs- oder Überwachungsanwendungsfall verbunden ist, und validiert die Grenze dann anhand von Ausschreibungsfluss und Erneuerungszeitpunkt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,71 Milliarden USD (2026) | |
| Branchenbulletin A | 4,45 Milliarden USD (2025) | Verwendet ein früheres Basisjahr und neigt dazu, Software und Dienstleistungen in hardwarelastige Gesamtwerte zu komprimieren, was die Erfassung wiederkehrender Umsätze reduziert und das Timing verschiebt. |
| Forschungsnotiz B | 3,90 Milliarden USD (2022) | Basiert auf einem älteren Ausgabenzyklus und umfasst häufig nur engere Durchsetzungslösungen, was Korridorüberwachung, Analysen und mehrjährige Serviceverträge außer Acht lassen kann. |
Die Streuung der Werte erklärt sich größtenteils durch Umfangsgrenzen und Timing, nicht durch Rechenfehler. Wenn gezählte Anwendungsfälle, Vertragszusammensetzung und Jahresdefinitionen explizit gemacht werden, wird der Marktwert leichter reproduzierbar und über die Zeit anhand beobachtbarer Implementierungs- und Beschaffungssignale verfolgbar.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Straßenverkehrssicherheitsmarkt derzeit und wie schnell wächst er?
Der Markt ist 2026 5,71 Milliarden USD wert und soll bis 2031 auf 9,66 Milliarden USD expandieren, was einer CAGR von 11,09 % entspricht.
Welche geografische Region führt die Ausgaben für Straßenverkehrssicherheit heute an?
Nordamerika hält 38,55 % des globalen Umsatzes, unterstützt durch Vision-Zero-Programme und Bundes-V2X-Förderungen.
Welche Lösungskategorie expandiert am schnellsten?
Strecken-/Durchschnittsgeschwindigkeitskontrollsysteme verzeichnen bis 2031 eine CAGR von 12,35 %, da Behörden auf korridorbasiertes Monitoring umstellen.
Wie wichtig ist Software in zukünftigen Beschaffungszyklen?
Softwareumsätze wachsen mit einer CAGR von 10,8 % und signalisieren einen Wandel von Kamerahardware hin zu KI-gestützten Analyseabonnements.