
Dimensão e Quota do Mercado de Segurança Viária
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
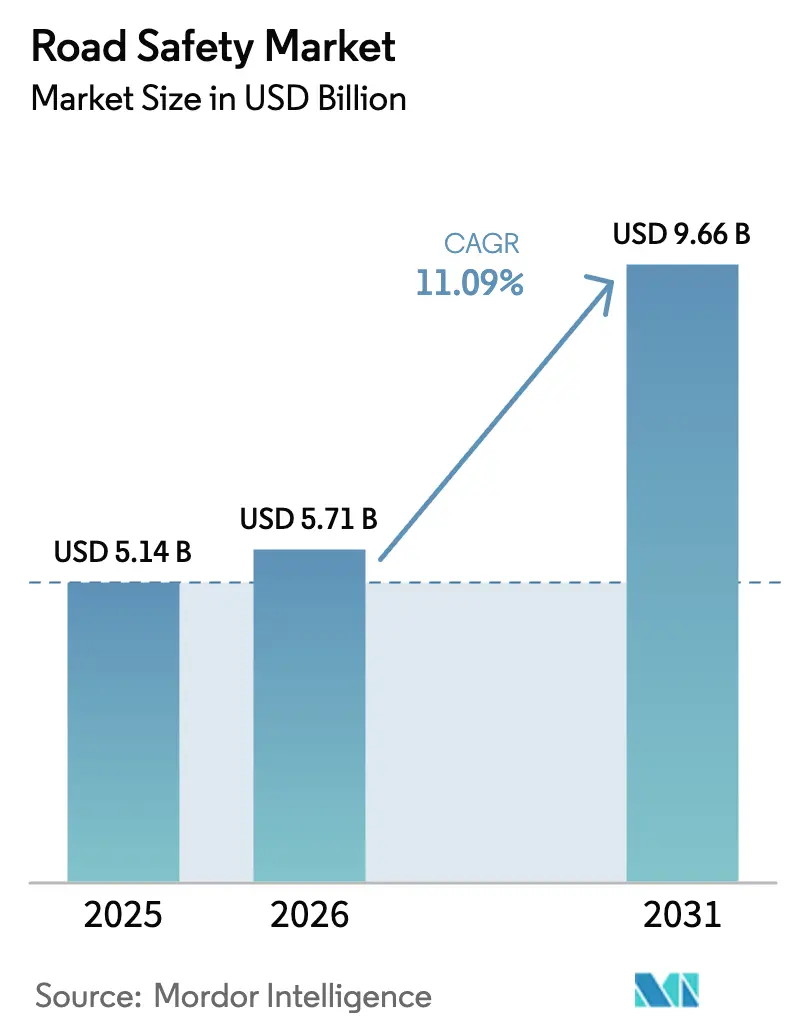
| Tamanho do Mercado (2026) | 5.71 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.66 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 11.09 % |
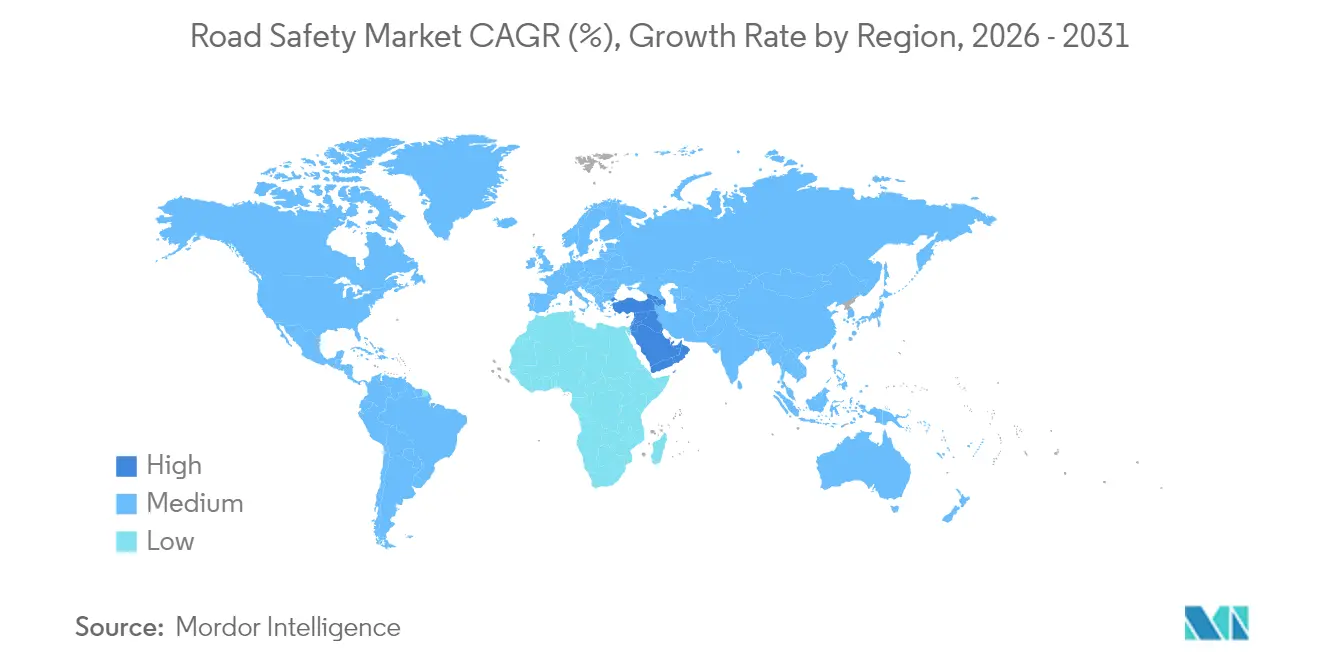
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | América do Norte |
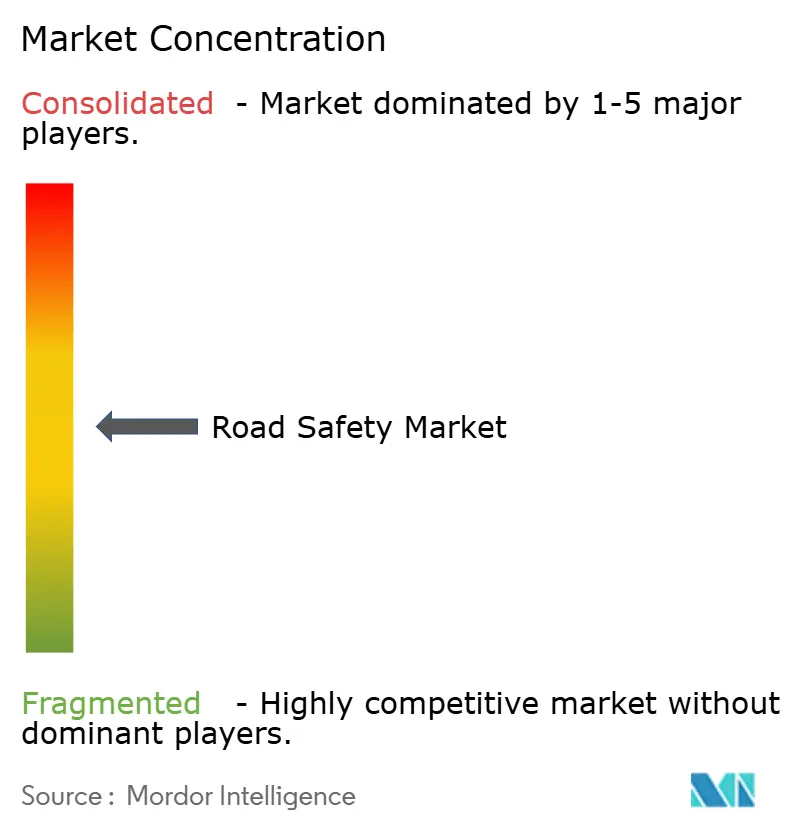
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Segurança Viária por Mordor Intelligence
Espera-se que o mercado de segurança viária cresça de USD 5,14 mil milhões em 2025 para USD 5,71 mil milhões em 2026 e está previsto atingir USD 9,66 mil milhões até 2031 a uma CAGR de 11,09% no período 2026-2031. Os investimentos associados ao Regulamento UE 2019/2144, aos programas Visão Zero nos Estados Unidos e aos fundos ITS patrocinados pelo Estado na Ásia criaram ciclos de procura sincronizados em hardware, software e serviços. As atualizações de fiscalização de sinal vermelho e de velocidade continuam a ser a espinha dorsal das receitas, mas a monitorização baseada em corredores, a análise por inteligência artificial e a integração V2X estão a redefinir as especificações de aquisição. Os contratos baseados em desempenho da América do Norte e as arquiteturas centradas na privacidade da Europa estão a moldar as estratégias dos fornecedores, enquanto os projetos de cidades inteligentes no Médio Oriente e as modernizações de corredores em África alargam a base geográfica endereçável. Neste contexto, as atualizações de hardware estão a evoluir para anuidades de serviços de dados, deslocando a vantagem competitiva para os fornecedores capazes de associar módulos de análise e conformidade aos ativos instalados.
Principais Conclusões do Relatório
- Por solução, a Fiscalização por Troço/Velocidade Média está a expandir-se a uma CAGR de 12,35% até 2031; os sistemas de sinal vermelho retiveram 29,65% da quota do mercado de segurança viária em 2025.
- Por componente, o software registou uma CAGR de 10,8% durante 2025-2026, enquanto o hardware ainda detinha 54,85% da dimensão do mercado de segurança viária em 2025.
- Por tipo de fiscalização, as instalações fixas contribuíram com 61,35% da dimensão do mercado de segurança viária em 2025; as plataformas móveis/embarcadas em veículos estão a crescer a uma CAGR de 12,1%.
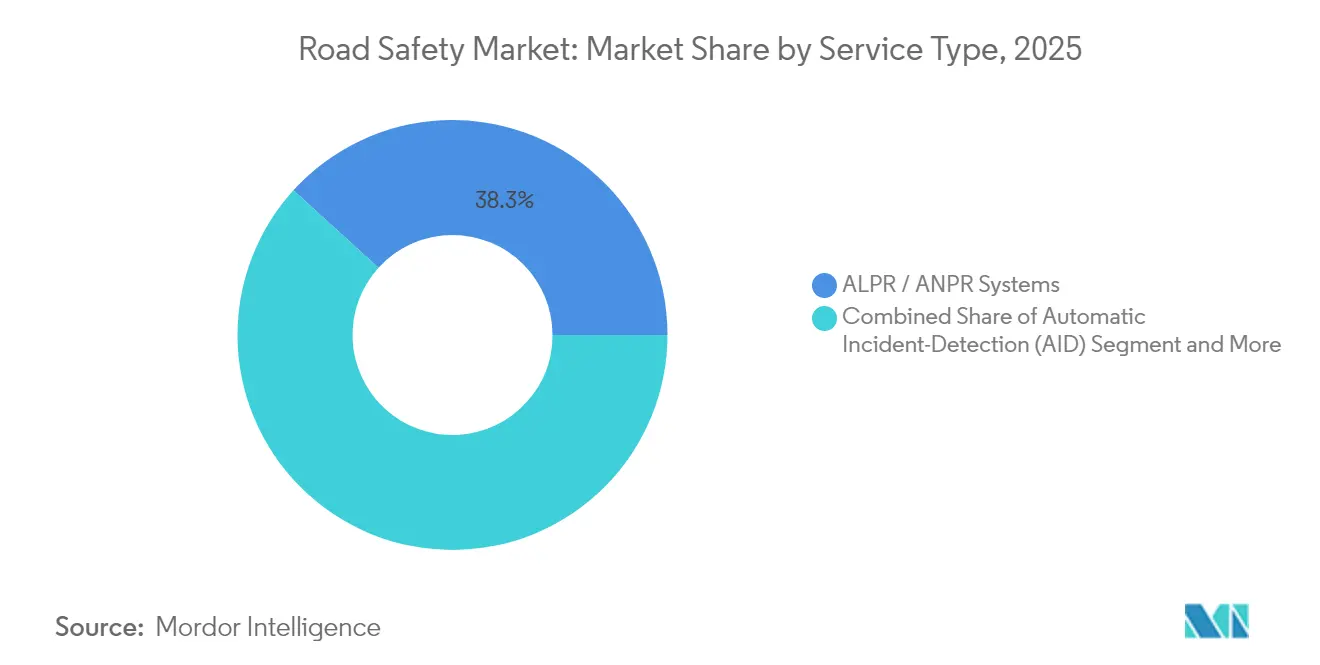
- Por tipo de sistema, as soluções ALPR/ANPR detinham 38,25% da quota do mercado de segurança viária em 2025; a deteção automática de incidentes lidera o crescimento a uma CAGR de 12,75%.
- Por utilizador final, as autoridades municipais e urbanas de estradas representaram 45,85% dos gastos de 2025; as frotas comerciais estão a avançar a uma CAGR de 12,6%.
- Em termos geográficos, a América do Norte gerou 38,55% das receitas de 2025, enquanto o Médio Oriente e África apresentam uma perspetiva de CAGR de 12,3%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Mandatos de câmeras de fiscalização da UE para 2030 impulsionam a renovação de equipamentos | +2.1% | Europa, com repercussões na América do Norte | Médio prazo (2 a 4 anos) |
| Os planos Visão Zero impulsionam os orçamentos de gestão de velocidade nos EUA | +1.8% | Estados Unidos | Curto prazo (≤ 2 anos) |
| O fundo de atualização ITS da China acelera a implantação de ANPR | +1.6% | China | Médio prazo (2 a 4 anos) |
| Corredores de segurança rodoviária Bharatmala II da Índia | +1.4% | Índia | Longo prazo (≥ 4 anos) |
| Megaprojetos de cidades inteligentes adotam análises de segurança viária por inteligência artificial | +1.2% | Foco no Médio Oriente | Médio prazo (2 a 4 anos) |
| Parcerias de telemática de seguros impulsionam a análise de vídeo | +0.9% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de câmeras de fiscalização da UE para 2030 impulsionam a renovação de equipamentos
As disposições de segurança avançada obrigatórias, em vigor desde julho de 2024, forçaram os municípios europeus a reformular as câmeras obsoletas e a ligá-las a sistemas de assistência inteligente à velocidade e de travagem de emergência. A implantação do sistema de controlo de tráfego com inteligência artificial em Praga pela Yunex Traffic mostra como os ativos de fiscalização migram para ecossistemas preditivos baseados em plataformas.[1]Yunex Traffic, "Implementação do Sistema de Controlo de Tráfego com Inteligência Artificial em Praga," yunextraffic.com Os fornecedores transfronteiriços padronizaram o firmware em conformidade com a UE, impulsionando programas de renovação semelhantes nos mercados de exportação. As estruturas contratuais estão a evoluir de vendas pontuais de hardware para acordos de serviços geridos de 7 a 10 anos que fixam subscrições de análise e atualizações de cibersegurança.
Os planos Visão Zero impulsionam os orçamentos de gestão de velocidade nos EUA
Os USD 5 mil milhões do programa Safe Streets and Roads for All e os USD 96 milhões em prémios de tecnologia avançada redirecionaram os orçamentos municipais de modelos reativos de notificação de infrações para a gestão de velocidade baseada em dados. [2]Departamento de Transportes dos EUA, "O USDOT Atribui Quase USD 60 Milhões em Subsídios de Tecnologia Avançada para Veículos," highways.dot.gov Oakland, São Francisco e Nova Iorque contrataram a Verra Mobility para programas chave na mão de segurança de velocidade, especificando cláusulas de desempenho associadas a métricas de redução de colisões. Este modelo de resultados garantidos incentiva os fornecedores a agrupar análises de inteligência artificial, calibração de sensores e gestão de evidências em nuvem num único conjunto de serviços.
O fundo de atualização ITS da China acelera a implantação de ANPR
O financiamento coordenado de Pequim para V2X e ANPR tem como objetivo a adição de 30 milhões de veículos conectados anualmente até 2034, estabelecendo um laboratório para a prevenção preditiva de infrações. A economia unitária beneficia à medida que a produção nacional aumenta de escala, comprimindo os preços globais de hardware e exportando os padrões de protocolo chineses. A Hikvision e a Dahua concorrem agora de forma competitiva em concursos públicos na América Latina e em África, que historicamente optavam por marcas europeias.
Corredores de segurança rodoviária Bharatmala II da Índia
O Bharatmala II integra a monitorização por inteligência artificial na construção de autoestradas de raiz, comprovado pela rede de controlo adaptativo de 165 interseções em Bengaluru.[3]IndiaAI, "Inteligência Artificial e Controlo de Tráfego na Índia: Revolucionar a Gestão Rodoviária," indiaai.gov.in A integração de sensores de segurança na fase de planeamento encurta os ciclos de retorno do investimento e cria percursos de atualização previsíveis alinhados com os calendários do ciclo de vida dos pavimentos. Os fornecedores capazes de integrar módulos de cidades inteligentes urbanas com projetos de corredores nacionais reforçam a credibilidade transversal entre domínios.
Análise do Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % Impacto na Previsão da CAGR | Relevância Geográfica | Cronograma de Impacto |
|---|---|---|---|
| Limites de retenção de dados do RGPD e da CCPA em câmeras de fiscalização | -1.5% | Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Elevado capex para sistemas multissensor de inteligência artificial em PMRDs | -1.1% | Ásia-Pacífico, MEA | Médio prazo (2 a 4 anos) |
| Contestação judicial à fiscalização automática de velocidade | -0.8% | Estados Unidos, com repercussões na Europa | Médio prazo (2 a 4 anos) |
| Cibervulnerabilidade em sensores IoT à beira da estrada | -0.6% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de retenção de dados do RGPD e da CCPA em câmeras de fiscalização
A multa de EUR 1,2 mil milhões (USD 1,296 mil milhões) imposta à Meta em 2025 sublinhou a disposição regulatória para penalizar o incumprimento. Os operadores do mercado de segurança viária devem agora construir nós de processamento local, evitar o armazenamento transfronteiriço de evidências e automatizar rotinas de eliminação que por vezes conflituam com as regras da cadeia probatória. Os custos de conformidade inclinam o campo de atuação a favor das multinacionais com recursos jurídicos internos, de segurança e de DevSecOps.
Elevado capex para sistemas multissensor de inteligência artificial em PMRDs
Os investimentos ao nível das interseções de USD 50.000 a 100.000 excedem as receitas fiscais de muitos municípios emergentes. Existem financiamentos concessionais e modelos de partilha de receitas, mas prolongam os ciclos de aquisição, atrasando os benefícios de segurança. Os fornecedores que oferecem kits modulares e prontos para atualização podem desbloquear a procura latente sem comprometer a precisão das previsões.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Solução:
A monitorização de corredores acelera os resultados de segurançaOs sistemas de sinal vermelho retiveram uma quota de mercado de segurança viária de 29,65% em 2025, indicando que a proteção de interseções permanece fundamental para as estratégias de segurança municipais. No entanto, a abordagem baseada em corredores impulsionou a Fiscalização por Troço/Velocidade Média para uma CAGR de 12,35%, demonstrando que a modulação contínua do comportamento do condutor supera a dissuasão em pontos específicos. Esse impulso é reforçado por estudos nacionais sobre os danos causados pela velocidade que alimentam os painéis de controlo Visão Zero nos Estados Unidos e as redes de câmeras de velocidade em França. A dimensão do mercado de segurança viária associada à monitorização de corredores está projetada para expandir-se mais rapidamente do que os programas de interseção tradicionais, incentivando os fornecedores a agrupar radar, lidar e ALPR em segmentos contíguos.
A transição da emissão reativa de multas para a análise proativa está a remodelar a mecânica das receitas. As agências avaliam agora os concorrentes com base em previsões de redução de acidentes, exigindo modelos de inteligência artificial configuráveis que se adaptem à evolução dos padrões de tráfego. Os fornecedores capazes de integrar métricas de infrações, congestionamento e onda verde em painéis de controlo unificados garantem taxas recorrentes mais elevadas e contratos de suporte mais longos, mitigando as margens brutas de hardware.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Componente:
A inteligência do software transforma o valor dos ativosO hardware ainda dominava 54,85% da dimensão do mercado de segurança viária em 2025 devido aos ciclos de aquisição de câmeras, radar e sensores. No entanto, a CAGR de 10,8% do software sinaliza que as camadas analíticas, e não o aço e o silício, ditam agora a diferenciação competitiva. Os módulos nativos da nuvem proporcionam processamento de borda em tempo real, redação de vídeo para o RGPD e APIs para operadores de frotas, permitindo que as cidades se adaptem rapidamente quando as condições dos subsídios evoluem. O IntelliSection da ISS integra algoritmos de visão computacional que classificam os conflitos nas interseções e recomendam a faseamento ideal sem necessidade de obras civis.
As receitas de serviços, ancoradas na monitorização 24×7 e nos relatórios de conformidade com KPI, crescem de forma constante à medida que as agências externalizam a manutenção para conter os custos com pessoal. Este percurso gradual dos serviços erode as dependências tradicionais de pagamento por notificação de infração e impulsiona multiplicadores na valorização da base instalada durante a devida diligência em fusões e aquisições.
Por Tipo de Fiscalização:
A versatilidade móvel desbloqueia a procura das frotasOs gabinetes fixos registaram 61,35% do valor de implementação de 2025, mas as plataformas móveis integradas em frotas apresentam uma tendência de CAGR de 12,1%, espelhando o fator de telemática de seguros. As unidades móveis integradas em veículos policiais ou comerciais alargam a cobertura de fiscalização sem obras civis dispendiosas, e a deteção de objetos por inteligência artificial elimina a necessidade de julgamento por parte do operador. Os kits portáteis em tripé permanecem o ponto de entrada para pequenas localidades e projetos em zonas de construção onde os sistemas permanentes carecem de retorno do investimento.
As frotas comerciais obtêm retorno do investimento através de franquias de seguro mais baixas e menor exposição a litígios. O conjunto de fiscalização embarcada em veículos da Verra Mobility ilustra como os sensores independentes de fabricante de equipamento original e a análise em nuvem reduzem a fricção na instalação, orientando a aquisição para modelos de subscrição.
Por Tipo de Sistema:
A deteção por inteligência artificial eleva a consciência situacionalAs plataformas ALPR/ANPR detinham 38,25% da quota do mercado de segurança viária em 2025, validando o reconhecimento de matrículas como base consolidada para portagens e fiscalização. No entanto, a deteção de incidentes por inteligência artificial está a escalar a uma CAGR de 12,75% à medida que as agências implementam visão computacional para prevenir colisões e acionar controlos dinâmicos de faixas. A implantação da Currux Vision em San José superou os sistemas tradicionais ao alcançar uma precisão de deteção de infrações superior a 90% e alertas em tempo real.
Os painéis de mensagens variáveis e as câmeras de segurança em interseções integram-se cada vez mais com módulos de inteligência artificial que alimentam alertas para centros de gestão de tráfego, associando a fiscalização à otimização do fluxo. Os fornecedores familiarizados tanto com os fluxos de visão computacional como com os protocolos V2X seguros obtêm uma vantagem defensável à medida que os padrões se consolidam.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Utilizador Final:
A adoção pelo setor privado reescreve os funis de vendasAs autoridades municipais e urbanas de estradas representaram 45,85% dos gastos de 2025, mas as frotas comerciais estão a registar uma CAGR de 12,6% até 2031. Os operadores avessos à responsabilidade instalam câmeras de monitorização de condutores e sensores de colisão frontal para desbloquear descontos nos prémios de seguro e mitigar os riscos de veredictos avultados. As agências nacionais de autoestradas alocam capital para programas de corredores que se sincronizam com portagens e atualizações de pesagem em movimento, enquanto os concessionários de autoestradas integram a fiscalização na arquitetura de cobrança de receitas para melhorar os perfis de TIR dos investidores.
Os roteiros dos fornecedores incluem cada vez mais APIs de nível empresarial e painéis de ativos unificados, permitindo que os gestores de frotas alinhem os dados de conformidade com as plataformas logísticas. A resultante fidelização impulsiona compromissos de licença plurianuais, convertendo negócios pontuais de hardware em ARR recorrente.
Análise Geográfica
Mercado de Segurança Viária da América do Norte
A América do Norte gerou 38,55% da receita de 2025, impulsionada pelos mandatos Vision Zero e por subsídios federais V2X no valor de 60 milhões de USD distribuídos pelas rodovias do Arizona, Texas e Utah. A região continua a favorecer contratações baseadas em resultados, obrigando os fornecedores a assumir garantias de desempenho e a incorporar disposições de melhoria contínua nos acordos de nível de serviço. O banco de infraestrutura focado em STI do Canadá e as metas de modernização de rodovias do México ampliam a demanda endereçável, com os requisitos de interoperabilidade em âmbito NAFTA impulsionando a harmonização de normas.
Mercado de Segurança Viária da Europa
A trajetória da Europa permanece estável à medida que o regulamento 2019/2144 orquestra ciclos de renovação sincronizados. As diretivas de privacidade e cibersegurança são rigorosas, mas também criam estruturas de conformidade prontas para exportação, adotadas pela Ásia e pela América Latina. A consolidação está se acelerando; a aquisição do Elmore Group pela SWARCO e a oferta pela Lacroix aprofundam a verticalização da cadeia de suprimentos e ampliam os portfólios de software. A Europa Oriental se beneficia de corredores de mobilidade inteligente financiados pela UE, expandindo o mercado endereçável total sem intensidade competitiva proporcional.
Mercado de Segurança Viária do Oriente Médio e África
O Oriente Médio e a África registram um CAGR de 12,3%, o mais rápido do mundo. O projeto NEOM da Arábia Saudita e o Plano Diretor de STI dos Emirados Árabes Unidos implantam infraestrutura de cidades inteligentes sem as restrições de ativos legados, permitindo que plataformas nativas de IA superem sistemas mais antigos. Os corredores de segurança da União Africana — como o Plano de Ação de Segurança Viária do Quênia — atraem pacotes de financiamento combinado que reduzem o endividamento soberano, criando pipelines previsíveis para fornecedores de médio porte.

Panorama regulatório
A demanda por tecnologia de segurança viária está sendo moldada por modelos de conformidade divergentes e conjuntos de regras em rápida evolução para condução automatizada. Na Europa, o quadro de homologação de tipo da UE continua a se desdobrar em requisitos de fiscalização viária e manuseio de evidências, com o Regulamento de Execução (UE) 2026/481 da Comissão (março de 2026) detalhando os procedimentos técnicos para homologação de tipo de sistemas de condução automatizada em veículos totalmente automatizados e apoiando um alinhamento mais amplo em direção a arquiteturas de segurança conectadas e ricas em dados.
Nos Estados Unidos, a conformidade combina a autocertificação do fabricante conforme o FMVSS com esforços de modernização, à medida que a NHTSA e o Departamento de Transporte dos EUA avançam atualizações para acomodar operações de veículos autônomos e veículos sem controles manuais convencionais. No nível global, o trabalho do UNECE GRVA sobre um projeto de Regulamento Técnico Global para ADS (em preparação para possível revisão em 2026) adiciona outra camada de padronização que afeta a preparação para V2X, a cibersegurança e a auditabilidade dos fluxos de trabalho de detecção e fiscalização baseados em IA.
Análise da cadeia de valor
A cadeia de valor da segurança viária abrange hardware de sensoriamento (câmeras, radar, lidar, VMS), computação de borda e conectividade, software principal (análise de vídeo, ALPR/ANPR, detecção de incidentes, gestão de casos e evidências) e serviços (projeto, instalação, calibração, operações e manutenção de longo prazo). As aquisições agrupam cada vez mais essas camadas em construções de serviço gerenciado. A Sensys Gatso posiciona o Traffic Enforcement as a Service (TRaaS) e conquistou contratos no setor público por meio de parceiros como a Engie Solutions, enquanto a Kapsch TrafficCom enfatiza a integração de plataformas e a entrega de projetos em diversas regiões.
As dependências upstream incluem o fornecimento de semicondutores e ópticas, invólucros reforçados e componentes de comunicação segura. O valor é realizado downstream por meio da integração em centros de gestão de tráfego e nas pilhas de TI das agências (identidade, pagamentos, julgamento e registros). O trabalho da OCDE sobre resiliência da cadeia de suprimentos destaca o papel das ferramentas digitais, dos ambientes de transação eletrônica e da interoperabilidade técnica, o que se alinha com as implantações de segurança viária, nas quais a interoperabilidade multifornecedor, o processamento local e a troca segura de dados determinam o custo de ciclo de vida e a viabilidade ao escalar de corredores-piloto para programas em nível de rede.
Panorama Competitivo
A indústria de segurança viária é moderadamente fragmentada. A Kapsch TrafficCom registou receitas de EUR 539 milhões (USD 582,1 milhões) e garantiu um contrato de USD 1,4 milhões para um túnel no Havai, capitalizando a referenciabilidade na América do Norte. A Jenoptik alavanca a propriedade intelectual de lidar para câmeras híbridas lidar-radar, enquanto a Sensys Gatso promove preços de subscrição através de contratos de serviços geridos. O impulso inorgânico da SWARCO — dez aquisições desde 2022 — constrói um conjunto diversificado de tecnologia de tráfego abrangendo controladores, rádios V2X e análise.
Os desafiantes nativos de inteligência artificial, como a Currux Vision, a Omnisight e a Derq, diferenciam-se pela precisão da visão computacional e pela implementação independente da nuvem. A parceria da Thales com a Cubic para lançar a conectividade de veículos por eSIM estende a segurança de nível aeroespacial para os domínios da beira da estrada. Os incumbentes estabelecidos respondem integrando módulos de inteligência artificial através de I&D interno ou aquisições complementares e criando fundos de capital de risco para acelerar a participação no ecossistema.
Líderes da Indústria de Segurança Viária
Kapsch TrafficCom AG
Jenoptik AG
Sensys Gatso Group AB
SWARCO AG
Verra Mobility Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Segurança Viária
- Kapsch TrafficCom AG
- Jenoptik AG
- Sensys Gatso Group AB
- SWARCO AG
- Verra Mobility Corp.
- Redflex Holdings Ltd.
- FLIR Systems Inc.
- VITRONIC GmbH
- Motorola Solutions Inc.
- Thales Group
- Siemens Mobility
- Cubic Transportation Systems
- Information Engineering Group Inc.
- Clearview Intelligence Ltd.
- Conduent Business Services LLC
- Connected Wise LLC
- Dahua Technology Co. Ltd.
- Hikvision Digital Technology Co.
- Iteris Inc.
- Citilog SA
- AllGoVision Technologies Pvt Ltd.
- FRED Engineering

Oportunidades de mercado e perspectivas futuras
Está se formando um espaço em branco na intersecção entre a regulamentação de segurança veicular e as plataformas de fiscalização viária, à medida que os requisitos de condução automatizada e assistência avançada ao condutor se tornam mais prescritivos. A medida da UE de impor novas regras avançadas de segurança que entram em vigor em 7 de julho de 2026 (abrangendo funções como frenagem de emergência para usuários vulneráveis da via e avisos de distração do condutor para carros de passeio e furgões) aumenta o incentivo para que autoridades viárias e fornecedores alinhem os sistemas de fiscalização e gestão de tráfego com sinais de segurança mais ricos e de maior frequência, incluindo fluxos de trabalho de evidências capazes de suportar tráfego misto de veículos convencionais e cada vez mais automatizados.
Outra área de oportunidade envolve arquiteturas prontas para conformidade, conscientes de privacidade e cibersegurança, que reduzem o atrito operacional sob uma governança de dados mais rigorosa, especialmente para implantações de câmeras e ALPR/ANPR. Além disso, a agenda regulatória de 2026 do Departamento de Transporte dos EUA acelera a regulamentação de veículos autônomos e a modernização do FMVSS, enquanto os esforços do UNECE GRVA em direção a um Regulamento Técnico Global para ADS apoiam a demanda por V2X interoperável, credenciamento seguro e análises de nível auditável. Os fornecedores capazes de empacotar processamento de borda, retenção orientada por políticas e integrações de plataforma em contratos de serviço plurianuais estão posicionados para sustentar receitas recorrentes à medida que as agências passam de renovações isoladas de hardware para programas de corredor e de rede.
Recent Industry Developments in Mercado de Segurança Viária
- Junho de 2026: A Kapsch TrafficCom AG anunciou um contrato de manutenção e modernização de três anos, no valor de 2,975 milhões de euros, para sistemas de tráfego em León, Espanha, incluindo a integração de hardware na plataforma EcoTrafiX. O acordo apoia as capacidades de serviço e manutenção enquanto avança uma base de software unificada em toda a base instalada. Isso reflete a modernização contínua da fiscalização na Espanha e um esforço para agregar módulos de análise e conformidade em torno dos ativos implantados.
- Junho de 2026: A Kapsch TrafficCom AG relatou três novos projetos de cobrança de pedágio baseados em vídeo na Nova Zelândia (Bay of Plenty, Takitimu North Link Estágio 1 e Ō Mahurangi - Penlink) concedidos entre novembro e dezembro de 2025. Os projetos ampliam a presença regional e diversificam os fluxos de receita baseados em projetos. Isso marca um passo na expansão da cobrança de pedágio por vídeo na região APAC e reforça um modelo de crescimento orientado por carteira de projetos.
- Maio de 2026: A Sensys Gatso Group AB anunciou um pedido avaliado em mais de 25 milhões de SEK de um estado membro do CCG para substituir infraestrutura de monitoramento de tráfego envelhecida por sistemas de fiscalização de velocidade e semáforo vermelho. A atualização fortalece a presença de fiscalização no Oriente Médio e acelera a transição para plataformas de fiscalização atualizadas. A ação está alinhada com os esforços regionais de modernização e a maior lucratividade em nível de ativo.


Mercado de Segurança Viária Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado de segurança viária abrange soluções e serviços que ajudam a prevenir, detectar e fiscalizar um uso mais seguro das vias em rodovias e estradas urbanas, incluindo sistemas de monitoramento, análise e fiscalização adquiridos por agências públicas e operadores privados.
Exclusões de escopo: excluímos obras gerais de construção e manutenção de estradas que não tenham um objetivo direto de sistema de segurança ou fiscalização.
Visão geral da segmentação
- Por Solução
- Fiscalização de Sinal Vermelho
- Fiscalização de Velocidade
- Fiscalização por Troço / Velocidade Média
- Fiscalização de Faixas de Autocarro
- Deteção e Resposta a Incidentes
- Por Componente
- Hardware
- Software
- Serviços
- Por Tipo de Fiscalização
- Sistemas Fixos
- Sistemas Móveis / Embarcados em Veículos
- Sistemas Portáteis / em Tripé
- Por Tipo de Sistema
- Sistemas ALPR / ANPR
- Deteção Automática de Incidentes (DAI)
- Câmeras de Segurança em Interseções
- Painéis de Mensagens Variáveis / Sinais de Aviso
- Por Utilizador Final
- Autoridades Municipais e Urbanas de Estradas
- Agências Nacionais de Autoestradas
- Departamentos de Aplicação da Lei e Polícia
- Operadores de Autoestradas com Portagem / Concessionários
- Operadores de Frotas Comerciais
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Reino Unido
- Alemanha
- França
- Itália
- Espanha
- Países Nórdicos
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- ASEAN
- Austrália
- Nova Zelândia
- Restante da Ásia-Pacífico
- Médio Oriente e África
- Médio Oriente
- CCG
- Turquia
- Israel
- Restante do Médio Oriente
- África
- África do Sul
- Nigéria
- Egito
- Restante de África
- Médio Oriente
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental nos ajuda a estabelecer limites claros sobre o que é contabilizado e o que é excluído antes de construir os números. Começamos a partir de sinais de segurança viária disponíveis publicamente, incluindo estatísticas de fatalidades e acidentes viários, milhas percorridas por veículos e indicadores de programas de fiscalização, usando referências como a NHTSA e a FHWA nos EUA, e ministérios de transporte comparáveis em outros países.
Para estimar padrões de adoção e gastos, também revisamos dados de trilha de aquisição e orçamento, como licitações públicas, anúncios de projetos e planos de programas de segurança, além de normas e regulamentações onde elas claramente impulsionam ciclos de compra (por exemplo, regras que exigem recursos específicos de segurança veicular ou monitoramento de infraestrutura). No lado da oferta, usamos registros de empresas, apresentações a investidores e cobertura de imprensa confiável para entender o mix de produtos e a exposição de receita. Quando necessário, assinaturas pagas seletivas apoiam a inteligência financeira de empresas, buscas de patentes e o rastreamento de licitações para reduzir lacunas e manter os períodos de tempo alinhados. As fontes documentais aqui citadas são ilustrativas, e outras referências públicas também foram usadas para coletar, validar e esclarecer os dados.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar as premissas documentais com pessoas que observam cotações, implantações e ciclos de renovação na prática. Conversamos com uma combinação de fornecedores de soluções, fornecedores de componentes, integradores de sistemas, operadores viários e compradores do setor público, e depois cruzamos as respostas entre APAC, EMEA e Américas para que nenhuma região domine a interpretação.
Essas discussões nos ajudam a confirmar o que é agrupado nos contratos (hardware, software e serviços), como os preços variam com os volumes e quais barreiras de adoção estão desacelerando as implementações. Esses aprendizados fundamentados são então incorporados de volta aos insumos do modelo.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 30% | CXOs: 13% | APAC: 37% |
| Nível intermediário: 52% | Líderes funcionais/de unidade: 38% | EMEA: 36% |
| Participantes menores: 18% | Gerentes: 49% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento parte de uma abordagem top-down, na qual os fundos de demanda nacionais e regionais são reconstruídos usando implantações de fiscalização e monitoramento, necessidades de cobertura da rede viária e capacidade de gasto público, sendo então traduzidos em valor de mercado usando o mix típico de sistemas e a estrutura contratual. Depois de formada essa visão inicial, a corroboramos com verificações seletivas bottom-up, como valores amostrados de contratos de licitações, verificações de exposição de receita de fornecedores a partir de registros, e cálculos simplificados de PMV multiplicado pelo volume de implantação para os principais tipos de sistemas.
Alguns insumos que pesam fortemente para a segurança viária incluem o ritmo de implantação de câmeras e sensores, os ciclos de renovação de software e manutenção, a intensidade dos programas de multas e conformidade, o início de projetos de corredores inteligentes e ITS, e o momento de aquisição orientado por políticas em países de alto gasto. Onde os dados são mais escassos para mercados menores, usamos indicadores proxy, como extensão viária, urbanização e financiamento de programas conhecidos, para que a estimativa não dependa de uma precisão que as evidências disponíveis não conseguem sustentar.
Para a previsão, é usada a análise de cenários, já que mudanças de política e liberações de financiamento podem alterar rapidamente os gastos. As premissas sobre o ritmo de implantação, a progressão de preços e as taxas de adesão a serviços são ajustadas com base no feedback de especialistas, e a perspectiva final é mantida consistente com prazos realistas de aquisição e implementação.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias verificações para que um único fluxo de dados não influencie excessivamente o resultado. Os resultados do modelo são comparados com sinais independentes, como volumes de licitações, orçamentos de programas e intensidade de implantação observada, e grandes discrepâncias são revisadas antes da aprovação final.
Se uma anomalia é encontrada, verificamos novamente o mapeamento de escopo, o momento cambial e se um projeto pontual está sendo tratado como demanda constante. Quando a lacuna ainda não é explicada, recontatamos as fontes para fechar a evidência. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem mudanças materiais nos gastos ou nas regulamentações. Antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de segurança viária da Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para segurança viária podem parecer muito discrepantes porque o escopo subjacente raramente é o mesmo, e a matemática por trás das implantações e dos serviços recorrentes nem sempre é declarada claramente. As diferenças geralmente remontam ao que é contabilizado como segurança viária, como os pacotes de contratos são divididos e com que rapidez se assume que preços e adoção evoluem.
A maior lacuna vem de saber se áreas adjacentes, como a modernização genérica de ITS, obras civis ou conteúdo de segurança apenas veicular, estão incluídas. A Mordor Intelligence contabiliza a segurança viária apenas quando ela está vinculada a uma solução ou serviço de segurança viária com um caso de uso claro de fiscalização ou monitoramento, validando então o limite em relação ao fluxo de licitações e ao momento das renovações.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 5,71 bilhões de USD (2026) | |
| Boletim Setorial A | 4,45 bilhões de USD (2025) | Usa um ano-base mais antigo e tende a comprimir software e serviços em totais dominados por hardware, o que reduz a captura de receita recorrente e altera o momento. |
| Nota de Pesquisa B | 3,90 bilhões de USD (2022) | Ancorada em um ciclo de gastos mais antigo e frequentemente inclui apenas soluções de fiscalização mais restritas, o que pode deixar de captar o monitoramento de corredores, as análises e os contratos de serviço plurianuais. |
A dispersão nos valores é explicada principalmente por limites de escopo e prazos, e não por erros aritméticos. Quando os casos de uso contabilizados, a composição contratual e as definições de ano são explicitados, o valor de mercado se torna mais fácil de reproduzir e acompanhar ao longo do tempo, usando sinais observáveis de implantação e aquisição.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de segurança viária e a que ritmo está a crescer?
O mercado vale USD 5,71 mil milhões em 2026 e está previsto expandir-se para USD 9,66 mil milhões até 2031, refletindo uma CAGR de 11,09%.
Qual região geográfica lidera atualmente os gastos em segurança viária?
A América do Norte detém 38,55% das receitas globais, apoiada pelos programas Visão Zero e pelos subsídios federais V2X.
Qual categoria de solução está a expandir-se mais rapidamente?
Os sistemas de Fiscalização por Troço/Velocidade Média registam uma CAGR de 12,35% até 2031, à medida que as agências transitam para a monitorização baseada em corredores.
Qual é a importância do software nos futuros ciclos de aquisição?
As receitas de software estão a crescer a uma CAGR de 10,8%, sinalizando uma transição do hardware de câmeras para subscrições de análise baseadas em inteligência artificial.
Página atualizada pela última vez em:



