
Marktgröße und Marktanteil für Riot-Control-Systeme im Nahen Osten
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.26 Milliarden US-Dollar |
| Marktgröße (2031) | 1.64 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.41 % |
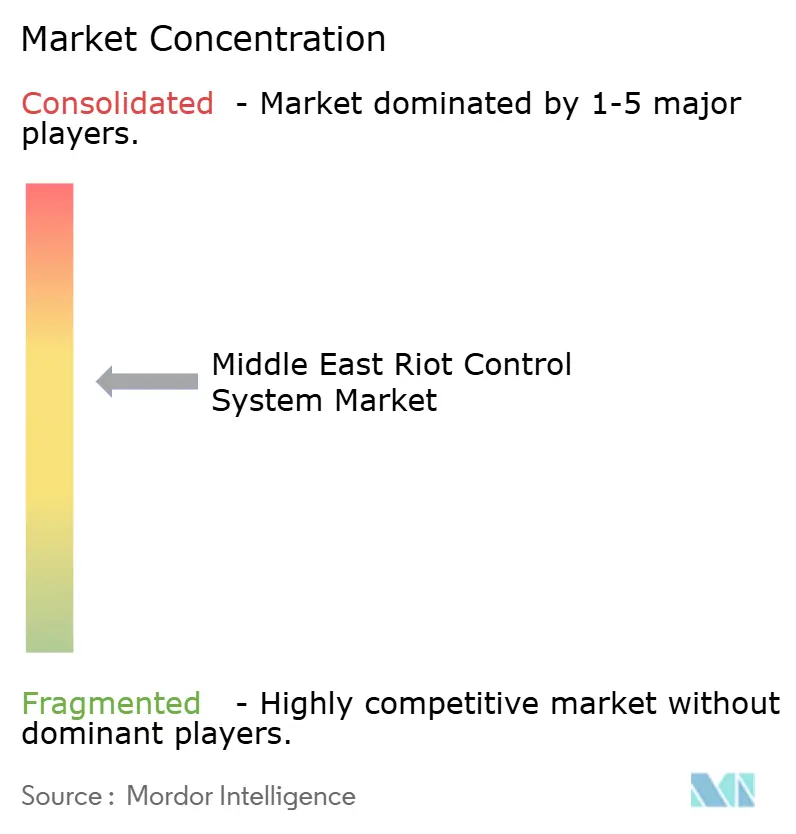
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Riot-Control-Systeme im Nahen Osten von Mordor Intelligence
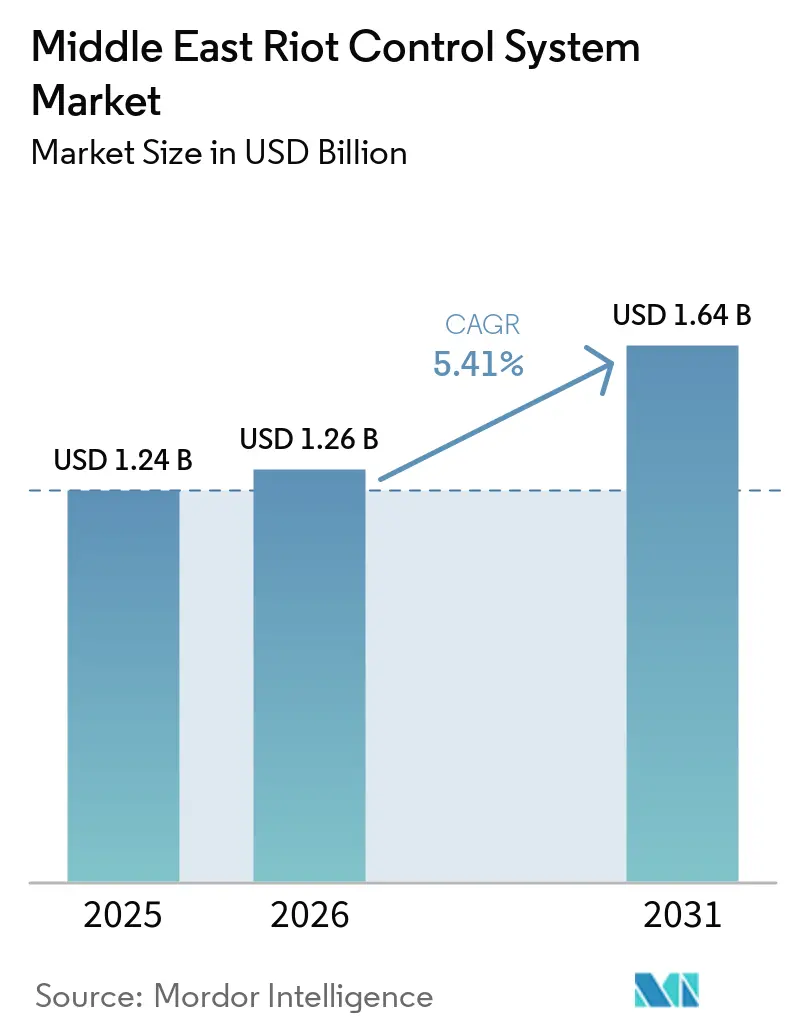
Der Markt für Riot-Control-Systeme im Nahen Osten wurde im Jahr 2025 auf 1,24 Milliarden USD geschätzt und soll von 1,26 Milliarden USD im Jahr 2026 auf 1,64 Milliarden USD bis 2031 wachsen, bei einem CAGR von 5,41 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch den Bedarf an Ausrüstungserneuerung nach zivilen Unruhen sowie durch die Aufrechterhaltung der Einsatzbereitschaft großer Polizeikräfte geprägt, die in Städten, an Grenzen und an kritischen Infrastrukturstandorten reagieren müssen. Regierungen verknüpfen zudem Fähigkeiten zur Aufrechterhaltung der öffentlichen Ordnung mit der Grenzsicherheit, was Ausrüstung begünstigt, die in verschiedenen operativen Umgebungen eingesetzt und von Kräften genutzt werden kann, die zwischen Inlands- und Perimetereinsätzen rotieren. Lokale Fertigungsanforderungen in Saudi-Arabien und den Vereinigten Arabischen Emiraten verändern die Art und Weise, wie Lieferanten Beschaffung, Partnerschaften und Produktion angehen, insbesondere dort, wo die Vertragsberechtigung von glaubwürdigen Verpflichtungen zum lokalen Wertschöpfungsanteil abhängt. Die digitale Integration gewinnt zunehmend an Bedeutung, wo öffentliche Sicherheitssysteme mit Smart-City-Plattformen verbunden sind. Exportkontrollen und Engpässe bei Schutzwerkstoff-Vorprodukten können Bestellungen verzögern, Behörden dazu zwingen, größere Lagerbestände vorzuhalten, und zuverlässige Lieferzeiten zu einem wichtigeren Faktor bei der Lieferantenauswahl machen.
Wichtigste Erkenntnisse des Berichts
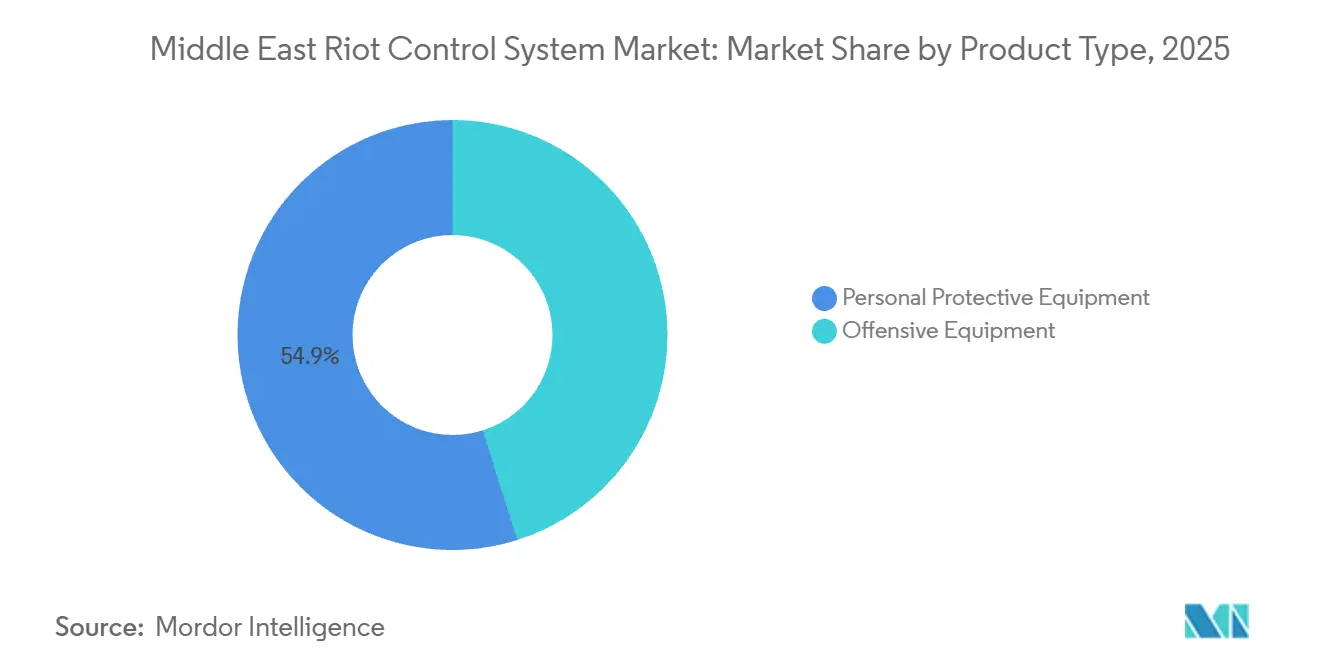
- Nach Produkttyp hielt persönliche Schutzausrüstung im Jahr 2025 einen Umsatzanteil von 54,87 %, während Offensivausrüstung bis 2031 mit einer CAGR von 6,17 % wachsen soll.
- Nach Endnutzer hielten Strafverfolgungsbehörden im Jahr 2025 einen Umsatzanteil von 66,84 %, während Spezialkräfte bis 2031 mit einer CAGR von 6,06 % wachsen sollen.
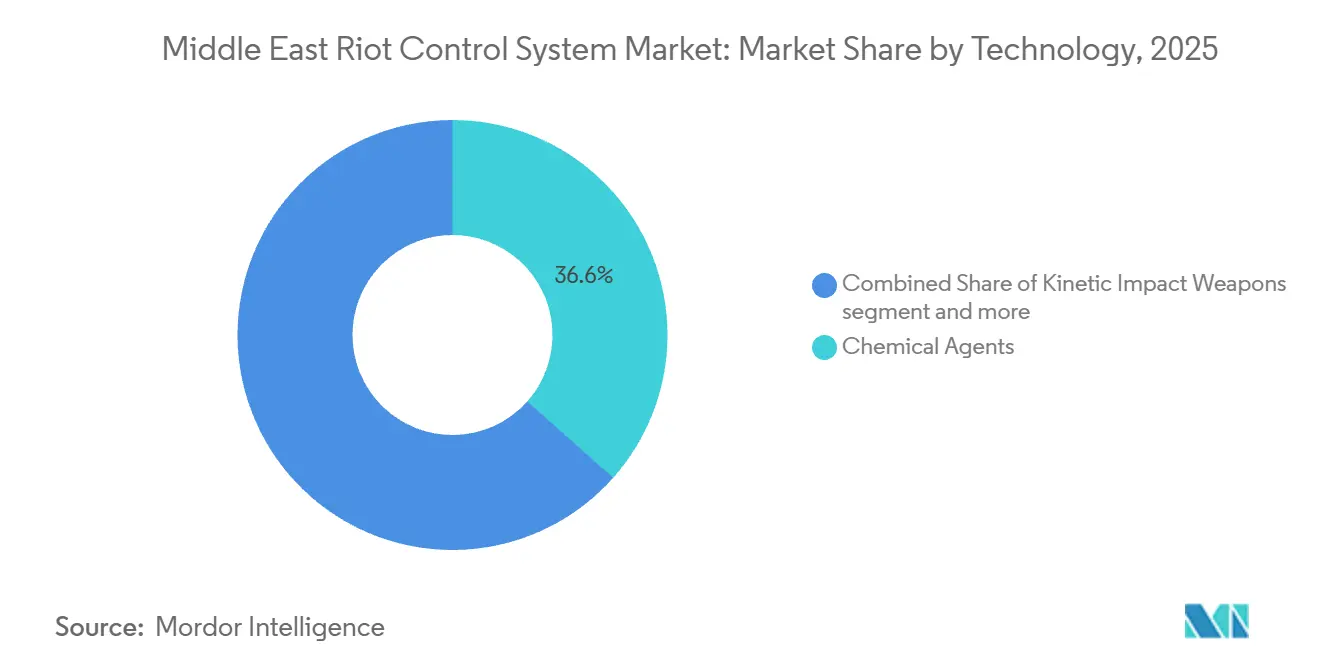
- Nach Technologie entfielen chemische Wirkstoffe im Jahr 2025 auf 36,56 % des Umsatzes, während elektronische und akustische Waffen bis 2031 mit einer CAGR von 7,01 % wachsen sollen.
- Nach Geografie hielt Saudi-Arabien im Jahr 2025 einen Umsatzanteil von 33,98 %, während die VAE bis 2031 mit einer CAGR von 6,21 % wachsen sollen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Vorfälle ziviler Unruhen nach 2025 | +1.20% | Saudi-Arabien, Israel, Iran und der Rest des Nahen Ostens | Kurzfristig (≤ 2 Jahre) |
| Intensivierung von Grenzschutzprogrammen (Rotes Meer und Sahel) | +0.90% | Saudi-Arabien, VAE, globale Koalitionspartner | Mittelfristig (2–4 Jahre) |
| GCC-Budgets für Smart-City-Polizeiarbeit (z. B. NEOM) | +0.80% | Saudi-Arabien, VAE | Mittelfristig (2–4 Jahre) |
| Beschaffungssubventionen über das Tawazun-Wirtschaftsprogramm | +0.60% | VAE, mit Ausstrahlungseffekten auf Saudi-Arabien | Langfristig (≥ 4 Jahre) |
| Aufkommen biologisch abbaubarer Reizstofffüllungen | +0.50% | Global, mit frühen Gewinnen in Israel und dem GCC | Mittelfristig (2–4 Jahre) |
| Schnelle Miniaturisierung akustischer Anrufgeräte | +0.40% | GCC-Kernbereich, mit Ausstrahlungseffekten auf Jordanien und Ägypten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Vorfälle ziviler Unruhen nach 2025
Die iranischen Proteste, die im Dezember 2025 begannen, hatten sich bis Januar 2026 auf alle 31 Provinzen ausgeweitet und stellten anhaltende Anforderungen an die eingesetzten Sicherheitskräfte.[1] Die Ereignisse verdeutlichten, wie anhaltende Operationen nicht-tödliche Munition, Schutzausrüstung und zugehörige Versorgungsgüter schneller verbrauchen können, als normale Ersatzpläne es erlauben, insbesondere wenn Einsätze gleichzeitig an mehreren Standorten stattfinden. Der Markt für Riot-Control-Systeme im Nahen Osten profitiert daher, wenn Behörden die Bereitschaftsniveaus überprüfen und Ausrüstung nach Phasen erhöhter Nutzung auffüllen. Regionale Regierungen in der Nähe des Iran und Syriens können inländische Polizei- und Grenzanforderungen gemeinsam bewerten, wenn sich Instabilität auf benachbarte Gebiete ausbreitet, wodurch die Trennung zwischen Bereitschaftsbudgets, die zuvor unabhängig verwaltet wurden, verringert wird. Dieser Ansatz unterstützt den Kauf skalierbarer Systeme, einschließlich modularer Munition und akustischer Durchsagegeräte, anstatt nur einmaliger Verbrauchsgüter. Er macht auch Liefergeschwindigkeit, lokale Lagerbestände und Lieferantenunterstützung im Markt für Riot-Control-Systeme im Nahen Osten wichtiger.
Intensivierung von Grenzschutzprogrammen
Saudi-Arabien kündigte im Juli 2026 eine maritime Verteidigungskoalition aus 43 Nationen an, die die Straße von Bab al-Mandab, das Rote Meer und den Golf von Aden abdeckt, mit Hauptsitz in Riad. Die Koalition gibt der Grenz- und Seesicherheit einen dauerhafteren Platz in der regionalen Fähigkeitsplanung, anstatt diese Anforderungen ausschließlich als kurzfristige Reaktion auf einen bestimmten Vorfall zu behandeln. Einheiten, die maritime Patrouillen und Landübergänge verwalten, können bei Bedarf auch städtische Menschenmengen-Management-Operationen unterstützen, was bedeutet, dass ihre Ausbildungs-, Mobilitäts-, Kommunikations- und Ausrüstungsanforderungen sich überschneiden können. Dieses Betriebsmodell erweitert die Nachfrage nach tragbarer, multifunktionaler Ausrüstung im Markt für Riot-Control-Ausrüstung im Nahen Osten, insbesondere Ausrüstung, die für den schnellen Wiedereinsatz ohne eine separate Unterstützungsstruktur geeignet ist. Der Migrationsdruck auf Routen im Roten Meer und im Mittelmeer erhöht auch den Wert von Systemen, die sich schnell zwischen Grenz- und Inlandseinsätzen bewegen können. Lieferanten mit Produkten, die für mehrere Betriebsumgebungen geeignet sind, können eine breitere Palette von Beschaffungsanforderungen erfüllen.
GCC-Budgets für Smart-City-Polizeiarbeit
Smart-City-Programme verlagern die Beschaffung im Bereich der öffentlichen Sicherheit hin zu vernetzten Systemen, die sich in breitere Führungs- und Kontrollnetzwerke sowie Überwachungsnetzwerke integrieren, und verschieben die Bewertung von einem Hardwarekauf zu einer umfassenderen Entscheidung über operative Fähigkeiten. Die Polizei von Dubai setzte 2026 KI-gestützte intelligente Streifenfahrzeuge vom Typ Ghiath durch Partnerschaften mit BYD und Al-Futtaim ein. Die Polizei von Abu Dhabi schloss ebenfalls eine strategische Kooperationsvereinbarung mit Presight für eine KI-gestützte Polizeiarbeitssuite ab. Diese Projekte zeigen, warum Behörden möglicherweise Ausrüstung bevorzugen, die Daten mit Führungssystemen teilen und eine koordinierte Feldeinsatzreaktion unterstützen kann, einschließlich der Fähigkeit, Echtzeit-Statusinformationen während schnell eskalierender Vorfälle zur Aufrechterhaltung der öffentlichen Ordnung bereitzustellen. Im Markt für Riot-Control-Systeme im Nahen Osten können vernetzte Helme, Schilde und akustische Ausrüstung leichter in intelligente Konzepte für die öffentliche Sicherheit integriert werden. Hersteller, die sich ausschließlich auf konventionelle Schutzspezifikationen stützen, könnten weniger wettbewerbsfähig sein, wenn digitale Konnektivität Teil der Ausschreibungskriterien ist, selbst wenn ihre grundlegende Schutzleistung für die Nutzer akzeptabel bleibt.
Aufkommen biologisch abbaubarer Reizstofffüllungen
Umwelt- und Rechenschaftspflichtanforderungen veranlassen Lieferanten, Mittel zur Menschenmengenkontrolle mit geringerer Persistenz nach dem Einsatz in Betracht zu ziehen, insbesondere in dicht besiedelten städtischen Umgebungen, wo Reinigung, Dokumentation und öffentliche Exposition wesentliche operative Fragen darstellen. Eine Studie aus dem Jahr 2024 berichtete, dass ionische Flüssigkeitsformulierungen von PAVA eine Wasserlöslichkeit und Reizwirkung aufwiesen, die mit denen von natürlichem Capsaicin vergleichbar sind. Separate Forschungsarbeiten aus dem Jahr 2024 bewerteten ein Capsaicin-basiertes Rauchagens mit einer Capsaicin-Konzentration von 10 % als Alternative zu CS-Gas. Diese Entwicklungen bieten chemisch kompetenten Herstellern einen Weg zur Differenzierung ihrer Angebote im Markt für Riot-Control-Systeme im Nahen Osten, da das Formulierungsdesign genauso wichtig werden kann wie der Werfer oder die Dispersionsausrüstung. Hohe Temperaturen in GCC-Städten können auch schnellere Abbauzyklen unterstützen und die Oberflächenkontamination in beengten öffentlichen Räumen reduzieren. Die Verschiebung könnte die Lücke zwischen Lieferanten, die Formulierungen intern entwickeln, und solchen, die auf standardisierte Reizstoffeingaben angewiesen sind, vergrößern. Gleichzeitig bewerten Käufer die Umwelthandhabung und die Reinigung nach dem Einsatz neben der traditionellen Wirksamkeit.
Analyse der Hemmnisse*
| Hemmnis | (%) Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| EU-ähnlicher Exportlizenzdruck auf Lieferanten im Nahen Osten und Afrika | -0.80% | Saudi-Arabien, Israel und von europäischen Lieferanten abhängige Märkte | Kurzfristig (≤ 2 Jahre) |
| Knappheit an UHMWPE- und Aramidfasern | -0.60% | Global, mit akuten Auswirkungen auf PSA-Lieferanten in der Region | Kurzfristig (≤ 2 Jahre) |
| Verschärfte ESG-Prüfung durch Staatsfonds | -0.40% | Global, konzentriert auf europäische Kapitalmärkte | Mittelfristig (2–4 Jahre) |
| Erhöhtes Risiko der öffentlichen Wahrnehmung nach Sudan-Aufnahmen von 2024 | -0.30% | Rest des Nahen Ostens, Israel und Exportmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
EU-ähnlicher Exportlizenzdruck auf Lieferanten im Nahen Osten
Der Ratsbeschluss (GASP) 2025/779 trat im April 2025 in Kraft und verschärfte die Kontrollen für die Ausfuhr von Militärtechnologie und -ausrüstung aus EU-Mitgliedstaaten.[2] Der Beschluss verpflichtet die Genehmigungsbehörden, das Risiko zu berücksichtigen, dass Ausrüstung zur internen Repression oder zu schwerwiegenden Menschenrechtsverletzungen eingesetzt werden könnte, und rückt damit die Länderbedingungen sowie die Endverwendungskontrollen stärker in den Mittelpunkt der Ausfuhrprüfung. Riot-Control-Agenzien, die unter ML7 der Gemeinsamen Militärgüterliste der EU aufgeführt sind, sind für diesen Rahmen unmittelbar relevant. Der Markt für Riot-Control-Systeme im Nahen Osten könnte mit längeren Beschaffungsvorlaufzeiten konfrontiert werden, wenn Käufer für Reizstoffe, Elektroschocksysteme oder akustische Geräte auf europäische Lieferanten angewiesen sind. Behörden können darauf reagieren, indem sie Lagerbestände weiter im Voraus planen oder Lieferanten mit nicht-europäischen Lieferketten prüfen. Diese Wahl kann jedoch separate Anforderungen an Qualifizierung, Wartung und Bedienervertrautheit mit sich bringen. Die Produktion innerhalb der VAE kann ebenfalls attraktiver werden, da sie die Importabhängigkeit verringert und die lokale Industriepolitik unterstützt.
Knappheit von UHMWPE- und Aramidfasern
Die Versorgungsbedingungen für Schutzmaterialien sind für den Beschaffungszyklus der Region von Bedeutung. Aramidfaser ist ein wesentlicher Eingangsstoff für Westen, Helme und harte Schutzplatten. Eine Branchenmitteilung vom April 2026 berichtete, dass sich die Lieferzeiten für Aramidfasern von 2–6 Wochen auf 12–18 Wochen oder länger verlängert hatten. Längere Lieferzeiten können die Stückkosten erhöhen und Behörden mit weniger Optionen zurücklassen, wenn Bestellungen unter Zeitdruck benötigt werden, insbesondere nach Phasen intensiver Einsätze, die die verfügbaren Ausrüstungsreserven reduzieren. Der Markt für Riot-Control-Systeme im Nahen Osten könnte daher ein größeres Interesse an strategischen Lagerbeständen, lokaler Montage und Lieferanten mit sichererem Zugang zu Materialien verzeichnen. Die Einschränkung erhöht auch den Wert von Rahmenvereinbarungen, die Produktionskapazitäten und Lieferverpflichtungen sichern, da zuverlässiger Zugang genauso wichtig sein kann wie der angebotene Kaufpreis für kritische Schutzausrüstung. Dies ist besonders relevant für Käufer, die Ersatz nicht aufschieben können, ohne die Einsatzbereitschaft zu beeinträchtigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Schutzausrüstung führt, während Offensivsysteme schneller wachsenPersönliche Schutzausrüstung machte im Jahr 2025 einen Anteil von 54,87 % am Markt für Riot-Control-Systeme im Nahen Osten aus. Dieses Segment umfasst ballistische Schutzwesten, Keramikplattenträger, Helme, Gasmasken, ballistische Schutzschilde und Gesichtsschutzvisiere. Die Nachfrage wird durch die Größe der stehenden Polizei- und Sicherheitskräfte in den GCC-Ländern, Israel und anderen regionalen Märkten gestützt. Ein routinemäßiger Austausch ist erforderlich, da die Ausrüstung bei Ausbildung, Feldeinsatz und regelmäßigen Compliance-Upgrades genutzt wird, wobei jede dieser Aktivitäten Textilien, Visiere, Befestigungselemente, Filter und Schutzplatten beansprucht. Beschaffungen können auch mit ballistischen Schutzstandards verknüpft sein, darunter NIJ- und VPAM-Anforderungen, die Behörden dazu veranlassen können, Ausrüstung zu ersetzen, bevor sie vollständig abgenutzt ist. Diese Faktoren verleihen der Kategorie der Schutzausrüstung eine stabile Rolle in der Branche.
Offensivausrüstung wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 6,17 % wachsen. Die Marktgröße für Riot-Control-Systeme im Nahen Osten im Bereich Offensivausrüstung wird durch die Nachfrage nach Gebietsabsperrungssystemen, Directed-Energy-Geräten, Elektroschock-Plattformen und anderen Mitteln zur abgestuften Reaktion gestützt. Israel verabschiedete 2026 eine Änderung der Polizeiverordnung, die den Einsatz von Wasserwerfer nur mit sauberem Wasser erlaubt und eine audiovisuelle Dokumentation für jeden Einsatz vorschreibt. Diese Anforderung fördert das Interesse an Schaumkanonen und wasserbasierten Alternativen, bei denen chemische Wirkstoffe einer zusätzlichen Prüfung unterliegen. Sie verleiht zudem Ausrüstung einen höheren Stellenwert, die es Behörden ermöglicht, eine dokumentierte und verhältnismäßige Reaktion zu gewährleisten, ohne den grundlegenden operativen Zweck des Wasserwerfer-Einsatzes zu verändern.
Zu den Munitionskategorien gehören Gummigeschosse, Bean-Bag-Geschosse, Schwammgranaten und Wachsgeschosse, wobei Lieferanten Genauigkeit und Reichweite verbessern. Gase und Sprays erzielen aufgrund ihrer Kosten und der Vertrautheit der Bediener weiterhin erhebliche Absatzmengen, während Blendgranaten und Stinggranaten für kleinere, spezialisierte Einsatzzwecke relevant bleiben. Das Nebeneinander dieser Produkte bedeutet, dass die Beschaffung weiterhin konventionelle Verbrauchsmaterialien umfassen kann, auch wenn Behörden Alternativen mit geringerer Umweltpersistenz evaluieren.

Nach Endnutzer:
Strafverfolgungsbehörden behalten ihre Größe, während Spezialkräfte an Dynamik gewinnenStrafverfolgungsbehörden machten im Jahr 2025 66,84 % des Marktes für Riot-Control-Systeme im Nahen Osten aus. Ihre Beschaffungsbasis umfasst die Kräfte des saudi-arabischen Innenministeriums, die föderalen und emiratischen Polizeibehörden der VAE sowie die israelischen Polizei- und Grenzpolizeiorganisationen. Große Institutionen nutzen häufig mehrjährige Rahmenverträge mit einer begrenzten Anzahl zugelassener Lieferanten, was den Beschaffungsteams Kontinuität bietet und gleichzeitig die Standardisierung von Ausbildung, Ersatzteilen, Wartung und Gerätedokumentation ermöglicht. Diese Struktur kann Lieferanten Mengensicherheit bieten, gibt Käufern jedoch auch erheblichen Verhandlungsspielraum hinsichtlich Preisgestaltung, Lieferplänen, lokalen Supportanforderungen und dem Umfang der Produktanpassung. Kleinere Lieferanten können Schwierigkeiten haben, Zugang zu erhalten, wenn ihnen der Nachweis fehlt, die zugelassenen Produktkonfigurationen geliefert und diese über die gesamte Vertragslaufzeit lokal gewartet zu haben. Die Vereinbarung begünstigt bestehende Lieferanten mit lokalem Support, nachgewiesenen Lieferfähigkeiten und etablierten institutionellen Beziehungen. Sie macht die anfängliche Qualifizierung auch für Unternehmen wichtig, die in den Markt für Riot-Control-Systeme im Nahen Osten eintreten möchten. Anbieter müssen nachweisen, dass ihre Ausrüstung, Ausbildung, Dokumentation, Wartungsvereinbarungen und Ersatzteilverfügbarkeit den betrieblichen Anforderungen der beschaffenden Behörde entsprechen.
Das Segment der Spezialkräfte wird voraussichtlich bis 2031 mit einer CAGR von 6,06 % wachsen. Diese Einheiten kombinieren zunehmend Terrorismusbekämpfung mit schnellen Einsätzen bei zivilen Unruhen, was ihre Ausrüstungsanforderungen verändert. Im Juli 2025 gab Genasys LRAD-Aufträge in Höhe von 1 Million USD für den Nahen Osten bekannt und nannte Grenzverletzungen und Großdemonstrationen als Nachfreibetreiber. Spezifikationen für Spezialkräfte bevorzugen leichtere Systeme, kompakte akustische Anrufgeräte und Ausrüstung, die mit unbemannten Luft- oder Bodenplattformen kompatibel ist. Die israelische Beschaffung fortschrittlicher Fahrzeuge zur Aufstandsbekämpfung veranschaulicht diesen Wandel hin zu Fahrzeugen mit Schaumkanonen, Pfefferspray-Düsen, Übelgeruchssprühern, Zielerfassungslasern und Gesichtserkennungskameras. Lieferanten, die vorpositionierte Lagerbestände vorhalten können, sind möglicherweise besser auf Anforderungen vorbereitet, die mit spontanen Demonstrationen verbunden sind. Dieser Ansatz verringert die Abhängigkeit von standardmäßigen globalen Logistikrouten, wenn Behörden kurzfristig ein Ersatzfahrzeug, ein akustisches System oder Verbrauchsmaterialien bentigen.
Nach Technologie:
Chemische Wirkstoffe behalten ihre Größe, während elektronische und akustische Waffen vorrückenChemische Wirkstoffe machten im Jahr 2025 36,56 % des Marktanteils für Riot-Control-Systeme im Nahen Osten aus. Die Kategorie umfasst CS-Gas, Oleoresin-Capsicum-Sprays, PAVA-basierte Reizstoffe und chemische Zusätze, die bei Wasserkanonenanwendungen verwendet werden. Das Chemiewaffenübereinkommen erlaubt Riot-Control-Wirkstoffe für inländische Strafverfolgungszwecke unter definierten Bedingungen. Dieser Rahmen beeinflusst, wie Behörden ihre Bestände dokumentieren und kontrollieren. Chemische Produkte behalten eine breite Nutzerbasis, aber ihre Zusammensetzung kann sich ändern, da Behörden Alternativen mit geringerer Persistenz prüfen und eine strengere Aufsicht anwenden. Behörden können vertraute Betriebsverfahren gegen neue Anforderungen an Aufzeichnungsführung und Reinigung abwägen. Lieferanten, die chemische Zusammensetzung und Handhabungskontrollen erläutern können, haben möglicherweise einen Vorteil. Die Riot-Control-Systeme-Branche im Nahen Osten könnte daher eher eine schrittweise Verschiebung als einen schnellen Ersatz bestehender Produkte erleben.
Elektronische und akustische Waffen sollen von 2026 bis 2031 mit einer CAGR von 7,01 % wachsen. Akustische Durchsagegeräte können Anweisungen und Warnungen geben und gleichzeitig Eskalationsverfahren unterstützen. Genasys erhielt im Februar 2026 einen Auftrag im Wert von 2 Millionen USD zur Ausrüstung unbemannter Überwasserfahrzeuge der Singapurischen Marine mit LRAD-950NXT-Geräten. Dieser Auftrag veranschaulicht den breiteren Einsatz stabilisierter akustischer Systeme auf ferngesteuerten Plattformen. Kinetische Aufprallwaffen erfordern weiterhin Nachschub, da sie den Bedienern vertraut und relativ kostengünstig sind. Menschenrechtsdokumentationsanforderungen können dennoch den Ausbildungs- und Berichterstattungsaufwand für ihren Einsatz erhöhen. Behörden benötigen Verfahren, die den Ausrüstungseinsatz mit klaren Führungsentscheidungen und Aufzeichnungen verknüpfen. Dieser Bedarf unterstützt die Nachfrage nach Systemen, die zur Kommunikation und Rechenschaftspflicht beitragen können. Technologieentscheidungen werden sowohl die operative Politik als auch die technische Leistung widerspiegeln.
Geografische Analyse
Markt für Riot-Control-Systeme in Saudi-Arabien
Saudi-Arabien hielt im Jahr 2025 einen Marktanteil von 33,98 % am Markt für Riot-Control-Systeme im Nahen Osten. Das Land verankert die Nachfrage weiterhin durch Beschaffungen des Innenministeriums und der Saudi-Arabischen Nationalgarde. Die Vision 2030 zielt darauf ab, bis 2030 50 % der Verteidigungsbeschaffungen aus inländischen Quellen zu beziehen, verglichen mit einer Lokalisierungsbasislinie von 24,9 % im Jahr 2024.[3] Diese Ausrichtung fördert Joint Ventures und Technologietransfervereinbarungen anstelle von direkten Importbeziehungen. Die im Juli 2026 angekündigte maritime Koalition unterstützt zusätzlich die Nachfrage nach Systemen, die für inländische und verbündete Streitkräfteeinsätze geeignet sind. Die saudi-arabische Beschaffung ist daher für den Markt für Riot-Control-Systeme im Nahen Osten von Bedeutung, da Änderungen in der Politik, den Budgets oder den Lieferantenbedingungen die regionale Nachfrage beeinflussen können. Der Fokus auf inländische Beschaffung bedeutet auch, dass Lieferanten berücksichtigen müssen, wie sie Produktion, Montage, Technologietransfer und Kundendienst innerhalb des Königreichs etablieren können. Internationale Unternehmen können nicht davon ausgehen, dass direkte Importe allein die kommerziellen Bedingungen großer Ausschreibungen erfüllen werden, insbesondere wenn staatliche Käufer eine dauerhafte lokale Kapazität und eine zuverlässigere langfristige Unterstützung anstreben.
Markt für Riot-Control-Systeme in den Vereinigten Arabischen Emiraten
Für die VAE wird von 2026 bis 2031 ein CAGR von 6,21 % prognostiziert. Investitionen in Smart Cities, die Expansion der Verteidigungsindustrie und ein KI-orientierter Polizeiansatz prägen das Nachfrageprofil und positionieren die VAE als einen der regionalen Käufer, die am ehesten Integration und lokale Wertschöpfung neben der grundlegenden Geräteleistung bewerten. Das Wirtschaftsprogramm von Tawazun verpflichtet ausländische Verteidigungsunternehmen mit Verträgen über 10 Millionen USD dazu, lokale Inhaltsgutschriften zu generieren. Diese Anforderung fördert die lokale Montage und Komponentenfertigung in den VAE und gibt ausländischen Lieferanten einen Anreiz, lokale Partner in Betracht zu ziehen, anstatt das Land ausschließlich mit importierten Fertigprodukten zu beliefern. Tawazun und AD Ports Group kündigten im Mai 2026 die Freihandelszone Al Selmiyyah für die Verteidigungsindustrie an, um Verteidigungshersteller anzuziehen und souveräne Produktionskapazitäten auszubauen. Lieferanten müssen sowohl die technologische Integration als auch die Erwartungen an lokale Inhalte erfüllen, um vollständig am Markt für Riot-Control-Systeme im Nahen Osten teilnehmen zu können. Das Ergebnis ist ein Beschaffungsumfeld, in dem der lokale Industrieplan eines Lieferanten gemeinsam mit seinen Produktspezifikationen und seinem Betriebsunterstützungsmodell bewertet werden kann. Dies kann Unternehmen begünstigen, die frühzeitig glaubwürdige Partnerschaften aufbauen, da Produktionsvereinbarungen und die Planung lokaler Inhalte möglicherweise Zeit erfordern, bevor eine formelle Geräteanforderung gestellt wird.
Markt für Riot-Control-Systeme in Israel und im weiteren Nahen Osten
Israel und der Rest des Nahen Ostens repräsentieren unterschiedliche Beschaffungsumgebungen. Israel verfügt über ein Hochtechnologieumfeld mit strenger regulatorischer Kontrolle und einem Fokus auf dokumentierte Einsatzpraktiken. Die Wasserwerfer-Novelle von 2026 treibt die Nachfrage nach nicht-chemischen Zerstreuungsoptionen an, wobei die entsprechenden Vorschriften bis Februar 2027 in Kraft treten sollen. Das Land beschafft zudem Fahrzeuge, die Wasserwerfer mit Kameras, Lasern und anderen Einsatzmitteln kombinieren. Jordanien, Ägypten, Kuwait, Oman und Katar verlassen sich häufig auf periodische oder geberfinanzierte Modernisierungen anstelle kontinuierlicher inländischer Beschaffungsbudgets. Diese Käufer reagieren möglicherweise empfindlicher auf Exportgenehmigungen, Preise und die Verfügbarkeit externer Finanzierungen. Ihr periodisches Kaufmuster kann auch Lieferanten begünstigen, die praktische Pakete aus Ausrüstung, Schulung, Wartung und Ersatzteilen anbieten, anstatt eng definierte Produktlieferungen vorzunehmen.
Wettbewerbslandschaft
Analyse des Marktanteils der Anbieter im Markt für Ausrüstung zur Aufstandsbekämpfung im Nahen Osten 2025
Der Markt für Riot-Control-Systeme im Nahen Osten weist eine moderate Konzentration auf. Axon Enterprise, BAE Systems, Rheinmetall AG, FN Herstal und Genasys unterhalten institutionelle Beziehungen zu GCC-Verteidigungsministerien über Auslandsrüstungsverkäufe und Verteidigungskanäle. Kein Unternehmen hält eine dominante regionale Position, was Raum für fähige regionale Neueinsteiger lässt, die akzeptable Produktleistung mit lokalem Support, praktischen Ausbildungsdienstleistungen und der Einhaltung staatlicher Beschaffungsanforderungen kombinieren können.
Die Tochtergesellschaft Arabian Industries von BAE Systems beschäftigt mehr als 7.000 Mitarbeiter in Saudi-Arabien und demonstriert damit die von großen Käufern erwartete Präsenz im Land. Lieferanten streben oft mehrjährige Vereinbarungen an, die einen zugelassenen Status und Mindestvolumina sichern, da der Prozess der technischen Bewertung, Feldversuche, Dokumentation und lokalen Qualifizierung erhebliche Zeit in Anspruch nehmen kann. Sie arbeiten auch daran, den Zugang zu Komponenten zu stärken, da Einschränkungen bei UHMWPE- und Aramidfasern das Risiko von Lieferverzögerungen erhöhen. Dazu gehört die Bewertung der Widerstandsfähigkeit von Materiallieferanten und die Prüfung von Fertigungsvereinbarungen, die die Anfälligkeit für Störungen außerhalb der Region verringern können.
Technologie und Produktentwicklung werden zunehmend zu wichtigen Differenzierungsquellen im Markt. US-Patent 12659662 beschreibt ein netzwerkfähiges parametrisches Lautsprecherarray mit verteilter Kohärenz und zeigt die Richtung der Entwicklung akustischer Abschreckungssysteme. Solche Systeme können sowohl für Strafverfolgungsbehörden als auch für Spezialkräfte relevant sein, doch kein Lieferant dominiert diese Kategorie in der gesamten Region. Byrna Technologies schloss im August 2026 den Erwerb im Wesentlichen aller Vermögenswerte von HERO Defense Systems ab. Das Geschäft fügte Byrnas Portfolio kompakte PAVA-Projektilwerfer und Pfeffergel-Geräte mit erweiterter Reichweite hinzu. Desert Wolf bietet drohnengestützte Menschenmengenkontrollplattformen an, die eine ferngesteuerte Option bieten, die sich von fahrzeugbasierten Systemen unterscheidet. Das Angebot veranschaulicht, wie spezialisierte Unternehmen durch eine operative Nische konkurrieren können, anstatt die gesamte Produktpalette langjähriger Verteidigungshersteller zu erreichen.
Lieferanten stehen vor der klaren Notwendigkeit, lokale Produktionsanforderungen mit Ausrüstung in Einklang zu bringen, die sich in breitere öffentliche Sicherheitssysteme integriert. Unternehmen, die keine Konnektivität für Führungsnetze und Smart-City-Umgebungen bereitstellen, haben möglicherweise eine schwächere Position bei GCC-Ausschreibungen. Biologisch abbaubare Füllungen und leichte gerichtete Energieplattformen bieten auch Öffnungen für spezialisierte Wettbewerber, insbesondere dort, wo etablierte Lieferanten ihre Kataloge noch nicht an aufkommende Umwelt- oder Anforderungen für vernetzte Ausrüstung angepasst haben. Der Zugang zu Kapital kann durch Umwelt-, Sozial- und Governance-Prüfungen beeinflusst werden, was wiederum die Investitionsentscheidungen der Lieferanten beeinflusst. Unternehmen mit klaren Compliance-Praktiken und Produkten, die Umwelt- oder Rechenschaftspflichtbedenken ansprechen, sind möglicherweise besser positioniert, um auf diese Investor- und Kundenanforderungen zu reagieren. Der Markt für Riot-Control-Systeme im Nahen Osten bleibt dennoch wettbewerbsfähig, da Käufer Produkteignung, Supportfähigkeit, Compliance und lokale Wertschöpfung gemeinsam bewerten.
Marktführer für Riot-Control-Systeme im Nahen Osten
-
Desert Wolf
-
Safariland, LLC
-
EDGE Group PJSC
-
Pacem Solution International, LLC
-
Combined Systems, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Riot-Control-Systeme im Nahen Osten Unternehmen in diesem Bericht
- Axon Enterprise, Inc.
- Safariland, LLC
- Combined Systems, Inc.
- EDGE Group PJSC
- Genasys, Inc.
- Pacem Solution International, LLC
- Rheinmetall AG
- Desert Wolf
- Etienne Lacroix Group
- Revelyst, Inc.
- NonLethal Technologies, Inc.
- FN HERSTAL (FN Browning Group)
- DAEKWANG CHEMICAL Co., Ltd.
- Byrna Technologies Inc.
Lesen Sie die Analyse der Markt für Riot-Control-Systeme im Nahen Osten-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Riot-Control-Systeme im Nahen Osten
- August 2026: Byrna Technologies schloss den Erwerb im Wesentlichen aller Vermögenswerte von HERO Defense Systems, LLC im Rahmen eines Vermögenskaufvertrags ab und fügte seinem institutionellen und Verbraucherproduktportfolio kompakte PAVA-gefüllte Projektilwerfer (HERO 2020) und Pfeffergel-Geräte mit erweiterter Reichweite (AIIRO) hinzu. Die Transaktion umfasste Barzahlung, gesperrte Aktien (104.000 ausgegebene Stammaktien an die Mitglieder von HERO) und Nettoumsatzroyalties.
- August 2026: Genasys gab LRAD-Aufträge im Wert von 1,40 Millionen USD von Kunden im asiatisch-pazifischen Raum und in Europa für Marine-, Küstenwachen-, Polizei- und Sicherheitsanwendungen bekannt. Das Unternehmen nannte eine starke internationale Dynamik, die voraussichtlich bis 2027 anhalten wird.
Berichtsumfang für den Markt für Riot-Control-Systeme im Nahen Osten
Der Markt für Riot-Control-Systeme im Nahen Osten umfasst Ausrüstung und Lösungen, die von Strafverfolgungsbehörden, Spezialkräften, Grenzsicherheitseinheiten und verwandten öffentlichen Sicherheitsorganisationen eingesetzt werden, um Menschenmengen zu kontrollieren, die öffentliche Ordnung aufrechtzuerhalten und auf Situationen ziviler Unruhen zu reagieren.
Der Markt für Riot-Control-Systeme im Nahen Osten ist nach Produkttyp, Endnutzer, Technologie und Geografie segmentiert. Nach Produkttyp ist der Markt in persönliche Schutzausrüstung und Offensivausrüstung segmentiert. Nach Endnutzer ist der Markt in Strafverfolgungsbehörden und Spezialkräfte segmentiert. Nach Technologie ist der Markt in chemische Wirkstoffe, elektronische und akustische Waffen, kinetische Aufprallwaffen und Sonstige segmentiert. Der Bericht deckt auch die Marktgrößen und Prognosen für den Markt für Riot-Control-Systeme im Nahen Osten in drei Ländern der Region ab. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Segmentierungsübersicht
| Personenschutzausrüstung |
| Ausrüstung zur Massenzerstreuung |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Übriger Naher Osten |
| Produkttyp | Personenschutzausrüstung | |
| Ausrüstung zur Massenzerstreuung | ||
| Geografie | Europa | Vereinigtes Königreich |
| Deutschland | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Übriger Naher Osten | ||
Im Bericht beantwortete Schlüsselfragen
Was ist der Wert des Marktes für Riot-Control-Systeme im Nahen Osten im Jahr 2026?
Der Markt für Riot-Control-Systeme im Nahen Osten wird im Jahr 2026 auf 1,26 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 5,41 % 1,64 Milliarden USD erreichen. Die Nachfrage spiegelt Ausrüstungserneuerung, Grenzsicherheitsanforderungen, lokale Industriepolitiken und die zunehmende Bedeutung vernetzter öffentlicher Sicherheitssysteme wider.
Welche Produktkategorie führt die regionale Nachfrage an?
Persönliche Schutzausrüstung führte im Jahr 2025 mit einem Umsatzanteil von 54,87 %, gestützt durch wiederkehrenden Bedarf an Westen, Helmen, Masken und Schilden, die von großen Polizei- und Sicherheitsorganisationen verwendet werden. Diese Kategorie spiegelt auch regelmäßigen Ersatzbedarf durch Ausbildungseinsatz, aktiven Einsatz, Ausrüstungsverschleiß und Compliance-Upgrades wider.
Welche Produktkategorie wächst am schnellsten?
Offensivausrüstung soll bis 2031 mit einer CAGR von 6,17 % wachsen, da Behörden skalierbare Reaktionswerkzeuge hinzufügen, einschließlich Ausrüstung für abgestufte Menschenmengenkontrollreaktionen. Die Produktnachfrage umfasst Munition, akustische Systeme, wasserbasierte Dispersionsausrüstung und kleinere spezialisierte Systeme mit höheren Stückwerten.
Welche Endnutzergruppe hat den größten Bedarf?
Strafverfolgungsbehörden machten im Jahr 2025 66,84 % des Umsatzes aus, da regionale Polizeiorganisationen große stehende Kräfte unterhalten, die standardisierte Ausrüstung, Ausbildung, Wartung und Ersatzlieferungen benötigen. Rahmenvereinbarungen können diesen Behörden helfen, Ausrüstung zu standardisieren und den Zugang zu qualifizierten Lieferanten über mehrere Jahre aufrechtzuerhalten.
Welches Land hat die größte regionale Beschaffungsbasis?
Saudi-Arabien hielt im Jahr 2025 33,98 % des Umsatzes und bleibt durch Sicherheitsmodernisierung und inländische Beschaffungspolitiken zentral für die Nachfrage. Seine Beschaffungsaktivitäten sind regional bedeutsam, da politische Änderungen, Lokalisierungsbedingungen und Ausrüstungsanforderungen die Lieferantenplanung im gesamten Nahen Osten beeinflussen können.
Welche Faktoren könnten die Ausrüstungslieferung verzögern?
EU-Exportkontrollen und längere Lieferzeiten für Aramid- und UHMWPE-Fasern können die Beschaffung verzögern und den Bedarf an Lagerbestandsplanung erhöhen. Behörden können reagieren, indem sie Lagerbestände aufbauen, zuverlässige Lieferverpflichtungen anstreben, alternative Lieferketten qualifizieren oder lokale Montagevereinbarungen bewerten.