
Tamaño y Participación del Mercado de Señalización Digital para el Comercio Minorista
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.24 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.29 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.86 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Señalización Digital para el Comercio Minorista por Mordor Intelligence
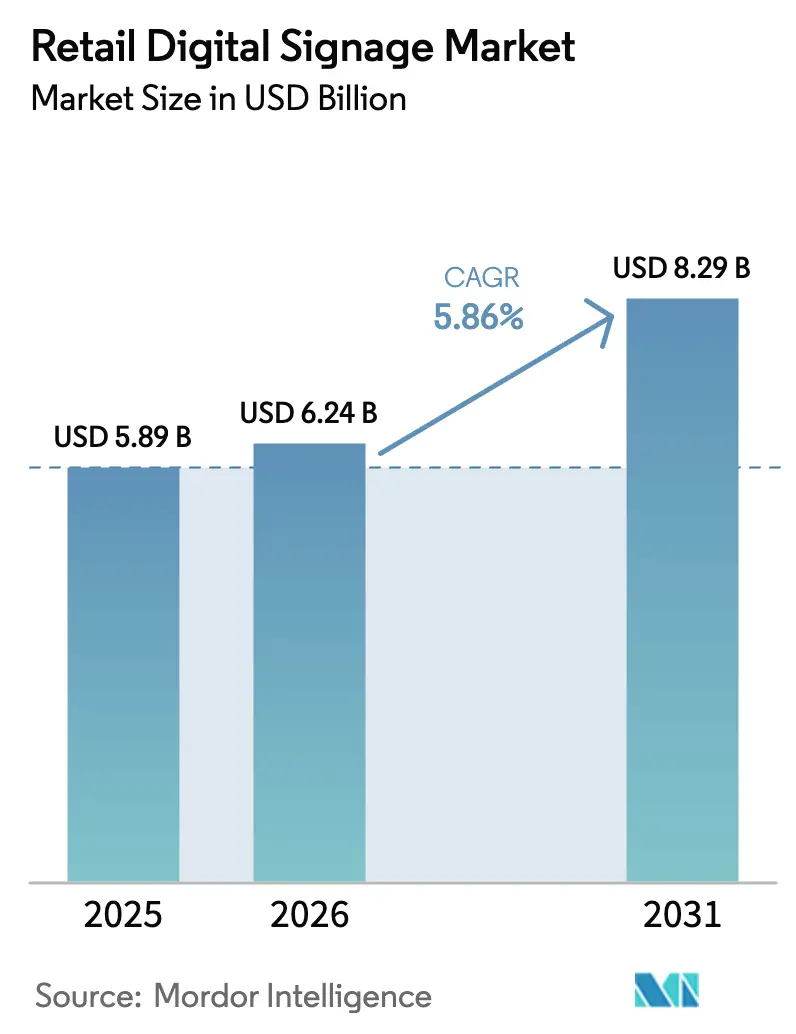
El tamaño del mercado de señalización digital para el comercio minorista en 2026 se estima en USD 6,24 mil millones, creciendo desde el valor de 2025 de USD 5,89 mil millones con proyecciones para 2031 que muestran USD 8,29 mil millones, creciendo a una CAGR del 5,86% entre 2026 y 2031. El crecimiento está vinculado a la caída de los precios de los muros de video LED, el despliegue de redes privadas 5G y el software en la nube que permite a los minoristas actualizar miles de pantallas desde un único panel de control. Los análisis de compradores impulsados por IA ahora potencian contenido en tiempo real que reacciona a señales demográficas, niveles de inventario e incluso el clima, mientras que las pantallas IoT en el borde de los estantes llevan precios dinámicos a cada pasillo. Los costos de hardware continúan disminuyendo, pero una funcionalidad más rica —análisis de video anónimo, comercio programático de anuncios y arquitecturas de CMS sin cabeza— empuja a la industria hacia modelos de ingresos centrados en servicios. América del Norte sigue siendo el mayor comprador regional, pero las prohibiciones legisladas de etiquetas de papel y la densa cobertura 5G otorgan a Asia Pacífico la pista de expansión más rápida. La oportunidad a largo plazo reside en integrar la automatización de contenidos con los datos de fidelización para que los mensajes se mantengan frescos sin inflar los presupuestos creativos.
Conclusiones Clave del Informe
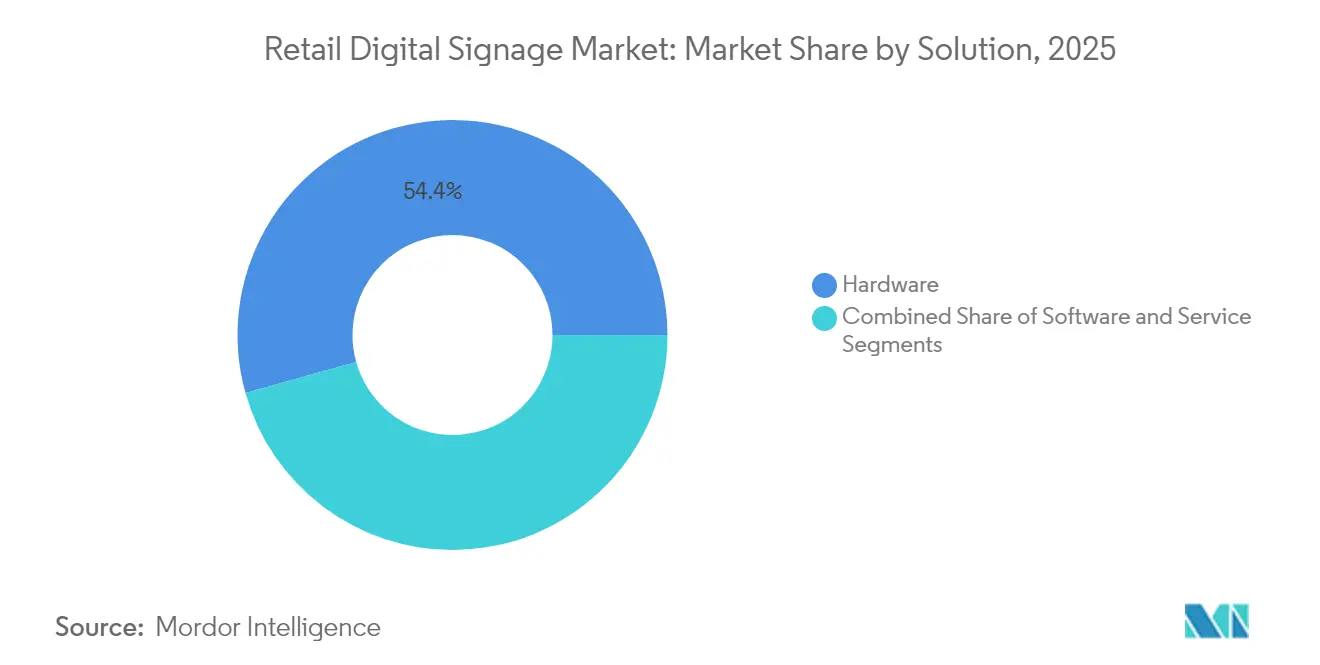
- Por solución, el hardware representó el 54,35% de la participación del mercado de señalización digital para el comercio minorista en 2025, mientras que el software en la nube registró la CAGR más rápida del 6,66% hasta 2031.
- Por formato minorista, los hipermercados y supermercados lideraron con una participación de ingresos del 33,62% en 2025; se prevé que los restaurantes de comida rápida y los restaurantes se expandan a una CAGR del 7,09% hasta 2031.
- Por aplicación, los quioscos interactivos y de autoservicio representaron el 56,40% del aumento del tamaño del mercado de señalización digital para el comercio minorista y avanzan a una CAGR del 7,95% hasta 2031.
- Por ubicación de pantalla, las instalaciones interiores representaron el 70,25% del tamaño del mercado de señalización digital para el comercio minorista en 2025; las pantallas de escaparate y semexteriores están creciendo a una CAGR del 9,22% hasta 2031.
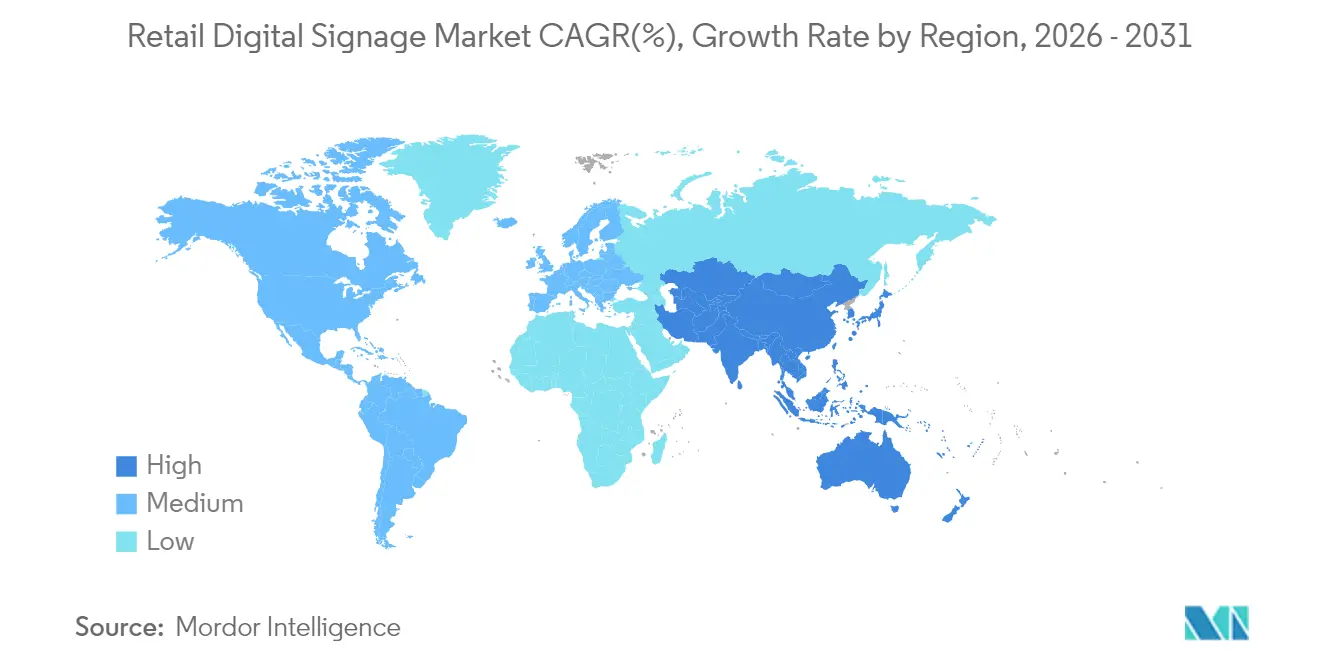
- Por geografía, América del Norte capturó el 37,45% de la participación del mercado de señalización digital para el comercio minorista en 2025, mientras que Asia Pacífico está preparada para crecer a una CAGR del 7,18% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Adopción creciente de pantallas IoT en el borde de los estantes | +1.2% | Europa, con expansión hacia América del Norte | Mediano plazo (2-4 años) |
| Análisis de compradores con IA en grandes almacenes | +1.5% | América del Norte, Europa Occidental | Mediano plazo (2-4 años) |
| Redes privadas 5G para transmisión en ultra alta definición | +0.8% | Asia Pacífico | Corto plazo (≤ 2 años) |
| Reducción de costos de muros de video LED | +0.6% | Oriente Medio, Europa, América del Norte | Corto plazo (≤ 2 años) |
| Eliminación legislada de etiquetas de precios en papel en supermercados de Corea del Sur que impulsa las pantallas electrónicas en estantes | +0.9% | Corea del Sur, con expansión temprana hacia Japón y Singapur | Corto a mediano plazo (1–3 años) |
| Modelos de redes publicitarias con participación en ingresos en centros comerciales de Estados Unidos que incentivan a los propietarios a instalar señalización programática | +1.1% | Estados Unidos, con expansión gradual hacia Canadá | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Adopción creciente de pantallas IoT habilitadas en el borde de los estantes en cadenas de supermercados europeas
Las pantallas IoT en el borde de los estantes representan ahora la partida individual más grande en los presupuestos digitales de muchos supermercados europeos. Las etiquetas en red se sincronizan con los sistemas ERP para corregir errores de precios en segundos, una ganancia de eficiencia que reduce la mano de obra de etiquetado manual en un 85% y respalda las nuevas normas de transparencia sobre datos nutricionales.[1]Telit, "IoT para Señalización Digital en el Comercio Minorista," telit.comVincular las pantallas a las aplicaciones de fidelización impulsa promociones personalizadas en el momento exacto de la decisión de compra; los proyectos piloto muestran incrementos de conversión del 23% cuando las ofertas aparecen junto al artículo. El retorno de la inversión se acelera a medida que las tiendas eliminan el papel, reducen los contratos de impresión y reasignan al personal a tareas de atención al cliente. El éxito en Francia y Alemania está impulsando a las grandes cadenas de tiendas de Estados Unidos a probar la misma arquitectura en 2025, ampliando aún más el mercado de señalización digital para el comercio minorista.
Análisis de compradores impulsado por IA que impulsa el despliegue de señalización interactiva
El setenta y uno por ciento de los principales minoristas de Estados Unidos combinan ahora cámaras con IA en el borde para adaptar el contenido por grupo de edad, tiempo de atención o intensidad de participación.[2]Hughes Network Systems, "Tendencias de Señalización Digital 2025," hughes.com La personalización aumenta el tiempo de permanencia en un 40% y alimenta a los equipos de comercialización que reabastecen en tiempo casi real. El cumplimiento del RGPD y la CPRA orienta a los proveedores hacia el procesamiento de visión anónima que descarta las imágenes sin procesar tras extraer los metadatos, una práctica que mantiene satisfechos a los reguladores al tiempo que preserva la profundidad de los datos. Los grandes almacenes reportan incrementos diarios en ventas del 30% tras implementar la cadena tecnológica en toda la red. A medida que los costos disminuyen, las cadenas de ropa de nivel medio son las siguientes en la fila, empujando el mercado de señalización digital para el comercio minorista hacia una diferenciación centrada en la experiencia en lugar de la competencia basada en precios.
Despliegue rápido de redes privadas 5G que habilitan contenido en ultra alta definición en tiempo real
Los centros comerciales de China, Japón y Corea del Sur están instalando segmentos de red 5G privada que garantizan 20 Gbps de enlace descendente y una latencia inferior a 10 ms.[3]T-Mobile US, "Señalización Digital con 5G," t-mobile.com Los minoristas transmiten video en 8K, activan superposiciones holográficas y actualizan paquetes de precios cada pocos minutos sin saturar el ancho de banda público. Los primeros adoptantes registran un 400% más de visualizaciones de pantalla en comparación con los carteles estáticos y elevan la conversión de productos destacados en un 27%. El espectro dedicado también permite a los equipos de TI aislar el tráfico crítico de los puntos de venta, reforzando la seguridad. Con los operadores que ofrecen precios de servicio gestionado, incluso los centros de tamaño mediano pueden preparar sus redes para el futuro, impulsando a Asia Pacífico hacia la CAGR más pronunciada en el mercado de señalización digital para el comercio minorista.
Reducción del costo de los muros de video LED que impulsa instalaciones en escaparates del comercio minorista de lujo
La caída de los costos de LED —ahora por debajo de USD 800 por m²— ha desbloqueado las fachadas digitales para marcas que antes preferían vitrinas decoradas a mano. Las tiendas sustituyen las campañas de impresión estacionales por lienzos programables que se actualizan tres veces al día, una cadencia que mantiene la curiosidad de los transeúntes y aumenta la afluencia en un 17%. Los módulos de alto brillo resisten la luz solar directa, lo que permite que ubicaciones privilegiadas en Dubái y Nueva York exhiban gráficos en movimiento vívidos durante todo el año. El cambio reasigna el presupuesto del gasto recurrente en impresión a una inversión de capital única, acortando los períodos de recuperación y ampliando la porción direccionable del mercado de señalización digital para el comercio minorista.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto CAPEX de modernización para cadenas de tiendas de conveniencia heredadas en América Latina | -0.7% | América Latina, partes del Sudeste Asiático | Mediano plazo (2-4 años) |
| Fatiga por el costo de actualización de contenidos entre los minoristas europeos de tamaño mediano | -0.5% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Cumplimiento del RGPD/CPRA que limita la profundidad del análisis de audiencia en tienda | -0.3% | Europa, América del Norte, cadenas globales con presencia en estas regiones | Mediano plazo (2-4 años) |
| Interrupciones en el suministro de semiconductores para reproductores multimedia que aumentan los plazos de entrega tras el terremoto de Taiwán | -0.2% | Global, con mayor impacto en Asia Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto CAPEX de modernización para cadenas de tiendas de conveniencia heredadas
Los despliegues de pantalla completa pueden costar entre USD 15.000 y 25.000 por establecimiento, un obstáculo para los propietarios de tiendas de conveniencia fragmentadas con márgenes reducidos. El financiamiento es escaso y la volatilidad económica magnifica el riesgo. Los modelos de suscripción que trasladan el gasto de CAPEX a OPEX ofrecen alivio, aunque los operadores se preocupan por la dependencia del proveedor si las monedas locales fluctúan. El resultado es una brecha digital: las grandes cadenas utilizan precios dinámicos mientras los independientes permanecen estáticos, lo que ralentiza la penetración en América Latina incluso cuando los formatos más grandes prosperan.
Fatiga por el costo de actualización de contenidos entre los minoristas europeos de tamaño mediano
Una vez que el hardware está en funcionamiento, la partida más importante se convierte en la creativa. Las agencias cobran entre EUR 1.500 y 3.000 por campaña para localizar los anuncios en redes de múltiples países, lo que tensiona los presupuestos que subestimaron las necesidades continuas. Algunos minoristas amplían los ciclos de actualización de semanal a mensual, diluyendo la misma ventaja de lo digital. Los generadores de plantillas con IA prometen un ahorro del 60% al remezclar los activos principales en nuevas iteraciones, pero la adopción depende de la prueba de que las guías de estilo de marca se mantienen intactas. Hasta ese punto de inflexión, la fatiga por la actualización sigue siendo un lastre para el mercado de señalización digital para el comercio minorista.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Solución:
El software gana impulso a medida que el hardware maduraLa pila de hardware mantuvo una participación del 54,35% en el mercado de señalización digital para el comercio minorista en 2025, impulsada por los menores precios de los LCD y el avance del OLED hacia los modelos insignia premium. Los reproductores multimedia se envían cada vez más como módulos de sistema en chip, reduciendo el consumo de energía y el desorden en los gabinetes. El lanzamiento de papel electrónico de Samsung en 2024 generó un nuevo interés en las etiquetas de bajo consumo energético para los bordes de los estantes.
Sin embargo, el software en la nube avanza a una CAGR del 6,66% hasta 2031 y está en camino de superar a los dispositivos físicos en valor de vida útil. Los minoristas valoran los paneles de control que orquestan el contenido hacia miles de puntos finales en minutos y superponen análisis anónimos para demostrar el rendimiento. Los diseños de CMS sin cabeza desacoplan lo creativo del dispositivo, orientando el tamaño del mercado de señalización digital para el comercio minorista hacia ingresos recurrentes de SaaS en lugar de instalaciones únicas. Se esperan fusiones que integren CMS, comercio de anuncios e IA de personalización en plataformas únicas.


Por Formato Minorista:
Los restaurantes de comida rápida aceleran la adopción de menús digitalesLos hipermercados y supermercados mantuvieron la mayor participación con el 33,62%, utilizando pantallas en red para orientación, promociones de compra por impulso y descuentos dinámicos vinculados a los niveles de inventario. Vincular la señalización al ERP reduce el exceso de existencias y destaca los sustitutos cuando los productos favoritos se agotan, una capacidad que aumenta el tamaño del carrito de compras.
Los restaurantes de comida rápida lideran el crecimiento con una CAGR del 7,09%. Cadenas como Wendy's destinaron USD 35 millones a menús digitales mejorados con IA que ofrecen combos adicionales y ajustan los precios según el momento del día, aumentando el ticket promedio en un 38%. Los propietarios de centros comerciales, mientras tanto, convierten los pasillos en redes publicitarias de publicidad exterior digital programática en términos de participación en ingresos, reduciendo el riesgo de despliegue e impulsando a más propietarios a incorporarse al mercado de señalización digital para el comercio minorista.
Por Aplicación:
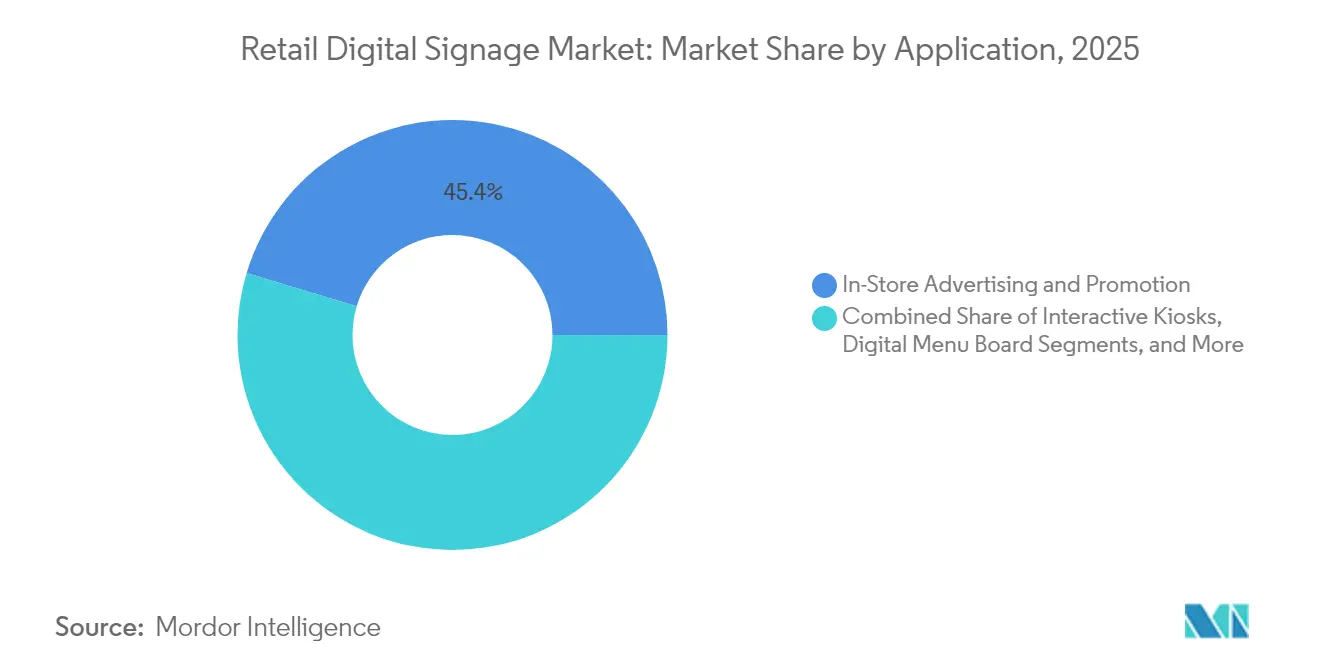
Los quioscos interactivos redefinen la participación del clienteLa publicidad en tienda todavía impulsó el 45,35% del gasto en 2025, pero la sofisticación está aumentando: las pantallas ahora muestran contenido basado en el clima o redirigen a los compradores cuando los artículos se agotan. Las métricas de atención anónimas alimentan los ciclos de pruebas A/B que optimizan el tiempo de permanencia y la arquitectura de elección.
Los quioscos interactivos registran el mayor incremento con una CAGR del 7,95%. Los compradores de la Generación Z y los millennials —el 57% prefiere el autoservicio— utilizan los quioscos para personalizar zapatillas, pagar con billeteras digitales y programar recogidas. Los minoristas reducen los tiempos de espera y reasignan la mano de obra a funciones de consultoría, un doble beneficio que expande el mercado de señalización digital para el comercio minorista.
Por Ubicación de Pantalla:
Las pantallas de escaparate convierten a los transeúntes en clientesLas pantallas interiores representaron el 70,25% de los despliegues en 2025 y ahora se sincronizan con la iluminación y el audio para crear viñetas multisensoriales. La colocación cerca de los pasillos de alto margen prolonga la permanencia hasta un 40%, impulsando directamente las ventas por categoría.
Las unidades de escaparate y semexteriores crecen a una CAGR del 9,22%, impulsadas por paneles de 4.000 nits que permanecen legibles al mediodía. Las fachadas correctamente ejecutadas aumentan las tasas de entrada a la tienda en un 24%; las pantallas para autoservicio en vehículos extienden la propuesta al exterior, prosperando con carcasas resistentes a la intemperie y altas frecuencias de actualización. La propuesta de valor es lo suficientemente sólida como para que incluso las cadenas de ropa de nivel medio se unan a la ola del mercado de señalización digital para el comercio minorista.
Por Tamaño de Pantalla:
Las pantallas de rango medio ofrecen la relación óptima entre visibilidad y costoLas pantallas de entre 32" y 55" dominan, equilibrando la efectividad de la línea de visión con el costo de adquisición. Los paneles de grado comercial duran más y justifican primas del 30 al 40% mediante menores tasas de fallo.
Las unidades de menos de 32" proliferan en los bordes de los estantes para mensajes a nivel de artículo, mientras que los lienzos de 55" o más captan la atención en los atrios. Los precios de gran formato cayeron un 15% interanual en 2024, abriendo la puerta a la narración experiencial en grandes almacenes de nivel medio. Los modelos ultra anchos 21:9 crean pasarelas panorámicas que anclan la estética de las tiendas insignia de lujo, impulsando a los equipos creativos a repensar las proporciones de aspecto y manteniendo la innovación en el mercado de señalización digital para el comercio minorista.
Análisis Geográfico
Mercado de Señalización Digital para el Comercio Minorista en América del Norte
América del Norte concentró el 37,45% del mercado de señalización digital para el comercio minorista en 2025. Los minoristas consideran las pantallas como el nexo omnicanal que integra cupones móviles, recogida en acera y monederos de fidelización en un único recorrido del cliente. La publicidad exterior digital programática (DOOH) permite a los centros comerciales subastar impresiones a compradores de publicidad en tiempo real, generando ingresos incrementales que compensan los costes de hardware. Las leyes de privacidad, como la CPRA, restringen el análisis a nivel facial, orientando a los operadores hacia metadatos agregados o anonimización en el dispositivo. A pesar de estas restricciones, la adopción de inteligencia artificial sigue siendo dinámica, y la penetración de los sistemas de gestión de contenidos en la nube supera el 75% entre las cadenas del Fortune 500, lo que refuerza el liderazgo de la región.
Mercado de Señalización Digital para el Comercio Minorista en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 7,18% hasta 2031, impulsada por una densa cobertura 5G y mandatos gubernamentales como la eliminación progresiva de las etiquetas en papel en Corea del Sur. Los minoristas chinos integran el pago móvil mediante códigos QR con la señalización digital, de modo que los compradores pueden escanear y adquirir productos sin abandonar el pasillo, comprimiendo las etapas del embudo de ventas en cuestión de segundos. La escasez de semiconductores tras el terremoto en Taiwán se ha atenuado; sin embargo, el episodio convenció a los compradores de diversificar las fuentes de reproductores multimedia y paneles, incorporando resiliencia en los despliegues futuros. A medida que los fabricantes de equipos originales locales acortan los plazos de entrega, los minoristas de la región obtienen una ventaja en costes que impulsa una mayor penetración y amplía el tamaño del mercado de señalización digital para el comercio minorista.
Mercado de Señalización Digital para el Comercio Minorista en Europa y Oriente Medio
Europa ocupa una posición intermedia entre los dos polos, distinguiéndose por estrictas normativas del RGPD que obligan a adoptar arquitecturas de análisis respetuosas con la privacidad. Las pantallas digitales en el borde de los lineales son omnipresentes en los hipermercados franceses, donde contribuyen a cumplir los requisitos de etiquetado nutricional y automatizan las reducciones de precio próximas a la fecha de caducidad. Las paredes de LED de alta resolución en los distritos de lujo de Milán y París transforman las narrativas de alta costura en arte en movimiento, redefiniendo las expectativas de los consumidores respecto a la teatralidad de los escaparates. Oriente Medio, aunque de menor tamaño, refleja las tendencias del lujo europeo: los centros comerciales de Dubái y Riad incorporan cada vez más fachadas digitales en los estándares de nuevas construcciones, subrayando su estatus de referencia e inyectando nuevo volumen en el mercado regional de señalización digital para el comercio minorista.

Panorama regulatorio
La implementación de señalización digital en tiendas está cada vez más determinada por requisitos de accesibilidad que afectan a quioscos interactivos, tableros de menú y otras pantallas dentro de las tiendas que exponen controles de usuario. En Estados Unidos, el Departamento de Justicia finalizó actualizaciones al Título II de la ADA en 2024 para los servicios digitales gubernamentales estatales y locales, con plazos de cumplimiento a partir de abril de 2026. Esto refuerza la presión de adquisición para experiencias alineadas con WCAG en espacios financiados públicamente que a menudo incluyen instalaciones adyacentes al comercio minorista, como aeropuertos, centros de visitantes y áreas de concesiones.
Las normas de accesibilidad de radiodifusión y video también influyen en las especificaciones de hardware y software para pantallas que transmiten video con subtítulos. La FCC estableció una fecha de cumplimiento del 17 de agosto de 2026 para que los aparatos cubiertos y los MVPD hagan que la configuración de visualización de subtítulos ocultos sea fácilmente accesible según 47 CFR 79.103(e). Como resultado, los fabricantes y proveedores de CMS se ven presionados a mantener los controles de subtítulos y la configuración de accesibilidad detectables en reproductores integrados, señalización con SoC y pilas de servicios gestionados. En Canadá, Accessibility Standards Canada adoptó la norma EN 301 549 como Norma Nacional de Canadá en 2024 para productos de TIC. En la UE, el Reglamento (UE) 2024/1781 estableció el marco del Reglamento de Diseño Ecológico para Productos Sostenibles, vigente desde el 18 de julio de 2024, endureciendo los requisitos impulsados por la sostenibilidad que pueden repercutir en el diseño, la documentación y los informes de ciclo de vida de las pantallas comerciales.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de componentes de pantalla, incluidos paneles LCD/OLED, módulos LED, controladores y fuentes de alimentación, y luego incluye accesorios de montaje y carcasas. A continuación, pasa a la informática del reproductor multimedia, como placas SoC o reproductores externos, seguida de la fabricación OEM, el software incluyendo CMS, gestión de dispositivos y analítica, y finalmente distribuidores, integradores de AV y equipos de TI minorista que despliegan y operan las redes. La adquisición de hardware sigue siendo sensible a la política comercial y a los cambios de abastecimiento, con la incertidumbre arancelaria y la reorganización de la cadena de suministro citadas como razones por las que parte del ensamblaje se traslada hacia el sudeste asiático, por ejemplo Vietnam, Indonesia y Malasia. También se anima a minoristas e integradores a diversificar el abastecimiento de paneles y reproductores multimedia para reducir el riesgo de plazos de entrega.
Aguas abajo, la cadena se está comprimiendo a medida que los OEM y las empresas de software integran sistemas operativos y gestión en las pantallas para reducir la dependencia de reproductores externos y la mano de obra de campo. Por ejemplo, la alianza de enero de 2025 entre LG Electronics USA y BrightSign integró BrightSignOS en las pantallas de señalización LG UHD para clientes estadounidenses. Los esfuerzos de gestión de dispositivos empresariales, como la colaboración de vista previa de junio de 2025 entre IAdea, Microsoft, Appspace y Planon, se centraron en la Microsoft Device Ecosystem Platform (MDEP). Iniciativas paralelas de estandarización como OpenAV Cloud, con participantes como Sony, BrightSign, Panasonic, Legrand, Shure y Xyte, apuntan a API comunes. Esto respalda una integración multiproveedor más rápida para las implementaciones minoristas y aumenta la tasa de adopción de software en la nube recurrente y servicios gestionados a medida que el valor migra de los márgenes de los paneles hacia las suscripciones y las operaciones.
Panorama Competitivo
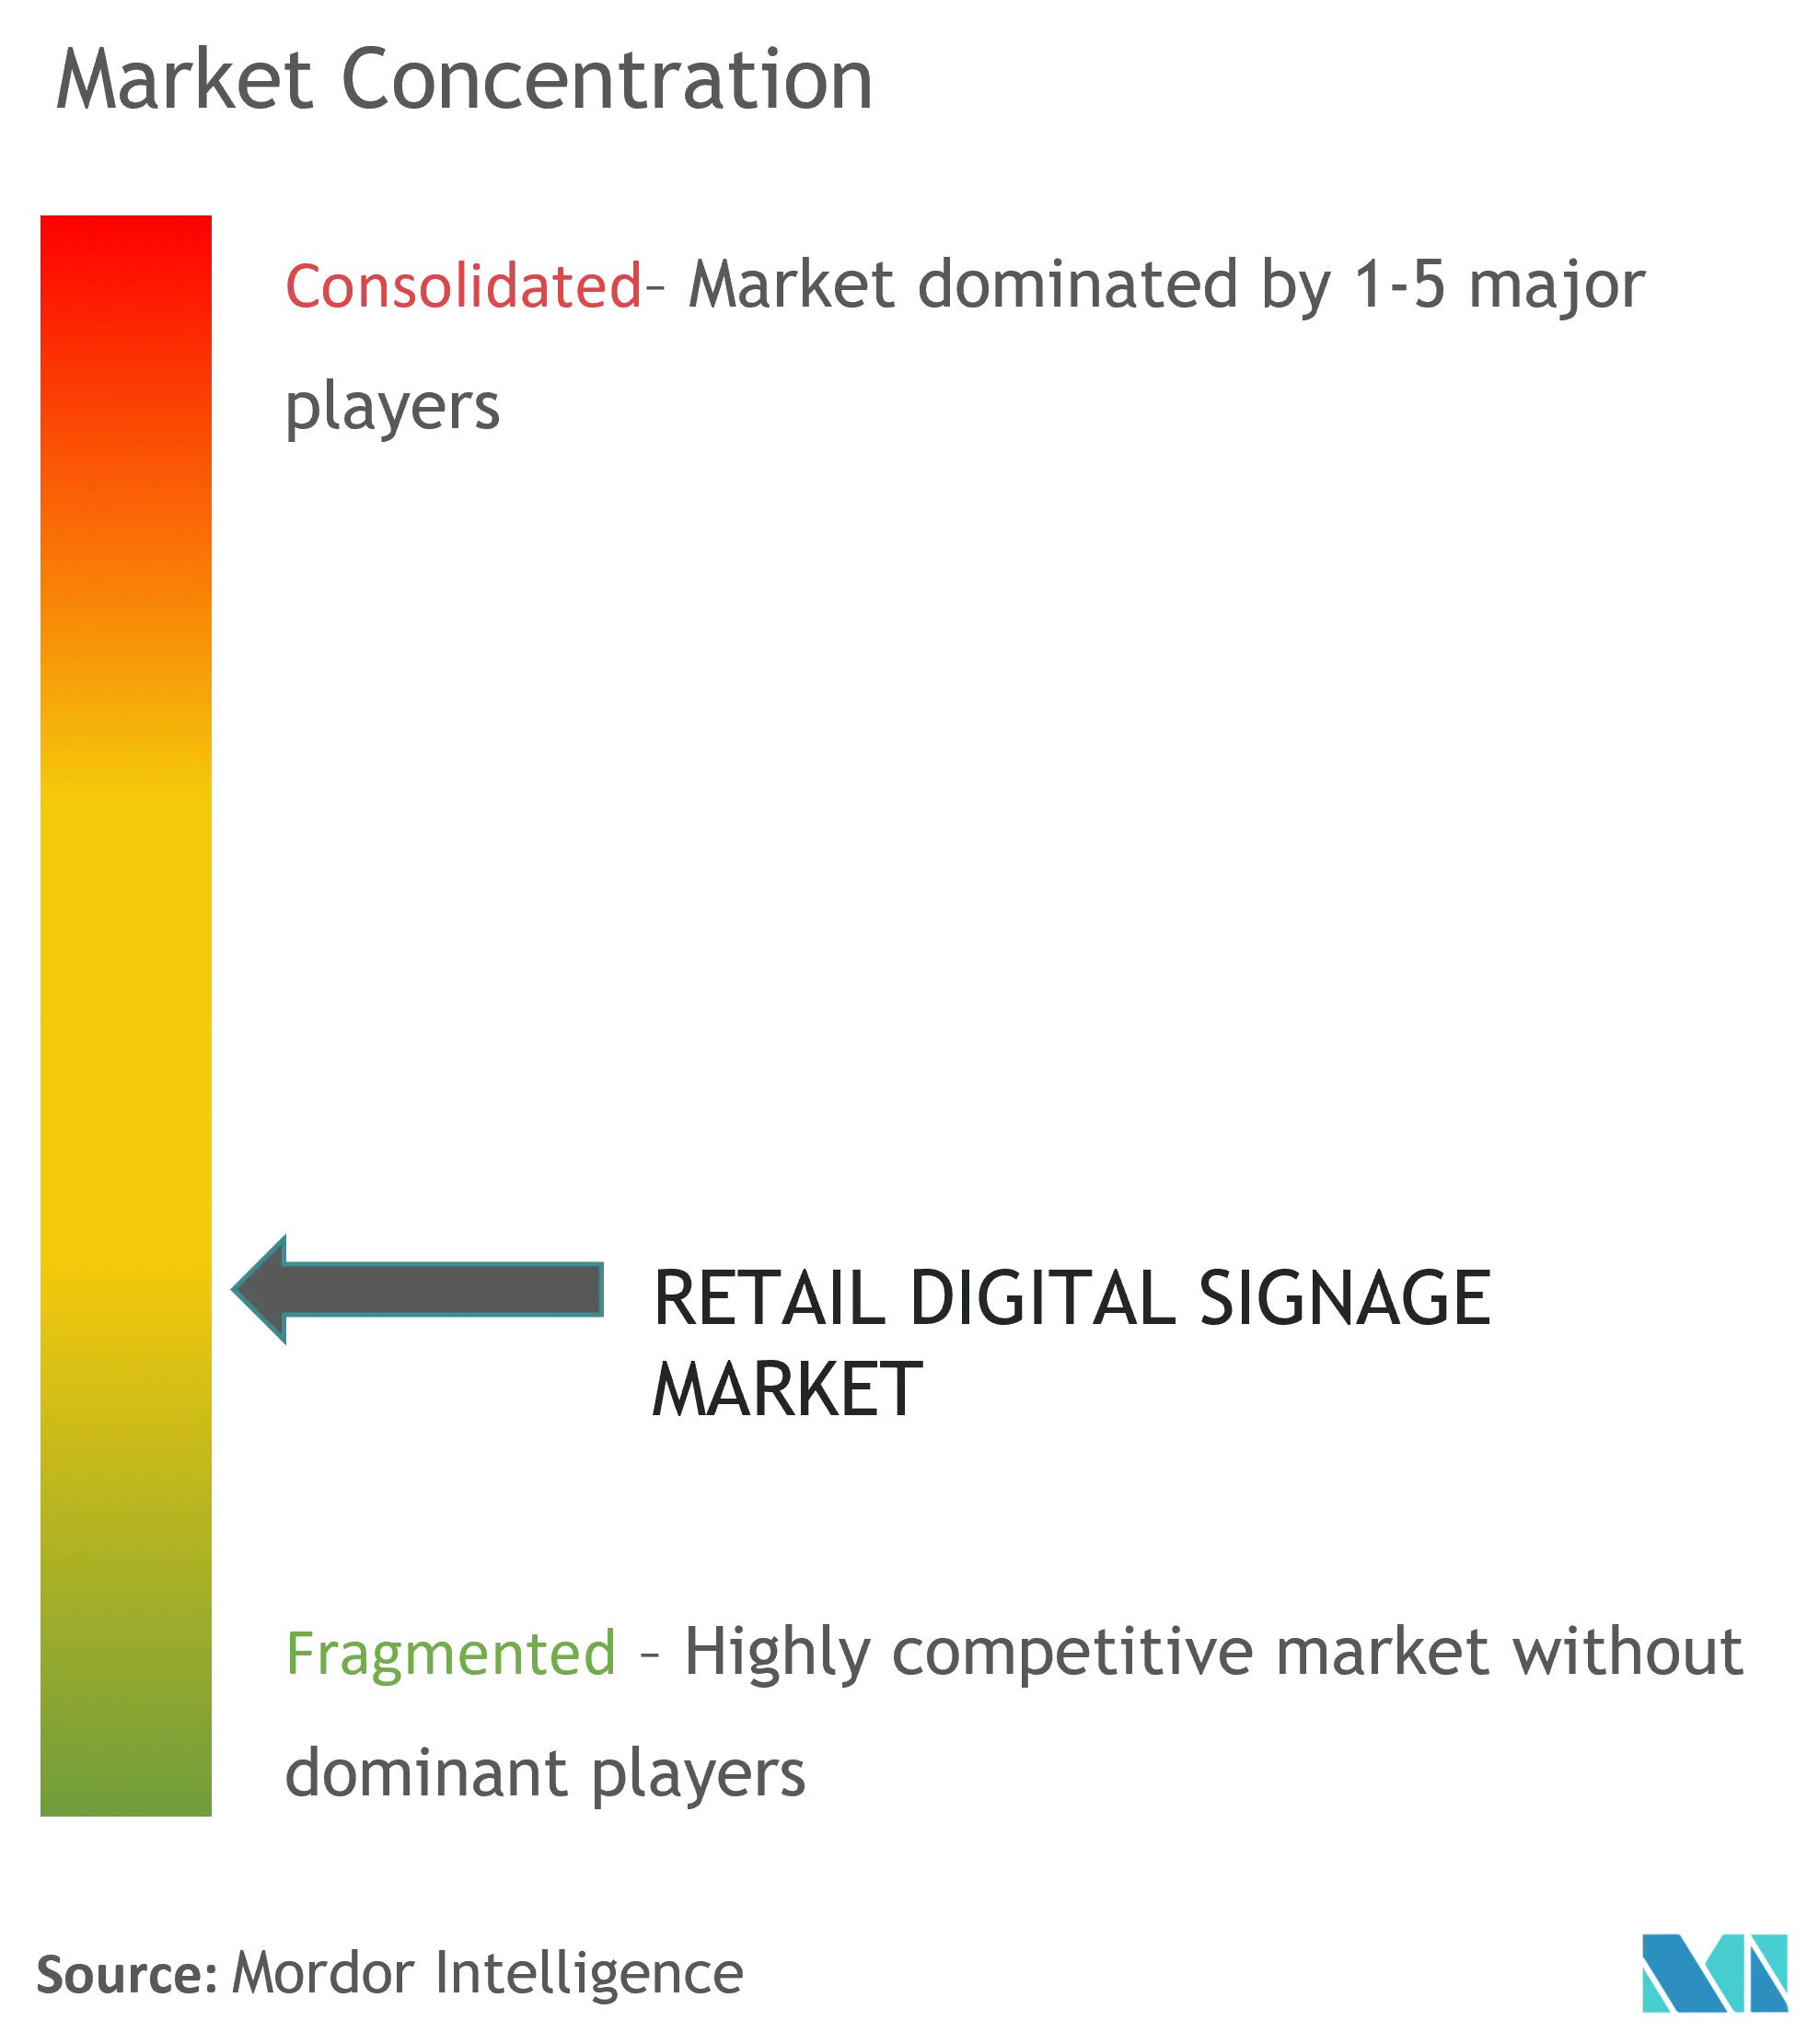
El campo está moderadamente fragmentado. Samsung, LG y Panasonic agrupan paneles, reproductores multimedia y marcos de CMS, una pila vertical que asegura aproximadamente el 30% de los ingresos globales por pantallas solo para Samsung. BrightSign, Broadsign y Scala lideran el software especializado, captando el gasto a medida que el valor migra de los márgenes de hardware a las suscripciones de análisis. Las alianzas estratégicas se multiplican: la alianza de LG con BrightSign envía pantallas preconfiguradas con CMS, reduciendo la mano de obra de despliegue y acelerando el tiempo hasta el contenido.
La diferenciación ahora depende de la automatización de contenidos con IA que reduce el gasto creativo y de los conectores de intercambio de anuncios que monetizan las pantallas de vestíbulo no utilizadas durante las horas de menor actividad. Los proveedores que se posicionan para el crecimiento añaden realidad aumentada y reconocimiento de gestos sobre la señalización tradicional, apuntando a las tiendas insignia de moda premium y los concesionarios de automóviles. Los componentes como los LED de alto brillo y los reproductores multimedia robustecidos están cada vez más comoditizados, por lo que la confianza en la marca, las redes de servicio y la preparación para el cumplimiento normativo se convierten en factores decisivos.
Los competidores emergentes persiguen la profundidad en nichos en lugar de la amplitud —centrándose, por ejemplo, en la logística de autoservicio en vehículos de restaurantes de comida rápida o en el análisis de estantes de supermercados— mientras que los titulares contrarrestan adquiriendo startups especializadas. Con las cinco principales empresas que poseen alrededor del 45% de los ingresos globales, el poder de negociación de los compradores sigue siendo saludable, fomentando estrategias de múltiples proveedores que mantienen los precios competitivos y la tecnología actualizada dentro del creciente mercado de señalización digital para el comercio minorista.
Líderes de la Industria de Señalización Digital para el Comercio Minorista
Samsung Electronics Co. Ltd
LG Display Co. Ltd
Panasonic Corporation
Planar Systems Inc.
Sharp Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Señalización Digital para el Comercio Minorista
- Samsung Electronics Co. Ltd.
- LG Electronics Inc.
- Panasonic Holdings Corp.
- Sony Group Corp.
- NEC Corp.
- Sharp Corp.
- Planar Systems Inc. (Leyard)
- Stratacache Inc./Scala
- BrightSign LLC
- Broadsign International Inc.
- Daktronics Inc.
- Mvix Digital Signage LLC
- Cisco Systems Inc.
- Intuiface (IntuiLab)
- Nanolumens Inc.
- Elo Touch Solutions Inc.
- Hughes Network Systems LLC
- AOPEN Inc.
- Novisign Digital Signage Inc.
- Hanshow Technology Co. Ltd.
- Clevertouch (Boxlight)
- Peerless-AV
- Advantech Co. Ltd.
Lea el análisis de las empresas de señalización digital para el comercio minorista

Oportunidades de mercado y perspectivas futuras
Las redes de medios minoristas representan un espacio en blanco claro donde las flotas de pantallas en tienda se tratan como inventario monetizable, lo que aumenta el valor de las integraciones entre CMS de señalización, medición y ejecución de ad-tech. La selección de Broadsign para impulsar una red de medios minoristas en más de 200 ubicaciones de JB Hi-Fi en Australia, anunciada en abril de 2026, es una prueba reciente. Las integraciones reportadas destacadas en torno a socios como Criteo y Retail Media Works indican dónde los proveedores compiten en conectividad de flujo de trabajo de contenido, medición de audiencia y compra programática, mientras cumplen con requisitos de analítica que protegen la privacidad bajo regímenes como GDPR y CPRA.
La eficiencia energética y la simplificación operativa también amplían los ciclos de actualización en etiquetas de borde de estantería, tableros de menú y pantallas de escaparate premium. El mercado está viendo una escala tangible en soluciones digitales conectadas en tienda, incluyendo a Decathlon alcanzando 700 tiendas equipadas con soluciones Vusion en 54 países, anunciado en julio de 2026, lo que refleja la amplitud de las implementaciones globales para comunicaciones minoristas actualizadas electrónicamente. En el lado del software, se están comercializando arquitecturas modulares y headless para minoristas e integradores multisitio, ilustrado por Navori presentando la plataforma Qompose en InfoComm 2026 e Intuiface lanzando su plataforma Experience Generator en julio de 2026 para la creación de contenido interactivo. Estos cambios respaldan servicios gestionados, operaciones de contenido basadas en plantillas que pueden reducir la fatiga de actualización, y el aprovisionamiento estandarizado de dispositivos que acorta el tiempo de implementación en parques de hardware mixtos.
Recent Industry Developments in Mercado de Señalización Digital para el Comercio Minorista
- Febrero de 2026: Samsung lanzó señalización digital 3D sin gafas (Samsung Spatial Signage) a nivel mundial en ISE 2026. El lanzamiento impulsa formatos inmersivos listos para el comercio minorista en el catálogo de pantallas comerciales y anima a las zonas de escaparates premium y experienciales a adoptar tipos de pantalla de mayor valor más allá de las paredes de video LCD estándar.
- Junio de 2025: LG Electronics USA presentó LG ProActive360, una plataforma de servicios gestionados para monitoreo y gestión de contenido de señalización digital, en InfoComm 2025. El lanzamiento refuerza el cambio hacia operaciones remotas, soporte respaldado por SLA y capas de gestión basadas en suscripción que reducen el tiempo de inactividad en redes minoristas multiubicación.
- Junio de 2024: La Unión Europea puso en vigor el Reglamento de Diseño Ecológico para Productos Sostenibles (UE) 2024/1781 el 18 de julio de 2024, creando el marco para requisitos de sostenibilidad más estrictos en categorías de productos, incluidas las pantallas electrónicas. Los proveedores de señalización minorista y sus cadenas de suministro de hardware enfrentan una presión creciente para documentar los atributos del ciclo de vida y alinear las decisiones de diseño de productos con las normas de diseño ecológico en evolución.


Mercado de Señalización Digital para el Comercio Minorista Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado abarca los ingresos generados por soluciones de señalización digital utilizadas por establecimientos minoristas para mostrar contenido promocional, informativo o interactivo a través de pantallas conectadas, software de soporte y servicios relacionados, cuando se implementan en tiendas o directamente en áreas de escaparate.
Exclusiones del alcance: excluimos la señalización impresa, la publicidad general en vallas publicitarias al aire libre y DOOH, y las pantallas de comunicación corporativa de back-office que no están vinculadas al uso de cara al cliente minorista.
Descripción general de la segmentación
- Por Solución
- Hardware
- Tecnología de Pantalla (LCD, LED, OLED, Proyección, Papel Electrónico)
- Reproductores Multimedia (Independientes, En Red, Sistema en Chip)
- Proyectores y Muros de Video
- Otro Hardware (Soportes, Carcasas)
- Software
- Modelo de Implementación (Local, Nube)
- Función (Gestión de Contenidos y Dispositivos, Análisis de Audiencia, Programación y Distribución)
- Servicios
- Instalación e Integración
- Servicios Gestionados
- Mantenimiento y Soporte
- Creación de Contenidos y Servicios Creativos
- Hardware
- Por Formato Minorista
- Hipermercados y Supermercados
- Grandes Almacenes
- Tiendas de Conveniencia y de Proximidad
- Tiendas Especializadas
- Centros Comerciales y Tiendas Libres de Impuestos
- Restaurantes de Comida Rápida y Restaurantes
- Por Aplicación
- Publicidad y Promoción en Tienda
- Quioscos Interactivos y de Autoservicio
- Menús Digitales
- Información de Productos y Etiquetas en el Borde de los Estantes
- Pantallas de Orientación y Navegación
- Pantallas de Gestión de Colas y Cajas
- Por Ubicación de Pantalla
- Interior
- Escaparate y Semexterior
- Exterior (Alto Brillo)
- Por Tamaño de Pantalla
- Menos de 32 pulgadas
- 32 pulgadas - 55 pulgadas
- Más de 55 pulgadas
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Nórdicos
- Benelux
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia y Nueva Zelanda
- ASEAN
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Sudáfrica
- Nigeria
- Kenia
- Egipto
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó investigación documental para construir el mapa de demanda básico y la dirección realista de precios para los sistemas de señalización minorista, y luego para verificar los totales de resultados. Nos basamos en puntos de referencia públicos como los indicadores de comercio minorista de la Oficina del Censo de EE. UU., las series de facturación minorista de Eurostat y los datos de oficinas nacionales de estadística en países clave para comprender la actividad de las tiendas y la combinación de formatos.
Para conectar la demanda de señalización con las tecnologías habilitadoras, también revisamos fuentes como comunicados de la FCC sobre espectro y conectividad, portales de contratación pública para licitaciones de pantallas y AV, y artículos revisados por pares sobre el rendimiento de pantallas digitales y la respuesta de los compradores. Además, utilizamos presentaciones de empresas, presentaciones a inversores y prensa empresarial de reputación para identificar temas de implementación, tendencias de adopción de servicios y ciclos de reemplazo típicos, y luego utilizamos una base de datos de suscripción paga para las finanzas de las empresas y una base de datos de patentes para validar la dirección de los productos. Estas fuentes son solo ilustrativas, y también se utilizaron muchos otros documentos públicos para la recopilación de datos, aclaración y verificación cruzada.
Entrevistas primarias y encuestas
El trabajo primario se centró en entrevistas y encuestas breves con compradores de tecnología minorista, integradores de señalización, fabricantes de pantallas y proveedores de software y servicios, de modo que el modelo refleje cómo se determinan y fijan los precios de los proyectos en la práctica. Las entradas se verificaron en las principales regiones para capturar diferentes densidades de tiendas, patrones de costos de mano de obra e instalación, y comportamiento de actualización, y luego los supuestos se volvieron a probar cuando las respuestas mostraron una amplia dispersión.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos de nivel C: 15% | APAC: 39% |
| Nivel medio: 49% | Líderes funcionales/de unidad: 38% | EMEA: 36% |
| Jugadores más pequeños: 19% | Gerentes: 47% | América: 25% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento del mercado comienza con una construcción de arriba hacia abajo donde el número de establecimientos minoristas y la combinación de formatos se traducen en una base de pantallas direccionable, que luego se ajusta según los niveles de adopción de pantallas digitales orientadas al cliente. Para mantenerlo práctico, utilizamos algunas entradas repetibles, como el promedio de pantallas por tienda según el formato, el momento del ciclo de reemplazo y actualización, la división típica del proyecto entre hardware, software y servicios, y la proporción de implementaciones que son en interiores frente a escaparates.
Una vez formado el conjunto de demanda, se aplica el precio a través de una trayectoria de ASP combinada que refleja la combinación de tamaños de pantalla, la penetración de paredes de video LED y la intensidad de instalación, y luego los totales se corroboran con verificaciones selectivas de abajo hacia arriba utilizando divisiones de ingresos de proveedores muestreados y comentarios de canal sobre los volúmenes de proyectos. Cuando la cobertura de proveedores es incompleta, las brechas se manejan mediante factores de expansión conservadores vinculados a la concentración de cadenas minoristas y la actividad de los integradores.
Para el pronóstico, se utilizó un análisis de escenarios para que el crecimiento pueda ajustarse según la expansión de tiendas, los ciclos de renovación y el ritmo de migración a la nube, y la trayectoria final se alineó con lo que los encuestados primarios describieron como probables limitaciones presupuestarias y de implementación en los próximos años.
Validación de datos y ciclo de actualización
Los resultados se validan mediante varias pasadas que comparan los resultados con señales independientes, como comentarios sobre gastos de capital minorista, anuncios de implementación observados y cambios en los supuestos promedio de adopción de pantallas y software. Cuando una región o línea de componentes muestra un salto pronunciado que no está respaldado por un factor claro, se revisan las entradas y volvemos a contactar a los encuestados relevantes para confirmar qué cambió.
Antes de la aprobación final, el modelo y los supuestos pasan por una revisión por pares para detectar problemas de aritmética, definiciones y coherencia de unidades desde el principio. Los informes se actualizan anualmente, con actualizaciones intermedias activadas por eventos materiales que pueden afectar los precios, la disponibilidad de suministro o el momento de la inversión minorista, y se realiza una verificación final previa a la entrega para garantizar que se refleje la información pública más reciente.
Tamaño del mercado de señalización digital minorista de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados para la señalización digital minorista pueden parecer muy dispares porque el término se utiliza de manera diferente entre las fuentes, especialmente en torno a qué cuenta como implementación específica minorista frente a pantallas publicitarias más amplias. Las diferencias también provienen de cómo las empresas tratan el software y los servicios, cómo aplican la combinación de tamaños de pantalla y la erosión de precios, y con qué frecuencia se actualizan sus supuestos de moneda y año base.
La principal brecha proviene de si las redes de publicidad exterior y las pantallas de medios en centros comerciales se cuentan como señalización minorista, donde Mordor Intelligence solo cuenta los sistemas instalados en tiendas o directamente en áreas de escaparate y excluye las compras genéricas de medios DOOH y las pantallas de comunicación no minoristas.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6.24 mil millones USD (2026) | |
| Editor de Comercio A | 6.40 mil millones USD (2024) | Utiliza un año base anterior y aplica un alcance amplio centrado en hardware, lo que puede subestimar la adopción de servicios y también hace que el total sea sensible al momento estático del tipo de cambio. |
| Portal Sectorial B | 35.75 mil millones USD (2024) | Combina la señalización minorista con publicidad de pantalla más amplia y pantallas de medios minoristas, y se basa en ASP de estilo de precio de lista agresivo que no reflejan los descuentos típicos ni la erosión de precios impulsada por la combinación de productos. |
La dispersión en la tabla se explica principalmente por la alineación del alcance y por cómo se traslada el precio a lo largo del tiempo. Al mantener la base de instalación contabilizada vinculada a los establecimientos minoristas, y luego aplicar divisiones de componentes realistas y ciclos de actualización verificados en entrevistas, la estimación sigue siendo rastreable a variables claras que un lector puede seguir y repetir.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de señalización digital para el comercio minorista?
El mercado se sitúa en USD 6,24 mil millones en 2026 y se prevé que alcance USD 8,29 mil millones en 2031.
¿Qué región representa la mayor participación?
América del Norte lidera con el 37,45% de los ingresos de 2025 gracias a las maduras estrategias omnicanal y la adopción de publicidad exterior digital programática.
¿Qué aplicación está creciendo más rápido?
Los quioscos interactivos y de autoservicio se expanden a una CAGR del 7,95% a medida que los compradores adoptan la personalización y el pago sin contacto.
¿Con qué rapidez se están expandiendo los menús digitales de los restaurantes de comida rápida?
Los despliegues en restaurantes de comida rápida avanzan a una CAGR del 7,09%, con menús impulsados por IA que aumentan las tasas de adjunción hasta en un 38%.
¿Qué tendencia tecnológica influye más en el crecimiento futuro?
Las redes 5G privadas que habilitan la transmisión en ultra alta definición de baja latencia son fundamentales, especialmente en los densos centros comerciales asiáticos.
¿Están cayendo los costos de contenido?
Las herramientas de generación de plantillas con IA prometen hasta un 60% de ahorro en la producción creativa, pero la adopción generalizada aún está en desarrollo.
Última actualización de la página el:



