
Taille et part du marché de l'affichage numérique en commerce de détail
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 6.24 Milliards de dollars |
| Taille du Marché (2031) | 8.29 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'affichage numérique en commerce de détail par Mordor Intelligence
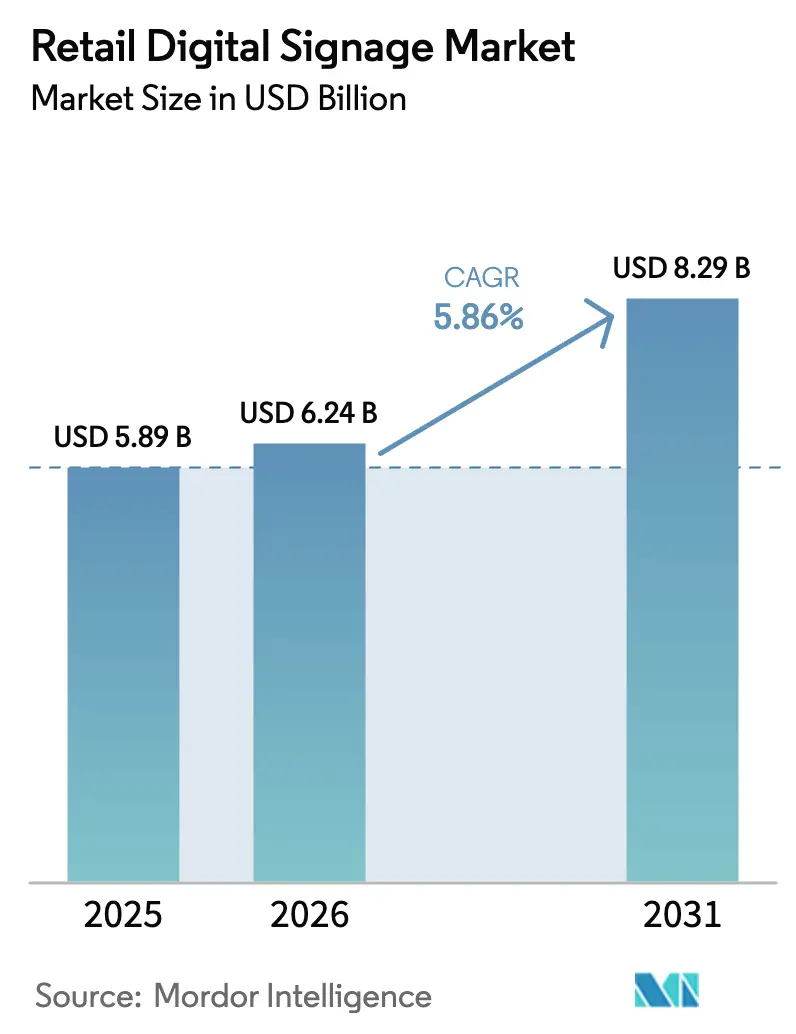
La taille du marché de l'affichage numérique en commerce de détail en 2026 est estimée à 6,24 milliards USD, en hausse par rapport à la valeur de 2025 de 5,89 milliards USD, avec des projections pour 2031 indiquant 8,29 milliards USD, soit une croissance à un TCAC de 5,86 % sur la période 2026-2031. La croissance est liée à la baisse des prix des murs vidéo LED, au déploiement de réseaux privés 5G et aux logiciels en nuage qui permettent aux détaillants de mettre à jour des milliers d'écrans depuis un tableau de bord unique. L'analyse des comportements d'achat pilotée par l'IA alimente désormais des contenus en temps réel qui réagissent aux signaux démographiques, aux niveaux de stock et même à la météo, tandis que les affichages IoT en bord de rayon apportent une tarification dynamique dans chaque allée. Les coûts matériels continuent de baisser, mais des fonctionnalités plus riches — analyse vidéo anonyme, trading publicitaire programmatique et architectures CMS découplées — poussent le secteur vers des modèles de revenus centrés sur les services. L'Amérique du Nord reste le plus grand acheteur régional, mais les interdictions législatives des étiquettes papier et la couverture 5G dense donnent à l'Asie-Pacifique la piste d'expansion la plus rapide. L'opportunité à long terme repose sur l'intégration de l'automatisation du contenu avec les données de fidélité afin que les messages restent actualisés sans faire exploser les budgets créatifs.
Points clés du rapport
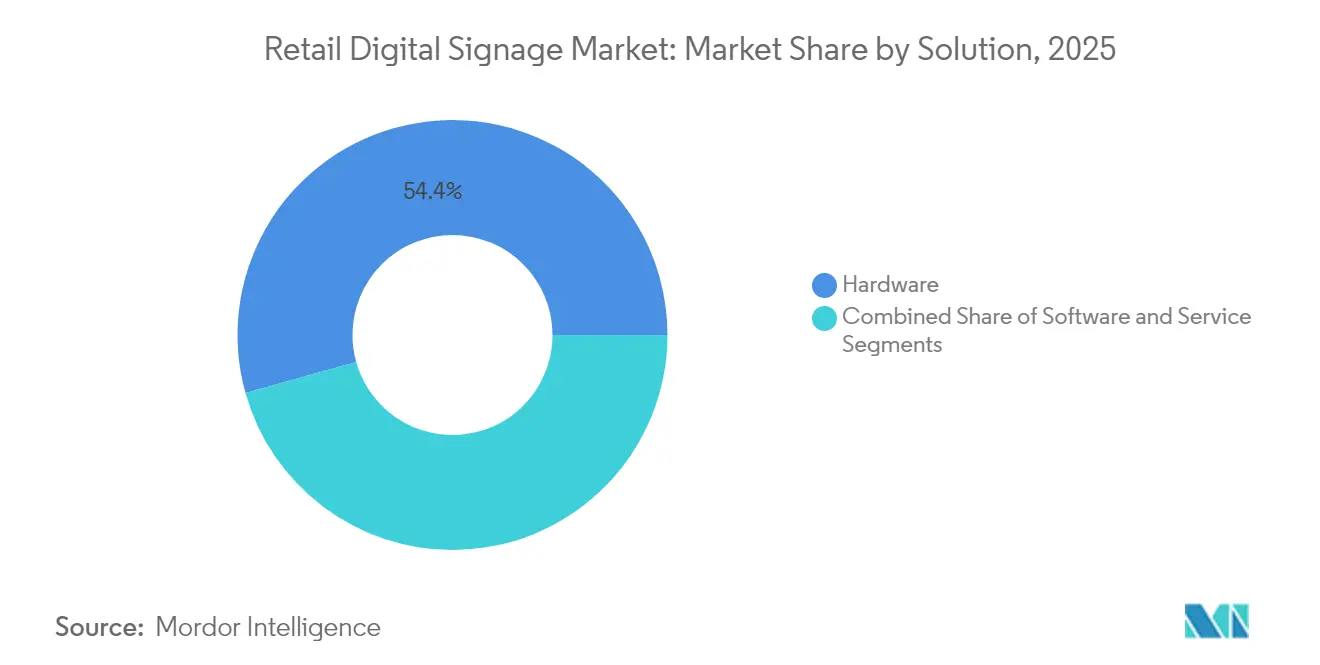
- Par solution, le matériel représentait 54,35 % de la part du marché de l'affichage numérique en commerce de détail en 2025, tandis que les logiciels en nuage enregistraient le TCAC le plus rapide à 6,66 % jusqu'en 2031.
- Par format de vente au détail, les hypermarchés et supermarchés étaient en tête avec une part de revenus de 33,62 % en 2025 ; les restaurants à service rapide et les restaurants sont prévus pour se développer à un TCAC de 7,09 % jusqu'en 2031.
- Par application, les bornes interactives et en libre-service représentaient 56,40 % de l'augmentation de la taille du marché de l'affichage numérique en commerce de détail et progressent à un TCAC de 7,95 % jusqu'en 2031.
- Par emplacement de l'écran, les installations intérieures représentaient 70,25 % de la taille du marché de l'affichage numérique en commerce de détail en 2025 ; les affichages en vitrine et semi-extérieurs croissent à un TCAC de 9,22 % jusqu'en 2031.
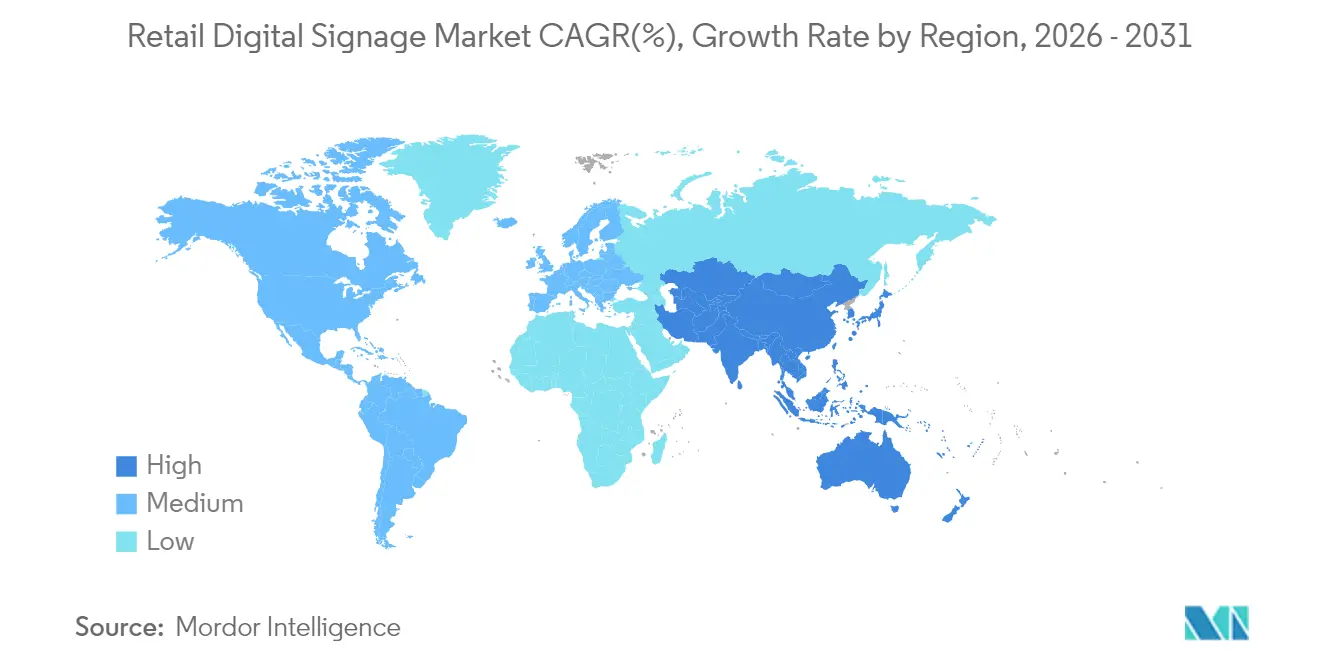
- Par géographie, l'Amérique du Nord a capturé 37,45 % de la part du marché de l'affichage numérique en commerce de détail en 2025, tandis que l'Asie-Pacifique devrait croître à un TCAC de 7,18 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption croissante des affichages IoT en bord de rayon | +1.2% | Europe, répercussion vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Analyse des comportements d'achat par IA dans les grands magasins | +1.5% | Amérique du Nord, Europe occidentale | Moyen terme (2-4 ans) |
| Réseaux privés 5G pour la diffusion en ultra-haute définition | +0.8% | Asie-Pacifique | Court terme (≤ 2 ans) |
| Baisse des coûts des murs vidéo LED | +0.6% | Moyen-Orient, Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Suppression législative des étiquettes de prix papier dans les supermarchés sud-coréens stimulant les affichages électroniques en rayon | +0.9% | Corée du Sud, répercussion précoce vers le Japon et Singapour | Court à moyen terme (1-3 ans) |
| Modèles de réseaux publicitaires à partage de revenus dans les centres commerciaux américains incitant les propriétaires à installer des affichages programmatiques | +1.1% | États-Unis, répercussion progressive vers le Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des affichages IoT en bord de rayon dans les chaînes d'épicerie européennes
Les affichages IoT en bord de rayon représentent désormais le poste de dépense le plus important dans les budgets numériques de nombreux épiciers européens. Les étiquettes en réseau se synchronisent avec les systèmes ERP pour corriger les erreurs de prix en quelques secondes, un gain d'efficacité qui réduit le travail de billetterie manuelle de 85 % et soutient les nouvelles règles de transparence sur les données nutritionnelles.[1]Telit, "IoT pour l'affichage numérique en commerce de détail," telit.comRelier les affichages aux applications de fidélité favorise des promotions personnalisées au moment précis du choix ; les pilotes montrent des hausses de conversion de 23 % lorsque les offres apparaissent à côté de l'article. Le retour sur investissement s'accélère à mesure que les magasins abandonnent le papier, réduisent les contrats d'impression et réaffectent le personnel à des tâches orientées client. Le succès en France et en Allemagne incite les grandes chaînes américaines à tester la même architecture en 2025, élargissant encore le marché de l'affichage numérique en commerce de détail.
Analyse des comportements d'achat pilotée par l'IA alimentant les déploiements d'affichages interactifs
Soixante et onze pour cent des grands détaillants américains associent désormais des caméras à l'IA en périphérie pour adapter le contenu selon le groupe d'âge, la durée d'attention ou l'intensité d'engagement.[2]Hughes Network Systems, "Tendances de l'affichage numérique 2025," hughes.com La personnalisation augmente le temps de présence de 40 % et alimente les équipes de merchandising qui réapprovisionnent en quasi temps réel. La conformité au RGPD et au CPRA oriente les fournisseurs vers un traitement visuel anonyme qui supprime les images brutes après extraction des métadonnées, une pratique qui satisfait les régulateurs tout en préservant la profondeur des informations. Les grands magasins signalent des hausses de ventes quotidiennes de 30 % après avoir déployé la technologie à l'échelle de la chaîne. À mesure que les coûts baissent, les chaînes de prêt-à-porter de milieu de gamme sont les prochaines en ligne, poussant le marché de l'affichage numérique en commerce de détail vers une différenciation centrée sur l'expérience plutôt que sur la concurrence par les prix.
Déploiement rapide de réseaux privés 5G permettant la diffusion de contenu en ultra-haute définition en temps réel
Les centres commerciaux en Chine, au Japon et en Corée du Sud installent des tranches 5G privées garantissant 20 Gbps en liaison descendante et une latence inférieure à 10 ms.[3]T-Mobile US, "Affichage numérique avec la 5G," t-mobile.com Les détaillants diffusent des vidéos en 8K, déclenchent des superpositions holographiques et mettent à jour les offres tarifaires toutes les quelques minutes sans solliciter la bande passante publique. Les premiers adoptants enregistrent 400 % de vues d'écran supplémentaires par rapport aux affiches statiques et augmentent la conversion des produits mis en avant de 27 %. Le spectre dédié permet également aux équipes informatiques de cloisonner le trafic des points de vente critiques, renforçant la sécurité. Avec des opérateurs proposant une tarification en service géré, même les centres de taille moyenne peuvent pérenniser leurs réseaux, propulsant l'Asie-Pacifique vers le TCAC le plus élevé du marché de l'affichage numérique en commerce de détail.
Baisse des coûts des murs vidéo LED déclenchant des installations en vitrine dans le commerce de détail de luxe
La baisse des coûts LED — désormais inférieurs à 800 USD par m² — a rendu les façades numériques accessibles aux enseignes qui privilégiaient autrefois les vitrines habillées à la main. Les magasins remplacent les campagnes d'impression saisonnières par des toiles programmables actualisées trois fois par jour, un rythme qui maintient la curiosité des passants et augmente la fréquentation de 17 %. Les modules haute luminosité résistent à la lumière directe du soleil, permettant aux emplacements de premier plan à Dubaï et à New York de diffuser des graphiques animés éclatants toute l'année. Ce changement réaffecte le budget des impressions récurrentes vers un investissement en capital unique, raccourcissant les délais de retour sur investissement et élargissant la part adressable du marché de l'affichage numérique en commerce de détail.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX de rénovation élevé pour les chaînes de supérettes traditionnelles en Amérique latine | -0.7% | Amérique latine, parties de l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Fatigue liée aux coûts de renouvellement du contenu chez les détaillants européens de taille moyenne | -0.5% | Europe, Amérique du Nord | Court terme (≤ 2 ans) |
| Conformité au RGPD / CPRA limitant la profondeur de l'analyse d'audience en magasin | -0.3% | Europe, Amérique du Nord, chaînes mondiales présentes dans ces régions | Moyen terme (2-4 ans) |
| Chocs d'approvisionnement en semi-conducteurs pour lecteurs multimédias allongeant les délais après le séisme à Taïwan | -0.2% | Mondial, avec un impact accru en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
CAPEX de rénovation élevé pour les chaînes de supérettes traditionnelles
Les déploiements plein écran peuvent coûter entre 15 000 et 25 000 USD par point de vente, un obstacle pour les propriétaires de supérettes fragmentés aux marges réduites. Le financement est rare et la volatilité économique amplifie le risque. Les modèles par abonnement qui font passer les dépenses du CAPEX à l'OPEX offrent un soulagement, mais les opérateurs craignent un verrouillage si les monnaies locales fluctuent. Il en résulte une fracture numérique : les grandes chaînes disposent d'une tarification dynamique tandis que les indépendants restent statiques, ralentissant la pénétration en Amérique latine même si les formats plus grands prospèrent.
Fatigue liée aux coûts de renouvellement du contenu chez les détaillants européens de taille moyenne
Une fois le matériel en place, le poste de dépense le plus important devient la création. Les agences facturent entre 1 500 et 3 000 EUR par campagne pour localiser les spots pour les réseaux multi-pays, ce qui grève des budgets qui avaient sous-estimé les besoins continus. Certains détaillants allongent les cycles de renouvellement de hebdomadaire à mensuel, émoussant l'avantage même du numérique. Les générateurs de modèles par IA promettent 60 % d'économies en remixant les ressources de base en nouvelles itérations, mais l'adoption dépend de la preuve que les guides de style de marque restent intacts. Jusqu'à ce point de basculement, la fatigue liée au renouvellement reste un frein pour le marché de l'affichage numérique en commerce de détail.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par solution :
le logiciel prend de l'élan à mesure que le matériel arrive à maturitéLa couche matérielle a conservé une part de 54,35 % du marché de l'affichage numérique en commerce de détail en 2025, soutenue par la baisse des prix des écrans LCD et l'entrée de l'OLED dans les gammes premium phares. Les lecteurs multimédias sont de plus en plus livrés sous forme de modules système sur puce, réduisant la consommation d'énergie et l'encombrement dans les armoires. Le lancement d'étiquettes à encre électronique par Samsung en 2024 a suscité un regain d'intérêt pour les étiquettes économes en énergie en bord de rayon.
Les logiciels en nuage, cependant, progressent à un TCAC de 6,66 % jusqu'en 2031 et sont en passe de dépasser le matériel en valeur sur la durée de vie. Les détaillants apprécient les tableaux de bord qui orchestrent le contenu vers des milliers de points de terminaison en quelques minutes et superposent des analyses anonymes pour prouver la performance. Les architectures CMS découplées séparent la création du dispositif, orientant la taille du marché de l'affichage numérique en commerce de détail vers des revenus SaaS récurrents plutôt que vers des installations ponctuelles. Des fusions sont à prévoir pour intégrer CMS, trading publicitaire et personnalisation par IA en plateformes uniques.


Par format de vente au détail :
les restaurants à service rapide accélèrent l'adoption des menus numériquesLes hypermarchés et supermarchés ont maintenu la plus grande part à 33,62 %, utilisant des écrans en réseau pour l'orientation, les promotions d'achat impulsif et les remises dynamiques liées aux tampons de stock. Relier l'affichage aux systèmes ERP permet d'écouler les surstocks et de mettre en avant des substituts lorsque les articles préférés sont épuisés, une capacité qui augmente la taille du panier.
Les restaurants à service rapide mènent la croissance à un TCAC de 7,09 %. Des chaînes comme Wendy's ont alloué 35 millions USD à des menus numériques améliorés par l'IA qui proposent des ventes additionnelles de formules et ajustent les prix selon les créneaux horaires, augmentant les additions moyennes de 38 %. Les propriétaires de centres commerciaux, quant à eux, transforment les couloirs en réseaux publicitaires pDOOH selon des modalités de partage de revenus, réduisant le risque de déploiement et incitant davantage de propriétaires à rejoindre le marché de l'affichage numérique en commerce de détail.
Par application :
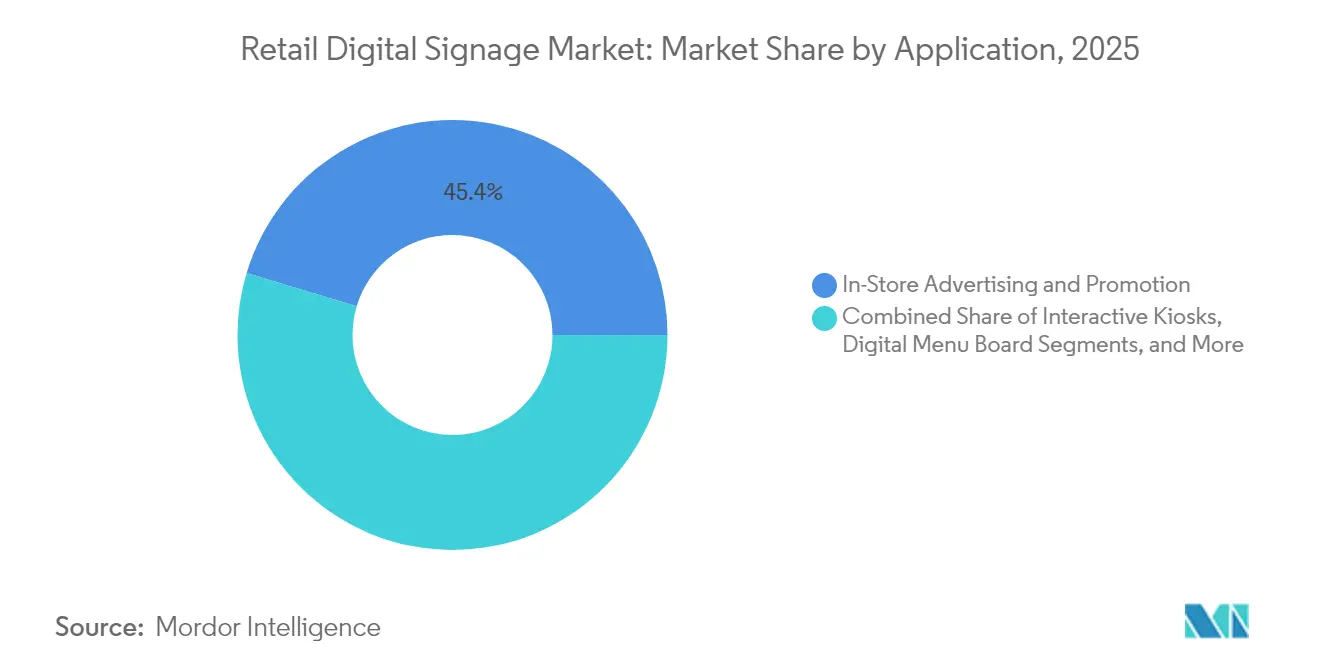
les bornes interactives redéfinissent l'engagement clientLa publicité en magasin représentait encore 45,35 % des dépenses en 2025, mais la sophistication augmente : les écrans affichent désormais du contenu basé sur la météo ou redirigent les acheteurs lorsque des références sont en rupture de stock. Les indicateurs d'attention anonymes alimentent des boucles de tests A/B qui optimisent le temps de présence et l'architecture du choix.
Les bornes interactives affichent la progression la plus forte à un TCAC de 7,95 %. Les acheteurs de la génération Z et des millennials — 57 % préfèrent le libre-service — utilisent les bornes pour personnaliser des chaussures de sport, payer via des portefeuilles numériques et planifier des retraits. Les détaillants réduisent les temps d'attente et réaffectent le personnel à des rôles de conseil, un double avantage qui élargit le marché de l'affichage numérique en commerce de détail.
Par emplacement de l'écran :
les vitrines convertissent les passants en clientsLes écrans intérieurs représentaient 70,25 % des déploiements en 2025 et se synchronisent désormais avec l'éclairage et le son pour créer des vignettes multisensorielles. Le placement près des allées à forte marge allonge le temps de présence jusqu'à 40 %, stimulant directement les ventes par catégorie.
Les unités en vitrine et semi-extérieures croissent à un TCAC de 9,22 %, portées par des panneaux de 4 000 nits qui restent lisibles à midi. Des façades bien exécutées augmentent les taux d'entrée en magasin de 24 % ; les affichages pour les voies de passage en voiture étendent la proposition à l'extérieur, prospérant grâce à des boîtiers résistants aux intempéries et à des fréquences de rafraîchissement élevées. La proposition de valeur est suffisamment forte pour que même les chaînes de prêt-à-porter de milieu de gamme rejoignent la vague du marché de l'affichage numérique en commerce de détail.
Par taille d'écran :
les affichages de gamme intermédiaire offrent le meilleur rapport visibilité-coûtLes écrans entre 32" et 55" dominent, équilibrant l'efficacité de la ligne de visée et le coût d'acquisition. Les panneaux de qualité commerciale durent plus longtemps et justifient des primes de 30 à 40 % grâce à des taux de défaillance plus faibles.
Les unités inférieures à 32" se multiplient en bord de rayon pour la messagerie au niveau des références, tandis que les toiles ≥ 55" captent l'attention dans les atriums. Les prix des grands formats ont baissé de 15 % d'une année sur l'autre en 2024, ouvrant la voie à la narration expérientielle dans les grands magasins de milieu de gamme. Les modèles ultra-larges 21:9 créent des passerelles panoramiques qui ancrent l'esthétique des flagships de luxe, poussant les équipes créatives à repenser les formats d'image et à maintenir l'innovation sur le marché de l'affichage numérique en commerce de détail.
Analyse géographique
Marché de l'affichage numérique en commerce de détail en Amérique du Nord
L'Amérique du Nord a représenté 37,45 % du marché de l'affichage numérique en commerce de détail en 2025. Les détaillants considèrent les écrans comme le liant omnicanal qui relie les coupons mobiles, le retrait en bordure de trottoir et les portefeuilles de fidélité en un seul parcours. Le DOOH programmatique permet aux centres commerciaux de mettre aux enchères des impressions auprès des acheteurs publicitaires en temps réel, générant des revenus supplémentaires qui compensent les coûts matériels. Les lois sur la confidentialité telles que le CPRA restreignent l'analyse au niveau du visage, orientant les opérateurs vers des métadonnées agrégées ou l'anonymisation sur l'appareil. Malgré ces garde-fous, l'adoption de l'IA reste soutenue et la pénétration des CMS cloud dépasse 75 % parmi les enseignes du Fortune 500, renforçant la position dominante de la région.
Marché de l'affichage numérique en commerce de détail en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 7,18 % jusqu'en 2031, portée par une couverture 5G dense et des mandats étatiques tels que la suppression progressive des étiquettes papier en Corée du Sud. Les détaillants chinois associent le paiement mobile par QR code à l'affichage numérique afin que les acheteurs puissent scanner et acheter sans quitter le rayon, comprimant les étapes de l'entonnoir de vente en quelques secondes. Les pénuries de semi-conducteurs consécutives au séisme à Taïwan se sont atténuées, mais cet épisode a convaincu les acheteurs de recourir à un double approvisionnement pour les lecteurs multimédias et les panneaux, intégrant la résilience dans les déploiements futurs. À mesure que les fabricants d'équipements d'origine locaux raccourcissent les délais de livraison, les détaillants locaux bénéficient d'un avantage en termes de coûts qui stimule la pénétration et élargit la taille du marché de l'affichage numérique en commerce de détail.
Marché de l'affichage numérique en commerce de détail en Europe et au Moyen-Orient
L'Europe se situe entre les deux pôles, se distinguant par des règles RGPD strictes qui imposent des architectures d'analyse respectueuses de la vie privée. Les affichages numériques en rayon IoT sont omniprésents dans les hypermarchés français, où ils contribuent à satisfaire les exigences d'étiquetage nutritionnel et à automatiser les démarques à l'approche des dates limites de consommation. Les murs LED haute résolution dans les quartiers de luxe de Milan et de Paris traduisent les récits de la haute couture en art vivant, redéfinissant les attentes des consommateurs en matière de théâtralité des vitrines. Le Moyen-Orient, bien que plus modeste, reflète les tendances du luxe européen : les centres commerciaux de Dubaï et de Riyad intègrent de plus en plus les façades numériques dans les normes de construction neuve, soulignant leur statut de prestige et injectant de nouveaux volumes dans le marché régional de l'affichage numérique en commerce de détail.

Paysage réglementaire
Les déploiements de signalétique numérique en magasin sont de plus en plus façonnés par des exigences d'accessibilité qui touchent les bornes interactives, les panneaux de menu et autres écrans en magasin exposant des commandes utilisateur. Aux États-Unis, le Department of Justice a finalisé en 2024 des mises à jour du titre II de l'ADA pour les services numériques des gouvernements étatiques et locaux, avec des délais de mise en conformité débutant en avril 2026. Cela renforce la pression en matière d'approvisionnement en faveur d'expériences conformes aux WCAG dans les lieux financés par des fonds publics, qui incluent souvent des installations connexes au commerce de détail telles que les aéroports, les centres d'accueil et les zones de concession.
Les règles d'accessibilité audiovisuelle et vidéo influencent également les spécifications matérielles et logicielles des écrans diffusant des vidéos sous-titrées. La FCC a fixé une date de mise en conformité au 17 août 2026 pour les appareils couverts et les MVPD afin de rendre les paramètres d'affichage du sous-titrage facilement accessibles conformément à 47 CFR 79.103(e). En conséquence, les fabricants et les fournisseurs de CMS sont contraints de maintenir les commandes de sous-titrage et les paramètres d'accessibilité aisément repérables sur les lecteurs intégrés, la signalétique SoC et les piles de services gérés. Au Canada, Normes d'accessibilité Canada a adopté la norme EN 301 549 comme norme nationale du Canada en 2024 pour les produits TIC. Dans l'UE, le règlement (UE) 2024/1781 a établi le cadre du règlement sur l'écoconception pour des produits durables, en vigueur depuis le 18 juillet 2024, renforçant les exigences axées sur la durabilité susceptibles de se répercuter sur la conception, la documentation et le reporting du cycle de vie des écrans commerciaux.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en composants d'affichage, notamment les panneaux LCD/OLED, les modules LED, les contrôleurs et les alimentations, puis inclut les accessoires de montage et de boîtier. Elle se poursuit avec le calcul des lecteurs multimédias, tels que les cartes SoC ou les lecteurs externes, suivis de la fabrication OEM, des logiciels incluant le CMS, la gestion des appareils et l'analytique, et enfin les distributeurs, les intégrateurs AV et les équipes informatiques du commerce de détail qui déploient et exploitent les réseaux. L'approvisionnement matériel reste sensible à la politique commerciale et aux évolutions d'approvisionnement, l'incertitude tarifaire et la réorientation des chaînes d'approvisionnement étant citées comme raisons pour lesquelles une partie de l'assemblage se déplace vers l'Asie du Sud-Est, par exemple le Vietnam, l'Indonésie et la Malaisie. Les détaillants et intégrateurs sont également encouragés à recourir à un double approvisionnement en panneaux et lecteurs multimédias afin de réduire le risque de délais.
En aval, la chaîne se resserre à mesure que les OEM et les éditeurs de logiciels intègrent des systèmes d'exploitation et de gestion directement dans les écrans afin de réduire la dépendance aux lecteurs externes et la main-d'œuvre sur site. Par exemple, l'alliance de janvier 2025 entre LG Electronics USA et BrightSign a intégré BrightSignOS aux écrans de signalétique UHD de LG pour les clients américains. Des initiatives de gestion d'appareils en entreprise telles que la collaboration en avant-première de juin 2025 entre IAdea, Microsoft, Appspace et Planon se sont concentrées sur la Microsoft Device Ecosystem Platform (MDEP). Des initiatives de normalisation parallèles telles qu'OpenAV Cloud, avec des participants comme Sony, BrightSign, Panasonic, Legrand, Shure et Xyte, visent des API communes. Cela favorise une intégration multifournisseur plus rapide pour les déploiements en commerce de détail et augmente le taux d'adoption des logiciels cloud récurrents et des services gérés, alors que la valeur se déplace des marges sur les panneaux vers les abonnements et les opérations.
Paysage concurrentiel
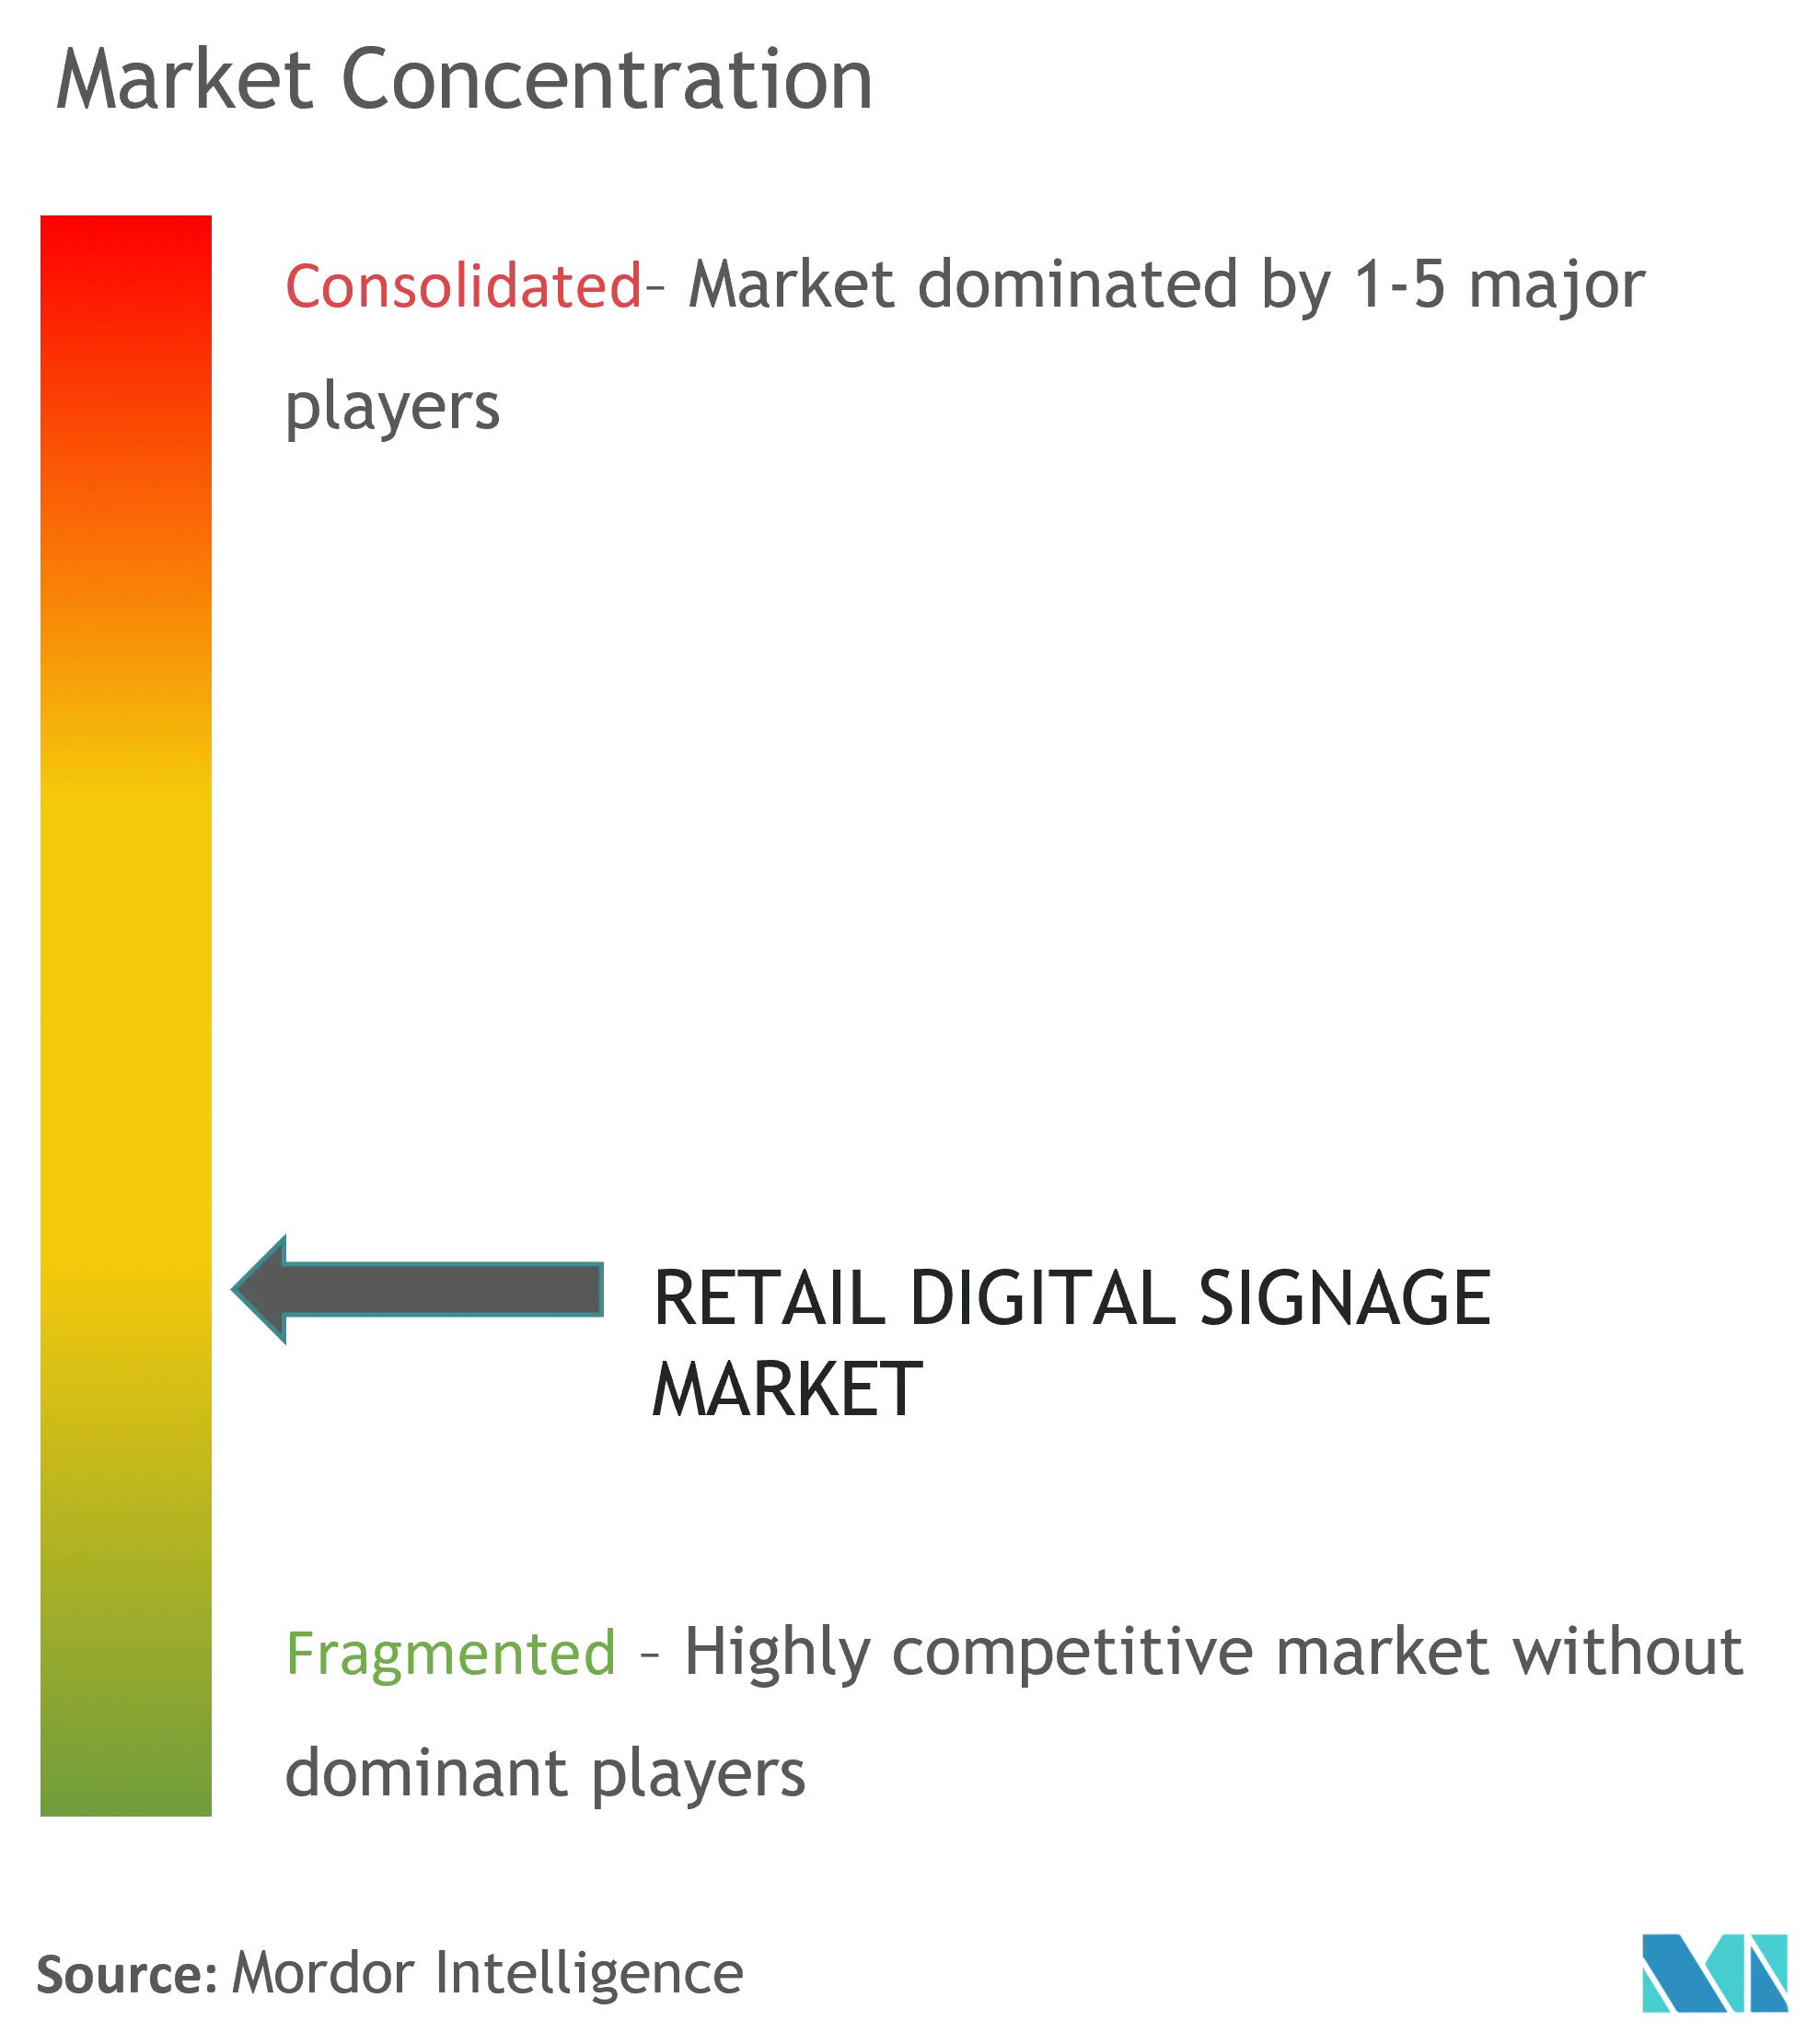
Le secteur est modérément fragmenté. Samsung, LG et Panasonic regroupent panneaux, lecteurs multimédias et cadres CMS, une pile verticale qui assure à Samsung seul environ 30 % des revenus mondiaux d'affichage. BrightSign, Broadsign et Scala dominent les logiciels purs, captant les dépenses à mesure que la valeur migre des marges matérielles vers les abonnements d'analyse. Les partenariats stratégiques se multiplient : l'alliance de LG avec BrightSign livre des écrans pré-configurés avec le CMS, réduisant le travail de déploiement et accélérant la mise en service du contenu.
La différenciation repose désormais sur l'automatisation du contenu par IA qui réduit les dépenses créatives et sur les connecteurs d'échanges publicitaires qui monétisent les écrans de hall inutilisés en dehors des heures de pointe. Les fournisseurs se positionnant pour la croissance superposent la réalité augmentée et la reconnaissance gestuelle à l'affichage traditionnel, ciblant les showrooms de mode premium et d'automobile. Des composants tels que les LED haute luminosité et les lecteurs multimédias robustifiés sont de plus en plus banalisés, de sorte que la confiance dans la marque, les réseaux de service et la conformité réglementaire deviennent des facteurs décisifs.
Les challengers émergents poursuivent une profondeur de niche plutôt que l'étendue — se concentrant, par exemple, sur la logistique des voies de passage en voiture pour les restaurants à service rapide ou l'analyse des rayons en épicerie — tandis que les acteurs établis répondent en acquérant des startups spécialisées. Les cinq premières entreprises détenant environ 45 % des revenus mondiaux, le pouvoir de négociation des acheteurs reste sain, encourageant des stratégies multi-fournisseurs qui maintiennent les prix compétitifs et la technologie à la pointe au sein du marché de l'affichage numérique en commerce de détail en expansion.
Leaders du secteur de l'affichage numérique en commerce de détail
Samsung Electronics Co. Ltd
LG Display Co. Ltd
Panasonic Corporation
Planar Systems Inc.
Sharp Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'affichage numérique en commerce de détail
- Samsung Electronics Co. Ltd.
- LG Electronics Inc.
- Panasonic Holdings Corp.
- Sony Group Corp.
- NEC Corp.
- Sharp Corp.
- Planar Systems Inc. (Leyard)
- Stratacache Inc./Scala
- BrightSign LLC
- Broadsign International Inc.
- Daktronics Inc.
- Mvix Digital Signage LLC
- Cisco Systems Inc.
- Intuiface (IntuiLab)
- Nanolumens Inc.
- Elo Touch Solutions Inc.
- Hughes Network Systems LLC
- AOPEN Inc.
- Novisign Digital Signage Inc.
- Hanshow Technology Co. Ltd.
- Clevertouch (Boxlight)
- Peerless-AV
- Advantech Co. Ltd.
Lire l’analyse des entreprises de affichage numérique en commerce de détail

Opportunités de marché et perspectives d'avenir
Les réseaux médias de détail représentent un espace blanc évident où les flottes d'écrans en magasin sont traitées comme un inventaire monétisable, ce qui accroît la valeur des intégrations entre le CMS de signalétique, la mesure et l'exécution ad-tech. La sélection de Broadsign pour alimenter un réseau média de détail dans plus de 200 sites JB Hi-Fi en Australie, annoncée en avril 2026, constitue une preuve de concept récente. Les intégrations rapportées autour de partenaires tels que Criteo et Retail Media Works indiquent où les fournisseurs se disputent la connectivité des flux de contenu, la mesure de l'audience et l'achat programmatique, tout en respectant les exigences d'analytique respectueuse de la confidentialité sous des régimes tels que le RGPD et le CPRA.
L'efficacité énergétique et la simplification opérationnelle élargissent également les cycles de mise à niveau des étiquettes de rayon, des panneaux de menu et des vitrines premium. Le marché connaît une croissance tangible des solutions numériques connectées en magasin, notamment Decathlon atteignant 700 magasins équipés de solutions Vusion dans 54 pays, annoncé en juillet 2026, ce qui reflète l'ampleur des déploiements mondiaux de communications de détail mises à jour électroniquement. Sur le plan logiciel, des architectures modulaires et headless sont commercialisées pour les détaillants multi-sites et les intégrateurs, illustrées par Navori dévoilant la plateforme Qompose à InfoComm 2026 et Intuiface lançant sa plateforme Experience Generator en juillet 2026 pour la création de contenu interactif. Ces évolutions favorisent les services gérés, les opérations de contenu basées sur des modèles pouvant réduire la lassitude liée aux mises à jour, et le provisionnement standardisé des appareils, qui raccourcit le délai de déploiement sur des parcs matériels hétérogènes.
Recent Industry Developments in Marché de l'affichage numérique en commerce de détail
- Février 2026 : Samsung a lancé mondialement la signalétique numérique 3D sans lunettes (Samsung Spatial Signage) au salon ISE 2026. Ce lancement propulse des formats immersifs prêts pour le commerce de détail dans le catalogue des écrans commerciaux et encourage les vitrines premium et les zones expérientielles à adopter des types d'écrans à plus forte valeur ajoutée, au-delà des murs vidéo LCD standards.
- Juin 2025 : LG Electronics USA a présenté LG ProActive360, une plateforme de services gérés pour la surveillance de la signalétique numérique et la gestion de contenu, lors d'InfoComm 2025. Ce lancement renforce le glissement vers les opérations à distance, le support adossé à des SLA et les couches de gestion pilotées par abonnement, réduisant les temps d'arrêt sur des réseaux de détail multi-sites.
- Juin 2024 : L'Union européenne a mis en vigueur le règlement sur l'écoconception pour des produits durables (UE) 2024/1781 le 18 juillet 2024, créant le cadre pour des exigences de durabilité renforcées dans les catégories de produits, y compris les écrans électroniques. Les fournisseurs de signalétique de détail et leurs chaînes d'approvisionnement matériel font face à une pression accrue pour documenter les attributs de cycle de vie et aligner les choix de conception des produits sur les règles évolutives d'écoconception.


Marché de l'affichage numérique en commerce de détail Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les revenus générés par les solutions de signalétique numérique utilisées par les points de vente pour afficher du contenu promotionnel, informatif ou interactif via des écrans connectés, les logiciels associés et les services connexes, lorsqu'ils sont déployés en magasin ou directement en devanture.
Exclusions de périmètre : nous excluons la signalétique imprimée, la publicité extérieure générale sur panneaux et le DOOH, ainsi que les écrans de communication interne d'entreprise qui ne sont pas liés à un usage orienté client en magasin.
Aperçu de la segmentation
- Par solution
- Matériel
- Technologie d'affichage (LCD, LED, OLED, projection, encre électronique)
- Lecteurs multimédias (autonomes, en réseau, système sur puce)
- Projecteurs et murs vidéo
- Autre matériel (supports, boîtiers)
- Logiciel
- Modèle de déploiement (sur site, en nuage)
- Fonction (gestion du contenu et des appareils, analyse d'audience, planification et distribution)
- Services
- Installation et intégration
- Services gérés
- Maintenance et support
- Création de contenu et services créatifs
- Matériel
- Par format de vente au détail
- Hypermarchés et supermarchés
- Grands magasins
- Supérettes et stations-service
- Magasins spécialisés
- Centres commerciaux et boutiques hors taxes
- Restaurants à service rapide et restaurants
- Par application
- Publicité et promotion en magasin
- Bornes interactives et en libre-service
- Menus numériques
- Informations produit et étiquettes en bord de rayon
- Affichages d'orientation et de navigation
- Écrans de gestion des files d'attente et de caisse
- Par emplacement de l'écran
- Intérieur
- Vitrine et semi-extérieur
- Extérieur (haute luminosité)
- Par taille d'écran
- Moins de 32 pouces
- 32 pouces - 55 pouces
- Plus de 55 pouces
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Benelux
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Australie et Nouvelle-Zélande
- ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Afrique du Sud
- Nigéria
- Kenya
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la carte de la demande de base et l'orientation tarifaire réaliste des systèmes de signalétique de détail, puis pour vérifier les totaux obtenus. Nous nous sommes appuyés sur des points de référence publics tels que les indicateurs du commerce de détail de l'US Census Bureau, les séries de chiffre d'affaires du commerce de détail d'Eurostat et les données des instituts nationaux de statistiques dans les principaux pays afin de comprendre l'activité en magasin et la répartition des formats.
Pour relier la demande de signalétique aux technologies habilitantes, nous avons également examiné des sources telles que les communiqués de la FCC sur le spectre et la connectivité, les portails de marchés publics pour les appels d'offres d'affichage et d'AV, et des articles évalués par des pairs sur la performance des écrans numériques et la réponse des acheteurs. En outre, nous avons utilisé les dépôts d'entreprises, les présentations aux investisseurs et la presse économique réputée pour identifier les thèmes de déploiement, les tendances d'adoption des services et les cycles de remplacement habituels, puis nous avons utilisé une base de données par abonnement payant pour les données financières des entreprises et une base de données de brevets pour valider l'orientation des produits. Ces sources ne sont fournies qu'à titre indicatif, et de nombreux autres documents publics ont également été utilisés pour la collecte de données, la clarification et la vérification croisée.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des entretiens et de courtes enquêtes auprès d'acheteurs de technologies de détail, d'intégrateurs de signalétique, de fabricants d'écrans et de fournisseurs de logiciels et de services, afin que le modèle reflète la manière dont les projets sont réellement dimensionnés et tarifés. Les données ont été vérifiées dans les principales régions afin de saisir les différentes densités de magasins, les schémas de coûts de main-d'œuvre et d'installation, ainsi que les comportements de renouvellement, puis les hypothèses ont été retestées lorsque les réponses présentaient une forte dispersion.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 32 % | Dirigeants (CXO) : 15 % | APAC : 39 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/unités : 38 % | EMEA : 36 % |
| Acteurs plus petits : 19 % | Managers : 47 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une construction descendante où le nombre de points de vente et la répartition des formats sont traduits en une base d'écrans adressable, ensuite ajustée selon les niveaux d'adoption des affichages numériques orientés client. Pour rester pragmatiques, nous avons utilisé quelques données reproductibles telles que le nombre moyen d'écrans par magasin selon le format, le calendrier des cycles de remplacement et de mise à niveau, la répartition typique des projets entre matériel, logiciel et services, et la part des déploiements en intérieur par rapport à la devanture.
Une fois le bassin de demande constitué, la tarification est appliquée via une trajectoire de PVM mixte reflétant la répartition des tailles d'écran, la pénétration des murs vidéo LED et l'intensité d'installation, puis les totaux sont corroborés par des vérifications ascendantes sélectives utilisant des répartitions de revenus d'échantillons de fournisseurs et des retours de canaux sur les volumes de projets. Lorsque la couverture des fournisseurs est incomplète, les lacunes sont traitées par des facteurs d'extension prudents liés à la concentration des chaînes de détail et à l'activité des intégrateurs.
Pour les prévisions, une analyse de scénarios a été utilisée afin de pouvoir ajuster la croissance selon l'expansion des magasins, les cycles de rénovation et le rythme de migration vers le cloud, et la trajectoire finale a été alignée sur ce que les répondants primaires ont décrit comme des contraintes budgétaires et de déploiement probables au cours des prochaines années.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs passages qui comparent les résultats à des signaux indépendants tels que les commentaires sur les dépenses d'investissement du commerce de détail, les annonces de déploiement observées et les évolutions des hypothèses moyennes d'écran et d'adoption logicielle. Lorsqu'une région ou une ligne de composant présente un bond marqué non étayé par un facteur clair, les données sont revues et nous recontactons les répondants concernés pour confirmer ce qui a changé.
Avant validation finale, le modèle et les hypothèses passent par une revue par des pairs afin de détecter tôt les problèmes d'arithmétique, de définitions et de cohérence des unités. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs susceptibles d'affecter la tarification, la disponibilité de l'approvisionnement ou le calendrier des investissements de détail, et une vérification finale avant livraison est effectuée pour s'assurer que les dernières informations publiques sont prises en compte.
Taille du marché de la signalétique numérique de détail selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs publiées pour la signalétique numérique de détail peuvent sembler très éloignées les unes des autres, car le terme est utilisé différemment selon les sources, en particulier en ce qui concerne ce qui constitue un déploiement spécifique au commerce de détail par opposition à des écrans publicitaires plus larges. Les différences proviennent également de la manière dont les entreprises traitent les logiciels et services, de la façon dont elles appliquent la répartition des tailles d'écran et l'érosion des prix, et de la fréquence à laquelle leurs hypothèses de devise et d'année de base sont actualisées.
L'écart principal provient du fait que les réseaux publicitaires extérieurs et les écrans médias en centre commercial soient ou non comptabilisés comme de la signalétique de détail, alors que Mordor Intelligence ne comptabilise que les systèmes installés en magasin ou directement en devanture, et exclut les achats médias DOOH génériques et les écrans de communication non liés au commerce de détail.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 6,24 milliards USD (2026) | |
| Éditeur professionnel A | 6,40 milliards USD (2024) | Utilise une année de base antérieure et applique un périmètre large fortement axé sur le matériel, ce qui peut sous-estimer l'adoption des services et rend également le total sensible à un calendrier de change statique. |
| Portail sectoriel B | 35,75 milliards USD (2024) | Mélange la signalétique de détail avec la publicité par affichage plus large et les écrans médias de détail, et s'appuie sur des PVM de type tarif catalogue agressif qui ne reflètent pas les remises typiques et l'érosion des prix liée à la répartition des produits. |
L'écart observé dans le tableau s'explique principalement par l'alignement du périmètre et par la manière dont les prix sont reportés dans le temps. En maintenant la base d'installation comptabilisée liée aux points de vente, puis en appliquant des répartitions de composants réalistes et des cycles de renouvellement vérifiés lors d'entretiens, l'estimation reste traçable à des variables claires qu'un lecteur peut suivre et reproduire.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de l'affichage numérique en commerce de détail ?
Le marché s'établit à 6,24 milliards USD en 2026 et devrait atteindre 8,29 milliards USD d'ici 2031.
Quelle région détient la plus grande part ?
L'Amérique du Nord est en tête avec 37,45 % des revenus de 2025 grâce à des stratégies omnicanales matures et à l'adoption du DOOH programmatique.
Quelle application connaît la croissance la plus rapide ?
Les bornes interactives et en libre-service progressent à un TCAC de 7,95 % à mesure que les acheteurs adoptent la personnalisation et le paiement sans contact.
À quelle vitesse les menus numériques des restaurants à service rapide se développent-ils ?
Les déploiements dans les restaurants à service rapide progressent à un TCAC de 7,09 %, avec des menus pilotés par l'IA augmentant les taux d'attachement jusqu'à 38 %.
Quelle tendance technologique influence le plus la croissance future ?
Les réseaux 5G privés permettant la diffusion en ultra-haute définition à faible latence sont essentiels, notamment dans les centres commerciaux denses d'Asie.
Les coûts de contenu baissent-ils ?
Les outils de génération de modèles par IA promettent jusqu'à 60 % d'économies sur la production créative, mais l'adoption grand public est encore en cours.
Dernière mise à jour de la page le:



