
Marktgröße und Marktanteil für Schienengebundene Portalkrane
Marktübersicht
| Studienzeitraum | 2019 - 2030 |
|---|---|
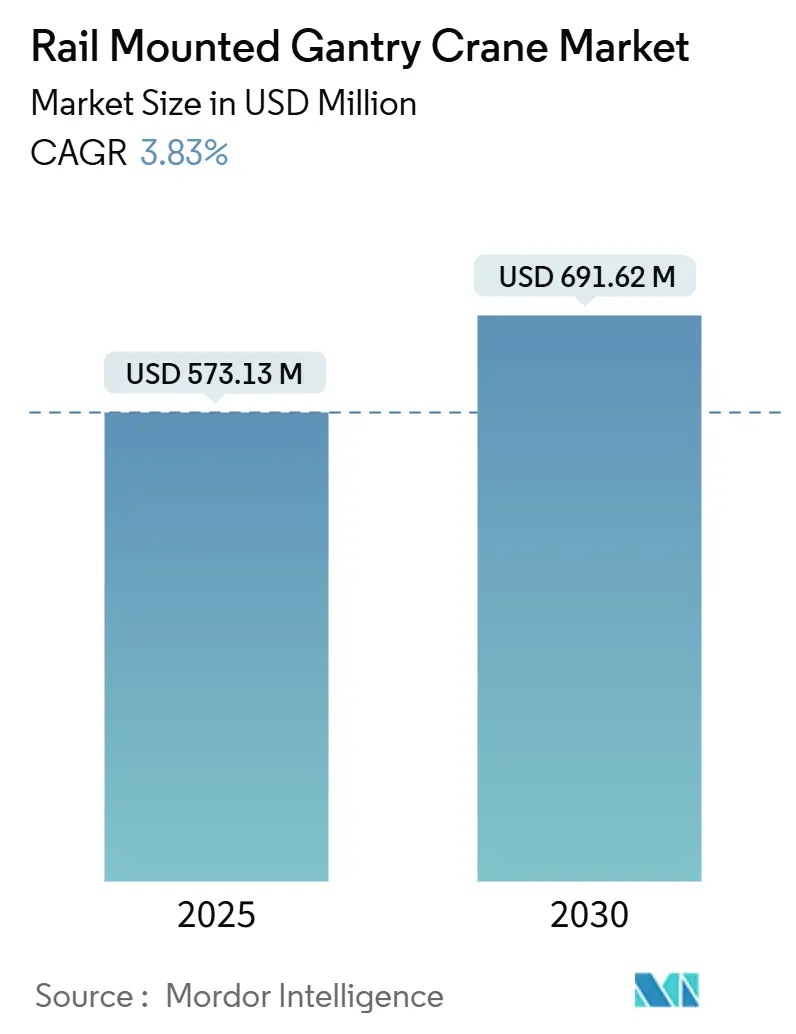
| Marktgröße (2025) | 573.13 Millionen US-Dollar |
| Marktgröße (2030) | 691.62 Millionen US-Dollar |
| Wachstumsrate (2025 - 2030) | 3.83 % |
| Schnellstwachsender Markt | Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Schienengebundene Portalkrane von Mordor Intelligence
Die Marktgröße für Schienengebundene Portalkrane erreichte im Jahr 2025 einen Wert von 573,13 Millionen USD und wird voraussichtlich bis 2030 auf 691,62 Millionen USD ansteigen, was einer CAGR von 3,83 % im Prognosezeitraum (2025–2030) entspricht. Robuste Hafenautomatisierungsprogramme und eine fortlaufende Infrastrukturmodernisierung stützen die stabile Nachfrage[1]. Verstärkte Elektrifizierungsinitiativen senken die Betriebskosten, während fortschrittliche Automatisierung die Terminalproduktivität steigert und Kapitalinvestitionen in diese Krane trotz hoher Anfangskosten attraktiver macht. Asien-Pazifik behauptet seine Führungsposition durch Skalierbarkeit, integrierte Lieferketten und staatliche Investitionsförderung, während Afrika das stärkste Wachstum verzeichnet, da sich Handelskorridore diversifizieren und PPP-Projekte Finanzierungsmittel erschließen. Die zunehmende Nutzung im Offshore-Windbereich, größere Hubkapazitäten und Breitkonstruktionen verdeutlichen, wie Endnutzer die Spezifikationen an schwerere und vielfältigere Ladungsprofile anpassen. Eine moderate Marktkonzentration ermöglicht es führenden Herstellern, ihre Preissetzungsmacht zu erhalten, während die Ausrichtung auf Software, vorausschauende Wartung und emissionsarmen Betrieb den Wettbewerb verschärft.
Wichtigste Erkenntnisse des Berichts
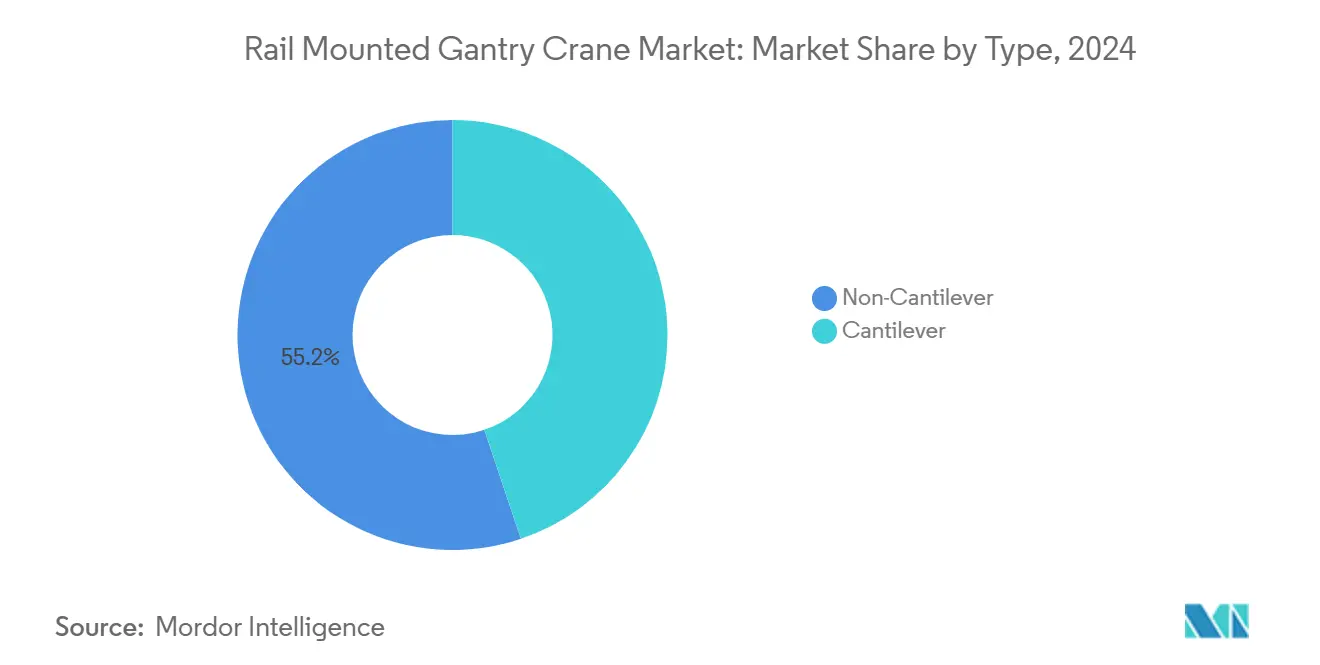
- Nach Typ entfielen im Jahr 2024 55,16 % des Marktanteils für Schienengebundene Portalkrane auf Nicht-Ausleger-Konfigurationen. Ausleger-Designs werden im Prognosezeitraum (2025–2030) voraussichtlich eine CAGR von 4,56 % erzielen.
- Nach Endverbrauchsbranche führten Häfen und Terminals im Jahr 2024 mit einem Umsatzanteil von 41,88 % am Markt für Schienengebundene Portalkrane; der Offshore-Windbereich wird im Prognosezeitraum (2025–2030) voraussichtlich mit einer CAGR von 5,49 % wachsen.
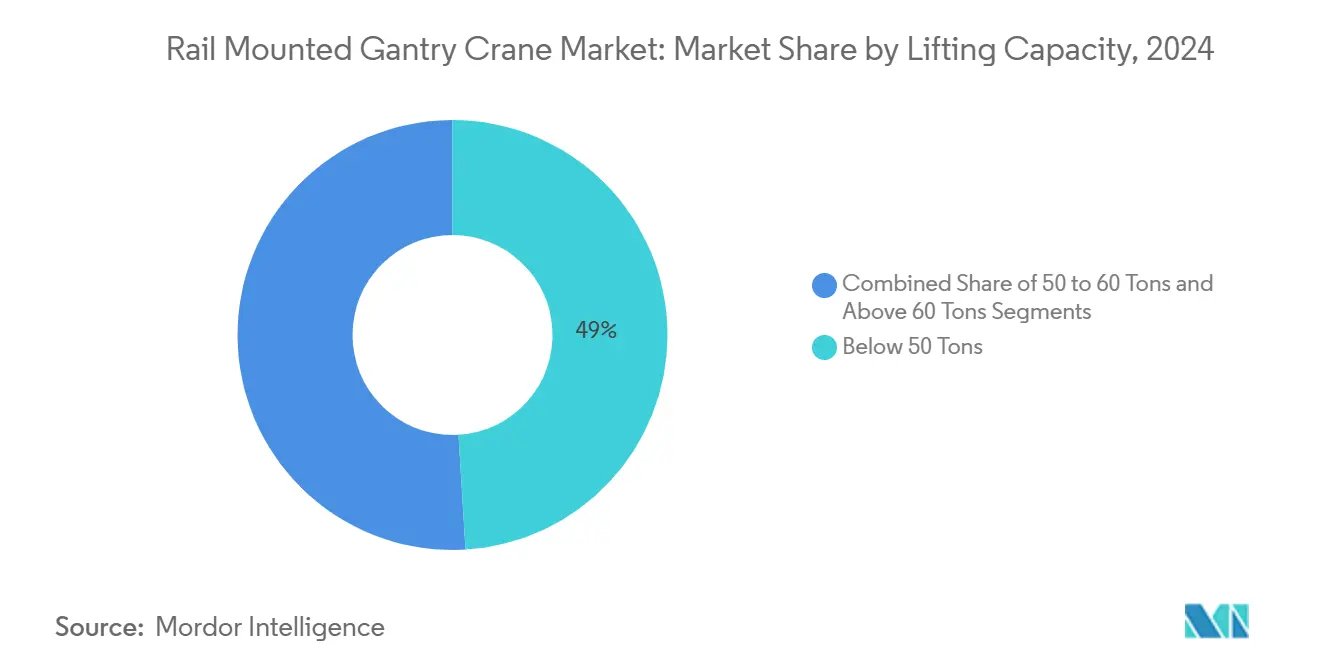
- Nach Hubkapazität entfiel im Jahr 2024 das Segment unter 50 Tonnen auf 49,03 % der Marktgröße für Schienengebundene Portalkrane, während der Bereich über 60 Tonnen im Prognosezeitraum (2025–2030) mit einer CAGR von 5,21 % wächst.
- Nach Spurweite hielten 30–40-m-Systeme im Jahr 2024 einen Anteil von 48,01 % am Markt für Schienengebundene Portalkrane, während Spannweiten über 40 m im Prognosezeitraum (2025–2030) mit einer CAGR von 4,73 % wachsen.
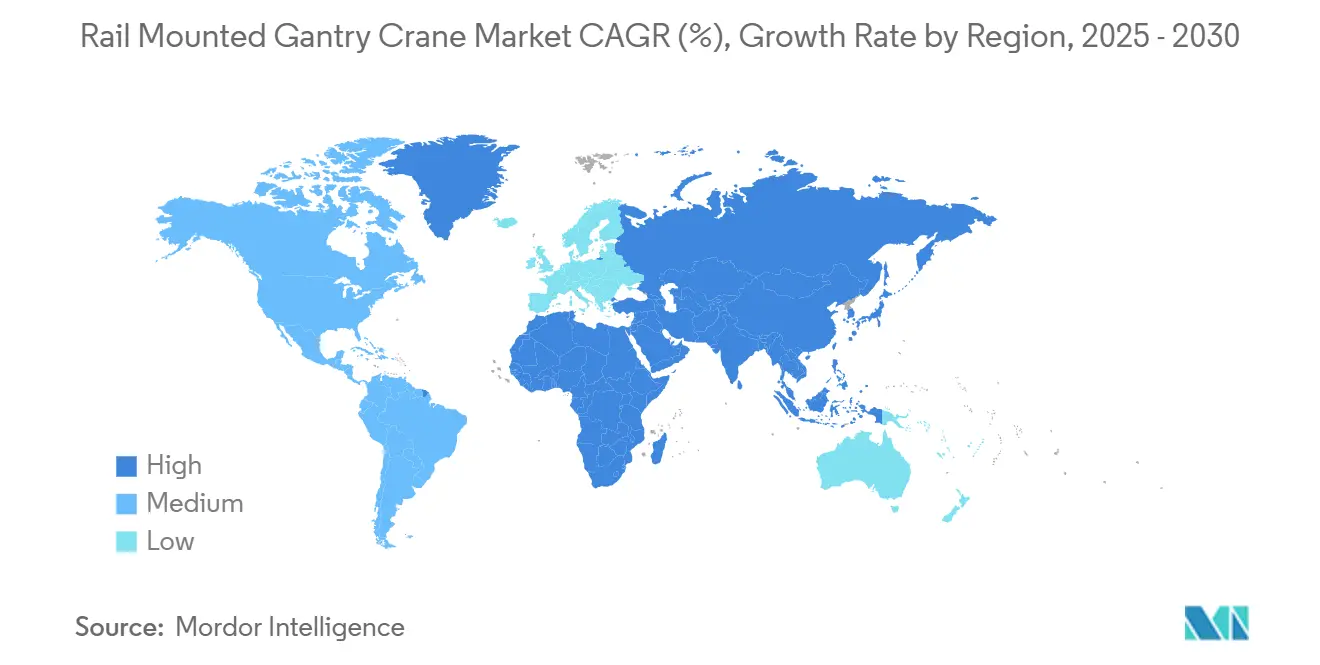
- Nach Geografie dominierte Asien-Pazifik im Jahr 2024 mit einem Anteil von 53,73 % am Markt für Schienengebundene Portalkrane, und Afrika wird im Prognosezeitraum (2025–2030) voraussichtlich die höchste CAGR von 4,67 % verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anstieg des Containerdurchsatzes | +1.2% | Global, mit Schwerpunkt in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung und Hybridisierung | +0.8% | Nordamerika und EU führend, Asien-Pazifik folgend | Mittelfristig (2–4 Jahre) |
| Automatisierungs- und Fernbedienungsvorschriften | +0.6% | Global, frühe Einführung in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| PPP-Investitionspipelines | +0.5% | Asien-Pazifik, Naher Osten, Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Pilotprojekte für wasserstoffbetriebene Krane | +0.3% | Europa, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte vorausschauende Wartung | +0.2% | Global, zuerst in technologisch fortgeschrittenen Märkten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg des Containerdurchsatzes in Megahäfen
Globale Häfen verarbeiteten im Jahr 2024 Rekordvolumina, was die Stauung auf den Umschlagflächen verschärfte und dringende Investitionen in leistungsstärkere Schienengebundene Portalkrane antrieb. Der Skalenvorteil begünstigt Megahäfen, die bereits über Schieneninfrastruktur verfügen, da kleinere Standorte Schwierigkeiten haben, vergleichbare Serviceniveaus zu erreichen. Betreiber rüsten auf höhere und schnellere Krane auf, die die Stapeldichte innerhalb fester Grundflächen maximieren. Asien-Pazifik profitiert überproportional, da 15 der 20 größten Containerhäfen in der Region liegen, was seinen dominanten Marktanteil festigt. Die Beschaffungszyklen haben sich infolgedessen verkürzt, was die Originalhersteller dazu veranlasst, die Produktionskapazitäten zu erweitern und Designs zu modularisieren, um schnellere Lieferzeiten zu ermöglichen.
Rasche Elektrifizierung und Hybridisierung von Umschlaggeräten
Terminalbetreiber beschleunigten die Elektrifizierung, um Dekarbonisierungsziele zu erreichen, wobei elektrische Schienengebundene Portalkransysteme die Energiekosten im Vergleich zu Dieselantrieb um bis zu 70 % senken. Die Technologie der Rekuperationsbremsung senkt den Nettoverbrauch um bis zu 30 % weiter. Europäische Häfen führen die Einführung unter strengen Emissionsvorschriften an; nordamerikanische Einrichtungen folgen durch die Einhaltung des Clean Air Act und staatliche Anreize. Wo die Netzkapazität hinterherhinkt, bieten hybrid-batteriegestützte Krane einen Übergangspfad, der Spitzenlasten ausgleicht und die Abhängigkeit von Dieselgeneratoren verringert. Diese Dynamiken steigern die Nachfrage nach fortschrittlicher Energiemanagementsoftware und modularen Batteriepaketen und schaffen neue Einnahmequellen für Komponentenlieferanten.
Automatisierungs- und Fernbedienungsvorschriften durch führende Terminalbetreiber
Große Betreiber, darunter APM Terminals und DP World, schreiben nun Fernbedienung und Kollisionsvermeidungssysteme in neuen Ausschreibungen vor und verweisen auf Gewinne von 25–30 % bei Containerbewegungen pro Stunde sowie auf Lebenszykluseinsparungen bei Arbeitskosten von nahezu 50 %. Das Ergebnis ist ein Technologiewettlauf unter den Originalherstellern, KI-Algorithmen, hochauflösende Bildverarbeitungssysteme und redundante Sicherheitsarchitekturen zu integrieren. Frühe Anwender heben Produktivitätsgewinne in Einrichtungen wie dem peruanischen Hafen Chancay hervor. Software-Expertise ist ebenso entscheidend geworden wie Maschinenbau und beeinflusst Fusions- und Übernahmeaktivitäten, die auf den Erwerb von Nischenautomatisierungsunternehmen abzielen.
Hafengeführte PPP-Investitionspipelines (Asien, Naher Osten und Afrika, Südamerika)
Öffentlich-private Partnerschaftsrahmen haben mehrere Hafenprojekte erschlossen, wobei Chinas Neue Seidenstraßen-Initiative einen wesentlichen Beitrag leistet[2]. Langfristige Konzessionen helfen, die Kapitalkosten für Schienengebundene Portalkranausrüstung zu verteilen und einen stetigen Auftragsfluss zu gewährleisten. Regierungen schreiben Technologietransfer und lokale Montage vor und ermutigen Originalhersteller zur Bildung von Gemeinschaftsunternehmen und zur Einrichtung regionaler Servicezentren. Indonesien, Ägypten und mehrere Golfstaaten veranschaulichen dieses Modell, indem sie Multi-Terminal-Erweiterungen koordinieren, die die Kranbeschaffung mit Schulungs- und Wartungsverträgen bündeln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Investitionskosten und lange Amortisationszeit | -0.7% | Global, insbesondere in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Bedienern | -0.4% | Afrika, Südamerika, Südostasien | Mittelfristig (2–4 Jahre) |
| Netzkapazitätsengpässe | -0.3% | Schwellenmärkte mit begrenzter Infrastruktur | Mittelfristig (2–4 Jahre) |
| Volatile Stahlpreise | -0.2% | Global, alle Hersteller betreffend | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und lange Amortisationszeit
Schienengebundene Portalkransysteme erfordern erhebliche Anfangsinvestitionen, wobei sich die Amortisationszeiten im typischen Terminalbetrieb auf 7–10 Jahre erstrecken. Diese Kapitalintensität schafft Finanzierungsherausforderungen für kleinere Hafenbetreiber und Terminals in Schwellenmärkten, wo der Zugang zu langfristigen Krediten trotz starker operativer Nachfrage begrenzt bleibt. Ausrüstung-als-Dienstleistung-Modelle entstehen und verlagern die Kapitalkosten auf mehrjährige Betriebsleasing-Verträge, doch die Vertrautheit der Kreditgeber mit solchen Strukturen bleibt begrenzt, was die Skalierung verlangsamt.
Mangel an qualifizierten Bedienern in aufstrebenden Häfen
Häfen in Schwellenmärkten sind mit einem akuten Mangel an qualifizierten Bedienern Schienengebundener Portalkrane und Wartungstechnikern konfrontiert, wobei afrikanische Häfen insbesondere den „Mangel an qualifizierten Arbeitskräften” als primäres Hemmnis nennen, das sie daran hindert, Handelswachstumschancen zu nutzen. Ausbildungsprogramme für konventionelle Kranbediener dauern sechs bis zwölf Monate, während Techniker für automatisierte Systeme noch tiefere digitale Kenntnisse benötigen. Maritime Akademien und von Originalherstellern betriebene Ausbildungszentren vermehren sich, doch die Pipeline hinkt der Nachfrage noch hinterher. Personalengpässe führen zu niedrigeren Auslastungsraten bei neu installierten Geräten und hemmen die Produktivitätsgewinne, die Investitionen rechtfertigen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Ausleger-Wachstum beschleunigt sich trotz Dominanz der Nicht-AuslegerNicht-Ausleger-Designs repräsentierten im Jahr 2024 55,16 % des Marktanteils für Schienengebundene Portalkrane, angetrieben durch ihre strukturelle Einfachheit und geringeren Wartungsanforderungen in hochvolumigen Containerterminals. Diese Systeme bieten überlegene Stabilität für repetitive Hebeoperationen und reduzierte strukturelle Komplexität, was sie für standardisierte Containerumschlagsanwendungen bevorzugt, bei denen betriebliche Vorhersehbarkeit Flexibilitätsüberlegungen überwiegt. Ausleger-Varianten werden voraussichtlich bis 2030 mit einer CAGR von 4,56 % wachsen, da Häfen seitliche Reichweitenflexibilität für gemischte Ladung benötigen.
Auslegerkrane integrieren Auslegersysteme mit variabler Geometrie und Doppeltrolley-Konfigurationen, die sich an unregelmäßige Lasten anpassen und es einzelnen Geräteflotten ermöglichen, sowohl Containerbuchten als auch Projektladung zu bedienen. Jüngste Produkteinführungen mit aktiver Lastausgleichs- und Schwingungsdämpfungstechnologie veranschaulichen, wie Technologie Leistungslücken gegenüber traditionellen Modellen schließt. Da Terminals ihre Einnahmequellen diversifizieren, wird die Marktdurchdringung von Auslegerkranen voraussichtlich schrittweise steigen und die Beschaffungsspezifikationen in bevorstehenden Ausschreibungen verschieben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche:
Offshore-Wind treibt das schnellste Wachstum jenseits der HafendominanzHäfen und Terminals erzielten im Jahr 2024 41,88 % des Umsatzes der Marktgröße für Schienengebundene Portalkrane und unterstreichen damit den Containerumschlag als Kernanwendung, die den Markt für Schienengebundene Portalkrane verankert. Die meisten Tier-1- und Tier-2-Häfen verwenden standardisierte Einheiten unter 50 Tonnen, was eine hohe Basisnachfrage sicherstellt. Der Offshore-Windbereich ist jedoch bis 2030 auf eine CAGR von 5,49 % ausgerichtet, da Turbinenkomponenten schwerer werden und eine präzise landseitige Handhabung erfordern.
Projektentwickler spezifizieren Krane mit einer Kapazität über 60 Tonnen und Feinpositionierungssystemen für die Gondel- und Blattlogistik. Die Marktgröße für Schienengebundene Portalkrane im Zusammenhang mit Offshore-Wind wird voraussichtlich in diesem Jahrzehnt auf das Dreifache ansteigen, unterstützt durch nationale Ziele für erneuerbare Energien und die Erweiterung von Küstenanlagen. Originalhersteller, die Krane für Korrosionsbeständigkeit in rauen Umgebungen und synchrones Tandemheben zertifizieren können, werden zunehmend in die engere Wahl gezogen.
Nach Hubkapazität:
Nachfrage nach Schwerlasthebung beschleunigt die InfrastrukturentwicklungMaschinen unter 50 Tonnen dominierten im Jahr 2024 mit 49,03 % der Marktgröße für Schienengebundene Portalkrane, bedingt durch standardisierte Containerabmessungen und hohe Produktionsvolumina. Dieses Segment profitiert von Skaleneffekten in der Fertigung und standardisierten Betriebsverfahren in globalen Terminals. Mittelklasse-Einheiten von 50–60 Tonnen bedienen spezialisierte Container-plus-Stückgut-Operationen. Krane über 60 Tonnen werden voraussichtlich eine CAGR von 5,21 % erreichen, da die Schifffahrts- und Energiesektoren auf übergroße Ladungen umstellen.
Die schwerere Klasse integriert hochpräzisen Lastmomentschutz und digitale Zwillinge für die Spannungssimulation. Das Wachstum bei der Modernisierung von Werften und dem modularen Offshore-Bau erweitert die Kundenbasis. Da gemischte Ladungsströme zur Routine werden, planen viele Häfen geteilte Flotten, die leichte, schnelle Containereinheiten mit wenigen, aber leistungsstarken Schwerlastportalkranen kombinieren, um die Liegeplatzbelegung zu optimieren. Die Segmententwicklung deutet darauf hin, dass Terminals zunehmend gemischte Kapazitätsflotten benötigen werden, um vielfältige Ladungsprofile effizient zu bewältigen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Spurweite:
Breitspursysteme ermöglichen die Optimierung der TerminaldichteDie Spurweitenkategorie 30 bis 40 m hielt im Jahr 2024 einen Anteil von 48,01 % an der Marktgröße für Schienengebundene Portalkrane und repräsentiert das optimale Gleichgewicht zwischen struktureller Effizienz und betrieblicher Abdeckung für Standard-Terminallayouts. Diese Systeme entsprechen typischen Containerstapelkonfigurationen und Spurweitenstandards, die in großen Häfen weltweit etabliert sind. Spannweiten unter 30 m bedienen Binnendepots und beengte Brownfield-Standorte. Systeme über 40 m werden mit einer CAGR von 4,73 % wachsen, da Terminals durch breitere Abdeckungsbereiche eine höhere Stapeldichte und betriebliche Effizienz anstreben.
Fortschrittliches Finite-Elemente-Design und hochfeste Stähle ermöglichen es Kranen über 40 m, die Steifigkeit ohne übermäßiges Gewicht aufrechtzuerhalten. Häfen mit Landknappheit setzen diese Breitspureinheiten ein, um die Stapeldichte zu erhöhen, und kombinieren sie häufig mit automatischer Führung zur Kollisionsvermeidung. Breitspurige Schienengebundene Portalkransysteme ermöglichen es Terminals, die Landnutzung zu maximieren, indem sie die Anzahl der erforderlichen Gleise reduzieren und gleichzeitig die betriebliche Abdeckung aufrechterhalten – besonders wertvoll in flächenbeschränkten Hafenumgebungen, in denen Grundstückskosten prohibitiv sind.
Geografische Analyse
Markt für schienengebundene Portalkrane im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2024 einen Umsatzanteil von 53,73 % am Markt für schienengebundene Portalkrane, angetrieben durch eine dichte Konzentration erstklassiger Containerhäfen und integrierter Fertigungsökosysteme, die die Gesamtbetriebskosten senken. Shanghai wickelte im Jahr 2024 50 Millionen TEU ab und veranschaulicht damit, wie Megahäfen eine kontinuierliche Nachfrage nach Upgrades schienengebundener Portalkrane erzeugen. Die Regierungen der Region finanzieren weiterhin Liegeplatzerweiterungen und Pilotprojekte für intelligente Häfen, wodurch die Auftragsbestände stabil bleiben. Japan und Südkorea setzen auf Präzisions-Schwerlastvarianten für den Schiffbau, während südostasiatische Länder investieren, um Umschlagsströme zu erschließen, die von primären Knotenpunkten abgezogen werden.
Markt für schienengebundene Portalkrane in Afrika
Afrika verzeichnet mit 4,67 % den höchsten CAGR für den Zeitraum 2025–2030, gestützt durch den Ausbau von Korridoren wie dem westafrikanischen Wachstumsring und die Modernisierung südafrikanischer Logistikknoten. Obwohl Fachkräftemangel und begrenzte Netzkapazitäten die vollständige Einführung elektrischer Systeme bremsen, lenken öffentlich-private Partnerschaften Kapital in die Kranbeschaffung, gebündelt mit Schulungs- und Wartungsleistungen. Ägyptens Kanalkorridorzonen und Nigerias Tiefseeprojekte verdeutlichen eine Verschiebung des Handelsschwerpunkts zugunsten größerer, automatisierter Hafenumschlaganlagen.
Markt für schienengebundene Portalkrane in Europa, Nordamerika und dem GCC
Europa und Nordamerika sind reife Märkte mit CAGR-Werten von 2,32 % bzw. 2,81 %. Die Investitionen konzentrieren sich auf den Ersatz und technologische Nachrüstungen bestehender Anlagen anstatt auf den Aufbau neuer Kapazitäten auf der grünen Wiese. Die Clean-Ports-Auszeichnung des Hafens von Cleveland in Höhe von 94 Millionen USD im Jahr 2024 beschleunigt die Beschaffung elektrifizierter Krane und unterstreicht das Bundesengagement zur Emissionsreduzierung. Europäische Betreiber führen bei Wasserstoffpilotprojekten und vollautomatisierten Stapelbetrieben und nutzen dabei regulatorische Anreize sowie Vorteile durch qualifizierte Arbeitskräfte. Westasien (hauptsächlich GCC-Länder) verzeichnet einen CAGR von 3,76 %, angetrieben durch die logistische Diversifizierung weg von Kohlenwasserstoffen und die strategische Positionierung zwischen den Ost-West-Handelsrouten.
Wettbewerbslandschaft
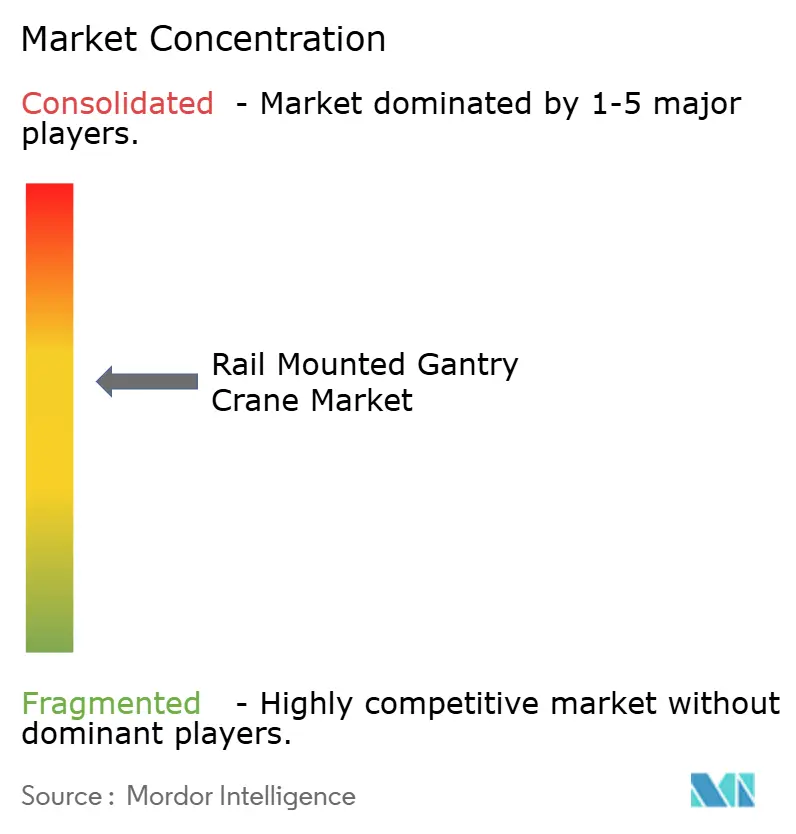
Der Markt für Schienengebundene Portalkrane weist eine moderate Konzentration auf, die oligopolistische Dynamiken schafft, die eine nachhaltige Preissetzungsmacht ermöglichen und gleichzeitig die Wettbewerbsintensität begrenzen. Shanghai Zhenhua Heavy Industries nutzt großskalige integrierte Produktion und Kostenkontrolle, um die meisten hochvolumigen Hafenprojekte zu verankern. Konecranes differenziert sich durch proprietäre Fernüberwachungssoftware, die Kunden an langfristige Servicepläne bindet. Liebherr sichert sich Aufträge, die kundenspezifisches Engineering und Schwerlasthebefähigkeit erfordern. Regionale Spezialisten wie Doosan und SANY erschließen Nischenmöglichkeiten, insbesondere bei inländischen öffentlich-privaten Partnerschaftsverträgen, die lokale Inhalte bevorzugen.
Der Wettbewerb verlagert sich von mechanischer Stärke zu digitaler Leistung. Terminalausschreibungen erfordern nun integrierte Kollisionsvermeidungs-, Energiemanagement- und vorausschauende Wartungsmodule als Basismerkmale statt als Zusatzoptionen. Konecranes bündelt sein TRUCONNECT-Analyseabonnement mit jeder neuen Einheit, steigert wiederkehrende Einnahmen und schafft Wechselkosten für Kunden. ZPMC kontert mit vertikal integrierten Automatisierungssuiten, die Krane mit Hofmanagementsoftware kombinieren und eine Einzelanbieterlösung vom Kai bis zum Stapel ermöglichen.
Die Strategie dreht sich auch um alternative Finanzierung und Lebenszykluspartnerschaften. Liebherr unterzeichnete 2025 einen 20-jährigen Anlagenverwaltungsvertrag mit Transnet, der stabile Teile- und Serviceeinnahmen sichert und gleichzeitig Betriebszeitmetriken garantiert. ZPMC bietet Bau-Betriebs-Übertragungsmodelle in Märkten der Neuen Seidenstraße an und tauscht kurzfristige Margen gegen mehrjährige Konzessionseinnahmen. Neue Marktteilnehmer wie Huisman konzentrieren sich auf Ausrüstung-als-Dienstleistung-Verträge, die Kapitalausgaben auf Betriebsleasing verlagern und kleinere Häfen mit knappen Budgets ansprechen. Batterielieferanten und Wasserstoffintegratoren schließen Allianzen mit Krankoriginalherstellern, um emissionsarme Modelle gemeinsam zu entwickeln, was eine tiefere Konvergenz zwischen schwerem Maschinenbau und sauberen Technologieökosystemen signalisiert.
Branchenführer im Bereich Schienengebundene Portalkrane
-
Shanghai Zhenhua Heavy Industries (ZPMC)
-
Konecranes Plc
-
Liebherr-International AG
-
Kalmar (Cargotec)
-
SANY Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für schienengebundene Portalkrane Unternehmen in diesem Bericht
- Shanghai Zhenhua Heavy Industries (ZPMC)
- Konecranes Plc
- Liebherr-International AG
- Kalmar (Cargotec)
- SANY Group
- Anupam Industries
- Henan Weihua
- Doosan Heavy Industries Vietnam
- Mi-Jack Products
- Terex Corporation
- MAC PORT s.r.l.
- Reva Industries
- Kranunion GmbH
- XCMG Group
- Cimolai Technology
Neueste Industrielle Entwicklungen in Markt für schienengebundene Portalkrane
- September 2025: Transnet Port Terminals unterzeichnete eine zehnjährige Partnerschaft mit Liebherr, die mehrere Krantypen und ein 20-jähriges Anlagenverwaltungsprogramm umfasst, um die Zuverlässigkeit in südafrikanischen Häfen zu verbessern.
- Juni 2025: Huisman gab seinen ersten Auftrag für Schienengebundene Hofportalkrane bekannt und betonte die Lebenszyklusservicefähigkeit in neuen ASC- und RMG-Designs.
- April 2025: RIKON schloss die Installation eines Schienengebundenen Portalkrans am Ersten Trockenhafenterminal in Usbekistan ab, was auf eine steigende Nachfrage in zentralasiatischen intermodalen Drehkreuzen hinweist.
- Februar 2025: Rijeka Gateway erhielt seine letzten zwei Schiff-zu-Land-Krane von ZPMC und schloss damit die Lieferung der Terminalausrüstung vor dem Terminalstart ab.
Berichtsumfang des globalen Marktes für Schienengebundene Portalkrane
Segmentierungsübersicht
| Ausleger |
| Nicht-Ausleger |
| Schiffbau |
| Offshore-Wind |
| Häfen und Terminals |
| Stromerzeugung |
| Bergbau |
| Andere Branchen |
| Unter 50 Tonnen |
| 50 bis 60 Tonnen |
| Über 60 Tonnen |
| Unter 30 m |
| 30 bis 40 m |
| Über 40 m |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Italien | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Türkei | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Ausleger | |
| Nicht-Ausleger | ||
| Nach Endverbrauchsbranche | Schiffbau | |
| Offshore-Wind | ||
| Häfen und Terminals | ||
| Stromerzeugung | ||
| Bergbau | ||
| Andere Branchen | ||
| Nach Hubkapazität | Unter 50 Tonnen | |
| 50 bis 60 Tonnen | ||
| Über 60 Tonnen | ||
| Nach Spurweite | Unter 30 m | |
| 30 bis 40 m | ||
| Über 40 m | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Italien | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Türkei | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch war der globale Wert des Marktes für Schienengebundene Portalkrane im Jahr 2025?
Die Marktgröße für Schienengebundene Portalkrane betrug im Jahr 2025 573,13 Millionen USD.
Welche Region hält den größten Umsatzanteil?
Asien-Pazifik entfiel im Jahr 2024 auf 53,73 % des globalen Umsatzes, was seine Konzentration hochvolumiger Containerhäfen widerspiegelt.
Welches Segment wächst nach Endverbrauch am schnellsten?
Offshore-Wind-Anwendungen werden voraussichtlich zwischen 2025 und 2030 mit einer CAGR von 5,49 % wachsen, da Turbinenkomponenten schwerer werden.
Wie schnell wächst das Segment für Hubkapazitäten über 60 Tonnen?
Krane mit einer Nennlast über 60 Tonnen werden voraussichtlich bis 2030 mit einer CAGR von 5,21 % wachsen, angetrieben durch die Nachfrage nach Schwerlasthebung im Schiffbau und in der Energiebranche.