
Polyetherpolyol-Marktgröße und -anteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 17.67 Milliarden US-Dollar |
| Marktgröße (2031) | 22.89 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.32 % |
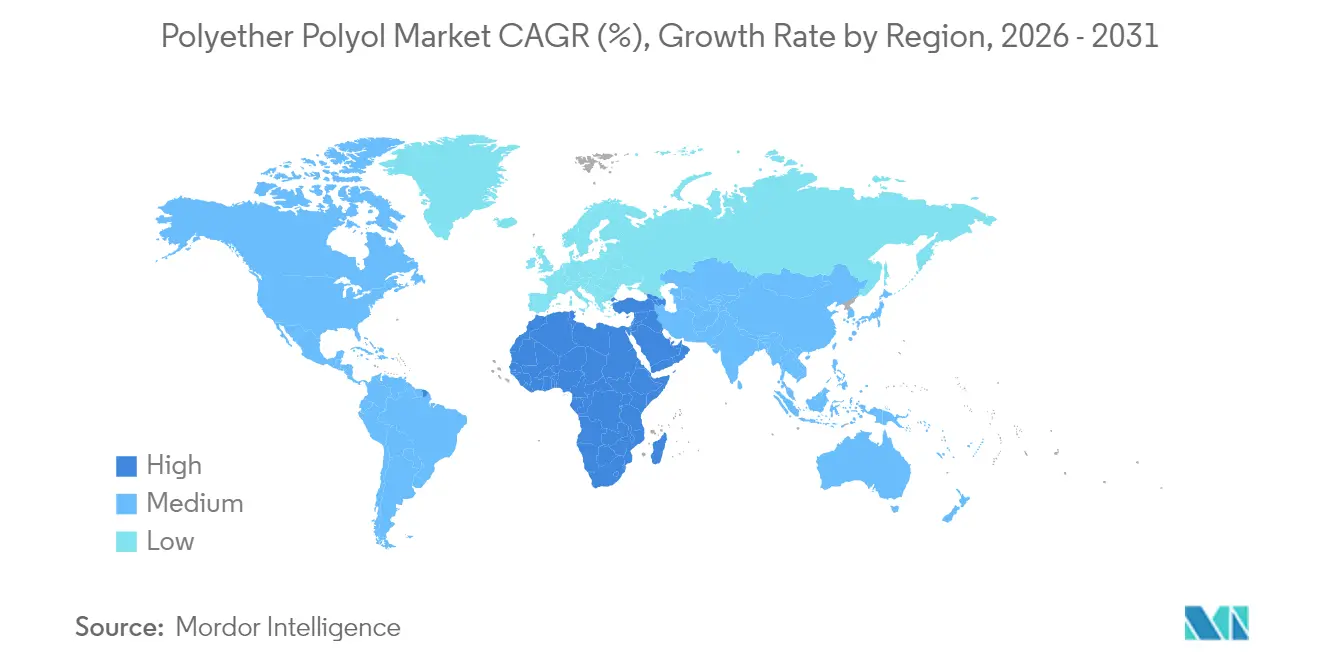
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
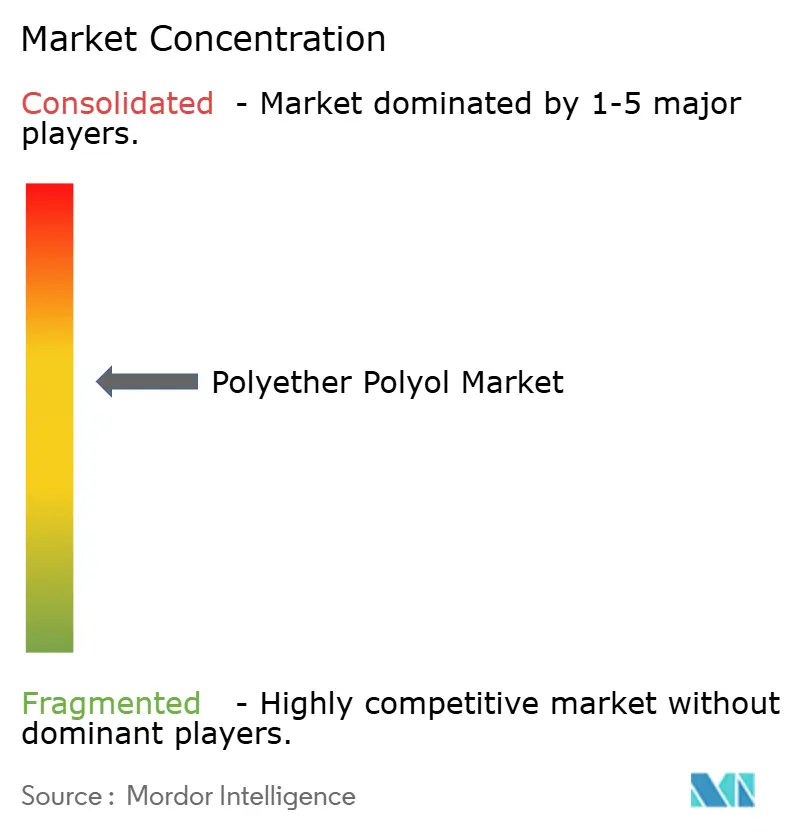
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Polyetherpolyol-Marktanalyse von Mordor Intelligence
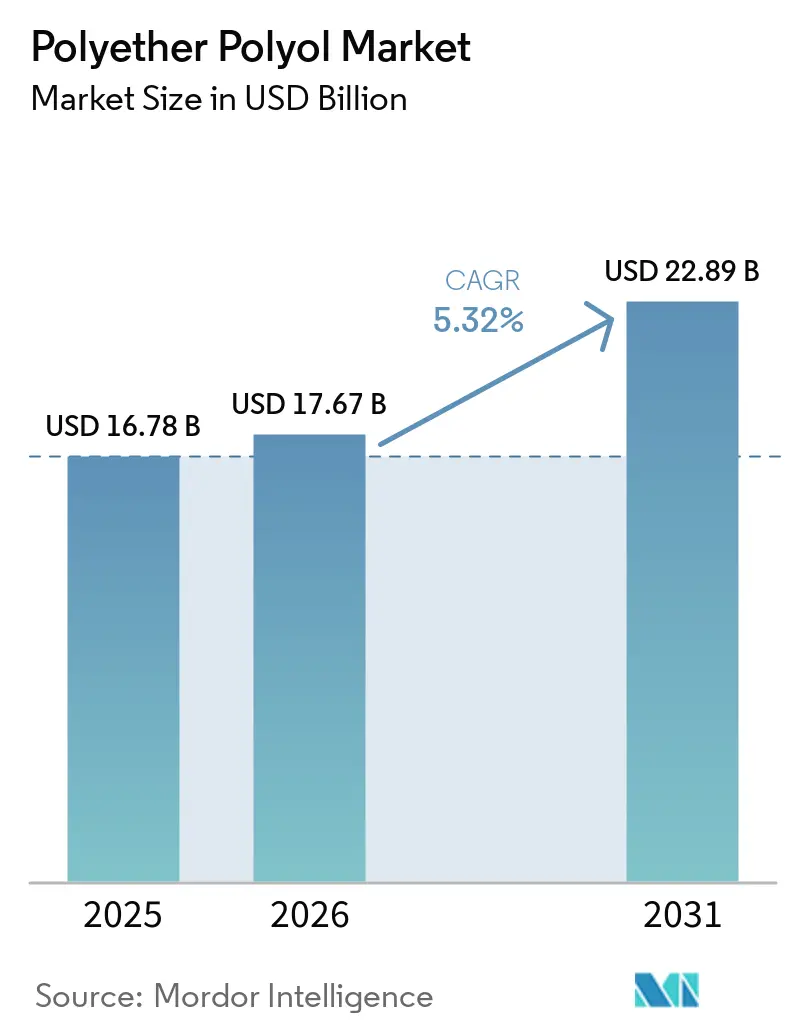
Es wird erwartet, dass der Polyetherpolyol-Markt von 16,78 Milliarden USD im Jahr 2025 auf 17,67 Milliarden USD im Jahr 2026 wächst und bis 2031 einen Wert von 22,89 Milliarden USD bei einer CAGR von 5,32 % über den Zeitraum 2026–2031 erreicht. Die starke Nachfrage nach Dämmung in Neubauten und Sanierungsmaßnahmen, gepaart mit dem Leichtbaugebot in Elektrofahrzeugen, stützt beständige Mengenzuwächse trotz Rohstoffkostenvolatilität. Starre Polyetherpolyole behaupteten ihre Preissetzungsmacht bis 2024 dank ihrer überlegenen Wärmeleistung, während flexible Qualitäten Premiummargen in den Bereichen Möbel, Bettwaren und Fahrzeugsitze erzielten. Die rasche Technologieadoption – insbesondere CO₂-basierte Syntheserouten – verbessert weiterhin das Nachhaltigkeitsprofil von Polyurethanschäumen, und petrochemische Integrationsstrategien im Nahen Osten gestalten die globalen Lieferketten neu. Der Wettbewerbsdruck hat zugenommen, da Rohstoffschwankungen die Margen komprimieren und Kapazitätsrationalisierungen, Preisankündigungen sowie differenzierte Produktentwicklung vorantreiben.
Wichtigste Erkenntnisse des Berichts
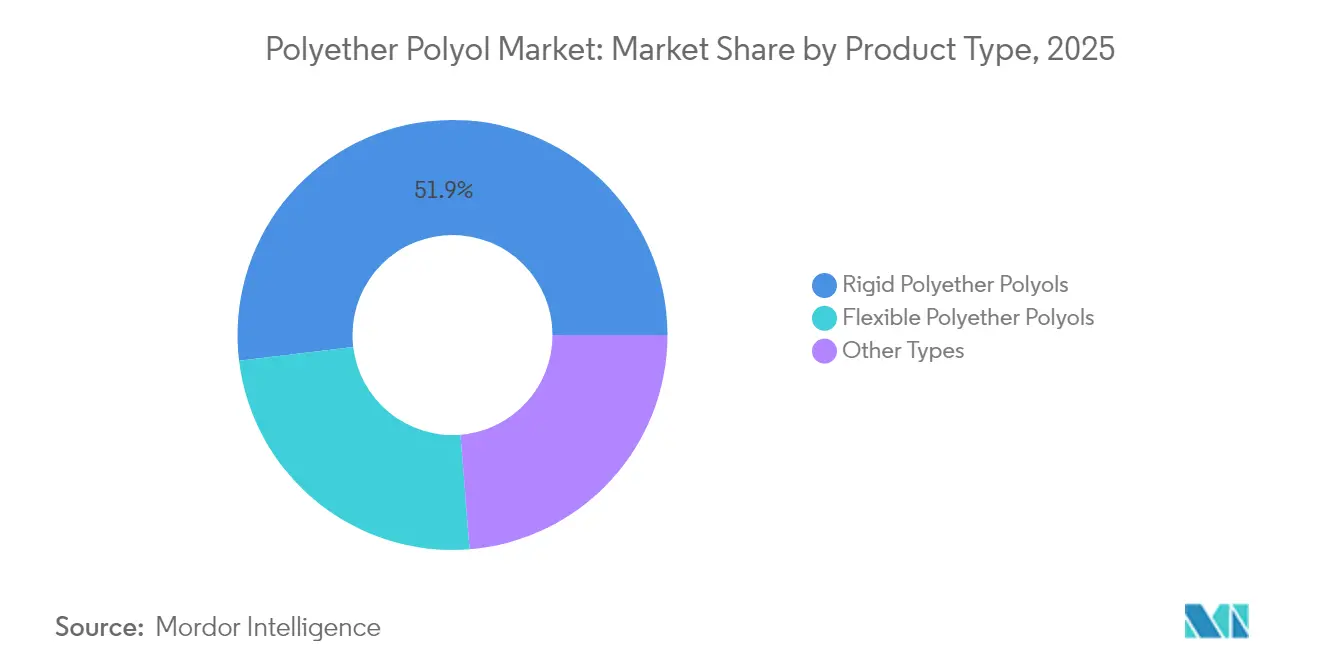
- Nach Produkttyp hielten starre Polyetherpolyole im Jahr 2025 einen Umsatzanteil von 51,92 %, während flexible Polyetherpolyole bis 2031 mit einer CAGR von 5,74 % zulegen.
- Nach Anwendung entfielen auf starren PU-Schaum 45,62 % des Polyetherpolyol-Marktvolumens im Jahr 2025; das CASE-Segment (Beschichtungen, Klebstoffe, Dichtungsmittel, Elastomere) wächst mit der höchsten CAGR von 5,98 % im Prognosezeitraum.
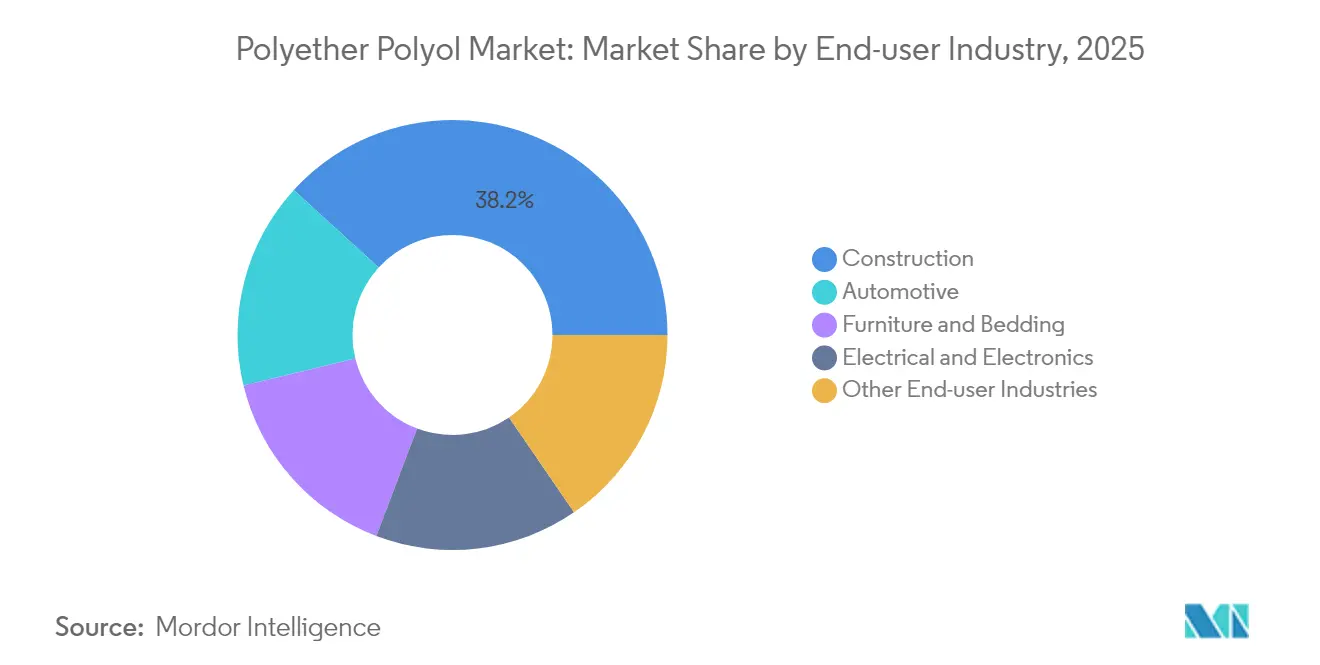
- Nach Endverbraucherbranche führte das Bauwesen mit einem Anteil von 38,21 % im Jahr 2025, während die Automobilindustrie bis 2031 die höchste CAGR von 6,08 % verzeichnen soll.
- Nach Geografie entfielen auf Asien-Pazifik 44,05 % der Umsätze im Jahr 2025, während der Nahe Osten und Afrika mit einer CAGR von 5,69 % bis 2031 das schnellste Wachstum prognostiziert wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Emissionsarme flexible Schäume | +0.8% | Global, angeführt von der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| CO₂-basierte Polyol-Dekarbonisierung | +0.7% | EU und Nordamerika, wachsendes Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Aufbau von Kühlketteninfrastruktur in Schwellenländern | +0.9% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Leichtbau in Fahrzeuginnenräumen für Elektromobilität | +0.6% | Deutschland, China, USA, Japan | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Dämmung für erneuerbare Energien | +0.5% | Globale Wind- und Solarenergiezentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach emissionsarmen flexiblen Schäumen
Innenraumluftqualitätsstandards in Europa und Nordamerika gestalten Polyurethanformulierungen neu, da die Regulierungsbehörden die VOC-Grenzwerte für Baumaterialien verschärfen. Hersteller haben von KOH auf Doppelmetallcyanid-Katalyse umgestellt, um ungesättigte Nebenprodukte zu reduzieren, sodass flexible Schäume strenge Emissionsgrenzwerte erfüllen können, ohne Komfort oder Zugeigenschaften einzubüßen. BASF vermarktet mehrere Lupranol-Qualitäten, die für diese Anforderungen entwickelt wurden, und hilft Möbel- und Bettwaren-Herstellern dabei, Zertifizierungen für nachhaltiges Bauen zu erlangen[1]BASF, "Polyole," basf.com. Kaliforniens überarbeitete HFKW-Beschränkungen für Treibmittel fügen eine weitere Compliance-Ebene hinzu und stärken die Nachfrage nach kompatiblen Polyetherpolyolen, die eine niedrige VOC- und niedrige GWP-Leistung in starrer Gebäudedämmung erbringen. Grün-Label-Programme wie LEED und WELL beziehen sich zunehmend auf Emissionswerte und machen emissionsarme Polyole zu einem entscheidenden Beschaffungskriterium für Architekturprojekte.
Dekarbonisierungsbestrebungen zugunsten CO₂-basierter Polyole
Petrochemische Unternehmen skalieren Kohlenstoffnutzungstechnologien, die abgeschiedenes CO₂ in das Polyolgerüst einbauen und dadurch die Scope-3-Emissionen für nachgelagerte Schaumstoffverarbeiter senken. Kommerzielle Polycarbonatpolyole weisen überlegene Hydrolysebeständigkeit und Zugfestigkeit auf, wenn sie zu 10–25 % mit Standard-Polyetherqualitäten gemischt werden, sodass Kunden die mechanische Leistung verbessern und gleichzeitig verifizierte CO₂-Einsparungen geltend machen können[2]John Sinclair, "Polycarbonatpolyole," polymerexpert.biz . Covestro hat 100 Millionen EUR für Kreislaufchemie-Forschung und -Entwicklung reserviert, einschließlich des chemischen Recyclings von Post-Consumer-Polyurethanschäumen, was die Absicht signalisiert, den Materialkreislauf zu schließen und das Produktportfolio zu differenzieren. Eine erfolgreiche Einführung könnte die Rohstoffbeschaffung langfristig von primärem Propylenoxid wegverlagern und die Margen vor petrochemischer Volatilität schützen.
Rascher Aufbau von Kühlketteninfrastruktur in Schwellenländern
Strengere Lebensmittelsicherheits- und Pharmaverteilungsstandards beschleunigen Investitionen in temperaturgeführte Logistik in Indien, Südostasien und dem Golfkooperationsrat. Kühlhausbauer spezifizieren starre PU-Paneele, die Polyetherpolyole mit enger Molekulargewichtsverteilung erfordern, um Dimensionsstabilität unter extremer Temperaturwechselbelastung zu gewährleisten. Lieferanten, die überlegene k-Faktor-Retention und die Einhaltung globaler Pharmarichtlinien nachweisen können, erzielen Premiumpreise, insbesondere dort, wo lokale Produktion die Vorlaufzeiten verkürzt und Zollverzögerungen mindert. Mexikos Aufstieg zu einem der vier größten Polyurethanverbraucher veranschaulicht, wie Nearshoring und E-Commerce die Nachfrage nach Hochleistungsdämmlösungen ankurbeln.
Leichtbauimperative für Elektromobilitätsinnenräume
OEMs von batterieelektrischen Fahrzeugen streben nach jeder Kilogramm Gewichtseinsparung, um die Reichweite zu erhöhen, und rücken damit hochleistungsfähige flexible Polyetherpolyole für Sitzkissen, NVH-Dämmung und Dachhimmelschäume in den Vordergrund. Formulierer haben im Vergleich zu herkömmlichen Automobilqualitäten Dichtereduzierungen von 15–20 % erzielt und dabei die Crashtest-Sicherheit beibehalten. Dieser Leistungsfortschritt unterstützt die prognostizierte CAGR von 6,27 % im Automobilsegment, wobei Premium-E-Mobilitätsplattformen bereit sind, höhere Polyolaufschläge zu zahlen, um Reichweitengewinne zu erzielen, die Kaufentscheidungen direkt beeinflussen. Verwandte Chemikalien, darunter Polyetheramin, bedienen ebenfalls spezialisierte industrielle Anwendungen. Die Segmentergebnisse von Huntsman für 2024–2025 zeigen Widerstandsfähigkeit trotz Schwankungen in der Fahrzeugproduktion und unterstreichen die nachhaltige Nachfrage nach gewichtsoptimierter Chemie.
Analyse der Hemmfaktorwirkung*
| Hemmfaktoren | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Propylenoxid-Preisvolatilität | −1.2% | Global, höchste Exposition in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Strenge HAP-Grenzwerte gemäß US NESHAP 2026 | −0.4% | Nordamerika mit globalen Ausstrahlungseffekten | Mittelfristig (2–4 Jahre) |
| Aufkommende Mikroplastikgesetzgebung | −0.3% | EU und Korea, weltweit expandierend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Propylenoxid-Rohstoffpreise
Quartalsweise Schwankungen des Propylenoxidpreises von 15–20 % sind zur Normalität geworden, da Energiepreise schwanken und ungeplante Abschaltungen integrierte Produktionsketten erschüttern. Da dieses Monomer nahezu die Hälfte der Barkosten von Polyetherpolyol ausmacht, zwingt die Margenkomprimierung die Hersteller dazu, Aufschläge anzukündigen oder Hochkostenanlagen stillzulegen. Dows Entscheidung, seine Polyolanlage in Argentinien im Oktober 2024 zu schließen, veranschaulicht, wie Margendruck die Konsolidierung der Produktionsstätten beschleunigt. Vorgelagerte Methanemissionsregeln in der EU treiben die Produktionskosten weiter in die Höhe und verschärfen die Wettbewerbslücken zwischen Regionen mit unterschiedlichen Umweltpolitiken.
Strenge HAP-Emissionsgrenzwerte im Rahmen der US-NESHAP-Überprüfung 2026
Die US-amerikanische Umweltschutzbehörde EPA schließt die Verschärfung der Grenzwerte für gefährliche Luftschadstoffe ab, die Investitionen in Millionenhöhe für die Aufrüstung von Abluftwäschern, thermischen Oxidatoren und Leckagedetektionssystemen in Polyurethananlagen erfordern könnten. Kleinere unabhängige Hersteller sehen sich unverhältnismäßig hohen Compliance-Kosten gegenüber, was die Polyetherpolyol-Branche in Richtung weiterer Konsolidierung drängt. Die Investitionsunsicherheit verzögert Erweiterungen an der US-amerikanischen Golfküste, während die Unternehmensleitung auf den endgültigen Regelungstext wartet und zusätzliche Volumina in Länder mit weniger strengen Regulierungsrahmen verlagert werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Dominanz starrer Qualitäten treibt Infrastrukturwachstum voranStarre Qualitäten erfassten im Jahr 2025 einen Marktanteil von 51,92 % am Polyetherpolyol-Markt und bleiben das Rückgrat der Gebäudehüllen-Dämmung, insbesondere in Kühlketten-Lagerhäusern und Nullenergie-Gewerbebauten. Diese Marktführerschaft gründet sich auf niedrige Wärmeleitfähigkeitswerte und Druckfestigkeit, die den sich weiterentwickelnden Energievorschriften entsprechen. Das Segment profitiert von politischen Anreizen wie US-Steuergutschriften für hocheffiziente Dächer und EU-Richtlinien, die tiefgreifende Sanierungsziele fordern, wodurch die Nachfrage über Bauzyklen hinweg gesichert wird. Modernste starre Formulierungen integrieren halogenfreie Flammschutzmittel und DMC-initiierte Polyole, um VOC-Emissionen zu reduzieren, was ihre Attraktivität bei gesundheitsbewussten Architekturprojekten erhöht. Da Regierungen die Kohlenstoffemissionsgrenzen verschärfen, quantifizieren Gebäudeeigentümer zunehmend den eingebetteten Kohlenstoff, was CO₂-basierte starre Polyole als attraktive Alternativen positioniert, die gebundenen Kohlenstoff in Dämmplatten einbetten.
Flexible Polyetherqualitäten weisen zwar eine kleinere Umsatzbasis auf, sind jedoch auf dem Weg zu einem CAGR von 5,74 %, angetrieben durch hochwertige Möbel, Matratzen-im-Karton-E-Commerce und leichte Fahrzeuginnenräume sowie die Nachfrage nach Polyesterpolyol in verwandten Polyurethan-Anwendungen. Fortschritte bei der Katalysatoreffizienz haben die Viskosität für eine einfachere Verarbeitung gesenkt, ohne die Aldehydemissionen zu erhöhen – ein entscheidender Faktor für Bettwaren-Marken, die geruchsarme Produkte vermarkten. Automobilzulieferer wechseln zu MDI-basierten Weichschäumen, die mit reaktiven Polyetherpolyolen formuliert sind, und erzielen Dichteabsenkungen, die sich direkt in eine verbesserte Reichweite bei Elektrofahrzeugen übersetzen.


Nach Anwendung:
Bauwerksdämmung führt die Marktentwicklung anStarrer PU-Schaum hielt 45,62 % der Nachfrage im Jahr 2025 und sichert ein beständiges Volumen für die Berechnung der Polyetherpolyol-Marktgröße. Gebäudeenergiecodes, die höhere Wärmedämmwerte vorschreiben, und das anhaltende Streben nach Null-Kohlenstoff-Gebäuden garantieren eine Basisnachfrage nach Starrschaum in Dach- und Wandaufbauten. Kühlkettenlager spezifizieren häufig Starrschäume höherer Dichte, um die Dimensionsstabilität unter Thermoschock zu gewährleisten, was die Polyolbeladung pro Quadratmeter gegenüber der Wohnungsdämmung erhöht. Lieferanten mit Vor-Ort-Pentan-Vorgemischen genießen einen Umsatzvorteil, da sie den Umgang mit entzündlichen Flüssigkeiten bei Kundenseitig minimieren – eine logistische Annehmlichkeit, die von Plattenhersteller in Schwellenländern geschätzt wird.
Das CASE-Segment (Beschichtungen, Klebstoffe, Dichtungsmittel, Elastomere) wächst am schnellsten mit einer CAGR von 5,98 %, gestützt durch Infrastrukturinstandhaltungsbudgets, die Neulackierung von Nutzfahrzeugflotten und den Austausch von Brückendeckenfugenabdichtungen. In hochfeststoffhaltige Polyurethanbeschichtungen formulierte Polyetherpolyole bieten schnelle Aushärtung, hohe Abriebfestigkeit und niedrige VOC-Profile und entsprechen damit strengeren Lösemittelreduzierungsvorschriften. Brückendeckendichtmassen mit hydrophoben Polyethergerüsten widerstehen Frost-Tau-Zyklen in gemäßigten Klimazonen und gewährleisten langfristige Haftung auch auf verwittertem Beton.
Nach Endverbraucherbranche:
Bausektor verankert NachfragestabilitätDas Bauwesen hielt 38,21 % der Umsätze im Jahr 2025 und bietet dem Polyetherpolyol-Markt eine verlässliche Säule, die Wirtschaftszyklen überdauert. Regierungen weltweit setzen Grüne-Konjunkturpakete für energieeffiziente Sanierungsmaßnahmen ein, die Fördermittel direkt in Sprühschaum-Dächer und Hohlwanddämmung lenken. Starre Polyethersysteme mit integrierten Flammschutzmitteln und niedrigen VOC-Werten bleiben die Standardlösung zur Erfüllung neuer Wärmeleistungsanforderungen. Im nächsten Jahrzehnt werden Vorhangfassadensanierungen von Wolkenkratzern und Upgrades von Fernkühlnetzen im Nahen Osten einen anhaltenden Verbrauch von Starrschaum sichern.
Die Automobilindustrie hat eine kleinere Volumenbasis, führt jedoch das Wachstum mit einer CAGR von 6,08 % an, angetrieben durch batterieelektrische Fahrzeugeinführungen, die leichte Sitzkissen, Dachverkleidungen und Akustikschäume integrieren. Für Dünnwandformen optimierte Polyetherpolyole ermöglichen es OEMs, die Bauteilstärke zu reduzieren, ohne die Crash-Sicherheit zu beeinträchtigen, was sowohl Gewichts- als auch Kosteneinsparungen ergibt. Möbel und Bettwaren beziehen weiterhin flexible Qualitäten mit Fokus auf Komfort und Langlebigkeit, während die Elektro- und Elektronikindustrie brandzertifizierte Vergussmassen und Vergussverbindungen nachfragt.
Geografische Analyse
APAC-Polyetherpolyol-Markt
Asien-Pazifik dominierte mit 44,05 % des Umsatzes im Jahr 2025, gestützt durch Chinas massives Bauprojektportfolio und Indiens aggressive Ausbau der Kühlkette im Rahmen seiner Nationalen Logistikpolitik. Regionale Hersteller profitieren von Skaleneffekten, integrierten Propylenoxid-Anlagen und lokalisierten Lieferketten, die die Vorlaufzeiten für nachgelagerte Schaumstoffverarbeiter verkürzen.
MEA-Polyetherpolyol-Markt
Der Nahe Osten und Afrika ist der am schnellsten wachsende Block mit einem CAGR von 5,69 %, was die petrochemischen Integrationsstrategien und staatlich geförderte Gigaprojekte wie Saudi-Arabiens NEOM und die Masdar City der VAE widerspiegelt. Reichlich vorhandene LPG-Rohstoffe und steuerliche Anreize, die ausländische Direktinvestitionen anziehen, unterstützen den regionalen Kapazitätsausbau bei Polyetherpolyolen.
Nordamerika- und Europa-Polyetherpolyol-Markt
Nordamerika hält stabile Volumina aus der Wohngebäudesanierung, gewerblichen Nachrüstungen und dem Ersatz von Fugenabdichtungen auf alternden Autobahnen aufrecht. Die Steuergutschriften des U.S. Inflation Reduction Act für energieeffiziente Gebäudehüllen fördern die Akzeptanz von Sprühschaum, während Kanadas klimaresistente Bauvorschriften Baugruppen mit höherem R-Wert bevorzugen. Der europäische Markt wird durch den Renovierungsbedarf des alternden Gebäudebestands und strenge VOC-Vorschriften geprägt, die emissionsarme Polyethersorten begünstigen.
Südamerika-Polyetherpolyol-Markt
Südamerika bietet ein gemischtes Bild: Brasiliens Automobilsektor fragt flexible Polyole nach, doch die Bauvolumina schwanken mit der makroökonomischen Stimmung und fiskalpolitischen Veränderungen; dennoch wird erwartet, dass die regionale Kapazitätsrationalisierung durch multinationale Unternehmen das Angebot bis 2028 verknappen und die Auslastungsraten steigern wird.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette der Polyetherpolyole beginnt mit vorgelagerten Kohlenwasserstoffen, die die Propylen- und Ethylenproduktion versorgen, welche wiederum Propylenoxid (PO) und Ethylenoxid (EO) als primäre Zwischenprodukte liefern. Polyetherpolyole werden durch Oxyalkylierung von Startern wie Glycerin, Saccharose oder Sorbit unter Verwendung von Katalysatorsystemen (üblicherweise KOH und zunehmend DMC) hergestellt, um die Anforderungen an starre und flexible Qualitäten zu erfüllen, bevor sie in großen Mengen (Tankwagen/ISO) an Polyurethanformulierer und Schaumhersteller verteilt werden. Diese Verarbeiter nutzen die Polyole zur Herstellung von Hartschaum, Weichschaum, CASE, TPU und anderen Polyurethansystemen.
Integrations- und Standortstrategien sind durch Kapazitätscluster, die Rohstoffe mit PO und Polyolen verknüpfen, zunehmend sichtbar geworden. Die Eröffnung eines Polyolkomplexes durch die MOL Group in Tiszaújváros, Ungarn, im Wert von 1,3 Milliarden EUR (rund 200.000 Tonnen pro Jahr) sowie die Inbetriebnahme einer Erweiterung um 330.000 Tonnen pro Jahr durch Longhua New Materials in China im November 2025, wodurch die Gesamtkapazität auf 1,29 Millionen Tonnen pro Jahr stieg, spiegeln diese Entwicklung wider. Zentrale Engpässe und Kostentreiber bleiben an die Verfügbarkeit und Preisvolatilität von PO, die Logistik von Massenchemikalien sowie die Anlagenzuverlässigkeit gebunden, was wiederum Entscheidungen zu vertikaler Integration, Eigenversorgung und regionalem Anlagenrebalancing beeinflusst.
Wettbewerbslandschaft
Der Polyetherpolyol-Markt weist eine moderate Fragmentierung auf: Die globalen Marktführer BASF, Covestro und Dow nutzen ihre integrierte Propylenoxid-Kapazität und ausgedehnten Vertriebsnetzwerke, um einen kombinierten Marktanteil weit oberhalb mittelgroßer Wettbewerber zu halten. Nachhaltigkeitsgetriebene Innovation ist ein zentraler Schwerpunkt: Covestros EUR-100-Millionen-Kreislaufchemie-Programm zielt auf kommerzielle CO₂-basierte Polyole und lösungsmittelfreie Recyclingrouten ab. Chinesische Hersteller, die historisch auf Kostenvorteile ausgerichtet waren, wagen sich vorgelagert, um Propylenoxid über HPPO-Einheiten (Wasserstoffperoxid zu Propylenoxid) zu sichern, was den ökologischen Fußabdruck verbessert und die Bildung chlorierter Nebenprodukte reduziert.
Marktführer im Polyetherpolyol-Sektor
Covestro AG
Dow
BASF
Huntsman International LLC
Wanhua
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Polyetherpolyol-Markt
- Arpadis Benelux NV
- BASF
- China Petrochemical Corporation
- CNOOC
- Covestro AG
- Dow
- Expanded Polymer Systems Private Limited
- Huntsman International LLC
- Manali Petrochemicals Limited.
- Mitsui Chemicals
- MOLGROUP
- PCC Group
- Purinova Sp. z o.o.
- Repsol
- Shell plc
- Solvay
- Stepan Company
- Tosoh Corporation
- Wanhua

Marktchancen und Zukunftsaussichten
Kapazitätserweiterungen und die Integration der Lieferkette entlang der Propylen-zu-PO-zu-Polyether-Kette schaffen weiterhin Freiräume für Anbieter, die Größenvorteile mit differenzierten Qualitäten kombinieren können. Die Investitionstätigkeit zeigt diesen Wandel in China, wo im März 2026 die Testproduktion für ein Polyetherpolyol-Projekt mit 240.000 Tonnen pro Jahr in Quanzhou, Fujian (Dongda Quanzhou New Materials), begann und wo eine Inbetriebnahme im Mai 2026 bei Huayi Qinzhou im Rahmen eines integrierten HPPO- und Polyetherpolyol-Projekts in Qinzhou, Guangxi, zusätzliche Kapazitäten schuf. Auch die Aktivität bei Umweltgenehmigungen deutet auf einen Aufstieg in der Wertschöpfungskette hin: Sinochem Dongda erhielt im Juli 2026 die Genehmigung für ein Spezialpolyetherpolyol-Projekt im High-End-Segment mit 80.000 Tonnen pro Jahr, was die Nachfrage nach Spezialpolyethern für CASE und höherwertige Schaumanwendungen unterstreicht.
Die nachhaltigkeitsorientierte Produktpositionierung stellt einen praktischen Chancenbereich dar, insbesondere für Kunden, die nach Drop-in-Lösungen suchen, um Verzögerungen bei der Requalifizierung zu vermeiden. BASF gab im März 2026 die erste kommerzielle Produktion von Biomass-Balance-(BMB)-Polyetherpolyolen in Nordamerika an seinem Verbundstandort in Geismar, Louisiana, bekannt (ISCC PLUS-zertifiziert), was auf eine nachgelagerte Nachfrage aus den Bereichen Schlafprodukte, Automobil und CASE nach Wegen zur Reduzierung des Product Carbon Footprint mittels Massenbilanzansätzen hinweist. Zusammen mit der zunehmenden Anwendung der DMC-Katalyse und der Industrialisierung von CO2-basierten Polyolrouten unterstützen diese Entwicklungen Premium-Portfolios mit niedrigem VOC-Gehalt, geringer Geruchsbildung und Effizienzfokus, während sie zugleich die Empfindlichkeit gegenüber Schwankungen der Propylenoxidkosten verringern, die zunehmend die Beschaffungs- und Sourcing-Entscheidungen von Polyurethanherstellern prägen.
Recent Industry Developments in Polyetherpolyol-Markt
- Juni 2026: BASF, Covestro und Huntsman gaben angesichts angespannter Angebotsbedingungen Ankündigungen zu Polyol-Preiserhöhungen in Nordamerika heraus, wobei die Erhöhungen zur sofortigen Umsetzung oder gemäß Vertragsbedingungen kommuniziert wurden. Dieser Schritt verstärkte die schnellere Preisweitergabe in der Region und erhöhte den Beschaffungsdruck für Schaumhersteller und CASE-Formulierer, die kurze Vorlaufzeiten managen müssen.
- März 2026: BASF gab die erste kommerzielle Produktion von Biomass-Balance-(BMB)-Polyetherpolyolen in Nordamerika an seinem Verbundstandort in Geismar, Louisiana, bekannt, zertifiziert nach ISCC PLUS. Dies erweiterte den Zugang zu Massenbilanz-Polyolen für Kunden aus den Bereichen Schlafprodukte, Automobil und CASE, die nach Optionen mit geringerem Product Carbon Footprint suchen, ohne ihre Verarbeitungsanlagen zu ändern.
- Dezember 2024: Dow kündigte die Produktion von VORANOL WK5750 an, einem Polyetherpolyol für weiche und hyperweiche Schäume, in seinem Polyolwerk in Freeport. Die Produkteinführung erweiterte Dows Portfolio für Komfortschaumanwendungen und unterstützte die Differenzierung über Standard-Flexpolyolqualitäten hinaus.


Polyetherpolyol-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Wert der für die Polyurethanproduktion verkauften Polyetherpolyole, einschließlich flexibler, starrer und sonstiger Polyetherpolyolqualitäten sowie der wichtigsten Endanwendungen wie Schäume und andere PU-Systeme.
Ausschlüsse aus dem Umfang: Wir schließen die Preisgestaltung für nachgelagerte Polyurethan-Fertigwaren aus (zum Beispiel den Wert von Schaumstoffteilen oder Isolierpaneelen) und berücksichtigen ausschließlich den Materialwert der Polyetherpolyole.
Segmentierungsübersicht
- Nach Produkttyp
- Flexible Polyetherpolyole
- Starre Polyetherpolyole
- Andere Typen
- Nach Anwendung
- Flexibler PU-Schaum
- Starrer PU-Schaum
- CASE (Beschichtungen, Klebstoffe, Dichtungsmittel, Elastomere)
- Thermoplastische Polyurethane (TPU)
- Sonstige
- Nach Endverbraucherbranche
- Möbel und Bettwaren
- Bauwesen
- Automobil
- Elektro und Elektronik
- Weitere Endverbraucherbranchen
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN-Länder
- Übriges Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Spanien
- Italien
- Nordische Länder
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Sekundärforschung wurde eingesetzt, um die Lieferkette zu kartieren, Produktgrenzen zu definieren und den ersten Satz von Annahmen für Volumina und Preise zu erstellen. Wir haben in der Regel öffentliche Quellen herangezogen, darunter Daten der US International Trade Commission, UN Comtrade, den US Geological Survey für den Rohstoffkontext, die Internationale Energieagentur für Indikatoren zu Dämmung und Gebäudeeffizienz sowie Eurostat für Bau- und Industrieaktivitätssignale, die die Polyurethan-Nachfrage beeinflussen.
Darüber hinaus haben wir Unternehmensberichte und Investorenpräsentationen zu Kapazitätserweiterungen, Kommentaren zur Anlagenauslastung und Aussagen zur regionalen Exposition ausgewertet, gefolgt von Veröffentlichungen von Branchenverbänden und seriösen Pressemitteilungen zu neuen Projekten und Stilllegungen. Bei Bedarf wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und ein weiteres für Import- und Exportdaten auf Sendungsebene genutzt, um Handelsströme und implizite Preisspannen zu überprüfen. Die hier aufgeführten Sekundärquellen sind nicht abschließend; wir haben weitere öffentliche und kostenpflichtige Referenzen für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich auf Interviews und strukturierte Umfragen mit Herstellern, Distributoren und Großabnehmern, die Polyetherpolyole im Rahmen der Polyurethanproduktion verarbeiten. Diese Gespräche dienten dazu, den Anteil der Nachfrage zwischen flexiblen und starren Systemen zu bestätigen, zu verstehen, wie Vertrags- und Spotpreise angewendet wurden, und zu überprüfen, wie sich die Nachfrage regional entwickelte, bevor Annahmen und Gesamtwerte finalisiert wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Oberste Ebene: 27 % | Führungskräfte der obersten Ebene (CXOs): 17 % | APAC: 42 % |
| Mittlere Ebene: 51 % | Funktions-/Bereichsleiter: 33 % | EMEA: 32 % |
| Kleinere Akteure: 22 % | Manager: 50 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Die zentrale Größenlogik basiert auf einem Top-down-Nachfragepool. Die Endverbrauchsaktivität bei Polyurethan wird mithilfe von Durchdringungs- und Formulierungsanteilen in den Polyetherpolyolverbrauch umgerechnet und anschließend anhand regionaler Preisstaffeln in Werte umgewandelt. Um dies praktikabel zu halten, verwendet das Modell beobachtbare und erklärbare Indikatoren, wie etwa Nachfragesignale für starre Dämmung in Gebäuden, Produktionstrends bei Möbeln und Bettwaren, Nachfrage nach Automobilsitzen und -innenausstattungen, regionale Bauleistung sowie typische Veränderungen im Verhältnis von flexiblen zu starren Schäumen, die durch Effizienzvorschriften bedingt sind.
Die Ergebnisse werden anschließend durch selektive Bottom-up-Überprüfungen bestätigt, darunter Stichproben von Lieferantenumsatzaufteilungen, Rückmeldungen aus Vertriebskanälen zu Tonnagenbewegungen sowie Näherungsrechnungen aus Durchschnittsverkaufspreis mal Volumen für wichtige Verbrauchsregionen. Diese werden genutzt, um offensichtliche Überschätzungen oder Lücken zu korrigieren. Wenn direkte Datenpunkte für kleinere Länder fehlten, wurden diese durch Preise benachbarter Länder, Handelsverbindungen und konsistente Polyurethan-Nachfrageproxys überbrückt, anstatt übermäßig detaillierte Aggregationen zu erzwingen.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch eine leichte multivariate Regression auf die wichtigsten Nachfragetreiber, gefolgt von einer Expertenbestätigung zu erwarteten Verschiebungen in der Intensität von Hartschäumen und der Weitergabe von Preisänderungen. Dieser Ansatz bleibt stabil, auch wenn die Rohstoffvolatilität die kurzfristige Preisgestaltung verzerrt, da Volumen und Mix getrennt von der Preiskurve behandelt werden.
Datenvalidierung und Aktualisierungszyklus
Die Triangulation erfolgt durch Überprüfung, ob der modellierte Verbrauch mit unabhängigen Marktsignalen übereinstimmt, einschließlich Handelsbilanzen für Polyetherpolyole und Polyurethan-Rohstoffaktivitäten sowie Kapazitätserweiterungen und Kommentaren zur Betriebsrate aus öffentlichen Dokumenten. Zeigt eine Region einen ungewöhnlichen Anstieg, werden die Treiber erneut überprüft, Umrechnungsfaktoren revidiert und ausgewählte Gesprächspartner erneut kontaktiert, um zu bestätigen, ob es sich um ein einmaliges Ereignis oder eine strukturelle Veränderung handelt.
Vor der Freigabe durchläuft die Arbeit mehrere Analystenprüfungen, darunter einen separaten Durchgang für Einheitenkonsistenz, Währungszeitpunkte und Überprüfungen der Jahresveränderungen. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse eintreten, wie etwa größere Anlagenausfälle, neue Kapazitätsinbetriebnahmen oder starke Rohstoffpreisbewegungen. Unmittelbar vor der Auslieferung wird eine abschließende Aktualisierung vorgenommen, damit die Kunden die neueste aktualisierte Ansicht erhalten.
Vergleich der Polyetherpolyol-Marktgröße von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktwerte für Polyetherpolyole können selbst dann voneinander abweichen, wenn der Themenname gleich aussieht, da Gruppen den erfassten chemischen Umfang, den Preispunkt im Jahr und die einbezogenen Anwendungen auf ihre eigene Weise definieren. Wir beobachten auch Lücken, die sich daraus ergeben, wie Unternehmen Handelsströme behandeln, wie sie die Nachfrage nach flexiblen gegenüber starren Systemen aufteilen und wie schnell sie Preisannahmen aktualisieren.
Handelsbilanzen, Kapazitätsankündigungen und Überprüfungen der Polyurethan-Endverbrauchsaktivität sind die Belege, die Mordor Intelligence an eine materialbasierte Wertbetrachtung (ausschließlich Polyetherpolyol) binden, anstatt breitere Polyurethansystemumsätze oder nachgelagerte Fertigwaren einzubeziehen.
Vergleichsübersicht
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,78 Milliarden USD (2025) | |
| Fachzeitschrift A | 16,00 Milliarden USD (2025) | Diese Zahl scheint eine vereinfachte Wertaussage zu verwenden, die an einen narrativen Ausblick geknüpft ist, mit weniger Klarheit darüber, ob die Preise Jahresdurchschnitte oder einen Stichtagswert darstellen, was den Endwert in Jahren mit volatilen Rohstoffpreisen komprimieren kann. |
| Regionale Unternehmensberatung B | 13,97 Milliarden USD (2024) | Die Schätzung ist an ein anderes Basisjahr geknüpft und wird häufig zusammen mit Liefermengen ausgewiesen, was den impliziten Durchschnittsverkaufspreis verschieben kann, wenn Produktmix, Vertragszeitpunkte oder regionale Umrechnungsfaktoren nicht konsistent über alle Regionen hinweg beibehalten werden. |
Betrachtet man die Spanne, sind die größten Treiber die Jahresauswahl und die Art der Preisanwendung, gefolgt von der Frage, ob der Wert strikt auf der Ebene des Polyetherpolyol-Materials gehalten wird. Durch klare Abgrenzung des Umfangs und erneute Überprüfung der Gesamtwerte anhand von Handels- und Kapazitätssignalen erhalten wir eine ausgewogene Zahl, die mit wiederholbaren Schritten nachvollzogen und aktualisiert werden kann.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Polyetherpolyol-Sektor heute und wie schnell wächst er?
Die globale Nachfrage wurde im Jahr 2026 auf 17,67 Milliarden USD geschätzt und wird voraussichtlich bis 2031 22,89 Milliarden USD erreichen, was einer CAGR von 5,32 % im Zeitraum 2026–2031 entspricht.
Welche Anwendung verbraucht derzeit das größte Polyetherpolyol-Volumen?
Starrer Polyurethanschaum für Gebäudedämmungsanwendungen macht 45,62 % der globalen Nachfrage im Jahr 2025 aus, noch vor flexiblen Schäumen und CASE-Anwendungen.
Welcher Endverbraucherbereich wächst am schnellsten?
Automobilanwendungen werden bis 2031 voraussichtlich mit einer CAGR von 6,08 % zulegen, da Elektrofahrzeughersteller leichte flexible Schäume für Sitze, Dachverkleidungen und Akustikteile einsetzen.
Warum gewinnen CO₂-basierte Polyetherpolyole an Bedeutung?
Sie betten abgeschiedenen Kohlenstoff in das Polymergerüst ein, verringern die Abhängigkeit von primärem Propylenoxid und verbessern die Hydrolysebeständigkeit – und liefern damit messbare Scope-3-Emissionseinsparungen für Verarbeiter.
Welche Region wird das schnellste Verbrauchswachstum verzeichnen?
Der Nahe Osten und Afrika ist auf Kurs für eine CAGR von 5,69 % bis 2031, angetrieben durch Megabauprojekte und neue integrierte petrochemische Kapazitäten.
Wie gehen Hersteller mit der Propylenoxid-Preisvolatilität um?
Führende Lieferanten geben Aufschläge weiter, schließen Hochkostenanlagen und investieren in alternative Ausgangsstoffe wie CO₂-basierte Syntheserouten, um die Margen zu stabilisieren.
Seite zuletzt aktualisiert am:



