
Dimensão e Quota do Mercado de Poliol Poliéter
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 22.89 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.32 % |
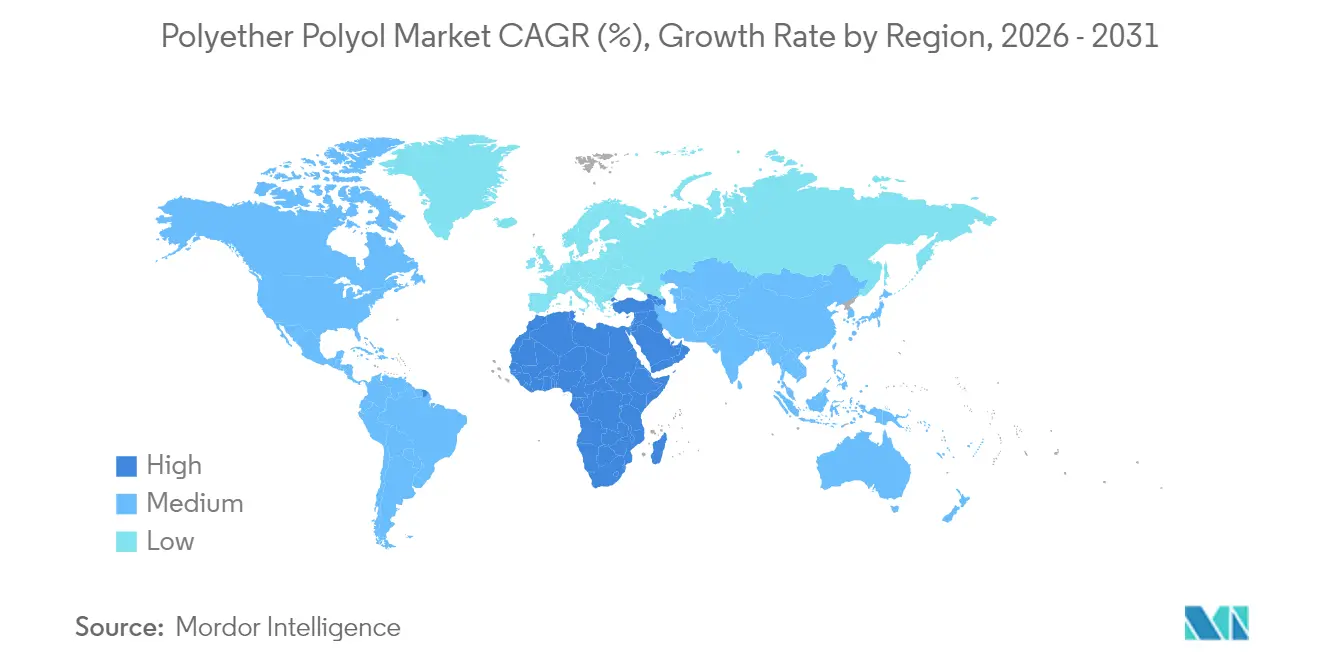
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
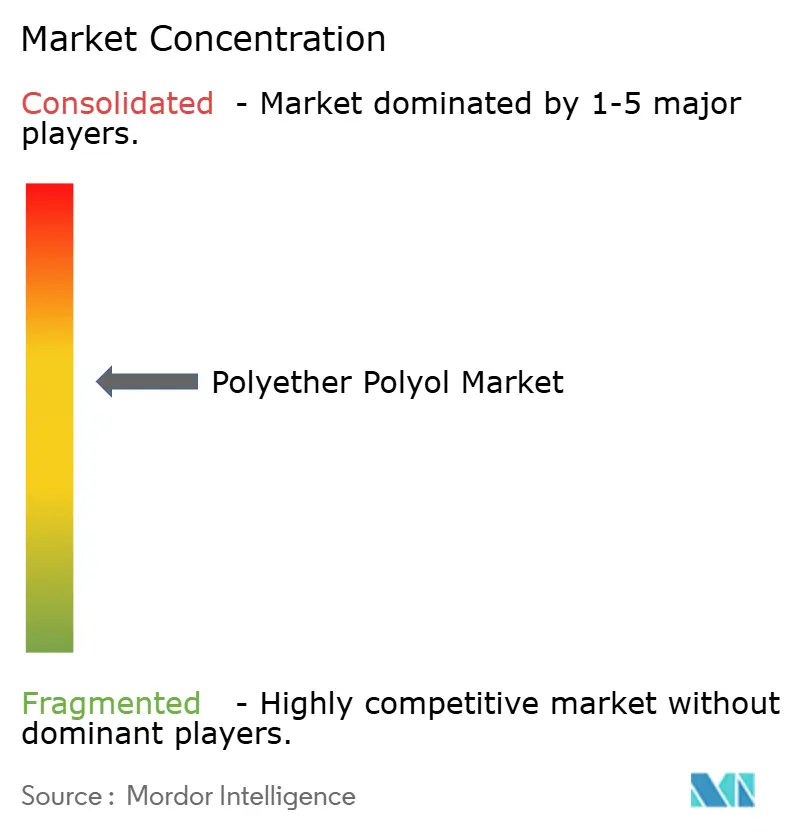
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Poliol Poliéter por Mordor Intelligence
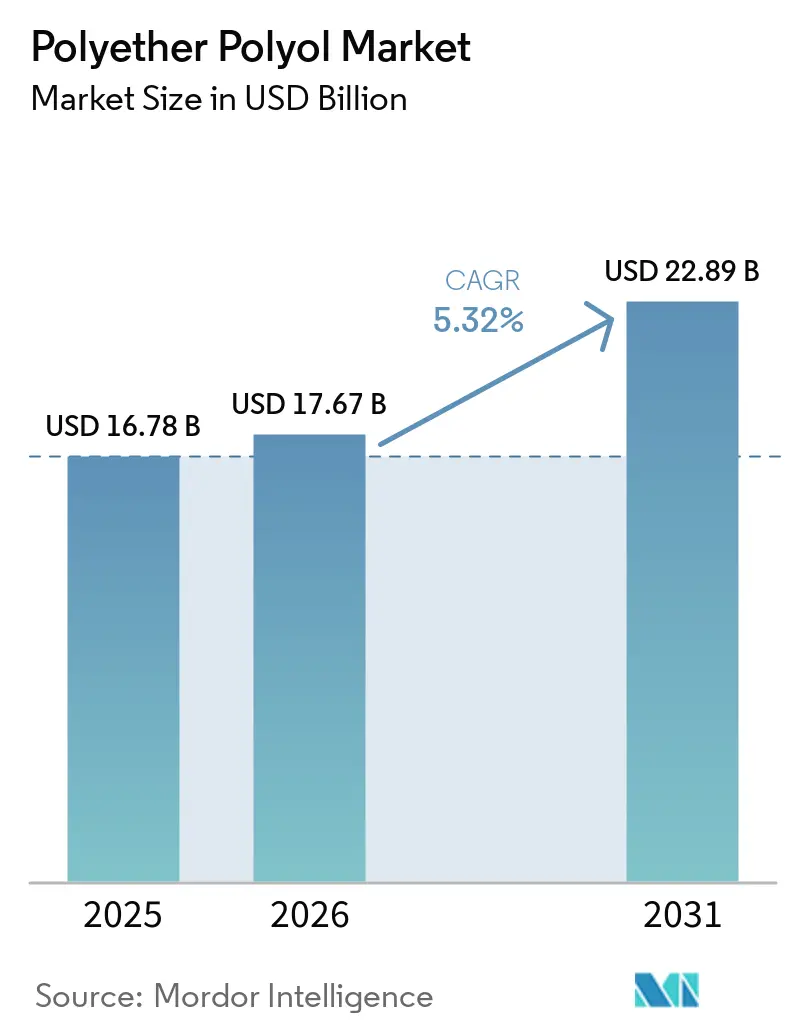
Espera-se que o Mercado de Poliol Poliéter cresça de 16,78 mil milhões de USD em 2025 para 17,67 mil milhões de USD em 2026 e está previsto que atinja 22,89 mil milhões de USD até 2031, a um CAGR de 5,32% durante 2026-2031. A forte procura de isolamento em construções novas e de reabilitação, aliada aos imperativos de redução de peso em veículos elétricos, sustenta ganhos de volume estáveis apesar da volatilidade dos custos de matérias-primas. Os poliéis poliéter rígidos mantiveram poder de fixação de preços ao longo de 2024 graças ao seu desempenho térmico superior, enquanto as grades flexíveis capturaram margens premium em mobiliário, roupa de cama e estofos automóveis. A rápida adoção de tecnologia — especialmente as rotas de síntese à base de CO₂ — continua a elevar o perfil de sustentabilidade das espumas de poliuretano, e as estratégias de integração petroquímica no Médio Oriente estão a remodelar as cadeias de abastecimento globais. A intensidade competitiva aumentou à medida que as oscilações de matérias-primas comprimem as margens, levando à racionalização de capacidade, anúncios de preços e desenvolvimento diferenciado de produtos.
Principais Conclusões do Relatório
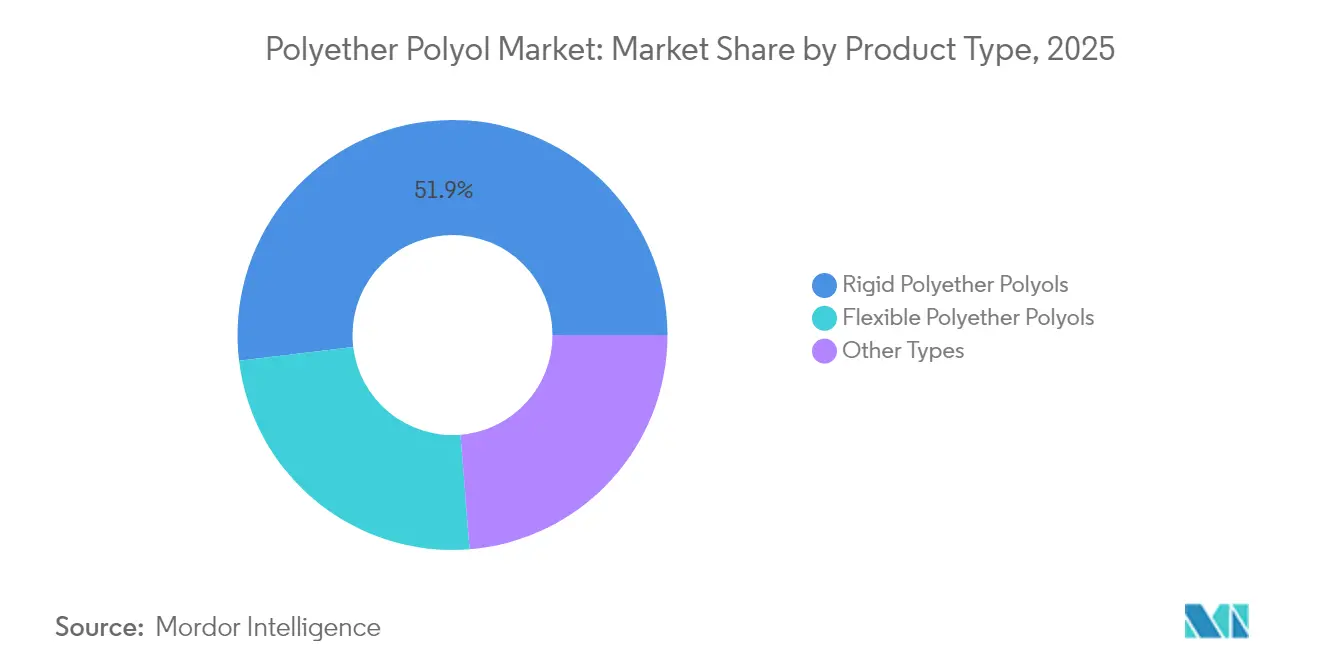
- Por tipo de produto, os poliéis poliéter rígidos detinham uma quota de receita de 51,92% em 2025, enquanto os poliéis poliéter flexíveis avançam a um CAGR de 5,74% até 2031.
- Por aplicação, a espuma de PU rígida comandava uma quota de 45,62% da dimensão do mercado de poliol poliéter em 2025; o segmento CASE (Revestimentos, Adesivos, Selantes, Elastómeros) é o de crescimento mais rápido, com um CAGR de 5,98% ao longo da previsão.
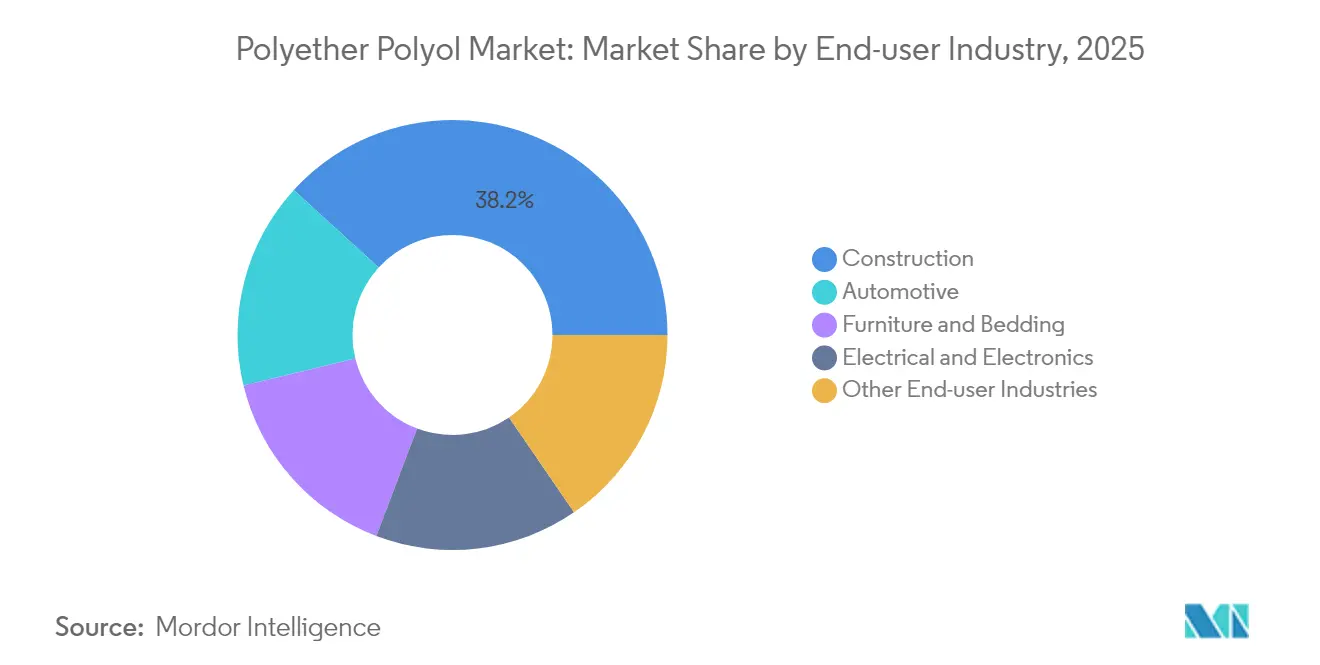
- Por indústria do utilizador final, a construção liderou com uma quota de 38,21% em 2025, enquanto se projeta que o setor automóvel registe o CAGR mais elevado de 6,08% até 2031.
- Por geografia, a Ásia-Pacífico representou 44,05% das receitas de 2025, enquanto se prevê que o Médio Oriente e África se expandam mais rapidamente, com um CAGR de 5,69% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Espumas flexíveis de emissões ultrabaixas | +0.8% | Global, liderado pela UE e América do Norte | Médio prazo (2 a 4 anos) |
| Descarbonização de poliól à base de CO₂ | +0.7% | UE e América do Norte, com crescimento na APAC | Longo prazo (≥ 4 anos) |
| Expansão da cadeia de frio em economias emergentes | +0.9% | APAC central, com extensão ao MEA e América do Sul | Curto prazo (≤ 2 anos) |
| Redução de peso em interiores de mobilidade elétrica | +0.6% | Alemanha, China, EUA, Japão | Médio prazo (2 a 4 anos) |
| Procura de isolamento para energias renováveis | +0.5% | Centros globais de energia eólica e solar | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acentuado da Procura de Espumas Flexíveis de Emissões Ultrabaixas
As normas de qualidade do ar interior na Europa e na América do Norte estão a reformular as formulações de poliuretano à medida que os reguladores apertam os limites de COV nos materiais de construção. Os produtores migraram da catálise de KOH para a catálise de cianeto de duplo metal (DMC) para reduzir os subprodutos insaturados, permitindo que as espumas flexíveis cumpram limites de emissão rigorosos sem sacrificar o conforto ou as propriedades de tração. A BASF comercializa várias grades Lupranol concebidas para estes requisitos, ajudando os fabricantes de mobiliário e roupa de cama a obter certificações de construção sustentável[1]BASF, "Polióis," basf.com. As restrições revistas da Califórnia sobre HFC nos agentes expansores acrescentam mais uma camada de conformidade, reforçando a procura de poliéis poliéter compatíveis que proporcionam desempenho de baixo COV e baixo PRG no isolamento rígido de edifícios. Os programas de certificação ecológica, como o LEED e o WELL, citam cada vez mais as pontuações de emissões, transformando os poliéis de baixa emissão num critério de aquisição decisivo para projetos de arquitetura.
Impulso para a Descarbonização a Favor dos Poliéis à Base de CO₂
Os incumbentes petroquímicos estão a escalar tecnologias de utilização de carbono que incorporam CO₂ capturado na cadeia principal do poliol, reduzindo assim as emissões de âmbito 3 para os transformadores de espuma a jusante. Os poliéis de policarbonato comerciais demonstram resistência hidrolítica e resistência à tração superiores quando misturados a 10-25% com grades de poliéter padrão, permitindo aos clientes melhorar o desempenho mecânico enquanto reivindicam poupanças verificadas de CO₂[2]John Sinclair, "Poliéis de Policarbonato," polymerexpert.biz . A Covestro reservou 100 milhões de EUR para investigação e desenvolvimento em química circular, incluindo a reciclagem química de espumas de poliuretano pós-consumo, sinalizando a intenção de fechar o ciclo de materiais e diferenciar o seu portefólio de produtos. Uma adoção bem-sucedida poderia desviar o aprovisionamento de matérias-primas do óxido de propileno virgem, isolando as margens da volatilidade petroquímica a longo prazo.
Rápida Expansão da Cadeia de Frio em Economias Emergentes
Normas mais rigorosas de segurança alimentar e de distribuição farmacêutica estão a acelerar os investimentos em logística controlada por temperatura na Índia, no Sudeste Asiático e no Conselho de Cooperação do Golfo. Os construtores de câmaras frigoríficas especificam painéis de PU rígido que requerem poliéis poliéter com distribuição estreita de peso molecular para garantir estabilidade dimensional sob ciclos térmicos extremos. Os fornecedores que conseguem validar uma superior retenção do fator k e conformidade com as diretrizes farmacêuticas globais obtêm preços premium, especialmente quando a produção local encurta os prazos de entrega e mitiga os atrasos aduaneiros. A emergência do México como um dos quatro maiores consumidores de poliuretano ilustra como o nearshoring e o comércio eletrónico estão a estimular a procura de soluções de isolamento de alto desempenho.
Imperativos de Redução de Peso em Interiores de Mobilidade Elétrica
Os fabricantes de veículos elétricos a bateria buscam cada quilograma de redução de peso para ampliar a autonomia de condução, impulsionando os polióis poliéter flexíveis de alto desempenho para aplicações em almofadas de assentos, amortecimento de NVH e espumas de revestimento interno. Os formuladores alcançaram reduções de densidade de 15 a 20% em comparação com os grades automotivos convencionais, preservando a segurança nos testes de colisão. Esse ganho de desempenho sustenta o CAGR projetado de 6,27% para o segmento automotivo, com plataformas premium de e-mobilidade dispostas a pagar prêmios mais elevados pelos polióis em troca de ganhos de autonomia que influenciam diretamente as decisões de compra. Químicas relacionadas, incluindo polietilamina, também atendem a aplicações industriais especializadas. Os resultados do segmento da Huntsman em 2024-2025 demonstram resiliência diante da variabilidade na produção de veículos, reforçando a demanda duradoura por química otimizada em peso.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade do preço do óxido de propileno | −1.2% | Global, com maior exposição na APAC | Curto prazo (≤ 2 anos) |
| Limites rigorosos de HAP ao abrigo do NESHAP dos EUA 2026 | −0.4% | América do Norte com repercussões globais | Médio prazo (2 a 4 anos) |
| Legislação emergente sobre microplásticos | −0.3% | UE e Coreia do Sul, com expansão mundial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços da Matéria-Prima Óxido de Propileno
As oscilações trimestrais do óxido de propileno de 15-20% tornaram-se rotineiras à medida que os preços de energia flutuam e paragens não planeadas se propagam pelas cadeias de produção integradas. Uma vez que este monómero representa quase metade dos custos variáveis do poliol poliéter, a compressão das margens obriga os produtores a anunciar sobretaxas ou a imobilizar ativos de custo elevado. A decisão da Dow de encerrar a sua unidade de poliéis na Argentina em outubro de 2024 ilustra como a pressão sobre as margens acelera a consolidação da presença geográfica. As regras de emissão de metano a montante na UE encarecem ainda mais os custos de produção, agravando as diferenças competitivas entre regiões com políticas ambientais distintas.
Limites Rigorosos de Emissão de HAP ao Abrigo da Revisão do NESHAP dos EUA 2026
A Agência de Proteção Ambiental dos EUA (EPA) está a finalizar limites mais rigorosos de poluentes atmosféricos perigosos que poderiam exigir atualizações de vários milhões de dólares em lavadores, oxidadores térmicos e sistemas de deteção de fugas nas instalações de poliuretano. Os produtores independentes de menor dimensão enfrentam custos de conformidade desproporcionados, empurrando a indústria do poliol poliéter para uma maior consolidação. A incerteza de capital está a atrasar as expansões na Costa do Golfo dos EUA enquanto as equipas de gestão aguardam a linguagem final da regulamentação, deslocando volumes incrementais para jurisdições com quadros regulatórios menos exigentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Domínio dos Rígidos Impulsiona o Crescimento das InfraestruturasOs graus rígidos capturaram uma participação de 51,92% no mercado de poliol de poliéter em 2025 e continuam sendo a espinha dorsal do isolamento de envoltórias de edificações, particularmente em armazéns de cadeia de frio e estruturas comerciais de energia zero. Essa liderança está fundamentada em baixos valores de condutividade térmica e resistência à compressão que atendem aos códigos de energia em evolução. O segmento se beneficia de incentivos políticos, como créditos fiscais dos EUA para telhados de alta eficiência e diretivas da UE que estabelecem metas de renovação profunda, protegendo a demanda ao longo dos ciclos de construção. As formulações rígidas de última geração integram retardantes de chama sem halogênio e polióis iniciados por DMC para reduzir os COVs, ampliando seu apelo em projetos arquitetônicos voltados para a saúde. Com os governos intensificando os limites de emissão de carbono, os proprietários de imóveis quantificam cada vez mais o carbono incorporado, o que posiciona os polióis rígidos à base de CO₂ como alternativas atraentes que incorporam carbono capturado nos painéis de isolamento.
Os graus flexíveis de poliéter, embora com uma base de receita menor, estão no caminho de um CAGR de 5,74%, impulsionados por móveis premium, comércio eletrônico de colchões em caixa e interiores de veículos leves, além da demanda por poliol de poliéster em aplicações relacionadas de poliuretano. Os avanços na eficiência dos catalisadores reduziram a viscosidade para facilitar o processamento sem elevar as emissões de aldeídos, um fator essencial para marcas de cama que comercializam produtos de baixo odor. Os fornecedores de nível automotivo estão migrando para espumas flexíveis à base de MDI formuladas com polióis de poliéter reativos, obtendo reduções de densidade que se traduzem diretamente em melhoria de autonomia em veículos elétricos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Aplicação:
O Isolamento na Construção Lidera a Evolução do MercadoA espuma de PU rígida detinha 45,62% da procura de 2025 e ancora volumes estáveis para os cálculos da dimensão do mercado de poliol poliéter. Os códigos de energia de construção que exigem valores R mais elevados e o impulso contínuo para edifícios de carbono neutro garantem uma linha de base de utilização de espuma rígida em coberturas e paredes. As instalações de cadeia de frio especificam frequentemente espumas rígidas de maior densidade para assegurar a estabilidade dimensional sob choque térmico, aumentando a carga de poliol por metro quadrado em relação ao isolamento residencial. Os fornecedores com pré-misturas de pentano in situ desfrutam de uma vantagem de receita porque minimizam o manuseamento de líquidos inflamáveis nos locais dos clientes, uma conveniência logística apreciada pelos fabricantes de painéis em mercados emergentes.
O segmento CASE (revestimentos, adesivos, selantes, elastómeros) cresce mais rapidamente, com um CAGR de 5,98%, impulsionado pelos orçamentos de manutenção de infraestruturas, repainting de frotas de veículos e substituição de juntas de selagem em tabuleiros de pontes. Os poliéis poliéter formulados em revestimentos de poliuretano de alto teor de sólidos oferecem cura rápida, alta resistência à abrasão e baixos perfis de COV, alinhando-se com mandatos mais rigorosos de redução de solventes. Os selantes de tabuleiros de pontes que misturam cadeias principais de poliéter hidrofóbico resistem aos ciclos de gelo-degelo em climas temperados, garantindo adesão a longo prazo mesmo em betão degradado.
Por Indústria do Utilizador Final:
O Setor da Construção Ancora a Estabilidade da ProcuraA construção detinha 38,21% das receitas de 2025, oferecendo ao mercado de poliol poliéter um pilar fiável que transcende os ciclos económicos. Os governos de todo o mundo implementam pacotes de estímulo verde direcionados para reabilitações energeticamente eficientes, que canalizam financiamento a fundo perdido diretamente para coberturas de espuma projetada e isolamento de paredes de cavidade. Os sistemas de poliéter rígido com retardadores de chama integrados e baixas emissões de COV continuam a ser a solução padrão para cumprir os novos padrões de desempenho térmico. Na próxima década, espera-se que a reabilitação de fachadas-cortina de arranha-céus e as atualizações de redes de arrefecimento urbano no Médio Oriente garantam um consumo sustentado de espuma rígida.
O setor automóvel representa uma base de volume menor, mas lidera o crescimento com um CAGR de 6,08%, impulsionado pelos lançamentos de veículos elétricos a bateria que integram almofadas de assentos leves, forros de teto e espumas acústicas. Os poliéis poliéter otimizados para moldagem de paredes finas permitem aos OEM reduzir a espessura das peças sem comprometer a resistência a colisões, gerando poupanças de peso e custo. O mobiliário e a roupa de cama continuam a adquirir grades flexíveis focadas no conforto e durabilidade, enquanto o setor elétrico e eletrónico exige encapsulantes classificados para chama e compostos de selagem.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Poliol Poliéter da APAC
A Ásia-Pacífico dominou com 44,05% da receita de 2025, impulsionada pelo enorme pipeline de construção da China e pela agressiva expansão da cadeia de frio da Índia no âmbito de sua Política Nacional de Logística. Os produtores regionais se beneficiam de economias de escala, ativos integrados de óxido de propileno e cadeias de suprimentos localizadas que reduzem os prazos de entrega para os fabricantes de espuma a jusante.
Mercado de Poliol Poliéter do Oriente Médio e África
O Oriente Médio e a África constituem o bloco de crescimento mais rápido, com CAGR de 5,69%, refletindo estratégias de integração petroquímica e gigaprojetos apoiados pelo governo, como o NEOM da Arábia Saudita e a Masdar City dos Emirados Árabes Unidos. A abundância de matéria-prima de GLP e os incentivos fiscais que atraem investimento estrangeiro direto sustentam as adições de capacidade regional de poliol poliéter.
Mercado de Poliol Poliéter da América do Norte e Europa
A América do Norte mantém volumes estáveis provenientes de recobertura residencial, retrofits comerciais e substituição de juntas de vedação em rodovias envelhecidas. Os créditos fiscais da Lei de Redução da Inflação dos EUA para envoltórios de edificações eficientes incentivam a adoção de espuma de poliuretano projetada, enquanto os códigos de construção resilientes ao clima do Canadá priorizam conjuntos com valores R mais elevados. O mercado europeu é definido pelas necessidades de renovação de seu envelhecido parque edificado e por regulamentações rígidas de COV que favorecem os graus de poliol poliéter de baixa emissão.
Mercado de Poliol Poliéter da América do Sul
A América do Sul apresenta uma perspectiva mista: o setor automotivo do Brasil demanda polióis flexíveis, porém os volumes de construção flutuam com o sentimento macroeconômico e as mudanças na política fiscal; não obstante, espera-se que a racionalização regional de capacidade por parte das multinacionais restrinja a oferta e eleve as taxas de utilização até 2028.

Análise da cadeia de valor
A cadeia de valor do poliéter poliol começa com hidrocarbonetos a montante que alimentam a produção de propileno e etileno, os quais, por sua vez, fornecem óxido de propileno (PO) e óxido de etileno (EO) como intermediários primários. Os poliéteres poliois são fabricados por meio da oxialquilação de iniciadores como glicerol, sacarose ou sorbitol, utilizando sistemas catalíticos (comumente KOH e, cada vez mais, DMC) para atender às exigências dos graus rígido e flexível, antes de serem distribuídos a granel (caminhão-tanque/ISO) para formuladores de poliuretano e produtores de espuma. Esses transformadores utilizam os poliois para produzir espuma rígida, espuma flexível, CASE, TPU e outros sistemas de poliuretano.
A estratégia de integração e localização tornou-se mais evidente por meio de polos de capacidade que conectam matérias-primas ao PO e aos poliois. A inauguração pelo MOL Group de um complexo de poliol de 1,3 bilhão de EUR em Tiszaújváros, Hungria (cerca de 200.000 t/ano), e a Longhua New Materials, que colocou em operação uma expansão de 330.000 t/ano na China em novembro de 2025, elevando sua capacidade total para 1,29 milhão de t/ano, refletem essa direção. Os principais gargalos e fatores de custo continuam ligados à disponibilidade e volatilidade de preços do PO, à logística de produtos químicos a granel e à confiabilidade das plantas, o que, por sua vez, influencia decisões sobre integração vertical, fornecimento cativo e reequilíbrio regional de ativos.
Panorama Competitivo
O mercado de poliol poliéter exibe uma fragmentação moderada: os líderes globais BASF, Covestro e Dow aproveitam a capacidade integrada de óxido de propileno e as extensas redes de distribuição para manter uma quota combinada bem acima dos concorrentes de médio porte. A inovação orientada para a sustentabilidade é um ponto focal: o programa de química circular de 100 milhões de EUR da Covestro visa poliéis comerciais à base de CO₂ e rotas de reciclagem sem solventes. Os produtores chineses, historicamente posicionados no custo, estão a aventurar-se a montante para garantir óxido de propileno através de unidades HPPO (peróxido de hidrogénio para óxido de propileno), melhorando as pegadas ambientais e reduzindo a formação de coprodutos clorados.
Líderes da Indústria de Poliol Poliéter
Covestro AG
Dow
BASF
Huntsman International LLC
Wanhua
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Poliol de Poliéter
- Arpadis Benelux NV
- BASF
- China Petrochemical Corporation
- CNOOC
- Covestro AG
- Dow
- Expanded Polymer Systems Private Limited
- Huntsman International LLC
- Manali Petrochemicals Limited.
- Mitsui Chemicals
- MOLGROUP
- PCC Group
- Purinova Sp. z o.o.
- Repsol
- Shell plc
- Solvay
- Stepan Company
- Tosoh Corporation
- Wanhua

Oportunidades de mercado e perspectivas futuras
Os acréscimos de capacidade e a integração da cadeia de suprimentos em torno das cadeias propileno-PO-poliéter continuam abrindo espaço para fornecedores que conseguem aliar escala a graus diferenciados. A atividade de investimento mostra essa mudança na China, onde a produção de teste começou em março de 2026 para um projeto de poliéter poliol de 240.000 t/ano em Quanzhou, Fujian (Dongda Quanzhou New Materials), e onde uma partida em maio de 2026 acrescentou capacidade na Huayi Qinzhou, dentro de um projeto integrado de HPPO e poliéter poliol em Qinzhou, Guangxi. A atividade de aprovação ambiental também aponta para uma migração na cadeia de valor, com a Sinochem Dongda obtendo aprovação em julho de 2026 para um projeto de poliéter poliol especial de alto desempenho de 80.000 t/ano, destacando a demanda por poliéteres especiais ligados a CASE e a necessidades de espuma de maior desempenho.
O posicionamento de produtos ligado à sustentabilidade é uma área de oportunidade prática, particularmente para clientes em busca de soluções substitutas diretas que reduzam atrasos de requalificação. A BASF anunciou a primeira produção comercial de poliéteres poliois de balanço de biomassa (BMB) na América do Norte em seu site Verbund de Geismar, Louisiana, em março de 2026 (certificado ISCC PLUS), indicando demanda a jusante de produtos para o sono, automotivo e CASE por caminhos de menor pegada de carbono do produto usando abordagens de balanço de massa. Juntamente com a adoção da catálise DMC e a industrialização de rotas de poliol baseadas em CO2, esses desenvolvimentos sustentam portfólios premium de baixo VOC, baixo odor e focados em eficiência, ao mesmo tempo em que reduzem a sensibilidade às oscilações de custo do óxido de propileno, que cada vez mais moldam as decisões de compra e sourcing dos produtores de poliuretano.
Recent Industry Developments in Mercado de Poliol de Poliéter
- Junho de 2026: BASF, Covestro e Huntsman emitiram avisos de aumento de preço de poliol na América do Norte em meio a condições de oferta restrita, com aumentos comunicados para implementação imediata ou conforme permitido pelos contratos. A medida reforçou uma transmissão de preços mais rápida na região e aumentou a urgência de compras para produtores de espuma e formuladores CASE que gerenciam prazos curtos.
- Março de 2026: A BASF anunciou a primeira produção comercial de poliéteres poliois de balanço de biomassa (BMB) na América do Norte em seu site Verbund de Geismar, Louisiana, certificado sob ISCC PLUS. Isso ampliou o acesso a poliois de balanço de massa para clientes de produtos para o sono, automotivo e CASE que buscam opções de menor pegada de carbono do produto sem alterar os equipamentos de processamento.
- Dezembro de 2024: A Dow anunciou a produção do VORANOL WK5750, um poliéter poliol para espumas macias e hipermacias, em sua fábrica de poliol em Freeport. O lançamento do produto ampliou o portfólio da Dow para aplicações de espuma de conforto, apoiando a diferenciação além dos graus padrão de poliol flexível.


Mercado de Poliol de Poliéter Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado abrange o valor dos polióis poliéter comercializados para a produção de poliuretano, englobando grades flexíveis, rígidos e outros grades de poliol poliéter, e cobrindo os principais usos finais, como espumas e outros sistemas de PU.
Exclusões de escopo: excluímos os preços dos produtos acabados de poliuretano a jusante (por exemplo, o valor de peças de espuma ou painéis isolados) e contabilizamos apenas o valor do material de poliol poliéter.
Visão Geral da Segmentação
- Por Tipo de Produto
- Poliéis Poliéter Flexíveis
- Poliéis Poliéter Rígidos
- Outros Tipos
- Por Aplicação
- Espuma de PU Flexível
- Espuma de PU Rígida
- CASE (Revestimentos, Adesivos, Selantes, Elastómeros)
- Poliuretanos Termoplásticos (TPU)
- Outros
- Por Indústria do Utilizador Final
- Mobiliário e Roupa de Cama
- Construção
- Automóvel
- Elétrico e Eletrónico
- Outras Indústrias do Utilizador Final
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Países da ASEAN
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Espanha
- Itália
- Países Nórdicos
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para mapear a cadeia de suprimentos, definir os limites do produto e construir o primeiro conjunto de premissas para volumes e preços. Normalmente, referenciamos fontes públicas como os dados da Comissão de Comércio Internacional dos EUA, o UN Comtrade, o Serviço Geológico dos EUA para contexto de matérias-primas, a Agência Internacional de Energia para indicadores de isolamento e eficiência em edificações, e o Eurostat para sinais de atividade na construção civil e industrial que afetam a demanda por poliuretano.
Além disso, revisamos arquivamentos de empresas e apresentações a investidores para identificar adições de capacidade, comentários sobre utilização de plantas e declarações de exposição regional, seguidos de publicações de associações comerciais e comunicados de imprensa confiáveis sobre novos projetos e encerramentos. Quando necessário, foram utilizadas assinaturas pagas cobrindo dados financeiros de empresas e outra cobrindo dados de importação e exportação em nível de remessa para verificar os fluxos comerciais e as faixas de preço implícitas. As fontes documentais listadas aqui não são exaustivas, e utilizamos outras referências públicas e pagas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em entrevistas e pesquisas estruturadas com produtores, distribuidores e grandes compradores que consomem polióis poliéter por meio da produção de poliuretano. Utilizamos essas discussões para confirmar a participação da demanda entre sistemas flexíveis e rígidos, para entender como os preços contratuais e os preços spot foram aplicados, e para verificar como a demanda se moveu por região antes de finalizar as premissas e os totais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 17% | APAC: 42% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 33% | EMEA: 32% |
| Participantes menores: 22% | Gerentes: 50% | Américas: 26% |
Dimensionamento de Mercado e Previsão
A lógica central de dimensionamento é construída a partir de um conjunto de demanda de cima para baixo. A atividade de uso final do poliuretano é traduzida em consumo de poliol poliéter utilizando participações de penetração e formulação, e então convertida em valor por meio de escalonamentos de preços regionais. Para manter a praticidade, o modelo utiliza indicadores observáveis e explicáveis, como sinais de demanda por isolamento rígido em edificações, tendências de produção de móveis e artigos de cama, demanda por assentos e interiores automotivos, produção regional na construção civil e mudanças típicas na composição entre flexível e rígido impulsionadas por normas de eficiência.
Os resultados são então corroborados com verificações seletivas de baixo para cima, incluindo divisões de receita amostradas de fornecedores, feedback de canais sobre movimentação de tonelagem e aproximações de preço médio de venda multiplicado pelo volume para as principais regiões consumidoras. Esses dados são utilizados para ajustar quaisquer superestimativas ou lacunas evidentes. Quando dados diretos estavam ausentes para países menores, utilizamos preços de países próximos, vínculos comerciais e proxies consistentes de demanda por poliuretano, em vez de forçar consolidações excessivamente detalhadas.
Para as previsões, utilizamos análise de cenários apoiada por uma regressão multivariada leve sobre os principais direcionadores de demanda, seguida de confirmação por especialistas sobre as mudanças esperadas na intensidade de espuma rígida e no repasse de preços. Essa abordagem permanece estável mesmo quando a volatilidade das matérias-primas distorce os preços de curto prazo, porque o volume e a composição são tratados separadamente da curva de preços.
Ciclo de Validação de Dados e Atualização
A triangulação é realizada verificando se o consumo modelado está alinhado com sinais independentes de mercado, incluindo balanços comerciais de polióis poliéter e atividade de matérias-primas para poliuretano, além de adições de capacidade e comentários sobre taxas de operação encontrados em documentos públicos. Se uma região apresentar um salto incomum, verificamos novamente os direcionadores, revisitamos os fatores de conversão e, em seguida, recontatamos entrevistados selecionados para confirmar se isso reflete um evento pontual ou uma mudança estrutural.
Antes da aprovação final, o trabalho passa por múltiplas revisões de analistas, incluindo uma verificação separada para consistência de unidades, temporalidade de moeda e verificações de variação ano a ano. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas quando ocorrem eventos relevantes, como grandes paralisações de plantas, novas partidas de capacidade ou movimentos acentuados nos preços de matérias-primas. Imediatamente antes da entrega, uma atualização final é concluída para que os clientes recebam a visão mais recente e atualizada.
Tamanho do Mercado de Poliol Poliéter da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para polióis poliéter podem diferir mesmo quando o nome do tema parece o mesmo, porque os grupos definem o escopo químico contabilizado, o ponto de precificação no ano e as aplicações incluídas de maneiras próprias. Também observamos lacunas decorrentes de como as empresas tratam os fluxos comerciais, como dividem a demanda entre flexível e rígido, e com que rapidez atualizam as premissas de preços.
Os balanços comerciais, os anúncios de capacidade e as verificações de atividade de uso final do poliuretano são as evidências que mantêm a Mordor Intelligence vinculada a uma visão de valor em nível de material (apenas poliol poliéter), em vez de mesclar receitas mais amplas de sistemas de poliuretano ou produtos acabados a jusante.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 16,78 bilhões de USD (2025) | |
| Publicação Comercial A | 16,00 bilhões de USD (2025) | Esta estimativa parece utilizar uma declaração de valor simplificada vinculada a uma perspectiva narrativa, com menor clareza sobre se os preços representam médias anuais ou um benchmark pontual, o que pode comprimir o valor final em anos de volatilidade de matérias-primas. |
| Consultoria Regional B | 13,97 bilhões de USD (2024) | A estimativa está ancorada em um ano-base diferente e é frequentemente reportada junto com remessas, o que pode deslocar o preço médio de venda implícito se a composição do produto, o timing contratual ou os fatores de conversão regionais não forem mantidos consistentes entre as geografias. |
Analisando a dispersão, os maiores direcionadores são a seleção do ano e a forma como os preços são aplicados, seguidos pela questão de se o valor é mantido estritamente no nível do material de poliol poliéter. Ao manter os limites de escopo claros e verificar novamente os totais em relação aos sinais de comércio e capacidade, obtemos um número equilibrado que pode ser recriado e atualizado com etapas reproduzíveis.


Principais Questões Respondidas no Relatório
Qual é a dimensão atual do setor global de poliol poliéter e a que ritmo está a crescer?
A procura global foi avaliada em 17,67 mil milhões de USD em 2026 e está projetada para atingir 22,89 mil milhões de USD até 2031, refletindo um CAGR de 5,32% durante 2026-2031.
Qual é a aplicação que atualmente utiliza os maiores volumes de poliol poliéter?
A espuma de poliuretano rígida para aplicações de isolamento de edifícios representa 45,62% da procura global de 2025, à frente das espumas flexíveis e das utilizações CASE.
Qual é a área do utilizador final que está a expandir-se mais rapidamente?
Espera-se que as aplicações no setor automóvel cresçam a um CAGR de 6,08% até 2031, à medida que os fabricantes de veículos elétricos adotam espumas flexíveis leves para assentos, forros de teto e componentes acústicos.
Por que razão os poliéis poliéter à base de CO₂ estão a ganhar atenção?
Eles incorporam carbono capturado na cadeia principal do polímero, reduzem a dependência do óxido de propileno virgem e melhoram a resistência hidrolítica — proporcionando poupanças mensuráveis de emissões de âmbito 3 para os transformadores.
Qual é a região prevista para registar o crescimento de consumo mais rápido?
O Médio Oriente e África está no caminho certo para um CAGR de 5,69% até 2031, impulsionado por megaprojetos de construção e nova capacidade petroquímica integrada.
Como é que os produtores estão a lidar com a volatilidade dos preços do óxido de propileno?
Os principais fornecedores estão a repassar sobretaxas, a encerrar ativos de custo elevado e a investir em matérias-primas alternativas, como a síntese à base de CO₂, para estabilizar as margens.
Página atualizada pela última vez em:



