
Größe und Marktanteil des Rohrleitungsmarkts für Rechenzentren
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 0.86 Milliarden US-Dollar |
| Marktgröße (2031) | 1.81 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 15.86 % |
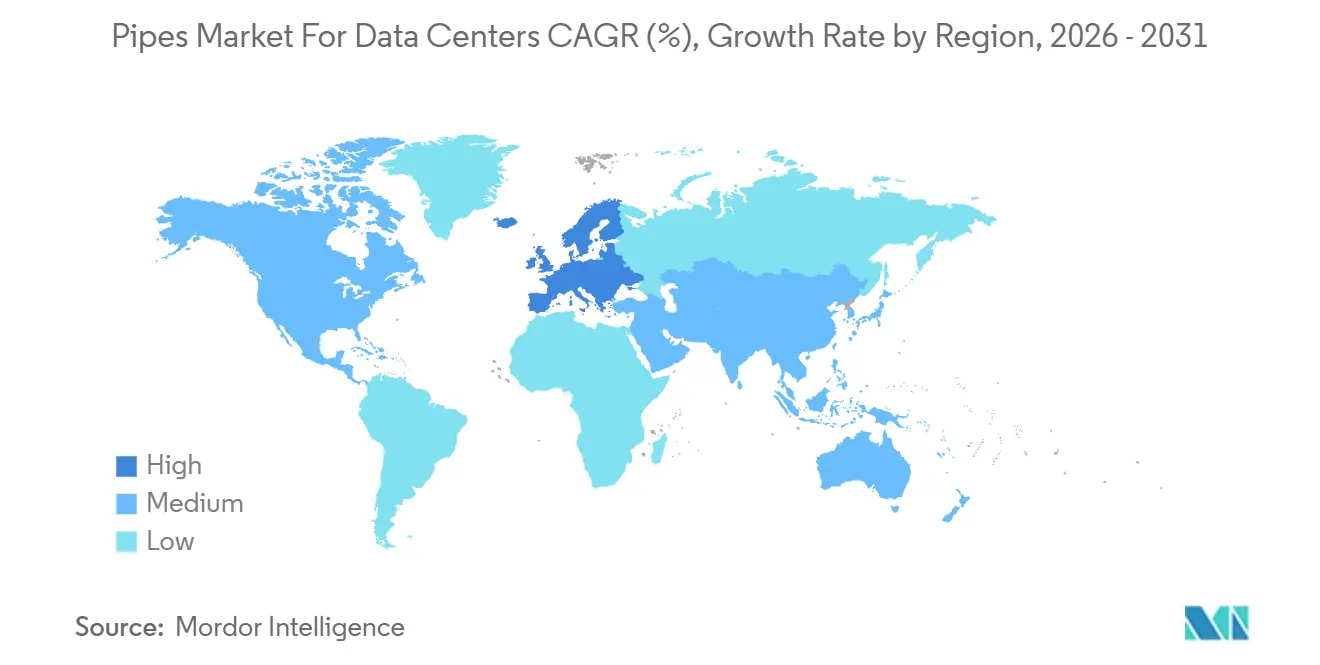
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
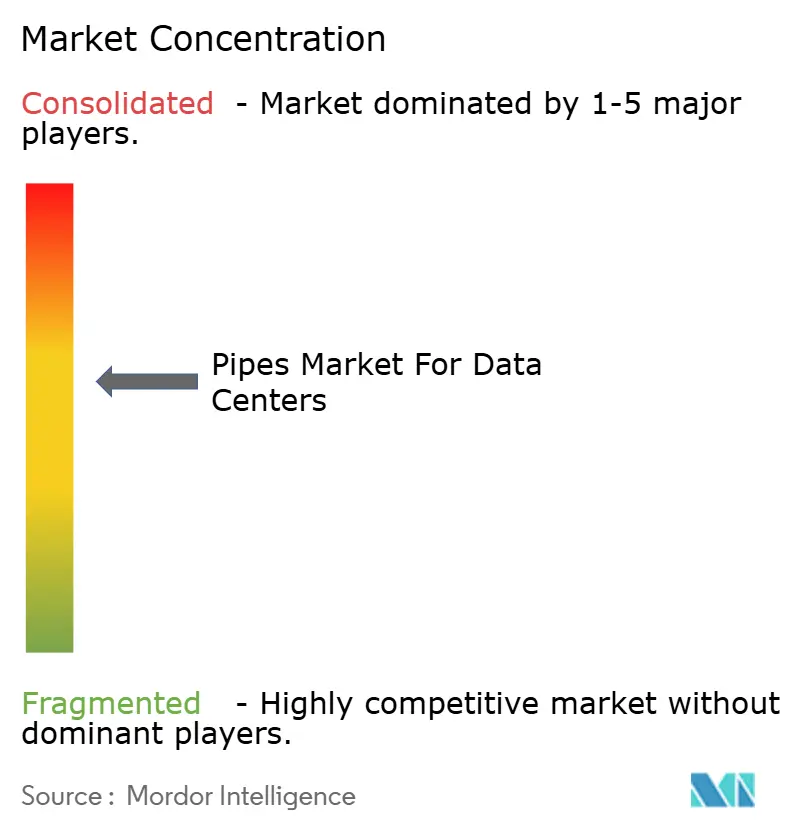
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des Rohrleitungsmarkts für Rechenzentren von Mordor Intelligence
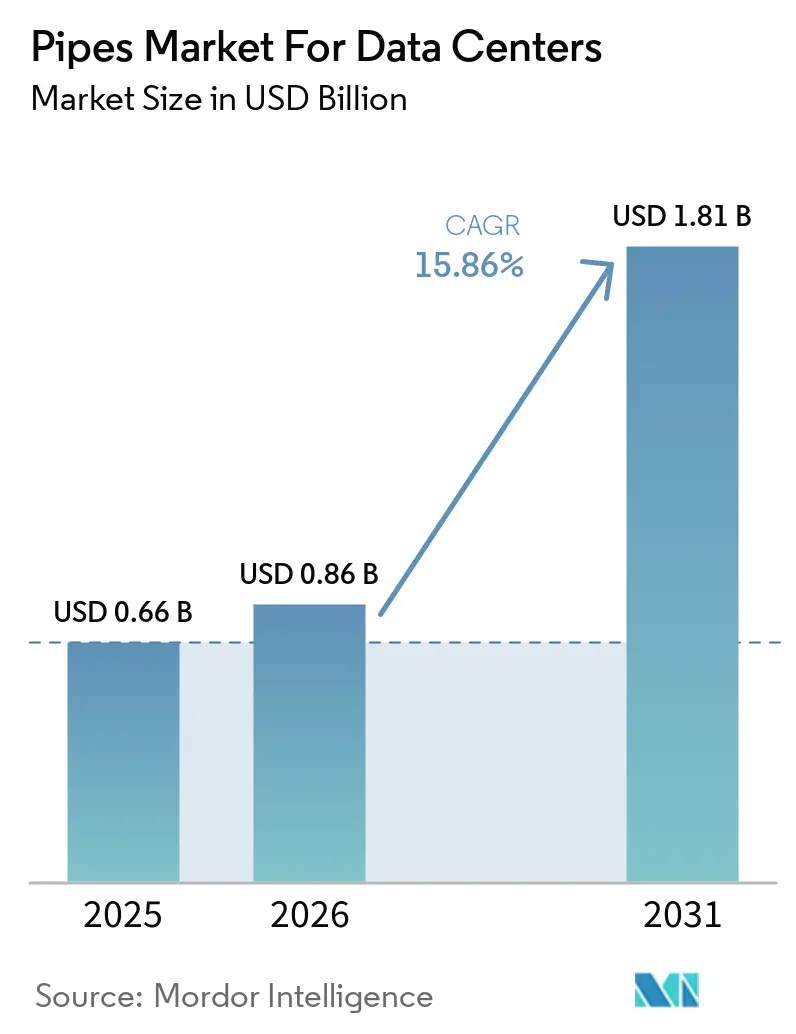
Die Branchengröße des Rohrleitungsmarkts für Rechenzentren wird voraussichtlich von 0,66 Milliarden USD im Jahr 2025 auf 0,86 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,81 Milliarden USD erreichen, bei einer CAGR von 15,86 % über den Zeitraum 2026–2031. Der Rohrleitungsmarkt für Rechenzentren expandiert, da die Infrastruktur für künstliche Intelligenz die Kapazität der Einrichtungen erhöht und das Design von Kühlsystemen verändert. Neue Hallen erfordern Kaltwasserleitungen, Kondensatorkreisläufe, Brandschutzleitungen und Kühlmittelverteilungssysteme, die Geräte in der gesamten Einrichtung verbinden. Höhere Rack-Dichten erhöhen zudem die Bedeutung der Flüssigkeitshandhabung, der Materialreinheit und zuverlässiger Verbindungsmethoden. Lieferanten reagieren darauf mit vorgefertigten Baugruppen, Polymersystemen und Designs, die sowohl Einrichtungswassersysteme als auch technologische Kühlsysteme unterstützen. Der Rohrleitungsmarkt für Rechenzentren sieht sich außerdem mit längeren Projektgenehmigungszyklen, steigenden Baukosten und konservativen Beschaffungspraktiken konfrontiert, bei denen Flüssigkeit in der Nähe von in Betrieb befindlichen Servern installiert wird.
Wichtigste Erkenntnisse des Berichts
- Nach Materialtyp hielten metallbasierte Rohre im Jahr 2025 einen Anteil von 71,04 % am Rohrleitungsmarkt für Rechenzentren, während metallbasierte Rohre bis 2031 voraussichtlich mit einer CAGR von 20,93 % wachsen werden.
- Nach Anwendung hielt die Kaltwasserverteilung im Jahr 2025 einen Anteil von 49,26 % am Rohrleitungsmarkt für Rechenzentren, während Entwässerungs- und Abwassersysteme bis 2031 voraussichtlich mit einer CAGR von 18,16 % wachsen werden.
- Nach Kühltechnologie hielten luftgekühlte Rechenzentren im Jahr 2025 einen Anteil von 57,43 % am Rohrleitungsmarkt für Rechenzentren, während flüssigkeitsgekühlte Rechenzentren bis 2031 voraussichtlich mit einer CAGR von 22,32 % wachsen werden.
- Nach Rechenzentrumstyp hielten Hyperscale-Rechenzentren im Jahr 2025 einen Anteil von 66,35 % am Rohrleitungsmarkt für Rechenzentren und werden bis 2031 voraussichtlich mit einer CAGR von 17,01 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 61,73 % am Rohrleitungsmarkt für Rechenzentren, während Europa bis 2031 voraussichtlich mit einer CAGR von 18,07 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Erkenntnisse und Trends im Rohrleitungsmarkt für Rechenzentren
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Expansion von Hyperscale- und Colocation-Rechenzentren | +4.0% | Global; Schwerpunkt in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende KI- und Hochleistungsrechenworkloads | +3.2% | Global; am stärksten in den Vereinigten Staaten, China und europäischen KI-Korridoren | Langfristig (≥ 4 Jahre) |
| Zunehmende Einführung von Direct-to-Chip- und Immersionskühlung | +2.5% | Global; frühe Einführung in Nordamerika, Westeuropa und China | Mittelfristig (2–4 Jahre) |
| Wachstum von Edge- und modularen Rechenzentrumsbereitstellungen | +1.5% | Asien-Pazifik als Kern mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach vorgefertigten und werksgeprüften Rohrleitungssystemen | +1.0% | Global; höchste Akzeptanz in Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Expansion von Hyperscale- und Colocation-Rechenzentren
Der Rohrleitungsmarkt für Rechenzentren profitiert davon, wenn Hyperscale- und Colocation-Betreiber größere Einrichtungen in komprimierten Lieferzeitplänen bauen. Jeder Campus benötigt eine umfangreiche Kaltwasserverteilung, Kondensatorwasserzweige, Brandschutznetze und dedizierte Verteiler für dichte Computerbereiche. Neue Kapazitäten begünstigen Lieferanten, die qualifizierte Komponenten und montierte Systeme vor Beginn der Vor-Ort-Installation bereitstellen können. Colocation-Betreiber benötigen außerdem standardisierte, geprüfte Rohrbaugruppen, die installiert werden können, ohne benachbarte Betriebshallen zu stören. Die Beschaffung verlagert sich früher in die Projektplanung, da Rohrleitungen mit Kühlgeräten, Informationstechnologiegeräten und Bauzeitplänen abgestimmt werden müssen. Dieses Timing erhöht den Wert von Lieferanten, die Materialien, Fertigung, Prüfung und Lieferung innerhalb eines einzigen Projektzeitplans koordinieren können.
Zunehmende KI- und Hochleistungsrechenworkloads
Workloads für künstliche Intelligenz und Hochleistungsrechnen verändern die thermischen Anforderungen neuer Einrichtungen. NVIDIA erklärte, dass sein GB200 NVL72-Rack mehr als 120 kW pro Schrank verbrauchen kann, was höhere Anforderungen an Kühlkreisläufe und Kühlmittelliefergeräte stellt. Die Internationale Energieagentur prognostizierte, dass der weltweite Stromverbrauch von Rechenzentren von 415 TWh im Jahr 2024 auf 945 TWh bis 2030 steigen wird[1]Internationale Energieagentur, "Energienachfrage durch KI," Internationale Energieagentur, iea.org. Die Kühlinfrastruktur trägt zu diesem Anstieg bei und erfordert eine zuverlässige Flüssigkeitsbewegung im gesamten Gebäude. Diese Bedingungen begünstigen saubere Polymersysteme, bei denen Kühlmittelreinheit und Korrosionsschutz für Kaltplatten und Schnellkupplungskomponenten wichtig sind. Der Rohrleitungsmarkt für Rechenzentren hängt daher nicht nur von mehr Einrichtungen ab, sondern auch von einer höheren Rohrdichte in jeder KI-fähigen Halle.
Zunehmende Einführung von Direct-to-Chip- und Immersionskühlung
Die Direct-to-Chip-Kühlung wird in Einrichtungen, die hochdichte KI-Geräte beherbergen, immer relevanter. Ein Direct-to-Chip-Design verwendet ein Einrichtungswassersystem, das Kaltwasser an Kühlmittelverteilungseinheiten liefert. Es verwendet außerdem ein technologisches Kühlsystem, das Kühlmittel von diesen Einheiten zu Rack-Verteilern und Kaltplatten auf Chip-Ebene überträgt. Der 4E Energy Efficient Demand Side Management Annex der Internationalen Energieagentur berichtete, dass einphasige Direct-to-Chip-Kühlung im Jahr 2026 43 % des Umsatzes mit Flüssigkühlung ausmachte. GF Piping Systems demonstrierte ein PP-H-System mit KT Cloud in Seoul, das bei 5 bar Druck und 20 °C bis 25 °C betrieben wurde und vorgefertigte Spulen zur Reduzierung der Installationszeit verwendete. Der Rohrleitungsmarkt für Rechenzentren profitiert von dieser Konfiguration, da die Zwei-Schleifen-Architektur Verbindungen, Abzweigungen und Rohrleitungsabschnitte hinzufügt, die herkömmliche luftgekühlte Räume nicht benötigen.
Wachstum von Edge- und modularen Rechenzentrumsbereitstellungen
Edge- und modulare Einrichtungen schaffen Nachfrage nach kompakten Rohrleitungssystemen, die installationsbereit geliefert werden. Jeder Standort benötigt weiterhin Kühlkreisläufe, auch wenn die Einrichtung kleiner als ein Hyperscale-Campus ist. Modulare Projekte reduzieren die Praktikabilität einer umfangreichen Feldfertigung, da die Geräte in containerisierten oder eng geplanten Strukturen untergebracht werden müssen. Das Plastics Pipe Institute dokumentierte eine modulare Rechenzentrumsanwendung von Aquatherm, die wärmefusionierte PP-R-Rohrleitungen in 40-Rack-Einheiten verwendete. Werksgeprüfte Baugruppen können die Anzahl der Vor-Ort-Aktivitäten reduzieren und einen konsistenteren Installationsprozess bieten. Der Rohrleitungsmarkt für Rechenzentren kann von neuen Edge-Projekten profitieren, die in Gebieten mit begrenztem spezialisierten Installationspersonal entstehen.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations- und Infrastrukturkosten | -2.1% | Global; am stärksten in Nordamerika und Westeuropa aufgrund der Facharbeitskosten | Mittelfristig (2–4 Jahre) |
| Risiken durch Leckagen und unternehmenskritische Zuverlässigkeit | -1.5% | Global; höchste Empfindlichkeit in Tier-III/IV-Hyperscale- und Colocation-Einrichtungen | Langfristig (≥ 4 Jahre) |
| Unsicherheit bei Kühlmittelkompatibilität und Wasserchemie | -0.9% | Global; aufkommendes Problem in Märkten, die Direct-to-Chip-Bereitstellungen schnell skalieren | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Infrastrukturkosten
Rohrleitungsinfrastruktur wird teurer, wenn flüssigkeitsgekühlte Designs technologische Kühlsystemzweige zu den üblichen anlagenseitigen Geräten hinzufügen. Feldschweißen und Fusionsverbindungen können den Arbeitsaufwand erhöhen, wenn ein Projekt viele Verteileranschlüsse enthält. Designänderungen können auch eine Umleitung erfordern, wenn sich Hardware-Layouts während der Bauphase ändern. Diese Kosten sind in Unternehmens- und Edge-Projekten mit kleineren Kapitalbudgets schwerer zu absorbieren. Anforderungen gemäß den Prozessrohrleitungsstandards B31.3 der American Society of Mechanical Engineers und der Leitlinie des Technical Committee 9.9 der American Society of Heating, Refrigerating and Air-Conditioning Engineers können für einige Installationen zusätzlichen Dokumentations- und Prüfaufwand bedeuten. Der Rohrleitungsmarkt für Rechenzentren muss daher eine höhere anfängliche Systemkomplexität gegen die thermischen Anforderungen von Hochdichte-Rechengeräten abwägen.
Risiken durch Leckagen und unternehmenskritische Zuverlässigkeit
Eine Flüssigkeitsleckage in der Nähe aktiver Informationstechnologiegeräte kann den Betrieb unterbrechen und erhebliche finanzielle Risiken für Betreiber schaffen. Die Uptime Institute Cooling Systems Survey 2025 identifizierte hohe Kosten und das wahrgenommene Risiko von Systemausfällen als führende Hindernisse für die Einführung von Flüssigkühlung unter 861 Befragten. Betreiber wählen häufig bewährte Verbindungsmethoden, darunter wärmefusioniertes Polypropylen, gerillte Kupplungen für große Stahlleitungen und Doppelmanteldesigns. Diese Entscheidungen können die Komponentenkosten erhöhen und die Zeit verlängern, die zur Qualifizierung eines Systems benötigt wird. Colocation- und Unternehmensbetreiber können Flüssigkühlung zunächst in isolierten Reihen statt in einer gesamten Halle einsetzen. Dieser stufenweise Ansatz kann größere Rohrleitungsanforderungen in kleinere Sonderbestellungen aufteilen und die Beschaffungseffizienz begrenzen, die in standardisierten Projekten verfügbar ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Polymerbasierte Rohre setzen sich in der gesamten Kühlkette durch
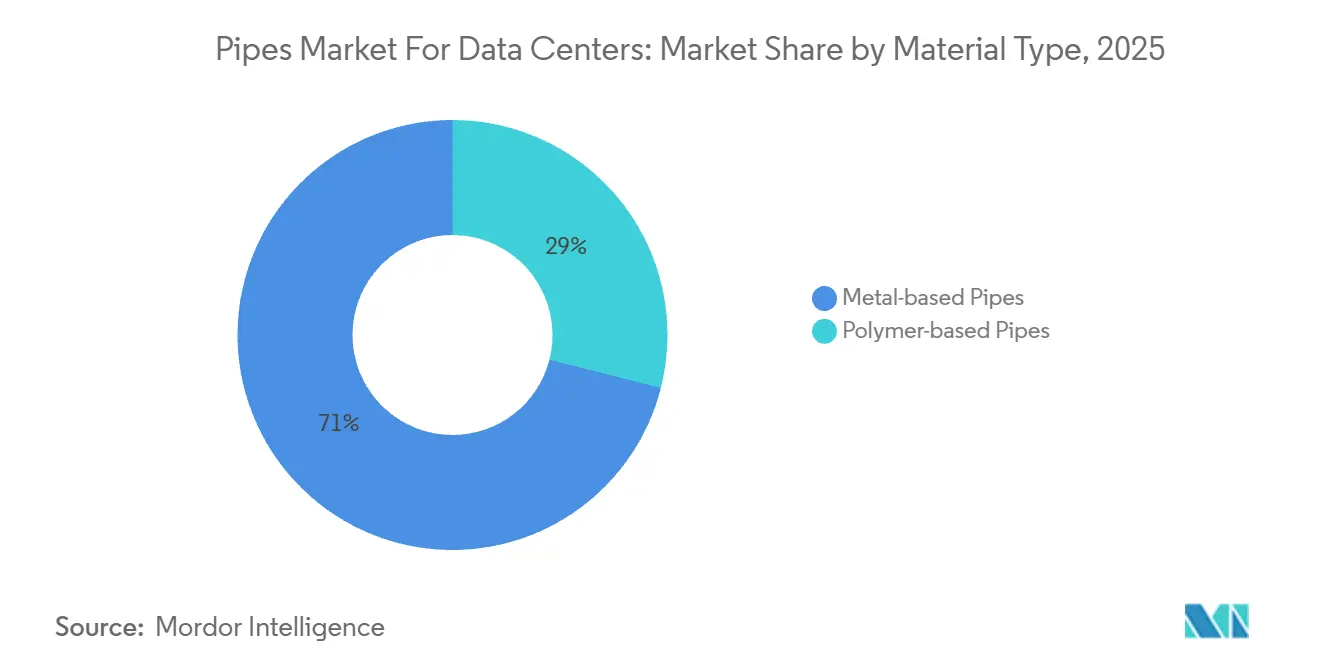
Metallbasierte Rohre machten im Jahr 2025 71,04 % des Umsatzes aus, unterstützt durch ihren etablierten Einsatz in der Kaltwasserverteilung, Kondensatorwassersystemen, Anlagenhauptleitungen und anderen kritischen Rechenzentrumsinfrastrukturen. Ihre hohe mechanische Festigkeit, Druckbelastbarkeit, Langlebigkeit und Eignung für großkalibrige Rohrleitungsnetze machen sie zur bevorzugten Wahl für groß angelegte und Hyperscale-Einrichtungen. Kohlenstoffstahl, Edelstahl, Kupfer und duktiles Eisen dienen je nach Druck, Temperatur, Korrosionsbelastung und Wasserqualitätsanforderungen unterschiedlichen Anwendungen. Trotz ihres höheren Gewichts und größeren Korrosionsmanagementbedarfs im Vergleich zu Polymeralternativen bleiben metallbasierte Rohre der dominante Materialtyp aufgrund ihrer umfangreichen installierten Basis und ihrer Fähigkeit, anspruchsvolle Kühlinfrastrukturen zu unterstützen.
Polymerbasierte Rohre werden voraussichtlich der am schnellsten wachsende Materialtyp sein und sollen im Zeitraum 2026–2031 eine CAGR von 20,93 % verzeichnen. Ihr Wachstum wird durch die zunehmende Einführung leichter, korrosionsbeständiger und wartungsarmer Rohrleitungssysteme für die Kühlinfrastruktur von Rechenzentren angetrieben. Materialien wie Polypropylen, Polyethylen hoher Dichte, chloriertes Polyvinylchlorid und Polyvinylidenfluorid widerstehen Korrosion und chemischer Einwirkung und bieten gleichzeitig eine einfachere Handhabung und Installation als herkömmliche Metallsysteme. Ihre Eignung für Kaltwasser-, Kondensatorwasser-, Entwässerungs- und spezielle Flüssigkühlungsanwendungen unterstützt ihre Einführung, da Rechenzentrumsbetreiber zunehmend Systemhaltbarkeit, Sauberkeit und Lebenszyklusleistung priorisieren.


Nach Anwendung: Kaltwasserverteilung sichert den Umsatz, während Kondensatorwassersysteme inkrementelles Wachstum vorantreiben
Die Kaltwasserverteilung machte im Jahr 2025 49,26 % des Anwendungsumsatzes aus und ist damit das größte Anwendungssegment im Rohrleitungsmarkt für Rechenzentren. Diese Systeme verbinden Kühlanlagen mit Kühlgeräten und Datenhallen und ermöglichen die Kaltwasserzirkulation zur Wärmeabfuhr in konventionellen und hochdichten Rechenumgebungen. Ihr etablierter Einsatz in luftgekühlten Rechenzentren und die wachsende Integration mit Flüssigkühlungssystemen treiben weiterhin die Nachfrage nach zuverlässigen Hochdruck-Rohrleitungsnetzen an.
Entwässerungs- und Abwassersysteme werden voraussichtlich das am schnellsten wachsende Anwendungssegment sein und sollen im Zeitraum 2026–2031 mit einer CAGR von 18,16 % expandieren. Das Wachstum wird durch die Expansion von Rechenzentrumsgeländen, steigende Wassermanagementanforderungen und einen verstärkten Fokus auf die effiziente Handhabung von Prozesswasser, Kondensat und Abwasserströmen angetrieben. Da Rechenzentren an Größe und Kühlwasserverbrauch zunehmen, muss die Entwässerungsinfrastruktur größere Wassermengen bewältigen und dabei Korrosionsbeständigkeit und zuverlässige Langzeitperformance gewährleisten. Polymerbasierte Rohrleitungssysteme gewinnen in diesen Anwendungen an Bedeutung aufgrund ihrer Beständigkeit gegen Korrosion und chemische Einwirkung, was die Expansion von Entwässerungs- und Abwassernetzen neben der Kernkühlinfrastruktur unterstützt.
Nach Kühltechnologie: Ausgangsbasis luftgekühlter Rechenzentren bleibt bestehen, flüssigkeitsgekühlte Rechenzentren treiben strukturelle Nachfrageverschiebungen voran
Luftgekühlte Rechenzentren hielten im Jahr 2025 einen Umsatzanteil von 57,43 % und stellten weiterhin die größte installierte Basis für die Rohrleitungsnachfrage dar. Diese Standorte benötigen Kaltwasserleitungen für Präzisionsluftkühler, Brandschutznetze und Trinkwasserversorgung, die Wartungs-, Erweiterungs- und Ersatzaktivitäten unterstützen. Hybridsysteme kombinieren luftgekühlte Bereiche für Geräte mit geringerer Dichte mit flüssigkeitsgekühlten Bereichen für Grafikprozessor-Cluster. Diese Anordnung fügt separate Kühlwege hinzu und erfordert klare Schnittstellen zwischen älteren Gebäudesystemen und neuen Kühlgeräten auf Rack-Ebene.
Flüssigkeitsgekühlte Rechenzentren werden bis 2031 voraussichtlich mit einer CAGR von 22,32 % wachsen, unterstützt durch die Nachfrage aus KI-Workloads. GF Piping Systems erhielt eine vom Open Compute Project inspirierte Anerkennung für einen Polyvinylidenfluorid-In-Rack-Verteiler, der für Direct-to-Chip-Kühlung entwickelt wurde. Die Anerkennung bietet einen Referenzpunkt für Systemdesigns, die bei der am Open Compute Project ausgerichteten Beschaffung verwendet werden. Flüssigkeitssysteme fügen sekundäre Schleifen von Kühlmittelverteilungseinheiten zu Racks hinzu, was die Anzahl der erforderlichen Komponenten erhöht. Der Rohrleitungsmarkt für Rechenzentren reagiert mit Produkten, die sowohl Einrichtungswassersysteme als auch technologische Kühlsysteme abdecken.
Nach Rechenzentrumstyp: Hyperscale-Rechenzentren führen sowohl bei Marktanteil als auch beim Wachstum
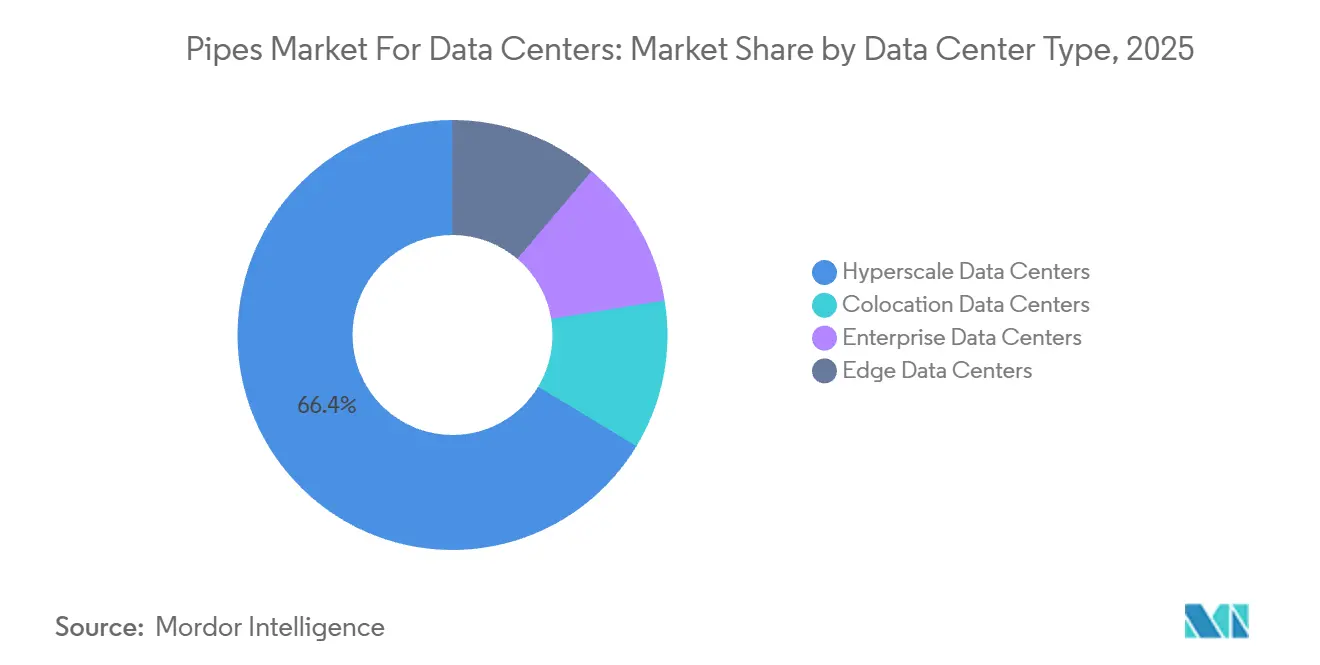
Hyperscale-Rechenzentren hielten im Jahr 2025 einen Umsatzanteil von 66,35 % und werden bis 2031 voraussichtlich mit einer CAGR von 17,01 % wachsen. Dieses Segment führt, weil große Cloud- und KI-Campusse umfangreiche Rohrleitungsnetze für Kühlung, Brandschutz und Wasserversorgung benötigen. KI-fähige Hallen benötigen außerdem technologische Kühlsystemverteiler, die Kühlmittelverteilungseinheiten mit Racks verbinden. Der Rohrleitungsmarkt für Rechenzentren ist diesem Projekttyp am stärksten ausgesetzt, da jeder Standort erhebliche großkalibrige und kleinkalibrige Rohrleitungsabschnitte erfordern kann. Die Größenordnung ermutigt Lieferanten auch dazu, vorgefertigte Racks und geprüfte Baugruppen anzubieten, die die Arbeit vor Ort verkürzen.
Colocation-Anbieter erweitern flüssigkühlungsfähige Kapazitäten, um KI-Workloads von Mietern anzuziehen. Unternehmenseinrichtungen erfordern weiterhin Upgrades, da Betreiber die lokale Computerdichte erhöhen. Edge-Einrichtungen bevorzugen modulare und vorgeprüfte Pakete, da Baustellen begrenzten Platz und begrenzte Arbeitsverfügbarkeit haben können. Schneider Electric stellte im Juni 2025 seinen vorgefertigten modularen EcoStruxure Pod für Rack-Dichten von 1 MW und höher vor. Der Rohrleitungsmarkt für Rechenzentren kann daher sowohl sehr große, standardisierte Campusse als auch kleinere Bereitstellungen bedienen, die eine schnelle Installation priorisieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 61,73 % und repräsentierte damit die größte regionale Position im Rohrleitungsmarkt für Rechenzentren. Die Vereinigten Staaten treiben die Anforderungen für neue Campusse, Kühlnachrüstungen und flüssigkühlungsfähige Hallen voran. Texas und Indiana haben neben der etablierten Entwicklung in Northern Virginia an Aktivität gewonnen. Diese Verteilung unterstützt regionale Fertigungs- und Versorgungsvereinbarungen für Kaltwasser-, Kondensatorwasser- und technologische Kühlsysteme. Telehouse Canada setzte Direct-to-Chip-Flüssigkühlung in Toronto ein und integrierte Abwärmerückgewinnung mit dem Fernwärmesystem von Enwave.
Asien-Pazifik umfasst Neubauten in Südostasien sowie Kapazitätserweiterungen in Indien, China und Japan. Malaysias Johor steigerte die Betriebskapazität im Jahr 2025 von 401 MW auf 897 MW, während Mumbai nach einem Anstieg von 42 % 768 MW erreichte. Diese Projekte erfordern eine Beschaffung in großen Mengen und eine enge Terminabstimmung zwischen Komponentenlieferanten und Bauteams. Die breite regionale Pipeline unterstützt sowohl Außenversorgungsanwendungen als auch Kühlsysteme auf Rack-Ebene.
Europa wird bis 2031 voraussichtlich mit einer CAGR von 18,07 % wachsen. Die Region bleibt wichtig für höherspezifizierte Rohrleitungen im Cluster Frankfurt, London, Amsterdam, Paris und Dublin. Die Energieeffizienzrichtlinie der Europäischen Union verpflichtet bestimmte Rechenzentren über 500 kW zur Meldung von Energie- und Wasserdaten, was die Aufmerksamkeit auf den Kühlwasserverbrauch und Systemverluste erhöht[2]Europäische Kommission, "Energieeffizienzrichtlinie," Europäische Kommission, energy.ec.europa.eu. ISOPLUS Group lieferte DN700-Fernwärmerohre für Microsofts Abwärmeprojekt im Rechenzentrum Espoo mit Fortum. Brasilien unterstützt die südamerikanische Nachfrage durch Hyperscale- und Colocation-Entwicklung in São Paulo. Saudi-Arabien und die Vereinigten Arabischen Emirate benötigen zuverlässige Flüssigkühlungsinfrastruktur, da hohe Umgebungstemperaturen den Kühlbedarf erhöhen.

Wettbewerbslandschaft
Der Rohrleitungsmarkt für Rechenzentren ist mäßig konzentriert, wobei die fünf führenden Unternehmen GF Piping Systems, PARKER HANNIFIN CORP, WL Plastics, ASTRAL PIPES und IPEX Inc. umfassen. Sie konkurrieren mit Lieferanten industrieller Strömungslösungen, Thermoplastherstellern und einer breiten Gruppe von Stahlrohranbietern. Verschiedene Lieferantengruppen bedienen unterschiedliche Anforderungen in den Bereichen Kondensatorwasser, Brandschutz, Einrichtungswassersysteme und technologische Kühlsysteme.
GF Piping Systems verfolgt einen Full-Chain-Ansatz über seine LiquidCore-Familie, die anlagenseitige Leitungen bis hin zu In-Rack-Verteileranwendungen abdeckt. Das Unternehmen stellte LiquidCore im November 2025 als vorgefertigte Polymer-Strömungslösung für einphasige Direct-to-Chip-Kühlung vor. Im Februar 2026 lieferten GF Piping Systems und Rittal Polymer-Kühlinfrastruktur für NETMOUNTAINS in Deutschland, die Einrichtungswasser, technologische Kühlung und Heizungs-, Lüftungs- und Klimaanlagenverbindungen abdeckt. PARKER HANNIFIN CORP liefert Schläuche, Schnellkupplungen, thermoplastische Rohre und Ventile für technologische Kühlsysteme und Immersionsschleifen. Das Unternehmen präsentierte sein Portfolio für direkte Flüssigkühlung auf der Data Center World 2026 in Washington, D.C.
Chancen bestehen bei standardisierten vorgefertigten Rohrgestellen und Wasserchemie-Dienstleistungen, die zusammen mit Rohrsystemen angeboten werden. Kunden, die Flüssigkühlung einsetzen, müssen Materialwahl, Kühlmittelreinheit, Verbindungsmethoden und Inbetriebnahmeanforderungen aufeinander abstimmen. IPEX Inc. eröffnete im April 2025 sein Centre for Advanced Research in Ontario mit einem erklärten Fokus auf die Entwicklung thermoplastischer Produkte unter Verwendung KI-gesteuerter Designwerkzeuge und 3D-Druck. Lieferanten benötigen Dokumentation für Prozessrohrleitungsanforderungen und die Teilnahme an technischen Ökosystemen, die von Hyperscale-Käufern genutzt werden. Vorfabrikationsfähigkeit ist wichtig, wenn Kunden die Vor-Ort-Arbeit reduzieren und Bausequenzen verkürzen möchten.
Marktführer im Rohrleitungsmarkt für Rechenzentren
-
GF Piping Systems
-
PARKER HANNIFIN CORP
-
WL Plastics
-
ASTRAL PIPES
-
IPEX Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: GF Piping Systems berichtete, dass der Auftragseingang im Bereich Rechenzentren im ersten Halbjahr 2026 im Jahresvergleich verdoppelt wurde, angetrieben durch die Einführung seines vorgefertigten Polymer-Rohrleitungssystems LiquidCore für Direct-to-Chip-Kühlung. Das Wachstum unterstreicht die steigende Nachfrage nach spezialisierten Rohrleitungssystemen in der Infrastruktur flüssigkeitsgekühlter Rechenzentren.
- April 2026: PARKER HANNIFIN CORP präsentierte sein Portfolio für direkte Flüssigkühlung für einphasige und zweiphasige Direct-to-Chip-Bereitstellungen in KI-Hyperscale- und Hochleistungsrecheneinrichtungen. Seine Schläuche, Armaturen, Kupplungen und Ventile für die Flüssigkeitsförderung unterstützen Hochdruck-Kühlschleifen und stärken die Nachfrage nach fortschrittlichen Rohrleitungs- und Flüssigkeitsmanagementsystemen in Rechenzentren.


Berichtsumfang zum Rohrleitungsmarkt für Rechenzentren
In Rechenzentren eingesetzte Rohre sind kritische Infrastrukturkomponenten, die Wasser, Kühlflüssigkeiten und andere für den Einrichtungsbetrieb und das Wärmemanagement erforderliche Versorgungsmedien transportieren. Ihre Leistung hängt von Faktoren wie Druckbeständigkeit, Korrosionsschutz, Temperaturtoleranz, Leckageverhinderung und Kompatibilität mit Rechenzentrumskühl- und Versorgungssystemen ab.
Der Rohrleitungsmarkt für Rechenzentren ist nach Materialtyp, Anwendung, Kühltechnologie, Rechenzentrumstyp und Geografie segmentiert. Nach Materialtyp ist der Markt in polymerbasierte Rohre (HDPE-Rohre, PP-R-Rohre, PP-RCT-Rohre, PP-H-Rohre, CPVC-Rohre, PVC-Rohre, PE-X/XLPE-Rohre und andere Spezialmaterialien, einschließlich PVDF, ABS und Verbundrohre) und metallbasierte Rohre (Kohlenstoffstahlrohre und Edelstahlrohre) segmentiert. Nach Anwendung ist der Markt in Kaltwasserverteilung, Kondensatorwassersysteme, Brandschutzsysteme, Wasserversorgung und -aufbereitung, Entwässerungs- und Abwassersysteme sowie unterirdische Versorgungsnetze segmentiert. Nach Kühltechnologie ist der Markt in luftgekühlte Rechenzentren, flüssigkeitsgekühlte Rechenzentren und hybride Kühltechnologien segmentiert. Nach Rechenzentrumstyp ist der Markt in Hyperscale-Rechenzentren, Colocation-Rechenzentren, Unternehmensrechenzentren und Edge-Rechenzentren segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den Rohrleitungsmarkt in Rechenzentren in 18 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Polymerbasierte Rohre | HDPE-Rohre |
| PP-R-Rohre | |
| PP-RCT-Rohre | |
| PP-H-Rohre | |
| CPVC-Rohre | |
| PVC-Rohre | |
| PE-X/XLPE-Rohre | |
| Sonstige Spezialmaterialien (PVDF, ABS, Verbundrohre) | |
| Metallbasierte Rohre | Kohlenstoffstahlrohre |
| Edelstahlrohre |
| Kaltwasserverteilung |
| Kondensatorwassersysteme |
| Brandschutzsysteme |
| Wasserversorgung und -aufbereitung |
| Entwässerungs- und Abwassersysteme |
| Unterirdische Versorgungsnetze |
| Luftgekühlte Rechenzentren |
| Flüssigkeitsgekühlte Rechenzentren |
| Hybride Kühltechnologien |
| Hyperscale-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge-Rechenzentren |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Singapur | |
| Australien | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Materialtyp | Polymerbasierte Rohre | HDPE-Rohre |
| PP-R-Rohre | ||
| PP-RCT-Rohre | ||
| PP-H-Rohre | ||
| CPVC-Rohre | ||
| PVC-Rohre | ||
| PE-X/XLPE-Rohre | ||
| Sonstige Spezialmaterialien (PVDF, ABS, Verbundrohre) | ||
| Metallbasierte Rohre | Kohlenstoffstahlrohre | |
| Edelstahlrohre | ||
| Nach Anwendung | Kaltwasserverteilung | |
| Kondensatorwassersysteme | ||
| Brandschutzsysteme | ||
| Wasserversorgung und -aufbereitung | ||
| Entwässerungs- und Abwassersysteme | ||
| Unterirdische Versorgungsnetze | ||
| Nach Kühltechnologie | Luftgekühlte Rechenzentren | |
| Flüssigkeitsgekühlte Rechenzentren | ||
| Hybride Kühltechnologien | ||
| Nach Rechenzentrumstyp | Hyperscale-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmensrechenzentren | ||
| Edge-Rechenzentren | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Singapur | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Rohrleitungsmarkt für Rechenzentren?
Die Branchengröße des Rohrleitungsmarkts für Rechenzentren wird voraussichtlich von 0,66 Milliarden USD im Jahr 2025 auf 0,86 Milliarden USD im Jahr 2026 steigen und bis 2031 einen Wert von 1,81 Milliarden USD erreichen, bei einer CAGR von 15,86 % über den Zeitraum 2026–2031.
Was treibt die Nachfrage nach Rohrleitungen für Rechenzentren an?
KI-Workloads, größere Campusse und Direct-to-Chip-Kühlung erhöhen die Komplexität von Kühlsystemen und die Rohrdichte.
Welcher Materialtyp führte im Jahr 2025 die Marktnachfrage an?
Metallbasierte Rohre hielten im Jahr 2025 einen Umsatzanteil von 71,04 %.
Welche Anwendung wird bis 2031 voraussichtlich am schnellsten wachsen?
Entwässerungs- und Abwassersysteme werden bis 2031 voraussichtlich mit einer CAGR von 18,16 % wachsen.
Seite zuletzt aktualisiert am:



