
データセンター向けパイプ市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.86 十億米ドル |
| 市場規模 (2031) | 1.81 十億米ドル |
| 成長率 (2026 - 2031) | 15.86 % |
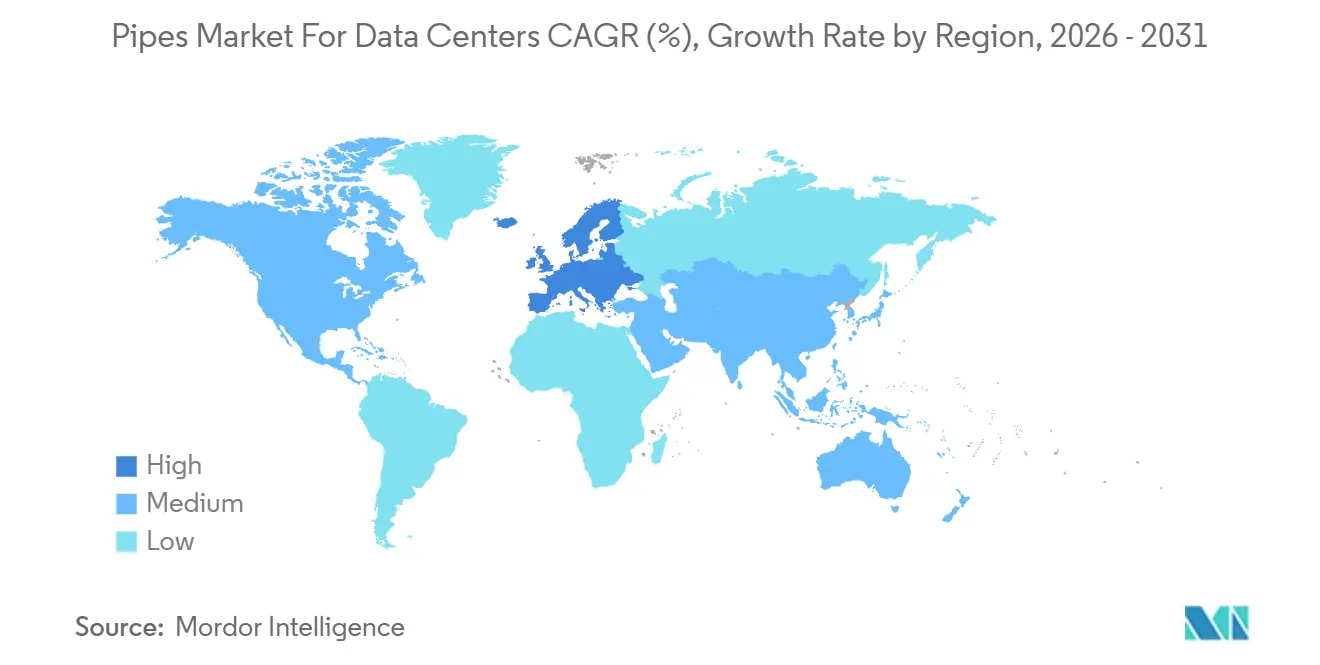
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
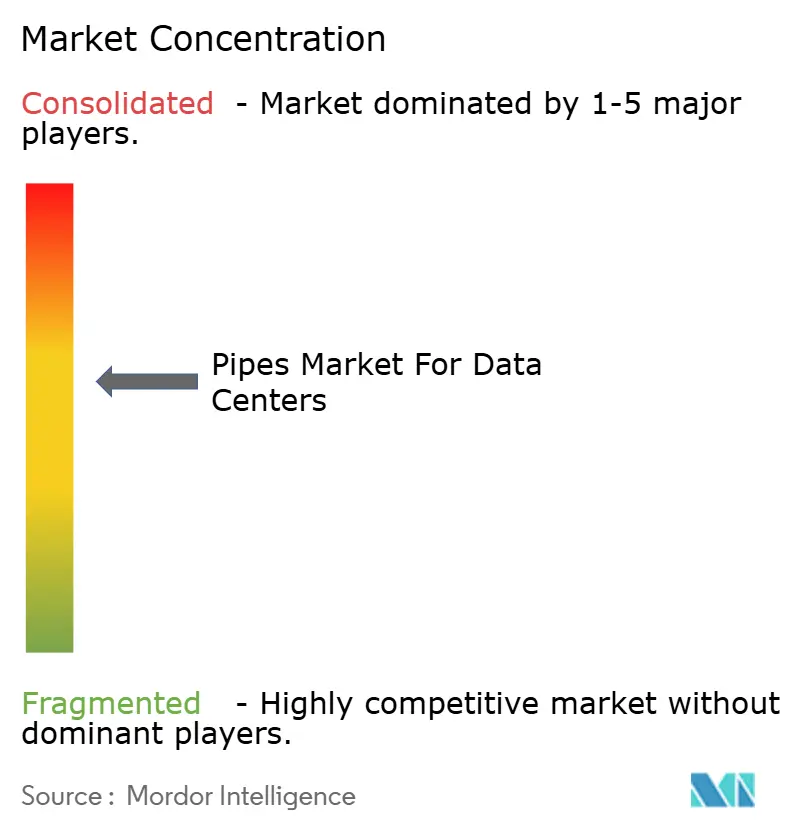
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター向けパイプ市場の分析
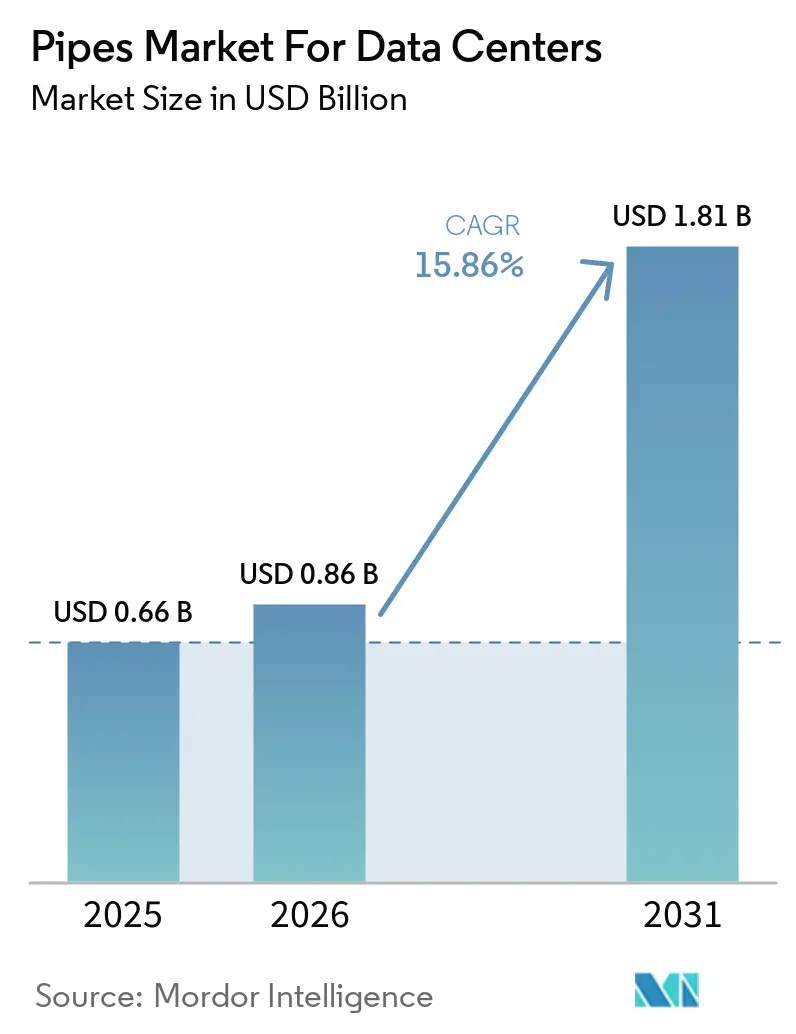
データセンター向けパイプ市場の産業規模は、2025年の0.66 ビリオン 米ドルから2026年には0.86 ビリオン 米ドルに増加し、2031年までに1.81 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGRは15.86%となっています。データセンター向けパイプ市場は、人工知能インフラが施設容量を拡大し、冷却システム設計を変革するにつれて拡大しています。新しいホールには、施設全体の機器を接続する冷水ライン、コンデンサー回路、消火ヘッダー、および冷媒配管システムが必要です。ラック密度の上昇により、液体処理、素材の清潔さ、および信頼性の高い接合方法の重要性も高まっています。サプライヤーは、プレハブ組立品、ポリマーシステム、施設水システムと技術冷却システムの両方をサポートする設計を提供することで対応しています。データセンター向けパイプ市場は、プロジェクト承認サイクルの長期化、建設コストの上昇、および稼働中のサーバー近くに液体が設置される保守的な調達慣行にも直面しています。
主要レポートのポイント
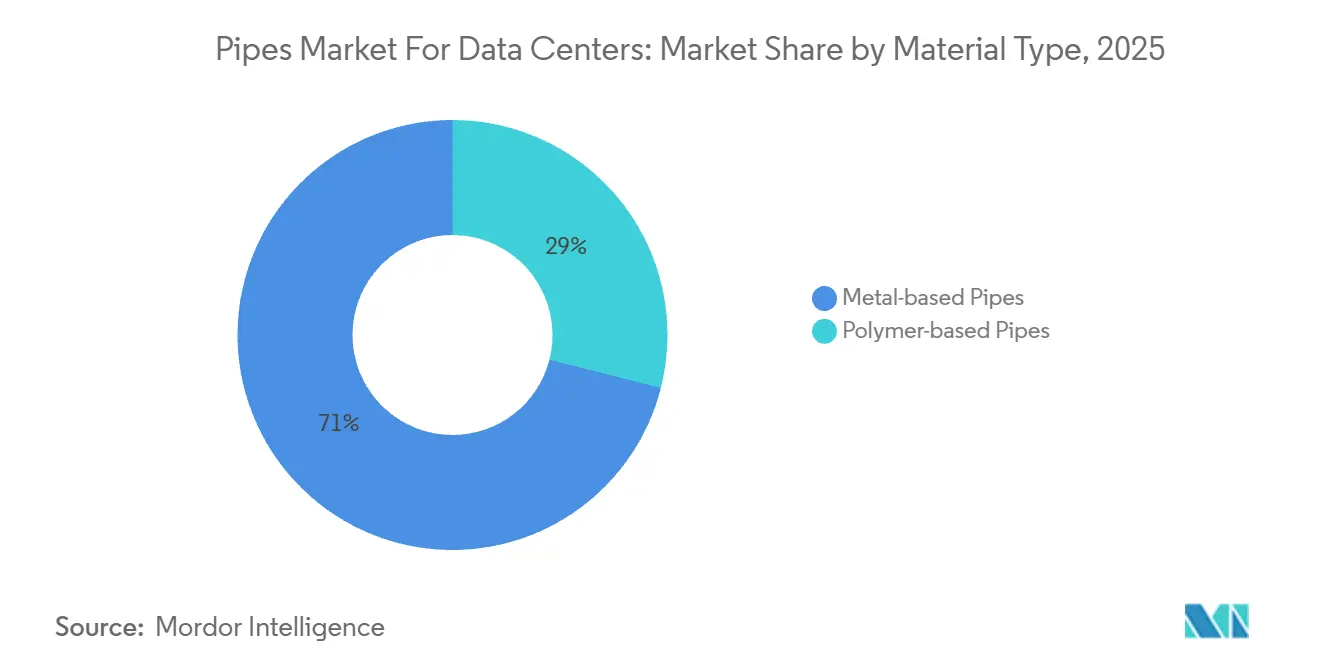
- 素材タイプ別では、金属系パイプが2025年のデータセンター向けパイプ市場の71.04%を占め、金属系パイプは2031年にかけてCAGR 20.93%で成長すると予測されています。
- 用途別では、冷水配管が2025年のデータセンター向けパイプ市場の49.26%を占め、排水・廃水システムは2031年にかけてCAGR 18.16%で成長すると予測されています。
- 冷却技術別では、空冷式データセンターが2025年のデータセンター向けパイプ市場の57.43%を占め、液冷式データセンターは2031年にかけてCAGR 22.32%で成長すると予測されています。
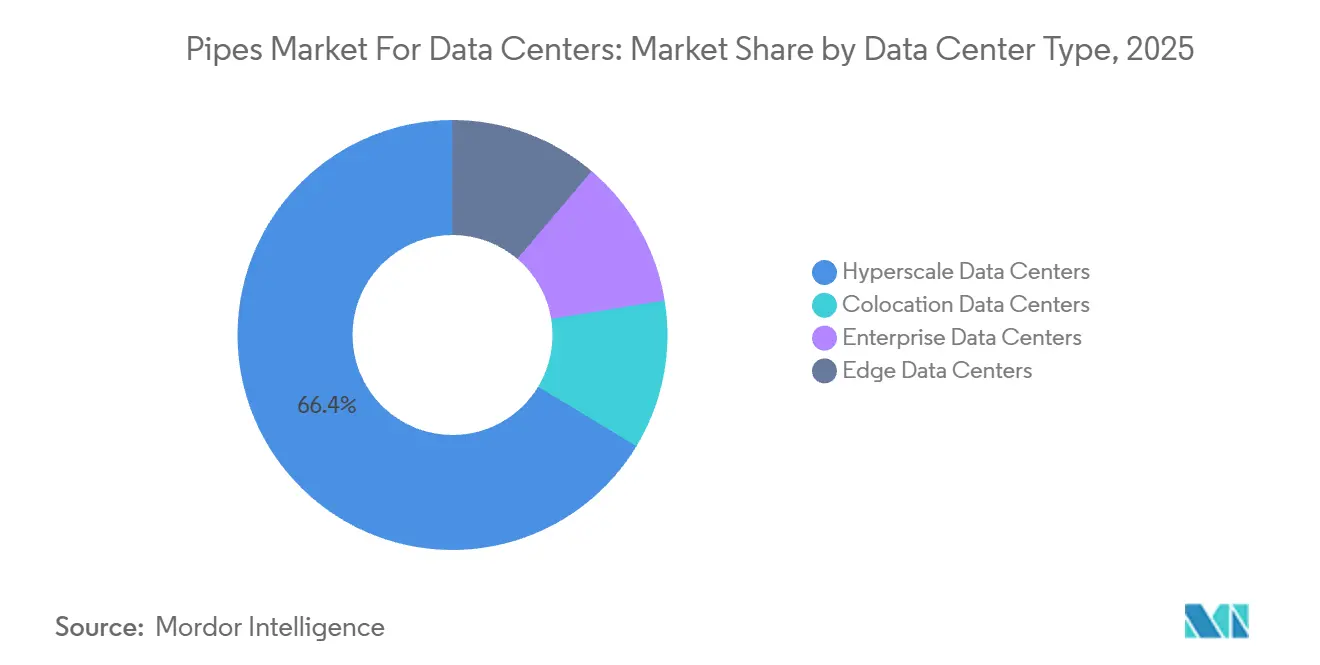
- データセンタータイプ別では、ハイパースケールデータセンターが2025年のデータセンター向けパイプ市場の66.35%占め、2031年にかけてCAGR 17.01%で成長すると予測されています。
- 地域別では、北米が2025年のデータセンター向けパイプ市場の61.73%を占め、欧州は2031年にかけてCAGR 18.07%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
データセンター向けパイプ市場のインサイトとトレンド
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびコロケーションデータセンターの急速な拡大 | +4.0% | グローバル;北米およびアジア太平洋に主要集中 | 中期(2〜4年) |
| 人工知能および高性能コンピューティングワークロードの増加 | +3.2% | グローバル;米国、中国、および欧州の人工知能回廊において最も強い | 長期(4年以上) |
| ダイレクト・トゥ・チップおよびイマージョン冷却の採用拡大 | +2.5% | グローバル;北米、西欧、および中国での早期採用 | 中期(2〜4年) |
| エッジおよびモジュラーデータセンター展開の成長 | +1.5% | アジア太平洋がコアで、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| プレハブおよび工場試験済みパイプシテムへの需要 | +1.0% | グローバル;北米およびアジア太平洋での最高の普及率 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびコロケーションデータセンターの急速な拡大
データセンター向けパイプ市場は、ハイパースケールおよびコロケーション事業者が短縮された納期スケジュールでより大規模な施設を建設する際に恩恵を受けます。各キャンパスには、広範な冷水配管、コンデンサー水分岐、消火ネットワーク、および高密度コンピューティングエリア向けの専用マニホールドが必要です。新しい設備は、現地設置が始まる前に認定済みコンポーネントと組立済みシステムを提供できるサプライヤーを優遇します。コロケーション事業者はまた、隣接する稼働中のホールを中断することなく設置できる標準化・試験済みのパイプ組立品を必要としています。パイプ配管は冷却機器、情報技術機器、および建設スケジュールと整合させる必要があるため、調達はプロジェクト計画の早い段階に移行しています。このタイミングにより、単一のプロジェクトスケジュール内で素材、製造、試験、および納品を調できるサプライヤーの価値が高まっています。
人工知能および高性能コンピューティングワークロードの増加
人工知能および高性能コンピューティングワークロードは、新しい施設の熱要件を変えています。NVIDIAは、GB200 NVL72ラックがキャビネットあたり120 kW以上を消費する可能性があると述べており、冷却回路と冷媒供給機器に対するより大きな需要をもたらしています。国際エネルギー機関は、世界のデータセンターの電力使用量が2024年の415 TWhから2030年までに945 TWhに増加すると予測しました[1]国際エネルギー機関、「人工知能からのエネルギー需要」、国際エネルギー機関、iea.org。冷却インフラはこの増加に寄与しており、建物全体にわたる信頼性の高い流体移動を必要とします。これらの条件は、冷媒の純度と腐食制御がコールドプレートおよびクイックコネクトコンポーネントにとって重要なクリーンなポリマシステムを優遇します。したがって、データセンター向けパイプ市場は、より多くの施設だけでなく、人工知能対応の各ホール内でのより高いパイプ密度にも依存しています。
ダイレクト・トゥ・チップおよびイマージョン冷却の採用拡大
ダイレクト・トゥ・チップ冷却は、高密度人工知能機器をホストする施設においてより重要性を増しています。ダイレクト・トゥ・チップ設計は、冷水を冷媒配管ユニットに供給する施設水システムを使用します。また、それらのユニットからラックマニホールドおよびチップレベルのコールドプレートに冷媒を移送する技術冷却システムも使用します。国際エネルギー機関の4Eエネルギー効率デマンドサイドマネジメント附属書は、単相ダイレクト・トゥ・チップ冷却が2026年の液冷収益の43%を占めたと報告しました。GF Piping Systemsは、ソウルのKT Cloudとともに、5バールの圧力および20℃から25℃で動作し、プレハブスプールを使用して設置時間を短縮したPP-Hシステムを実証しました。データセンター向けパイプ市場は、この構成から恩恵を受けます。なぜなら、重ループアーキテクチャが、従来の空冷室では不要な接続、分岐、およびパイプ配管を追加するからです。
エッジおよびモジュラーデータセンター展開の成長
エッジおよびモジュラー施設は、設置準備が整った状態で到着するコンパクトなパイプシステムへの需要を生み出しています。施設がハイパースケールキャンパスより小さい場合でも、各サイトには冷却回路が必要です。モジュラープロジェクトは、機器がコンテナ化または緊密に計画された構造内に収まる必要があるため、広範な現地製造の実用性を低下させます。プラスチックパイプ研究所は、40ラックユニットに熱融着PP-Rパイプを使用したAquathermのモジュラーデータセンター応用事例を記録しました。工場試験済み組立品は、現地作業の数を削減し、より一貫した設置プロセスを提供できます。データセンター向けパイプ市場は、専門的な設置労働力が限られている地域で展開される新しいエッジプロジェクトから恩恵を受けることができます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設置コストおよびインフラコスト | -2.1% | グローバル;熟練労働コストにより北米および西欧で最も深刻 | 中期(2〜4年) |
| 漏洩およびミッションクリティカルな信頼性リスク | -1.5% | グローバル;ティアIII/IVのハイパースケールおよびコロケーション施設で最も高い感度 | 長期(4年以上) |
| 冷媒適合性および水質化学の不確実性 | -0.9% | グローバル;ダイレクト・トゥ・チップ展開を急速に拡大している市場での新たな懸念 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い設置コストおよびインフラコスト
液冷設計が通常のプラント側機器に技術冷却システム分岐を追加すると、パイプインフラはより高価になります。プロジェクトに多くのマニホールド接続が含まれる場合、現地溶接および融着接合は労働要件を追加する可能性があります。建設中にハードウェアレイアウトが変更された場合、設計変更によって経路変更が必要になることもあります。これらのコストは、資本予算が小さいエンタープライズおよびエッジプロジェクトでは吸収しにくくなっています。米国機械学会B31.3プロセス配管規格および米国暖房冷凍空調学会技術委員会9.9ガイダンスに基づく要件は、一部の設置において文書化および試験作業を追加する可能性があります。したがって、データセンター向けパイプ市場は、高密度コンピューティング機器の熱ニーズに対して、より高い初期システム複雑性のバランスを取る必要があります。
漏洩およびミッションクリティカルな信頼性リスク
稼働中の情報技術機器近くでの液体漏洩は、事業者の業務を中断させ、重大な財務的損失をもたらす可能性があります。アップタイム研究所の冷却システム調査2025は、861人の回答者の中で、高コストとシステム障害の認識リスクが液冷採用の主要な障壁として特定されました。事業者は多くの場合、熱融着ポリプロピレン、大型鋼管用の溝付きカップリング、および二重納設計を含む実績ある接合方法を選択します。これらの選択はコンポーネントコストを増加させ、システムを認定するために必要な時間を延長する可能性があります。コロケーションおよびエンタープライズ事業者は、ホール全体ではなく、まず独立した列に液冷を展開することがあります。この段階的なアプローチは、より大きなパイプ要件をより小さなカスタム注文に分割し、標準化されたプロジェクトで利用可能な購買効率を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:ポリマー系パイプが冷却チェーン全体で前進
金属系パイプは2025年の収益の71.04%を占め、冷水配管、コンデンサー水システム、プラントヘッダー、およびその他の重要なデータセンターインフラでの確立された使用によって支えられています。高い機械的強度、耐圧性、耐久性、および大口径パイプネットワークへの適合性により、大規模およびハイパースケール施設での優先選択肢となっています。炭素鋼、ステンレス鋼、銅、および球状黒鉛鋳鉄は、圧力、温度、腐食暴露、および水質要件に基づいてさまざまな用途に使用されています。ポリマー代替品よりも重量が重く、腐食管理ニーズが大きいにもかかわらず、金属系パイプは広範な設置基盤と要求の厳しい冷却インフラをサポートする能力により、支配的な素材タイプであり続けています。
ポリマー系パイプは最も成長の速い素材タイプとなる見込みであり、2026年から2031年にかけてCAGR 20.93%を記録すると予測されています。その成長は、データセンター冷却インフラ向けの軽量、耐腐食性、低メンテナンスのパイプシステムの採用拡大によって推進されています。ポリプロピレン、高密度ポリエチレン、塩素化ポリ塩化ビニル、ポリフッ化ビニリデンなどの素材は、従来の金属システムよりも取り扱いと設置が容易でありながら、腐食および化学的暴露に耐性があります。冷水、コンデンサー水、排水、および特殊液冷用途への適合性は、データセンター事業者がシステムの耐久性、清潔さ、およびライフサイクルパフォーマンスをますます優先するにつれて、その採用を支えています。


用途別:冷水配管が収益を支え、コンデンサー水システムが増分成長を牽引
冷水配管は2025年の用途別収益の49.26%を占め、データセンターパイプ市場で最大の用途セグメントとなっています。これらのシステムは冷却プラントを冷却機器およびデータホールに接続し、従来型および高密度コンピューティング環境全体での熱除去のための冷水循環を促進します。空冷式データセンターでの確立された使用と液冷システムとの統合の拡大が、信頼性の高い高圧パイプネットワークへの需要を引き続き牽引しています。
排水・廃水システムは最も成長の速い用途セグメントとなる見込みであり、2026年から2031年にかけてCAGR 18.16%で拡大すると予測されています。成長は、データセンターキャンパスの拡大、水管理要件の増加、およびプロセス水、凝縮水、廃水流の効率的な処理への重点の高まりによって推進されています。データセンターの規模と冷却水使用量が増加するにつれて、排水インフラは腐食耐性と信頼性の高い長期パフォーマンスを確保しながら、より大量の水を処理する必要があります。ポリマー系パイプシステムは、腐食および化学的暴露への耐性により、これらの用途での重要性を増しており、コア冷却インフラと並行した排水・廃水ネットワークの拡大を支えています。
冷却技術別:空冷式データセンターのベースラインを維持しつつ、液冷式データセンターが構造的需要変化を牽引
空冷式データセンターは2025年の収益の57.43%を占め、パイプ需要の最大の設置基盤を引き続き提供しています。これらのサイトは、精密空調ハンドラー向けの冷水ライン、消火ネットワーク、および生活用水サービスを必要とし、メンテナンス、拡張、および交換活動を支えています。ハイブリッドシステムは、低密度機器向けの空冷エリアとグラフィックス処理ユニットクラスター向けの液冷エリアを組み合わせています。この配置は別々の冷却経路を追加し、古い建物システムと新しいラックレベル冷却機器の間の明確なインターフェースを必要とします。
液冷式データセンターは、人工知能ワークロードからの需要に支えられ、2031年にかけてCAGR 22.32%で成長すると予測されています。GF Piping Systemsは、ダイレクト・トゥ・チップ冷却向けに設計されたポリフッ化ビニリデン製インラックマニホールドについて、オープンコンピュートプロジェクトに触発された評価を受けました。この評価は、オープンコンピュートプロジェクトに準拠した調達で使用されるシステム設計の参照点を提供します。液冷システムは冷媒配管ユニットからラックへの二次ループを追加し、必要なコンポーネントの数を増加させます。データセンター向けパイプ市場は、施設水システムと技術冷却システムの両方をカバーする製品を通じて対応しています。
データセンタータイプ別:ハイパースケールデータセンターがシェアと成長の両方でリード
ハイパースケールデータセンターは2025年の収益の66.35%を占め、2031年にかけてCAGR 17.01%で成長すると予測されています。このセグメントがリードしているのは、大規模なクラウドおよび人工知能キャンパスが冷却、防火、および水サービス全体にわたる広範なパイプネットワークを必要とするためです。人工知能対応ホールはまた、冷媒配管ユニットとラックを接続する技術冷却システムマニホールドを必要とします。データセンター向けパイプ市場は、各サイトが大口径および小口径のパイプ配管を大量に必要とする可能性があるため、このタイプのプロジェクトに最も影響を受けます。規模はまた、サプライヤーがサイトでの作業を短縮するプレハブラックおよび試験済み組立品を提供することを促進します。
コロケーションプロバイダーは、テナントからの人工知能ワークロードを引き付けるために液冷対応容量を拡大しています。エンタープライズ施設は、事業者がオンプレミスのコンピューティング密度を高めるにつれて、引き続きアップグレードを必要としています。エッジ施設は、建設サイトのスペースと労働力の可用性が限られている可能性があるため、モジュラーおよび事前試験済みパッケージを優先します。Schneider Electricは2025年6月に、1 MW以上のラック密度向けのプレハブモジュラーEcoStruxureポッドを発表しました。したがって、データセンター向けパイプ市場は、非常に大規模な標準化キャンパスと、迅速な設置を優先する小規模展開の両方に対応できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2025年の収益の61.73%を占め、データセンター向けパイプ市場で最大の地域的地位を示しています。米国は、新しいキャンパス、冷却改修、および液冷対応ホールへの要件を牽引しています。テキサス州とインディアナ州は、確立されたノーザンバージニアの開発と並んで活動が増加しています。この分布は、冷水、コンデンサー水、および技術冷却システムの地域的な製造および供給体制を支えています。Telehouse Canadaはトロントでダイレクト・トゥ・チップ液冷を展開し、Enwaveの地域エネルギーシステムと廃熱回収を統合しました。
アジア太平洋には、東南アジアの新規建設とインド、中国、日本での容量追加が含まれます。マレーシアのジョホールは2025年に稼働容量を401 MWから897 MWに増加させ、ムンバイは42%増加後に768 MWに達しました。これらのプロジェクトは、大量調達とコンポーネントサプライヤーと建設チーム間の緊密なスケジュール調整を必要とします。広範な地域パイプラインは、屋外ユーティリティ用途とラックレベル冷却システムの両方を支えています。
欧州は2031年にかけてCAGR 18.07%で成長すると予測されています。この地域は、フランクフルト、ロンドン、アムステルダム、パリ、ダブリンのクラスター全体にわたる高仕様パイプ配管において引き続き重要です。欧州連合のエネルギー効率指令は、500 kWを超える特定のデータセンターにエネルギーおよび水データの報告を義務付けており、冷却水使用量とシステム損失への注目を高めています[2]欧州委員会、「エネルギー効率指令」、欧州委員会、energy.ec.europa.eu。ISOPLUSグループは、FortumとのMicrosoftのエスポーデータセンター廃熱プロジェクト向けにDN700地域暖房パイプを供給しました。ブラジルはサンパウロのハイパースケールおよびコロケーション開発を通じて南米の需要を支えています。サウジアラビアとアラブ首長国連邦は、高い周囲温度が冷却ニーズを増加させるため、信頼性の高い液冷インフラを必要としています。

競合環境
データセンター向けパイプ市場は中程度に集中しており、上位5社にはGF Piping Systems、PARKER HANNIFIN CORP、WL Plastics、ASTRAL PIPES、IPEX Inc.が含まれます。これらは産業用流体ソリューションサプライヤー、熱可塑性プラスチックメーカー、および広範な鋼管プロバイダーグループと競合しています。異なるサプライヤーグループが、コンデンサー水、防火、施設水システム、および技術冷却システム全体にわたる異なる要件に対応しています。
GF Piping Systemsは、プラント側ラインからインラックマニホールド用途までをカバーするLiquidCoreファミリーを通じてフルチェーンアプローチを追求しています。同社は2025年11月に、単相ダイレクト・トゥ・チップ冷却向けのプレハブポリマー流体ソリューションとしてLiquidCoreを発表しました。2026年2月、GF Piping SystemsとRittalは、ドイツのNETMOUNTAINS向けに施設水、技術冷却、および暖房・換気・空調接続をカバーするポリマー冷却インフラを納入しました。PARKER HANNIFIN CORPは、技術冷却システムおよびイマージョンループ向けのホース、クイックコネクトフィッティング、熱可塑性チューブ、およびバルブを供給しています。同社は2026年のデータセンターワールドにおいてワシントンD.C.でダイレクト液冷ポートフォリオを展示しました。
パイプシステムとともに提供される標準化プレハブパイプラックおよび水質化学サービスに機会が存在します。液冷を展開する顧客は、素材の選択、冷媒の純度、接続方法、およびコミッショニング要件を整合させる必要があります。IPEX Inc.は2025年4月にオンタリオ州に先端研究センターを開設し、人工知能駆動の設計ツールと3Dプリンティングを使用した熱可塑性製品開発に重点を置くと表明しました。サプライヤーは、プロセス配管要件の文書化と、ハイパースケール購買者が使用する技術エコシステムへの参加が必要です。顧客が現地作業を削減し、建設シーケンスを短縮したい場合、プレハブ能力が重要になります。
データセンター向けパイプ市場のリーダー企業
GF Piping Systems
PARKER HANNIFIN CORP
WL Plastics
ASTRAL PIPES
IPEX Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:GF Piping Systemsは、ダイレクト・トゥ・チップ冷却向けのLiquidCoreプレハブポリマーパイプシステムの採用に牽引され、2026年上半期のデータセンター受注が前年比で倍増したと報告しました。この成長は、液冷式データセンターインフラにおける特殊パイプシステムへの需要の高まりを示しています。
- 2026年4月:PARKER HANNIFIN CORPは、人工知能ハイパースケールおよび高性能コンピューティング施設における単相および二相ダイレクト・トゥ・チップ展開向けのダイレクト液冷ポートフォリオを展示しました。同社の流体搬送ホース、フィッティング、カップリング、およびバルブは高圧冷却ループをサポートし、データセンターにおける高度なパイプおよび流体管理コンポーネントへの需要を強化しています。


データセンター向けパイプ市場レポートの調査範囲
データセンターで使用されるパイプは、施設運営と熱管理に必要な水、冷却流体、およびその他のユーティリティを輸送する重要なインフラコンポーネントです。そのパフォーマンスは、耐圧性、腐食防止、耐温度性、漏洩防止、およびデータセンターの冷却・ユーティリティシステムとの適合性などの要因に依存します。
データセンター向けパイプ市場は、素材タイプ、用途、冷却技術、データセンタータイプ、および地域によってセグメント化されています。素材タイプ別では、市場はポリマー系パイプ(HDPEパイプ、PP-Rパイプ、PP-RCTパイプ、PP-Hパイプ、CPVCパイプ、PVCパイプ、PE-X/XLPEパイプ、およびPVDF、ABS、複合パイプを含むその他の特殊素材)と金属系パイプ(炭素鋼パイプおよびステンレス鋼パイプ)にセグメント化されています。用途別では、市場は冷水配管、コンデンサー水システム、消火システム、給水・処理、排水・廃水システム、および地下ユーティリティネットワークにセグメント化されています。冷却技術別では、市場は空冷式データセンター、液冷式データセンター、およびハイブリッド冷却技術にセグメント化されています。データセンタータイプ別では、市場はハイパースケールデータセンター、コロケーションデータセンター、エンタープライズデータセンター、およびエッジデータセンターにセグメント化されています。レポートはまた、主要地域の18カ国におけるデータセンター向けパイプ市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| ポリマー系パイプ | HDPEパイプ |
| PP-Rパイプ | |
| PP-RCTパイプ | |
| PP-Hパイプ | |
| CPVCパイプ | |
| PVCパイプ | |
| PE-X/XLPEパイプ | |
| その他の特殊素材(PVDF、ABS、複合パイプ) | |
| 金属系パイプ | 炭素鋼パイプ |
| ステンレス鋼パイプ |
| 冷水配管 |
| コンデンサー水システム |
| 消火システム |
| 給水・処理 |
| 排水・廃水システム |
| 地下ユーティリティネットワーク |
| 空冷式データセンター |
| 液冷式データセンター |
| ハイブリッド冷却技術 |
| ハイパースケールデータセンター |
| コロケーションデータセンター |
| エンタープライズデータセンター |
| エッジデータセンター |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| シンガポール | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| 南米 | ブラジル |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の東・アフリカ |
| 素材タイプ別 | ポリマー系パイプ | HDPEパイプ |
| PP-Rパイプ | ||
| PP-RCTパイプ | ||
| PP-Hパイプ | ||
| CPVCパイプ | ||
| PVCパイプ | ||
| PE-X/XLPEパイプ | ||
| その他の特殊素材(PVDF、ABS、複合パイプ) | ||
| 金属系パイプ | 炭素鋼パイプ | |
| ステンレス鋼パイプ | ||
| 用途別 | 冷水配管 | |
| コンデンサー水システム | ||
| 消火システム | ||
| 給水・処理 | ||
| 排水・廃水システム | ||
| 地下ユーティリティネットワーク | ||
| 冷却技術別 | 空冷式データセンター | |
| 液冷式データセンター | ||
| ハイブリッド冷却技術 | ||
| データセンタータイプ別 | ハイパースケールデータセンター | |
| コロケーションデータセンター | ||
| エンタープライズデータセンター | ||
| エッジデータセンター | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| シンガポール | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の東・アフリカ | ||


レポートで回答される主要な質問
データセンター向けパイプ市場の規模はどのくらいですか?
データセンター向けパイプ市場の産業規模は、2025年の0.66 ビリオン 米ドルから2026年には0.86 ビリオン 米ドルに増加し、2031年までに1.81 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGRは15.86%となっています。
データセンターのパイプ配管への需要を牽引しているものは何ですか?
人工知能ワークロード、より大規模なキャンパス、およびダイレクト・トゥ・チップ冷却が冷却システムの複雑性とパイプ密度を高めています。
2025年に市場需要をリードした素材タイプはどれですか?
金属系パイプが2025年の収益の71.04%を占めました。
2031年にかけて最も速く成長すると予測される用途はどれですか?
排水・廃水システムは2031年にかけてCAGR 18.16%で成長すると予測されています。
最終更新日:



