
Tamaño y Participación del Mercado de Tuberías para Centros de Datos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.81 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 15.86 % |
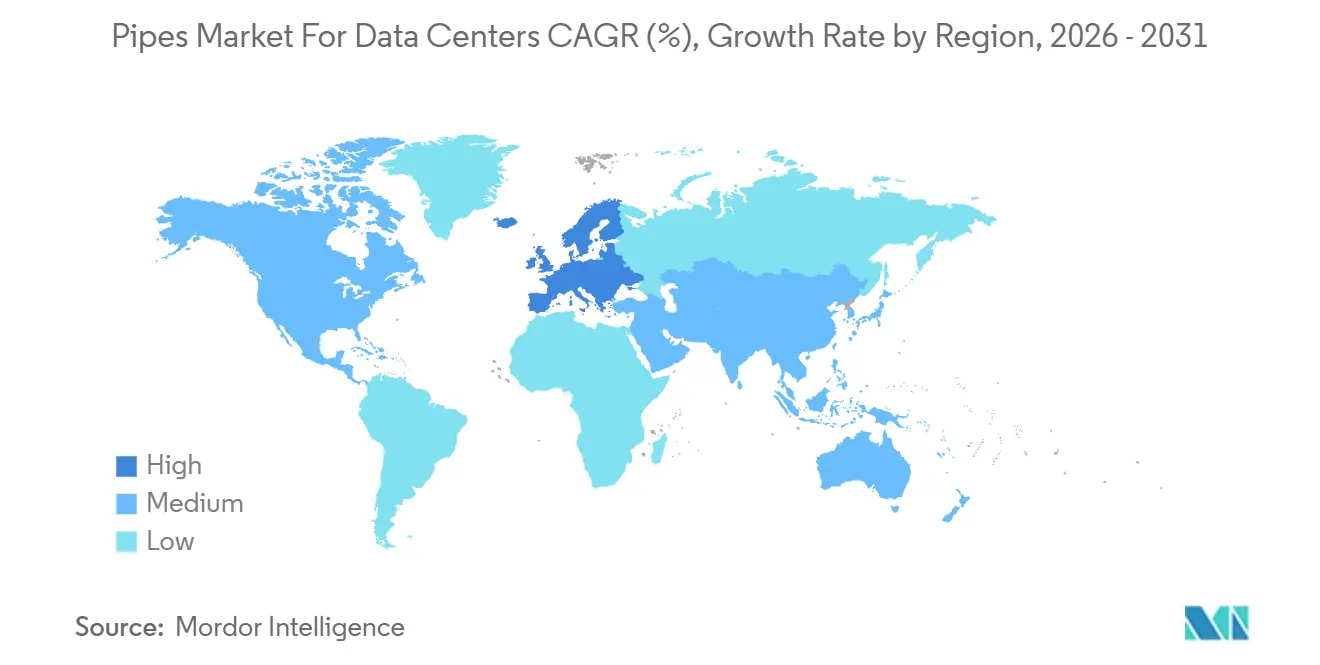
| Mercado de Crecimiento Más Rápido | Europa |
| Mercado Más Grande | América del Norte |
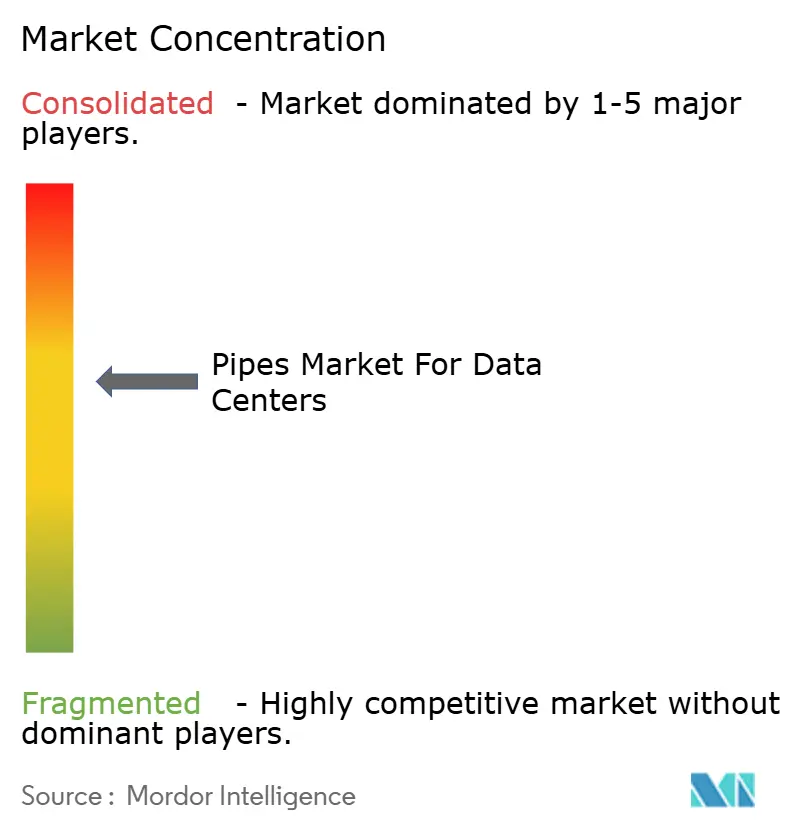
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Tuberías para Centros de Datos por Mordor Intelligence
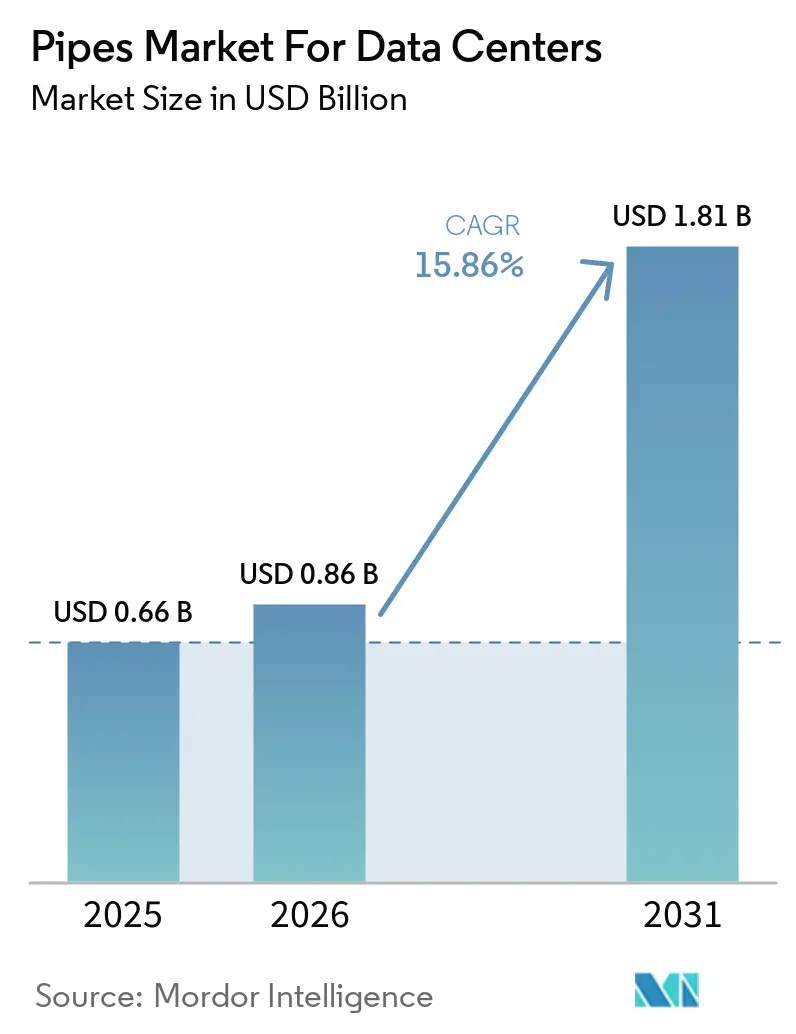
Se espera que el tamaño de la industria del Mercado de Tuberías para Centros de Datos aumente de 0,66 mil millones de USD en 2025 a 0,86 mil millones de USD en 2026 y alcance 1,81 mil millones de USD en 2031, a una CAGR del 15,86% durante 2026-2031. El mercado de tuberías para centros de datos se está expandiendo a medida que la infraestructura de inteligencia artificial aumenta la capacidad de las instalaciones y modifica el diseño de los sistemas de enfriamiento. Las nuevas salas requieren líneas de agua fría, circuitos de condensación, colectores de supresión de incendios y sistemas de distribución de refrigerante que conectan los equipos en toda la instalación. Las mayores densidades de bastidores también incrementan la importancia del manejo de líquidos, la limpieza de materiales y los métodos de unión confiables. Los proveedores están respondiendo con ensamblajes prefabricados, sistemas de polímeros y diseños que soportan tanto los sistemas de agua de la instalación como los sistemas de enfriamiento tecnológico. El mercado de tuberías para centros de datos también enfrenta ciclos de aprobación de proyectos más largos, costos de construcción en aumento y prácticas de adquisición conservadoras en las que el líquido se instala cerca de servidores en operación.
Conclusiones Clave del Informe
- Por tipo de material, las tuberías a base de metales representaron el 71,04% del mercado de tuberías para centros de datos en 2025, mientras que se proyecta que las tuberías a base de metales avancen a una CAGR del 20,93% hasta 2031.
- Por aplicación, la distribución de agua fría representó el 49,26% del mercado de tuberías para centros de datos en 2025, mientras que se proyecta que los sistemas de drenaje y aguas residuales avancen a una CAGR del 18,16% hasta 2031.
- Por tecnología de enfriamiento, los centros de datos enfriados por aire representaron el 57,43% del mercado de tuberías para centros de datos en 2025, mientras que se proyecta que los centros de datos enfriados por líquido avancen a una CAGR del 22,32% hasta 2031.
- Por tipo de centro de datos, los centros de datos hiperescala representaron el 66,35% del mercado de tuberías para centros de datos en 2025 y se proyecta que avancen a una CAGR del 17,01% hasta 2031.
- Por geografía, América del Norte representó el 61,73% del mercado de tuberías para centros de datos en 2025, mientras que se proyecta que Europa avance a una CAGR del 18,07% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Perspectivas y Tendencias del Mercado de Tuberías para Centros de Datos
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida Expansión de Centros de Datos Hiperescala y de Coubicación | +4.0% | Global; concentración principal en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aumento de las Cargas de Trabajo de Inteligencia Artificial y Computación de Alto Rendimiento | +3.2% | Global; más fuerte en Estados Unidos, China y los corredores de inteligencia artificial europeos | Largo plazo (≥ 4 años) |
| Adopción Creciente de Enfriamiento Directo al Chip e Inmersión | +2.5% | Global; adopción temprana en América del Norte, Europa Occidental y China | Mediano plazo (2-4 años) |
| Crecimiento de los Despliegues de Centros de Datos Perimetrales y Modulares | +1.5% | Núcleo de Asia-Pacífico con expansión hacia Oriente Medio y África y América del Sur | Mediano plazo (2-4 años) |
| Demanda de Sistemas de Tuberías Prefabricados y Probados en Fábrica | +1.0% | Global; mayor adopción en América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Rápida Expansión de Centros de Datos Hiperescala y de Coubicación
El mercado de tuberías para centros de datos se beneficia cuando los operadores hiperescala y de coubicación construyen instalaciones más grandes en plazos de entrega comprimidos. Cada campus necesita una extensa distribución de agua fría, ramales de agua de condensación, redes de supresión de incendios y colectores dedicados para las áreas de computación de alta densidad. La nueva capacidad favorece a los proveedores que pueden suministrar componentes calificados y sistemas ensamblados antes de que comience la instalación en el sitio. Los operadores de coubicación también necesitan ensamblajes de tuberías estandarizados y probados que puedan instalarse sin interrumpir las salas operativas adyacentes. Las adquisiciones se están adelantando en la planificación del proyecto porque las tuberías deben alinearse con los equipos de enfriamiento, los equipos de tecnología de la información y los cronogramas de construcción del edificio. Este calendario incrementa el valor de los proveedores que pueden coordinar materiales, fabricación, pruebas y entrega dentro de un único cronograma de proyecto.
Aumento de las Cargas de Trabajo de Inteligencia Artificial y Computación de Alto Rendimiento
Las cargas de trabajo de inteligencia artificial y computación de alto rendimiento están cambiando los requisitos térmicos de las nuevas instalaciones. NVIDIA declaró que su bastidor GB200 NVL72 puede consumir más de 120 kW por gabinete, lo que impone mayores exigencias a los circuitos de enfriamiento y los equipos de suministro de refrigerante. La Agencia Internacional de Energía proyectó que el consumo mundial de electricidad en centros de datos aumentaría de 415 TWh en 2024 a 945 TWh en 2030[1]Agencia Internacional de Energía, "Demanda de Energía de la Inteligencia Artificial", Agencia Internacional de Energía, iea.org. La infraestructura de enfriamiento contribuye a este incremento y requiere un movimiento confiable de fluidos en todo el edificio. Estas condiciones favorecen los sistemas de polímeros limpios donde la pureza del refrigerante y el control de la corrosión son importantes para las placas frías y los componentes de conexión rápida. El mercado de tuberías para centros de datos depende, por tanto, no solo de más instalaciones, sino también de una mayor densidad de tuberías dentro de cada sala habilitada para inteligencia artificial.
Adopción Creciente de Enfriamiento Directo al Chip e Inmersión
El enfriamiento directo al chip se está volviendo más relevante en las instalaciones que albergan equipos de inteligencia artificial de alta densidad. Un diseño de enfriamiento directo al chip utiliza un sistema de agua de la instalación que suministra agua fría a las unidades de distribución de refrigerante. También utiliza un sistema de enfriamiento tecnológico que transfiere el refrigerante desde esas unidades a los colectores de bastidor y las placas frías a nivel de chip. El Anexo de Gestión del Lado de la Demanda de Energía Eficiente 4E de la Agencia Internacional de Energía informó que el enfriamiento monofásico directo al chip representó el 43% de los ingresos por enfriamiento líquido en 2026. GF Piping Systems demostró un sistema PP-H con KT Cloud en Seúl que operó a 5 bar de presión y entre 20 °C y 25 °C, utilizando carretes prefabricados para reducir el tiempo de instalación. El mercado de tuberías para centros de datos se beneficia de esta configuración porque la arquitectura de dos bucles añade conexiones, ramales y tramos de tubería que las salas convencionales enfriadas por aire no necesitan.
Crecimiento de los Despliegues de Centros de Datos Perimetrales y Modulares
Las instalaciones perimetrales y modulares crean demanda de sistemas de tuberías compactos que llegan listos para su instalación. Cada sitio sigue necesitando circuitos de enfriamiento, incluso cuando la instalación es más pequeña que un campus hiperescala. Los proyectos modulares reducen la viabilidad de una fabricación extensiva en el campo porque el equipo debe caber dentro de estructuras en contenedores o con planificación ajustada. El Instituto de Tuberías de Plástico documentó una aplicación de centro de datos modular de Aquatherm que utilizó tuberías PP-R unidas por fusión en unidades de 40 bastidores. Los ensamblajes probados en fábrica pueden reducir el número de actividades en el sitio y proporcionar un proceso de instalación más consistente. El mercado de tuberías para centros de datos puede beneficiarse de nuevos proyectos perimetrales que se desarrollen en áreas con mano de obra especializada de instalación limitada.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Instalación e Infraestructura | -2.1% | Global; más agudo en América del Norte y Europa Occidental debido a los costos de mano de obra especializada | Mediano plazo (2-4 años) |
| Riesgos de Fugas y Confiabilidad en Instalaciones de Misión Crítica | -1.5% | Global; mayor sensibilidad en instalaciones hiperescala y de coubicación de Nivel III/IV | Largo plazo (≥ 4 años) |
| Incertidumbre sobre la Compatibilidad del Refrigerante y la Química del Agua | -0.9% | Global; preocupación emergente en mercados que escalan rápidamente los despliegues de enfriamiento directo al chip | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Instalación e Infraestructura
La infraestructura de tuberías se encarece cuando los diseños enfriados por líquido añaden ramales del sistema de enfriamiento tecnológico al equipo habitual del lado de la planta. La soldadura en campo y la unión por fusión pueden añadir requisitos de mano de obra cuando un proyecto contiene muchas conexiones de colectores. Las revisiones de diseño también pueden requerir reencaminamientos cuando los diseños de hardware cambian durante la construcción. Estos costos son más difíciles de absorber en proyectos empresariales y perimetrales con presupuestos de capital más reducidos. Los requisitos de la norma B31.3 de tuberías de proceso de la Sociedad Americana de Ingenieros Mecánicos y la orientación del Comité Técnico 9.9 de la Sociedad Americana de Ingenieros de Calefacción, Refrigeración y Aire Acondicionado pueden añadir trabajo de documentación y pruebas para algunas instalaciones. El mercado de tuberías para centros de datos debe, por tanto, equilibrar la mayor complejidad inicial del sistema frente a las necesidades térmicas de los equipos de computación de alta densidad.
Riesgos de Fugas y Confiabilidad en Instalaciones de Misión Crítica
Una fuga de líquido cerca de equipos de tecnología de la información activos puede interrumpir las operaciones y generar una exposición financiera material para los operadores. La Encuesta de Sistemas de Enfriamiento 2025 del Uptime Institute identificó el alto costo y el riesgo percibido de fallo del sistema como las principales barreras para la adopción del enfriamiento líquido entre 861 encuestados. Los operadores suelen seleccionar métodos de unión probados, incluidos el polipropileno unido por fusión, los acoplamientos ranurados para líneas de acero de gran diámetro y los diseños de doble contención. Estas elecciones pueden aumentar los costos de los componentes y ampliar el tiempo necesario para calificar un sistema. Los operadores de coubicación y empresariales pueden desplegar primero el enfriamiento líquido en filas aisladas en lugar de en toda una sala. Este enfoque por etapas puede dividir los requisitos de tuberías más grandes en pedidos personalizados más pequeños y limitar las eficiencias de compra disponibles en proyectos estandarizados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material: Las Tuberías a Base de Polímeros Avanzan en Toda la Cadena de Enfriamiento
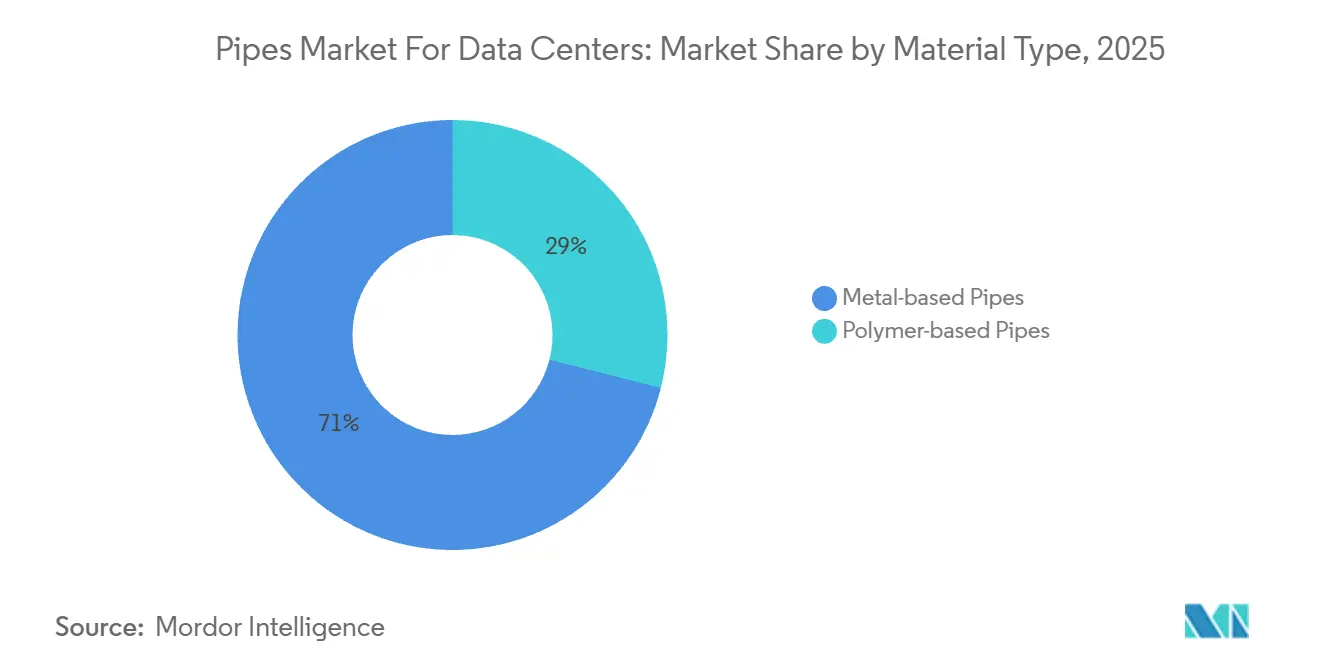
Las tuberías a base de metales representaron el 71,04% de los ingresos en 2025, respaldadas por su uso establecido en la distribución de agua fría, los sistemas de agua de condensación, los colectores de la planta y otras infraestructuras críticas de los centros de datos. Su alta resistencia mecánica, capacidad de manejo de presión, durabilidad y adecuación para redes de tuberías de gran diámetro las convierten en la opción preferida para instalaciones a gran escala e hiperescala. El acero al carbono, el acero inoxidable, el cobre y el hierro dúctil sirven para diferentes aplicaciones según la presión, la temperatura, la exposición a la corrosión y los requisitos de calidad del agua. A pesar de su mayor peso y mayores necesidades de gestión de la corrosión en comparación con las alternativas de polímeros, las tuberías a base de metales siguen siendo el tipo de material dominante debido a su extensa base instalada y su capacidad para soportar infraestructuras de enfriamiento exigentes.
Se proyecta que las tuberías a base de polímeros sean el tipo de material de más rápido crecimiento y se espera que registren una CAGR del 20,93% durante 2026-2031. Su crecimiento está impulsado por la creciente adopción de sistemas de tuberías ligeros, resistentes a la corrosión y de bajo mantenimiento para la infraestructura de enfriamiento de centros de datos. Materiales como el polipropileno, el polietileno de alta densidad, el cloruro de polivinilo clorado y el fluoruro de polivinilideno resisten la corrosión y la exposición química, al tiempo que ofrecen un manejo e instalación más sencillos que los sistemas metálicos convencionales. Su idoneidad para aplicaciones de agua fría, agua de condensación, drenaje y enfriamiento líquido especializado respalda su adopción a medida que los operadores de centros de datos priorizan cada vez más la durabilidad del sistema, la limpieza y el rendimiento durante el ciclo de vida.


Por Aplicación: La Distribución de Agua Fría Ancla los Ingresos Mientras que los Sistemas de Agua de Condensación Impulsan el Crecimiento Incremental
La distribución de agua fría representó el 49,26% de los ingresos por aplicación en 2025, convirtiéndola en el segmento de aplicación más grande del mercado de tuberías para centros de datos. Estos sistemas conectan las plantas de enfriamiento con los equipos de enfriamiento y las salas de datos, facilitando la circulación de agua fría para la extracción de calor en entornos de computación convencionales y de alta densidad. Su uso establecido en centros de datos enfriados por aire y su creciente integración con sistemas de enfriamiento líquido continúan impulsando la demanda de redes de tuberías confiables y de alta presión.
Se proyecta que los sistemas de drenaje y aguas residuales sean el segmento de aplicación de más rápido crecimiento, con una expansión a una CAGR del 18,16% durante 2026-2031. El crecimiento está impulsado por la expansión de los campus de centros de datos, el aumento de los requisitos de gestión del agua y el mayor énfasis en el manejo eficiente del agua de proceso, el condensado y las corrientes de aguas residuales. A medida que los centros de datos aumentan en escala y en el uso de agua de enfriamiento, la infraestructura de drenaje debe manejar mayores volúmenes de agua garantizando la resistencia a la corrosión y un rendimiento confiable a largo plazo. Los sistemas de tuberías a base de polímeros están ganando importancia en estas aplicaciones debido a su resistencia a la corrosión y la exposición química, apoyando la expansión de las redes de drenaje y aguas residuales junto con la infraestructura de enfriamiento principal.
Por Tecnología de Enfriamiento: La Base de los Centros de Datos Enfriados por Aire se Mantiene, los Centros de Datos Enfriados por Líquido Impulsan Cambios Estructurales en la Demanda
Los centros de datos enfriados por aire representaron el 57,43% de los ingresos en 2025 y continuaron proporcionando la mayor base instalada para la demanda de tuberías. Estos sitios requieren líneas de agua fría para manejadores de aire de precisión, redes de supresión de incendios y servicios de agua doméstica, que respaldan las actividades de mantenimiento, expansión y reemplazo. Los sistemas híbridos combinan áreas enfriadas por aire para equipos de menor densidad con áreas enfriadas por líquido para clústeres de unidades de procesamiento gráfico. Esta disposición añade vías de enfriamiento separadas y requiere interfaces claras entre los sistemas de edificios más antiguos y los nuevos equipos de enfriamiento a nivel de bastidor.
Se proyecta que los centros de datos enfriados por líquido avancen a una CAGR del 22,32% hasta 2031, respaldados por la demanda de cargas de trabajo de inteligencia artificial. GF Piping Systems recibió reconocimiento inspirado en el Open Compute Project por un colector en bastidor de fluoruro de polivinilideno diseñado para enfriamiento directo al chip. El reconocimiento proporciona un punto de referencia para los diseños de sistemas utilizados en las adquisiciones alineadas con el Open Compute Project. Los sistemas líquidos añaden bucles secundarios desde las unidades de distribución de refrigerante hasta los bastidores, lo que aumenta el número de componentes requeridos. El mercado de tuberías para centros de datos responde a través de productos que cubren tanto los sistemas de agua de la instalación como los sistemas de enfriamiento tecnológico.
Por Tipo de Centro de Datos: Los Centros de Datos Hiperescala Lideran Tanto en Participación como en Crecimiento
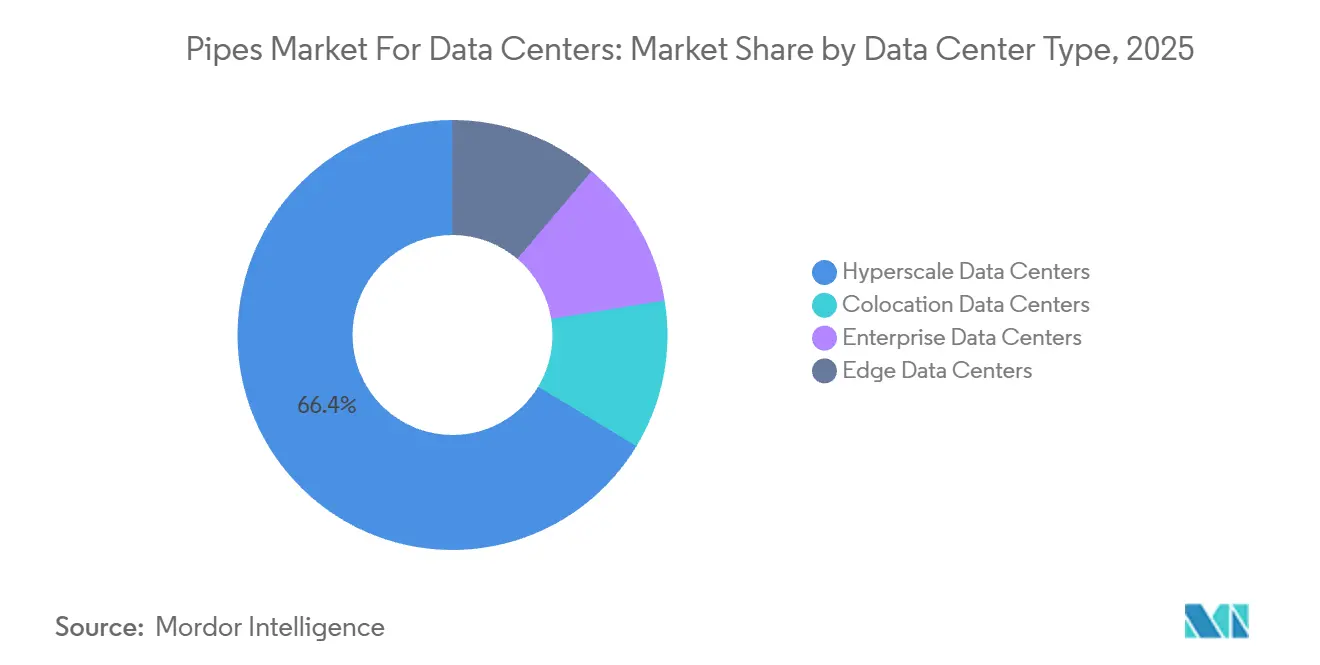
Los centros de datos hiperescala representaron el 66,35% de los ingresos en 2025 y se proyecta que avancen a una CAGR del 17,01% hasta 2031. Este segmento lidera porque los grandes campus de nube e inteligencia artificial necesitan extensas redes de tuberías para enfriamiento, protección contra incendios y servicios de agua. Las salas preparadas para inteligencia artificial también necesitan colectores del sistema de enfriamiento tecnológico que conecten las unidades de distribución de refrigerante con los bastidores. El mercado de tuberías para centros de datos está más expuesto a este tipo de proyecto porque cada sitio puede requerir tramos sustanciales de tuberías de gran diámetro y de diámetro menor. La escala también anima a los proveedores a ofrecer bastidores prefabricados y ensamblajes probados que acorten el trabajo en el sitio.
Los proveedores de coubicación están ampliando la capacidad preparada para enfriamiento líquido para atraer cargas de trabajo de inteligencia artificial de los inquilinos. Las instalaciones empresariales continúan requiriendo actualizaciones a medida que los operadores aumentan la densidad de computación en las instalaciones. Las instalaciones perimetrales favorecen los paquetes modulares y preprobados porque los sitios de construcción pueden tener espacio y disponibilidad de mano de obra limitados. Schneider Electric introdujo su Pod EcoStruxure Modular Prefabricado en junio de 2025 para densidades de bastidor de 1 MW y superiores. El mercado de tuberías para centros de datos puede, por tanto, atender tanto a grandes campus estandarizados como a despliegues más pequeños que priorizan la instalación rápida.

Análisis Geográfico
América del Norte representó el 61,73% de los ingresos en 2025, lo que representa la mayor posición regional en el mercado de tuberías para centros de datos. Estados Unidos impulsa los requisitos de nuevos campus, modernizaciones de enfriamiento y salas preparadas para enfriamiento líquido. Texas e Indiana han ganado actividad junto al establecido desarrollo del norte de Virginia. Esta distribución respalda los acuerdos de fabricación y suministro regionales para sistemas de agua fría, agua de condensación y enfriamiento tecnológico. Telehouse Canada desplegó enfriamiento líquido directo al chip en Toronto e integró la recuperación de calor residual con el sistema de energía de distrito de Enwave.
Asia-Pacífico incluye nueva construcción en el Sudeste Asiático y adiciones de capacidad en India, China y Japón. El estado de Johor en Malasia aumentó la capacidad operativa de 401 MW a 897 MW en 2025, mientras que Bombay alcanzó los 768 MW tras un incremento del 42%. Estos proyectos requieren adquisiciones de gran volumen y una programación estrecha entre los proveedores de componentes y los equipos de construcción. El amplio canal regional respalda tanto las aplicaciones de servicios públicos exteriores como los sistemas de enfriamiento a nivel de bastidor.
Se proyecta que Europa avance a una CAGR del 18,07% hasta 2031. La región sigue siendo importante para tuberías de mayor especificación en el clúster de Fráncfort, Londres, Ámsterdam, París y Dublín. La Directiva de Eficiencia Energética de la Unión Europea exige que ciertos centros de datos de más de 500 kW reporten datos de energía y agua, lo que aumenta la atención al uso del agua de enfriamiento y las pérdidas del sistema[2]Comisión Europea, "Directiva de Eficiencia Energética", Comisión Europea, energy.ec.europa.eu. ISOPLUS Group suministró tuberías de calefacción de distrito DN700 para el proyecto de calor residual del centro de datos de Microsoft en Espoo con Fortum. Brasil respalda la demanda sudamericana a través del desarrollo hiperescala y de coubicación en São Paulo. Arabia Saudita y los Emiratos Árabes Unidos requieren una infraestructura de enfriamiento líquido confiable porque las altas temperaturas ambientales aumentan las necesidades de enfriamiento.

Panorama Competitivo
El mercado de tuberías para centros de datos está moderadamente concentrado, con los cinco principales actores que incluyen GF Piping Systems, PARKER HANNIFIN CORP, WL Plastics, ASTRAL PIPES e IPEX Inc. Compiten con proveedores de soluciones de flujo industrial, fabricantes de termoplásticos y un amplio grupo de proveedores de tuberías de acero. Diferentes grupos de proveedores atienden requisitos distintos en agua de condensación, protección contra incendios, sistemas de agua de la instalación y sistemas de enfriamiento tecnológico.
GF Piping Systems está siguiendo un enfoque de cadena completa a través de su familia LiquidCore, que cubre desde las líneas del lado de la planta hasta las aplicaciones de colectores en bastidor. La empresa introdujo LiquidCore en noviembre de 2025 como una solución de flujo de polímeros prefabricada para enfriamiento monofásico directo al chip. En febrero de 2026, GF Piping Systems y Rittal entregaron infraestructura de enfriamiento de polímeros para NETMOUNTAINS en Alemania, cubriendo agua de la instalación, enfriamiento tecnológico y conexiones de calefacción, ventilación y aire acondicionado. PARKER HANNIFIN CORP suministra mangueras, accesorios de conexión rápida, tuberías termoplásticas y válvulas para sistemas de enfriamiento tecnológico y bucles de inmersión. Presentó su cartera de enfriamiento líquido directo en Data Center World 2026 en Washington D.C.
Existen oportunidades en bastidores de tuberías prefabricados estandarizados y servicios de química del agua proporcionados junto con los sistemas de tuberías. Los clientes que despliegan enfriamiento líquido deben alinear la elección del material, la pureza del refrigerante, los métodos de conexión y los requisitos de puesta en marcha. IPEX Inc. inauguró su Centro de Investigación Avanzada en Ontario en abril de 2025, con un enfoque declarado en el desarrollo de productos termoplásticos utilizando herramientas de diseño impulsadas por inteligencia artificial e impresión 3D. Los proveedores necesitan documentación para los requisitos de tuberías de proceso y participación en los ecosistemas técnicos utilizados por los compradores hiperescala. La capacidad de prefabricación es importante cuando los clientes desean reducir el trabajo en el sitio y acortar las secuencias de construcción.
Líderes del Mercado de Tuberías para Centros de Datos
-
GF Piping Systems
-
PARKER HANNIFIN CORP
-
WL Plastics
-
ASTRAL PIPES
-
IPEX Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: GF Piping Systems informó que la captación de pedidos en centros de datos se duplicó interanualmente en el primer semestre de 2026, impulsada por la adopción de su sistema de tuberías de polímeros prefabricado LiquidCore para enfriamiento directo al chip. El crecimiento destaca la creciente demanda de sistemas de tuberías especializados en la infraestructura de centros de datos enfriados por líquido.
- Abril de 2026: PARKER HANNIFIN CORP presentó su cartera de Enfriamiento Líquido Directo para despliegues monofásicos y bifásicos de enfriamiento directo al chip en instalaciones hiperescala de inteligencia artificial y computación de alto rendimiento. Sus mangueras de conducción de fluidos, accesorios, acoplamientos y válvulas soportan bucles de enfriamiento de alta presión, fortaleciendo la demanda de componentes avanzados de tuberías y gestión de fluidos en centros de datos.


Alcance del Informe sobre el Mercado de Tuberías para Centros de Datos
Las tuberías utilizadas en los centros de datos son componentes de infraestructura críticos que transportan agua, fluidos de enfriamiento y otros servicios requeridos para la operación de las instalaciones y la gestión térmica. Su rendimiento depende de factores como la resistencia a la presión, la protección contra la corrosión, la tolerancia a la temperatura, la prevención de fugas y la compatibilidad con los sistemas de enfriamiento y servicios públicos de los centros de datos.
El Mercado de Tuberías para Centros de Datos está segmentado por tipo de material, aplicación, tecnología de enfriamiento, tipo de centro de datos y geografía. Por tipo de material, el mercado está segmentado en tuberías a base de polímeros (tuberías HDPE, tuberías PP-R, tuberías PP-RCT, tuberías PP-H, tuberías CPVC, tuberías PVC, tuberías PE-X/XLPE y otros materiales especiales, incluidos PVDF, ABS y tuberías compuestas) y tuberías a base de metales (tuberías de acero al carbono y tuberías de acero inoxidable). Por aplicación, el mercado está segmentado en distribución de agua fría, sistemas de agua de condensación, sistemas de protección contra incendios, suministro y tratamiento de agua, sistemas de drenaje y aguas residuales y redes de servicios públicos subterráneos. Por tecnología de enfriamiento, el mercado está segmentado en centros de datos enfriados por aire, centros de datos enfriados por líquido y tecnologías de enfriamiento híbrido. Por tipo de centro de datos, el mercado está segmentado en centros de datos hiperescala, centros de datos de coubicación, centros de datos empresariales y centros de datos perimetrales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado de tuberías en centros de datos en 18 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Tuberías a Base de Polímeros | Tuberías HDPE |
| Tuberías PP-R | |
| Tuberías PP-RCT | |
| Tuberías PP-H | |
| Tuberías CPVC | |
| Tuberías PVC | |
| Tuberías PE-X/XLPE | |
| Otros Materiales Especiales (PVDF, ABS, Tuberías Compuestas) | |
| Tuberías a Base de Metales | Tuberías de Acero al Carbono |
| Tuberías de Acero Inoxidable |
| Distribución de Agua Fría |
| Sistemas de Agua de Condensación |
| Sistemas de Protección contra Incendios |
| Suministro y Tratamiento de Agua |
| Sistemas de Drenaje y Aguas Residuales |
| Redes de Servicios Públicos Subterráneos |
| Centros de Datos Enfriados por Aire |
| Centros de Datos Enfriados por Líquido |
| Tecnologías de Enfriamiento Híbrido |
| Centros de Datos Hiperescala |
| Centros de Datos de Coubicación |
| Centros de Datos Empresariales |
| Centros de Datos Perimetrales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Singapur | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Tuberías a Base de Polímeros | Tuberías HDPE |
| Tuberías PP-R | ||
| Tuberías PP-RCT | ||
| Tuberías PP-H | ||
| Tuberías CPVC | ||
| Tuberías PVC | ||
| Tuberías PE-X/XLPE | ||
| Otros Materiales Especiales (PVDF, ABS, Tuberías Compuestas) | ||
| Tuberías a Base de Metales | Tuberías de Acero al Carbono | |
| Tuberías de Acero Inoxidable | ||
| Por Aplicación | Distribución de Agua Fría | |
| Sistemas de Agua de Condensación | ||
| Sistemas de Protección contra Incendios | ||
| Suministro y Tratamiento de Agua | ||
| Sistemas de Drenaje y Aguas Residuales | ||
| Redes de Servicios Públicos Subterráneos | ||
| Por Tecnología de Enfriamiento | Centros de Datos Enfriados por Aire | |
| Centros de Datos Enfriados por Líquido | ||
| Tecnologías de Enfriamiento Híbrido | ||
| Por Tipo de Centro de Datos | Centros de Datos Hiperescala | |
| Centros de Datos de Coubicación | ||
| Centros de Datos Empresariales | ||
| Centros de Datos Perimetrales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Singapur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tuberías para centros de datos?
Se espera que el tamaño de la industria del Mercado de Tuberías para Centros de Datos aumente de 0,66 mil millones de USD en 2025 a 0,86 mil millones de USD en 2026 y alcance 1,81 mil millones de USD en 2031, a una CAGR del 15,86% durante 2026-2031.
¿Qué está impulsando la demanda de tuberías para centros de datos?
Las cargas de trabajo de inteligencia artificial, los campus más grandes y el enfriamiento directo al chip están aumentando la complejidad de los sistemas de enfriamiento y la densidad de tuberías.
¿Qué tipo de material lideró la demanda del mercado en 2025?
Las tuberías a base de metales representaron el 71,04% de los ingresos en 2025.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que los sistemas de drenaje y aguas residuales avancen a una CAGR del 18,16% hasta 2031.
Última actualización de la página el:



