
Tamanho e Participação do Mercado de Tubulações para Data Centers
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.81 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 15.86 % |
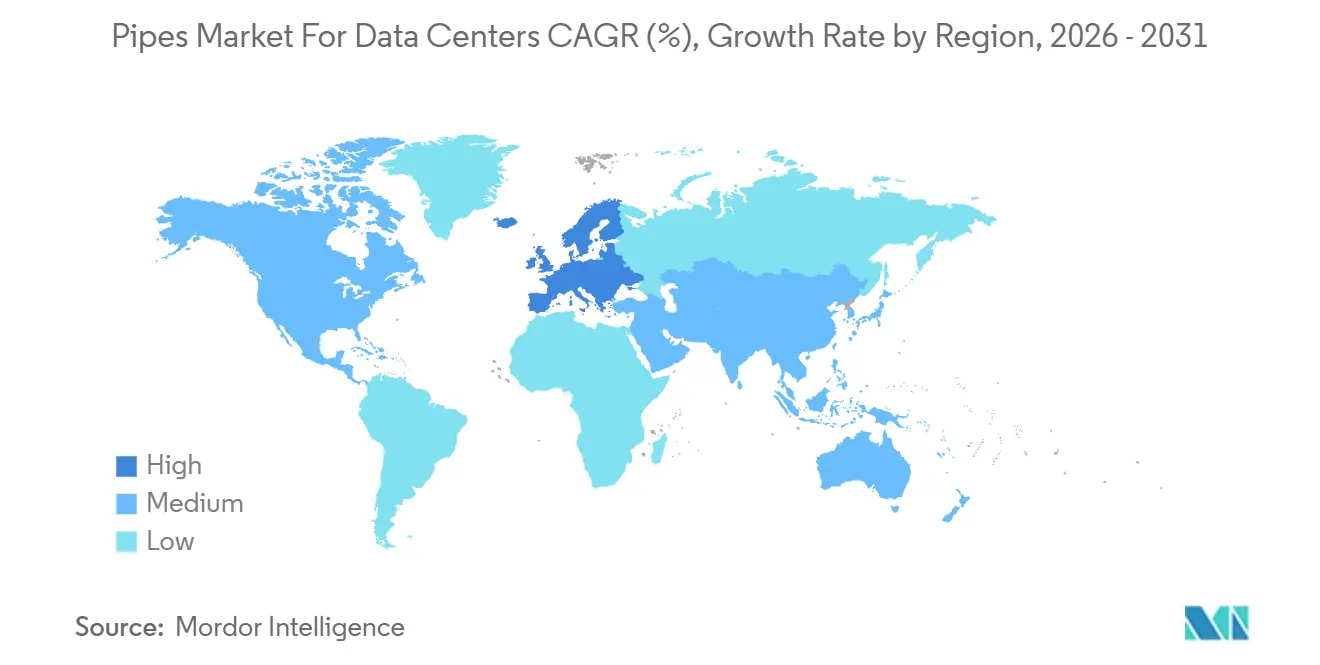
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Tubulações para Data Centers pela Mordor Intelligence
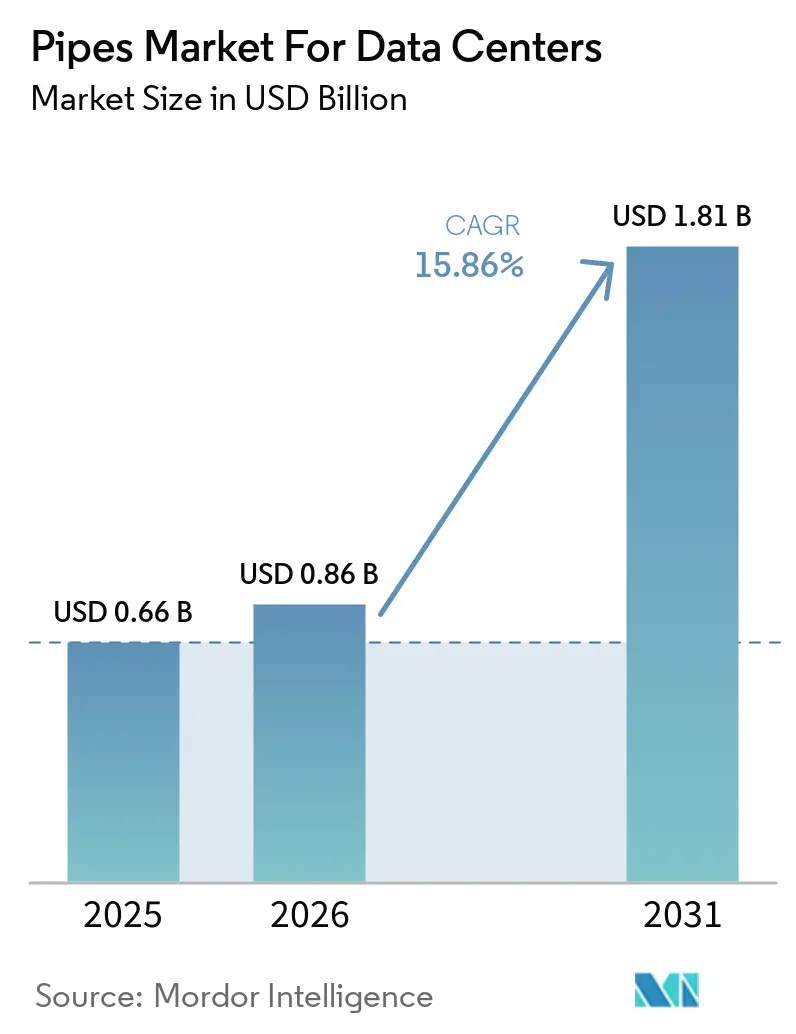
Espera-se que o tamanho do setor do Mercado de Tubulações para Data Centers aumente de 0,66 bilhões de USD em 2025 para 0,86 bilhões de USD em 2026 e atinja 1,81 bilhões de USD até 2031, a um CAGR de 15,86% no período de 2026 a 2031. O mercado de tubulações para data centers está em expansão à medida que a infraestrutura de inteligência artificial aumenta a capacidade das instalações e altera o design dos sistemas de resfriamento. Os novos pavilhões requerem linhas de água gelada, circuitos de condensação, ramais de supressão de incêndio e sistemas de distribuição de fluido refrigerante que conectam os equipamentos em toda a instalação. Densidades de rack mais elevadas também aumentam a importância do manuseio de líquidos, da limpeza dos materiais e dos métodos de conexão confiáveis. Os fornecedores estão respondendo com a oferta de conjuntos pré-fabricados, sistemas poliméricos e projetos que suportam tanto os sistemas de água da instalação quanto os sistemas de resfriamento tecnológico. O mercado de tubulações para data centers também enfrenta ciclos mais longos de aprovação de projetos, custos de construção crescentes e práticas de aquisição conservadoras nas quais o líquido é instalado próximo a servidores em operação.
Principais Conclusões do Relatório
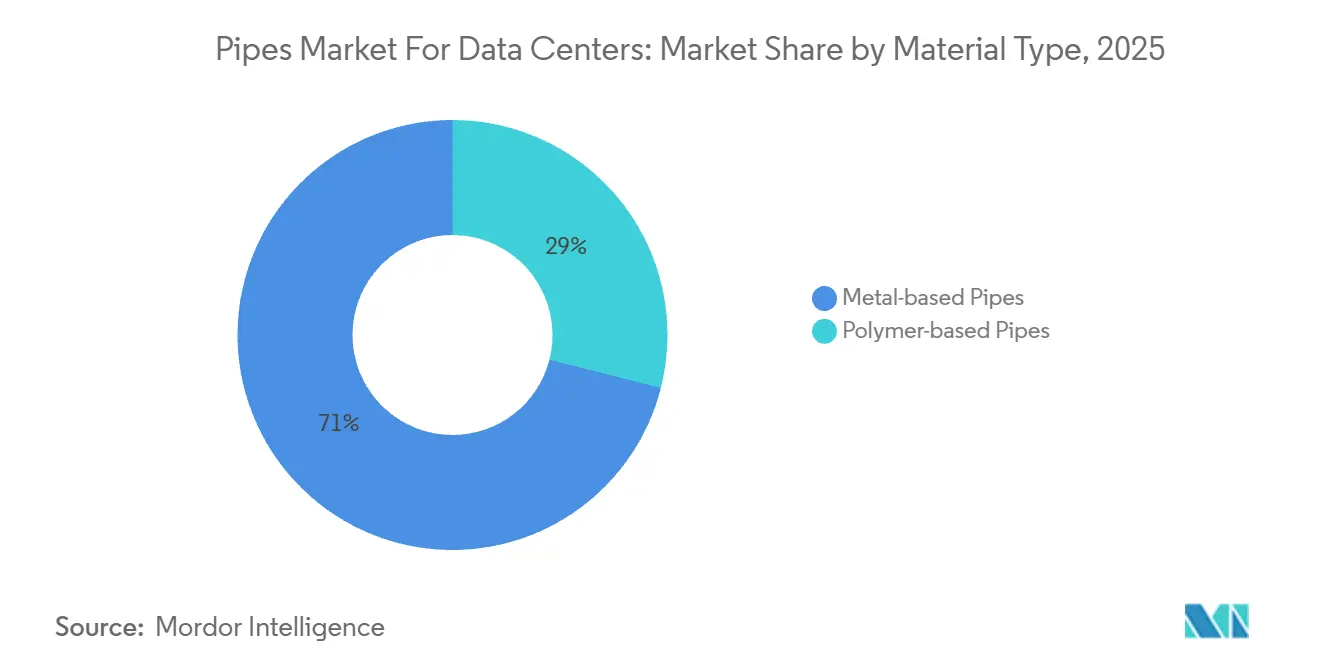
- Por tipo de material, as tubulações à base de metal detinham 71,04% do mercado de tubulações para data centers em 2025, enquanto as tubulações à base de metal têm projeção de avançar a um CAGR de 20,93% até 2031.
- Por aplicação, a distribuição de água gelada detinha 49,26% do mercado de tubulações para data centers em 2025, enquanto os sistemas de drenagem e esgoto têm projeção de avançar a um CAGR de 18,16% até 2031.
- Por tecnologia de resfriamento, os data centers resfriados a ar detinham 57,43% do mercado de tubulações para data centers em 2025, enquanto os data centers resfriados a líquido têm projeção de avançar a um CAGR de 22,32% até 2031.
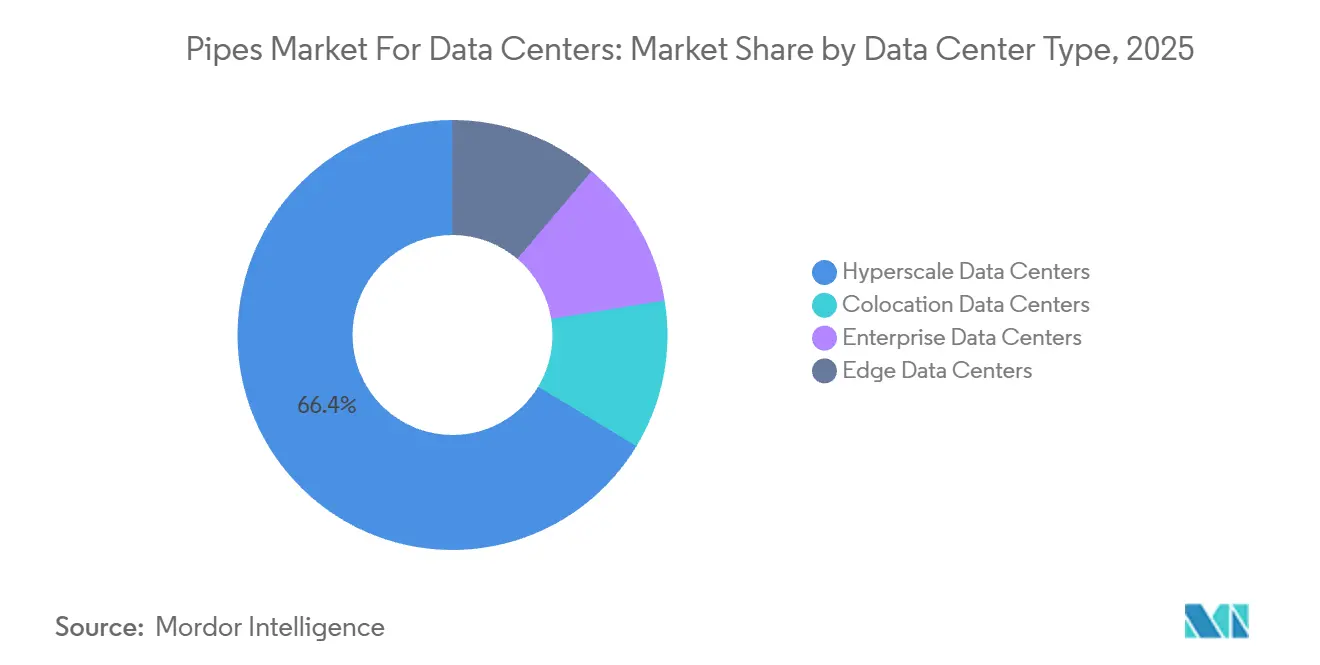
- Por tipo de data center, os data centers hyperscale detinham 66,35% do mercado de tubulações para data centers em 2025 e têm projeção de avançar a um CAGR de 17,01% até 2031.
- Por geografia, a América do Norte detinha 61,73% do mercado de tubulações para data centers em 2025, enquanto a Europa tem projeção de avançar a um CAGR de 18,07% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Insights e Tendências do Mercado de Tubulações para Data Centers
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão Rápida de Data Centers Hyperscale e de Colocation | +4.0% | Global; concentração primária na América do Norte e Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Aumento das Cargas de Trabalho de IA e Computação de Alto Desempenho | +3.2% | Global; mais forte nos Estados Unidos, China e corredores de IA europeus | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Resfriamento Direto ao Chip e por Imersão | +2.5% | Global; adoção antecipada na América do Norte, Europa Ocidental e China | Médio prazo (2 a 4 anos) |
| Crescimento de Implantações de Data Centers de Borda e Modulares | +1.5% | Núcleo da APAC com expansão para Oriente Médio e África e América do Sul | Médio prazo (2 a 4 anos) |
| Demanda por Sistemas de Tubulação Pré-fabricados e Testados em Fábrica | +1.0% | Global; maior adoção na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão Rápida de Data Centers Hyperscale e de Colocation
O mercado de tubulações para data centers se beneficia quando operadores hyperscale e de colocation constroem instalações maiores em cronogramas de entrega comprimidos. Cada campus necessita de extensa distribuição de água gelada, ramais de água de condensação, redes de supressão de incêndio e manifolds dedicados para áreas de computação densa. A nova capacidade favorece fornecedores que podem disponibilizar componentes qualificados e sistemas montados antes do início da instalação no local. Os operadores de colocation também precisam de conjuntos de tubulação padronizados e testados que possam ser instalados sem interromper os pavilhões operacionais adjacentes. A aquisição está sendo antecipada no planejamento do projeto porque a tubulação deve estar alinhada com os equipamentos de resfriamento, os equipamentos de tecnologia da informação e os cronogramas de construção civil. Esse timing aumenta o valor dos fornecedores que conseguem coordenar materiais, fabricação, testes e entrega dentro de um único cronograma de projeto.
Aumento das Cargas de Trabalho de IA e Computação de Alto Desempenho
As cargas de trabalho de inteligência artificial e computação de alto desempenho estão alterando os requisitos térmicos das novas instalações. A NVIDIA declarou que seu rack GB200 NVL72 pode consumir mais de 120 kW por gabinete, impondo maiores exigências aos circuitos de resfriamento e aos equipamentos de distribuição de fluido refrigerante. A Agência Internacional de Energia projetou que o consumo global de eletricidade em data centers aumentaria de 415 TWh em 2024 para 945 TWh até 2030[1]Agência Internacional de Energia, "Demanda de Energia da IA," Agência Internacional de Energia, iea.org. A infraestrutura de resfriamento contribui para esse aumento e requer movimentação confiável de fluidos em todo o edifício. Essas condições favorecem sistemas poliméricos limpos onde a pureza do fluido refrigerante e o controle de corrosão são importantes para as placas frias e os componentes de conexão rápida. O mercado de tubulações para data centers, portanto, depende não apenas de mais instalações, mas também de maior densidade de tubulações em cada pavilhão habilitado para inteligência artificial.
Adoção Crescente de Resfriamento Direto ao Chip e por Imersão
O resfriamento direto ao chip está se tornando cada vez mais relevante em instalações que hospedam equipamentos de inteligência artificial de alta densidade. Um projeto de resfriamento direto ao chip utiliza um sistema de água da instalação que fornece água gelada às unidades de distribuição de fluido refrigerante. Ele também utiliza um sistema de resfriamento tecnológico que transfere o fluido refrigerante dessas unidades para os manifolds de rack e as placas frias em nível de chip. O Anexo de Gestão do Lado da Demanda de Energia Eficiente 4E da Agência Internacional de Energia relatou que o resfriamento direto ao chip de fase única representou 43% da receita de resfriamento a líquido em 2026. A GF Piping Systems demonstrou um sistema PP-H com a KT Cloud em Seul que operava a 5 bar de pressão e entre 20 °C e 25 °C, utilizando bobinas pré-fabricadas para reduzir o tempo de instalação. O mercado de tubulações para data centers se beneficia dessa configuração porque a arquitetura de dois circuitos adiciona conexões, ramais e percursos de tubulação que as salas convencionais resfriadas a ar não necessitam.
Crescimento de Implantações de Data Centers de Borda e Modulares
As instalações de borda e modulares criam demanda por sistemas de tubulação compactos que chegam prontos para instalação. Cada local ainda necessita de circuitos de resfriamento, mesmo quando a instalação é menor do que um campus hyperscale. Os projetos modulares reduzem a praticidade da fabricação extensiva em campo porque os equipamentos devem se encaixar em estruturas conteinerizadas ou planejadas de forma compacta. O Instituto de Tubulações Plásticas documentou uma aplicação de data center modular da Aquatherm que utilizou tubulação PP-R com fusão a calor em unidades de 40 racks. Os conjuntos testados em fábrica podem reduzir o número de atividades no local e proporcionar um processo de instalação mais consistente. O mercado de tubulações para data centers pode se beneficiar de novos projetos de borda que se desenvolvem em áreas com mão de obra especializada em instalação limitada.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Instalação e Infraestrutura | -2.1% | Global; mais agudo na América do Norte e Europa Ocidental devido aos custos de mão de obra especializada | Médio prazo (2 a 4 anos) |
| Riscos de Vazamento e Confiabilidade em Ambientes de Missão Crítica | -1.5% | Global; maior sensibilidade em instalações hyperscale e de colocation Tier III/IV | Longo prazo (≥ 4 anos) |
| Incerteza sobre Compatibilidade de Fluido Refrigerante e Química da Água | -0.9% | Global; preocupação emergente em mercados que estão escalando rapidamente implantações de resfriamento direto ao chip | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instalação e Infraestrutura
A infraestrutura de tubulação torna-se mais cara quando os projetos de resfriamento a líquido adicionam ramais do sistema de resfriamento tecnológico aos equipamentos convencionais do lado da planta. A soldagem em campo e a conexão por fusão podem aumentar os requisitos de mão de obra quando um projeto contém muitas conexões de manifold. As revisões de projeto também podem exigir redirecionamento quando os layouts de hardware mudam durante a construção. Esses custos são mais difíceis de absorver em projetos empresariais e de borda com orçamentos de capital menores. Os requisitos da norma B31.3 de tubulação de processo da Sociedade Americana de Engenheiros Mecânicos e as orientações do Comitê Técnico 9.9 da Sociedade Americana de Engenheiros de Aquecimento, Refrigeração e Ar-Condicionado podem adicionar trabalho de documentação e testes para algumas instalações. O mercado de tubulações para data centers deve, portanto, equilibrar a maior complexidade inicial do sistema com as necessidades térmicas dos equipamentos de computação de alta densidade.
Riscos de Vazamento e Confiabilidade em Ambientes de Missão Crítica
Um vazamento de líquido próximo a equipamentos de tecnologia da informação em operação pode interromper as operações e criar exposição financeira material para os operadores. A Pesquisa de Sistemas de Resfriamento do Uptime Institute de 2025 identificou o alto custo e o risco percebido de falha do sistema como as principais barreiras à adoção do resfriamento a líquido entre 861 respondentes. Os operadores frequentemente selecionam métodos de conexão comprovados, incluindo polipropileno com fusão a calor, acoplamentos ranhurados para linhas de aço de grande diâmetro e projetos de contenção dupla. Essas escolhas podem aumentar os custos dos componentes e prolongar o tempo necessário para qualificar um sistema. Os operadores de colocation e empresariais podem primeiro implantar o resfriamento a líquido em fileiras isoladas em vez de em um pavilhão inteiro. Essa abordagem gradual pode dividir requisitos maiores de tubulação em pedidos personalizados menores e limitar as eficiências de compra disponíveis em projetos padronizados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Tubulações à Base de Polímero Avançam em Toda a Cadeia de Resfriamento
As tubulações à base de metal responderam por 71,04% da receita em 2025, sustentadas pelo seu uso consolidado em distribuição de água gelada, sistemas de água de condensação, ramais principais da planta e outras infraestruturas críticas de data centers. Sua elevada resistência mecânica, capacidade de suporte de pressão, durabilidade e adequação para redes de tubulação de grande diâmetro as tornam a escolha preferida para instalações de grande escala e hyperscale. Aço carbono, aço inoxidável, cobre e ferro dúctil atendem a diferentes aplicações com base em pressão, temperatura, exposição à corrosão e requisitos de qualidade da água. Apesar de seu maior peso e maiores necessidades de gestão de corrosão em comparação com as alternativas poliméricas, as tubulações à base de metal permanecem como o tipo de material dominante devido à sua extensa base instalada e capacidade de suportar infraestruturas de resfriamento exigentes.
As tubulações à base de polímero têm projeção de ser o tipo de material de crescimento mais rápido e devem registrar um CAGR de 20,93% durante 2026–2031. Seu crescimento é impulsionado pela adoção crescente de sistemas de tubulação leves, resistentes à corrosão e de baixa manutenção para infraestrutura de resfriamento de data centers. Materiais como polipropileno, polietileno de alta densidade, cloreto de polivinila clorado e fluoreto de polivinilideno resistem à corrosão e à exposição química, ao mesmo tempo que oferecem manuseio e instalação mais fáceis do que os sistemas metálicos convencionais. Sua adequação para aplicações de água gelada, água de condensação, drenagem e resfriamento a líquido especializado sustenta sua adoção à medida que os operadores de data centers priorizam cada vez mais a durabilidade do sistema, a limpeza e o desempenho ao longo do ciclo de vida.


Por Aplicação: A Distribuição de Água Gelada Ancora a Receita Enquanto os Sistemas de Água de Condensação Impulsionam o Crescimento Incremental
A distribuição de água gelada respondeu por 49,26% da receita por aplicação em 2025, tornando-se o maior segmento de aplicação no mercado de tubulações para data centers. Esses sistemas conectam as plantas de resfriamento aos equipamentos de resfriamento e aos pavilhões de dados, facilitando a circulação de água gelada para remoção de calor em ambientes de computação convencionais e de alta densidade. Seu uso consolidado em data centers resfriados a ar e sua crescente integração com sistemas de resfriamento a líquido continuam a impulsionar a demanda por redes de tubulação confiáveis e de alta pressão.
Os sistemas de drenagem e esgoto têm projeção de ser o segmento de aplicação de crescimento mais rápido, com expansão a um CAGR de 18,16% durante 2026–2031. O crescimento é impulsionado pela expansão dos campi de data centers, pelos crescentes requisitos de gestão de água e pela maior ênfase no manuseio eficiente de água de processo, condensado e fluxos de esgoto. À medida que os data centers aumentam em escala e no uso de água de resfriamento, a infraestrutura de drenagem deve lidar com volumes maiores de água, garantindo resistência à corrosão e desempenho confiável a longo prazo. Os sistemas de tubulação à base de polímero estão ganhando importância nessas aplicações devido à sua resistência à corrosão e à exposição química, apoiando a expansão das redes de drenagem e esgoto ao lado da infraestrutura central de resfriamento.
Por Tecnologia de Resfriamento: A Base dos Data Centers Resfriados a Ar se Mantém, Enquanto os Data Centers Resfriados a Líquido Impulsionam Mudanças Estruturais na Demanda
Os data centers resfriados a ar detinham 57,43% da receita em 2025 e continuaram a fornecer a maior base instalada para a demanda de tubulações. Esses locais requerem linhas de água gelada para manipuladores de ar de precisão, redes de supressão de incêndio e serviços de água doméstica, que sustentam atividades de manutenção, expansão e substituição. Os sistemas híbridos combinam áreas resfriadas a ar para equipamentos de menor densidade com áreas resfriadas a líquido para clusters de unidades de processamento gráfico. Esse arranjo adiciona caminhos de resfriamento separados e requer interfaces claras entre os sistemas de construção mais antigos e os novos equipamentos de resfriamento em nível de rack.
Os data centers resfriados a líquido têm projeção de avançar a um CAGR de 22,32% até 2031, sustentados pela demanda de cargas de trabalho de inteligência artificial. A GF Piping Systems recebeu reconhecimento inspirado no Open Compute Project por um manifold de rack em fluoreto de polivinilideno projetado para resfriamento direto ao chip. O reconhecimento fornece um ponto de referência para projetos de sistemas utilizados em aquisições alinhadas ao Open Compute Project. Os sistemas a líquido adicionam circuitos secundários das unidades de distribuição de fluido refrigerante aos racks, o que aumenta o número de componentes necessários. O mercado de tubulações para data centers responde por meio de produtos que cobrem tanto os sistemas de água da instalação quanto os sistemas de resfriamento tecnológico.
Por Tipo de Data Center: Os Data Centers Hyperscale Lideram tanto em Participação quanto em Crescimento
Os data centers hyperscale detinham 66,35% da receita em 2025 e têm projeção de avançar a um CAGR de 17,01% até 2031. Esse segmento lidera porque os grandes campi de nuvem e inteligência artificial necessitam de extensas redes de tubulação em resfriamento, proteção contra incêndio e serviços de água. Os pavilhões prontos para inteligência artificial também necessitam de manifolds do sistema de resfriamento tecnológico que conectam as unidades de distribuição de fluido refrigerante aos racks. O mercado de tubulações para data centers está mais exposto a esse tipo de projeto porque cada local pode exigir percursos substanciais de tubulação de grande diâmetro e de menor diâmetro. A escala também incentiva os fornecedores a oferecer racks pré-fabricados e conjuntos testados que reduzem o trabalho no local.
Os provedores de colocation estão expandindo a capacidade pronta para resfriamento a líquido para atrair cargas de trabalho de inteligência artificial de inquilinos. As instalações empresariais continuam a exigir atualizações à medida que os operadores aumentam a densidade de computação local. As instalações de borda favorecem pacotes modulares e pré-testados porque os locais de construção podem ter espaço e disponibilidade de mão de obra limitados. A Schneider Electric apresentou seu Pod EcoStruxure Modular Pré-fabricado em junho de 2025 para densidades de rack de 1 MW e superiores. O mercado de tubulações para data centers pode, portanto, atender tanto a campi muito grandes e padronizados quanto a implantações menores que priorizam a instalação rápida.

Análise Geográfica
A América do Norte detinha 61,73% da receita em 2025, representando a maior posição regional no mercado de tubulações para data centers. Os Estados Unidos impulsionam os requisitos para novos campi, retrofits de resfriamento e pavilhões prontos para resfriamento a líquido. O Texas e Indiana ganharam atividade ao lado do desenvolvimento consolidado do Norte da Virgínia. Essa distribuição sustenta arranjos regionais de fabricação e fornecimento para sistemas de água gelada, água de condensação e resfriamento tecnológico. A Telehouse Canada implantou resfriamento a líquido direto ao chip em Toronto e integrou a recuperação de calor residual com o sistema de energia de distrito da Enwave.
A Ásia-Pacífico inclui novas construções no Sudeste Asiático e adições de capacidade na Índia, China e Japão. O Johor, na Malásia, aumentou a capacidade operacional de 401 MW para 897 MW em 2025, enquanto Mumbai atingiu 768 MW após um aumento de 42%. Esses projetos requerem aquisição em grande volume e agendamento próximo entre fornecedores de componentes e equipes de construção. O amplo pipeline regional sustenta tanto aplicações de utilidades externas quanto sistemas de resfriamento em nível de rack.
A Europa tem projeção de avançar a um CAGR de 18,07% até 2031. A região permanece importante para tubulações de especificação mais elevada no cluster de Frankfurt, Londres, Amsterdã, Paris e Dublin. A Diretiva de Eficiência Energética da União Europeia exige que determinados data centers acima de 500 kW reportem dados de energia e água, o que aumenta a atenção ao uso de água de resfriamento e às perdas do sistema[2]Comissão Europeia, "Diretiva de Eficiência Energética," Comissão Europeia, energy.ec.europa.eu. O Grupo ISOPLUS forneceu tubulações de aquecimento de distrito DN700 para o projeto de calor residual do data center da Microsoft em Espoo com a Fortum. O Brasil sustenta a demanda sul-americana por meio do desenvolvimento hyperscale e de colocation em São Paulo. A Arábia Saudita e os Emirados Árabes Unidos requerem infraestrutura de resfriamento a líquido confiável porque as altas temperaturas ambientes aumentam as necessidades de resfriamento.

Cenário Competitivo
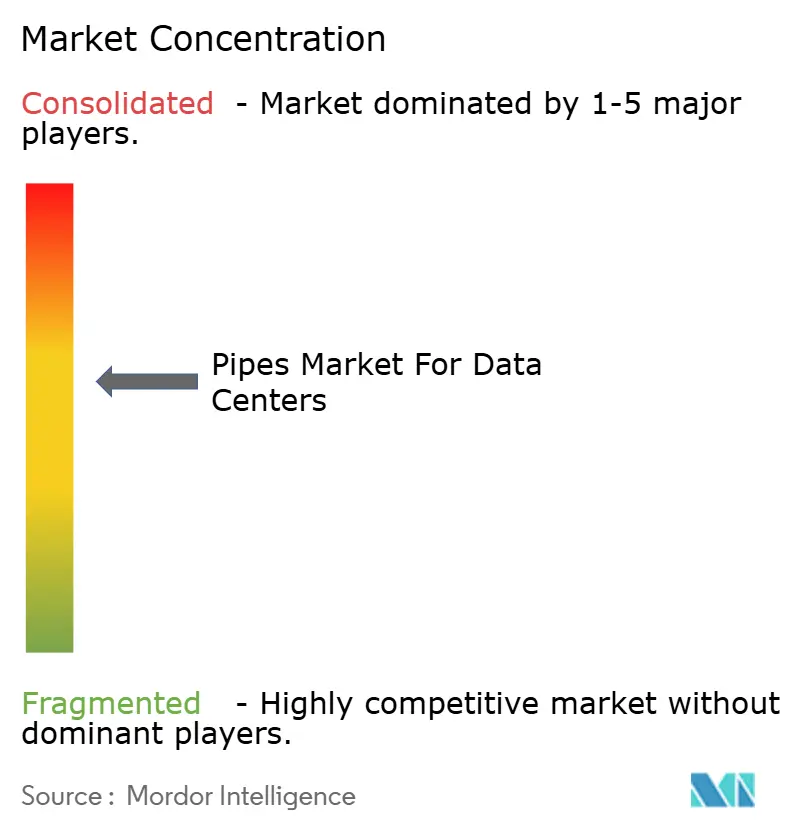
O mercado de tubulações para data centers é moderadamente concentrado, com os cinco principais participantes incluindo GF Piping Systems, PARKER HANNIFIN CORP, WL Plastics, ASTRAL PIPES e IPEX Inc. Eles competem com fornecedores de soluções de fluxo industrial, fabricantes de termoplásticos e um amplo grupo de fornecedores de tubulações de aço. Diferentes grupos de fornecedores atendem a requisitos distintos em água de condensação, proteção contra incêndio, sistemas de água da instalação e sistemas de resfriamento tecnológico.
A GF Piping Systems está adotando uma abordagem de cadeia completa por meio de sua família LiquidCore, cobrindo desde as linhas do lado da planta até as aplicações de manifold em rack. A empresa apresentou o LiquidCore em novembro de 2025 como uma solução de fluxo polimérico pré-fabricado para resfriamento direto ao chip de fase única. Em fevereiro de 2026, a GF Piping Systems e a Rittal forneceram infraestrutura de resfriamento polimérico para a NETMOUNTAINS na Alemanha, cobrindo água da instalação, resfriamento tecnológico e conexões de aquecimento, ventilação e ar-condicionado. A PARKER HANNIFIN CORP fornece mangueiras, conexões de engate rápido, tubulação termoplástica e válvulas para sistemas de resfriamento tecnológico e circuitos de imersão. A empresa apresentou seu portfólio de resfriamento a líquido direto no Data Center World 2026 em Washington, D.C.
Existem oportunidades em racks de tubulação pré-fabricados padronizados e serviços de química da água fornecidos com sistemas de tubulação. Os clientes que implantam resfriamento a líquido devem alinhar a escolha do material, a pureza do fluido refrigerante, os métodos de conexão e os requisitos de comissionamento. A IPEX Inc. inaugurou seu Centro de Pesquisa Avançada em Ontário em abril de 2025, com foco declarado no desenvolvimento de produtos termoplásticos utilizando ferramentas de design baseadas em inteligência artificial e impressão 3D. Os fornecedores precisam de documentação para requisitos de tubulação de processo e participação nos ecossistemas técnicos utilizados pelos compradores hyperscale. A capacidade de pré-fabricação é importante onde os clientes desejam reduzir o trabalho no local e encurtar as sequências de construção.
Líderes do Mercado de Tubulações para Data Centers
-
GF Piping Systems
-
PARKER HANNIFIN CORP
-
WL Plastics
-
ASTRAL PIPES
-
IPEX Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A GF Piping Systems informou que o volume de pedidos do segmento de data centers dobrou em relação ao ano anterior no primeiro semestre de 2026, impulsionado pela adoção de seu sistema de tubulação polimérica pré-fabricada LiquidCore para resfriamento direto ao chip. O crescimento destaca a demanda crescente por sistemas de tubulação especializados em infraestrutura de data centers resfriados a líquido.
- Abril de 2026: A PARKER HANNIFIN CORP apresentou seu portfólio de Resfriamento a Líquido Direto para implantações de resfriamento direto ao chip de fase única e bifásica em instalações hyperscale de IA e computação de alto desempenho. Suas mangueiras de condução de fluidos, conexões, acoplamentos e válvulas suportam circuitos de resfriamento de alta pressão, fortalecendo a demanda por componentes avançados de tubulação e gestão de fluidos em data centers.


Escopo do Relatório sobre o Mercado de Tubulações para Data Centers
As tubulações utilizadas em data centers são componentes críticos de infraestrutura que transportam água, fluidos de resfriamento e outros insumos necessários para a operação das instalações e o gerenciamento térmico. Seu desempenho depende de fatores como resistência à pressão, proteção contra corrosão, tolerância à temperatura, prevenção de vazamentos e compatibilidade com os sistemas de resfriamento e utilidades dos data centers.
O Mercado de Tubulações para Data Centers é segmentado por tipo de material, aplicação, tecnologia de resfriamento, tipo de data center e geografia. Por tipo de material, o mercado é segmentado em tubulações à base de polímero (tubulações HDPE, tubulações PP-R, tubulações PP-RCT, tubulações PP-H, tubulações CPVC, tubulações PVC, tubulações PE-X/XLPE e outros materiais especiais, incluindo PVDF, ABS e tubulações compostas) e tubulações à base de metal (tubulações de aço carbono e tubulações de aço inoxidável). Por aplicação, o mercado é segmentado em distribuição de água gelada, sistemas de água de condensação, sistemas de proteção contra incêndio, abastecimento e tratamento de água, sistemas de drenagem e esgoto e redes de utilidades subterrâneas. Por tecnologia de resfriamento, o mercado é segmentado em data centers resfriados a ar, data centers resfriados a líquido e tecnologias de resfriamento híbrido. Por tipo de data center, o mercado é segmentado em data centers hyperscale, data centers de colocation, data centers empresariais e data centers de borda. O relatório também abrange o tamanho do mercado e as previsões para o mercado de tubulações em data centers em 18 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Tubulações à Base de Polímero | Tubulações HDPE |
| Tubulações PP-R | |
| Tubulações PP-RCT | |
| Tubulações PP-H | |
| Tubulações CPVC | |
| Tubulações PVC | |
| Tubulações PE-X/XLPE | |
| Outros Materiais Especiais (PVDF, ABS, Tubulações Compostas) | |
| Tubulações à Base de Metal | Tubulações de Aço Carbono |
| Tubulações de Aço Inoxidável |
| Distribuição de Água Gelada |
| Sistemas de Água de Condensação |
| Sistemas de Proteção contra Incêndio |
| Abastecimento e Tratamento de Água |
| Sistemas de Drenagem e Esgoto |
| Redes de Utilidades Subterrâneas |
| Data Centers Resfriados a Ar |
| Data Centers Resfriados a Líquido |
| Tecnologias de Resfriamento Híbrido |
| Data Centers Hyperscale |
| Data Centers de Colocation |
| Data Centers Empresariais |
| Data Centers de Borda |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Singapura | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| América do Sul | Brasil |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Tubulações à Base de Polímero | Tubulações HDPE |
| Tubulações PP-R | ||
| Tubulações PP-RCT | ||
| Tubulações PP-H | ||
| Tubulações CPVC | ||
| Tubulações PVC | ||
| Tubulações PE-X/XLPE | ||
| Outros Materiais Especiais (PVDF, ABS, Tubulações Compostas) | ||
| Tubulações à Base de Metal | Tubulações de Aço Carbono | |
| Tubulações de Aço Inoxidável | ||
| Por Aplicação | Distribuição de Água Gelada | |
| Sistemas de Água de Condensação | ||
| Sistemas de Proteção contra Incêndio | ||
| Abastecimento e Tratamento de Água | ||
| Sistemas de Drenagem e Esgoto | ||
| Redes de Utilidades Subterrâneas | ||
| Por Tecnologia de Resfriamento | Data Centers Resfriados a Ar | |
| Data Centers Resfriados a Líquido | ||
| Tecnologias de Resfriamento Híbrido | ||
| Por Tipo de Data Center | Data Centers Hyperscale | |
| Data Centers de Colocation | ||
| Data Centers Empresariais | ||
| Data Centers de Borda | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Singapura | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tubulações para data centers?
Espera-se que o tamanho do setor do Mercado de Tubulações para Data Centers aumente de 0,66 bilhões de USD em 2025 para 0,86 bilhões de USD em 2026 e atinja 1,81 bilhões de USD até 2031, a um CAGR de 15,86% no período de 2026 a 2031.
O que está impulsionando a demanda por tubulações para data centers?
As cargas de trabalho de inteligência artificial, os campi maiores e o resfriamento direto ao chip estão aumentando a complexidade dos sistemas de resfriamento e a densidade de tubulações.
Qual tipo de material liderou a demanda do mercado em 2025?
As tubulações à base de metal detinham 71,04% da receita em 2025.
Qual aplicação deve crescer mais rapidamente até 2031?
Os sistemas de drenagem e esgoto têm projeção de avançar a um CAGR de 18,16% até 2031.
Página atualizada pela última vez em:



