
Taille et Part du Marché des Canalisations pour Centres de Données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.86 Milliards de dollars |
| Taille du Marché (2031) | 1.81 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 15.86 % |
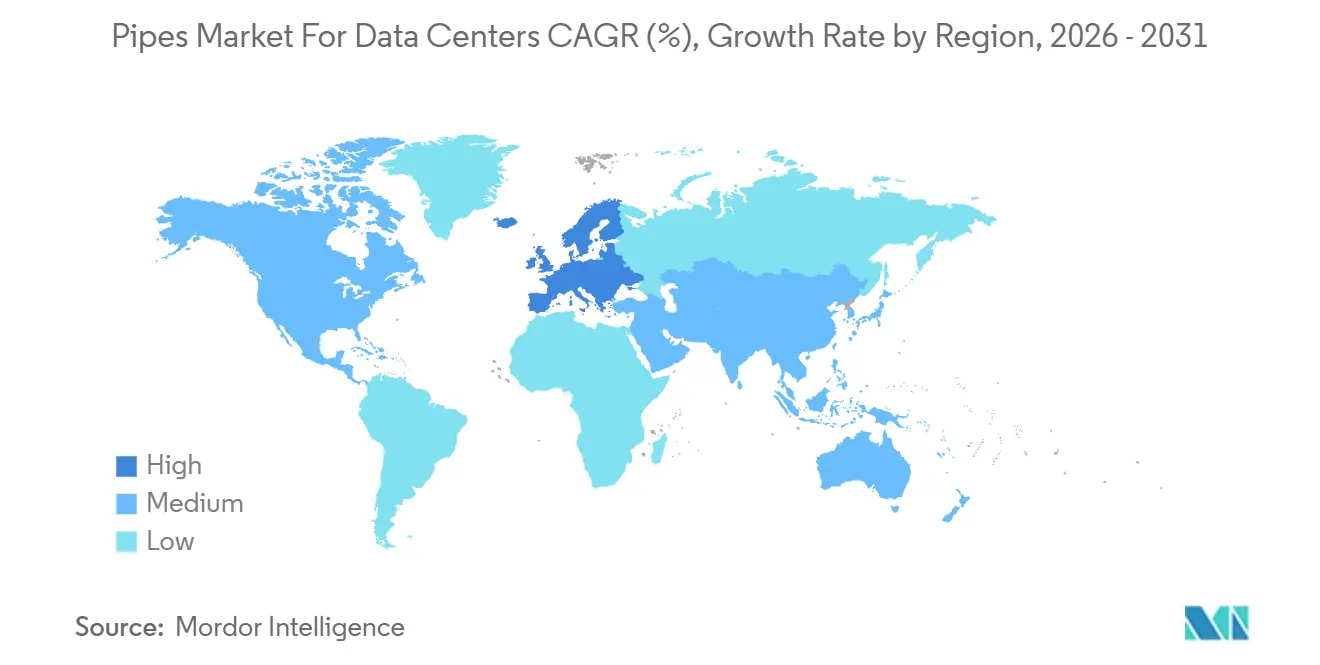
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
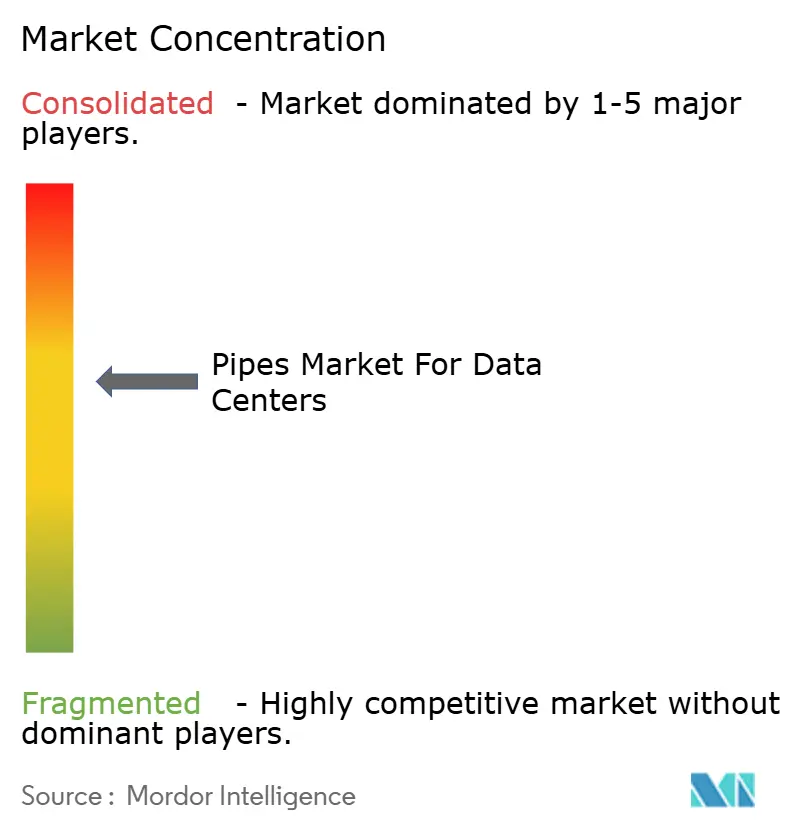
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du Marché des Canalisations pour Centres de Données par Mordor Intelligence
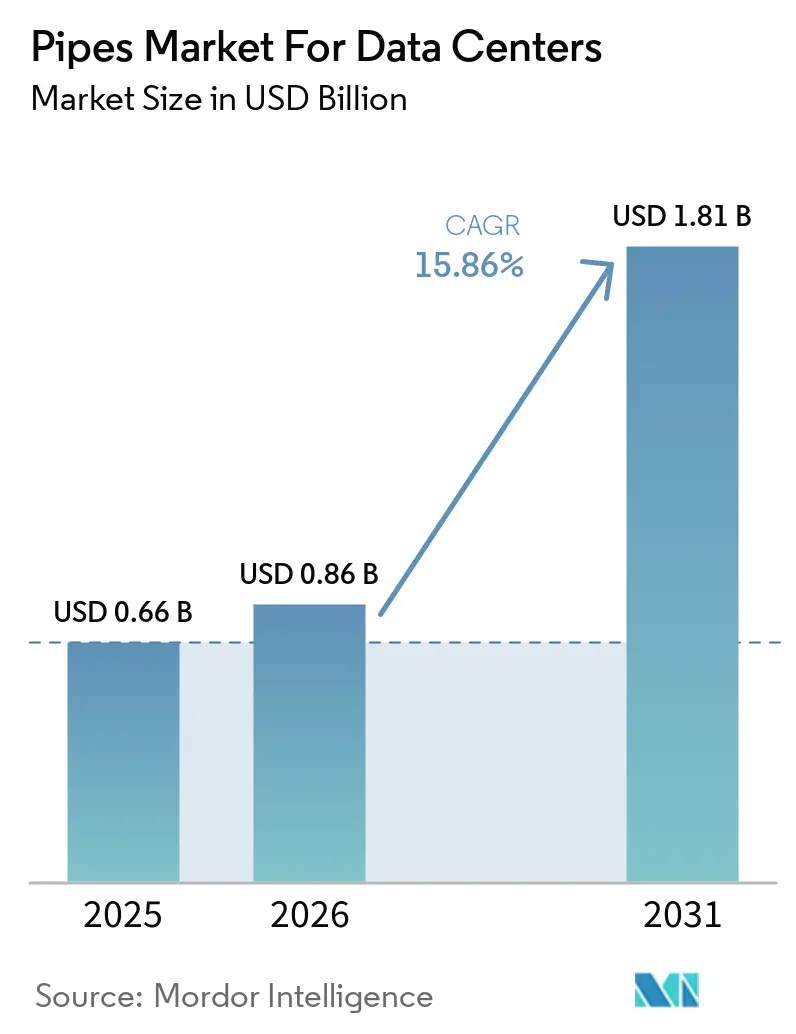
La taille du secteur du Marché des Canalisations pour Centres de Données devrait augmenter de 0,66 milliard USD en 2025 à 0,86 milliard USD en 2026 et atteindre 1,81 milliard USD d'ici 2031, à un CAGR de 15,86 % sur la période 2026-2031. Le marché des canalisations pour centres de données se développe à mesure que l'infrastructure d'intelligence artificielle accroît la capacité des installations et modifie la conception des systèmes de refroidissement. Les nouvelles salles nécessitent des conduites d'eau glacée, des circuits de condenseur, des collecteurs de suppression d'incendie et des systèmes de distribution de fluide caloporteur reliant les équipements à travers l'installation. Les densités de baies plus élevées accroissent également l'importance de la gestion des liquides, de la propreté des matériaux et des méthodes d'assemblage fiables. Les fournisseurs répondent en proposant des assemblages préfabriqués, des systèmes polymères et des conceptions prenant en charge à la fois les systèmes d'eau des installations et les systèmes de refroidissement technologique. Le marché des canalisations pour centres de données est également confronté à des cycles d'approbation de projets plus longs, à des coûts de construction en hausse et à des pratiques d'approvisionnement conservatrices dans lesquelles le liquide est installé à proximité de serveurs en fonctionnement.
Points Clés du Rapport
- Par type de matériau, les canalisations à base de métaux détenaient 71,04 % du marché des canalisations pour centres de données en 2025, tandis que les canalisations à base de métaux devraient progresser à un CAGR de 20,93 % jusqu'en 2031.
- Par application, la distribution d'eau glacée détenait 49,26 % du marché des canalisations pour centres de données en 2025, tandis que les systèmes de drainage et d'eaux usées devraient progresser à un CAGR de 18,16 % jusqu'en 2031.
- Par technologie de refroidissement, les centres de données refroidis par air détenaient 57,43 % du marché des canalisations pour centres de données en 2025, tandis que les centres de données refroidis par liquide devraient progresser à un CAGR de 22,32 % jusqu'en 2031.
- Par type de centre de données, les centres de données hyperscale détenaient 66,35 % du marché des canalisations pour centres de données en 2025 et devraient progresser à un CAGR de 17,01 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 61,73 % du marché des canalisations pour centres de données en 2025, tandis que l'Europe devrait progresser à un CAGR de 18,07 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Perspectives et Tendances du Marché des Canalisations pour Centres de Données
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Expansion Rapide des Centres de Données Hyperscale et de Colocation | +4.0% | Mondial ; concentration principale en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Augmentation des Charges de Travail liées à l'IA et au Calcul Haute Performance | +3.2% | Mondial ; plus fort aux États-Unis, en Chine et dans les corridors IA européens | Long terme (≥ 4 ans) |
| Adoption Croissante du Refroidissement Direct sur Puce et par Immersion | +2.5% | Mondial ; adoption précoce en Amérique du Nord, en Europe occidentale et en Chine | Moyen terme (2-4 ans) |
| Croissance des Déploiements de Centres de Données Edge et Modulaires | +1.5% | Cœur APAC avec débordement vers le Moyen-Orient et l'Afrique et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Demande de Systèmes de Canalisations Préfabriqués et Testés en Usine | +1.0% | Mondial ; adoption la plus élevée en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion Rapide des Centres de Données Hyperscale et de Colocation
Le marché des canalisations pour centres de données bénéficie lorsque les opérateurs hyperscale et de colocation construisent des installations plus grandes selon des calendriers de livraison compressés. Chaque campus nécessite une distribution étendue d'eau glacée, des branches d'eau de condenseur, des réseaux de suppression d'incendie et des collecteurs dédiés aux zones informatiques denses. La nouvelle capacité favorise les fournisseurs capables de livrer des composants qualifiés et des systèmes assemblés avant le début de l'installation sur site. Les opérateurs de colocation ont également besoin d'assemblages de canalisations standardisés et testés pouvant être installés sans perturber les salles d'exploitation adjacentes. L'approvisionnement se déplace plus tôt dans la planification des projets car les canalisations doivent s'aligner sur les équipements de refroidissement, les équipements informatiques et les calendriers de construction des bâtiments. Ce calendrier accroît la valeur des fournisseurs capables de coordonner les matériaux, la fabrication, les tests et la livraison dans le cadre d'un seul calendrier de projet.
Augmentation des Charges de Travail liées à l'IA et au Calcul Haute Performance
Les charges de travail liées à l'intelligence artificielle et au calcul haute performance modifient les exigences thermiques des nouvelles installations. NVIDIA a déclaré que son rack GB200 NVL72 peut consommer plus de 120 kW par armoire, imposant des exigences plus importantes aux circuits de refroidissement et aux équipements de distribution de fluide caloporteur. L'Agence Internationale de l'Énergie a projeté que la consommation mondiale d'électricité des centres de données passerait de 415 TWh en 2024 à 945 TWh d'ici 2030[1]Agence Internationale de l'Énergie, "Demande d'énergie liée à l'IA," Agence Internationale de l'Énergie, iea.org. L'infrastructure de refroidissement contribue à cette augmentation et nécessite un mouvement fiable des fluides dans tout le bâtiment. Ces conditions favorisent les systèmes polymères propres là où la pureté du fluide caloporteur et le contrôle de la corrosion sont importants pour les plaques froides et les composants à connexion rapide. Le marché des canalisations pour centres de données dépend donc non seulement d'un plus grand nombre d'installations, mais aussi d'une plus grande densité de canalisations dans chaque salle équipée d'intelligence artificielle.
Adoption Croissante du Refroidissement Direct sur Puce et par Immersion
Le refroidissement direct sur puce devient de plus en plus pertinent dans les installations hébergeant des équipements d'intelligence artificielle à haute densité. Une conception de refroidissement direct sur puce utilise un système d'eau d'installation qui achemine l'eau glacée vers des unités de distribution de fluide caloporteur. Elle utilise également un système de refroidissement technologique qui transfère le fluide caloporteur de ces unités vers les collecteurs de baies et les plaques froides au niveau des puces. L'Annexe de Gestion de la Demande Énergétique Efficace 4E de l'Agence Internationale de l'Énergie a rapporté que le refroidissement direct sur puce monophasé représentait 43 % des revenus du refroidissement liquide en 2026. GF Piping Systems a démontré un système PP-H avec KT Cloud à Séoul fonctionnant à une pression de 5 bar et à 20 °C à 25 °C, tout en utilisant des bobines préfabriquées pour réduire le temps d'installation. Le marché des canalisations pour centres de données bénéficie de cette configuration car l'architecture à double boucle ajoute des connexions, des branches et des tronçons de canalisations dont les salles refroidies par air conventionnelles n'ont pas besoin.
Croissance des Déploiements de Centres de Données Edge et Modulaires
Les installations edge et modulaires créent une demande de systèmes de canalisations compacts prêts à l'installation à leur arrivée. Chaque site nécessite toujours des circuits de refroidissement, même lorsque l'installation est plus petite qu'un campus hyperscale. Les projets modulaires réduisent la praticabilité d'une fabrication extensive sur site car les équipements doivent s'intégrer dans des structures conteneurisées ou étroitement planifiées. Le Plastics Pipe Institute a documenté une application de centre de données modulaire Aquatherm utilisant des canalisations PP-R soudées par fusion dans des unités de 40 baies. Les assemblages testés en usine peuvent réduire le nombre d'activités sur site et fournir un processus d'installation plus cohérent. Le marché des canalisations pour centres de données peut bénéficier de nouveaux projets edge qui se développent dans des zones disposant d'une main-d'œuvre d'installation spécialisée limitée.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés d'Installation et d'Infrastructure | -2.1% | Mondial ; plus aigu en Amérique du Nord et en Europe occidentale en raison des coûts de main-d'œuvre qualifiée | Moyen terme (2-4 ans) |
| Risques de Fuite et de Fiabilité en Environnement Mission-Critique | -1.5% | Mondial ; sensibilité la plus élevée dans les installations hyperscale et de colocation de niveau III/IV | Long terme (≥ 4 ans) |
| Incertitude sur la Compatibilité des Fluides Caloporteurs et la Chimie de l'Eau | -0.9% | Mondial ; préoccupation émergente dans les marchés qui développent rapidement les déploiements de refroidissement direct sur puce | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Installation et d'Infrastructure
L'infrastructure de canalisations devient plus coûteuse lorsque les conceptions refroidies par liquide ajoutent des branches de système de refroidissement technologique aux équipements habituels côté installation. Le soudage sur site et l'assemblage par fusion peuvent augmenter les besoins en main-d'œuvre lorsqu'un projet comporte de nombreuses connexions de collecteurs. Les révisions de conception peuvent également nécessiter un réacheminement lorsque les dispositions matérielles changent pendant la construction. Ces coûts sont plus difficiles à absorber dans les projets d'entreprise et edge disposant de budgets d'investissement plus réduits. Les exigences de la norme B31.3 de l'American Society of Mechanical Engineers sur les canalisations de process et les recommandations du Comité Technique 9.9 de l'American Society of Heating, Refrigerating and Air-Conditioning Engineers peuvent ajouter des travaux de documentation et de test pour certaines installations. Le marché des canalisations pour centres de données doit donc équilibrer la complexité initiale plus élevée du système par rapport aux besoins thermiques des équipements informatiques à haute densité.
Risques de Fuite et de Fiabilité en Environnement Mission-Critique
Une fuite de liquide à proximité d'équipements informatiques actifs peut interrompre les opérations et créer une exposition financière significative pour les opérateurs. L'enquête sur les systèmes de refroidissement 2025 de l'Uptime Institute a identifié le coût élevé et le risque perçu de défaillance du système comme les principaux obstacles à l'adoption du refroidissement liquide parmi 861 répondants. Les opérateurs choisissent souvent des méthodes d'assemblage éprouvées, notamment le polypropylène soudé par fusion, les raccords rainurés pour les grandes conduites en acier et les conceptions à double confinement. Ces choix peuvent augmenter les coûts des composants et prolonger le temps nécessaire pour qualifier un système. Les opérateurs de colocation et d'entreprise peuvent d'abord déployer le refroidissement liquide dans des rangées isolées plutôt que dans une salle entière. Cette approche par étapes peut diviser les besoins en canalisations plus importants en commandes personnalisées plus petites et limiter les efficacités d'achat disponibles dans les projets standardisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Matériau : Les Canalisations à Base de Polymères Progressent sur l'Ensemble de la Chaîne de Refroidissement
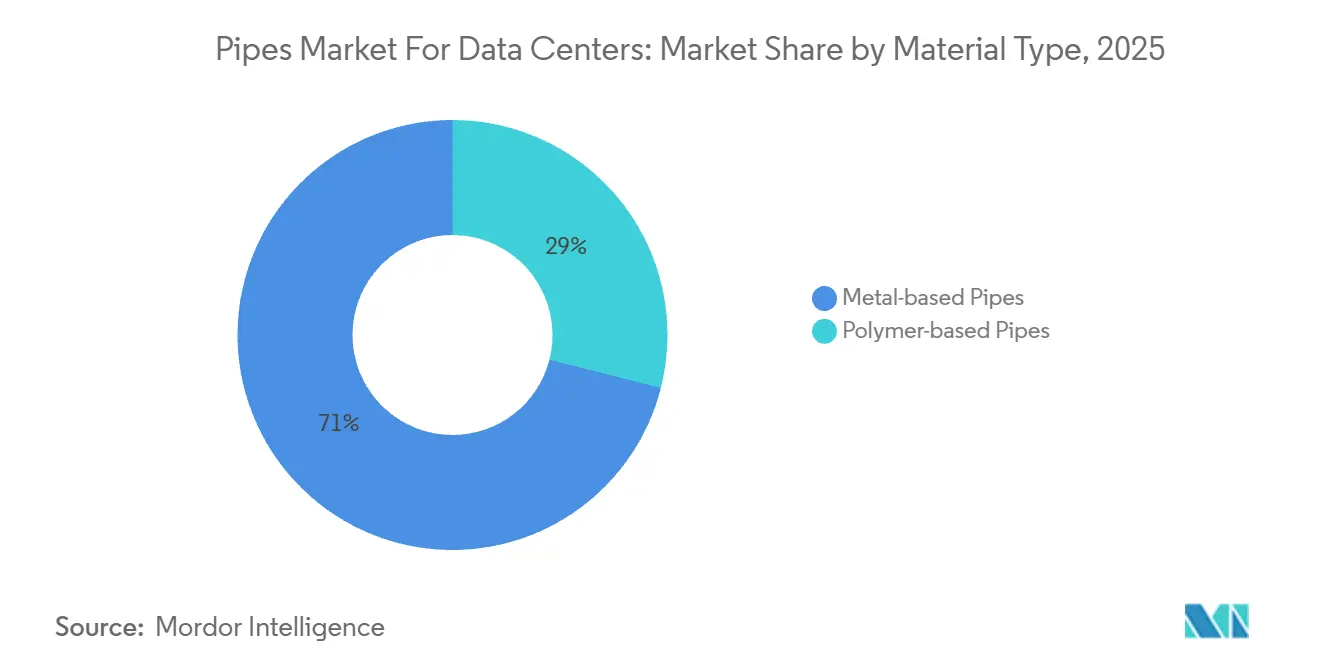
Les canalisations à base de métaux représentaient 71,04 % des revenus en 2025, soutenues par leur utilisation établie dans la distribution d'eau glacée, les systèmes d'eau de condenseur, les collecteurs d'installation et d'autres infrastructures critiques des centres de données. Leur haute résistance mécanique, leur capacité à supporter la pression, leur durabilité et leur adéquation aux réseaux de canalisations de grand diamètre en font le choix privilégié pour les installations à grande échelle et hyperscale. L'acier au carbone, l'acier inoxydable, le cuivre et la fonte ductile servent différentes applications en fonction de la pression, de la température, de l'exposition à la corrosion et des exigences de qualité de l'eau. Malgré leur poids plus élevé et leurs besoins de gestion de la corrosion plus importants que les alternatives polymères, les canalisations à base de métaux restent le type de matériau dominant en raison de leur base installée étendue et de leur capacité à soutenir des infrastructures de refroidissement exigeantes.
Les canalisations à base de polymères devraient être le type de matériau à la croissance la plus rapide et devraient enregistrer un CAGR de 20,93 % durant 2026-2031. Leur croissance est portée par l'adoption croissante de systèmes de canalisations légers, résistants à la corrosion et nécessitant peu d'entretien pour les infrastructures de refroidissement des centres de données. Des matériaux tels que le polypropylène, le polyéthylène haute densité, le chlorure de polyvinyle chloré et le fluorure de polyvinylidène résistent à la corrosion et à l'exposition chimique tout en offrant une manipulation et une installation plus faciles que les systèmes métalliques conventionnels. Leur adéquation aux applications d'eau glacée, d'eau de condenseur, de drainage et de refroidissement liquide spécialisé soutient leur adoption à mesure que les opérateurs de centres de données privilégient de plus en plus la durabilité du système, la propreté et les performances sur le cycle de vie.


Par Application : La Distribution d'Eau Glacée Ancre les Revenus Tandis que les Systèmes d'Eau de Condenseur Stimulent la Croissance Incrémentale
La distribution d'eau glacée représentait 49,26 % des revenus par application en 2025, ce qui en fait le plus grand segment d'application du marché des canalisations pour centres de données. Ces systèmes relient les installations de refroidissement aux équipements de refroidissement et aux salles de données, facilitant la circulation de l'eau glacée pour l'évacuation de la chaleur dans les environnements informatiques conventionnels et à haute densité. Leur utilisation établie dans les centres de données refroidis par air et leur intégration croissante avec les systèmes de refroidissement liquide continuent de stimuler la demande de réseaux de canalisations fiables et haute pression.
Les systèmes de drainage et d'eaux usées devraient être le segment d'application à la croissance la plus rapide, avec une expansion prévue à un CAGR de 18,16 % durant 2026-2031. La croissance est portée par l'expansion des campus de centres de données, l'augmentation des exigences de gestion de l'eau et l'accent accru sur la gestion efficace des eaux de process, des condensats et des flux d'eaux usées. À mesure que les centres de données augmentent en taille et en utilisation d'eau de refroidissement, l'infrastructure de drainage doit gérer des volumes d'eau plus importants tout en assurant la résistance à la corrosion et des performances fiables à long terme. Les systèmes de canalisations à base de polymères gagnent en importance dans ces applications en raison de leur résistance à la corrosion et à l'exposition chimique, soutenant l'expansion des réseaux de drainage et d'eaux usées aux côtés de l'infrastructure de refroidissement principale.
Par Technologie de Refroidissement : La Base des Centres de Données Refroidis par Air Se Maintient, les Centres de Données Refroidis par Liquide Entraînent des Changements Structurels de la Demande
Les centres de données refroidis par air détenaient 57,43 % des revenus en 2025 et continuaient de fournir la plus grande base installée pour la demande de canalisations. Ces sites nécessitent des conduites d'eau glacée pour les unités de traitement d'air de précision, des réseaux de suppression d'incendie et des services d'eau domestique, qui soutiennent les activités de maintenance, d'expansion et de remplacement. Les systèmes hybrides combinent des zones refroidies par air pour les équipements à faible densité avec des zones refroidies par liquide pour les clusters d'unités de traitement graphique. Cet arrangement ajoute des voies de refroidissement séparées et nécessite des interfaces claires entre les anciens systèmes de bâtiment et les nouveaux équipements de refroidissement au niveau des baies.
Les centres de données refroidis par liquide devraient progresser à un CAGR de 22,32 % jusqu'en 2031, soutenus par la demande des charges de travail d'intelligence artificielle. GF Piping Systems a reçu une reconnaissance inspirée de l'Open Compute Project pour un collecteur en baie en fluorure de polyvinylidène conçu pour le refroidissement direct sur puce. Cette reconnaissance fournit un point de référence pour les conceptions de systèmes utilisées dans les achats alignés sur l'Open Compute Project. Les systèmes liquides ajoutent des boucles secondaires des unités de distribution de fluide caloporteur vers les baies, ce qui augmente le nombre de composants requis. Le marché des canalisations pour centres de données répond par des produits couvrant à la fois les systèmes d'eau des installations et les systèmes de refroidissement technologique.
Par Type de Centre de Données : Les Centres de Données Hyperscale Dominent à la Fois en Part et en Croissance
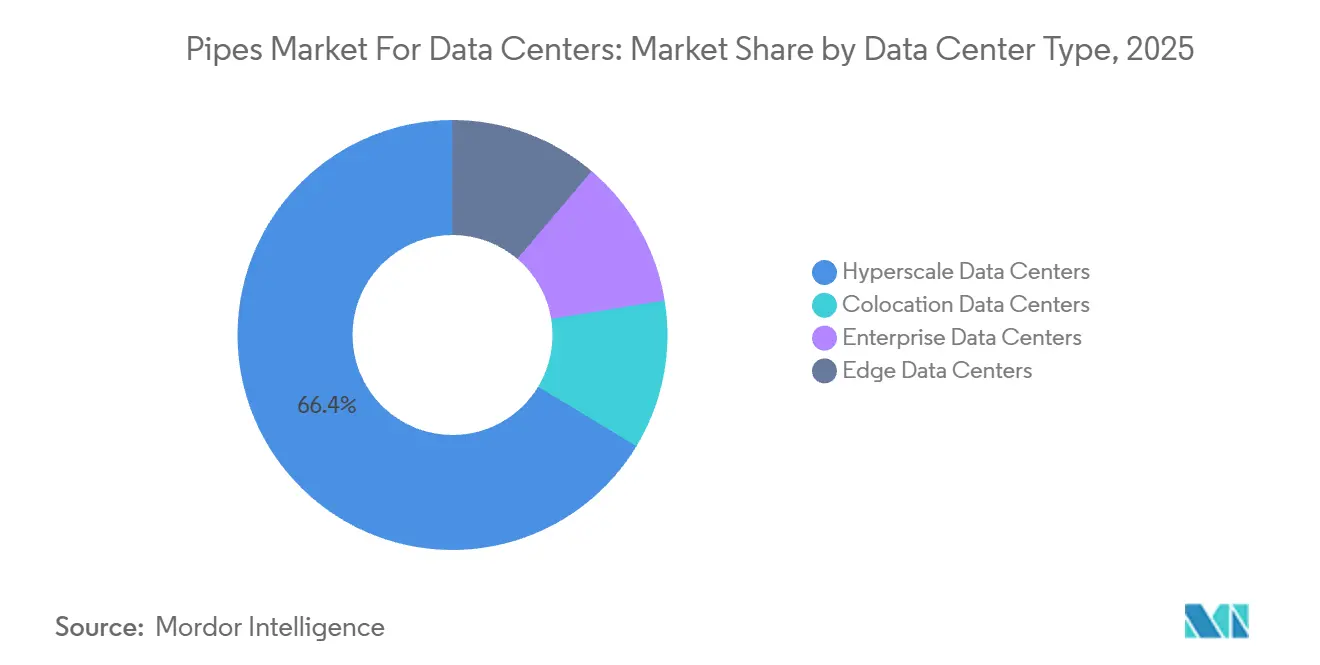
Les centres de données hyperscale détenaient 66,35 % des revenus en 2025 et devraient progresser à un CAGR de 17,01 % jusqu'en 2031. Ce segment est en tête car les grands campus cloud et d'intelligence artificielle nécessitent des réseaux de canalisations étendus pour le refroidissement, la protection incendie et les services d'eau. Les salles prêtes pour l'intelligence artificielle nécessitent également des collecteurs de système de refroidissement technologique reliant les unités de distribution de fluide caloporteur aux baies. Le marché des canalisations pour centres de données est le plus exposé à ce type de projet car chaque site peut nécessiter des tronçons de canalisations de grand diamètre et de plus petit diamètre substantiels. L'échelle encourage également les fournisseurs à proposer des baies préfabriquées et des assemblages testés qui raccourcissent les travaux sur site.
Les fournisseurs de colocation développent une capacité prête pour le refroidissement liquide afin d'attirer les charges de travail d'intelligence artificielle des locataires. Les installations d'entreprise continuent de nécessiter des mises à niveau à mesure que les opérateurs augmentent la densité informatique sur site. Les installations edge favorisent les packages modulaires et pré-testés car les chantiers de construction peuvent disposer d'un espace et d'une disponibilité de main-d'œuvre limités. Schneider Electric a introduit son module EcoStruxure préfabriqué modulaire en juin 2025 pour des densités de baies de 1 MW et plus. Le marché des canalisations pour centres de données peut donc servir à la fois de très grands campus standardisés et de déploiements plus petits qui privilégient une installation rapide.

Analyse Géographique
L'Amérique du Nord détenait 61,73 % des revenus en 2025, représentant la plus grande position régionale sur le marché des canalisations pour centres de données. Les États-Unis stimulent les besoins en nouveaux campus, en modernisations de refroidissement et en salles prêtes pour le refroidissement liquide. Le Texas et l'Indiana ont gagné en activité aux côtés du développement établi en Virginie du Nord. Cette distribution soutient les arrangements régionaux de fabrication et d'approvisionnement pour les systèmes d'eau glacée, d'eau de condenseur et de refroidissement technologique. Telehouse Canada a déployé le refroidissement liquide direct sur puce à Toronto et a intégré la récupération de chaleur résiduelle avec le système d'énergie de district d'Enwave.
L'Asie-Pacifique comprend de nouvelles constructions en Asie du Sud-Est et des ajouts de capacité en Inde, en Chine et au Japon. Le Johor en Malaisie a augmenté sa capacité opérationnelle de 401 MW à 897 MW en 2025, tandis que Mumbai a atteint 768 MW après une augmentation de 42 %. Ces projets nécessitent des achats en grande quantité et une planification étroite entre les fournisseurs de composants et les équipes de construction. Le vaste pipeline régional soutient à la fois les applications utilitaires extérieures et les systèmes de refroidissement au niveau des baies.
L'Europe devrait progresser à un CAGR de 18,07 % jusqu'en 2031. La région reste importante pour les canalisations à spécifications plus élevées dans le cluster Francfort, Londres, Amsterdam, Paris et Dublin. La Directive sur l'Efficacité Énergétique de l'Union Européenne exige que certains centres de données de plus de 500 kW déclarent leurs données d'énergie et d'eau, ce qui accroît l'attention portée à l'utilisation de l'eau de refroidissement et aux pertes du système[2]Commission Européenne, "Directive sur l'Efficacité Énergétique," Commission Européenne, energy.ec.europa.eu. ISOPLUS Group a fourni des canalisations de chauffage urbain DN700 pour le projet de récupération de chaleur résiduelle du centre de données Microsoft à Espoo avec Fortum. Le Brésil soutient la demande sud-américaine grâce au développement hyperscale et de colocation à São Paulo. L'Arabie Saoudite et les Émirats Arabes Unis nécessitent une infrastructure de refroidissement liquide fiable car les températures ambiantes élevées augmentent les besoins en refroidissement.

Paysage Concurrentiel
Le marché des canalisations pour centres de données est modérément concentré, avec les cinq premiers acteurs comprenant GF Piping Systems, PARKER HANNIFIN CORP, WL Plastics, ASTRAL PIPES et IPEX Inc. Ils sont en concurrence avec des fournisseurs de solutions de flux industriels, des fabricants de thermoplastiques et un large groupe de fournisseurs de canalisations en acier. Différents groupes de fournisseurs répondent à des exigences distinctes en matière d'eau de condenseur, de protection incendie, de systèmes d'eau d'installation et de systèmes de refroidissement technologique.
GF Piping Systems poursuit une approche de chaîne complète à travers sa gamme LiquidCore, couvrant les conduites côté installation jusqu'aux applications de collecteurs en baie. La société a introduit LiquidCore en novembre 2025 comme solution de flux polymère préfabriquée pour le refroidissement direct sur puce monophasé. En février 2026, GF Piping Systems et Rittal ont livré une infrastructure de refroidissement polymère pour NETMOUNTAINS en Allemagne, couvrant l'eau d'installation, le refroidissement technologique et les connexions de chauffage, ventilation et climatisation. PARKER HANNIFIN CORP fournit des flexibles, des raccords à connexion rapide, des tubes thermoplastiques et des vannes pour les systèmes de refroidissement technologique et les boucles d'immersion. La société a présenté son portefeuille de refroidissement liquide direct au Data Center World 2026 à Washington, D.C.
Des opportunités existent dans les racks de canalisations préfabriquées standardisées et les services de chimie de l'eau fournis avec les systèmes de canalisations. Les clients déployant le refroidissement liquide doivent aligner le choix des matériaux, la pureté du fluide caloporteur, les méthodes de connexion et les exigences de mise en service. IPEX Inc. a ouvert son Centre de Recherche Avancée en Ontario en avril 2025, avec un objectif déclaré de développement de produits thermoplastiques utilisant des outils de conception pilotés par l'intelligence artificielle et l'impression 3D. Les fournisseurs ont besoin de documentation pour les exigences de canalisations de process et de participation aux écosystèmes techniques utilisés par les acheteurs hyperscale. La capacité de préfabrication est importante là où les clients souhaitent réduire les travaux sur site et raccourcir les séquences de construction.
Leaders du Marché des Canalisations pour Centres de Données
-
GF Piping Systems
-
PARKER HANNIFIN CORP
-
WL Plastics
-
ASTRAL PIPES
-
IPEX Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juillet 2026 : GF Piping Systems a rapporté que les prises de commandes dans les centres de données ont doublé d'une année sur l'autre au premier semestre 2026, portées par l'adoption de son système de canalisations polymères préfabriquées LiquidCore pour le refroidissement direct sur puce. Cette croissance met en évidence la demande croissante de systèmes de canalisations spécialisés dans les infrastructures de centres de données refroidis par liquide.
- Avril 2026 : PARKER HANNIFIN CORP a présenté son portefeuille de refroidissement liquide direct pour les déploiements monophasés et biphasés de refroidissement direct sur puce dans les installations hyperscale d'intelligence artificielle et de calcul haute performance. Ses flexibles de convoyage de fluides, raccords, couplages et vannes soutiennent les boucles de refroidissement haute pression, renforçant la demande de composants avancés de canalisations et de gestion des fluides dans les centres de données.


Périmètre du Rapport sur le Marché des Canalisations pour Centres de Données
Les canalisations utilisées dans les centres de données sont des composants d'infrastructure critiques qui transportent l'eau, les fluides caloporteurs et d'autres utilités nécessaires au fonctionnement des installations et à la gestion thermique. Leurs performances dépendent de facteurs tels que la résistance à la pression, la protection contre la corrosion, la tolérance à la température, la prévention des fuites et la compatibilité avec les systèmes de refroidissement et d'utilités des centres de données.
Le Marché des Canalisations pour Centres de Données est segmenté par type de matériau, application, technologie de refroidissement, type de centre de données et géographie. Par type de matériau, le marché est segmenté en canalisations à base de polymères (canalisations HDPE, canalisations PP-R, canalisations PP-RCT, canalisations PP-H, canalisations CPVC, canalisations PVC, canalisations PE-X/XLPE, et autres matériaux spéciaux, notamment PVDF, ABS et canalisations composites) et canalisations à base de métaux (canalisations en acier au carbone et canalisations en acier inoxydable). Par application, le marché est segmenté en distribution d'eau glacée, systèmes d'eau de condenseur, systèmes de protection incendie, approvisionnement en eau et traitement, systèmes de drainage et d'eaux usées, et réseaux utilitaires souterrains. Par technologie de refroidissement, le marché est segmenté en centres de données refroidis par air, centres de données refroidis par liquide et technologies de refroidissement hybrides. Par type de centre de données, le marché est segmenté en centres de données hyperscale, centres de données de colocation, centres de données d'entreprise et centres de données edge. Le rapport couvre également la taille du marché et les prévisions pour le marché des canalisations dans les centres de données dans 18 pays à travers les principales régions. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Canalisations à Base de Polymères | Canalisations HDPE |
| Canalisations PP-R | |
| Canalisations PP-RCT | |
| Canalisations PP-H | |
| Canalisations CPVC | |
| Canalisations PVC | |
| Canalisations PE-X/XLPE | |
| Autres Matériaux Spéciaux (PVDF, ABS, Canalisations Composites) | |
| Canalisations à Base de Métaux | Canalisations en Acier au Carbone |
| Canalisations en Acier Inoxydable |
| Distribution d'Eau Glacée |
| Systèmes d'Eau de Condenseur |
| Systèmes de Protection Incendie |
| Approvisionnement en Eau et Traitement |
| Systèmes de Drainage et d'Eaux Usées |
| Réseaux Utilitaires Souterrains |
| Centres de Données Refroidis par Air |
| Centres de Données Refroidis par Liquide |
| Technologies de Refroidissement Hybrides |
| Centres de Données Hyperscale |
| Centres de Données de Colocation |
| Centres de Données d'Entreprise |
| Centres de Données Edge |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Singapour | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Matériau | Canalisations à Base de Polymères | Canalisations HDPE |
| Canalisations PP-R | ||
| Canalisations PP-RCT | ||
| Canalisations PP-H | ||
| Canalisations CPVC | ||
| Canalisations PVC | ||
| Canalisations PE-X/XLPE | ||
| Autres Matériaux Spéciaux (PVDF, ABS, Canalisations Composites) | ||
| Canalisations à Base de Métaux | Canalisations en Acier au Carbone | |
| Canalisations en Acier Inoxydable | ||
| Par Application | Distribution d'Eau Glacée | |
| Systèmes d'Eau de Condenseur | ||
| Systèmes de Protection Incendie | ||
| Approvisionnement en Eau et Traitement | ||
| Systèmes de Drainage et d'Eaux Usées | ||
| Réseaux Utilitaires Souterrains | ||
| Par Technologie de Refroidissement | Centres de Données Refroidis par Air | |
| Centres de Données Refroidis par Liquide | ||
| Technologies de Refroidissement Hybrides | ||
| Par Type de Centre de Données | Centres de Données Hyperscale | |
| Centres de Données de Colocation | ||
| Centres de Données d'Entreprise | ||
| Centres de Données Edge | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Singapour | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des canalisations pour centres de données ?
La taille du secteur du Marché des Canalisations pour Centres de Données devrait augmenter de 0,66 milliard USD en 2025 à 0,86 milliard USD en 2026 et atteindre 1,81 milliard USD d'ici 2031, à un CAGR de 15,86 % sur la période 2026-2031.
Qu'est-ce qui stimule la demande de canalisations pour centres de données ?
Les charges de travail d'intelligence artificielle, les campus plus grands et le refroidissement direct sur puce augmentent la complexité des systèmes de refroidissement et la densité des canalisations.
Quel type de matériau a dominé la demande du marché en 2025 ?
Les canalisations à base de métaux détenaient 71,04 % des revenus en 2025.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les systèmes de drainage et d'eaux usées devraient progresser à un CAGR de 18,16 % jusqu'en 2031.
Dernière mise à jour de la page le:



