
Pigment Dispersion Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 29.24 Milliarden US-Dollar |
| Marktgröße (2031) | 35.84 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.16 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Pigment Dispersion Marktanalyse von Mordor Intelligence
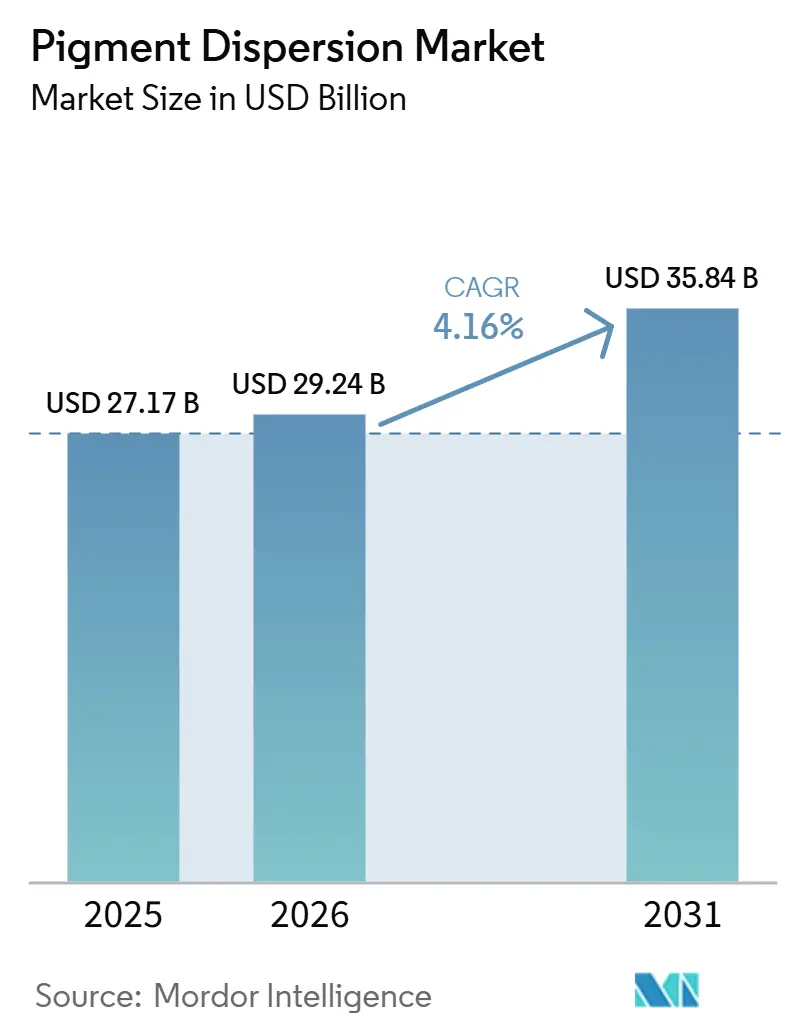
Die Größe des Pigmentdispersionsmarktes wird voraussichtlich von 27,17 Milliarden USD im Jahr 2025 und 29,24 Milliarden USD im Jahr 2026 auf 35,84 Milliarden USD bis 2031 anwachsen und soll zwischen 2026 und 2031 eine CAGR von 4,16 % verzeichnen. Der Pigmentdispersionsmarkt wird durch die Nachfrage aus den Bereichen Architekturlackierungen, flexible Verpackungsdruckfarben, Kunststoffkolorantien und digitale Textildrucksysteme in entwickelten und aufstrebenden Volkswirtschaften gestützt. Der Wandel hin zu wasserbasierenden Systemen beeinflusst den Produktmix, da strengere Umweltvorschriften Formulierer dazu veranlassen, den Lösungsmitteleinsatz zu reduzieren und gleichzeitig die Anforderungen an Haltbarkeit, Farbe und Handhabung in Beschichtungs- und Druckfarbenanwendungen zu erfüllen. Asien-Pazifik bleibt eine Schlüsselregion im Pigmentdispersionsmarkt, gestützt durch integrierte Pigmentlieferketten, Bautätigkeit, Fertigungskapazitäten und Verpackungsnachfrage im Zusammenhang mit E-Commerce und der Verteilung von Konsumgütern. Der Wettbewerb bleibt aktiv, da globale Spezialchemikalienhersteller und regionale Produzenten in Reformulierungskapazitäten, Produktleistung und Vertriebsreichweite investieren. Jüngste Konsolidierungen haben die Größe von Unternehmen mit breiteren Pigmentportfolios und technischen Serviceleistungen erhöht. Volatile Rohstoffkosten, strengere Compliance-Anforderungen und steigende Technologieanforderungen beim Mahlen und Stabilisieren erhöhen die Betriebsschwelle für Marktteilnehmer, wodurch Größe, F&E-Kapazitäten und Versorgungszuverlässigkeit zu entscheidenderen Faktoren für eine nachhaltige Marktbeteiligung werden.
Wichtigste Erkenntnisse des Berichts
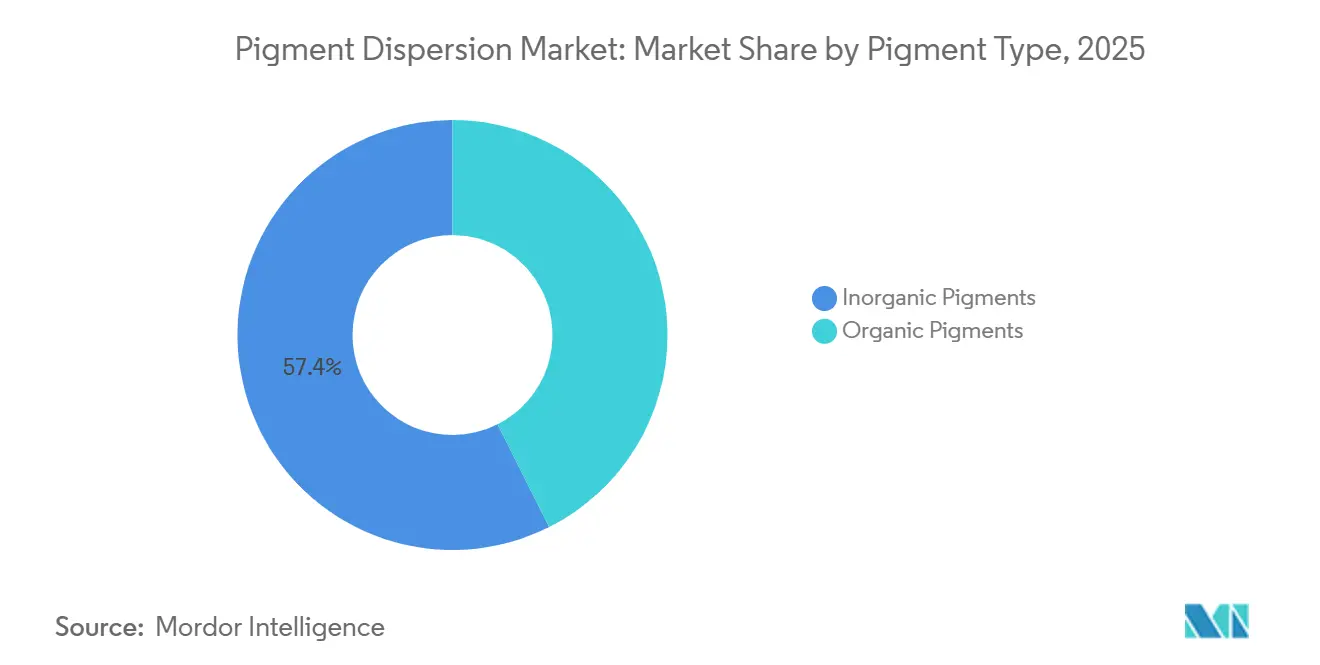
- Nach Pigmenttyp führten anorganische Pigmente mit einem Umsatzanteil von 57,42 % im Jahr 2025, während organische Pigmente bis 2031 voraussichtlich mit einer CAGR von 5,13 % wachsen werden.
- Nach Dispersionstyp hielten wasserbasierte Dispersionen im Jahr 2025 einen Anteil von 55,76 % am Pigment Dispersion Markt und sollen bis 2031 mit einer CAGR von 4,82 % wachsen.
- Nach Anwendung entfielen auf Farben und Lacke im Jahr 2025 32,44 % der Pigment Dispersion Marktgröße, während Druckfarben bis 2031 voraussichtlich mit einer CAGR von 4,74 % wachsen werden.
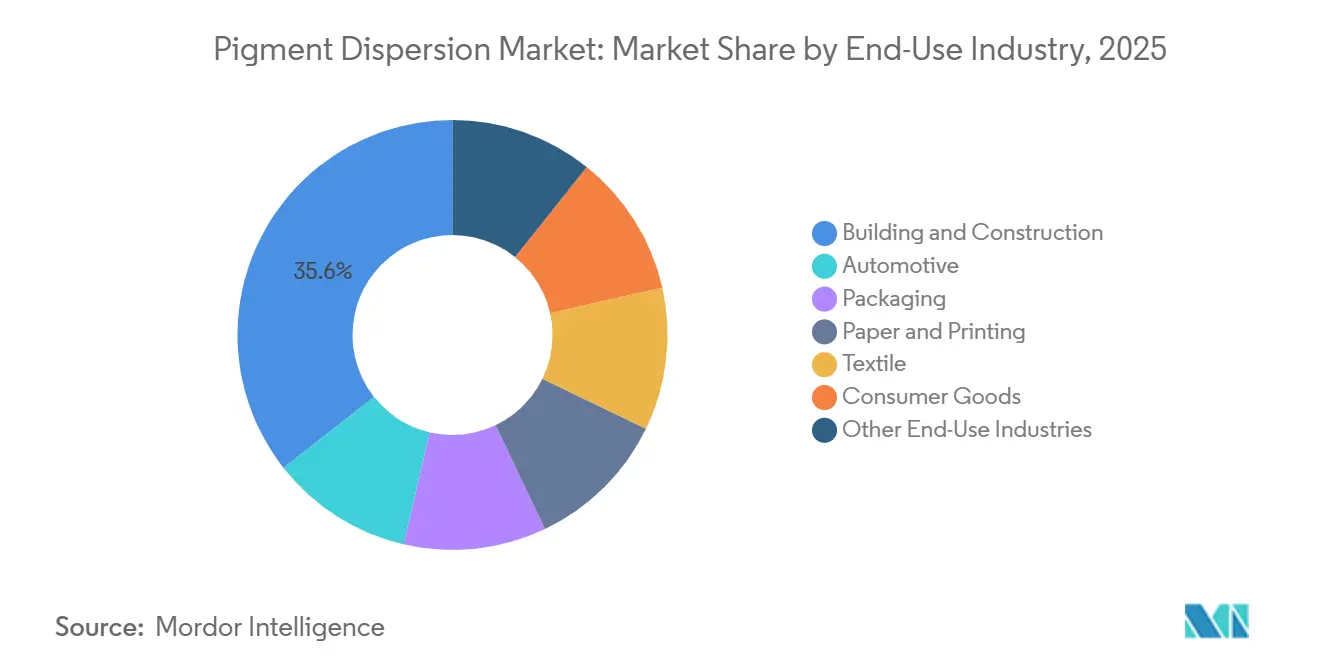
- Nach Endverbrauchsbranche hielt das Bau- und Konstruktionswesen im Jahr 2025 einen Anteil von 35,62 %, während die Verpackungsbranche bis 2031 voraussichtlich mit einer CAGR von 4,96 % wachsen wird.
- Nach Geografie repräsentierte Asien-Pazifik im Jahr 2025 37,55 % des globalen Umsatzes und soll bis 2031 mit der schnellsten CAGR von 5,42 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Nachfrage nach wasserbasierten und flüchtige organische Verbindungen (VOC)-armen Pigmentdispersionen | +1.4% | Global, mit starkem Nachfragesog in der EU, Nordamerika und China | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage aus dem Bau- und Konstruktionssektor | +0.6% | Asien-Pazifik als Kern, Naher Osten, Südamerika | Mittelfristig (2–4 Jahre) |
| Ausweitung der Verpackungs- und E-Commerce-Nachfrage | +0.8% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Nordamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung in Kunststoffen, Kosmetika und Spezialtextilien | +0.6% | Global, konzentriert in Fertigungsclustern in Asien-Pazifik und EU-Spezialmärkten | Mittelfristig (2–4 Jahre) |
| Fortschritte bei Hochleistungsdispersionstechnologien | +0.5% | Nordamerika, Europa, Japan, Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Nachfrage nach wasserbasierten Pigmentdispersionssystemen
Die bedeutendste Verschiebung im Pigment Dispersion Markt ist der anhaltende Ersatz lösemittelbasierter Systeme durch wasserbasierte Alternativen in Architektur-, Automobil- und Industriebeschichtungsanwendungen. Die Entscheidung der Europäischen Kommission vom Dezember 2025 zum EU-Umweltzeichen verschärfte die Kriterien für Dekorfarben und verwandte Produkte, einschließlich niedrigerer VOC- und halbflüchtiger organischer Verbindungen (SVOC)-Schwellenwerte für bestimmte Innenanwendungen. Diese Änderung beeinflusst die Formulierungsentscheidungen weit über Europa hinaus, da Lieferanten ihre globalen Produktplattformen häufig am strengsten geltenden Standard ausrichten. Evoniks TEGO Dispers 780 W veranschaulicht, wie sich die Technologiebasis parallel zu den Vorschriften weiterentwickelt. Das Produkt ist lösemittelfrei, nicht gefährlich, für hochwertige wasserbasierte Pigmentkonzentrate konzipiert und für organische wie anorganische Pigmente geeignet, einschließlich lebensmittelbezogener Verwendungen im Rahmen der einschlägigen Compliance-Regelwerke. Da sich die Leistungslücke zwischen wasserbasierten und lösemittelbasierten Systemen weiter schließt, wird der Pigment Dispersion Markt voraussichtlich Hersteller bevorzugen, die Kunden bei der Reformulierung, Prüfung und Linienumstellung unterstützen können. Kleinere Formulierer, die auf veraltete Lösemittelchemie angewiesen sind, werden einen anspruchsvolleren Übergang in Bezug auf Ausrüstung und Fachkenntnisse bewältigen müssen.
Steigende Nachfrage aus dem Bau- und Konstruktionssektor
Das Bau- und Konstruktionssegment unterstützt das Wachstum im Pigmentdispersionsmarkt. Diese Nachfrage wird durch Architekturlackierungen und Baumaterialien angetrieben, die Titandioxid und Eisenoxide für Deckkraft, Haltbarkeit, Witterungsbeständigkeit und ein einheitliches Erscheinungsbild auf Innen- und Außenflächen verwenden. Die Nachfrage ist in Asien-Pazifik und ausgewählten Märkten des Nahen Ostens am höchsten, wo Urbanisierung, Infrastrukturausgaben und Wohnungsbau einen breiten und wiederkehrenden Beschichtungsverbrauch aufrechterhalten. Über diese Regionen hinaus erhöhen Nachhaltigkeitsbaustandards und Präferenzen für emissionsarme Beschichtungen das Anforderungsniveau und begünstigen höherwertige wasserbasierte und technisch verfeinerte Dispersionen gegenüber lösungsmittelintensiven Alternativen. Infolgedessen profitiert der Pigmentdispersionsmarkt auf zwei Arten von der Bautätigkeit: durch direkte Beschichtungsnachfrage und durch eine schrittweise Verlagerung hin zu Formulierungen, die einen höheren technischen Aufwand und eine konsistentere Qualitätskontrolle erfordern.
Ausweitung des Verpackungssektors und durch E-Commerce getriebene Nachfrage
Die Endverbrauchskategorie Verpackung verzeichnet die schnellste Wachstumsrate unter allen Endverbrauchskategorien im Pigmentdispersionsmarkt. Dieses Wachstum ist mit der Expansion des E-Commerce, dem Vertrieb von Marken-Konsumgütern und flexiblen Verpackungsformaten verbunden, die eine hochwertige Druckfarbenleistung auf Papier-, Folien- und Spezialsubstraten erfordern. Von Verpackungsdruckfarben wird erwartet, dass sie Farbstärke, Haftung, Druckkonsistenz, Migrationskontrolle und regulatorische Compliance in Einklang bringen, was die technischen Anforderungen an Pigmentdispersionslieferanten in diesem Kanal erhöht. Systeme mit geringer Migration und Lebensmittelkontaktkonformität stellen einen wesentlichen Teil dieser Nachfrage dar, bei der Qualifizierungsanforderungen die Anzahl glaubwürdiger Lieferanten reduzieren und den Preiswettbewerb einschränken, sobald ein Hersteller auf einer Kundenplattform zugelassen ist. Für den Pigmentdispersionsmarkt stellt Verpackung nicht nur einen wachsenden Absatzkanal dar, sondern auch einen Weg zu spezialisierten Produktqualitäten, bei denen technische Zuverlässigkeit und Compliance-Unterstützung ebenso wichtig sind wie die Lieferkosten.
Fortschritte bei Hochleistungsdispersionstechnologien
Der Pigmentdispersionsmarkt wird zunehmend technologiesensibler, da Digitaldruck, Hochgeschwindigkeits-Tintenstrahldrucker und fortschrittliche Beschichtungslinien eine engere Partikelgrößenkontrolle, höhere Stabilität und ein besser vorhersehbares Düsen- oder Anwendungsverhalten erfordern. Kodak gibt an, dass seine wasserbasierten KODACOLOR-Dispersionen eine proprietäre Mikromedia-Mahltechnologie verwenden, um ultrafeine Pigmentpartikel von bis zu 11 Nanometern herzustellen, was eine verbesserte Farbgleichmäßigkeit, höhere Sättigung, einen breiteren Farbraum und weniger Druckkopfprobleme in industriellen Tintenstrahlumgebungen unterstützt. Fujifilm beschreibt seine RxD-Dispersionen als einen proprietären vernetzten Polymerstabilisierungsansatz, der jedes Pigmentpartikel in einer stabilen Matrix fixiert, wobei die Plattform für anspruchsvolle Verpackungs-, Textil-, Industrie- und kommerzielle Druckanwendungen positioniert ist, die eine lange Haltbarkeit und enge Partikelkontrolle erfordern[1]Fujifilm Ink Solutions Group, "RxD-Pigmentdispersionen, Ermöglichung leistungsstarker wässriger Tintenstrahldruckfarben," Fujifilm Ink Solutions Group, fujifilmink.com. Die Einführung von TEGO Dispers 695 durch Evonik im Januar 2026 lieferte ein weiteres Beispiel für diese Richtung, mit einem lösungsmittelfreien, 100 % aktiven Hyperdispergiermittel, das für strahlungshärtende und lösungsmittelhaltige Polyurethandruckfarben entwickelt wurde und eine höhere Pigmentbeladung, kürzere Mahlzeiten und verbesserte Lagerstabilität bietet. Da diese Fähigkeiten zu Standardkundenerwartungen werden, wird der Pigmentdispersionsmarkt voraussichtlich Hersteller mit proprietärem Prozess-Know-how gegenüber solchen bevorzugen, die auf grundlegendere Mahl- und Stabilisierungssysteme angewiesen sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität bei Titandioxid, Schwefelsäure und mineralischen Einsatzstoffen | -0.9% | Global, am stärksten in China und exportorientierten asiatischen Herstellern | Kurzfristig (≤ 2 Jahre) |
| Compliance-Belastung durch Umwelt- und Chemikaliensicherheitsvorschriften | -0.6% | Hauptsächlich EU und Nordamerika, mit Ausstrahlungseffekten auf Indien und China | Mittelfristig (2–4 Jahre) |
| Volatilität bei erdölbasierten Lösemitteln, Harzen und organischen Pigmentzwischenprodukten | -0.4% | Global, am stärksten in Süd- und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Der Pigmentdispersionsmarkt bleibt der Rohstoffpreisvolatilität ausgesetzt, da Titandioxid und andere mineralische Einsatzstoffe einen erheblichen Anteil der Produktionskosten in anorganischen Pigmentsystemen ausmachen. Titandioxid kann 50 % bis 70 % der Produktionskosten anorganischer Pigmente ausmachen, was bedeutet, dass selbst moderate Einsatzpreisschwankungen die Margen bei Pigmentherstellern, Dispersionsproduzenten und nachgelagerten Formulierern unter Druck setzen können. Tinox Chemie meldete Rutil-Titandioxidpreise im Bereich von 1.821 bis 1.959 USD pro Tonne bis Mitte 2026, während ein erhöhter schwefelbedingter Kostendruck weiterhin die Sulfatprozessökonomie belastet, was die anhaltende Kosteninstabilität als betriebliche Herausforderung im Jahr 2026 widerspiegelt[2]Tinox Chemie GmbH, "Marktausblick, Anhaltender Druck auf Titandioxid bei hohen Kosten und schwacher Nachfrage 2025-06-27 bis 2025-07-04," Tinox Chemie GmbH, tinoxchem.com. Dies ist für den Pigmentdispersionsmarkt relevant, da anorganische Systeme einen großen Anteil des Umsatzes in Bau- und Industrieanwendungen ausmachen, was es für Hersteller schwierig macht, diese Einsatzstoffe zu ersetzen, ohne Leistung, Deckkraft oder Witterungsbeständigkeit zu beeinträchtigen. Unternehmen mit stärkerer Beschaffungsdisziplin, breiteren Lieferantennetzwerken oder vorgelagerter Integration sind besser positioniert, um Margen zu schützen, während kleinere Teilnehmer einem höheren Risiko der Margenerosion oder verzögerter Kostenweitergabe an Kunden ausgesetzt sind.
Compliance-Belastung durch Umweltvorschriften
Der Pigment Dispersion Markt wird auch durch steigende Compliance-Belastungen eingeschränkt, da Umwelt- und Chemikaliensicherheitsvorschriften die den Herstellern zur Verfügung stehenden Formulierungsoptionen einengen. Die Entscheidung der Europäischen Kommission von 2025 zu Dekorfarben verschärfte die Kriterien für den Gehalt an flüchtigen organischen Verbindungen (VOC) und halbflüchtigen organischen Verbindungen (SVOC), was Dispersionshersteller dazu verpflichtet, Produkte zu entwickeln, die die nachgelagerten Beschichtungsanforderungen erfüllen, selbst wenn die endgültige Regulierung nicht auf Dispersionsebene formuliert ist. Borchers skizzierte das Compliance-Umfeld 2025, indem es auf VOC-Grenzwerte der US-amerikanischen Umweltschutzbehörde von bis zu 450 g/L für Industriebeschichtungen und 250 g/L für matte Oberflächen hinwies und feststellte, dass Hersteller kobaltfreie, oximfreie und VOC-arme Alternativen zur Erfüllung verschärfter Anforderungen fördern. Für Hersteller in exportorientierten Märkten erstreckt sich die Compliance-Herausforderung über das Produktdesign hinaus, da Tests, Dokumentation, Kundengenehmigungen und Reformulierungszyklen Zeit und Ressourcen beanspruchen, bevor ein neues Produkt kommerziell skaliert werden kann. Im Pigment Dispersion Markt tendiert diese Dynamik dazu, die Lücke zwischen größeren Unternehmen mit dedizierten Regulierungsressourcen und kleineren Unternehmen zu vergrößern, die Compliance neben Produktion und Vertrieb mit begrenzterer technischer Belegschaft bewältigen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pigmenttyp:
Anorganische Pigmente verankern den Markt, während organische Pigmente den Margenmix verschiebenAnorganische Pigmente hielten im Jahr 2024 einen Anteil von 57,42 % und waren damit das dominierende Segment im Pigmentdispersionsmarkt. Diese Position wurde durch die praktische Leistungsfähigkeit von Titandioxid und Eisenoxiden gestützt, die Kosteneffizienz zusammen mit UV-Beständigkeit, thermischer Stabilität, chemischer Beständigkeit und Deckkraft in Beschichtungsanwendungen für den Bau- und Industriebereich boten. Diese Eigenschaften hielten anorganische Dispersionen in Außenarchitekturlackierungen, Schutzsystemen und PVC-basierten Baumaterialien weit verbreitet, wo Witterungseinflüsse und Nutzungsdauer wichtige Kaufkriterien waren. Der Pigmentdispersionsmarkt stützte sich stark auf anorganische Chemie, insbesondere in Regionen, in denen Bau- und Industriebeschichtungen jährlich große Mengen verbrauchten. Diese Konzentration erklärte auch, warum die Rohstoffvolatilität bei Titandioxid die Preisgestaltung und Margenentwicklung in einem Großteil der Wertschöpfungskette direkt beeinflusste.
Organische Pigmente machten den verbleibenden Marktanteil im Jahr 2025 aus und sollen bis 2031 mit einer CAGR von 5,13 % wachsen, was die schnellste Wachstumsrate innerhalb dieses Segments darstellt. Ihre Akzeptanz ist am stärksten in Endanwendungen, die Chroma, Helligkeit, Designflexibilität und Formulierungen priorisieren, die Bedenken hinsichtlich Schwermetallen vermeiden, insbesondere in Druckfarben, Spezialtextilien und ausgewählten kosmetischen Systemen. Im März 2025 schloss Sudarshan Chemical Industries Ltd die Übernahme der Heubach Group ab, erweiterte seinen Betrieb auf 19 Standorte weltweit und stärkte sein Portfolio in den Bereichen organische, anorganische, perlmuttartige Pigmente und flüssige Dispersionen. Diese Übernahme spiegelt die anhaltende Nachfrage nach Spezialpigmenten auf globalen Endmärkten wider. Im Pigmentdispersionsmarkt kombinierte die Transaktion Größe mit Portfoliobreite und ermöglichte es einem größeren Lieferanten, sowohl Massenprodukt- als auch höherwertige Farbsysteme über eine einzige Plattform zu bedienen. Anorganische Pigmente werden daher wahrscheinlich der primäre Umsatzbeitrag bleiben, während organische Pigmente weiterhin den Produktmix und die Margenentwicklung beeinflussen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Dispersionstyp:
Wasserbasierte Systeme festigen die MarktführerschaftWasserbasierte Dispersionen hielten im Jahr 2025 einen Anteil von 55,76 % und sollen bis 2031 mit einer CAGR von 4,82 % wachsen, was sie zur größten und am schnellsten wachsenden Kategorie im Pigmentdispersionsmarkt macht. Ihr Wachstum wird durch strengere Umwelt-Compliance-Anforderungen, breitere Nachhaltigkeitsbeschaffungsstandards und technische Fortschritte bei der Pigmentbenetzung, Stabilisierung, Farbentwicklung und Korrosionsleistung angetrieben. Der Wandel hin zu wasserbasierten Systemen ist besonders relevant bei Architekturlackierungen, Verpackungsdruckfarben und anderen Anwendungen, bei denen Kunden emissionsärmere Systeme ohne Kompromisse bei Farbstärke oder Prozesskonsistenz benötigen. Dieser Übergang erfordert neue Additivchemie, verbesserte Mahlkontrolle und engere Formulierungsunterstützung. Einmal von Kunden zugelassen, können wasserbasierte Systeme von längeren kommerziellen Lebensdauern profitieren, da sie besser mit der zukünftigen regulatorischen Ausrichtung übereinstimmen.
BASF beschreibt Dispex Ultra PX 4290 als ein lösungsmittelfreies Dispergiermittel mit hohem Molekulargewicht für organische und anorganische Pigmente in wässrigen Beschichtungen, Druckfarben und Klebstoffen, mit Vorteilen wie höherer Pigmentbeladung, reduzierter Viskosität, verbesserter Flockungsstabilität und verbessertem Glanz. Evonik positioniert TEGO Dispers 780 W ähnlich als lösungsmittelfreie Lösung für hochwertige wasserbasierte Pigmentkonzentrate, geeignet für bindemittelhaltige und bindemittelfreie Kolorantien und konform mit Anforderungen, die für Lebensmittelanwendungen relevant sind. Lösungsmittelbasierte Dispersionen behalten eine Rolle in anspruchsvollen industriellen oder Spezialanwendungen, bei denen Haftung, chemische Beständigkeit oder bestehende Prozessbedingungen die Lösungsmittelchemie begünstigen. Dennoch reduziert die Pigmentdispersionsindustrie stetig die Breitmarktrolle dieser Systeme, da sich Kundenpräferenzen und Vorschriften weiterhin in Richtung niedrigerer flüchtiger organischer Verbindungen (VOC) und compliance-freundlicherer Optionen verschieben. Dies lässt lösungsmittelbasierte Produkte mit strategischer Relevanz in spezifischen Anwendungen zurück, jedoch ohne die gleiche breite Marktposition, die sie zuvor innehatten.
Nach Anwendung:
Druckfarben führen das Wachstum an, da der Digitaldruck die Nachfragestruktur neu gestaltetFarben und Lacke machten im Jahr 2025 32,44 % des Pigment Dispersion Marktes aus, während Druckfarben bis 2031 voraussichtlich mit einer CAGR von 4,74 % wachsen werden. Beschichtungen blieben die größte Anwendung, da Architektur- und Industrieanwendungen weiterhin erhebliche Pigmentvolumina absorbieren, insbesondere während baubedingter Nachfragezyklen in Asien-Pazifik und Amerika. Druckfarben wachsen schneller, weil digitaler Tintenstrahldruck in Verpackung, Textilien und grafische Künste expandiert, von denen jede eine engere Partikelgrößenverteilung, höhere Redispergierbarkeit und ein konsistenteres Verhalten während der Lagerung und des Druckkopfbetriebs erfordert. Dies verändert die technischen Anforderungen des Pigment Dispersion Marktes, da Lieferanten Formulierungen zunehmend auf spezifische Drucktechnologien zuschneiden müssen, anstatt eine breite Druckfarbenkategorie mit weitgehend austauschbaren Qualitäten zu bedienen. Infolgedessen spielen Dispersionsstabilität, Partikelreinheit und Gerätekompatibilität eine größere Rolle bei der Kundenauswahl.
Kodak gibt an, dass sein KODACOLOR-Sortiment als gebrauchsfertige, wasserbasierte, ultrafeine Dispersionen für Tintenstrahldruckfarben, Beschichtungen und verwandte Anwendungen geliefert wird, wobei ultrafeine Partikel die Druckqualität verbessern und Druckkopfprobleme reduzieren sollen. Fujifilms RxD-Plattform ist ähnlich für hochleistungsfähige wässrige Tintenstrahldruckfarben in den Bereichen Verpackung, Textilien, Industrie und kommerzieller Druck positioniert, unterstützt durch ein proprietäres Stabilisierungsverfahren und Investitionen in wässrige Dispersionsfertigungskapazitäten. Diese Entwicklungen zeigen, dass der Pigment Dispersion Markt sich in technisch unterschiedlichere Teilsegmente innerhalb von Druckfarben aufteilt, bei denen die Lieferantenzulassung von anwendungsspezifischer Leistung und nicht von breiter Pigmentverfügbarkeit allein abhängt. Dies begünstigt Unternehmen mit Prozess-IP, Anwendungslabors und der Fähigkeit, Kunden durch die Qualifizierung in mehreren Druckumgebungen zu unterstützen. Es reduziert auch die Rolle standardmäßiger Massenqualitäten in schneller wachsenden digitalen Formaten, bei denen Leistungsprobleme die Druckkopflebensdauer, Bildqualität oder Produktionsverfügbarkeit beeinträchtigen können.
Nach Endverbrauchsbranche:
Bau und Konstruktion führte beim Umsatz, während Verpackung das Wachstumstempo vorgibtBau und Konstruktion machten im Jahr 2025 35,62 % des Marktes aus und waren damit das größte Endverbrauchssegment. Diese Position spiegelt die wiederkehrende Nachfrage nach Architekturlackierungen und Baumaterialien in Wohn-, Gewerbe- und Infrastrukturprojekten wider, insbesondere in Asien-Pazifik, Amerika und Teilen des Nahen Ostens. Da dieses Segment auf langlebige, kostengünstige anorganische Systeme angewiesen ist, hält es eine stabile Nachfrage aufrecht, auch wenn einige Spezialanwendungen ein langsameres Wachstum verzeichnen. Der Pigmentdispersionsmarkt für Verpackungen soll bis 2031 mit einer CAGR von 4,96 % wachsen, was ihn in Bezug auf das Wachstum vor allen anderen Endverbrauchssegmenten platziert. Dieses schnellere Tempo spiegelt den größeren Einfluss von Vertriebsveränderungen, der Nachfrage nach Verpackungen für Konsumgüter und compliance-sensitiven Druckfarbenanwendungen auf den gesamten Marktmix wider.
Automobil bleibt ein wichtiger Endverbrauch, da Beschichtungssysteme in diesem Segment eine präzise Farbabstimmung, Witterungsbeständigkeit und zuverlässiges Anwendungsverhalten erfordern. Textilapplikationen entwickeln sich ebenfalls weiter, da die Einführung von digitalem Tintenstrahldruck die Nachfrage nach gewebeverträglichen Dispersionen erhöht, die Farbtiefe und Schärfe ohne die Einschränkungen herkömmlicher Pigmentpastensysteme liefern. Die Pigmentdispersionsindustrie balanciert daher eine reife, aber große Konstruktionsbasis mit schneller wachsenden Verpackungs- und Textilmöglichkeiten, die technische Spezialisierung begünstigen. Da die Verpackungsanforderungen hinsichtlich Migration, Substratkompabilität und Produktionseffizienz strenger werden, sind Lieferanten, die Compliance-Unterstützung mit stabiler Farbperformance kombinieren, besser positioniert, um einen größeren Anteil neuer Programmgewinne zu erzielen. Im gesamten Pigmentdispersionsmarkt wird diese Mixverschiebung wahrscheinlich die relative Bedeutung von hochserviceorientierten und höherwertigen Endanwendungen erhöhen, auch wenn Bau und Konstruktion weiterhin den Gesamtumsatz untermauern.
Geografische Analyse
APAC-Pigmentdispersionsmarkt
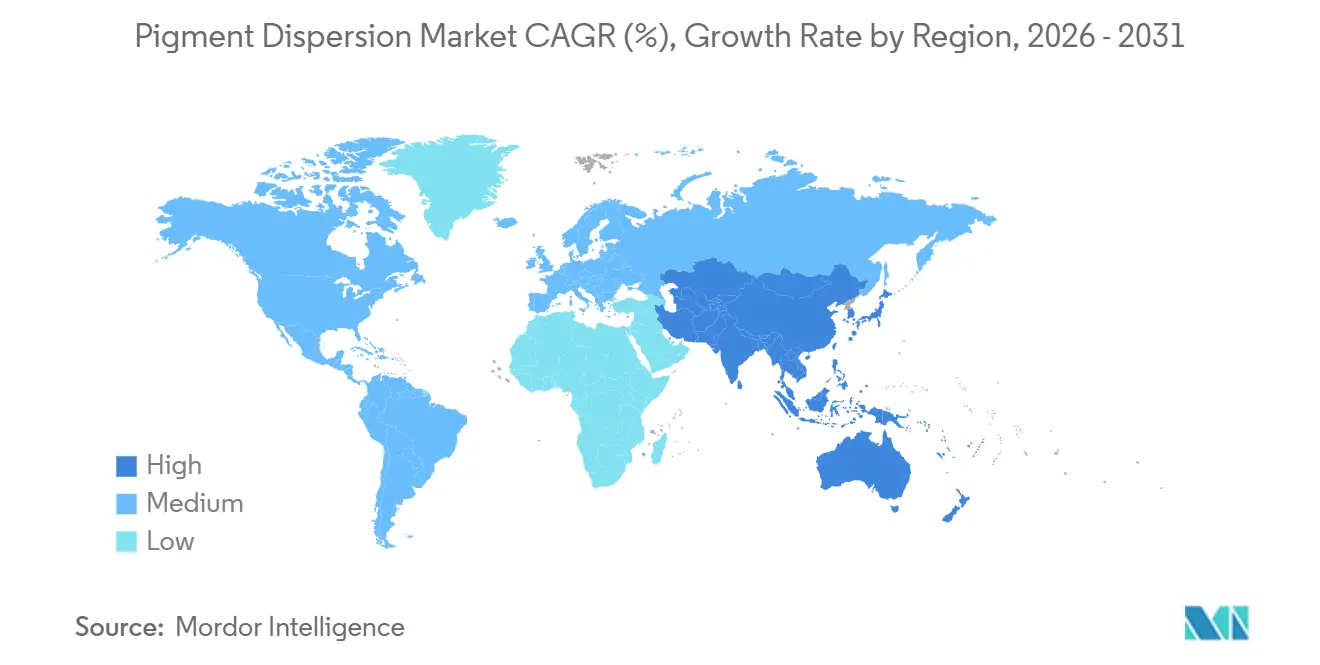
Asien-Pazifik entfiel im Jahr 2025 auf 37,55 % des globalen Umsatzes und wuchs mit einem CAGR von 5,42 % bis 2031, was die Region zur größten und am schnellsten wachsenden Region im Pigmentdispersionsmarkt macht. China blieb zentral für diese Position, gestützt durch integrierte Pigmentproduktion, breite Nachfrage nach Beschichtungen, Fertigungskapazitäten und eine große Kundenbasis in den Bereichen Verpackung, Kunststoffe und industrielle Anwendungen. Indien gewann ebenfalls an Bedeutung, da Wohnungsbauexpansion, Stadtentwicklung und inländische Fertigungsaktivitäten die Nachfrage nach Beschichtungen und Farbmitteln aufrechterhalten haben. Der Markt in Asien-Pazifik wurde zusätzlich durch eine schrittweise Verlagerung hin zu höherwertigen wasserbasierenden und Spezialsystemen in den wichtigsten Verbrauchssektoren gestützt. In Südostasien trieb die mit dem E-Commerce und der Konsumgüterverteilung verbundene Verpackungsnachfrage den Bedarf an Druckfarben und zugehörigen Dispersionssystemen in mehreren Märkten an und positionierte die Region für weiteres Wachstum.
APAC-, Nordamerika- und Europa-Pigmentdispersionsmarkt
Japan und Südkorea spielen unterschiedliche Rollen im Pigmentdispersionsmarkt. Japan trägt mehr durch Nachfrage nach höherwertigen Spezifikationen als durch das größte regionale Volumen bei, wobei seine Bedeutung durch Automobilanlagen-Beschichtungen, elektronikbezogene Anwendungen, fortschrittliche Industrielackierungen und Präzisionsdruckanforderungen getrieben wird, die eine stabile Partikelkontrolle und konsistente Formulierungsleistung erfordern. Nordamerika und Europa stellen weiterhin erhebliche Wertpools dar, gestützt durch Renovierungsaktivitäten, Verpackungsumstellung, Automobillackierung und Industriebeschichtungen, anstatt durch ein hohes Maß an Neubauaktivitäten. Europa dient auch als wichtiger regulatorischer Maßstab, da Produktanforderungen, die durch flüchtige organische Verbindungen (VOC) und umfassendere chemische Compliance-Rahmenbedingungen geprägt werden, häufig globale Lieferantenstandards und exportorientierte Formulierungsstrategien beeinflussen. In den Vereinigten Staaten und Kanada unterstützt die Bau- und Sanierungsaktivität die Nachfrage nach Architekturfarben, während steigende Qualitätsanforderungen an Verpackungen den Bedarf an zuverlässigen emissionsarmen Dispersionstechnologien erhöhen.
APAC-, EMEA- und Amerika-Pigmentdispersionsmarkt
Sun Chemical, eine Tochtergesellschaft der DIC Corporation, präsentierte auf der European Coatings Show 2025 wasserbasierte Emulsionen, wasserbasierte Polyurethandispersionen, VOC-reduzierende Lösungen und monomerarme Materialien, was den Fokus auf hochwertige Formulierungen in der europäischen und nordamerikanischen Lieferkette widerspiegelt. Südamerika trägt durch Verpackungen für die Agrarindustrie, Konsumgüter und Beschichtungen für den Wohnungsbau bei, wobei Brasilien als bedeutendes Nachfragezentrum für Titandioxid- und Eisenoxid-basierte Architektursysteme hervorsticht. Der Nahe Osten und Afrika bleiben in Bezug auf die wertschöpfende lokale Produktion kleiner, aber Bauprogramme und industrielle Entwicklung stützen weiterhin die Nachfrage nach importierten Pigmentdispersionen und Konzentraten. In diesen Märkten können technischer Service und Händlerbeziehungen ebenso wichtig sein wie der Preis, da Kunden häufig Unterstützung bei der Anpassung importierter Systeme an lokale Substrate, Klimabedingungen und Anwendungspraktiken benötigen. Insgesamt bleibt der Pigmentdispersionsmarkt regional vielfältig, mit seinem Wachstumszentrum in Asien-Pazifik, während Europa und Nordamerika weiterhin technische Standards und die Richtung der Compliance-Anforderungen prägen.

Wettbewerbslandschaft
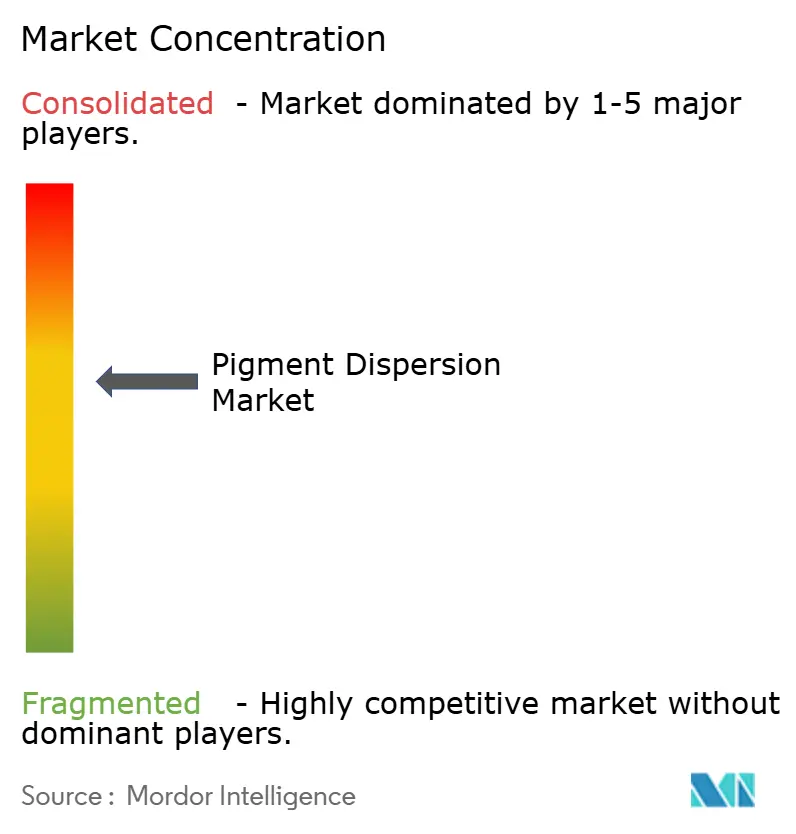
Der Pigment Dispersion Markt ist mäßig konsolidiert, mit bedeutender regionaler Fragmentierung unterhalb führender multinationaler und großer regionaler Lieferanten. Der Wettbewerb wird durch den Zugang zu fortschrittlicher Dispergiermittelchemie, Partikelstabilisierungskapazitäten, regulatorischer Compliance und die Fähigkeit geprägt, Kunden in mehreren Endverbrauchskategorien mit konsistenter Leistung zu bedienen. Sudarshan Chemicals Abschluss der Heubach-Übernahme im März 2025 veränderte die Struktur des Pigment Dispersion Marktes, indem eine breitere globale Pigmentplattform mit 19 Standorten und einem Portfolio aus organischen, anorganischen und perlmuttartigen Pigmenten sowie flüssigen Dispersionen geschaffen wurde. Diese Übernahme bietet eine Grundlage, um sowohl skalengetriebene Standardqualitäten als auch speziellere Farbsysteme zu bedienen und gleichzeitig die Reichweite des Unternehmens bei Kunden und in Regionen zu erweitern. Mit fortschreitender Konsolidierung werden größere Unternehmen voraussichtlich ihre Verhandlungsposition in Beschaffung, technischem Service und Kundenqualifizierung stärken.
Technologische Differenzierung wird zu einem entscheidenderen Faktor im Pigment Dispersion Markt, da Kunden sich auf Mahlqualität, Lagerstabilität, Pigmentbeladung, Mahleffizienz und Kompatibilität mit zunehmend anspruchsvollen Anwendungssystemen konzentrieren. Kodaks Betonung der 11-Nanometer-Partikelkapazität in wasserbasierten Tintenstrahl-Dispersionen und Fujifilms vernetztes Polymerstabilisierungsverfahren sind Beispiele dafür, wie Prozess-Know-how Leistungsansprüche über die einfache Farblieferung hinaus unterstützt. Evoniks Produkteinführungen 2025 und 2026 folgen demselben Muster, wobei TEGO Dispers 780 W und TEGO Dispers 695 auf lösemittelfreies Design, Compliance-Bereitschaft, höhere Pigmentbeladung und kürzere Mahlzeiten in Zielanwendungen ausgerichtet sind. Der Markt belohnt Lieferanten, die Produktleistung mit messbaren Kundenprozessvorteilen verknüpfen können, nicht nur mit Pigmentverfügbarkeit. Dieser Vorteil ist am ausgeprägtesten in Verpackungsdruckfarben, Digitaldruck und hochspezifizierten Beschichtungen, wo eine fehlgeschlagene Formulierung Ausfallzeiten, Nacharbeit oder Compliance-Risiken verursachen kann.
Vertrieb und Ökosystempartnerschaften prägen ebenfalls die Wettbewerbslandschaft, da viele Kunden Anwendungsunterstützung in der Nähe ihrer Produktionsbasis benötigen. Die Ernennung von Lintech International durch ECKART America als exklusiver nationaler Vertriebspartner für Beschichtungen, Klebstoffe, Dichtstoffe und Elastomere in den Vereinigten Staaten, wirksam ab April 2025, erweiterte den Marktzugang für ECKARTs Effektpigmentportfolio und unterstrich die Bedeutung des technischen Vertriebs in Beschichtungen und verwandten Anwendungen. Das Joint Venture von Runaya und ECKART vom Dezember 2024 in Indien verknüpfte Ambitionen im Bereich Spezialpigmente mit einer lokalisierten, nachhaltigkeitsorientierten Produktionsbasis für Aluminiumgranulate und zukünftige Pigmentfertigung. Der Pigment Dispersion Markt bietet Raum für regionale Hersteller, insbesondere in kostensensiblen oder standardisierten Kategorien, aber die strategische Richtung begünstigt Unternehmen mit breiteren Portfolios, stärkerer technischer Unterstützung und dem Kapital, um mit Compliance- und Prozessinnovationen Schritt zu halten. Diese Dynamik unterstützt eine Marktstruktur, in der die Führung durch Technologie und Größe bestimmt wird, während der Wettbewerbsdruck in regionalen und anwendungsspezifischen Nischen aktiv bleibt.
Führende Unternehmen der Pigment Dispersion Branche
-
DIC Corporation
-
Sudarshan Chemical Industries Limited
-
Cabot Corporation
-
Penn Colors Inc.
-
Chromaflo Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pigmentdispersionsmarkt
- AArbor Colorants Corporation
- AUM Farbenchem Pvt. Ltd.
- Cabot Corporation
- Chromaflo Technologies
- Chromatech Inc.
- DCL Corporation
- Decorative Color and Chemical, Inc.
- DIC Corporation
- ECKART GmbH
- Flint Group
- Penn Colors Inc.
- Sudarshan Chemical Industries Limited
- Toyo Ink SC Holdings Co., Ltd.
- Trust Chem Co., Ltd.
- Vipul Organics Limited

Recent Industry Developments in Pigmentdispersionsmarkt
- Januar 2026: Evonik Industries AG brachte TEGO Dispers 695 auf den Markt, ein lösemittelfreies, 100 % aktives Hyperdispergiermittel für strahlungshärtende und lösemittelhaltige Polyurethandruckfarben. Das Produkt ermöglicht höhere Pigmentbeladungen ohne Thixotropie und reduziert Mahlzeiten. Es richtet sich an Formulierer von UV-Flexo-, Litho-, Tintenstrahl- und PU-basierten Tiefdruckfarben für den Verpackungsmarkt und adressiert Herausforderungen der Produktionsökonomie im Flexverpackungsdruckmarkt.
- November 2025: Toyo Ink India (Teil der artience Group) kündigte Pläne an, die Flüssigdruckfarbenproduktion in seinem Gujarat-Werk auf etwa das 1,5-fache der aktuellen Kapazität zu erweitern. Das erweiterte Werk soll bis 2028 betriebsbereit sein und auch als regionaler Exporthub für das Flüssigdruckfarben- und Kunststoffkolorantiengeschäft der artience Group in Süd- und Südostasien dienen.


Globaler Pigment Dispersion Marktbericht – Umfang
Pigmentdispersionen sind stabile, vorgemählte Suspensionen von Pigmentpartikeln in einem flüssigen Medium (Wasser oder Lösemittel) oder Harz. Sie vereinfachen Fertigungs- und künstlerische Arbeitsabläufe, indem sie die Notwendigkeit des Trockenpulvermahlens eliminieren und gleichzeitig konsistente Farbstärke, gleichmäßige Partikelgröße und reduzierte Staubgefahren gewährleisten.
Der Pigment Dispersion Markt ist nach Pigmenttyp, Dispersionstyp, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Pigmenttyp ist der Markt in anorganische Pigmente und organische Pigmente segmentiert. Nach Dispersionstyp ist der Markt in wasserbasiert und lösemittelbasiert segmentiert. Nach Anwendung ist der Markt in Farben und Lacke, Druckfarben, Kunststoffe, Textilien, Papier, Kosmetika und sonstige Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Bau und Konstruktion, Automobil, Verpackung, Papier und Druck, Textil, Konsumgüter und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Pigmentdispersionen in 16 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Anorganische Pigmente |
| Organische Pigmente |
| Wasserbasiert |
| Lösemittelbasiert |
| Farben und Lacke |
| Druckfarben |
| Kunststoffe |
| Textilien |
| Papier |
| Kosmetika |
| Sonstige Anwendungen |
| Bau und Konstruktion |
| Automobil |
| Verpackung |
| Papier und Druck |
| Textil |
| Konsumgüter |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Pigmenttyp | Anorganische Pigmente | |
| Organische Pigmente | ||
| Nach Dispersionstyp | Wasserbasiert | |
| Lösemittelbasiert | ||
| Nach Anwendung | Farben und Lacke | |
| Druckfarben | ||
| Kunststoffe | ||
| Textilien | ||
| Papier | ||
| Kosmetika | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Bau und Konstruktion | |
| Automobil | ||
| Verpackung | ||
| Papier und Druck | ||
| Textil | ||
| Konsumgüter | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Pigment Dispersion Marktes?
Die Größe des Pigment Dispersion Marktes wird voraussichtlich von 27,17 Milliarden USD im Jahr 2025 und 29,24 Milliarden USD im Jahr 2026 auf 35,84 Milliarden USD bis 2031 anwachsen und soll zwischen 2026 und 2031 eine CAGR von 4,16 % verzeichnen.
Welche Produktkategorie treibt die heutige Nachfrage an?
Anorganische Pigmente führten den Mix 2025 mit einem Anteil von 57,42 %, da Titandioxid und Eisenoxide in Bau- und Industriebeschichtungsanwendungen weiterhin wichtig blieben.
Warum gewinnen wasserbasierte Systeme so schnell an Boden?
Wasserbasierte Dispersionen hielten im Jahr 2025 einen Anteil von 55,76 % und sind auch der am schnellsten wachsende Dispersionstyp, unterstützt durch niedrigere VOC-Anforderungen und bessere Additivleistung.
Welche Anwendung wächst am schnellsten?
Druckfarben sollen bis 2031 mit einer CAGR von 4,74 % wachsen, da die Nutzung des digitalen Tintenstrahldrucks in Verpackung, Textilien und grafischen Künsten zunimmt.
Seite zuletzt aktualisiert am:



