
Marktgröße und Marktanteil der Crawler-Erdbewegungsmaschinen auf den Philippinen
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 295.12 Millionen US-Dollar |
| Marktgröße (2026) | 307.57 Millionen US-Dollar |
| Marktgröße (2031) | 378.19 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.22 % |
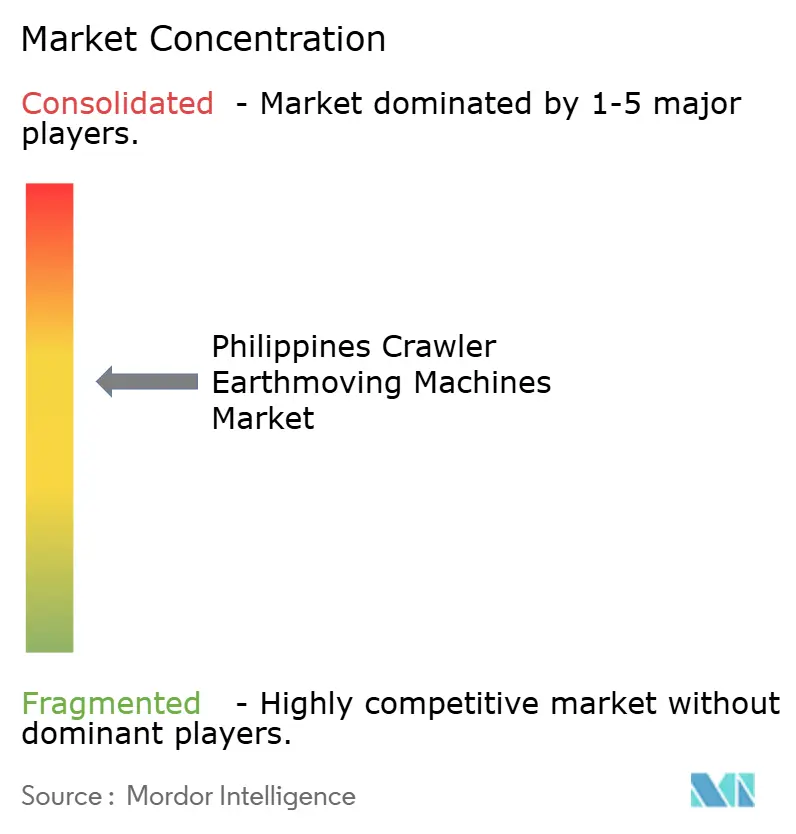
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Crawler-Erdbewegungsmaschinen auf den Philippinen von Mordor Intelligence
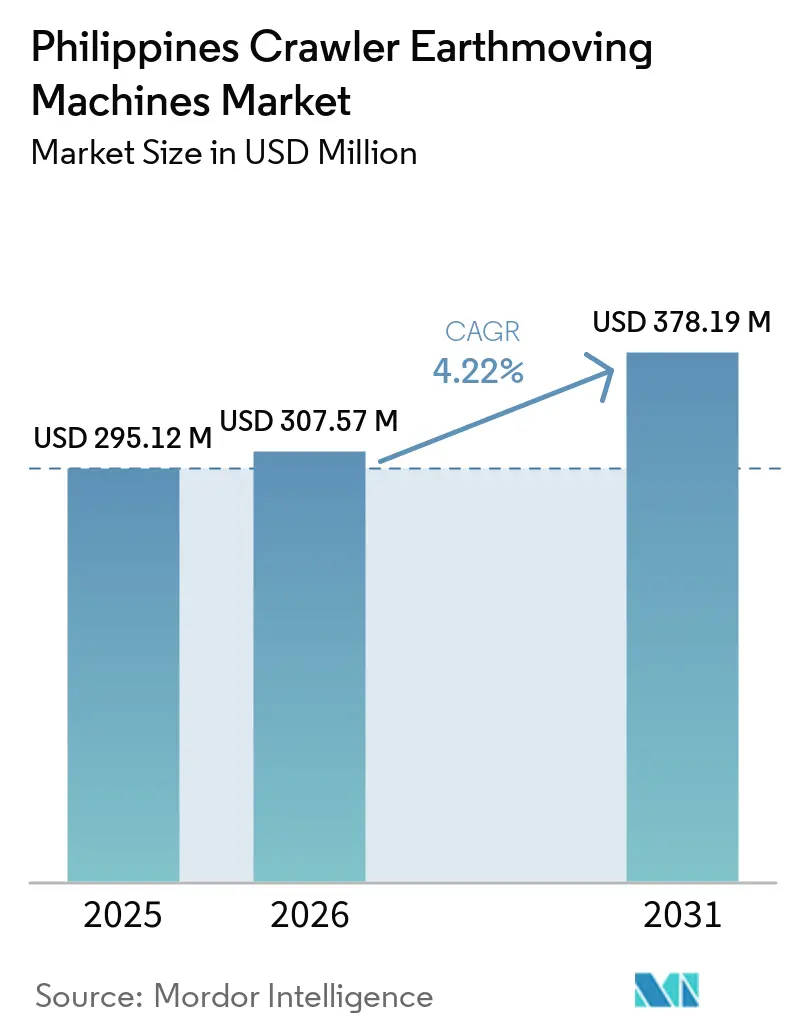
Die Marktgröße des philippinischen Marktes für Crawler-Erdbewegungsmaschinen wurde im Jahr 2025 auf 295,12 Millionen USD geschätzt und soll 2026 307,57 Millionen USD sowie bis 2031 378,19 Millionen USD erreichen, was einem CAGR von 4,22 % zwischen 2026 und 2031 entspricht. Laufende Ausgaben für öffentliche Arbeiten, eine schrittweise Flottenerneuerung und die erste Welle der Euro-5/V-Emissionsvorschriften halten die Nachfrage auf einem stetigen, nicht explosiven Wachstumspfad. Die Präferenz der Auftragnehmer für vielseitige Bagger im mittleren Leistungsbereich, der Aufstieg von Pay-per-Use-Mietmodellen und zunehmender ESG-Konformitätsdruck prägen gemeinsam die Beschaffungsstrategien. Chinesische OEMs verschärfen den preisbasierten Wettbewerb, doch die etablierten Händlernetzwerke der Marktführer schützen die Servicemargen. Die Elektrifizierung bleibt eine Nische, aber klare regulatorische Signale beginnen, die Entscheidungszyklen für Hybrid-Pilotprojekte zu verkürzen.
Wichtigste Erkenntnisse des Berichts
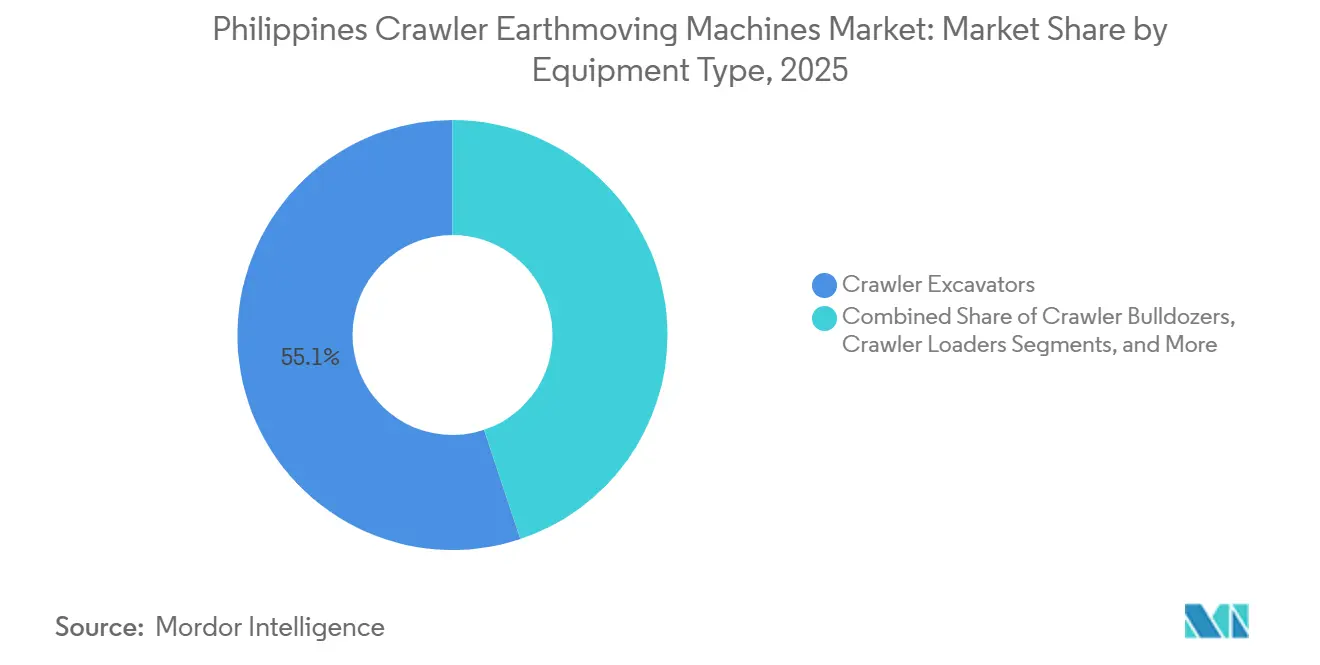
- Nach Gerätetyp führten Crawler-Bagger mit einem Marktanteil von 55,12 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen im Jahr 2025; kompakte Kettenlader und Skid-Steer-Lader werden bis 2031 voraussichtlich mit einem CAGR von 4,93 % wachsen.
- Nach Antrieb behielten Verbrennungsmaschinen im Jahr 2025 einen Marktanteil von 96,91 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen; Elektro- und Hybridmodelle werden bis 2031 voraussichtlich einen CAGR von 22,02 % verzeichnen.
- Nach Motorleistung entfiel auf das Segment 201–400 PS im Jahr 2025 ein Marktanteil von 39,61 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen; Crawler unter 100 PS werden bis 2031 voraussichtlich mit einem CAGR von 5,18 % wachsen.
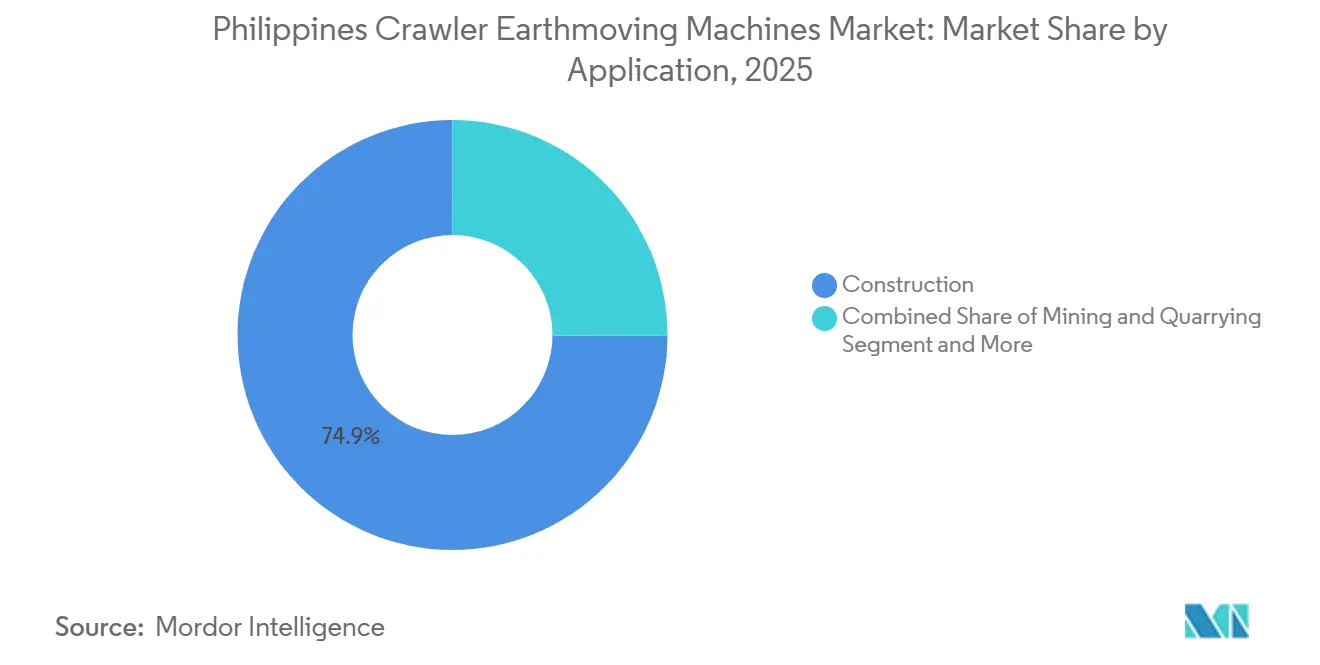
- Nach Anwendung dominierte das Bauwesen im Jahr 2025 mit einem Marktanteil von 74,94 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen, während Bergbau und Steinbruchbetrieb bis 2031 voraussichtlich mit einem CAGR von 6,42 % wachsen werden.
- Nach Vertriebskanal hielten autorisierte Händler im Jahr 2025 einen Marktanteil von 49,76 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen; Miet- und Leasingunternehmen werden im Zeitraum 2026–2031 voraussichtlich mit einem CAGR von 8,05 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Crawler-Erdbewegungsmaschinen auf den Philippinen
Analyse der Treiberwirkung*
| Treiber | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Build Better More (BBM) Infrastrukturpipeline | +1.8% | Metro Manila, Zentralluzon, Westliche Visayas, Caraga, Nördliches Mindanao | Mittelfristig (2–4 Jahre) |
| Bergbau- und Steinbruchprojekte | +0.9% | Surigao del Norte, Davao del Sur, South Cotabato, Zamboanga del Norte | Mittelfristig (2–4 Jahre) |
| Ersatz alternder Crawler-Flotten | +0.7% | National, mit Schwerpunkt in Metro Manila, Cebu, Davao | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungsanreize und Emissionsvorschriften | +0.5% | National, frühe Einführung in Metro Manila, Calabarzon | Langfristig (≥ 4 Jahre) |
| Telematikgesteuerte Betriebskosteneinsparungen | +0.2% | Metro Manila, Cebu, Davao, Cagayan de Oro | Mittelfristig (2–4 Jahre) |
| Rückbau- und Kreislaufabrissprojekte | +0.1% | Metro Manila, Calabarzon, Zentrale Visayas | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlich geförderte Build Better More (BBM) Infrastrukturpipeline
Dutzende von Vorzeigeprojekten wie Brücken, Schnellstraßen und Hochwasserschutzanlagen treiben kontinuierliche Einsatzzyklen für Crawler-Maschinen an, insbesondere bei Fundamentaushub- und Dammarbeiten. Multilaterale Finanzierungen puffern inländische Haushaltskürzungen ab, doch langsamere Auszahlungen können Maschinen an teilweise fertiggestellten Baustellen im Leerlauf lassen und die Flottenauslastung verringern. Mietunternehmen profitieren davon, weil Auftragnehmer kostenflexible Vereinbarungen bevorzugen, während sie auf Baugenehmigungsmeilensteine warten. Die stetige Urbanisierung stellt sicher, dass Straßenausbauten in Städten der zweiten Reihe auf der Agenda bleiben, was die langfristige Gerätennachfrage zementiert, selbst wenn Megaprojekte ins Stocken geraten.
Wiederbelebung großangelegter Bergbau- und Steinbruchprojekte in Mindanao
Die Inbetriebnahme eines bedeutenden Kupfer-Gold-Projekts in Surigao del Norte eröffnete eine mehrjährige Crawler-Ersatzpipeline, die an anspruchsvolle Tagebauzyklen geknüpft ist[1]Jordeene B. Lagare, "Philex's Silangan gold mine all set to start commercial run in '26", The Philippine Mining Club, www.philippineminingclub.com. Harte Lateritbedingungen beschleunigen den Verschleiß des Fahrwerks und zwingen die Eigentümer, kürzere Überholungsintervalle einzuplanen. Unsicherheiten rund um die globalen Nickelpreise erhöhen die Beschaffungsvorsicht, doch vorgeschriebene Sanierungsbürgschaften verpflichten die Betreiber zur Aufrechterhaltung produktiver Flotten. Provinzielle Straßenausbauten im Zusammenhang mit der Minenlogistik steigern die lokale Baunachfrage zusätzlich und schaffen eine sekundäre Nachfrage nach Baggern im mittleren Leistungsbereich.
Beschleunigter Ersatz alternder Crawler-Flotten für Sicherheit und Effizienz
Strengere Arbeitssicherheitsinspektionen, ein Entwurf für ein Schwerlastgeräteregister und eine breitere Einführung von Telematik legen die Ineffizienzen von Maschinen aus der Zeit vor 2015 offen. Auftragnehmer vergleichen zunehmend den stündlichen Kraftstoffverbrauch und Ausfallzeiten mit Mietalternativen und stellen häufig fest, dass die weitere Wartung von Altgeräten die Wettbewerbsfähigkeit bei Ausschreibungen untergräbt. Die Verfügbarkeit zertifizierter Gebrauchtimporte dämpft den Neukauf, treibt aber dennoch die Umsatzdynamik an. Softwaregestützte Pakete zur vorausschauenden Wartung, die von großen Händlern gebündelt werden, verschieben die Lebenszyklusrechnung zugunsten moderner Modelle.
Elektrifizierungsanreize und Euro-V-Emissionsvorschriften
Entwürfe für Euro-5/V-Vorschriften für nicht straßengebundene mobile Maschinen drängen OEMs dazu, die Einführung konformer Produkte zu beschleunigen. Während elektrische Crawler mit Infrastrukturlücken konfrontiert sind, demonstrieren Hybride messbare Kraftstoffeinsparungen, die Eigentümern helfen, ESG-Scorecard-Anforderungen bei multilateral finanzierten Projekten zu erfüllen. Einfuhrzollbefreiungen für sauberere Antriebsstränge verkürzen die Amortisationszeiten, doch Aufpreise halten die Einführung noch in der Pilotphase. Auftragnehmer, die bereit sind, DC-Schnellladestationen selbst zu installieren, verschaffen sich frühe Reputationsvorteile bei Nachhaltigkeitsausschreibungen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und verschärfte Kreditvergabe | -0.6% | National, akut in den Provinzen der Visayas und Mindanao | Kurzfristig (≤ 2 Jahre) |
| Volatilität der Komponentenversorgung | -0.4% | National, importabhängige Lieferketten | Mittelfristig (2–4 Jahre) |
| Mangel an Schnellladeinfrastruktur | -0.2% | Metro Manila, Cebu, Davao | Langfristig (≥ 4 Jahre) |
| Betriebskosten für Dieseleinheiten | -0.1% | National, multilateral finanzierte Projekte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Investitionskosten und verschärfte Kreditvergabe
Sechsstellige Preisschilder für Bagger im mittleren Leistungsbereich treffen auf strengere Beleihungsquoten und zwingen viele Auftragnehmer, auf Mietlösungen zurückzugreifen[2]2025 Excavator Costs: New vs Used Prices & Rental vs Hire Rates,
MechLink, www.mechandlink.com. Geldpolitische Lockerungen senken die Leitzinsen, doch die Sicherheitenanforderungen bleiben hoch, was kleine Bauunternehmen vor Herausforderungen stellt. Leasing bietet eine außerbilanzielle Option, obwohl effektive Zinssätze die ohnehin dünnen Projektmargen weiter belasten. Bis sich die Liquiditätsbedingungen verbessern, gewinnen Asset-Light-Betriebsmodelle weiter an Boden und verlagern die Händlererlöse in Richtung Ersatzteile und Service.
Volatilität der Rohstoff- und Komponentenversorgung
Stahlpreisschwankungen fallen mit Frachtengpässen zusammen und dämpfen potenzielle Einsparungen für lokale Monteure. Halbleiter- und Batterielieferketten bleiben geopolitischen Verschiebungen ausgesetzt und produzieren Liefervorlaufzeiten, die weit über dem Niveau vor der Pandemie liegen. Die Abwertung des Peso erhöht die Kosten für importierte Komponenten zusätzlich und untergräbt die Preisflexibilität der Händler. Lokalisierungsbemühungen bleiben marginal, sodass Währungs- und Logistikschocks in der Beschaffungsplanung eingepreist bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp: Bagger halten den größten Marktanteil
Crawler-Bagger machten im Jahr 2025 einen Marktanteil von 55,12 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen aus, was ihre Fähigkeit widerspiegelt, Aushub-, Planierungsund Abbrucharbeiten ohne häufige Werkzeugwechsel zu bewältigen. Kompakte Kettenlader und Skid-Steer-Lader werden voraussichtlich den schnellsten CAGR von 4,93 % verzeichnen, da beengte städtische Baustellen Maschinen mit kleinem Platzbedarf und hoher Manövrierfähigkeit bevorzugen. Auftragnehmer schätzen Bagger als vielseitige „Anker”-Geräte, die die Flottengrößen schlank halten. Ihre Kompatibilität mit Schnellwechselkupplungen reduziert Ausfallzeiten und sorgt für eine vorhersehbare tägliche Auslastung. OEMs priorisieren daher Bagger-Upgrades bei der Einführung digitaler Überwachungs- oder emissionsarmer Optionen.
Die Nachfrage nach kompakten Kettenladern steigt, wenn Sanierungsmaßnahmen große Geräte aus überfüllten Geschäftsvierteln verdrängen. Mietunternehmen bestücken ihre Flotten zunehmend mit diesen Ladern, um kurzfristige Projekte anzusprechen, die keinen Platz für vollgroße Crawler bieten. Unterdessen behaupten Bagger ihre Dominanz bei Brückenfundamenten und offenen Entwässerungsarbeiten, da keine andere Crawler-Variante vergleichbare Reichweite und Stabilität bietet. Händler bündeln Anbaugeräte wie Abbruchhämmer und Greifer mit neuen Baggerkäufen, um die Vielseitigkeit der Plattform zu unterstreichen. Zusammen veranschaulichen die beiden Segmente, wie Flexibilität statt roher Leistung die Beschaffungsentscheidungen auf den Philippinen prägt.


Nach Antrieb: Diesel dominiert weiterhin, Hybride holen auf
Crawler mit Verbrennungsmotor behielten im Jahr 2025 einen dominanten Marktanteil von 96,91 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen, gestützt durch die landesweite Dieselversorgungskette und die Vertrautheit der Mechaniker. Elektro- und Hybridmodelle werden voraussichtlich einen rasanten CAGR von 22,02 % verzeichnen, da Auftragnehmer emissionsärmere Alternativen im Vorfeld der kommenden Euro-5/V-Vorschriften testen. Flottenmanager bevorzugen weiterhin Diesel, da die Betankungsinfrastruktur auch an abgelegenen Baustellen verfügbar ist. Hybridantriebe liefern jedoch spürbare Kraftstoffeinsparungen bei Stop-and-Go-Zyklen und wecken das Interesse kostenbewusster Bieter. Regulatorische Klarheit gibt Hybriden einen zusätzlichen Schub, indem sie die Compliance-Unsicherheit rund um Partikelgrenzwerte reduziert.
Händler-Serviceteams investieren in Hochvoltschulungen, um sich auf einen schrittweisen Anstieg der Hybrid-Wartungsanfragen vorzubereiten. Finanzierungspartner entwickeln auch Leasingpakete, die den Aufpreis für Hybrideinheiten über längere Vertragslaufzeiten verteilen. Dieselplattformen bleiben Standard bei Projekten mit Rund-um-die-Uhr-Betriebszyklen, bei denen Ausfallzeitstrafen hoch sind. Dennoch gewinnen frühe Hybrid-Anwender Reputationsvorteile bei staatlichen Ausschreibungen, die Umweltkriterien hoch gewichten. Langfristig könnten diese weichen Vorteile die historische Bindung an Diesel trotz seines logistischen Vorsprungs untergraben.
Nach Motorleistung: Dominanz im mittleren Leistungsbereich, Dynamik bei kompakten Modellen
Maschinen mit einer Leistung von 201–400 PS machten im Jahr 2025 einen Marktanteil von 39,61 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen aus, da ihre Balance aus Grabkraft und Transportfreundlichkeit den meisten Infrastrukturaufgaben gerecht wird. Crawler unter 100 PS werden voraussichtlich mit einem CAGR von 5,18 % wachsen, da Kommunen und Landwirtschaftsgenossenschaften Geräte suchen, die enge Zufahrtsstraßen ohne schwere Transportgenehmigungen befahren können. Mittelklasseeinheiten eignen sich hervorragend für Brückenzufahrten und Straßeneinschnitte, bei denen weder sehr schwere noch ultraleichte Maschinen effizient arbeiten. Auftragnehmer schätzen, dass diese Crawler auf Standardtiefladeanhängern zwischen Baustellen transportiert werden können, was die Mobilisierungskosten vorhersehbar hält. Die Teilverfügbarkeit für Motoren in diesem Leistungsbereich festigt ihre Beliebtheit zusätzlich.
Kompaktmodelle unter 100 PS sprechen Mietflotten an, die auf kurzfristige Grabenarbeiten, Landschaftsgestaltung und Katastrophenschutzeinsätze abzielen. Ihr geringerer Bodendruck reduziert den Bedarf an Geländesanierung nach Projektabschluss und spart Eigentümern Zeit und Geld. Qualifizierte Bediener wechseln schnell von Skid-Steer-Ladern zu diesen kleineren Crawlern, was die Einarbeitungszeit für neue Mitarbeiter verkürzt. Hochleistungsmaschinen bleiben dagegen spezialisiert, sodass sie einen geringeren Umsatz und eine begrenzte Händlerbevorratung aufweisen. Die Divergenz unterstreicht, wie das vielfältige philippinische Gelände unterschiedliche Leistungsbereichs-Schwerpunkte begünstigt, anstatt einen Einheitsansatz zu verfolgen.
Nach Anwendung: Bauwesen führt, Bergbau holt auf
Bauaktivitäten machten im Jahr 2025 einen Marktanteil von 74,94 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen aus, da Brücken, Schnellstraßen und gemischt genutzte Entwicklungen in jeder Projektphase Erdbewegungsarbeiten erfordern. Bergbau und Steinbruchbetrieb werden voraussichtlich mit einem CAGR von 6,42 % wachsen, da neue Metallprojekte nach Jahren der Inaktivität die Gerätebeschaffung wieder aufnehmen. Öffentliche Bauzeitpläne gewährleisten eine stetige Crawler-Auslastung in mehreren Regionen und geben Auftragnehmern die Zuversicht, Flotten zu erneuern. Bauvorschriften, die Hochwasserschutzmaßnahmen begünstigen, stützen ebenfalls die Nachfrage nach Aushubarbeiten. Im Gegensatz dazu bleiben landwirtschaftliche und forstwirtschaftliche Nutzungen saisonal, was ihren Beitrag vergleichsweise bescheiden hält.
Große Infrastrukturpakete bündeln häufig Straßenbauarbeiten mit Entwässerungs- und Hangstabilisierungsmaßnahmen, die alle stark auf Crawler für den Baueinsatz angewiesen sind. Bergbauprojekte erzeugen nach der Inbetriebnahme kontinuierliche Anforderungen für Abraumarbeiten, Haldenwegwartung und Tailings-Management und stützen die schnellere Wachstumsprognose. Auftragnehmer, die beide Sektoren bedienen, setzen modulare Flotten ein, um Geräte je nach Zeitplan zwischen Tief- und Rohstoffprojekten zu verlagern. Überschneidungen bei den Anbaugerätepräferenzen verwischen die Grenzen zusätzlich, da Abbruchhämmer und Reißzähne sowohl im Bergbauabraum als auch bei der Straßenunterbau-Vorbereitung eingesetzt werden. Die beiden Segmente veranschaulichen gemeinsam, wie zyklische und antizyklische Treiber innerhalb eines Gerätebestands koexistieren können.
Nach Vertriebskanal: Händler an erster Stelle, Mietgeschäft wächst
Autorisierte Händler hielten im Jahr 2025 einen Marktanteil von 49,76 % am philippinischen Markt für Crawler-Erdbewegungsmaschinen, da Garantieabdeckung, zertifizierte Ersatzteile und Werksschulungen für Auftragnehmer bei staatlichen Ausschreibungen entscheidend bleiben. Miet- und Leasingunternehmen werden voraussichtlich mit einem CAGR von 8,05 % wachsen, da Bauunternehmen bei strengerer Bankkreditvergabe Fixkosten in variable Kosten umwandeln. Händler nutzen ihre Filialnetze für schnelle Feldreparaturen, ein Vorteil, der ihre Führungsposition sichert. Sie bündeln auch Telematik-Abonnements, um die Kundenbindung über den Erstkauf hinaus zu stärken. Dennoch zeigt der Trend, Risiken von der Eigentümerschaft auf die Nutzung zu verlagern, keine Anzeichen einer Verlangsamung.
Mietunternehmen diversifizieren ihre Flotten mit zertifizierten Gebrauchtimporten, um niedrigere Tagessätze anzubieten, mit denen Händler bei Neuware nicht mithalten können. Auftragnehmer bevorzugen Mietlösungen, wenn Projektpipelines unsicher sind, um Abschreibungsverluste zu vermeiden, falls das Auftragsvolumen nachlässt. Leasinggesellschaften entwickeln Ratenzahlungspläne, die an Fortschrittsabrechnungen geknüpft sind, und erleichtern so den Cashflow der Auftragnehmer weiter. Händler reagieren, indem sie eigene Mietsparten einführen und damit Kanäle effektiv zusammenführen und Wettbewerbsgrenzen verwischen. Die sich entwickelnde Mischung zeigt, wie Finanzierungsinnovationen bei der Gestaltung der Crawler-Nachfrage ebenso wichtig sein können wie mechanische Innovationen.
Geografische Analyse
Metro Manila, Zentralluzon und Calabarzon bleiben die wichtigsten Korridore für Crawler-Einsätze und profitieren von Hafenzugang, konzentrierten Auftragnehmerstandorten und einer dichten Konzentration von Vorzeigeprojekten. Regionale Ausstrahlungseffekte begünstigen die Westlichen Visayas, wo das Brückensystem Panay–Guimaras–Negros mehrjährige Geräteeinsätze unterstützt. Die Zentralen Visayas folgen dicht dahinter, verankert durch die vierte Mandaue-Mactan-Querung, die die Nachfrage nach Baggern in den Fundament- und Zufahrtsstraßenphasen aufrechterhält.
Provinzen in Mindanao, insbesondere Caraga und Davao, sind für ein überdurchschnittliches Wachstum positioniert, angetrieben durch die Inbetriebnahme einer Kupfer-Gold-Mine und paralleler Nickel-Laterit-Betriebe. Provinzielle Straßenausbauten im Zusammenhang mit der Minenlogistik schaffen eine sekundäre Nachfrage nach Crawlern unter 100 PS, die für die Planierung von Zubringerstraßen geeignet sind. Die Regierung zielt darauf ab, katastrophengefährdete Brücken klimafest zu machen, und verteilt kleinere Nachfragepotenziale auf die Hochlagen Luzons und die tiefliegenden Visayanischen Inseln.
Die Durchsetzungskapazität für die bevorstehenden Euro-5/V-Vorschriften unterscheidet sich je nach Region. Metro Manila und Cebu werden Inspektionen voraussichtlich zeitnah einführen und Flotten früher in Richtung konformer Modelle drängen, während abgelegene Gebiete verzögerte Einführungen erleben könnten. Diese Unterschiede beeinflussen die Bevorratungsstrategien der Händler, wobei konforme Bestände für städtische Zentren priorisiert und Altbestände vor dem Stichtag 2027 in Randmärkte abgebaut werden.
Wettbewerbslandschaft
Caterpillar, Komatsu, Hitachi Construction Machinery, Sumitomo und SANY kontrollieren gemeinsam den Großteil der Verkäufe im Jahr 2025 und lassen gleichzeitig bedeutende Anteile für regionale Distributoren übrig. Monark Equipments Filialnetz bietet Tagesersatzteile in Metro Manila und stärkt Caterpillars Premium-Positionierung. Komatsu nutzt südostasiatische Joint-Venture-Lagerhaltung zur Unterstützung des philippinischen Services, während SANY preislich unterbietet, aber außerhalb Luzons mit Teilelieferverzögerungen kämpft.
Telematik ist das aktuelle Schlachtfeld. Etablierte Anbieter bündeln Datenplattformen, um Wartungsverträge zu sichern, während preisgeführte Neueinsteiger die Konnektivität optional halten und damit Raum für Drittanbieter von Flottenmanagement-Lösungen schaffen. Händler reagieren auf die steigende Mietinanspruchnahme mit der Einführung zertifizierter Gebrauchtprogramme, die das Restwertrisiko absichern und Markenkontaktpunkte aufrechterhalten.
Regulatorische Maßnahmen zu Emissionen setzen Produktlinien-Roadmaps zurück. Frühe Markteinführungen von Stage-V-fähigen Baggern positionieren First Mover, um Ersatzzyklen in strengeren Regionen zu gewinnen. Gleichzeitig importieren große Mietunternehmen leicht gebrauchte japanische Einheiten mit Rabatten, um Flotten aufzustocken und den Neugerätemargendruck zu erhöhen. Ein Entwurf eines nationalen Geräteregisters begünstigt skalierbare Akteure, die den Compliance-Aufwand absorbieren können, was wahrscheinlich die Distributorkonsolidierung beschleunigt.
Marktführer der Crawler-Erdbewegungsmaschinen auf den Philippinen
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Hitachi Construction Machinery Co., Ltd.
-
Sumitomo Construction Machinery
-
SANY Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- März 2026: Liebherr präsentierte auf der CONEXPO 2026 den Crawler-Planierraupe PR 736 G8, ausgestattet mit fortschrittlichen Bedienerunterstützungssystemen. Die Maschine unterstrich Liebherrs Fokus auf die Verbesserung von Bedienereffizienz, Präzision und Produktivität bei Erdbewegungsanwendungen.
- Januar 2026: Liebherr führte Upgrades für seine Crawler-Bagger-Baureihe der Generation 8 ein und integrierte Liebherr Power Efficiency als Standardmerkmal zur Steigerung der Maschineneffizienz und Optimierung der Betriebsleistung.
- Juni 2025: T1 Rentals wurde der erste lokale Anbieter, der den Teleskop-Crawler-Kran SANY SCE1500TB anbietet, und erweiterte damit den Zugang zu spezialisierter Hebeausrüstung für lokale Bau- und Infrastrukturprojekte.


Berichtsumfang des Marktes für Crawler-Erdbewegungsmaschinen auf den Philippinen
Der philippinische Markt für Crawler-Erdbewegungsmaschinen wird nach Gerätetyp, Antrieb, Motorleistung, Anwendung und Vertriebskanal analysiert.
Nach Gerätetyp ist der Markt segmentiert in Crawler-Bagger, Crawler-Bulldozer, Crawler-Lader, Crawler-Kran, Kompakter Kettenlader und Sonstige (Grabenfräse usw.). Nach Antrieb ist der Markt segmentiert in Verbrennungsmotor und Elektro/Hybrid. Nach Motorleistung ist der Markt segmentiert in unter 100 PS, 100 bis 200 PS, 201 bis 400 PS und über 400 PS. Nach Anwendung ist der Markt segmentiert in Bauwesen, Bergbau und Steinbruchbetrieb, Land- und Forstwirtschaft sowie Sonstige. Nach Vertriebskanal ist der Markt segmentiert in Direktverkauf durch OEM, Autorisierte Händler sowie Miet- und Gebrauchtgeräte.
Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
| Crawler-Bagger |
| Crawler-Bulldozer |
| Crawler-Ladegeräte |
| Crawler-Krane und Rohrverlegemaschinen |
| Kompakte Raupenladegeräte und Kompaktlader |
| Sonstige (Grabenfräse, Bohranlage usw.) |
| Verbrennungsmotor |
| Elektro und Hybrid |
| Unter 100 PS |
| 100 bis 200 PS |
| 201 bis 400 PS |
| Über 400 PS |
| Bauwesen |
| Bergbau und Steinbruch |
| Landwirtschaft und Forstwirtschaft |
| Sonstige |
| Direktverkauf durch OEM |
| Autorisierte Händler |
| Miet- und Leasingunternehmen |
| Nach Gerätetyp | Crawler-Bagger |
| Crawler-Bulldozer | |
| Crawler-Ladegeräte | |
| Crawler-Krane und Rohrverlegemaschinen | |
| Kompakte Raupenladegeräte und Kompaktlader | |
| Sonstige (Grabenfräse, Bohranlage usw.) | |
| Nach Antrieb | Verbrennungsmotor |
| Elektro und Hybrid | |
| Nach Motorleistung | Unter 100 PS |
| 100 bis 200 PS | |
| 201 bis 400 PS | |
| Über 400 PS | |
| Nach Anwendung | Bauwesen |
| Bergbau und Steinbruch | |
| Landwirtschaft und Forstwirtschaft | |
| Sonstige | |
| Nach Vertriebskanal | Direktverkauf durch OEM |
| Autorisierte Händler | |
| Miet- und Leasingunternehmen |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Crawler-Erdbewegungsmaschinen auf den Philippinen im Jahr 2026?
Er wird im Jahr 2026 auf etwa 307,57 Millionen USD geschätzt und soll bis 2031 einen Wert von 378,19 Millionen USD erreichen.
Welche CAGR wird für Crawler-Erdbewegungsmaschinen auf den Philippinen erwartet?
Der Markt wird voraussichtlich im Zeitraum 2026–2031 einen CAGR von 4,22 % verzeichnen.
Welcher Gerätetyp hält den größten Marktanteil?
Crawler-Bagger führen mit 55,12 % des Umsatzes im Jahr 2025.
Welche Antriebstechnologie wächst am schnellsten?
Elektro- und Hybrid-Crawler mit einer CAGR von 22,02 % bis 2031.
Seite zuletzt aktualisiert am:



