
Größe und Marktanteil des philippinischen Baumarkts
Analyse des philippinischen Baumarkts von Mordor Intelligence
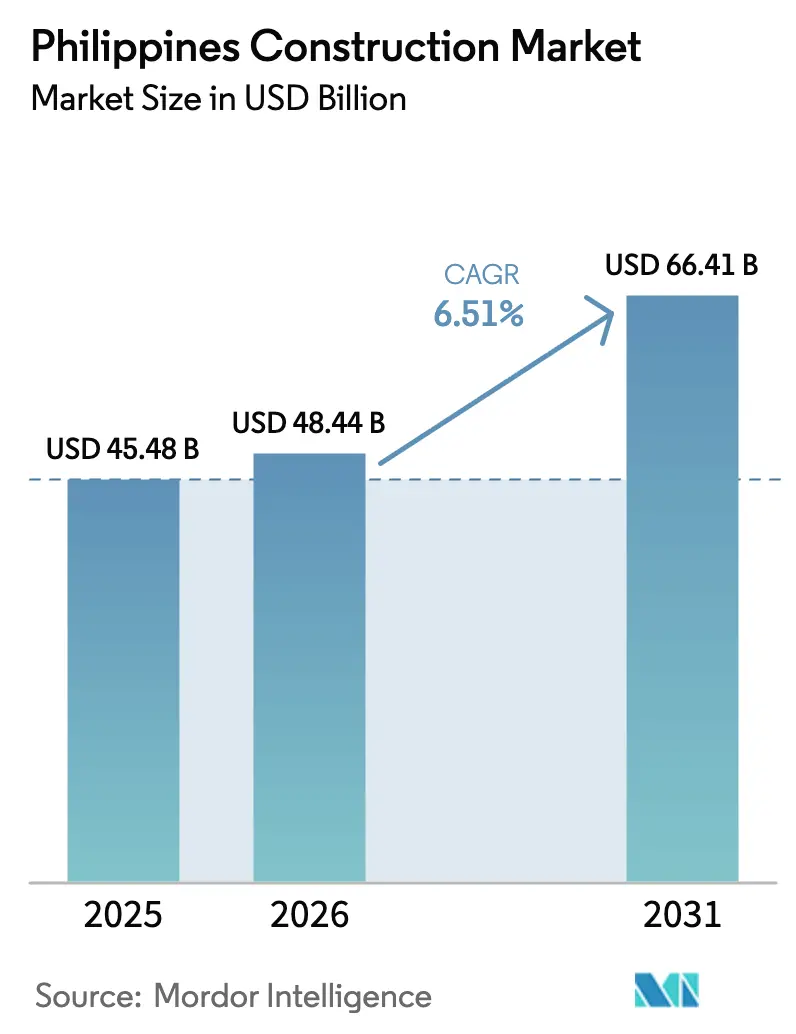
Das Volumen des philippinischen Baumarkts wird voraussichtlich von 48,44 Milliarden USD im Jahr 2026 und 51,59 Milliarden USD im Jahr 2027 auf 68,68 Milliarden USD bis 2032 anwachsen und zwischen 2027 und 2032 einen CAGR von 5,89 % verzeichnen.
Auf den Philippinen unterstützen Wohnungsbaufinanzierungs- und öffentliche Bauprogramme die Nachfrage, doch die Mittel müssen in ausführbare Bauleistungen umgewandelt werden. Industrie- und Hafenprojekte verbreitern die Nachfrage, während die Schäden durch Taifun Kalmaegi (Tino) und Super-Taifun Fung-wong (Uwan), die die Philippinen ab November 2025 trafen, die Wiederaufbaukapazität kommerziell bedeutsam machen. Materialinflation und Aufgaben der Grundstücksbewertung für Trassenrechte schränken die Fähigkeit von Projektbudgets und -zeitplänen ein, diese Arbeiten zu liefern. Festpreisauftragnehmer sind einem Margenrisiko ausgesetzt, wenn die Materialpreise nach Angebotsabgabe steigen. Bahnbetreiber müssen daher Bewertungsaufgaben getrennt von der Bauvergabe lösen, während Festpreisanbieter Preiskonditionen benötigen, die die Materialinflation berücksichtigen, anstatt sich auf das Volumen finanzierter Projekte zum Schutz der Margen zu verlassen.
Wichtigste Erkenntnisse des Berichts
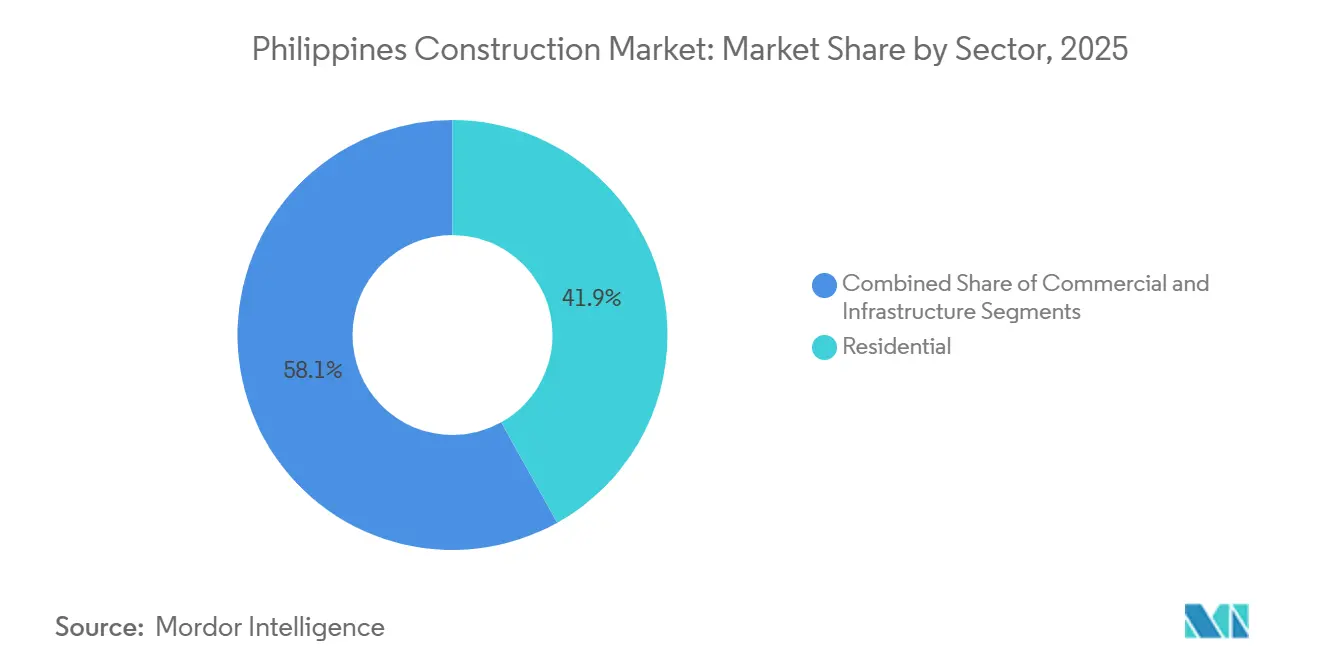
- Nach Sektor hielt der Wohnungsbau im Jahr 2026 einen Marktanteil von 41,81 % am philippinischen Baumarkt, während Infrastruktur mit einem prognostizierten CAGR von 6,4 % zwischen 2027 und 2032 das am schnellsten wachsende Segment ist.
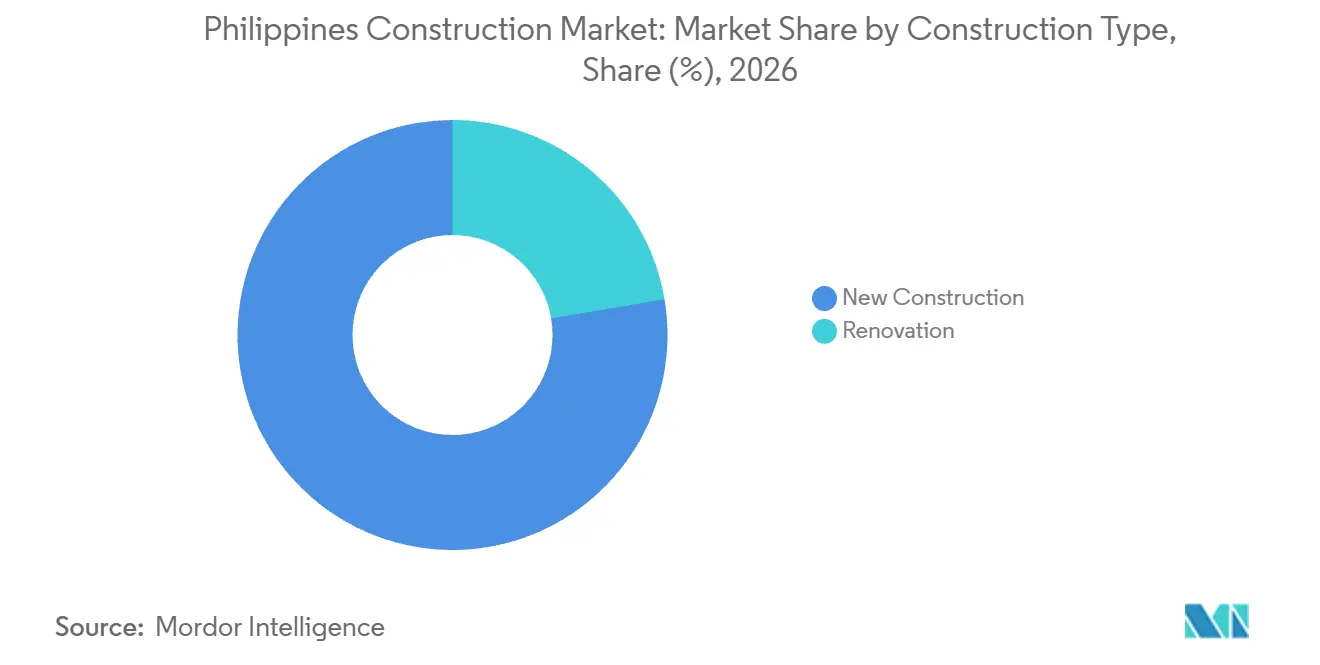
- Bei der Bauart entfiel im Jahr 2026 ein Anteil von 77,66 % am philippinischen Baumarktvolumen auf den Neubau, und Renovierung wird mit einem CAGR von 6,55 % zwischen 2027 und 2032 am schnellsten wachsen.
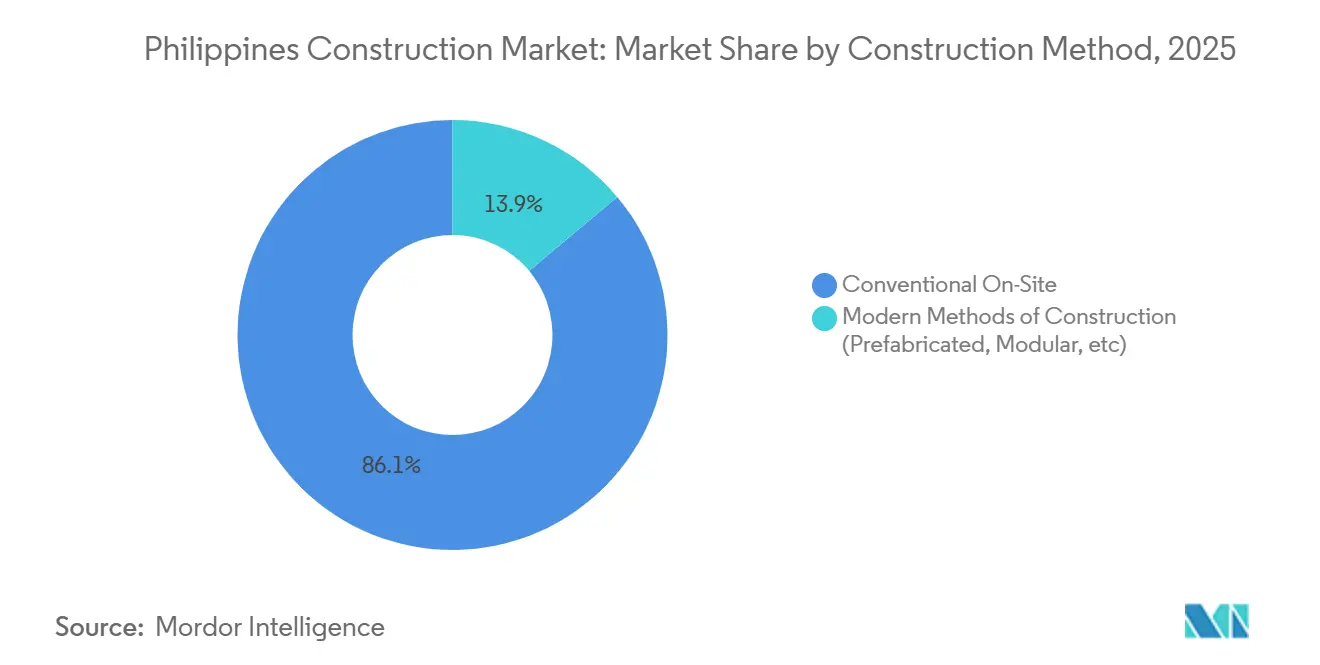
- Bei den Baumethoden führte der konventionelle Vor-Ort-Bau im Jahr 2026 mit einem Anteil von 86 % am Marktwert, während moderne Baumethoden mit einem prognostizierten CAGR von 6,6 % zwischen 2027 und 2032 am schnellsten wachsen werden.
- Nach Investitionsquelle hielt öffentliche Investition im Jahr 2026 einen Anteil von 64,9 % am Marktwert, wobei private Investitionen mit einem prognostizierten CAGR von 6,8 % zwischen 2027 und 2032 am schnellsten wachsen werden.
- Geografisch führte NCR (Metro Manila) im Jahr 2026 mit einem Marktanteil von 40,25 %, während Zentralluzon mit einem prognostizierten CAGR von 7,3 % zwischen 2027 und 2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Staatlicher Infrastrukturausbau zur Aufrechterhaltung der Nachfrage nach Transport-, Versorgungs- und Tiefbauunternehmen | +2.7% | Landesweit | Langfristig (≥ 4 Jahre) |
| Rasch steigende städtische Wohnungsnachfrage, die Starts von Wohn- und Stadtentwicklungsprojekten ankurbelt | +1.7% | Batangas, Laguna und Pampanga | Mittelfristig (2–4 Jahre) |
| Industrie- und Logistikexpansion, die den Bau von Lagerhäusern, Industrieparks und hafennahen Anlagen ankurbelt | +1.6% | Cebu-Hafenkorridor | Mittelfristig (2–4 Jahre) |
| Katastrophenresistente Wiederaufbauprogramme, die Nachrüstungs- und Wiederaufbauaktivitäten vorantreiben | +1.2% | Landesweit | Kurzfristig (≤ 2 Jahre) |
| Wachstum im Tourismus und bei gewerblichen Entwicklungen, das den Bau von Hotels, Einkaufszentren und Mischnutzungsprojekten unterstützt | +0.8% | Landesweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Staatlicher Infrastrukturausbau zur Aufrechterhaltung der Nachfrage nach Transport-, Versorgungs- und Tiefbauunternehmen
Die öffentliche Infrastrukturfinanzierung unterstützt eine geografisch verteilte Baupipeline und erweitert die Möglichkeiten über einzelne Leitprojekte hinaus. Im Jahr 2026 stellte das Department of Budget and Management (DBM) dem Department of Public Works and Highways (DPWH) Mittel für 1.743 Infrastrukturprojekte in 17 Regionen bereit.[1] Die Mittelfreigabe unterstützt Maßnahmen zur Straßenanbindung und Mobilität und verschafft Tiefbauunternehmen Zugang zu zahlreichen Projekten im Rahmen des öffentlichen Bauprogramms. Für Ausführungsteams macht diese Verteilung den Standort von Ausrüstung und Aufsicht bedeutsam, da Ressourcen, die einem Standort zugewiesen sind, nicht gleichzeitig einem anderen dienen können. Die regionale Mobilisierungskapazität beeinflusst daher, welche Teile dieser verteilten öffentlichen Baupipeline ein Auftragnehmer bedienen kann, selbst wenn die Finanzierung das gesamte Land umfasst.
Rasch steigende städtische Wohnungsnachfrage, die Starts von Wohn- und Stadtentwicklungsprojekten ankurbelt
Die Wohnungsbaufinanzierung verknüpft die Kaufkraft der Haushalte mit einer geplanten Entwicklungspipeline und unterstützt die prospektive Wohnbaunachfrage. Im ersten Halbjahr 2026 finanzierte der Pag-IBIG-Fonds über das Programm Expanded Pambansang Pabahay para sa Pilipino (Expanded 4PH) Wohnungen für 6.601 Mindestlohn- und Geringverdiener, während sich die Sozialwohnungsfinanzierung mehr als verdoppelte. Im August 2026 kündigte der Pag-IBIG-Fonds eine Investitionspartnerschaft mit P.A. Alvarez Properties and Development Corporation für 10 geplante Entwicklungen in Batangas, Laguna und Pampanga an. Der Plan umfasste mehr als 7.300 erschwingliche Wohneinheiten, aufgeteilt in 80 % Sozialwohnungen und 20 % wirtschaftliche Wohneinheiten. Für Bauunternehmen, die Geringverdiener bedienen, stellt dies eine finanzierte Pipeline dar, die auf Sozialwohnungen konzentriert ist, wobei Bauaufträge von der Projektdurchführung abhängen.
Industrie- und Logistikexpansion, die den Bau von Lagerhäusern, Industrieparks und hafennahen Anlagen ankurbelt
Die Industrieentwicklung schafft Baumöglichkeiten sowohl innerhalb von Betriebsstandorten als auch entlang ihrer Frachtverbindungen. Die Philippinische Wirtschaftszonenbehörde (Philippine Economic Zone Authority, PEZA) verzeichnete in ihren Genehmigungen von Januar bis September 2026 in philippinischen Wirtschaftszonen 89 Fertigungsprojekte und 18 Logistikprojekte. Diese Genehmigungen schaffen eine potenzielle Pipeline für Produktions- und Vertriebsräumlichkeiten, wobei die Baunachfrage von ihrer Weiterentwicklung zu physischen Projekten abhängt. Am 1. Juni 2026 erklärte Lilia Pidejero, Projektkoordinatorin von HJ Shipbuilding and Construction, dass der Bau der Zufahrtsstraße für den neuen internationalen Containerhafen Cebu das Durchschneiden eines Hügels erforderte. Die Kombination erweitert die Möglichkeiten über den Gebäudebau hinaus, da der Hafenzugang erhebliche Tiefbauarbeiten neben den Einrichtungen erfordern kann, die letztendlich die Industriefracht abwickeln werden.
Katastrophenresistente Wiederaufbauprogramme, die Nachrüstungs- und Wiederaufbauaktivitäten vorantreiben
Wiederaufbaumittel schaffen einen bedingten Weg von Wiederaufbaubedarfen zu öffentlichen Bauaufträgen. Das philippinische Haushaltsgesetz für das Geschäftsjahr 2026 (FY2026 General Appropriations Act) stellte Mittel für die Rehabilitation und den Wiederaufbau lokaler Gebietskörperschaften bereit, einschließlich Straßen, Brücken, öffentlicher Gebäude und Evakuierungseinrichtungen.[2] Die Förderfähigkeit umfasst qualifizierende Katastrophen und aufgeführte Krisen im Geschäftsjahr 2026 oder den vorangegangenen 2 Jahren, ein Zeitfenster, das den Taifun Kalmaegi (Tino) und den Super-Taifun Fung-wong (Uwan) auf den Philippinen im November 2025 einschließt. Die Genehmigung durch den Präsidenten, genehmigte lokale Wiederherstellungspläne und lokale Umsetzungskapazitäten sind Voraussetzungen für die Unterstützung, während behördenübergreifende Freigaberichtlinien eine weitere Bedingung für die Umsetzung der Mittelzuweisung in ausführbare Arbeiten darstellen. Wiederaufbaupakete werden daher voraussichtlich Auftragnehmer Gemeinde für Gemeinde erreichen, sobald lokale Pläne und nationale Genehmigungen vorliegen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Materialkosten und Importabhängigkeit erhöhen Projektbudgets und Angebotspreise | -0.7% | Baustellen in Metro Manila | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Genehmigungen, Trassenrechten und Grundstückserwerb verlängern Projektzeitpläne | -1% | Von Metro Manila nach Batangas und Bicol | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel und begrenzte Auftragnehmerkapazitäten verlangsamen die Ausführung und erhöhen die Kosten | -0.4% | Baustellen in Cebu | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Materialkosten und Importabhängigkeit erhöhen Projektbudgets und Angebotspreise
Anhaltende Großhandelsinflation hinterlässt Materialkostenrisiken in Baukostenvoranschlägen, selbst wenn sich ihr Tempo verlangsamt. Die Großhandelspreise für Baumaterialien in Metro Manila stiegen im September 2026 im Jahresvergleich um 3,4 %, nach 3,6 % im August, gemäß Daten der Philippinischen Statistikbehörde (Philippine Statistics Authority, PSA). Das Großhandelspreisswachstum im Jahresvergleich beschleunigte sich von August auf September 2026 bei Zement von 1,9 % auf 2,5 %, bei Bewehrungsstahl von 2,4 % auf 2,9 % und bei Schnittholz von 1,1 % auf 2,3 %. Ein Festpreisangebot, das stark auf diese Materialien ausgerichtet ist, kann mit steigenden Inputkosten konfrontiert sein, selbst wenn der Gesamtindex sich verlangsamt. Eigentümer in Metro Manila mit fester Finanzierung stehen daher vor einer Einschränkung bei den Bauleistungen, die sie beauftragen können, solange Großhandelsmaterialien teurer sind als ein Jahr zuvor.
Verzögerungen bei Genehmigungen, Trassenrechten und Grundstückserwerb verlängern Projektzeitpläne
Der Zeitplan von Bahnprojekten kann durch Bewertungs- und Umsiedlungsaufgaben außerhalb der physischen Arbeit des Tiefbauunternehmers bestimmt werden. Im September 2025 erklärten die Philippinischen Nationaleisenbahnen, dass Trassenrechtsprobleme ihr South Long Haul Project verzögert hatten, das sich in der Vorimplementierungsphase mit Umsiedlungsaktivitäten befand. Separat identifizierte das Verkehrsministerium im Monitoring von Oktober bis Dezember 2025 einen verzögerten Bewertungsbericht der Land Bank of the Philippines für den Südabschnitt der North-South Commuter Railway Extension. Dieser Abschnitt wies zu diesem Zeitpunkt auch noch Gebäude auf, die einer Bewertung bedurften. Bewertungsabschluss und Baufortschritt betreffen unterschiedliche verantwortliche Akteure, sodass eine verbesserte Auftragnehmerproduktivität den Bewertungsprozess nicht direkt abschließt. Bahnbetreiber können daher einem Terminrisiko ausgesetzt sein, bevor ein Auftragnehmer eine ausführbare Arbeitsfront hat, was den Wert einer schnelleren Standortproduktion einschränkt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Sektor:
Wohnungsbauvolumen trifft auf TransportlieferungDer Wohnungsbau entfiel im Jahr 2026 auf einen Anteil von 41,81 % am philippinischen Baumarktvolumen und war damit das größte Segment. Die Wohnentwicklungssparte von SM Prime, SMDC, hatte zum 31. Dezember 2025 68 primäre Wohnprojekte auf dem Markt, darunter 47 in Metro Manila und 21 in wichtigen Provinzstädten. Ihr primäres Wohngeschäft umfasste Hochhaus-, Mittelgeschoss- und Einfamilienhausbau. Die Konzentration in Metro Manila gibt Bauunternehmen eine Arbeitsauslastung in der Hauptstadtregion, während die Provinzprojekte die Lieferung über verteilte Standorte für denselben Entwickler erfordern.
Infrastruktur ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,4 % zwischen 2027 und 2032. Stand Juli 2026 meldete DPWH für das Samal Island-Davao City Connector Project einen Fertigstellungsgrad von 61,33 %. Die 4-spurige Querung verbindet Davao City und die Island Garden City of Samal. Mit noch etwa 39 % verbleibender physischer Arbeit zu diesem Zeitpunkt stellte die Brücke bereits gebundene Baunachfrage innerhalb des öffentlichen Bauprogramms dar.

Nach Bauart:
Neue Anlagen führen, während bestehende Immobilien umgestaltet werdenNeubau repräsentierte im Jahr 2026 einen Marktanteil von 77,66 % am philippinischen Baumarkt und war damit das größte Segment. Der neue internationale Containerhafen Cebu ist für einen 500-Meter-Liegeplatz und eine Wassertiefe von 12 Metern auf einer 25 Hektar großen aufgeschütteten Insel in Consolacion, Cebu, ausgelegt. Das Verkehrsministerium ist der Auftraggeber für öffentlich beschaffte Tiefbauarbeiten, während die Internationale Finanzkorporation (International Finance Corporation, IFC) bei einer geplanten Ausschreibung zur Auswahl eines künftigen Betreibers berät. Tiefbauunternehmer befassen sich mit der festgelegten physischen Konfiguration, während der separate Betreiberauswahlprozess dem Transportauftraggeber eine eigenständige Entscheidung über die Verwaltung der fertiggestellten Anlage gibt.
Renovierung ist das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,55 % zwischen 2027 und 2032. Bis August 2025 hatte Ayala Malls, die Einzelhandelssparte von Ayala Land, im Rahmen der Transformation des Einkaufszentrums ein neues Aktivitätszentrum im Ayala Center Cebu eröffnet. Ayala Land berichtete später über den Abschluss größerer Umbauarbeiten im Ayala Center Cebu und TriNoma im Jahr 2025. Das Aktivitätszentrum wurde vor dem gemeldeten Abschluss der größeren Arbeiten eröffnet, sodass die Renovierung in diesem Einkaufszentrum im Laufe des Jahres 2025 Komponente für Komponente voranschritt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Baumethode:
Vor-Ort-Lieferung koexistiert mit Fertigteil-Liefer-und-Bau-VerträgenDer konventionelle Vor-Ort-Bau war das größte Segment mit einem Anteil von 86 % am Marktwert im Jahr 2026. EEI Corporation erhielt 2025 einen DPWH-Auftrag für Phase-1-Planung und -Bau des Philippine International Exhibition Center in Pasay. Der angegebene Gesamtvertragspreis des Projekts betrug 15,7 Milliarden PHP (273 Millionen USD), und Phase 1 umfasste detaillierte Ingenieurleistungen, Fundament-, Architektur- und Konstruktionsarbeiten. Da Planung, Fundament- und Konstruktionsarbeiten in einem einzigen öffentlichen Bauauftrag zusammengefasst sind, müssen Ingenieurentscheidungen und Standortlieferung vom selben Auftragnehmer sequenziert werden.
Moderne Baumethoden (Fertigbau, Modulbau usw.) sind das am schnellsten wachsende Segment mit einem prognostizierten CAGR von 6,6 % zwischen 2027 und 2032. Die Fertigteil- und Baulösungseinheit von Megawide sicherte sich 2025 3 neue Liefer-und-Bau-Verträge mit dem Wohnentwickler PHirst Park Homes. Die Projekte befanden sich in Naic in Cavite, Baliuag in Bulacan und Tayabas in Quezon. Über 3 Provinzen hinweg bündeln diese Verträge die Fertigteilkomponentenlieferung und den Vor-Ort-Bau beim selben Lieferanten für einen Entwickler und geben dem Lieferanten gemeinsam Fertigungs- und Lieferverantwortung.
Nach Investitionsquelle:
Öffentliche Programmierung trifft auf private KapitalumschichtungÖffentliche Investitionen stellten das größte Segment dar, mit einem Anteil von 64,9 % am Marktwert im Jahr 2026. Das DBM schlug einen gesamtstaatlichen Infrastrukturhaushalt für das Geschäftsjahr 2027 vor, der 4,4 % des BIP entspricht. Der Vorschlag lag 13,8 % über der Infrastrukturzuweisung im Rahmen des Haushaltsgesetzes für das Geschäftsjahr 2026. Eine vorgeschlagene Erhöhung in diesem Umfang kann den Spielraum für die öffentliche Infrastrukturbeschaffung erweitern, wobei Genehmigung und Umsetzung bestimmen, welche Projekte ausführbar werden.
Private Investitionen sind das am schnellsten wachsende Segment mit einer prognostizierten CAGR von 6,8 % zwischen 2027 und 2032. Ayala Land meldete konzernweite Investitionsausgaben von 92,9 Milliarden PHP (1,62 Milliarden USD) im Jahr 2025, wobei 38 % auf Wohnprojekte, 29 % auf Leasingobjekte, 18 % auf die Erschließung von Grundstücken und 15 % auf Grundstückserwerb entfielen. Im ersten Halbjahr 2026 stiegen die Investitionsausgaben für Leasing und Gastgewerbe um 17 % im Jahresvergleich, wobei Einkaufszentren um 62 % und Büros um 84 % zulegten. Die Investitionsausgaben für Wohnimmobilien sanken um 24 % und die gesamten Investitionsausgaben gingen in diesem Zeitraum um 2 % zurück. Diese Investitionen unterstützen auch Chancen im philippinischen Gastgewerbemarkt, da Leasingobjekte und Grundstücksentwicklung spezifische Möglichkeiten für Baudienstleister im Rahmen des Investitionsprogramms des Projektentwicklers bieten, wobei die Zuweisungen für Einzelhandel und Büros trotz des allgemeinen Unternehmensrückgangs wachsen.
Geografische Analyse
NCR (Metro Manila) Baumarkt
NCR (Metro Manila) entfiel im Jahr 2026 auf einen Anteil von 40,25 % am philippinischen Baumarktvolumen und war damit die größte Region. Am 16. September 2026 nahm das Gemeinschaftsunternehmen von Taisei Corporation und D.M. Consunji, Inc. am Spatenstich des Verkehrsministeriums für das Metro Manila Subway Vertragspaket 109 in Pasay City teil. Das Paket umfasst die unterirdische Station des NAIA Terminal 3 und ihren Verbindungstunnel. Die Zeremonie fand auf dem offenen Parkplatz des NAIA Terminal 3 statt, der als Baustellengelände der Station ausgewiesen ist, wodurch die Flächenbereitstellung am Terminal Teil der Lieferung dieses unterirdischen Transportpakets wird.
Zentralluzon Baumarkt
Zentralluzon ist die am schnellsten wachsende Region mit einem prognostizierten CAGR von 7,3 % zwischen 2027 und 2032. Im Februar 2026 genehmigten die Behörden die Entwicklung einer geplanten Abfall-zu-Energie-Anlage in New Clark City, Tarlac, die für die Verarbeitung von 600 Tonnen Abfall pro Tag und eine Stromkapazität von 12 MW ausgelegt ist. Die Bases Conversion and Development Authority besitzt und verwaltet New Clark City, und die Anlage ist geplant. Ein Projekt dieser Art schafft einen Bauumfang, der Abfallverarbeitung und Stromkapazität kombiniert und Lieferanten eine versorgungsbezogene Anwendung innerhalb der Entwicklungsaktivitäten der Region bietet.
Der Industriekanal von Calabarzon wird durch den Spatenstich von Amplefield Malvar Inc. am 17. Dezember 2025 für 13 Lagerhausgebäude im LIMA Technology Center in Batangas veranschaulicht. Der Entwickler, eine Einheit des in Singapur notierten Amplefield Ltd., beschrieb die Einrichtungen im Dezember 2025 als zum Verkauf oder zur Vermietung ausschließlich an PEZA-registrierte Unternehmen bestimmt. Im Rest der Philippinen umfasste das Davao City Bypass Construction Project im Dezember 2025 eine 45,5 Kilometer lange Route von Toril, Davao City, nach Panabo City, Davao del Norte. Der Lagerhausbau bedient daher eine definierte Wirtschaftszonenklientel. Die Umgehungsstraße gibt Auftragnehmern einen öffentlichen Verkehrskorridorauftrag, der Davao City und Davao del Norte überspannt.
Regulatorischer Rahmen und Ausblick
Der Vergleich umfasst ausgewählte Rechtsordnungen aus der Perspektive eines Auftragnehmers, der Bauarbeiten auf den Philippinen plant. DPWH verwaltet den nationalen Kodex mit technischer Unterstützung seines National Building Code Development Office. Das Bauordnungsamt von Quezon City (Department of the Building Official) setzt nationale und lokale Vorschriften um, bearbeitet Baugenehmigungen und Nutzungsbescheinigungen und führt Sicherheitsinspektionen durch. Diese Ebenen verbinden nationale technische Kontrollen mit der lokalen Genehmigung des jeweiligen Bauprojekts.
Regulatorische Tabelle
| Entscheidungsfaktor | Philippinen | Quezon City |
|---|---|---|
| Primäre Behörde | DPWH-Sekretär, unterstützt vom National Building Code Development Office | Bauordnungsamt (Department of the Building Official) |
| Wesentliche Instrumente oder Richtung | P.D. 1096; Überarbeitete Durchführungsbestimmungen 2004, in Kraft seit Mai 2005 | P.D. 1096; Lokales Baugesetz SP-2518, S-2016 |
| Kommerzielle Auswirkung | Nationaler Kodex und Durchführungsbestimmungen bilden den technischen Compliance-Rahmen | Genehmigungen gehen Bau, Umbau, Reparatur, Umnutzung, Abriss und Erweiterungen voraus |
| Aktuelle politische Attraktivität | Mittel | Mittel |
| Künftige Entwicklung der politischen Attraktivität | Keine Änderung | Verschärfung |
| Quelle: Mordor Intelligence | ||
Die nationale Bewertung „Mittel” und die Richtung „Keine Änderung” spiegeln die durchsetzbare Grundlage gemäß Präsidialerlass Nr. 1096 und seinen überarbeiteten Durchführungsbestimmungen von 2004 wider, da die Überprüfungsvorschläge keine verabschiedeten Auftragnehmerverbindlichkeiten schaffen. Bei einer Haushaltsanhörung am 25. September 2026 zielte DPWH auf vorgeschlagene Änderungen für Anfang Oktober und einen aktualisierten Rahmen für Februar 2027 ab. Die Bewertung „Mittel” für Quezon City spiegelt eine definierte lokale Behörde und die Anforderung wider, Genehmigungen vor abgedeckten Arbeiten einzuholen. Quezon Citys vorgeschlagene Erhöhung der Mindestanforderungen an die Energieeffizienz für Neubauten ist eine in Vorbereitung befindliche Änderung, während Genehmigungspflichten gemäß dem geltenden lokalen Kodex gelten.
Wertschöpfungskettenstufen
Der Vergleich folgt der Wertschöpfung von der Projektentwicklung über hergestellte Inputs bis zur Baulieferung. DMCI Homes, eine hundertprozentige Tochtergesellschaft von DMCI Holdings, entwickelt Immobilien im mittleren Segment in Metro Manila und anderen philippinischen Städten. DMCI Holdings besitzt auch D.M. Consunji, Inc., das Gebäude- und Infrastrukturbau durchführt, und hält einen effektiven wirtschaftlichen Anteil von 51 % an Concreat Holdings Philippines, Inc., einem Zementhersteller. Diese Verbindungen verknüpfen Entwicklungs-, Materialverkaufs- und Bauerträge, während Leitlinien der Construction Industry Authority of the Philippines (CIAP) die Vergabe von Unteraufträgen mit Genehmigung des Auftraggebers erlauben.
Wertschöpfungskettenanalyse Tabelle
| Primäre Aktivität | Wesentliche Teilnehmer | Werterfassung | Engpass | Resilienzreaktion |
|---|---|---|---|---|
| Projektentwicklung und Umfangsdefinition | Immobilienentwickler wie DMCI Homes und PH1 World Developers, Inc. | Immobilienentwicklungserlöse | Abstimmung des Entwicklungsumfangs mit Bauverpflichtungen | Umfangsverantwortlichkeiten vor Lieferantenverpflichtungen klären |
| Materialproduktion und Komponentenlieferung | Zementhersteller wie Concreat Holdings Philippines, Inc.; Fertigteillieferanten wie Megawide Construction Corp.; Betonhersteller wie D.M. Consunji, Inc. | Zement-, Fertigteil- und Betonverkäufe | Rechtzeitige Liefervereinbarungen für spezifizierte Importe obliegen dem Auftragnehmer | Materialverpflichtungen mit der Standortsequenz koordinieren |
| Bauausführung | Bauunternehmer wie D.M. Consunji, Inc., eine hundertprozentige Tochtergesellschaft von DMCI Holdings Inc., und Megawide Construction Corp. | Bauvertragserträge; D.M. Consunji, Inc. Gerätevermietung | Projektverzögerungskosten können bessere Bauleistungen ausgleichen | Arbeitsfronten sequenzieren und Unterauftragnehmerfreigaben vor der Mobilisierung sichern |
| Quelle: Mordor Intelligence | ||||
Die Bauunternehmenstochter von DMCI meldete verbesserte Bauleistungen im Jahr 2025, die teilweise durch erhöhte Kosten im Zusammenhang mit Projektverzögerungen ausgeglichen wurden. Separat weist die CIAP-Leitlinie dem Auftragnehmer rechtzeitige Bestell- und Liefervereinbarungen für spezifizierte Importe zu. Ein Auftraggeber kann eine Fristverlängerung für verspätete Lieferung nur gewähren, wenn diese nicht durch Fahrlässigkeit oder Unachtsamkeit des Auftragnehmers verursacht wurde. Rechtzeitige Bestellung erfüllt die eigene Pflicht des Auftragnehmers, aber selbst eine qualifizierende externe Verzögerung macht eine Fristverlängerung von der Entscheidung des Auftraggebers abhängig.
Wettbewerbslandschaft
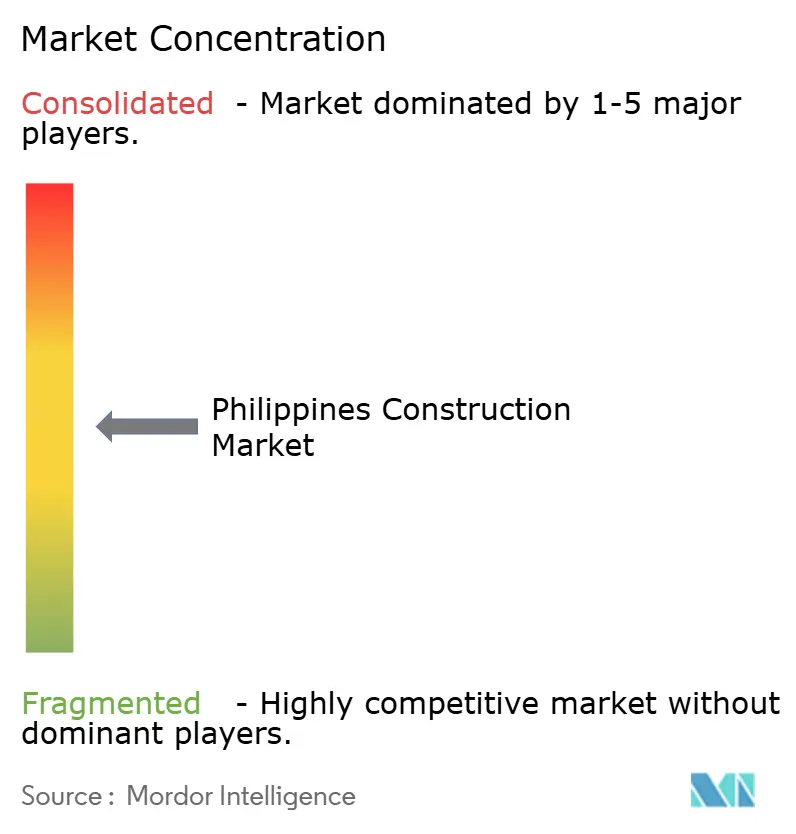
Der Wettbewerb ist mäßig fragmentiert über Auftragnehmer, entwicklergebundene Bauunternehmen und Konzessionsinvestoren, mit unterschiedlichen Verantwortungsmodellen für Bau und Anlageneigentum. Zu den aktiven Marktteilnehmern zählen DMCI Holdings Inc., Megawide Construction Corp., EEI Corporation, Makati Development Corp. (Ayala) und San Miguel Infrastructure. Die Bausubsidiargesellschaft von DMCI meldete einen Umsatzrückgang von 18 % im Jahresvergleich im ersten Halbjahr 2026. San Miguel Holdings Corp., die unter dem Namen SMC Infrastructure tätig ist, hält Tochtergesellschaften mit langfristigen Infrastrukturkonzessionen auf den Philippinen. Bei der Bewertung der International Finance Corporation im April 2025 schloss Makati Development Corp. (Ayala) den Bau für die Projekte Greenbelt 1 und EvoCity Mall von Ayala Land ab.
Die Aufträge von EEI zeigen, dass das Unternehmen sowohl für eine Autobahnholding als auch für einen Immobilienentwickler um Aufträge konkurriert. Im Jahr 2025 vergab MPCALA Holdings ausgewählte Abschnitte des Cavite-Laguna Expressway Teilabschnitt 1 in Kawit an EEI Corporation, und Megaworld Corporation beauftragte EEI mit dem Bau des Arcovia Hotel in Pasig City.[3] Megawide und Trans Aire Development Holdings Corp., eine Einheit von San Miguel Corporation, begannen am 14. Juli 2025 mit dem Bau des neuen Passagierterminalgebäudes des Flughafens Caticlan. Die Aufträge von EEI von MPCALA Holdings und Megaworld sowie die Arbeit von Megawide mit einer San-Miguel-Einheit machen den Eigentümermix zu einem nützlicheren Leitfaden für die Wettbewerbsreichweite als eine einzelne Bauspezialisierung.
Der Wettbewerb um öffentliche Infrastruktur umfasst einen Qualifikationstest, der von der Fähigkeit, Arbeitskräfte und Bauausrüstung zusammenzustellen, getrennt ist. Für DPWH-Infrastrukturausschreibungen wurde die ISO-9001:2015-Zertifizierung oder ihre neueste Version ab dem 1. Januar 2025 für Auftragnehmer der Kategorie Groß „A” und ab dem 1. Juli 2025 für Auftragnehmer der Kategorie Mittel „B” verpflichtend. Die Anforderung wurde ab dem 1. Januar 2026 auf Auftragnehmer der Kategorie Mittel „A” ausgeweitet, die auf DPWH-Infrastrukturprojekte bieten. Auftragnehmer der Kategorie Groß „B” unterlagen bereits der Zertifizierungspflicht für DPWH-Infrastrukturausschreibungen ab oder oberhalb des bestehenden Projektwerteschwellenwerts gemäß Departementserlass Nr. 01, Reihe 2011. Die schrittweisen Einführungen erweiterten daher eine bestehende Eignungsvoraussetzung auf 3 weitere Auftragnehmerkategorien und verbreiterten die Gruppe, die sowohl auf der Grundlage dokumentierter Qualitätssysteme als auch auf der Grundlage physischer Ausführungskapazität konkurriert.
Marktführer der philippinischen Bauindustrie
-
DMCI Holdings Inc.
-
Megawide Construction Corp.
-
EEI Corporation
-
Makati Development Corp. (Ayala)
-
San Miguel Infrastructure
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Philippinischer Baumarkt Unternehmen in diesem Bericht
- DMCI Holdings Inc.
- Megawide Construction Corp.
- EEI Corporation
- Makati Development Corp. (Ayala)
- San Miguel Infrastructure
- Aboitiz Construction Inc.
- DDT Konstract Inc.
- Prime BMD
- Metro Pacific Investments Corp.
- Filinvest Land Inc.
- Robinsons Land Corp.
- Megaworld Corp.
- Century Properties Group
- Sta. Lucia Land Inc.
- DATEM Inc.
- First Balfour Inc.
- JGC Philippines
- China State Construction Eng. Philippines
- Tokwing Construction Corp.
Wesentliche Chancen für Marktteilnehmer
Die Chancen vergleichen die lokale Compliance-Lieferung mit digitalen Kompetenzlücken im Bausektor. Quezon Citys Green Building Code von 2025 umfasst öffentliche und private Gebäude sowie Infrastruktur im Bau oder in der Renovierung und gibt bestehenden Strukturen ausreichend Zeit zur Einhaltung. Im März 2026 identifizierten Interessengruppen bei einer Überprüfung der Bau-Roadmap eine langsame Einführung von Building Information Modeling (BIM), begrenzte Plattforminteroperabilität und unzureichende digitale Kompetenz bei Bauarbeitern. Diese Bedarfe begünstigen Dienstleistungen, die an einen definierten Bauumfang oder eine Projektübergabe geknüpft sind, und geben Käufern eine konkrete Aufgabe, um die herum sie Unterstützung beauftragen können.
Marktchancen Tabelle
| Chance | Warum jetzt | Käufer / Leitsegment | Empfohlene Vorgehensweise | Wesentliche Barriere | Voraussichtliche Nutznießer |
|---|---|---|---|---|---|
| Lieferung von Grünes-Gebäude-Compliance in Quezon City | Verabschiedeter Kodex von 2025 umfasst Bau und Renovierung, mit Compliance-Zeit für bestehende Strukturen | Öffentliche und private Gebäudeeigentümer in Quezon City | Compliance-Umfang mit den relevanten Planungs- und Bauarbeiten bündeln | Breite Kodexabdeckung in einen projektspezifischen Umfang übersetzen | Gebäudeplaner, Compliance-Spezialisten und Bauunternehmer |
| BIM-Implementierung bei Projektübergaben | Überprüfung im März 2026 identifizierte langsame Einführung und Plattforminteroperabilitätslücken | Bauauftraggeber und Planung-Bau-Teams | Mit einer definierten Planung-zu-Bau-Informationsübergabe beginnen | Begrenzte Plattforminteroperabilität | BIM-Integrationsanbieter und Baulieferteams |
| Entwicklung digitaler Kompetenz für Bauarbeiter | Überprüfung im März 2026 identifizierte unzureichende digitale Kompetenz der Arbeitnehmer | Auftragnehmer und Bau-Personalmanager | Rollenspezifische Schulung mit einem tatsächlichen Projektlieferobjekt verknüpfen | Unzureichende digitale Kompetenz | Bau-Schulungsanbieter und Auftragnehmer mit BIM-Teams |
| Quelle: Mordor Intelligence | |||||
Die zentrale Möglichkeit besteht darin, breite Anforderungen in ausführbare Arbeit an einer definierten Projektschnittstelle zu übersetzen. Die Compliance-Zulassung für bestehende Strukturen macht eine stufenweise Umfangsdefinition für Eigentümer in Quezon City relevant. BIM-Implementierung und Arbeiterschulung können um dasselbe Planung-zu-Standort-Lieferobjekt herum beauftragt werden, wobei die Plattformübergabe mit den Fähigkeiten zur Nutzung abgestimmt wird.
Neueste Industrielle Entwicklungen in Philippinischer Baumarkt
- Sep 2026: Das Nishimatsu-DMCI-Gemeinschaftsunternehmen erzielte den Durchbruch beim etwa 1,12 Kilometer langen südwärtigen Metro Manila Subway-Tunnel von der North Avenue Station zur Quezon Avenue Station in Quezon City.
- Aug 2026: Das Vertragspaket N-04 der North-South Commuter Railway Extension in Pampanga verzeichnete laut Verkehrsministerium einen Gesamtfortschritt von 87,34 %, einschließlich der Clark Station mit 73,29 %, über etwa 6,5 Kilometer Bahnstrukturen.
Philippinischer Baumarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Der philippinische Baumarkt misst die jährlichen Ausgaben für auf den Philippinen durchgeführte Bauarbeiten. Er umfasst Wohn-, Gewerbe- und Infrastrukturprojekte, die durch Neubau oder Renovierung, konventionelle Vor-Ort-Arbeiten oder moderne Baumethoden sowie durch öffentliche oder private Investitionen realisiert werden.
Ausschlüsse aus dem Geltungsbereich: Grundstücks- und Immobilientransaktionen, separat verkaufte Baumaterialien sowie außerhalb der Philippinen durchgeführte Bauarbeiten sind ausgeschlossen.
Segmentierungsübersicht
- Nach Sektor
- Wohnungsbau
- Wohnungen und Eigentumswohnungen
- Villen und Einfamilienhäuser
- Gewerbe
- Büro
- Einzelhandel
- Industrie und Logistik
- Sonstige
- Infrastruktur
- Verkehrsinfrastruktur (Straßen, Eisenbahn, Luftfahrt, Sonstige)
- Energie und Versorgungsleistungen
- Sonstige
- Wohnungsbau
- Nach Bauart
- Neubau
- Renovierung
- Nach Baumethode
- Konventioneller Vor-Ort-Bau
- Moderne Baumethoden (Vorfertigung, Modulbau usw.)
- Nach Investitionsquelle
- Öffentlich
- Privat
- Nach Region
- NCR (Metro Manila)
- Calabarzon
- Zentralluzon
- Übriges Philippinen
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Öffentliche und offizielle Quellen wie Mitteilungen des Department of Budget and Management, Länderanalysen der Asiatischen Entwicklungsbank, Wirtschaftsaktualisierungen der Weltbank und Projektberichte der Philippine News Agency können dazu beitragen, öffentliche Bauaktivitäten, regionale Bedingungen und den Zeitpunkt von Projektankündigungen zu ermitteln. Diese Quellen liefern Indikatoren und Kontext für Bauausgaben, Kosten und die Projektpipeline, während Unternehmensunterlagen und Investorenmaterialien Projektaufträge, Investitionsausgaben und Lieferpläne verdeutlichen können.
Seriöse philippinische Wirtschaftspresse und Unternehmensankündigungen können mit Regierungsmitteilungen abgeglichen werden, während Jahresberichte und regulatorische Einreichungen dabei helfen, geplante Investitionen von vertraglich vereinbarten Bauarbeiten zu unterscheiden. Die genannten Quellen sind illustrativ und nicht erschöpfend; weitere Quellen fließen in die Erhebung, Validierung und Klärung ein.
Primärinterviews und Umfragen
Strukturierte Interviews und Umfragen mit philippinischen Projektentwicklern, öffentlichen Projektträgern, Auftragnehmern, Baukostenspezialisten sowie Material- oder Gerätelieferanten können Sekundärnachweise zu Projektzeitplänen, Vertragswerten, Ausführungsbeschränkungen und Investitionsplänen überprüfen. Analystenfragen können widersprüchliche Informationen zu Umfang oder Zeitplanung klären und Lücken in der öffentlichen Dokumentation identifizieren, wobei Schätzungen mit unabhängigen Projekt-, Budget-, Genehmigungs- und Unternehmensnachweisen abgeglichen werden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 32 % | Führungskräfte (CXOs): 20 % | |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 38 % | |
| Kleinere Marktteilnehmer: 25 % | Manager: 42 % |
Marktgrößenbestimmung und Prognose
Das Modell beginnt mit einer Top-down-Schätzung der jährlichen Bauausgaben auf den Philippinen und verteilt den Wert dann auf Wohn-, Gewerbe- und Infrastrukturbau, Bauart, Ausführungsmethode, Investitionsquelle und Region anhand von Projekt- und Ausgabennachweisen. Prognoseeingaben umfassen genehmigte Baugenehmigungen und deren gemeldete Werte, öffentliche Kapitalbudgets und Mittelfreigaben, angekündigte oder vertraglich vereinbarte Projektpipelines, Trends bei Baumaterial- und Arbeitskosten sowie Investitionspläne von Projektentwicklern. Diese Indikatoren helfen dabei, Projektvolumen, Zeitplanung und Preisveränderungen zu unterscheiden. Die Szenarioanalyse erstreckt die Eingaben bis 2032, mit separaten Annahmen für Projektverzögerungen, Kostendruck bei Vorleistungen und das Tempo öffentlicher und privater Investitionen, während die Segmentanteile dem beobachteten Mix aus Projekten und Ausgaben in jeder Kategorie folgen. Selektive Bottom-up-Prüfungen können Projekt-Rollups von Lieferanten oder Auftragnehmern und Stichprobenvertragspreise multipliziert mit dem Arbeitsvolumen mit dem nationalen Gesamtwert vergleichen. Fehlende Projektwerte werden anhand vergleichbarer philippinischer Projekte eingegrenzt und mit den aggregierten Indikatoren abgeglichen. Interviews mit philippinischen Marktteilnehmern können die Annahmen hinter einzelnen Variablen und Segmentanteilen in Frage stellen, und Abweichungen führen zu einer Quellenüberprüfung oder einer dokumentierten Bandbreite anstelle einer unbegründeten Punktschätzung.
Datenvalidierung und Aktualisierungszyklus
Analysten gleichen Projekt-, öffentliche Ausgaben-, Genehmigungs-, Kosten- und Unternehmensnachweise ab und prüfen dann die Gesamtwerte anhand unabhängiger Marktsignale und vergleichen jährliche Veränderungen und Segmentanteile auf Anomalien. Eine zweite Überprüfung verfolgt wesentliche Abweichungen auf Quelldefinitionen, Zeitplanung oder Umfang zurück, wobei Analysten Anomalien vor der Freigabe beheben. Eine erneute Kontaktaufnahme ist gerechtfertigt, wenn sich ein Projektstatus, ein Vertragswert oder eine Eingabeannahme wesentlich ändert oder über Quellen hinweg inkonsistent bleibt. Der Datensatz wird jährlich aktualisiert, zwischen den Zyklen für wesentliche Budget-, Richtlinien-, Katastrophen- oder Projektereignisse aktualisiert und erhält vor der Lieferung eine neue Nachweisüberprüfung und Berechnungsüberprüfung.
Marktgröße des philippinischen Baumarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Schätzungen können sich in den Transaktionen und Produkten, die sie erfassen, sowie in den zur Modellierung der Nachfrage verwendeten Eingaben unterscheiden. Der philippinische Baumarkt misst die jährlichen Ausgaben für auf den Philippinen durchgeführte Bauarbeiten.
Zu den wesentlichen Unterschieden in der Methodik zählen der definierte Abdeckungsbereich der Studie und marktspezifische Modellierungsentscheidungen. Interviews mit philippinischen Marktteilnehmern können die Annahmen hinter einzelnen Variablen und Segmentanteilen in Frage stellen, und Abweichungen führen zu einer Quellenüberprüfung oder einer dokumentierten Bandbreite anstelle einer unbegründeten Punktschätzung.
Benchmarkvergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 51,59 Milliarden USD (2027) | |
| Globales Beratungsunternehmen A | 41,3 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 19,9 % unter dem Wert dieses Berichts für 2027 von 51,59 Milliarden USD, 2 Jahre später. Das Basisjahr 2025 liegt vor dem Vergleichsjahr 2027, und die veröffentlichte Prognose zeigt ein anhaltendes Marktwachstum bis 2034. |
| Regionales Beratungsunternehmen B | 72,89 Milliarden USD (2025) | Auf Basis des Jahres 2025 liegt diese Schätzung 41,3 % über dem Wert dieses Berichts für 2027 von 51,59 Milliarden USD, 2 Jahre später. Die angegebene Einbeziehung von Wartung und Instandhaltung erweitert die gemessene Aktivität über Neubau und Renovierung hinaus. |
Die Analysten von Mordor Intelligence gleichen Projekt-, öffentliche Ausgaben-, Genehmigungs-, Kosten- und Unternehmensnachweise ab und prüfen dann die Gesamtwerte anhand unabhängiger Marktsignale und vergleichen jährliche Veränderungen und Segmentanteile auf Anomalien.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der philippinische Baumarkt und wie ist der Wachstumsausblick?
Er wird voraussichtlich im Jahr 2027 51,59 Milliarden USD und bis 2032 68,68 Milliarden USD erreichen, mit einem CAGR von 5,89 % zwischen 2027 und 2032.
Was unterstützt die Nachfrage nach philippinischen Bauleistungen?
Öffentliche Bauprogramme und erschwingliche Wohnungsbaufinanzierung unterstützen die Nachfrage, einschließlich der Mittelfreigabe des Haushalts- und Verwaltungsministeriums im Jahr 2026 für 1.743 Infrastrukturprojekte des Ministeriums für öffentliche Arbeiten und Straßenbau in 17 Regionen.
Welcher Sektor hat den größten Anteil am philippinischen Baumarkt?
Wohnungsbau führte im Jahr 2026 mit einem Anteil von 41,81 %, während Infrastruktur mit einem CAGR von 6,4 % zwischen 2027 und 2032 am schnellsten wachsen wird.
Welche Unternehmen sind im philippinischen Bau- und Infrastrukturbereich prominent?
Zu den prominenten Teilnehmern gehören DMCI Holdings Inc., Megawide Construction Corp., EEI Corporation, Makati Development Corp. (Ayala) und San Miguel Infrastructure.
Was könnte die Baulieferung auf den Philippinen verlangsamen?
Materialinflation kann einschränken, was feste Projektfinanzierung kaufen kann. Das Großhandelspreisswachstum für Baumaterialien in Metro Manila betrug im September 2026 3,4 % im Jahresvergleich, verglichen mit 3,6 % im August.
Welche philippinische Region führt beim Bau, und wo ist das Wachstum am schnellsten?
NCR (Metro Manila) hielt im Jahr 2026 40,25 % des Marktes. Zentralluzon wird voraussichtlich mit einem CAGR von 7,3 % zwischen 2027 und 2032 am schnellsten wachsen.