
Größe und Marktanteil des Pet Tech Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 14.17 Milliarden US-Dollar |
| Marktgröße (2031) | 26.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.62 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Pet Tech Marktanalyse von Mordor Intelligence
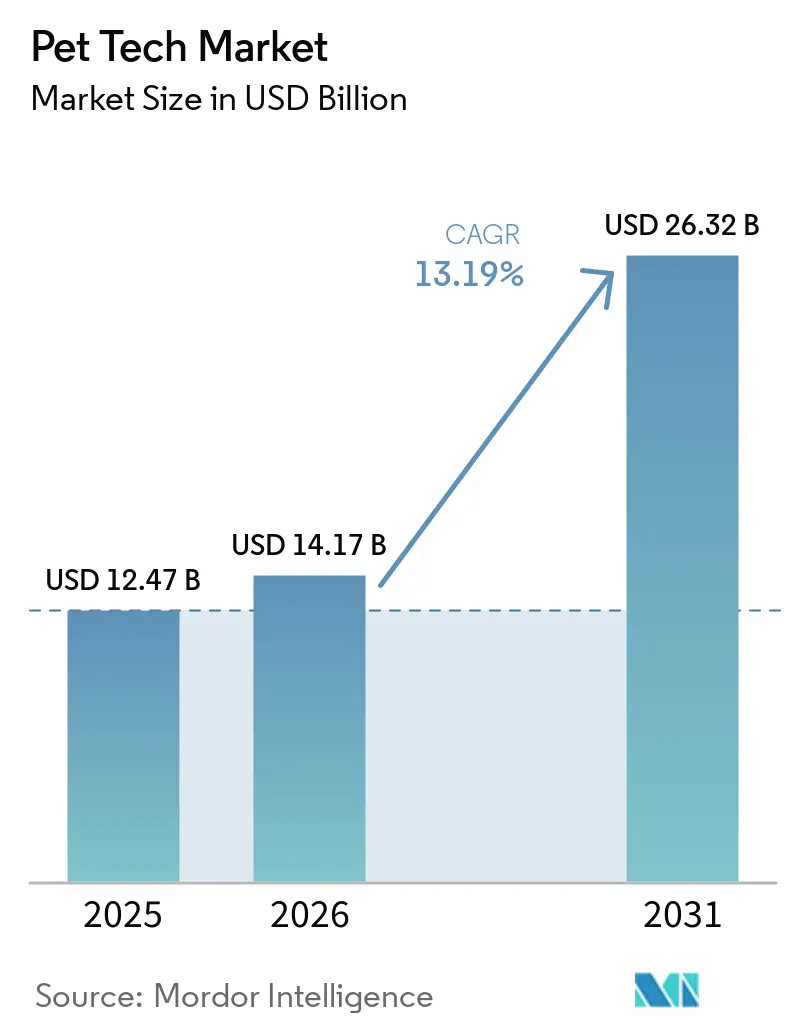
Die Größe des Pet Tech Marktes soll von 12,47 Milliarden USD im Jahr 2025 auf 14,17 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 13,62 % über den Zeitraum 2026–2031 voraussichtlich 26,83 Milliarden USD erreichen.
Anhaltende Vermenschlichung von Haustieren, gesetzliche Pflichten zur Mikrochipkennzeichnung und die zunehmende Integration des Internets der Dinge (IoT) tragen gemeinsam zu diesem Aufwärtstrend bei. Vernetzte Geräte haben sich von netten Zusatzprodukten zu zentralen Wellness-Werkzeugen entwickelt, die Aktivität, Schlaf und frühe Krankheitsindikatoren überwachen und so Premium-Preisgestaltung unterstützen. Abonnementmodelle, die auf prädiktiver Analytik basieren, schaffen wiederkehrende Einnahmen und stärken die Kundenbindung. Interoperabilitätsprotokolle wie Matter und Ultra-Breitband (UWB) beseitigen Kompatibilitätshürden und beschleunigen die Einführung mehrerer Geräte. Die Wettbewerbsintensität bleibt moderat, da etablierte Marken ihre Skaleneffekte nutzen, während gut finanzierte Start-ups KI-gesteuerte Durchbrüche einführen.
Wichtigste Erkenntnisse des Berichts
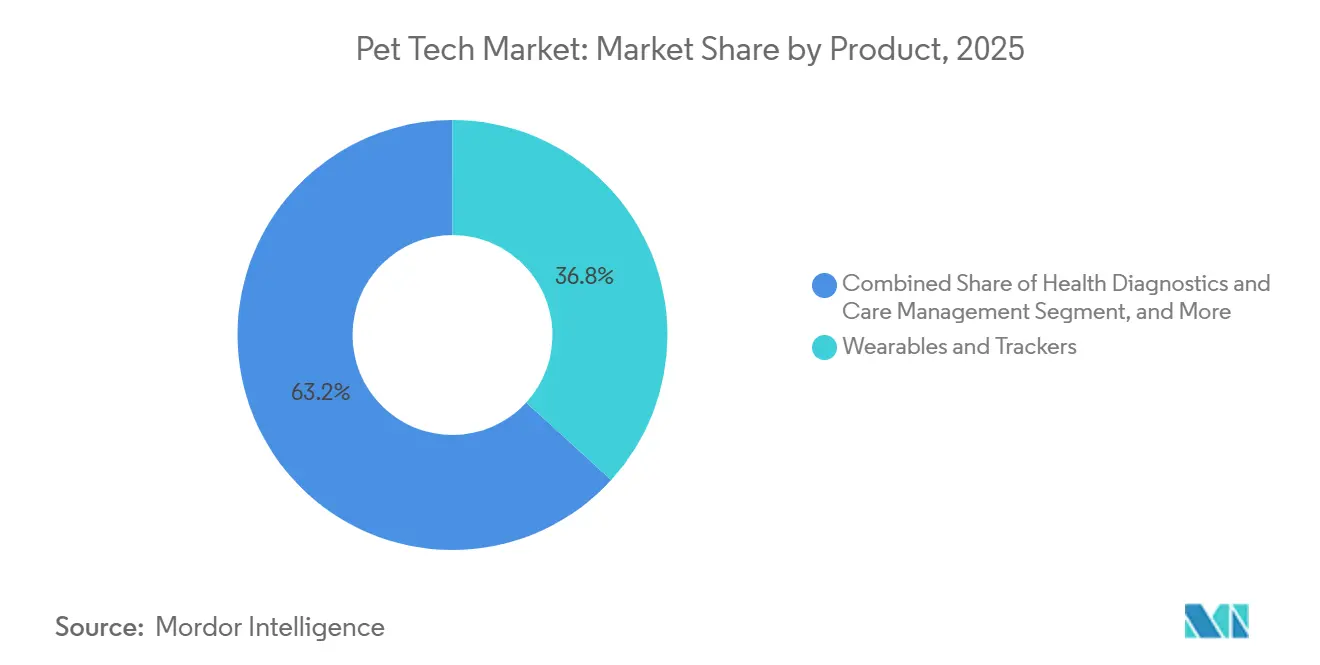
- Nach Produktkategorie führten intelligente Halsbänder & Tracker mit einem Umsatzanteil von 36,78 % an der Größe des Pet Tech Marktes im Jahr 2025; intelligente Katzenklo- & Abfallmanagementsysteme werden voraussichtlich bis 2031 mit einer CAGR von 16,18 % wachsen.
- Nach Tierart hielten Hunde im Jahr 2025 einen Marktanteil von 65,10 % am Pet Tech Markt; Katzen sind mit einer CAGR von 15,18 % bis 2031 für das schnellste Wachstum positioniert.
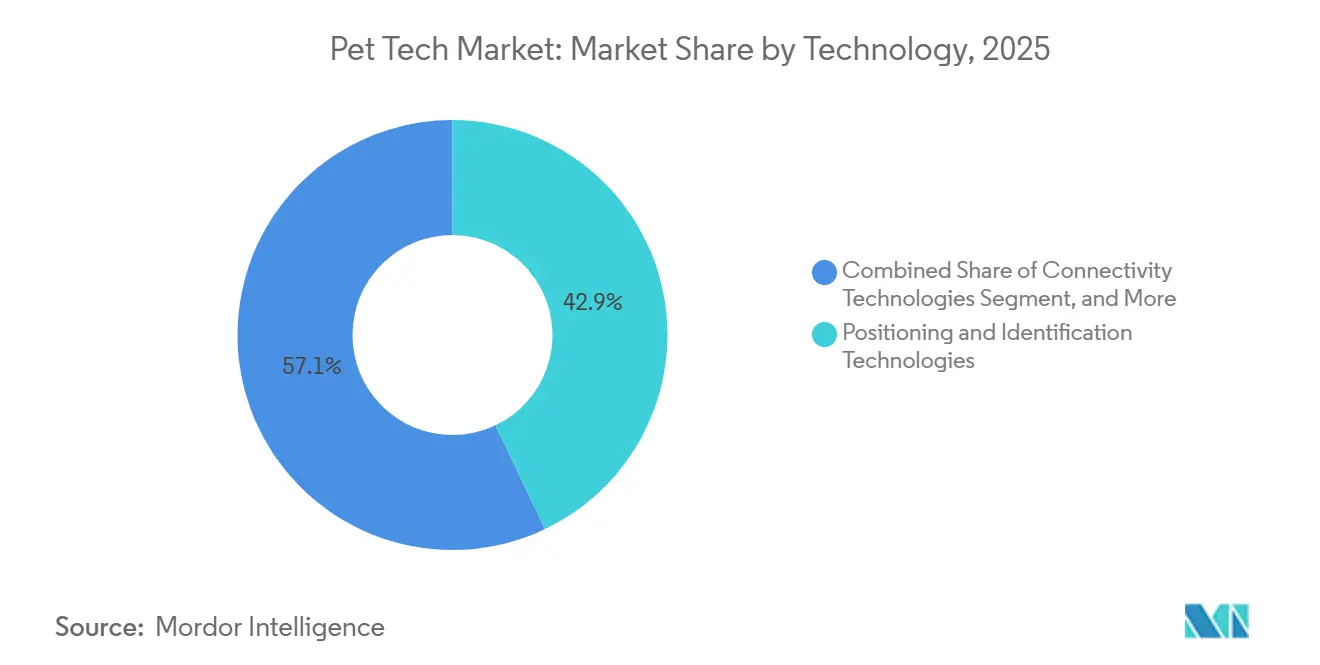
- Nach Technologie entfiel GPS im Jahr 2025 auf einen Anteil von 42,98 % an der Größe des Pet Tech Marktes, während KI/ML-Analytik zwischen 2026 und 2031 voraussichtlich mit einer CAGR von 14,92 % wachsen wird.
- Nach Anwendung repräsentierte Identifikation & Ortung im Jahr 2025 einen Anteil von 38,10 % am Pet Tech Markt, wobei Gesundheits- & Fitnessüberwachung im Prognosezeitraum mit einer CAGR von 16,74 % voranschreitet.
- Nach Vertriebskanal kontrollierte der stationäre Einzelhandel im Jahr 2025 einen Anteil von 56,10 % an der Größe des Pet Tech Marktes, während Abonnement-/Direktvertriebskanäle bis 2031 mit einer CAGR von 17,41 % wachsen sollen.
- Nach Geografie erfasste Nordamerika im Jahr 2025 einen Anteil von 36,35 % am Pet Tech Markt; Asien-Pazifik wird mit einer regionalen CAGR von 15,88 % bis 2031 das höchste Wachstum erwartet.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Vermenschlichung von Haustieren & Bereitschaft, in vernetzte Geräte zu investieren | +3.2% | Global, am stärksten in Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| IoT- & KI-Integration in Wearables und Smart-Home-Ökosysteme | +2.8% | Nordamerika & Asien-Pazifik als Kern, Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| Wachstum bei Tierversicherungen & Tele-Veterinärdiensten, die Datennachfrage erzeugen | +2.1% | Nordamerika & EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Interoperabilitätsstandards für Smart Homes (Matter, UWB) fördern die Gerätenutzung | +1.9% | Global, angeführt von der Technologieakzeptanz in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Abonnementbasierte Wellness-Plattformen mit prädiktiver Analytik | +1.7% | Nordamerika & Europa, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Vorgeschriebene Mikrochipkennzeichnung & Rückverfolgbarkeitsregeln in Schwellenmärkten | +1.4% | Europa & Asien-Pazifik, selektive Durchsetzung in Amerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Vermenschlichung von Haustieren & Bereitschaft, in vernetzte Geräte zu investieren
Haushalte betrachten Haustiere zunehmend als Familienmitglieder, und diese emotionale Bindung erhöht die Zahlungsbereitschaft für intelligente Halsbänder, Katzenklosysteme und Tele-Veterinär-Abonnements. Während der Pandemie traten viele Erstbesitzer in den Pet Tech Markt ein und behielten vernetzte Produkte auch nach dem Ende der Beschränkungen. In ganz Asien übersteigen die Haustierbesitzquoten in großen städtischen Zentren 70 %, und das Wachstum des verfügbaren Einkommens unterstützt die Nachfrage nach Premium-Geräten. Besitzer priorisieren die Früherkennung von Krankheiten gegenüber episodischen Klinikbesuchen, was es Marken ermöglicht, KI-gestützte Gesundheitserkenntnisse zu höheren Margen zu positionieren. In China treiben mehr als 120 Millionen Haustiere die Ausgaben für fortschrittliche Ernährung und Gesundheitsüberwachung an. Dieser Mentalitätswandel bildet die Grundlage für nachhaltiges langfristiges Wachstum und treibt damit den Pet Tech Markt an.
IoT- & KI-Integration in Wearables und Smart-Home-Ökosysteme
Moderne intelligente Halsbänder verarbeiten bis zu 150 Bewegungsmessungen pro Sekunde und vergleichen die Ergebnisse mit anonymisierten Datenbanken, um Anomalien zu erkennen. Das Halsband Fi Series 3+ erkennt nun Kratzen, Lecken und Hydrationsmuster und veranschaulicht, wie maschinelles Lernen rohe Beschleunigungsmesserdaten in umsetzbare Gesundheitswarnungen umwandelt. Da Matter und UWB eine nahtlose Konnektivität ermöglichen, kommunizieren Halsbänder, Futterautomaten und Katzenklos mit Thermostaten und Sprachassistenten, um Fütterungspläne oder Temperatureinstellungen anzupassen. Die klinische Validierung nimmt zu; eine von Fachleuten begutachtete Studie berichtete von einer Übereinstimmung von 87,5 % zwischen KI-Vorhersagen und tierärztlichen Beurteilungen.[1] Diese Ökosystemeffekte stärken die Plattformbindung und erhöhen die Wechselkosten, was das Kundenengagement im Pet Tech Markt vertieft.
Wachstum bei Tierversicherungen & Tele-Veterinärdiensten, die Datennachfrage erzeugen
Versicherer und Telemedizin-Anbieter bieten zunehmend Rabatte für Tierhalter an, die Daten von Haustier-Wearables teilen. PetMed Express kooperierte mit Dutch, um in 34 US-Bundesstaaten rund um die Uhr virtuelle Beratungen anzubieten, was eine neue Nachfrage nach kontinuierlichen Überwachungsdatenströmen schafft.[2] Vierzig Prozent der US-amerikanischen Tierhalter nutzen Tele-Veterinär-Portale mindestens einmal pro Jahr, und diese Interaktionen sind auf präzise Verhaltens- und Vitaldaten angewiesen. Die Integration von CareCredit durch Synchrony mit Pets Best vereinfacht die Erstattung und leitet Transaktionsdaten in Versicherungszeichnungsmodelle. Datenaustausch-Schleifen verbessern die Risikobewertung und Schadensvalidierung und stärken die Akzeptanz bei kostenbewussten Tierhaltern.
Interoperabilitätsstandards für Smart Homes (Matter, UWB) fördern die Gerätenutzung
Die Kompatibilität zwischen verschiedenen Anbietern hat den Pet Tech Markt lange behindert, aber Matter beseitigt redundante Hubs, indem es Geräten von Apple, Google und Samsung die Interoperabilität ermöglicht. Das UWB-fähige Türschloss von U-tech demonstriert zentimetergenaues Tracking für Haustiere in Innenräumen und reduziert den Akkuverbrauch im Vergleich zu GPS-Beacons. Matter 1.4 vereinfacht Multi-Admin-Konfigurationen weiter und stellt sicher, dass jedes Haushaltsmitglied Gerätewarnungen erhält. Niedrigere technische Hürden ermutigen Erstkäufer und ermöglichen es Herstellern, Forschungs- und Entwicklungsbudgets auf differenzierte Analytik statt auf proprietäre Signalstapel umzuleiten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten & unklarer Nutzen für durchschnittliche Haustierbesitzer | -2.1% | Global, am ausgeprägtesten in preissensiblen Märkten | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen bei Akkulaufzeit & Haltbarkeit von Wearables | -1.8% | Global, alle Gerätekategorien betreffend | Mittelfristig (2–4 Jahre) |
| Datenschutzbedenken hinsichtlich cloudgehosteter Haustier-Biometrie | -1.3% | Europa & Nordamerika, aufkommend in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Fragmentierte Funkstandards beeinträchtigen die Geräteinteroperabilität | -1.1% | Global, abnehmend mit der Einführung von Matter | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten & unklarer Nutzen für durchschnittliche Haustierbesitzer
Fortschrittliche Halsbänder werden zwischen 99 und 399 USD verkauft, und Mobilfunkabonnements verursachen wiederkehrende Kosten. Besitzer gesunder Haustiere haben oft Schwierigkeiten, präventive Vorteile innerhalb typischer Budgetierungszyklen zu quantifizieren, und die Ausgabenempfindlichkeit ist in Schwellenmärkten am höchsten, wo Haustierbudgets mit dem Haushaltsetat für Gesundheitsversorgung konkurrieren. Finanzierungspakete und Versicherungsrabatte mildern den Preisschock, können aber Erschwinglichkeitshürden nicht vollständig beseitigen. Die Herausforderung verschärft sich, wenn Haushalte mehrere Geräte in Betracht ziehen – Katzenkloroboter, Futterautomaten, Kameras – die jeweils unterschiedliche Vorteile versprechen, aber um begrenzte Ermessensausgaben konkurrieren.
Einschränkungen bei Akkulaufzeit & Haltbarkeit von Wearables
Aktive GPS-Halsbänder halten vor dem Aufladen nur bis zu fünf Tage durch, was die tägliche Nutzungstreue beeinträchtigt. KI-Verarbeitung erhöht den Energieverbrauch und erzwingt Kompromisse zwischen Ortungsgenauigkeit und Akkulaufzeit. Haustiere setzen Geräte Wasser, Schmutz und Stößen aus, die weit über die Bedingungen für Smartphones hinausgehen, was zu höheren Rücksendequoten für defekte Hardware führt. Temperaturschwankungen in kalten Klimazonen verringern die Kapazität von Lithium-Ionen-Akkus, verkürzen die Ladezyklen weiter und frustrieren Besitzer, die auf zuverlässige Sicherheitswerkzeuge angewiesen sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Automatisiertes Abfallmanagement fördert InnovationenIntelligente Katzenklo- & Abfallmanagementsysteme verzeichnen bis 2031 eine CAGR von 16,18 %, was die Nachfrage der Besitzer nach automatisierter Hygiene widerspiegelt, die auch Gesundheitsanalytik liefert. Purinas Petivity-Einheit wiegt und protokolliert jeden Besuch mit Zeitstempel und ermöglicht so frühzeitige Warnungen bei Harnwegserkrankungen. PETKITs Purobot Ultra fügt Kameras zur individuellen Katzenerkennung hinzu und bedient Mehrtierhaushalte. Während intelligente Halsbänder & Tracker mit einem Anteil von 36,78 % weiterhin den größten Teil der Größe des Pet Tech Marktes ausmachen, signalisiert das rasche Wachstum des Katzenklosegments eine Verlagerung hin zu Gesundheitsdatenströmen in Innenräumen, die Wearable-Metriken ergänzen. Interaktive Kameras, intelligente Futterautomaten und Tele-Veterinär-Geräte gedeihen, indem sie Ernährungs- und Verhaltenserkenntnisse in einheitliche Dashboards integrieren. Insgesamt steigert die Produktdiversifizierung den gesamten Pet Tech Markt, indem sie das Engagement über mehr tägliche Routinen hinweg ausdehnt.
Futterautomaten der zweiten Generation dosieren nun Portionen, die auf Aktivitätswerten basieren, die von Halsbändern übertragen werden, und verdeutlichen, wie geräteübergreifende Daten die personalisierte Pflege bereichern. Interaktives Spielzeug setzt Echtzeit-Bewegungsanalytik ein, um Langeweile bei Haustieren zu bekämpfen, wenn Besitzer im Homeoffice arbeiten. Gesundheitskioske für Heimdiagnostik ergänzen das Ökosystem und liefern Tierärzten umfangreichere Längsschnittdaten. Diese Erweiterungen veranschaulichen die reifenden Verbrauchererwartungen an eine vollständige Wellness-Lösung statt an Einzelfunktionsgeräte im Pet Tech Markt.

Nach Tierart:
Katzentechnologie gewinnt an DynamikHunde behielten im Jahr 2025 einen Anteil von 65,10 % am Pet Tech Markt, hauptsächlich weil Überwachung von Außenaktivitäten, GPS-Geofencing und Hundeversicherungsprogramme ursprünglich auf die Bedürfnisse von Hunden ausgerichtet waren. Die Dynamik verlagert sich jedoch, da miniaturisierte Sensoren und leichtere Akkus komfortable Lösungen für Katzen fördern und bis 2031 eine CAGR von 15,18 % antreiben. Intelligente Katzenklos, Halsband-Tags mit einem Gewicht von unter 10 Gramm und UWB-basierte Innenortungssysteme erfüllen die Verhaltensnuancen von Katzen. Besitzer schätzen diskrete Formfaktoren und leisen Betrieb, die zum ruhigen Lebensstil von Katzen passen. Andere Heimtiere – darunter Kaninchen und Minischweine – stellen längerfristige Chancen dar, da Gerätehersteller Algorithmen für artspezifische Bewegungsmuster anpassen.
Trends beim städtischen Wohnen verlagern Haustierentscheidungen hin zu Katzen und kleineren Rassen und erweitern die adressierbare Basis für kompakte Tracker und Katzenkloanalytik. Geräteentwickler, die Multi-Katzen-Algorithmen beherrschen, verschaffen sich einen Vorteil, da eine genaue Identifikation Datenverfälschungen verhindert. Da sich die Normen für tierärztliche Telemedizin ausweiten, werden katzenspezifische Vitalzeichen – Hydrationshäufigkeit, Gewichtsschwankungen im Katzenklo, Pflegemuster – zu diagnostischen Goldminen und stärken die strategische Bedeutung des Segments im Pet Tech Markt.
Nach Technologie:
Analytik übertrifft reine OrtungGPS behielt im Jahr 2025 einen Anteil von 42,98 % an der Größe des Pet Tech Marktes, doch KI/ML-Analytik eilt mit einer CAGR von 14,92 % voraus, da sich der Fokus von der Standortbestimmung auf prädiktive Wellness verlagert. Das neueste Halsband von Fi beispielsweise nutzt vergleichende Modellierung anhand anonymisierter Hundekohorten, um Kratzepisoden zu erkennen, die auf dermatologische Probleme hindeuten. Sensorbündel – Beschleunigungsmesser, Thermistoren, optische Herzfrequenzmodule – speisen Cloud-ML-Engines, die frühzeitige Warnungen ausgeben, bevor klinische Symptome auftreten. Bluetooth- & WLAN-Module gewährleisten stromsparende Synchronisation zu Hause, während Mobilfunkverbindungen im Freien Kontinuität bieten. RFID/NFC-Tags ermöglichen die Zugangskontrolle zur Fütterungszeit in Mehrtierhaushalten und verhindern Futterdiebstahl bei Tieren mit Ernährungseinschränkungen.
Stack-Konvergenz ist das bestimmende Thema. Ein einzelnes Halsband kann UWB für Innenraumpräzision, GPS für Außenreichweite und KI für Dateninterpretation kombinieren und Besitzern eine einzige Schnittstelle für mehrere Anwendungsfälle bieten. Da die Rechenkosten sinken, reduziert Edge-Verarbeitung die Latenz und schützt die Privatsphäre, indem sensible Daten lokal analysiert werden, bevor sie selektiv in die Cloud hochgeladen werden – was ein reifes Gleichgewicht zwischen Funktionalität und Sicherheit im Pet Tech Markt widerspiegelt.
Nach Anwendung:
Präventive Gesundheit rückt in den MittelpunktIdentifikations- & Ortungsfunktionen repräsentieren weiterhin 38,10 % des Pet Tech Marktanteils, aber Gesundheits- & Fitnessüberwachung weist bis 2031 die schnellste CAGR von 16,74 % auf, da Besitzer auf proaktive Wellness setzen. Halsbänder, die tägliche Gesundheitswerte liefern, integrieren sich nun in Versicherer-Dashboards und wandeln Aktivitätsdefizite in Prämienzuschläge oder Wellness-Gutschriften um. Fütterungs- & Ernährungsmanagement profitiert, wenn intelligente Näpfe die Kalorienzufuhr auf Basis von Echtzeit-Schrittzählungen und Ruhephasen anpassen. Sicherheit & Schutz bleibt in dicht besiedelten Städten, wo Haustierdiebstahl zunimmt, unverzichtbar; Geofencing-Warnungen und UWB-Innengrenzen verhindern Ausbrüche.
Über das körperliche Wohlbefinden hinaus entwickeln sich Unterhaltung & Beschäftigung sowie Verhaltens-/Angstmanagement, da algorithmische Erkenntnisse Stressauslöser entschlüsseln, die mit der Abwesenheit des Besitzers oder Umgebungslärm zusammenhängen. Begleit-Apps schlagen Beschäftigungsaktivitäten vor oder aktivieren beruhigende Musik über intelligente Lautsprecher. Dieser ganzheitliche Ansatz erweitert den wahrgenommenen Wert des Pet Tech Marktes und festigt Geräte als unverzichtbare Pflegepartner.
Nach Vertriebskanal:
Abonnements gestalten Umsatzmodelle neuDer stationäre Einzelhandel kontrolliert weiterhin 56,10 % der Größe des Pet Tech Marktes und nutzt etablierte Zoofachhandelsnetze und sofortige Produktverfügbarkeit. Dennoch expandieren Abonnement-/Direktvertriebsmodelle mit einer CAGR von 17,41 %, was den Verbraucherwunsch nach All-inclusive-Hardware-plus-Service-Paketen widerspiegelt. Fi, Tractive und Pawfit liefern Online-Upgrades, Firmware-Releases und Gesundheitsberichte direkt auf die Smartphones der Nutzer und umgehen dabei Zwischenhändler. E-Commerce-Plattformen ergänzen den Direktvertrieb durch Zubehör-Ökosysteme – Ersatzakkus, thematische Halsbänder, Reinigungskartuschen – und stärken den Kundenwert über die gesamte Lebensdauer.
Die Abonnementwelle ermöglicht es Marken, Nutzungsanalytik zu sammeln, die die kontinuierliche Produktverbesserung speist. Vorhersehbare Einnahmen glätten den Cashflow und reduzieren das Risiko von Forschungs- und Entwicklungsausgaben. Besitzer nehmen Mehrwert wahr, wenn wiederkehrende Gebühren Tierarzt-Chatlines, personalisierte Ernährungspläne und Cloud-Speicher freischalten, was die langfristige Bindung an eine gewählte Marke im Pet Tech Markt festigt.
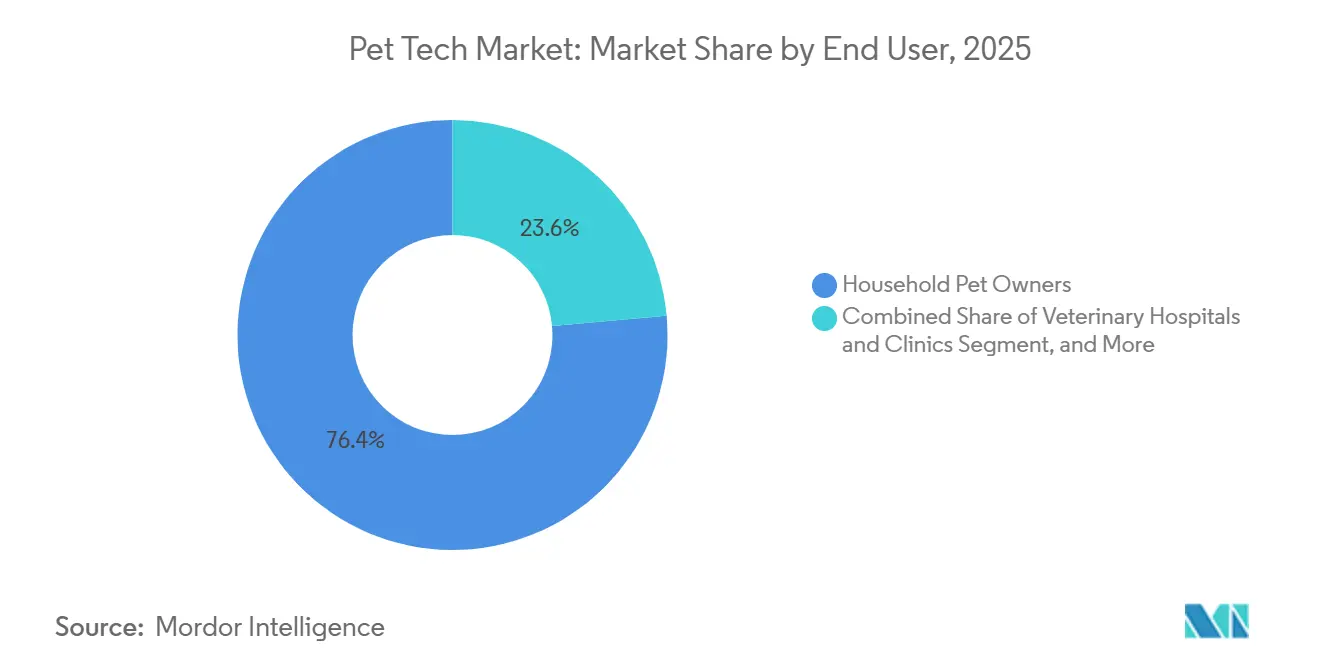
Geografische Analyse
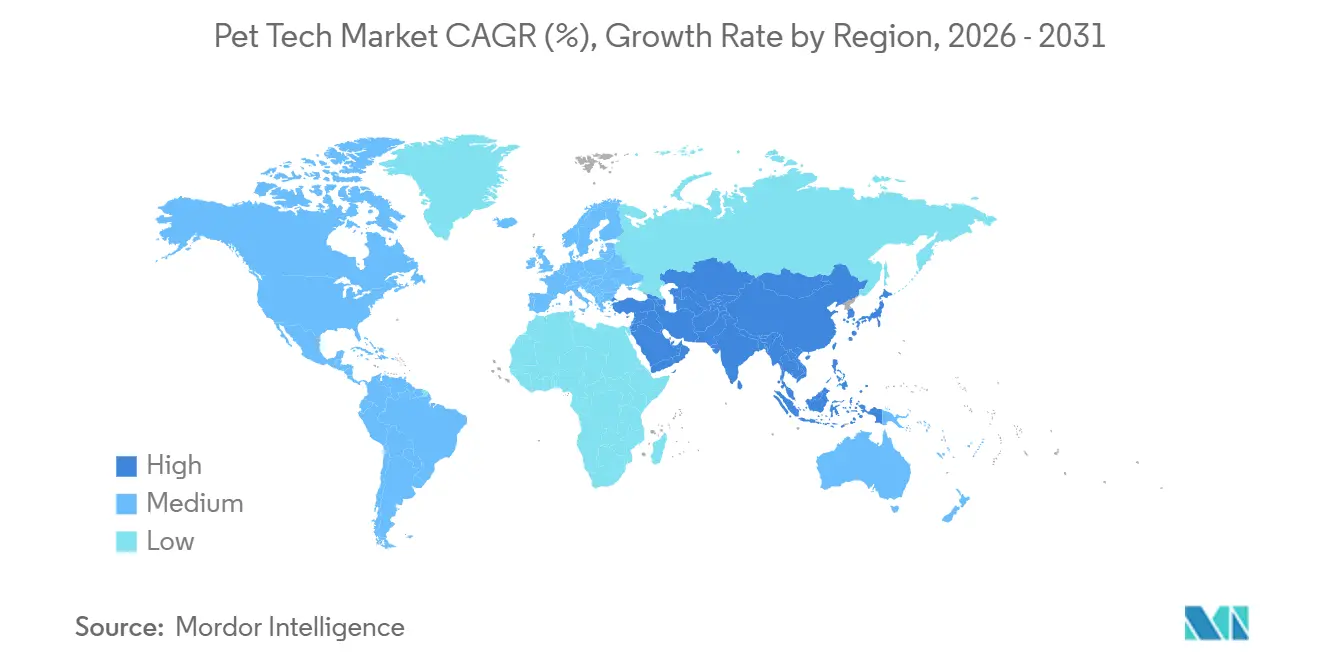
Pet Tech Markt in Nordamerika und Europa
Nordamerika hielt im Jahr 2025 einen Umsatzanteil von 38,88 % und blieb damit der größte regionale Block im Pet Tech Markt, was auf hohe Kaufkraft, eine starke Gerätedurchdringung und eine ausgebaute digitale Pflegeinfrastruktur zurückzuführen ist. Die American Pet Products Association berichtete, dass die US-Heimtierbranche im Jahr 2025 einen Umsatz von 158 Milliarden USD erreichte, und diese Größenordnung verschafft der Region eine breitere Ausgabenbasis, von der aus vernetzte Produkte wachsen können. Dieselbe Vereinigung stellte außerdem fest, dass 97 % der Hunde- und Katzenbesitzer ihre Haustiere als Familienmitglieder betrachten, was die Nachfragebasis für Produkte stärkt, die mit Sicherheit, Gesundheit und täglichem Komfort verbunden sind. Europa gewinnt für den Pet Tech Markt strukturell an Bedeutung, da Regulierungen beginnen, eine Grundnachfrage zu schaffen, anstatt sich ausschließlich auf diskretionäre Ausgaben zu stützen. Das Europäische Parlament verabschiedete im April 2026 die ersten EU-weiten Standards zum Wohlergehen von Hunden und Katzen, einschließlich der obligatorischen Mikrochipkennzeichnung und Registrierung in interoperablen nationalen Datenbanken, was die langfristige Nachfrage nach rückverfolgbarkeitsbezogener Hardware und Datensystemen unterstützen dürfte.
Pet Tech Markt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einem CAGR von 13,95 % wachsen, was ihn zur am schnellsten wachsenden Region im Pet Tech Markt und zur wichtigsten Quelle künftiger regionaler Marktanteilsgewinne macht. Das Wachstum in der Region wird durch städtische Haustierhaltung, steigende Ausgaben der mittleren Einkommensschichten und eine Fertigungsbasis gestützt, die neue Produkte schnell auf den Markt bringen kann. Die Region verzeichnet zudem eine stärkere Aktivität im Produktökosystem, und Samsung meldete einen deutlichen Anstieg der SmartThings Pet Care-Nutzer, was zeigt, dass vernetzte Haustierfunktionen innerhalb breiterer Heimplattformen an Bedeutung gewinnen. Bangkoks Pflichtgesetz zur Mikrochipkennzeichnung und Registrierung von Haustieren trat am 10. Januar 2026 in Kraft und schafft damit einen klaren regulatorischen Unterstützungspunkt für die Nachfrage nach Geräten und Identifikationslösungen in Südostasien. Mit der Expansion des Pet Tech Marktes im asiatisch-pazifischen Raum sollte die Kombination aus politischer Unterstützung, Elektronikkompetenz und urbanem Verbraucherinteresse in der Region den Abstand zu Nordamerika und Europa weiter verringern.
Pet Tech Markt im Nahen Osten, Afrika und Südamerika
Der Nahe Osten & Afrika sowie Südamerika sind nach wie vor weniger entwickelte Teile des Pet Tech Marktes, gewinnen jedoch an Struktur, da Identifikations- und öffentliche Verwaltungsprogramme besser organisiert werden. Die Regierung von Delhi in Indien hat sich verpflichtet, mit Unterstützung des UNDP innerhalb von 2 Jahren 1 Million streunende Hunde mit Mikrochips zu versehen, was eine reale Beschaffungsnachfrage nach RFID-gestützten Systemen und Scannern signalisiert. Innerhalb des GCC helfen Premium-Ausgaben für Haustiere und urbane Lebensstile dabei, höherwertige vernetzte Geräte einer Kundenbasis zugänglich zu machen, obwohl der regionale Markt nach wie vor kleiner ist als die führenden Regionen. In diesen aufstrebenden Regionen dürfte der Pet Tech Markt zunächst von der Nachfrage nach Identifikation und Compliance profitieren und erst später von einer breiteren, abonnementbasierten Gesundheits- und Komfortnutzung.
Wettbewerbslandschaft
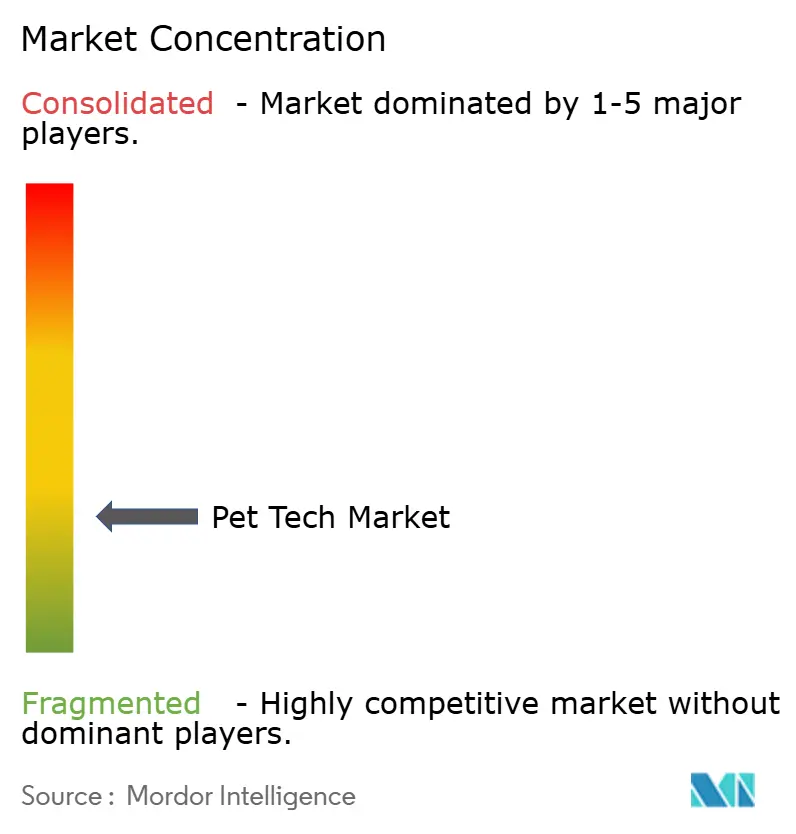
Der Pet Tech Markt weist eine moderate Fragmentierung auf. Kein einzelner Anbieter hält mehr als einen mittleren einstelligen Anteil, obwohl etablierte Unternehmen Skaleneffekte und Markenvertrauen nutzen. Mars Inc. expandierte vertikal durch die Übernahme des Diagnostikunternehmens Heska sowie der Genetiklabore Cerba Vet und Antagene und integrierte Hardware, Software und Labordienste in ein Ökosystem. Fi differenziert sich weiterhin durch KI-Algorithmen, die aus anonymisierten Kohortendaten lernen, und erlangt damit Anerkennung als Pionier.
Start-ups wie Satellai führen satellitengestützte Tracker für Abenteurer abseits des Mobilfunknetzes ein und schließen Abdeckungslücken, die terrestrische Netze hinterlassen. Pawfit richtet sich mit miniaturisierten Einheiten an Katzen und kleine Hunde und signalisiert eine Segmentierung nach Rassengrößen. Traditionelle GPS-Anbieter wie Garmin bringen LTE-fähige Versionen auf den Markt, um relevant zu bleiben. Branchenweit verfolgen Akteure Akkuinnovationen, Abonnementtarife und offene APIs, um Geräte in größere Smart-Home-Architekturen einzubetten. Co-Marketing mit Versicherern und Tierarztketten dient als entscheidender Vertriebshebel, der Hardware-Margen mit Serviceeinnahmen verbindet und die Bilanzen stärkt.
Der Wettbewerb unter den Anbietern dreht sich um die Genauigkeit von KI-Modellen, die Akkulaufzeit und nahtlose Firmware-Updates. Unternehmen, die plattformübergreifende Kompatibilität durch Matter-Zertifizierung anbieten, reduzieren Wechselkosten und gewinnen Haushalte, die gemischte Smart-Home-Umgebungen betreiben. Start-up-Finanzierungsrunden bleiben gesund, da Risikokapitalgeber datenreiche Bereiche jenseits von Wearables für Menschen suchen. Das Ergebnis ist ein wettbewerbsintensives, aber chancenreiches Umfeld, in dem schnelle Innovation noch immer bedeutende Marktanteile gewinnen kann.
Führende Unternehmen der Pet Tech-Branche
-
Garmin Ltd.
-
Mars Inc. (Whistle)
-
Radio Systems Corp. (PetSafe)
-
Tractive GmbH
-
Fi (Barking Labs)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Pet Tech Markt Unternehmen in diesem Bericht
- Airvet
- Chewy, Inc.
- Digitail
- Dogness International Corporation
- Fi
- FirstVet
- FitBark
- Garmin
- Halo Collar
- Lupa
- Pawp
- Petcube Inc.
- PETKIT Network Technology Co., Ltd.
- Petlibro
- PetPace
- Radio Systems Corporation (PetSafe)
- Rover Group, Inc.
- Sure Petcare (MSD Animal Health)
- Tailio
- Tomofun (Furbo)
- Tractive GmbH
- Vetster
- Wagz Inc.
- Whisker
Neueste Industrielle Entwicklungen in Pet Tech Markt
- Juni 2025: Fi stellte Series 3+ vor, das erste KI-gestützte Hundehalsband, das Echtzeit-Erkenntnisse zu Kratzen, Lecken, Bellen und Hydration liefert.
- April 2025: Pawfit führte Pawfit Lite ein, einen verkleinerten GPS- und Aktivitätstracker für Katzen und kleine Hunde.
- März 2025: Satellai brachte auf der MWC 2025 den ersten dauerhaft vernetzten Satelliten-Haustiertracker auf den Markt, der Abdeckung jenseits der Mobilfunkreichweite ermöglicht.
Umfang des globalen Pet Tech Marktberichts
Segmentierungsübersicht
| Intelligente Halsbänder & Tracker |
| Intelligente Futterautomaten & Leckerli-Spender |
| Interaktive Kameras & Spielzeug |
| Gesundheits- & Tele-Veterinär-Geräte |
| Intelligente Katzenklo- & Abfallmanagementsysteme |
| Sonstige (Mikrochip-Türen, Sensoren) |
| Hunde |
| Katzen |
| Andere Heimtiere |
| GPS |
| RFID / NFC |
| Bluetooth & WLAN |
| Sensorbündel (Beschleunigungsmesser, Temperatur, Herzfrequenz) |
| KI / ML-Analytik |
| Sonstige |
| Identifikation & Ortung |
| Gesundheits- & Fitnessüberwachung |
| Sicherheit & Schutz |
| Fütterungs- & Ernährungsmanagement |
| Unterhaltung & Beschäftigung |
| Verhaltens- / Angstmanagement |
| Stationärer Einzelhandel |
| Online-Einzelhandel |
| Abonnement / Direktvertrieb |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Intelligente Halsbänder & Tracker | |
| Intelligente Futterautomaten & Leckerli-Spender | ||
| Interaktive Kameras & Spielzeug | ||
| Gesundheits- & Tele-Veterinär-Geräte | ||
| Intelligente Katzenklo- & Abfallmanagementsysteme | ||
| Sonstige (Mikrochip-Türen, Sensoren) | ||
| Nach Tierart | Hunde | |
| Katzen | ||
| Andere Heimtiere | ||
| Nach Technologie | GPS | |
| RFID / NFC | ||
| Bluetooth & WLAN | ||
| Sensorbündel (Beschleunigungsmesser, Temperatur, Herzfrequenz) | ||
| KI / ML-Analytik | ||
| Sonstige | ||
| Nach Anwendung | Identifikation & Ortung | |
| Gesundheits- & Fitnessüberwachung | ||
| Sicherheit & Schutz | ||
| Fütterungs- & Ernährungsmanagement | ||
| Unterhaltung & Beschäftigung | ||
| Verhaltens- / Angstmanagement | ||
| Nach Vertriebskanal | Stationärer Einzelhandel | |
| Online-Einzelhandel | ||
| Abonnement / Direktvertrieb | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das schnelle Wachstum des Pet Tech Marktes an?
Starke Trends zur Vermenschlichung von Haustieren, KI-Integration und abonnementbasierte Wellness-Plattformen bilden die Grundlage für eine CAGR-Prognose von 13,62 % bis 2031.
Welches Produktsegment wächst am schnellsten?
Intelligente Katzenklo- und Abfallmanagementsysteme sollen mit einer CAGR von 16,18 % wachsen, da Besitzer automatisierte Hygiene und Gesundheitsanalytik suchen.
Warum ist Asien-Pazifik die attraktivste Wachstumsregion?
Urbanisierung, steigendes verfügbares Einkommen und die Begeisterung einer jungen Bevölkerungsgruppe für vernetzte Geräte treiben Asien-Pazifik auf eine CAGR von 15,88 %.
Wie verändern Abonnements die Umsatzmodelle der Anbieter?
Abonnement-/Direktvertriebskanäle liefern vorhersehbare Cashflows, kontinuierliche Firmware-Upgrades und personalisierte Erkenntnisse und unterstützen ein CAGR-Wachstum von 17,41 %.