
Marktgröße und Marktanteil für Heimtiernahrung-Palatanzien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.37 Milliarden US-Dollar |
| Marktgröße (2032) | 4.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.42 % |
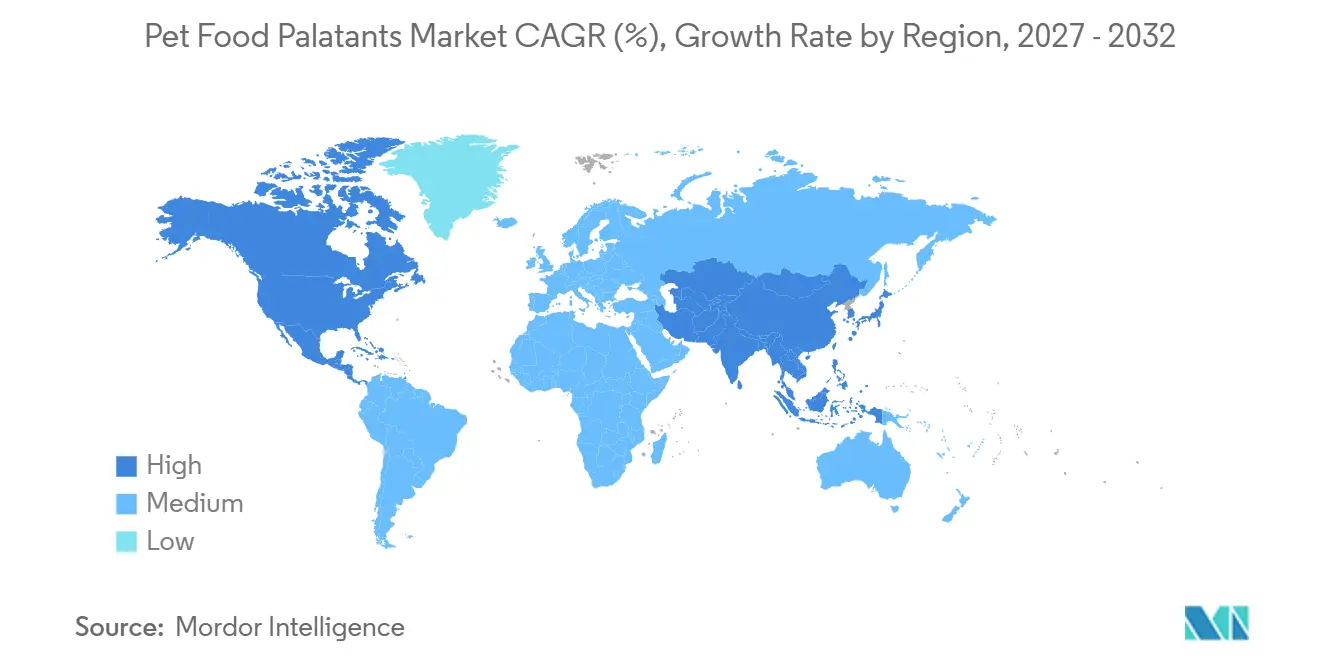
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Heimtiernahrung-Palatanzien von Mordor Intelligence
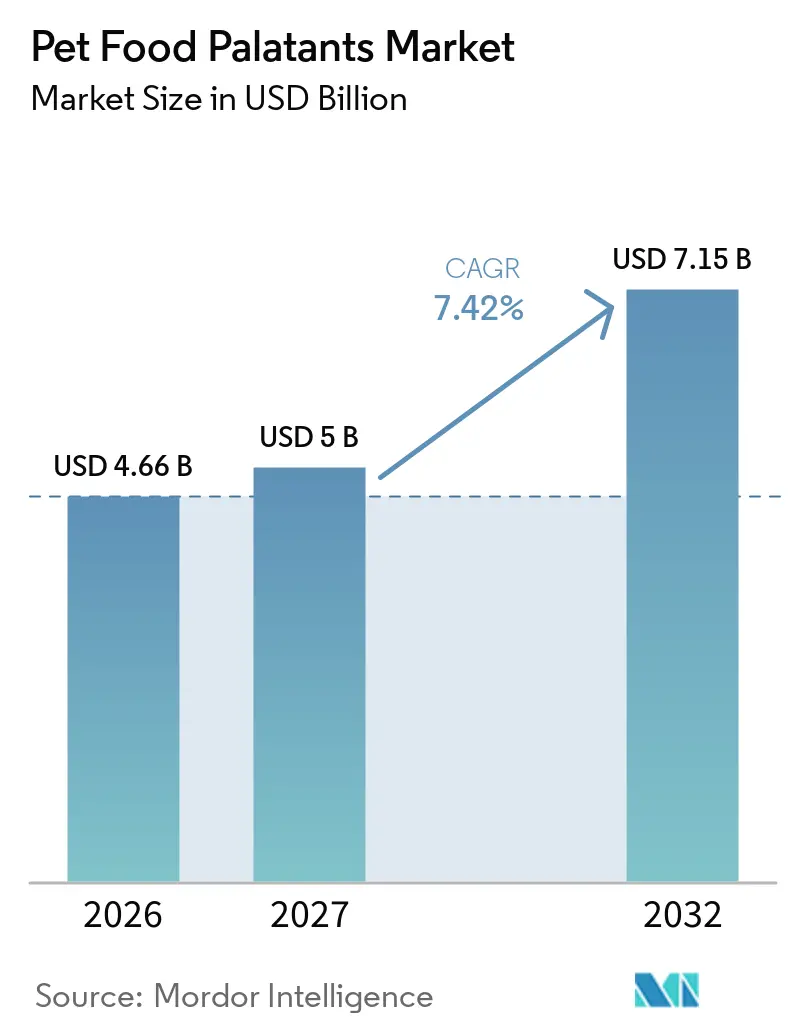
Der Markt für Heimtiernahrung-Palatanten wurde im Jahr 2026 auf 3,14 Milliarden USD geschätzt und soll von 3,37 Milliarden USD im Jahr 2027 auf 4,82 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,42 % während des Prognosezeitraums 2027 bis 2032. Die zunehmende Vermenschlichung von Haustieren, die Premiumpositionierung von Snacks sowie rasche Innovationen in der Aromachemiе gestalten die Lieferantenstrategien neu. Trockenpulverformate dominieren nach wie vor die tägliche Kibble-Produktion, doch Flüssigsysteme gewinnen an Bedeutung, da Nass- und Frischtierfutter skaliert werden. Der Nachhaltigkeitsdruck beschleunigt den Wandel hin zu pflanzen- und fermentationsbasierten Profilen, während KI-gestützte Formulierungstools die Prototypenentwicklungszeit und -kosten senken und es kleineren Unternehmen ermöglichen, durch Neuartigkeit zu konkurrieren. Die zunehmende Clean-Label-Prüfung in Nordamerika und der Europäischen Union veranlasst Investitionen in rückverfolgbare, enzymatisch hergestellte Aromavorstufen. Zusammen weiten diese Kräfte die adressierbare Basis für den Markt für Heimtiernahrung-Palatanten sowohl in reifen als auch in wachstumsstarken Volkswirtschaften aus.
Wichtigste Erkenntnisse des Berichts
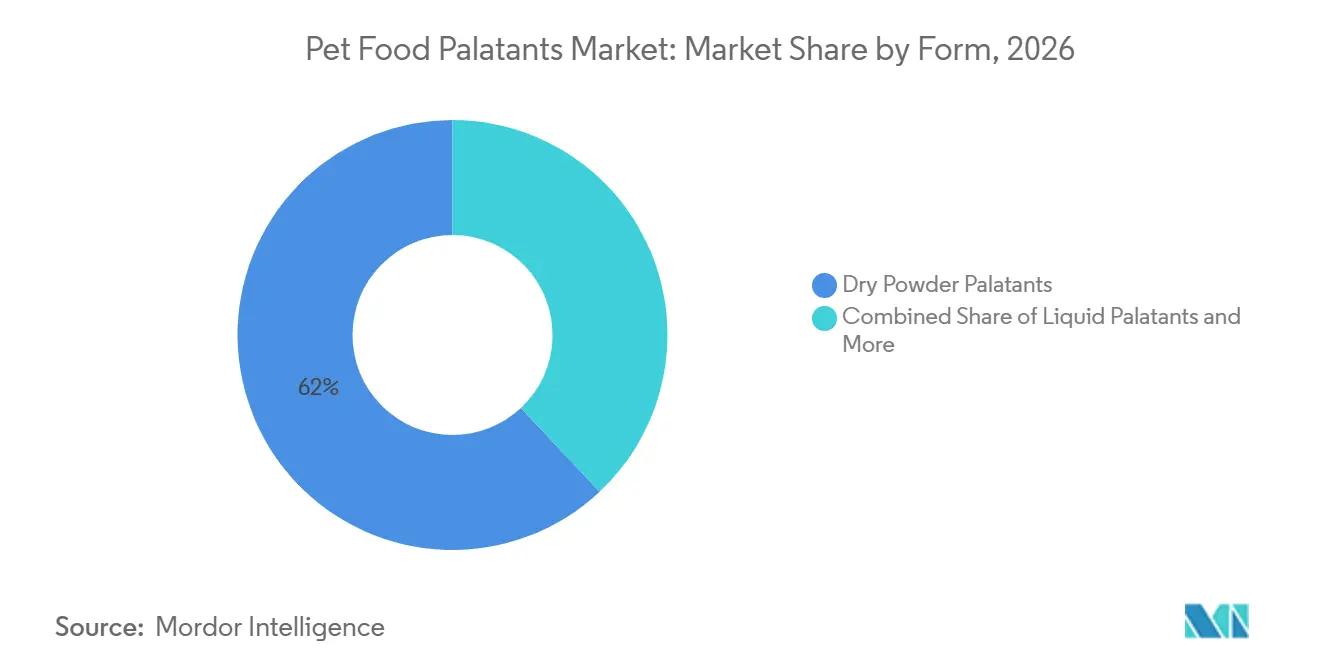
- Nach Form waren Trockenpulver-Palatanzien das größte Segment und hielten 2026 einen Marktanteil von 62,0 % am Markt für Palatanzien in der Tiernahrung, während flüssige Palatanzien das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 9,9 % wachsen werden.
- Nach Quelle waren tierbasierte Palatanzien das größte Segment und hielten 2026 einen Marktanteil von 58,0 % am Markt für Palatanzien in der Tiernahrung, während pflanzenbasierte Palatanzien das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 10,8 % wachsen werden.
- Nach Tierart waren Hunde das größte Segment und hielten 2026 einen Marktanteil von 47,0 % an der Marktgröße für Palatanzien in der Tiernahrung, während Katzen das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 9,5 % wachsen werden.
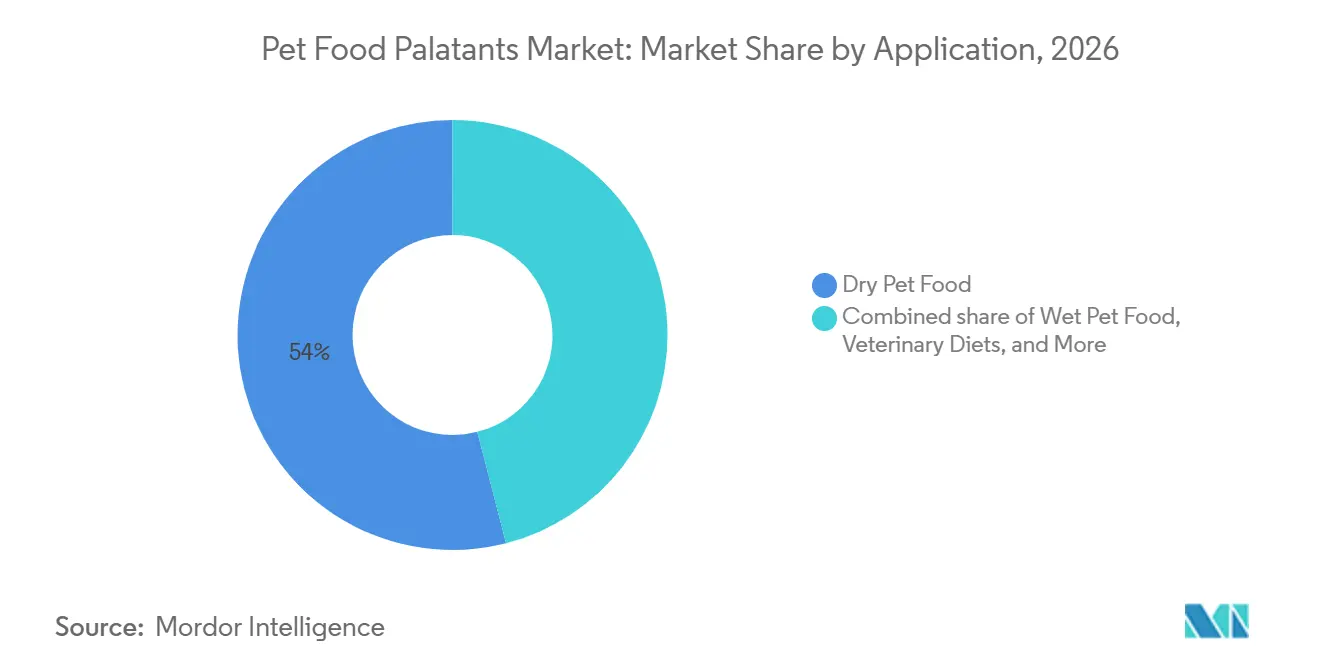
- Nach Anwendung war Trockentierfutter das größte Segment und hielt 2026 einen Marktanteil von 54,0 % an der Marktgröße für Palatanzien in der Tiernahrung, während Leckerlis und Snacks das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen werden.
- Nach Aromastofftechnologie war hydrolysiertes Protein das größte Segment und hielt 2026 einen Marktanteil von 39,0 % an der Marktgröße für Palatanzien in der Tiernahrung, während Hefeextrakte das am schnellsten wachsende Segment sind und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 12,3 % wachsen werden.
- Nach Geografie war Nordamerika die größte Region und hielt 2026 einen Marktanteil von 37,0 % an der Marktgröße für Palatanzien in der Tiernahrung, während Asien-Pazifik die am schnellsten wachsende Region ist und zwischen 2027 und 2032 voraussichtlich mit einer CAGR von 9,3 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Zunehmender Fokus auf die Premiumisierung von Tiernahrung | +1.8% | Nordamerika und Europa als Kernmärkte, asiatisch-pazifischer Raum im Aufschwung | Mittelfristig (2–4 Jahre) |
| Wachsender Trend zur Vermenschlichung von Haustieren treibt die Marktexpansion voran | +1.6% | Global, am stärksten in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Expansion im Markt für Nass- und Frischtierfutter | +1.4% | Nordamerika und asiatisch-pazifischer Raum führend | Mittelfristig (2–4 Jahre) |
| Einsatz KI-gesteuerter Aromaoptimierung | +0.9% | Nordamerika und Europa als frühe Anwender | Langfristig (≥ 4 Jahre) |
| Fermentationsbasierte Umami-Verstärker | +0.7% | Europa und asiatisch-pazifischer Raum als Kernmärkte | Langfristig (≥ 4 Jahre) |
| Postbiotische Palatanzien für die Einhaltung von Darmgesundheitsanforderungen | +0.6% | Global, mit regulatorischem Rückenwind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Fokus auf die Premiumisierung von Heimtierdiäten
Heimtierbesitzer beurteilen den Wert heute anhand sensorischer Leistung und Zutatenbeschreibungen, was Formulierer dazu veranlasst, botanische Fehlaromen zu maskieren und gleichzeitig fleischige Aromen zu verstärken. Die US-amerikanische Heimtierbranche gibt im Jahr 2025 insgesamt 158 Milliarden USD aus, ein Anstieg von 3,7 % gegenüber 2024, laut Daten der American Pet Products Association[1]. Dieser Wandel hat die Nachfrage nach der Maskierung unerwünschter botanischer oder pflanzenbasierter Fehlaromen erhöht, während gleichzeitig herzhafte, fleischartige Aromen verstärkt werden, die den natürlichen Vorlieben von Haustieren entsprechen. Da Premium- und Spezialdiäten weiterhin an Beliebtheit gewinnen, sind Palatanzien unerlässlich, um ein konsistentes Geschmacks-, Aroma- und Gesamtfütterungserlebnis zu gewährleisten, insbesondere bei Formulierungen, die alternative Proteine oder funktionelle Zutaten enthalten.
Wachsender Trend zur Vermenschlichung von Haustieren treibt die Marktexpansion voran
Der wachsende Trend zur Vermenschlichung von Haustieren verändert die Heimtiernahrungsbranche, da Heimtierbesitzer ihre Tiere zunehmend als Familienmitglieder betrachten und deren Gesundheit, Ernährung und allgemeines Wohlbefinden in den Vordergrund stellen. Laut kanadischen Statistiken besaßen unter den 12,2 Millionen Haushalten, die Hunde und/oder Katzen hielten, bei einer Gesamtpopulation von 17,2 Millionen Katzen und Hunden im Jahr 2024, 50,9 % Katzen, verglichen mit 49,1 %, die Hunde besaßen. Dieser Wandel treibt die Nachfrage nach hochwertigen, sicheren und ernährungsphysiologisch ausgewogenen Heimtiernahrungsprodukten an, die ähnlichen Standards wie Lebensmittel für Menschen entsprechen. Verbraucher achten stärker auf Zutatenetiketten, Transparenz bei der Beschaffung und Produktaussagen, was Hersteller dazu veranlasst, Formulierungen zu entwickeln, die mit Clean-Label-, funktionellen und Premium-Produktpositionierungen übereinstimmen. Exotische Proteine wie Hirsch und Känguru erfordern maßgeschneiderte Palatanzien, um Neophobie zu überwinden.
Expansion im Nass- und Frischtierfuttermarkt
Die steigende Nachfrage nach Nass- und Frischtierfutter beeinflusst den Markt für Heimtiernahrung-Palatanzien, da Heimtierbesitzer Produkte mit höherem Feuchtigkeitsgehalt, besserer Verdaulichkeit und einem natürlicheren Fütterungserlebnis bevorzugen. Nass- und Frischformate werden oft als menschenähnlichere Mahlzeiten angesehen, was mit den Trends zur Premiumisierung und Vermenschlichung von Haustieren übereinstimmt. Diese Produkte sind in erheblichem Maße auf Palatanzien angewiesen, um Aroma, Textur und Geschmack zu verbessern und eine starke Fütterungsreaktion zu gewährleisten, insbesondere bei wählerischen Fressern wie Katzen. Infolgedessen konzentrieren sich Hersteller auf fortschrittliche Palatanziensysteme, die in der Lage sind, Verarbeitungsbedingungen standzuhalten und gleichzeitig reichhaltige, fleischartige Sinnesprofile zu liefern, was die zunehmende Akzeptanz in diesem schnell wachsenden Segment vorantreibt.
Einsatz KI-gesteuerter Aromaoptimierung
Der Einsatz von künstlicher Intelligenz (KI) bei der Formulierung von Heimtiernahrung ermöglicht eine präzisere, datengesteuerte Aromaoptimierung. Durch die Analyse von Tierpräferenzen, Verzehrmustern und sensorischen Reaktionsdaten unterstützen KI-Werkzeuge Hersteller bei der Entwicklung gezielter Palatanziensysteme, die die Akzeptanz und Fütterungskonsistenz verbessern. Dieser Ansatz ermöglicht eine schnellere Produktentwicklung, verbesserte Formulierungsgenauigkeit und die Anpassung von Aromen für spezifische Tiersegmente auf der Grundlage von Faktoren wie Rasse, Alter oder Ernährungsanforderungen. Darüber hinaus unterstützt die KI-gestützte Optimierung die Einbeziehung alternativer Zutaten, indem effektive Methoden zur Maskierung von Fehlaromen und zur Verstärkung erwünschter Aromen identifiziert werden, was letztendlich die Produktleistung und Wettbewerbsfähigkeit im sich entwickelnden Heimtiernahrungsmarkt verbessert.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatilität bei den Kosten für tierische Nebenprodukte | -0.8% | Global, akut in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Strenge Clean-Label-Vorschriften beeinflussen den Markt | -0.6% | Europa und Nordamerika als Kernmärkte | Mittelfristig (2–4 Jahre) |
| Mangelnde Reife der Lieferkette für Insektenprotein | -0.4% | Global, am akutesten in westlichen Märkten | Langfristig (≥ 4 Jahre) |
| Leistungsabfall von Palatanzien in Hochdruckverarbeitungslinien (HPP) | -0.3% | Nordamerika und Europa sind reife Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Clean-Label-Vorschriften beeinflussen den Markt
Die Farm-to-Fork-Politik der Europäischen Union schreibt vollständige Rückverfolgbarkeit vor und verpflichtet Lieferanten, den Ursprung jeder Aminosäure zu dokumentieren[2]. Symrise reagierte mit einer enzymatisch gewonnenen Produktlinie, die künstliche Verbindungen umgeht, aber höhere Einschlussraten erfordert, was die Margen schmälert. Strenge Clean-Label-Vorschriften, insbesondere im Rahmen der Farm-to-Fork-Strategie der Europäischen Union, beeinflussen den Markt für Heimtiernahrung-Palatanzien erheblich, indem sie vollständige Rückverfolgbarkeit und Transparenz der Zutaten fordern. Lieferanten müssen nun den Ursprung und die Verarbeitung aller Komponenten, einschließlich einzelner Aminosäuren, dokumentieren, was die Compliance-Komplexität und die Betriebskosten erhöht hat.
Begrenzte Reife der Lieferkette für Insektenprotein
Die unterentwickelte Lieferkette für Insektenprotein stellt trotz des wachsenden Interesses an alternativen und nachhaltigen Proteinquellen eine Einschränkung für den Markt für Heimtiernahrung-Palatanzien dar. Insektenbasierte Zutaten stehen vor Herausforderungen wie Skalierungsproblemen, inkonsistenter Versorgung und hohen Produktionskosten, die ihre Akzeptanz in der Mainstream-Heimtiernahrungsformulierung einschränken. Diese Unterentwicklung wirkt sich auch auf die Produktion von insektenbasierten Palatanzien aus, da die Variabilität der Rohstoffqualität die Aromakonsistenz und Produktleistung beeinträchtigt. Darüber hinaus behindern regulatorische Unsicherheiten und eine begrenzte Verarbeitungsinfrastruktur in wichtigen Regionen die Marktdurchdringung weiter. Obwohl Insektenprotein langfristiges Potenzial besitzt, schränken aktuelle Lieferketteneinschränkungen seinen Beitrag zur Palatanzieninnovation und großtechnischen Kommerzialisierung ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Form:
Pulver dominiert, Flüssigkeit gewinnt in NassformatenTrockenpulver-Palatanzien machten 2026 62,0 % des Marktanteils für Palatanzien in der Tiernahrung aus und bleiben der Standard für Kibble, da sie effizient transportiert werden und sich beim Extrudieren gleichmäßig verteilen. Diese Dominanz ist auf ihre Stabilität während der Verarbeitung, die einfache Handhabung, die verlängerte Haltbarkeit und die Kosteneffizienz zurückzuführen. Trockenpulver-Palatanzien eignen sich besonders gut für die großtechnische Trockentierfutterproduktion, wie z. B. extrudierte Kibbles, bei denen ein gleichmäßiger Geschmack und Aroma unerlässlich sind. Ihr umfangreicher Einsatz sowohl in Standard- als auch in Premium-Kibble-Formulierungen festigt ihre führende Marktposition weiter.
Flüssige Palatanzien sind das am schnellsten wachsende Segment und sollen zwischen 2027 und 2032 mit einer CAGR von 9,9 % wachsen, da Nass- und Kühlmahlzeiten weltweit skaliert werden. Dieses Wachstum wird durch ihre überlegene Beschichtungseffizienz, die Fähigkeit, Aroma und Geschmack zu verbessern, und die Kompatibilität mit Nass- und Frischtierfutterformaten angetrieben. Darüber hinaus ermöglichen flüssige Palatanzien eine präzise Aromatisierung in Premium- und Spezialdiäten, einschließlich solcher mit alternativen Proteinen oder funktionellen Zutaten, was zu ihrer zunehmenden Akzeptanz in der Tiernahrungsindustrie beiträgt.



Nach Quelle:
Tierbasiert führend, Pflanzenbasiert im AufschwungTierbasierte Palatanzien machten 2026 58,0 % des Marktanteils für Palatanzien in der Tiernahrung aus. Diese Dominanz ist auf die starke Geschmacksattraktivität von fleischbasierten Zutaten zurückzuführen, die den natürlichen Ernährungspräferenzen von Haustieren, insbesondere von Hunden und Katzen, entsprechen. Darüber hinaus bieten tierbasierte Palatanzien gut verdauliche Aminosäuren und Proteine, die den Nährwert von Tiernahrung erhöhen. Diese Eigenschaften machen sie zur bevorzugten Wahl für gängige Trocken- und Nasstierfutterformulierungen, insbesondere in entwickelten Märkten, in denen Tierhalter Schmackhaftigkeit und Produktakzeptanz priorisieren.
Pflanzenbasierte Alternativen sind das am schnellsten wachsende Segment und sollen zwischen 2027 und 2032 mit einer CAGR von 10,8 % wachsen. Dieses Wachstum wird durch die steigende Nachfrage nach nachhaltigen, alternativen und hypoallergenen Zutaten sowie durch das Verbraucherinteresse an umweltfreundlichen Produkten angetrieben. Hersteller nutzen Pflanzenproteine, Hefeextrakte und botanische Aromen, um unerwünschte Noten zu überdecken und gleichzeitig herzhafte und Umami-Geschmacksprofile zu verbessern. Das Wachstum pflanzenbasierter Palatanzien ist besonders bedeutsam in Premium-, Clean-Label- und funktionellen Tiernahrungssegmenten, in denen Tierhalter natürliche Zutatenangaben ohne Kompromisse beim Geschmack suchen. Darüber hinaus verbessern Fortschritte in der Verarbeitungstechnologie die Aromaleistung pflanzenbasierter Palatanzien und positionieren sie als praktikable Alternative zu traditionellen tierischen Produkten.
Nach Tierart:
Hunde führend, Katzen im AufschwungHunde machten 2026 47,0 % der Marktgröße für Palatanzien in der Tiernahrung aus, was auf einen höheren Kalorienverbrauch und eine größere Produktvielfalt zurückzuführen ist. Diese Dominanz ist auf die erhebliche globale Hundepopulation, den höheren Verbrauch von kommerziellem Tierfutter und die Bereitschaft der Halter zurückzuführen, in Premium-Ernährung und Verbesserungen der Schmackhaftigkeit zu investieren. Hunde benötigen im Allgemeinen größere Portionsgrößen und abwechslungsreichere Diäten, was die Nachfrage nach Palatanzien erhöht, die Geschmack, Aroma und das gesamte Fütterungserlebnis verbessern. Darüber hinaus führen hundespezifische Produkte sowohl in der Trockenkibble- als auch in der Nasstierfutterkategorie, was sie zu einem bedeutenden Beitrag zum Marktvolumen macht.
Katzen sind das am schnellsten wachsende Segment und sollen zwischen 2027 und 2032 mit einer CAGR von 9,5 % wachsen, angetrieben durch ein vertieftes Verständnis der olfaktorischen Präferenzen von Katzen und die zunehmende Haltung mehrerer Katzen in Städten im asiatisch-pazifischen Raum. Dieses Wachstum wird durch steigende städtische Katzenhaltung, zunehmende Adoption von Innentieren und die Nachfrage nach hochschmackhaften, spezialisierten Diäten angetrieben. Katzen sind für ihre selektiven Essgewohnheiten bekannt, was Palatanzien unerlässlich macht, um einen gleichmäßigen Verzehr von Nass- und Trockenfutter zu gewährleisten. Die Premiumisierung von Katzendiäten, einschließlich funktioneller und ernährungsphysiologisch angereicherter Formulierungen, treibt den Bedarf an Aromaoptimierung zur Aufrechterhaltung der Akzeptanz weiter voran. Darüber hinaus ermutigt der Trend zur Vermenschlichung von Haustieren Katzenhalter, qualitativ hochwertige, geschmacksorientierte Produkte zu priorisieren, wodurch die Nachfrage nach innovativen Palatanzien in diesem Segment steigt.
Nach Anwendung:
Trockenfutter als Anker, Leckerlis im AufschwungTrockentierfutter machte 2026 54,0 % der Marktgröße für Palatanzien in der Tiernahrung aus, was auf Fertigungseffizienz und Preiszugänglichkeit zurückzuführen ist. Seine Dominanz wird durch die weit verbreitete Akzeptanz bei Tierhaltern, Bequemlichkeit, längere Haltbarkeit und niedrigere Kosten im Vergleich zu Nassfutter unterstützt. Trockenkibble ist oft die Hauptdiät für Hunde und Katzen, und Palatanzien spielen eine entscheidende Rolle bei der Verbesserung von Geschmack, Aroma und Textur, um sicherzustellen, dass Haustiere ihre Mahlzeiten gleichmäßig verzehren. Darüber hinaus profitieren Trockenfutterformulierungen von Hochvolumen-Produktionseffizienzen, was dieses Segment zu einem stabilen und konsistenten Umsatztreiber für Palatanzienhersteller macht.
Leckerlis und Snacks sind das am schnellsten wachsende Segment und sollen zwischen 2027 und 2032 mit einer CAGR von 10,4 % wachsen. Das Wachstum wird durch den steigenden Trend zur Vermenschlichung von Haustieren angetrieben, bei dem Halter Haustiere zunehmend als Familienmitglieder behandeln und in Premium-, schmackhafte und funktionelle Snackprodukte investieren. Palatanzien sind in dieser Kategorie entscheidend, da Leckerlis und Snacks in kleineren Portionen einen starken Geschmack und Aroma liefern müssen, um den Wiederholungskonsum zu fördern. Das Wachstum des Segments wird auch durch Innovationen bei funktionellen Leckerlis unterstützt, wie z. B. Zahnpflegekauartikel, Verdauungsgesundheits-Snacks und proteinreiche Belohnungen, die Palatanzien benötigen, um unerwünschte Noten zu überdecken und die Schmackhaftigkeit aufrechtzuerhalten.

Nach Aromastechnologie:
Hydrolysiertes Protein dominiert, Einkapselung entstehtHydrolysiertes Protein machte 2026 39,0 % der Marktgröße für Palatanzien in der Tiernahrung aus und nutzt Enzyme, um kleine Peptide und freie Aminosäuren freizusetzen, die einen tiefen Umami-Charakter verleihen. Hydrolysierte Proteine werden für ihre Fähigkeit geschätzt, die Geschmacksintensität zu verbessern, die Verdaulichkeit zu erhöhen und Aminosäuren bereitzustellen, die den natürlichen Geschmackspräferenzen von Haustieren entsprechen. Diese Proteine werden in Trocken-, Nass- und Spezialtierfutterformulierungen weit verbreitet eingesetzt, insbesondere in Premium- und funktionellen Diäten, da sie eine gleichmäßige Schmackhaftigkeit gewährleisten. Darüber hinaus überdecken hydrolysierte Proteine effektiv unerwünschte Aromen in Formulierungen, die pflanzenbasierte oder alternative Proteinquellen enthalten, was sie zu einer vielseitigen Option für Hersteller macht.
Hefeextrakte sind das am schnellsten wachsende Segment und sollen zwischen 2027 und 2032 mit einer CAGR von 12,3 % wachsen. Dieses Wachstum ist auf ihr natürliches, umami-reiches Aromaprofil zurückzuführen, das die Schmackhaftigkeit verbessert und gleichzeitig den Verbraucherpräferenzen für Clean-Label- und nachhaltige Zutaten entspricht. Hefeextrakte werden zunehmend in Premium-Nasstierfutter, funktionelle Snacks und Leckerliprodukte eingearbeitet, bei denen Aromakonsistenz und -intensität unerlässlich sind.
Geografische Analyse
Nordamerika war die größte Region mit einem Marktanteil von 37,0 % am Markt für Palatanzien in der Tiernahrung im Jahr 2026. Diese Dominanz ist auf hohe Haustierhaltungsraten, robuste Verbraucherausgaben für Premium-Tiernahrung und eine gut etablierte Fertigungs- und Vertriebsinfrastruktur zurückzuführen. Laut der Veterinärmedizinischen Vereinigung wurden in den Vereinigten Staaten im Jahr 2025 42,6 % der Hundehalter und 32,6 % der Katzenhalter gemeldet[3]. Die Region profitiert auch von fortschrittlichen Formulierungstechnologien und einer ausgereiften Lieferkette, die eine gleichmäßige Lieferung hochwertiger Palatanzien für Trocken-, Nass- und Spezialtierfutterprodukte ermöglicht. Darüber hinaus treiben Trends zur Vermenschlichung von Haustieren in Nordamerika Investitionen in Premium-, funktionelle und aromaoptimierte Tiernahrungsprodukte voran und stärken die Marktführerschaft der Region.
Asien-Pazifik soll die am schnellsten wachsende Region sein, mit einer CAGR von 9,3 % im Zeitraum 2027–2032. Dieses Wachstum wird durch steigende verfügbare Einkommen, zunehmende Haustierhaltung und ein größeres Bewusstsein für Tierernährung und -wohlbefinden angetrieben. Rasche Urbanisierung und Lebensstiländerungen in Ländern wie China, Indien und Südostasien steigern die Nachfrage nach Premium-, Clean-Label- und funktionellen Tiernahrungsprodukten, die in erheblichem Maße auf Palatanzien angewiesen sind, um Geschmack und Aroma zu verbessern. Darüber hinaus verbessert die Expansion von Einzelhandelskanälen und E-Commerce-Plattformen in der Region den Zugang zu hochwertigen Tiernahrungsprodukten und beschleunigt das Marktwachstum weiter.
Europa wird trotz Marktreife Fortschritte verzeichnen, wobei die Rückverfolgbarkeitsvorschriften im Rahmen der Farm-to-Fork-Strategie das Wertwachstum stützen. Deutschland und das Vereinigte Königreich führen die Ausgaben an, während Italien und Spanien eine stetige Akzeptanz von hefebasierten Geschmacksverstärkern in getreidefreien Diäten zeigen. In Osteuropa kaufen kostenbewusste Verbraucher weiterhin herkömmliche Pulver, doch die Premiumsegmente in Polen und der Tschechischen Republik verlagern sich zunehmend auf eingekapselte flüchtige Verbindungen für Frischprodukte.
Wettbewerbslandschaft
Marktkonzentration
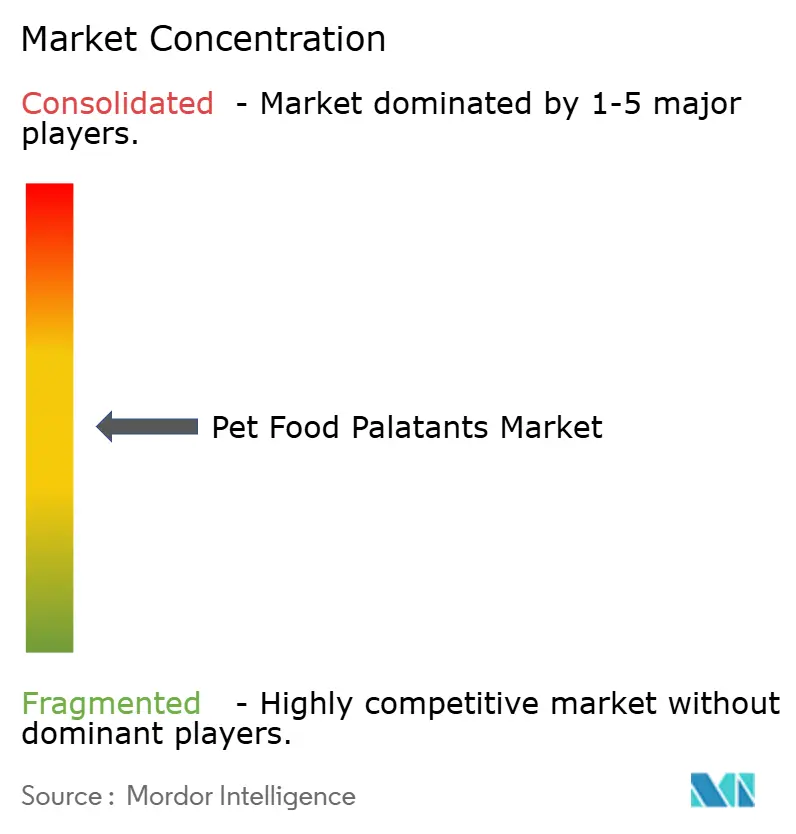
Der Markt für Palatanzien in der Tiernahrung ist mäßig konzentriert, wobei die fünf größten Akteure, darunter Kemin Industries, Inc., Symrise AG, Archer Daniels Midland Company, Darling Ingredients Inc. und AFB International, Inc., im Jahr 2026 einen bedeutenden Marktanteil halten. Dies schafft ein wettbewerbsfähiges Umfeld, das die Vorteile der Skalierung mit Innovationsmöglichkeiten für kleinere spezialisierte Unternehmen ausbalanciert.
Strategische Trends deuten auf einen wachsenden Fokus auf technologische Differenzierung und anwendungsspezifische Lösungen hin, weg vom rohstoffbasierten Wettbewerb. Unternehmen tätigen erhebliche Investitionen in KI-gesteuerte Aromaoptimierungssysteme und fortschrittliche Schmackhaftigkeitstestprotokolle, die sensorische Bewertungsmethoden für menschliche Lebensmittel replizieren. Der Marktwettbewerb verschärft sich, da etablierte Akteure mit Herausforderungen durch diversifizierte Chemieunternehmen und Zutatenzulieferer konfrontiert sind, die durch vertikale Integrationsstrategien margenstärkere Palatanzienmöglichkeiten anstreben.
Aufkommende Proteinquellen, wie insektenbasierte und fermentationsbasierte Palatanzien, bieten Möglichkeiten, Nachhaltigkeitsbedenken zu adressieren und gleichzeitig Schmackhaftigkeitsstandards aufrechtzuerhalten. Kleinere Unternehmen stören traditionelle Lieferantenbeziehungen, indem sie sich auf Nischenanwendungen konzentrieren, einschließlich Veterinärdiäten und exotischer Tiernahrung, bei denen Anpassungsfähigkeiten gegenüber Skalenvorteilen bei der Lieferantenauswahl priorisiert werden.
Marktführer für Heimtiernahrung-Palatanzien
-
Kemin Industries, Inc.
-
Symrise AG
-
Archer Daniels Midland Company
-
Darling Ingredients Inc.
-
AFB International, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Heimtiernahrung-Palatanten Unternehmen in diesem Bericht
- AFB International, Inc.
- Kemin Industries, Inc.
- Symrise AG
- Archer Daniels Midland Company (ADM)
- Darling Ingredients Inc.
- Kerry Group plc
- Givaudan SA
- Nutreco N.V.
- Lucta S.A.
- BHJ A/S
- Frutarom Industries Ltd.
- Nutriad International NV
- Charoen Pokphand Foods PCL
- Kalsec Inc.
- Ensign-Bickford Industries, Inc.
Neueste Industrielle Entwicklungen in Markt für Heimtiernahrung-Palatanten
- Dezember 2024: Kemin Industries veröffentlichte umfassende Forschungsergebnisse zur Schmackhaftigkeit von Insektenproteinmehl und zeigte, dass Larven der Schwarzen Soldatenfliege im Vergleich zu traditionellen tierbasierten Formulierungen Schmackhaftigkeitswerte von 85–90 % erzielen können.
- Mai 2024: Kemin Industries stellte eine Initiative für Nachhaltigkeitsstrategien vor, die sich auf alternative Proteinbeschaffung und die Nutzung von Verarbeitungsprodukten konzentriert, um die Umweltauswirkungen der Palatanzienproduktion zu reduzieren.
- September 2023: Symrise eröffnete eine Anlage für Heimtiernahrung-Palatanzien in Chapéco, Brasilien. Die Anlage produziert Palatanzien für Katzen- und Hundefutter und stellt den weltweit größten Heimtiernahrungsbetrieb des Unternehmens dar. Die Einweihung umfasste lokale Amtsträger, Unternehmensführer und Projektteammitglieder. Heimtierbesitzer priorisieren Produktqualität und -sicherheit und suchen sowohl Schmackhaftigkeit als auch Nährwert.
Berichtsumfang des globalen Markts für Heimtiernahrung-Palatanzien
Heimtiernahrung-Palatanzien sind Zusatzstoffe oder Zutaten, die dazu dienen, den Geschmack, das Aroma und die allgemeine Schmackhaftigkeit von Heimtiernahrungsprodukten zu verbessern, einschließlich Trockenkibble, Nassfutter, Leckerlis und Snacks. Der Bericht über den Markt für Heimtiernahrung-Palatanzien ist segmentiert nach Form (Trockenpulver-Palatanzien und flüssige Palatanzien), nach Quelle (tierbasiert, pflanzenbasiert, insektenbasiert und synthetisch), nach Tierart (Hunde, Katzen und andere Tierarten), nach Anwendung (Trockentierfutter, Nasstierfutter, Leckerlis und Snacks sowie Veterinärdiäten), nach Aromastechnologie (hydrolysiertes Protein, Hefeextrakte, Maillard-Reaktionsaromen und andere Aromastechnologien) sowie nach Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Trockenpulver-Palatanzien |
| Flüssige Palatanzien |
| Tierbasiert |
| Pflanzenbasiert |
| Insektenbasiert |
| Synthetisch |
| Hunde |
| Katzen |
| Andere Tierarten |
| Trockentierfutter |
| Nasstierfutter |
| Leckerlis und Snacks |
| Veterinärdiäten |
| Hydrolysiertes Protein |
| Hefeextrakte |
| Maillard-Reaktionsaromen |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Mexiko | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Form | Trockenpulver-Palatanzien | |
| Flüssige Palatanzien | ||
| Nach Quelle | Tierbasiert | |
| Pflanzenbasiert | ||
| Insektenbasiert | ||
| Synthetisch | ||
| Nach Tierart | Hunde | |
| Katzen | ||
| Andere Tierarten | ||
| Nach Anwendung | Trockentierfutter | |
| Nasstierfutter | ||
| Leckerlis und Snacks | ||
| Veterinärdiäten | ||
| Nach Aromastechnologie | Hydrolysiertes Protein | |
| Hefeextrakte | ||
| Maillard-Reaktionsaromen | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Palatanzien in der Tiernahrung?
Der Markt für Heimtiernahrung-Palatanten wurde im Jahr 2026 auf 3,14 Milliarden USD geschätzt und soll von 3,37 Milliarden USD im Jahr 2027 auf 4,82 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,42 % während des Prognosezeitraums 2027 bis 2032.
Welches Palatanzienformat wächst am schnellsten?
Flüssige Palatanzien sollen zwischen 2027 und 2032 mit einer CAGR von 9,9 % wachsen, da Nass- und Frischtierfutter Marktanteile gewinnen.
Was ist die größte regulatorische Herausforderung für Lieferanten?
Strengere Clean-Label-Vorschriften in Nordamerika und Europa erfordern vollständige Rückverfolgbarkeit und die Entfernung synthetischer Aromaanaloga, was Kosten und Komplexität erhöht.
Wie konzentriert ist die Lieferantenmacht in diesem Bereich?
Die fünf größten Unternehmen kontrollieren einen bedeutenden Anteil des globalen Umsatzes, was auf eine moderate Konzentration hinweist, aber dennoch Raum für Nischen- und technologiegetriebene Marktteilnehmer lässt.