
Marktgröße und Marktanteil für Katzen- und Hundefutter-Topper
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 4.54 Milliarden US-Dollar |
| Marktgröße (2032) | 6.76 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Katzen- und Hundefutter-Topper von Mordor Intelligence
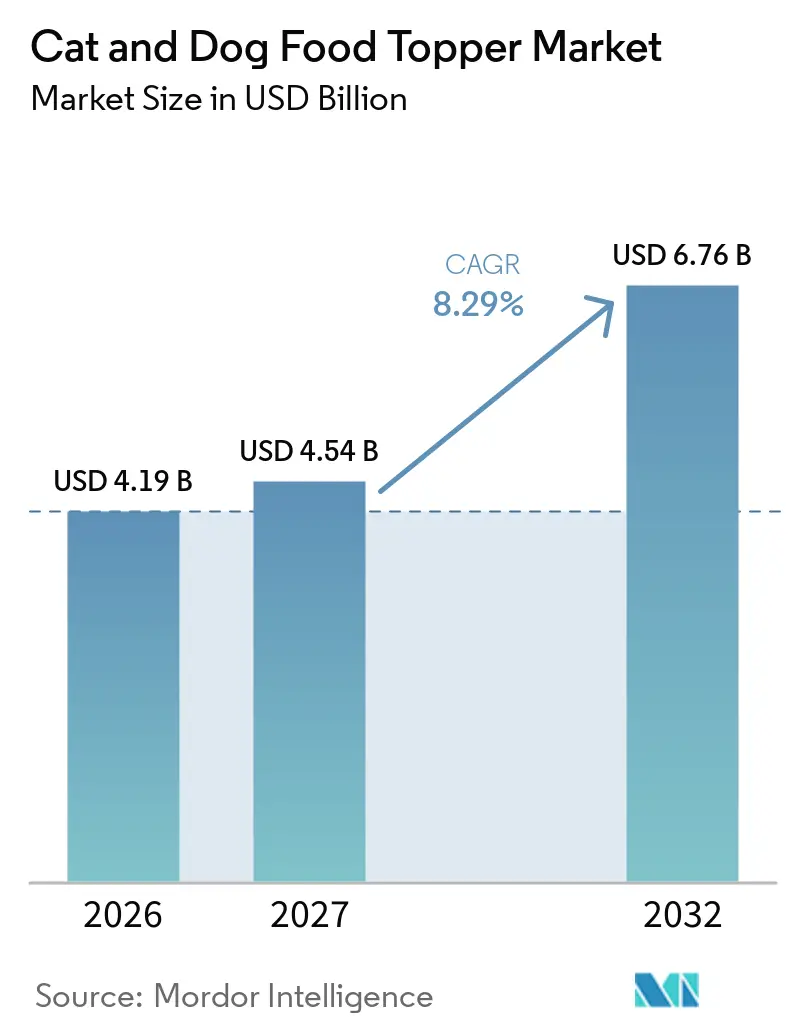
Der Markt für Katzen- und Hundefutter-Topper wurde im Jahr 2026 auf 4,19 Milliarden USD geschätzt und soll von 4,54 Milliarden USD im Jahr 2027 auf 6,76 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,29 % von 2027 bis 2032. Das Wachstum wird durch Tierhalter gestützt, die Topper zunehmend als festen Bestandteil der täglichen Fütterungsroutine und nicht als gelegentliche Leckerei betrachten. Laut der American Pet Products Association (APPA) kauften 16 % der Hundehalter und 19 % der Katzenhalter im Jahr 2024 Mixer und Topper[1]. Die Kategorie vereint Schmackhaftigkeit, Flüssigkeitszufuhr und funktionelle Ernährung in Formaten, die sich in die gewöhnliche Mahlzeitenzubereitung einfügen. Dies ermöglicht es Marken, durch praktische Formate, klare Zutatenkennzeichnung und gezielte Produktaussagen eine wiederkehrende Nachfrage aufzubauen. Der Markt sieht sich zudem mit Einschränkungen durch Premiumpreise, inkonsistente funktionelle Aussagen und begrenzten Zugang zu Gefriertrockungskapazitäten konfrontiert.
Wichtigste Erkenntnisse des Berichts
- Nach Produktform entfielen im Jahr 2026 37 % des Marktanteils für Katzen- und Hundefutter-Topper auf gefriergetrocknete Rohtopper, während Pulvertopper von 2027 bis 2032 voraussichtlich mit einer CAGR von 10,2 % wachsen werden.
- Nach Tierart entfielen im Jahr 2026 60 % des Marktvolumens für Katzen- und Hundefutter-Topper auf Hunde, während das Katzensegment von 2027 bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen wird.
- Nach Zutatenbasis entfielen im Jahr 2026 66 % des Marktanteils auf tierisch basierte Topper, während insektenbasierte Topper von 2027 bis 2032 voraussichtlich mit einer CAGR von 11,2 % wachsen werden.
- Nach Vertriebskanal entfielen im Jahr 2026 52,5 % des Marktanteils auf den Fachtierfachhandel, während der Online-Einzelhandel von 2027 bis 2032 voraussichtlich mit einer CAGR von 10,4 % wachsen wird.
- Nach Geografie entfielen im Jahr 2026 43,1 % des Marktanteils auf Nordamerika, während Asien-Pazifik von 2027 bis 2032 voraussichtlich mit einer CAGR von 10,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Treiberauswirkungsanalyse des Marktes für Katzen- und Hundefutter-Topper*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Vermenschlichung von Haustieren und Aufwertung von Premiummahlzeiten | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach funktioneller Heimtierernährung | +1.4% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Fortschritte bei der Gefriertrocknung und Nachfrage nach rohkostinspirierter Fütterung | +1.3% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Wachstum des Online-Einzelhandels und abonnementbasierter Käufe | +1.2% | Nordamerika und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Innovation bei funktionellen Zutaten und Mikrobiomgesundheit | +0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Zunehmende Verwendung von aufgewerteten Zutaten in Heimtierfutter | +0.6% | Europa, mit frühen Gewinnen in Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Vermenschlichung von Haustieren und Aufwertung von Premiummahlzeiten
Die Vermenschlichung von Haustieren geht über Premiumzutaten hinaus und verändert die regulären Fütterungsgewohnheiten. Tierhalter verwenden Topper, um Abwechslung, Textur und einen wahrgenommenen Nährwert zum gewohnten Futter ihres Tieres hinzuzufügen. Der Markt für Katzen- und Hundefutter-Topper profitiert davon, weil das Produkt als überschaubares tägliches Upgrade und nicht als vollständiger Ersatz für Premiumfutter positioniert werden kann. Viele Rezepturen kombinieren Flüssigkeitszufuhr, Schmackhaftigkeit und Ernährungsvorteile in einer einzigen Portion. Dieses Format kann den Bedarf der Tierhalter reduzieren, für jeden Fütterungsbedarf separate Mahlzeitenverbesserer zu kaufen. Marken mit klaren Fütterungsanweisungen und glaubwürdigen Zutatenbeschreibungen sind besser positioniert, um Wiederholungskäufe zu erzielen. Da Tierhalter zunehmend individualisierte Fütterungsroutinen priorisieren, bieten Topper eine praktische Möglichkeit, Mahlzeiten entsprechend den Vorlieben und Ernährungsbedürfnissen der Tiere anzupassen.
Wachsende Nachfrage nach funktioneller Heimtierernährung
Die Nachfrage nach Toppern steigt, da Tierhalter Mahlzeitenverbesserer in reguläre Fütterungsroutinen integrieren, anstatt sie nur als gelegentliche Leckereien zu verwenden. Die Käufe von Mixern und Toppern stiegen zwischen 2018 und 2024 laut Berichten der American Pet Products Association (APPA) um 129 % bei Hunden und um 138 % bei Katzen. Ein Topper kann zu einer vollständigen Mahlzeit verwendet werden, was ihm eine regelmäßigere Rolle bei der Fütterung verleiht als vielen Snackprodukten. Die funktionelle Positionierung rund um Flüssigkeitszufuhr, Verdauung und Schmackhaftigkeit differenziert diese Produkte zudem von herkömmlichen Leckerlis. Dies stärkt die Argumentation für Marken, in Rezepturen zu investieren, die einen erkennbaren Fütterungsbedarf ansprechen. Der Markt für Katzen- und Hundefutter-Topper kann Käufer binden, wenn das Produkt in eine einfache und konsistente Routine passt. Da Tierhalter den täglichen Ernährungsbedürfnissen ihrer Tiere mehr Aufmerksamkeit schenken, können Produkte mit klar definierten funktionellen Vorteilen Herstellern helfen, ihre Rezepturen zu differenzieren.
Fortschritte bei der Gefriertrocknung und Nachfrage nach rohkostinspirierter Fütterung
Gefriergetrocknete Formate verbinden eine rohkostinspirierte Positionierung mit Lagerstabilität und Portionskontrolle. Eine 2025 im Journal of Animal Science veröffentlichte Studie ergab, dass Verarbeitungsmethoden die Aminosäureverdaulichkeit in Hundefutter beeinflussten, wenn diese mithilfe von Präzisionsfütterungsversuchen an Hähnen bewertet wurden. GEA Group, ein deutsches Unternehmen für Verarbeitungstechnologie, gibt an, dass die Gefriertrocknung hitzeempfindliche Proteine und Vitamine erhalten kann, die durch konventionelle Wärmeverarbeitung beeinträchtigt werden könnten[2]. Dies macht das Format für Marken relevant, die eine Rohfütterungsbotschaft anstreben, ohne die Handhabungsanforderungen gekühlter Produkte. Mehr Lohnfertigungsoptionen können den Investitionsbedarf für kleinere Marken beim Einstieg in das Format senken. Die Kapazität bleibt wichtig, da der Zugang zu geeigneter Verarbeitung bestimmen kann, wie schnell ein Produkt von der Entwicklung bis zur Markteinführung im Einzelhandel gelangt. Kontinuierliche Verarbeitungsverbesserungen und zusätzliche Fertigungskapazitäten können eine breitere Verfügbarkeit gefriergetrockneter Topper unterstützen.
Wachstum des Online-Einzelhandels und abonnementbasierter Käufe
Digitale Bestellungen können Marken dabei helfen, einen Erstkauf in ein regelmäßiges Nachbestellungsmuster umzuwandeln. Topper eignen sich besonders gut für wiederkehrende Bestellungen, da ihre Verwendung oft an tägliche Mahlzeiten gebunden ist. Abonnementprogramme ermöglichen es Marken auch, Sortimentspakete oder Rezepturen anzubieten, die auf die Lebensphase eines Haustieres zugeschnitten sind. Der Markt für Katzen- und Hundefutter-Topper bietet Raum für direkte Verbraucherbeziehungen, bei denen Online-Bestellungen den Fachhandel ergänzen. Digitale Kanäle können Produktaufklärung bieten, bevor ein Käufer eine höherpreisige Rezeptur auswählt, und Unternehmen dabei helfen, Feedback zu Geschmakzsakzeptanz und Fütterungshäufigkeit zu sammeln. Dieses Modell ist am nützlichsten, wenn Lieferzeitpunkt und Packungsgrößen dem tatsächlichen Haushaltsbedarf entsprechen. Bequeme Nachbestellungen und personalisierte Produktempfehlungen können Wiederholungskäufe weiter fördern und Marken dabei helfen, engere Beziehungen zu Tierhaltern aufrechtzuerhalten.
Hemmnisauswirkungsanalyse des Marktes für Katzen- und Hundefutter-Topper*
| Geografische Relevanz | Zeithorizont der Auswirkung | ||
|---|---|---|---|
| Vereinigte Staaten und Europäische Union | Mittelfristig (2–4 Jahre) | ||
| Globale Premium-Lieferketten | Kurzfristig (≤ 2 Jahre) | ||
| Preissensibilität in Schwellenländern begrenzt die Einführung von Premium-Toppern | −0.8% | Asiatisch-pazifischer Raum, Südamerika und Afrika | Mittelfristig (2–4 Jahre) |
| Potenzielle Überergänzung führt zu Widerstand von Tierärzten | −0.6% | Entwickelte Märkte mit starken tierärztlichen Netzwerken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Premiumpreispunkte und Reibungsverluste bei Wiederholungskäufen | -1.4% | Global, höchste Intensität in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Regulatorische Komplexität bei funktionellen Aussagen und Positionierung als Mahlzeitenersatz | -1.3% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Engpässe bei humangradigem Protein und Gefriertrockungskapazität | -1.1% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Bedenken hinsichtlich Übersupplementierung und Widerstand von Tierärzten | -0.8% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Premiumpreispunkte und Reibungsverluste bei Wiederholungskäufen
Premiumpreise können die Anzahl der Haushalte begrenzen, die Topper als alltägliches Produkt verwenden. Diese Einschränkung ist stärker ausgeprägt, wo Tierhalter weniger frei verfügbares Einkommen pro Tier haben. ADM berichtete, dass hohe Preise einige kostenbewusste Tierhalter dazu veranlasst haben, Premiumkäufe zu reduzieren[3]. Ein Erstkauf wird nicht zwangsläufig zu einem regelmäßigen Kauf, wenn das Produkt nicht klar mit einem sichtbaren Fütterungsnutzen verknüpft ist. Marken können diese Hürde durch einfachere Packungsgrößen, klare Portionsanleitungen und Formate überwinden, die sich über mehrere Mahlzeiten erstrecken. Der Markt für Katzen- und Hundefutter-Topper verzeichnet schwächere Wiederholungskaufraten, wenn Verbraucher Topper in Zeiten steigender Haushaltskosten als optionale Käufe betrachten. Preissensible Käufer könnten auch auf herkömmliches Tierfutter oder günstigere Leckerlis umsteigen, wenn Topper keine Vorteile bieten, die sie für den Mehrpreis als lohnenswert erachten. Dies macht eine nachhaltige Nachfrage davon abhängig, dass Hersteller den Produktwert kommunizieren und dabei zugängliche Preispunkte beibehalten.
Regulatorische Komplexität bei funktionellen Aussagen und Positionierung als Mahlzeitenersatz
Topper erfordern eine sorgfältige Produktsprache, wenn sie einen erheblichen Anteil der täglichen Kalorien eines Tieres ausmachen. Die Vorschriften der Vereinigten Staaten unterscheiden ergänzende Tiernahrungsprodukte von vollständigen und ausgewogenen Tiernahrungsmitteln, was den Nährstoffbeitrag und die Fütterungsanweisungen zu wichtigen Überlegungen macht. Die Anforderungen der Europäischen Union können auch den Prozess für neuartige Zutaten und unbekannte Zutatenformate verlängern. Unternehmen, die in mehreren Märkten verkaufen, benötigen möglicherweise unterschiedliche Rezepturen, Etiketten oder Aussagenformulierungen für jedes regulatorische Umfeld. Dies erhöht die Kosten und kann Markteinführungen verzögern. Der Markt für Katzen- und Hundefutter-Topper wird Unternehmen begünstigen, die Produktentwicklung, regulatorische Prüfung und Etikettenplanung frühzeitig im Prozess miteinander verbinden. Diese Anforderungen können kleinere Hersteller mit begrenzten regulatorischen Ressourcen stärker belasten und die Expansion in mehrere Märkte komplexer gestalten. Eine klare Produktklassifizierung und substanziierte Aussagen sind daher wichtig, um Compliance-Risiken zu reduzieren und einen reibungsloseren Markteintritt zu unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für Katzen- und Hundefutter-Topper
Nach Produktform:
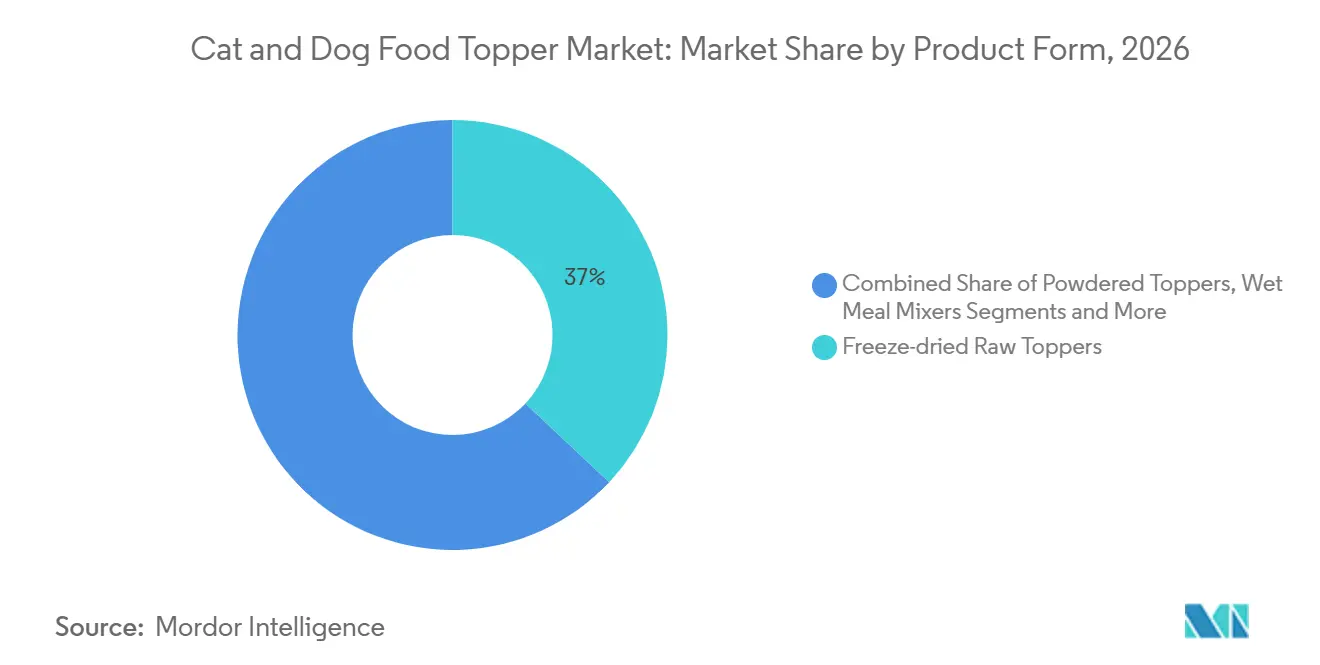
Gefriergetrocknete Roh-Topper führen, während Pulver-Topper am schnellsten wachsenGefriergetrocknete Rohtopper entfielen im Jahr 2026 auf 37 % des Marktvolumens für Katzen- und Hundefutter-Topper. Das Format verbindet Nährstofferhalt, Lagerstabilität und rohkostinspirierte Fütterung in einer einfach zu portionierenden Form. Eine 2025 im Journal of Animal Science veröffentlichte Studie ergab, dass Verarbeitungsmethoden die Verdaulichkeit bestimmter Aminosäuren in Hundefutter beeinflussten, was die Rolle von Verarbeitungstechniken bei der Tiernahrungsformulierung unterstreicht. Nasse Mahlzeitenmixer und flüssige Brühen-Topper sprechen Tierhalter an, die auf Flüssigkeitszufuhr ausgerichtete Fütterungsoptionen suchen. Halbfeuchte Formate und Soßenformate bieten eine zugänglichere Option für Käufer, die sich möglicherweise nicht für ein Premium-Rohformat entscheiden.
Pulvertopper sollen von 2027 bis 2032 mit einer CAGR von 10,2 % wachsen. Das Format eignet sich für postbiotische und auf das Mikrobiom ausgerichtete Zutaten, die ein stabiles Verabreichungssystem erfordern. Im Jahr 2025 demonstrierte ADMs Arbeit an PRIOME OC, wie ein Pulverformat in einer klinisch evaluierten Topper-Anwendung eingesetzt werden kann. Lagerung bei Umgebungstemperatur und eine lange Haltbarkeit können das Bestandsmanagement vereinfachen und die Abhängigkeit von Kühllogistik reduzieren. Pulverprodukte erfordern nach wie vor klare Portionsanweisungen, um ihre Rolle als ergänzendes Futtermittel zu erhalten, was Formulierungskontrolle und Etikettklarheit zu zentralen Aspekten der Produktentwicklung macht.



Nach Tierart:
Hunde-Topper führen, während Katzen-Topper schneller wachsenHunde-Topper entfielen im Jahr 2026 auf 60 % des Marktanteils. Das Segment profitiert von einer größeren Basis hundebesitzender Haushalte und einer langen Geschichte von Produkten zur Mahlzeitenverbesserung für Hunde. Die Produktauswahl reicht von Knochenbrühen über gekühlte Frischprodukte bis hin zu gefriergetrockneten Rohstücken und unterstützt mehrere Preisstufen und Einzelhandelsformate. Stella & Chewy's, LLC weitete seine Distribution im Mai 2025 auf PetSmart-Filialen aus und bot dort mehr als 80 Artikel an, darunter gefriergetrocknete Rohmahlzeitenmixer und Topper. Die breitere Verfügbarkeit zeigt die anhaltende Rolle des Fachtierfachhandels bei der Erreichung von Hundehaltern, die Premiumfütterungsprodukte kaufen.
Katzen-Topper sollen von 2027 bis 2032 mit einer CAGR von 9,7 % wachsen. Japanische Daten zeigten, dass Katzenfutter im Geschäftsjahr 2024 55,8 % der inländischen Tiernahrungslieferungen ausmachte. Diese Faktoren unterstützen eine größere Rolle für Katzenrezepturen, die selektives Fressverhalten, Flüssigkeitszufuhr und Texturpräferenzen ansprechen. Im September 2026 trat Charlee Bear mit der Einführung von Necessities Toppers for Cats in die Katzenkategorie ein, einer Linie gefriergetrockneter Mahlzeiten-Topper, die formuliert wurden, um gezielte Ernährungsunterstützung für Verdauung, Zahngesundheit und gesundes Altern zu bieten.
Nach Zutatenbasis:
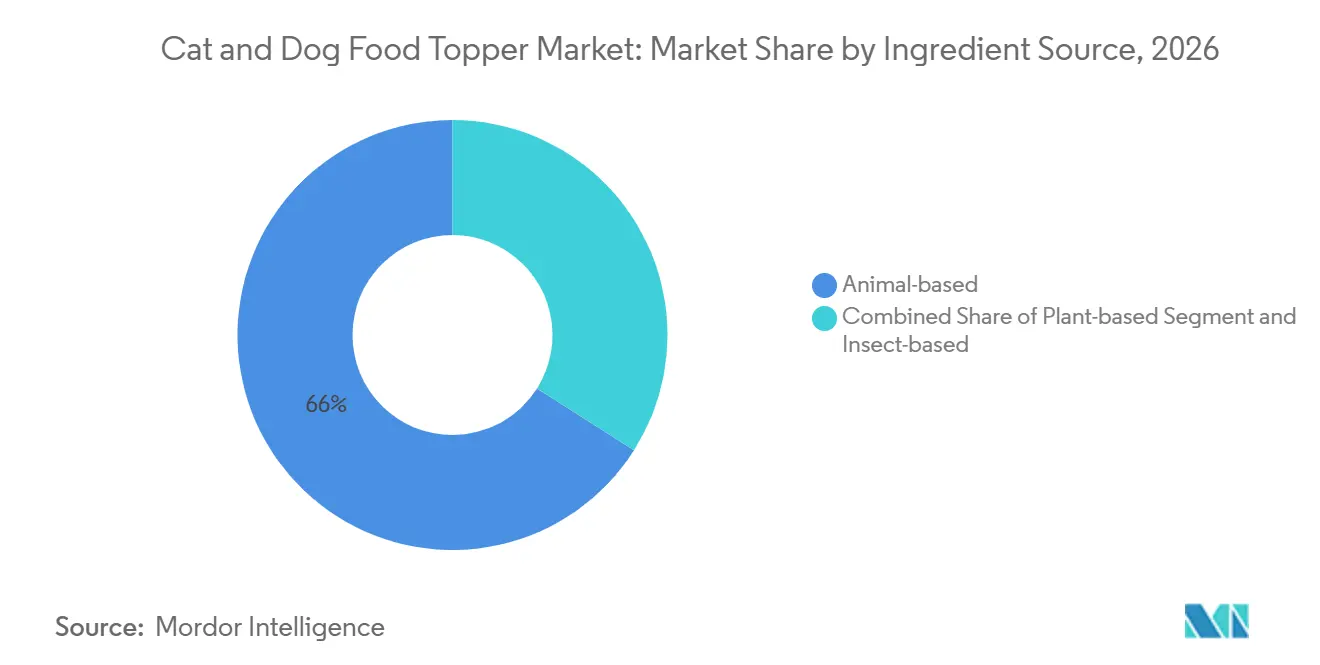
Tierische Zutaten führen, während insektenbasierte Optionen wachsenTierisch basierte Zutaten entfielen im Jahr 2026 auf 66 % des Marktanteils. Das Segment spiegelt die Entwicklung der Kategorie rund um proteinreiche Mahlzeitenverbesserung wider. Muskelfleisch, Innereien und gefriergetrocknete Einzelzutatenartikel sind zentrale Produktformate, die einfache Etiketten und vertraute Geschmacksprofile unterstützen. Im Jahr 2024 verwendeten die Tiernahrungshersteller in den Vereinigten Staaten etwa 3,7 Millionen Tonnen aufgewerteter Zutaten, was 44 % der gesamten Tiernahrungszutaten nach Gewicht entspricht.
Das Segment der insektenbasierten Topper soll von 2027 bis 2032 mit einer CAGR von 11,2 % wachsen. Larven der Schwarzen Soldatenfliege und Mehlwurmprotein bieten alternative Proteinquellen. Ihre Akzeptanz hängt von der regulatorischen Zulassung, einer zuverlässigen Versorgung und dem Vertrauen der Verbraucher in die Zutat ab. Das Nachhaltigkeitsargument für insektenbasierte Produkte ist stärker, wenn Unternehmen direkte Informationen zu Beschaffung und Formulierung bereitstellen. Diese Produkte müssen auch Geschmack und Fütterungsleistung liefern, die den Standards etablierter tierischer Proteinprodukte entsprechen. Frühe Lieferantenbeziehungen können die Formulierungskonsistenz und Verfügbarkeit beeinflussen. Der Markt für Katzen- und Hundefutter-Topper könnte daher eine schrittweise Akzeptanz erleben, bevor insektenbasierte Rezepturen in breitere Einzelhandelssortimente vordringen.

Nach Vertriebskanal:
Fachgeschäfte führen, während der Online-Einzelhandel an Boden gewinntDer Fachtierfachhandel entfiel im Jahr 2026 auf 52,5 % des Marktanteils für Katzen- und Hundefutter-Topper. Diese Geschäfte bieten ein Umfeld, in dem Mitarbeiterberatung, Verkostungen und Produktvergleiche die Erprobung von Premiumrezepturen unterstützen können. Der Fachtierfachhandel kann Herstellern helfen, Verbraucher zu erreichen, die bereits an Premiumtiernahrung und differenzierten Tiernahrungsprodukten interessiert sind. Supermärkte und Verbrauchermärkte bieten einen breiteren Zugang zu Brühen, Soßen und Einzelzutatenpulvern. Tierarztpraxen spielen eine kleinere, aber wichtige Rolle, wenn die Evidenzbasis und die Fütterungsanleitung eines Produkts für gesundheitsbewusste Tierhalter relevant sind.
Der Online-Einzelhandel soll von 2027 bis 2032 mit einer CAGR von 10,4 % wachsen. Online-Angebote ermöglichen es Marken, Anwendungsfälle, Zutaten und Portionsgrößen vor dem Kauf zu erläutern, und ermöglichen es Haushalten, Lieferintervalle festzulegen, die regelmäßigen Fütterungsplänen entsprechen. Der Kanal kann gemischte Pakete, Wiederholungsbestellungen und gezielte Rezepturen für unterschiedliche Tierbedürfnisse unterstützen. Eine klare Produktaufklärung bleibt notwendig, da Kunden nach wie vor einen klaren Grund benötigen, mehr für einen Topper als für eine herkömmliche Leckerei oder Soße zu zahlen. Der Markt für Katzen- und Hundefutter-Topper wird voraussichtlich davon profitieren, wenn Online-Produktseiten die Fütterungsrolle von Toppern klar kommunizieren.
Geografische Analyse
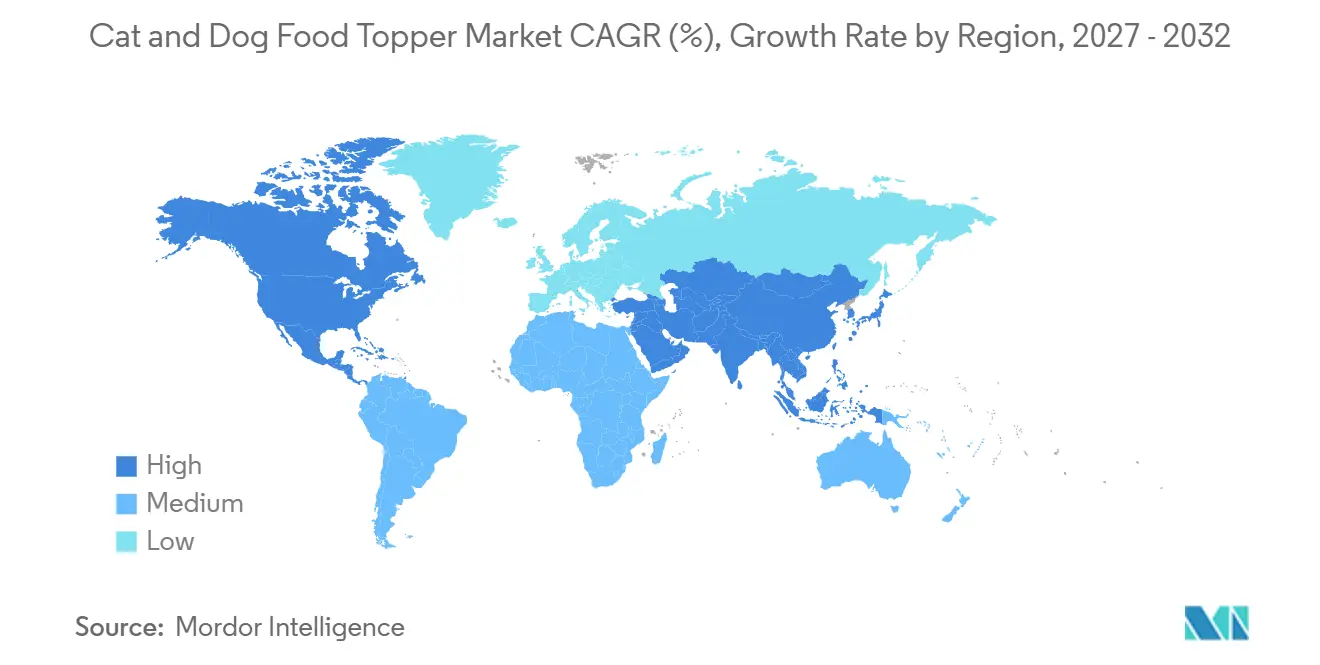
Nordamerika hielt im Jahr 2026 einen Anteil von 43,1 % am Markt für Katzen- und Hundefutter-Topper. Die Region verfügt über einen etablierten Fachtierfachhandel, hohe Ausgaben pro Tier und ein breites Angebot an Premiumfütterungsprodukten. Das Wachstum wird durch häufigere Ausgaben pro Tier und eine anhaltende Produktpremiumisierung gestützt. Die Vereinigten Staaten verfügen zudem über eine große Basis von Tierhaltern, die bereits mit Mahlzeitenmixern und Toppern vertraut sind. Daten der American Pet Products Association (APPA) zeigen, dass 16 % der Hundehalter und 19 % der Katzenhalter im Jahr 2024 Mixer und Topper kauften. Dies macht Produktdifferenzierung, glaubwürdige Aussagen und Distributionsausführung in einer entwickelten Kategorie wichtig.
Die europäische Nachfrage umfasst Interesse an nachhaltigkeitsorientierten Produkten wie insektenbasierten und aufgewerteten Rezepturen. Regulatorische Anforderungen können die Produktdisziplin verbessern, können aber auch Markteinführungen mit neuartigen Zutaten verlangsamen. Das südamerikanische Wachstum wird durch steigende städtische Tierhaltung und wachsendes Interesse an Premiumfütterung in Großstädten gestützt. Importierte gefriergetrocknete Zutaten und Währungsvolatilität können es schwieriger machen, Premiumprodukte konsistent zu bepreisen. Unternehmen, die den Markt für Katzen- und Hundefutter-Topper in beiden Regionen bedienen, müssen Format und Preispunkte an die lokalen Kaufbedingungen anpassen.
Asien-Pazifik soll von 2027 bis 2032 mit einer CAGR von 10,6 % wachsen, der schnellsten Rate unter allen Regionen. Chinas städtische Hunde- und Katzenpopulation erreichte 2025 126 Millionen, und der städtische Tierkonsum belief sich auf 312,6 Milliarden CNY (43,5 Milliarden USD). Der Nahe Osten und Afrika bieten ebenfalls Wachstumschancen, gestützt durch Premiumimportnachfrage im Nahen Osten und wachsende städtische Tierhaltung in Afrika, trotz Einschränkungen bei der Erschwinglichkeit und der Kühlkette.
Wettbewerbslandschaft
Marktkonzentration
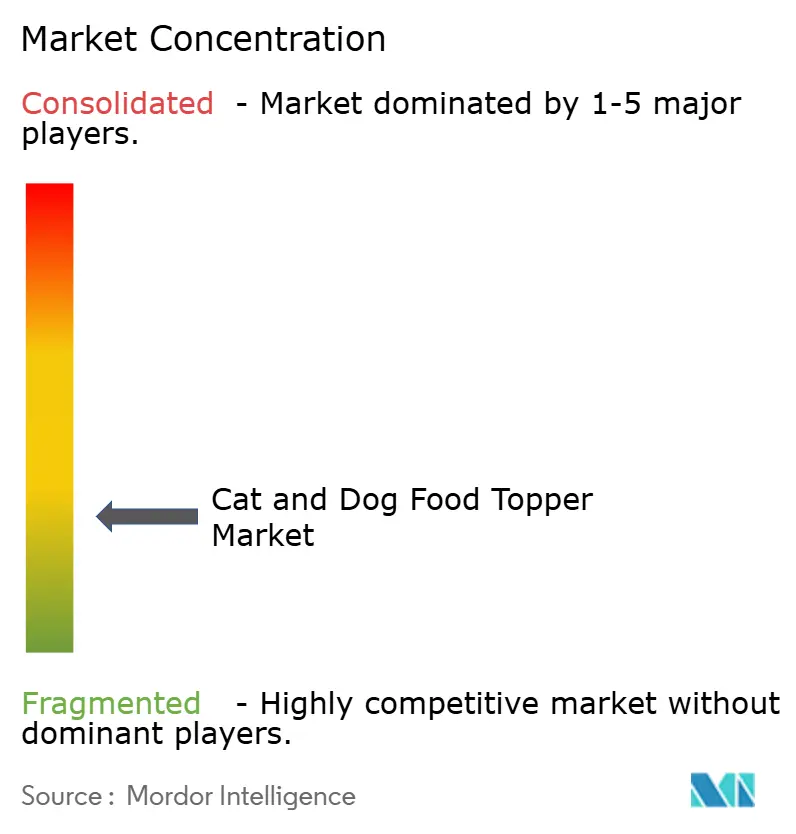
Der Markt für Katzen- und Hundefutter-Topper war im Jahr 2026 fragmentiert, mit wichtigen Unternehmen wie Mars, Incorporated, Nestlé Purina PetCare, General Mills, Inc., Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company) und Stella & Chewy's, LLC. Große Verbrauchermarken stützen sich auf eine breite Distribution, bestehende Tiernahrungsportfolios und Regalplatzierung. Spezialistmarken konkurrieren durch Rohernährungspositionierung, Zutatentransparenz und gezielte Rezepturen. Diese Struktur lässt Raum für differenzierte Unternehmen, die einen klaren Verwendungsgrund etablieren. Distributionszugang und Fertigungskapazität bleiben ebenfalls wichtige Wettbewerbsfaktoren.
General Mills, Inc. schloss im Jahr 2024 die Übernahme von Whitebridge Pet Brands für 1,45 Milliarden USD ab und erweiterte damit seine Präsenz bei Premiumtoppern und Nahrungsergänzungsmitteln. Die Übernahme fügte Marken und Fähigkeiten über die Blue Buffalo-Plattform hinaus hinzu. Stella & Chewy's, LLC begann im Mai 2025 eine nationale Einzelhandelspartnerschaft mit PetSmart und platzierte mehr als 80 Produkte in Filialen in den gesamten Vereinigten Staaten. Open Farm ging im Juni 2026 eine PetSmart-Einzelhandelspartnerschaft ein und platzierte sein Portfolio, einschließlich gefriergetrockneter Rohtopper und Nahrungsergänzungsmittel, in fast 1.700 Filialen in den Vereinigten Staaten und Kanada. Diese Schritte veranschaulichen, wie Produktbreite und Fachhandelszugang zusammenwirken können.
Die Wettbewerbslandschaft im Markt für Katzen- und Hundefutter-Topper umfasst Chancen bei klinisch substantiierten Mikrobiomprodukten und alternativer Proteinbeschaffung. Postbiotische Rezepturen können eine definierte Produktrolle bieten, wenn sie durch glaubwürdige Belege und sorgfältige Aussagen unterstützt werden. Insektenprotein-Lieferantenbeziehungen können Marken helfen, eine differenzierte Nachhaltigkeitsposition zu entwickeln. Direktvertriebsmarken können auch wiederkehrende Bestellungen und Produktbündel nutzen, um Käuferpräferenzen zu verstehen. Unternehmen, die zuverlässige Rezepturen mit transparenten, evidenzbasierten Aussagen kombinieren, sind möglicherweise besser positioniert, um ihre Angebote zu differenzieren.
Branchenführer im Markt für Katzen- und Hundefutter-Topper
-
Mars, Incorporated
-
Nestlé Purina PetCare (Nestlé S.A.)
-
General Mills, Inc.
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
-
Stella & Chewy's, LLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Katzen- und Hundefutter-Topper Unternehmen in diesem Bericht
- Mars, Incorporated
- Nestlé Purina PetCare (Nestlé S.A.)
- General Mills, Inc.
- Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
- Stella & Chewy's, LLC
- The Honest Kitchen, Inc.
- Primal Pet Foods, Inc.
- Instinct Pet Food (Agrolimen S.A.)
- Freshpet, Inc.
- Open Farm Inc.
- Nulo, Inc.
- Canidae Pet Food Company, LLC
- Weruva International, Inc.
- K9 Natural Food Ltd. (Naturalac Nutrition Ltd.)
- Petcurean Pet Nutrition USA, Inc.
Jüngste Branchenentwicklungen im Markt für Katzen- und Hundefutter-Topper
- April 2026: Tucker's übernahm Nuggets Healthy Eats, LLC, einschließlich der proprietären Rezepturen und Köcheltechniken, um seine Kategorie „Feed Fun” mit Knochenbrühen und Knochenbrühenbutter zur Verwendung als Futter-Topper und Mahlzeitenergänzungsmittel zu erweitern. Die Nuggets-Produkte sollten auf die Marke Tucker's übergehen, wobei die umbenannte Produktlinie für den Start auf der SUPERZOO 2026 in Las Vegas geplant war.
- Mai 2025: Stella & Chewy's, LLC weitete seine Einzelhandelspräsenz durch eine Partnerschaft mit PetSmart aus, um mehr als 80 Produkte anzubieten, darunter gefriergetrocknete Rohmahlzeiten, Topper, Trockenfutter und Leckerlis, in PetSmart-Filialen und Online-Kanälen in den Vereinigten Staaten.
- Mai 2025: Mars, Incorporated, führte PEDIGREE DRIZZLERS unter seiner Marke PEDIGREE ein. Die in vier Geschmacksrichtungen erhältliche Mahlzeitensoße ist dafür konzipiert, über Hundefutter gegossen zu werden, um Geschmack und Abwechslung hinzuzufügen. Die Markteinführung markierte die Expansion der Marke in die Mahlzeiten-Topper-Kategorie und bietet Tierhaltern eine praktische und erschwingliche Möglichkeit, die Mahlzeiten ihrer Hunde aufzuwerten.
Globaler Berichtsumfang für den Markt für Katzen- und Hundefutter-Topper
Ein Katzen- und Hundefutter-Topper ist ein ergänzendes Produkt, das den regulären Mahlzeiten eines Tieres hinzugefügt wird, um Geschmack, Nährwert oder Gesundheitsvorteile zu verbessern.
Der Markt für Katzen- und Hundefutter-Topper ist segmentiert nach Produktform (gefriergetrocknete Rohtopper, Pulvertopper, Flüssig-/Brühen-Topper, nasse Mahlzeitenmixer und halbfeuchte Topper/Soßen-Topper), nach Tierart (Hund und Katze), nach Zutatenbasis (tierisch, pflanzlich und insektenbasiert), nach Vertriebskanal (Fachtierfachhandel, Supermärkte und Verbrauchermärkte, Online-Einzelhandel, Tierarztpraxen und sonstige) sowie nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gefriergetrocknete Roh-Topper |
| Pulver-Topper |
| Flüssig-/Brühen-Topper |
| Nasse Mahlzeitenmischer |
| Halbfeuchte/Soßen-Topper |
| Hund |
| Katze |
| Tierisch |
| Pflanzlich |
| Insektenbasiert |
| Fachgeschäfte für Heimtierbedarf |
| Supermärkte und Verbrauchermärkte |
| Online-Einzelhandel |
| Tierkliniken |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Russland | |
| Übriges Europa | |
| Asiatisch-Pazifischer Raum | China |
| Japan | |
| Indien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Produktform | Gefriergetrocknete Roh-Topper | |
| Pulver-Topper | ||
| Flüssig-/Brühen-Topper | ||
| Nasse Mahlzeitenmischer | ||
| Halbfeuchte/Soßen-Topper | ||
| Nach Tierart | Hund | |
| Katze | ||
| Nach Zutatenbasis | Tierisch | |
| Pflanzlich | ||
| Insektenbasiert | ||
| Nach Vertriebskanal | Fachgeschäfte für Heimtierbedarf | |
| Supermärkte und Verbrauchermärkte | ||
| Online-Einzelhandel | ||
| Tierkliniken | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-Pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Katzen- und Hundefutter-Topper?
Die Marktgröße für Katzen- und Hundefutter-Topper wurde im Jahr 2026 auf 4,19 Milliarden USD geschätzt und soll von 4,54 Milliarden USD im Jahr 2027 auf 6,76 Milliarden USD bis 2032 wachsen, bei einem CAGR von 8,29 % von 2027 bis 2032.
Welche Produktform führt den Markt für Katzen- und Hundefutter-Topper an?
Gefriergetrocknete Roh-Topper führen mit einem Marktanteil von 37 % im Jahr 2026, gestützt durch rohkostinspirierte Positionierung, Lagerstabilität und Nährstofferhalt.
Welcher Vertriebskanal wächst bei Futter-Toppern am schnellsten?
Der Online-Einzelhandel wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,4 % wachsen, angetrieben durch Produktaufklärung, wiederkehrende Bestellungen und gezielte Produktbündel.
Welche Region verzeichnet das schnellste prognostizierte Wachstum bei Katzen- und Hundefutter-Toppern?
Asien-Pazifik wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 10,6 % wachsen.