
Marktgröße und Marktanteil für Magengeschwür-Medikamente
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
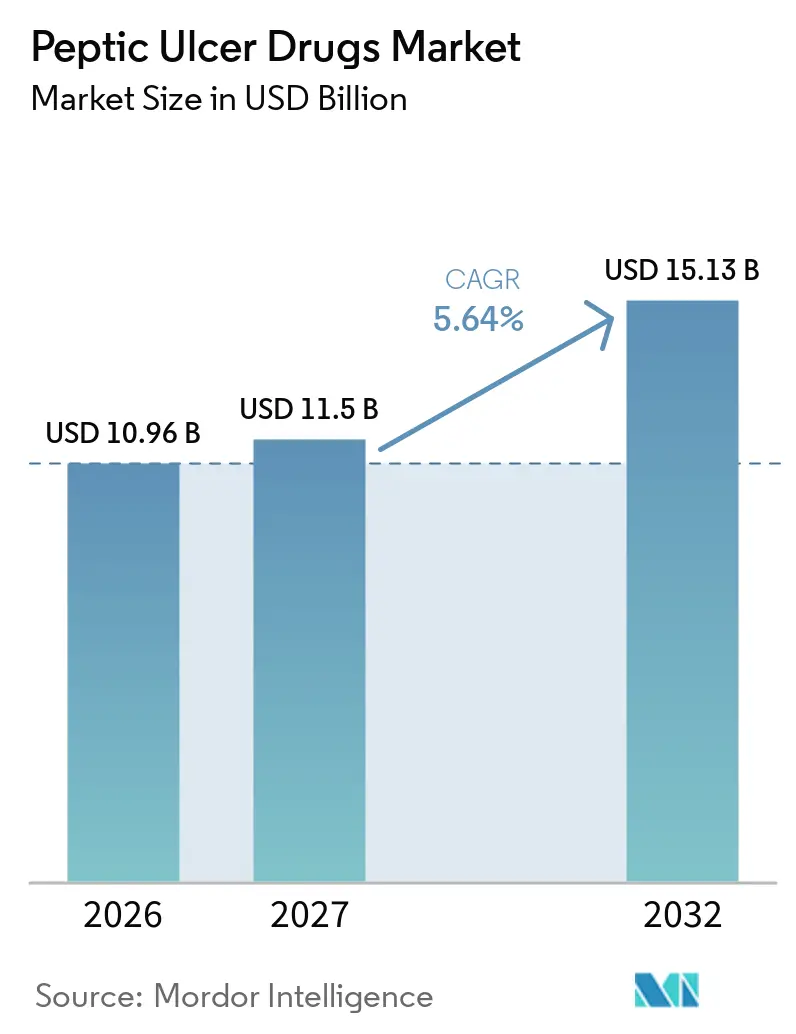
| Marktgröße (2027) | 11.5 Milliarden US-Dollar |
| Marktgröße (2032) | 15.13 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.64 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
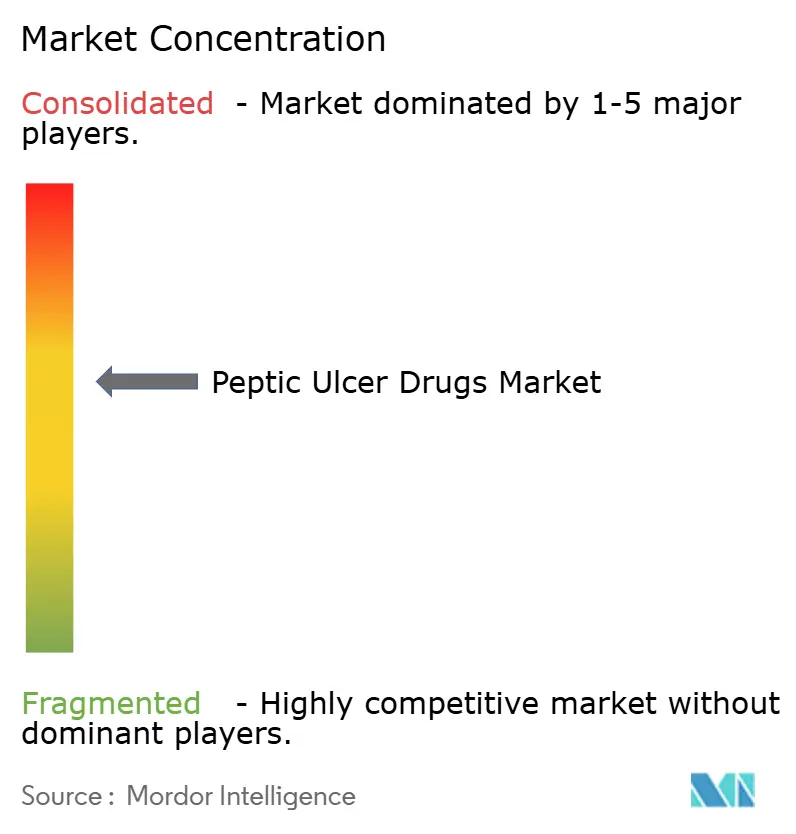
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Magengeschwür-Medikamente von Mordor Intelligence
Die Größe des Marktes für Magengeschwür-Medikamente wird voraussichtlich von 10,96 Milliarden USD im Jahr 2026 auf 11,5 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einer CAGR von 5,64 % im Zeitraum 2027–2032 einen Wert von 15,13 Milliarden USD erreichen.
Die verstärkte Nutzung von kaliumkompetitiven Säureblockern (PCABs) gleicht das nachlassende Volumen bei Protonenpumpeninhibitoren (PPIs) aus, da Verschreiber zunehmend auf Therapien mit schnellerem Wirkungseintritt, weniger Einschränkungen hinsichtlich der Nahrungsaufnahme und verbesserter Langzeitsicherheit umsteigen. Der regulatorische Fokus auf kardiovaskuläre und onkologische Risiken im Zusammenhang mit chronischer PPI-Exposition beschleunigt diesen therapeutischen Wandel und verschärft den Wettbewerb im Markt für Medikamente gegen peptische Ulzera. Neue Kombinationsregime zur Eradikation von Helicobacter pylori, der breitere Einsatz von H.-pylori-Screening-Programmen und das rasche Wachstum des E-Commerce-Dispensierkanals unterstützen das Umsatzwachstum zusätzlich. Gleichzeitig dämpft der aggressive Markteintritt von Generika nach bevorstehenden PPI-Patentabläufen die allgemeine Preissetzungsmacht und erhöht den Druck zur Portfoliodiversifizierung.
Wesentliche Erkenntnisse des Berichts
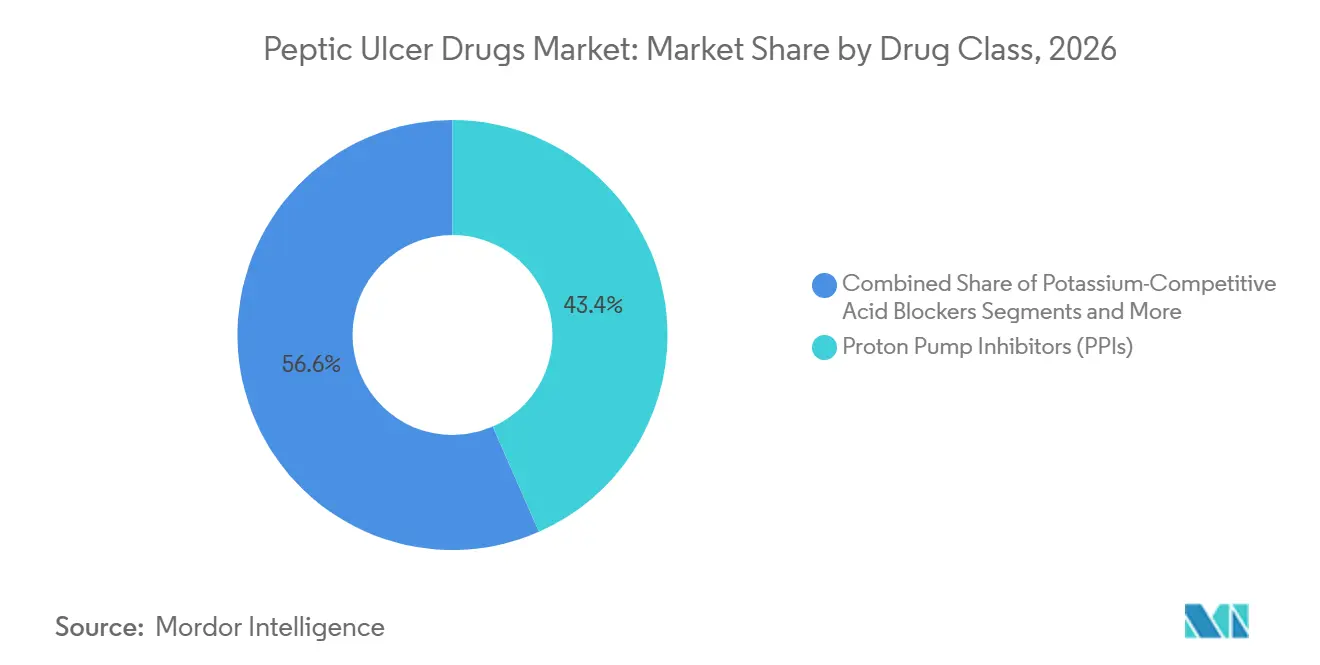
- Nach Wirkstoffklasse hielten Protonenpumpeninhibitoren im Jahr 2026 einen Marktanteil von 43,44 % im Markt für Medikamente gegen peptische Ulzera, während kaliumkompetitive Säureblocker (PCABs) bis 2032 die höchste CAGR von 12,43 % verzeichnen sollen.
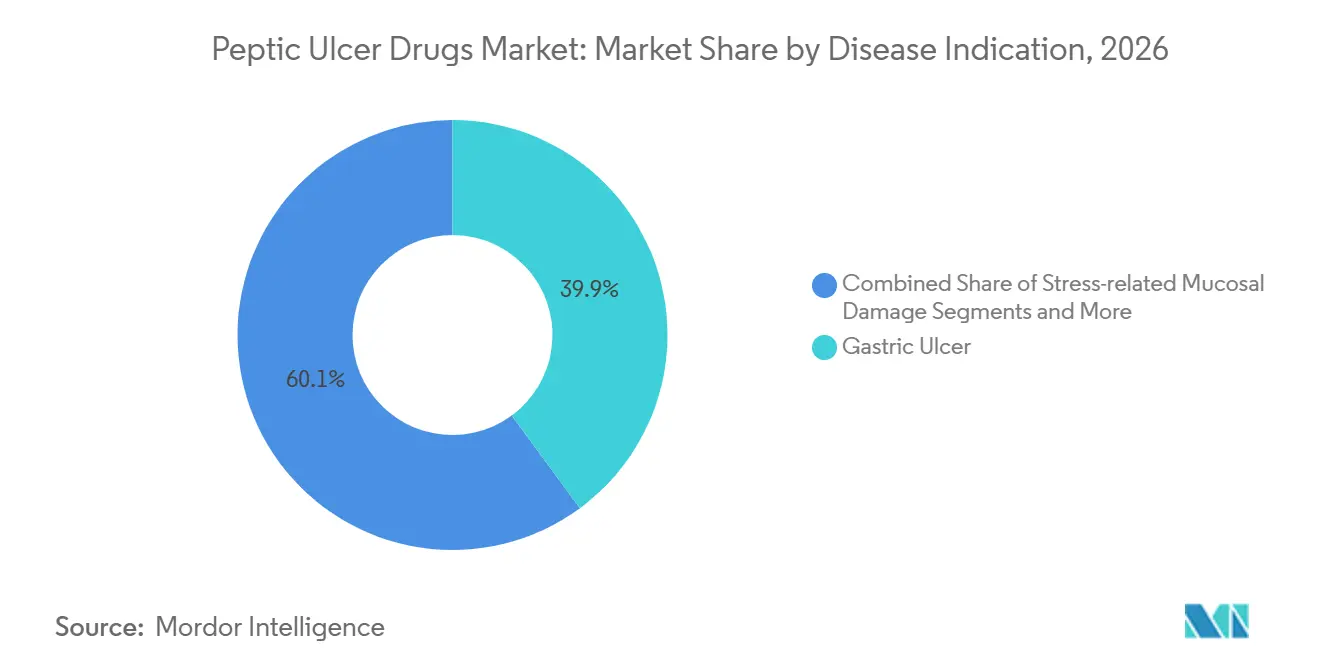
- Nach Krankheitsindikation entfielen im Jahr 2026 39,86 % der Marktgröße für Medikamente gegen peptische Ulzera auf Magengeschwüre, während stressbedingte Schleimhautschäden im gleichen Zeitraum mit einer CAGR von 7,89 % zunehmen.
- Nach Vertriebskanal führten Krankenhausapotheken im Jahr 2026 mit einem Umsatzanteil von 47,51 %; Online-Apotheken und E-Commerce sollen bis 2032 mit einer CAGR von 8,29 % stark wachsen.
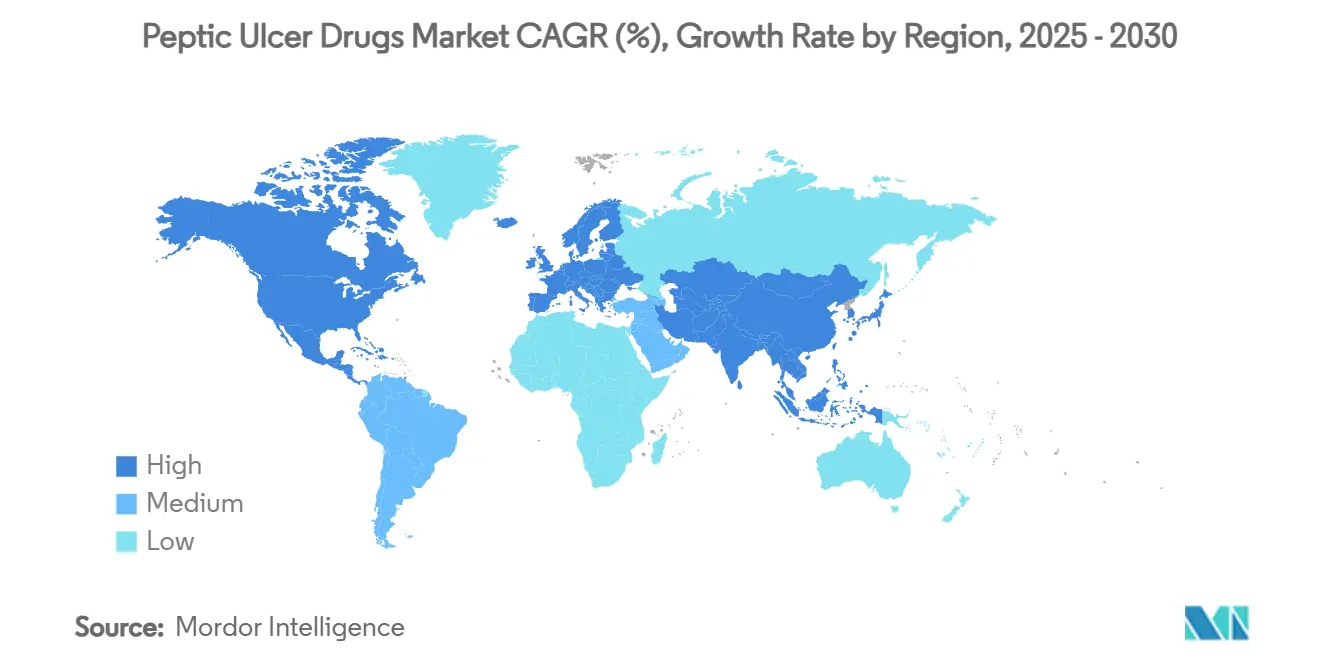
- Nach Geografie dominierte Nordamerika im Jahr 2026 mit 40,90 % des Umsatzes, doch der asiatisch-pazifische Raum soll bis 2032 die höchste CAGR von 7,51 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz von Helicobacter-pylori-Infektionen in Schwellenmärkten | +1.20% | Asien-Pazifik, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachsende geriatrische Bevölkerung und NSAID-Nutzung | +0.80% | Global, konzentriert in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Fortschritte bei Säuresuppressionstherapien der nächsten Generation (PCABs) | +1.50% | Global, frühe Einführung in Nordamerika und Japan | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Anwendung von Kombinationstherapien zur H.-pylori-Eradikation | +0.70% | Global, insbesondere Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Expansion von E-Commerce-Apotheken in Ländern mit niedrigem und mittlerem Einkommen | +0.60% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| KI-gestütztes Drug-Repurposing für gastroprotektive Wirkstoffe | +0.30% | Global, konzentriert in entwickelten Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz von Helicobacter-pylori-Infektionen in Schwellenmärkten
H.-pylori-Infektionen bestehen bei 57,1 % der Patienten mit Magengeschwüren und bei 76,4 % der Personen, bei denen eine Magengeschwürerkrankung diagnostiziert wurde, in vielen Ländern des Asien-Pazifik-Raums fort, was einen erheblichen Behandlungsbedarf aufrechterhält. Die wirtschaftliche Entwicklung hat in einigen Ländern mit niedrigem und mittlerem Einkommen noch keine parallelen Verbesserungen der Sanitärversorgung bewirkt, sodass die absoluten Fallzahlen weiterhin hoch bleiben.[1] Von der Regierung geförderte Screening-Kampagnen in China, Japan und Südkorea haben die Frühdiagnoseraten erhöht, was zu höheren Verschreibungsvolumina für Eradikationsregime führt, die häufig PCABs mit Mehrfach-Antibiotika-Kombinationen kombinieren. Die Leitlinienänderung des Amerikanischen Kollegiums für Gastroenterologie (ACG) aus dem Jahr 2024 hin zur obligatorischen Bismut-Quadrupeltherapie erhöht die pro Patient abgegebenen Arzneimitteleinheiten weiter, was Herstellern mit breiten Antibiotika- und gastroprotektiven Portfolios zugutekommt. Da sich die Schwellenmärkte weiter urbanisieren, stärken steigende verfügbare Einkommen die Therapietreue und erhalten die Nachfragedynamik im Markt für Magengeschwür-Medikamente aufrecht.
Wachsende geriatrische Bevölkerung und NSAID-Nutzung
Eine rasch alternde Bevölkerung erhöht die Anfälligkeit der Magenschleimhaut und treibt gleichzeitig den chronischen NSAID-Konsum bei Osteoarthritis und anderen degenerativen Erkrankungen an. Epidemiologische Belege zeigen, dass ältere Menschen eine dreifach höhere Ulkusinzidenz aufweisen als jüngere Kohorten.[2] In Nordamerika und Europa verschreiben Kliniker häufig gastroprotektive Wirkstoffe zusammen mit langfristigen NSAIDs, was vorhersehbare, hochfrequente Nachfüllzyklen erzeugt. Da Senioren eine erhöhte Empfindlichkeit gegenüber unerwünschten renalen und skelettalen Ereignissen zeigen, die auf eine langfristige PPI-Exposition zurückgeführt werden, tendieren Verschreiber zu PCABs, die eine überlegene Säurekontrolle ohne Einschränkungen hinsichtlich der Einnahme zu den Mahlzeiten bieten. Hochwertige, auf Geriatrie zugeschnittene Formulierungen erzielen folglich überdurchschnittliche Margen und stärken die Markentreue im Markt für Magengeschwür-Medikamente.
Fortschritte bei Säuresuppressionstherapien der nächsten Generation (PCABs)
Vonoprazan erzielte in direkten Vergleichsstudien bei erosiver Ösophagitis eine Heilungsrate von 93 % gegenüber 85 % für Lansoprazol und bot dabei einen deutlich schnelleren Wirkungseintritt sowie eine 24-stündige pH-Kontrolle.[3] Die FDA-Zulassung von VOQUEZNA im Juli 2024 markierte die erste neue Säuresuppressionsklasse seit drei Jahrzehnten und bestätigte den mechanistischen Vorteil der kompetitiven Kaliumbindung. Tegoprazan hat seitdem Phase-3-Nicht-Unterlegenheit mit einem günstigeren Sicherheitsprofil gemeldet, und Fexuprazan erreichte in der asiatischen Nachmarktsüberwachung eine Heilungsrate von >95 %. Diese Datenpunkte katalysieren die Aufnahme in Arzneimittellisten zu Premiumpreisen, lenken die Verschreibung weg von handelsüblichen PPIs und steigern den Gesamtumsatz pro Verschreibung im Markt für Magengeschwür-Medikamente.
Zunehmende Anwendung von Kombinationstherapien zur H.-pylori-Eradikation
Die ACG-Aktualisierung 2024 rät von der Clarithromycin-basierten Tripeltherapie in Regionen mit >15 % Resistenz ab und schreibt stattdessen die Bismut-Quadrupeltherapie vor. Quadrupelregime erfordern vier Wirkstoffe – häufig einschließlich eines PCABs – über 10–14 Tage, was die Therapiekosten und -komplexität erhöht. Pharmaunternehmen, die Fixdosiskombinationen oder praktische Blisterpackungen anbieten, verzeichnen eine erhöhte Nachfrage, insbesondere im Asien-Pazifik-Raum, wo die Eradikation der Prävention von Magenkrebs dient. Die Vonoprazan-basierte Quadrupeltherapie erzielte eine Eradikationsrate von 90,6 % im Vergleich zu 85,2 % für Lansoprazol-basierte Vergleichstherapien, was die Positionierung von PCABs als bevorzugtes säuresuppressives Grundgerüst stärkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Patentabläufe treiben Preiserosion durch Generika | -1.80% | Global, insbesondere Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Langfristige PPI-Sicherheitsbedenken lösen regulatorische Überprüfung aus | -1.10% | Global, konzentriert in entwickelten Märkten | Mittelfristig (2–4 Jahre) |
| Zunehmende antimikrobielle Resistenz von H. pylori | -0.70% | Global, insbesondere Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verlagerung der Verbraucher hin zu pflanzlichen und natürlichen Ulkusmitteln | -0.40% | Global, konzentriert in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Patentabläufe treiben Preiserosion durch Generika
Pantoprazol verliert im Dezember 2026 seinen Patentschutz, und Esomeprazol sieht sich in den wichtigsten europäischen Rechtsordnungen im Jahr 2025 verbleibenden sekundären Patentabläufen gegenüber, wodurch mehr als 350 Milliarden USD an aggregierten Markenumsätzen einer raschen Preiskompression von 80–90 % ausgesetzt werden. Multinationale Unternehmen erhöhen die Werbeausgaben vor Ablauf des Patentschutzes, um den Wert zu maximieren, und schwenken dann auf PCAB-Einführungen, rezeptfreie Umstellungen oder die Erschließung von Schwellenmärkten um. Dieses Vorgehen dämpft den Umsatzrückgang, kann jedoch den volumenbedingten Margendruck, der sich nun im gesamten Markt für Magengeschwür-Medikamente ausbreitet, nicht vollständig ausgleichen.
Langfristige PPI-Sicherheitsbedenken lösen regulatorische Überprüfung aus
Eine Pharmakovigilanz-Überprüfung aus dem Jahr 2024 katalogisierte 3.133 Tumorereignisse im Zusammenhang mit PPIs, wobei Magenkrebs 19,05 % der Meldungen ausmachte; fast 30 % dieser Fälle verliefen tödlich. Veranlasst durch solche Erkenntnisse haben die FDA und die EMA die Kennzeichnungswarnungen für Frakturen, C.-difficile-Infektionen und chronische Nierenerkrankungen erweitert. Kliniker begrenzen Therapien zunehmend auf 8–12 Wochen, was Raum für PCABs und H2-Rezeptorantagonisten schafft, die als sicherere Langzeiterhaltungsoptionen positioniert sind, und damit die Nachfragemuster im Markt für Magengeschwür-Medikamente neu gestaltet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Wirkstoffklasse:
PCABs fordern die PPI-Dominanz herausPPIs erwirtschafteten im Jahr 2026 43,44 % des weltweiten Umsatzes, doch ihr Anteil am Markt für Medikamente gegen peptische Ulzera schwindet, da PCABs bis 2032 eine CAGR von 12,43 % verzeichnen. Die US-Zulassung von Vonoprazan bestätigte die PCAB-Pharmakologie, während Japan, Südkorea und zuletzt auch Indien lokale Markteinführungen zu Premium-Listenpreisen begrüßt haben. Mehrere Institutionen zur Bewertung von Gesundheitstechnologien stufen PCABs nun als kosteneffektiv ein, wenn höhere Heilungsraten und geringere Wiederbehandlungskosten berücksichtigt werden. Histamin-2-Rezeptorantagonisten behalten eine Rolle bei der nächtlichen Symptomkontrolle für kostensensible Patienten, während Antazida hauptsächlich als ergänzende rezeptfreie Hilfsmittel fungieren.
Die Vielfalt der Pipeline erweitert die defensiven Strategien. AstraZenecas magnesiumhaltige Esomeprazol-Sachets mit verzögerter Freisetzung richten sich an die Pädiatrie, Takeda entwickelt Fixdosiskombinationen aus Tegoprazan und Antibiotika, und Pfizer erforscht KI-gestützte Neuformulierungen für eine einmal wöchentliche Dosierung. Diese Projekte zielen darauf ab, die Relevanz zu erhalten, während der Markt für Medikamente gegen peptische Ulzera auf differenzierte Säuresuppressoren und multimechanistische Eradikationspakete umsteigt.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Vertriebskanal:
Digitale Transformation beschleunigt sichKrankenhausapotheken erzielten im Jahr 2026 einen Anteil von 47,51 % am Umsatz, bedingt durch die Komplexität des akuten Blutungsmanagements und der Quadrupeltherapie-Einleitung, die eine stationäre Überwachung erfordert. Dennoch beschleunigen sich Online-Kanäle mit einer CAGR von 8,29 %, übertreffen Einzelhandelsgeschäfte und entziehen traditionellen stationären Ketten Volumen. Digitale Apotheken integrieren die Verifizierung elektronischer Rezepte, automatische Nachfüllerinnerungen und Lieferung an die Haustür – Funktionen, die bei Patienten mit chronischer Gastritis und GERD, die Komfort und Kostentransparenz schätzen, stark ankommen. Als Reaktion darauf haben führende Ketten in den Vereinigten Staaten und Deutschland hybride Omnichannel-Modelle eingeführt, die Telekonsultationen mit der Abholung am selben Tag verbinden – eine Taktik, die den Kundenverkehr erhält und gleichzeitig digitale Marktanteile im Markt für Medikamente gegen peptische Ulzera sichert.
Nach Krankheitsindikation:
Stressbedingte Schäden treten in den VordergrundMagengeschwüre blieben im Jahr 2026 mit 39,86 % der weltweiten Verschreibungen die größte Indikation, doch stressbedingte Schleimhautschäden wachsen mit einer CAGR von 7,89 % am schnellsten. Zunehmender Arbeitsstress, Polypharmazie bei älteren Menschen und weit verbreitete NSAID-Nutzung treiben diesen Anstieg voran. Klinische Protokolle befürworten nun eine prophylaktische PCAB-Begleittherapie für kardiovaskuläre Hochrisikopatienten, die duale Thrombozytenaggregationshemmer erhalten, und erweitern damit die Prophylaxe über klassische Ulkuskohorten hinaus. Duodenalgeschwüre und das Zollinger-Ellison-Syndrom bilden Nischensegmente, doch ihre hohe Behandlungsintensität sichert zweistellige Umsätze pro Patient. Die präventive Positionierung steht im Einklang mit sich entwickelnden Kostenträgeranreizen, die eine reduzierte Hospitalisierung bei oberen gastrointestinalen Blutungen belohnen, und stärkt die Nachfrage nach wirksamen, schnell wirkenden Wirkstoffen im Markt für Medikamente gegen peptische Ulzera.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Nordamerika Markt für Magengeschwür-Medikamente
Nordamerika hielt 2024 einen Umsatzanteil von 30,2 %, begünstigt durch erstklassige Erstattungsleistungen für neuartige PCABs, zeitnahe H.-pylori-Diagnostik und eine ausgereifte Lieferkette für Biologika. Die rasche Aufnahme von Vonoprazan in die Arzneimittellisten sowie die bevorstehende Zulassungsantragsstellung für Tegoprazan haben den Wettbewerb belebt und den Volumenverlust durch den Patentablauf von Protonenpumpenhemmern abgemildert. Die Preiserosion bleibt nach dem Markteintritt von Generika ausgeprägt, doch Hersteller kompensieren diese durch Patientenunterstützungsprogramme, die die Markentreue fördern.
Europa Markt für Magengeschwür-Medikamente
Europa belegte nach Marktgröße den zweiten Rang, verzeichnete jedoch ein gedämpftes Wachstum aufgrund austeritätsbedingter Preisobergrenzen und eines aggressiven Ausschreibungswesens, das Generika begünstigt. Die Pharmakovigilanzanforderungen der EMA erhöhen die Studienkosten, verlangsamen den Markteintritt kleiner und mittlerer Unternehmen und begünstigen gleichzeitig multinationale Konzerne mit einer robusten Compliance-Infrastruktur. Nationale Gesundheitssysteme erstatten die Bismut-Quadrupeltherapie weitgehend, was die Beschaffung von Kombipackungen fördert, die sich in das Stewardship-Programm zur Bekämpfung antimikrobieller Resistenzen einfügen.
Markt für Magengeschwür-Medikamente in APAC, MEA und Südamerika
Asien-Pazifik verzeichnete mit einer CAGR von 5,17 % das stärkste Wachstum, angetrieben durch Chinas Initiative für einen gesunden Magen, Japans etabliertes PCAB-Erbe und Indiens schnell wachsende Mittelschicht, die Markengenerika schätzt. Staatlich geförderte Screening-Kampagnen steigern die H.-pylori-Erkennung und führen zu einem erhöhten Volumen an Eradikationstherapien. Lokale Fertigungsanreize, wie etwa Indiens produktionsgebundenes Anreizprogramm, senken die Stückkosten und verbessern die Zugänglichkeit, was die Patientengewinnung im Markt für Magengeschwür-Medikamente beschleunigt. Der Nahe Osten & Afrika sowie Südamerika tragen kleinere Anteile bei, zeigen jedoch eine zunehmende städtische Nutzung von E-Commerce-Apotheken – ein Trend, der die Therapiedurchdringung trotz makroökonomischer Volatilität steigern dürfte.

Wettbewerbslandschaft
Der Markt für Magengeschwür-Medikamente weist eine moderate Fragmentierung auf. Der kombinierte Anteil der fünf größten Unternehmen liegt bei etwa 45 %, was Raum für spezialisierte Neueinsteiger lässt. AstraZeneca, Takeda und Pfizer verteidigen ihre etablierten PPI-Franchises und reinvestieren gleichzeitig in die PCAB-Expansion. Phathom Pharmaceuticals nutzte eine Exklusivität ähnlich einem Orphan-Drug-Status, um eine rasche VOQUEZNA-Marktdurchdringung zu sichern. Sun Pharmas inländische Einführung von Fexuprazan in Indien und Sebelas bevorstehende US-Einreichung für Tegoprazan veranschaulichen die regionale Skalierung der PCAB-Klasse.
Strategische Schwerpunkte umfassen Innovationen bei Fixdosiskombinationen, KI-gestützte Molekülsuche und Omnichannel-Patienteneinbindung. Größere Unternehmen investieren in Begleitdiagnostik-Algorithmen, die Eradikationsregime auf lokale Resistenzmuster abstimmen, wodurch die Erfolgsraten gesteigert und Premiumpreise gerechtfertigt werden. Parallel dazu sammeln digitale Adhärenzplattformen Real-World-Evidenz, die in Nachmarktsicherheitsdatenbanken einfließt und eine günstige Erneuerung der Arzneimittellisten unterstützt. Chancen in unerschlossenen Bereichen umfassen pädiatrische Kautabletten, geriatrische Niedrigdosis-Streukapsel und Stressulkus-Präventionskits für Intensivpflegeeinrichtungen – jedes Segment verspricht differenzierte Umsatzpools im Markt für Magengeschwür-Medikamente.
Marktführer im Bereich Magengeschwür-Medikamente
-
Takeda Pharmaceutical
-
AstraZeneca
-
Pfizer
-
Dr. Reddy's Laboratories
-
GlaxoSmithKline
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Magengeschwür-Medikamente
- AstraZeneca
- Takeda Pharmaceuticals
- Pfizer
- Abbott Laboratories
- GlaxoSmithKline
- Dr. Reddy’s Laboratories
- Novartis
- Teva Pharmaceutical Industries
- Johnson & Johnson
- Sanofi
- Bayer
- Daewoong Pharmaceutical Co.
- Eisai
- Mitsubishi Tanabe Pharma Corp.
- Sun Pharmaceuticals Industries
- Cadila Healthcare (Zydus)
- Lupin
- Perrigo Company
- Fresenius

Recent Industry Developments in Markt für Magengeschwür-Medikamente
- April 2025: Sebela Pharmaceuticals gab positive Phase-3-TRIUMpH-Daten für Tegoprazan bekannt und bereitete damit eine geplante FDA-Einreichung für das vierte Quartal 2025 vor.
- April 2025: Sun Pharmaceuticals führte Fexuprazan-40-mg-Tabletten in Indien unter dem Markennamen Fexuclue ein und erzielte damit den ersten PCAB-Markteintritt im Land.
- März 2025: Phathom Pharmaceuticals startete eine VOQUEZNA-Aufklärungskampagne mit dem Schauspieler Kenan Thompson, um das Patientenengagement bei der GERD-Behandlung zu stärken.
- Februar 2025: Takeda schloss eine nicht-exklusive Patentlizenz mit Lupin ab, um Vonoprazan in Indien zu vermarkten und damit einen volumensstarken Schwellenmarkt zu erschließen.
- September 2026: Akums Drugs & Pharmaceuticals entwickelte ein von der DCGI zugelassenes Tripeltherapie-Kombikit für Helicobacter-pylori-Infektionen bei Erwachsenen. Das Regime kombiniert Vonoprazan 20 mg, Clarithromycin 500 mg und Amoxicillin 1.000 mg in einem organisierten Behandlungspaket.


Umfang des globalen Berichts über den Markt für Magengeschwür-Medikamente
Gemäß dem Umfang des Berichts werden Medikamente gegen peptische Ulzera, auch bekannt als Antiulkusmittel oder Antipeptikum-Ulkus-Wirkstoffe, zur Behandlung und Vorbeugung von peptischen Ulzera eingesetzt, bei denen es sich um Wunden handelt, die sich in der Schleimhaut des Magens, des Dünndarms (Duodenum) oder der Speiseröhre entwickeln. Der Markt für Medikamente gegen peptische Ulzera ist nach Wirkstoffklasse, Krankheitsindikation, Vertriebskanal und Geografie segmentiert. Nach Wirkstoffklasse ist der Markt in Protonenpumpeninhibitoren (PPIs), kaliumkompetitive Säureblocker (PCABs), Histamin-2-Rezeptorantagonisten (H2RAs), Antazida, Antibiotika und ulkusschützende Wirkstoffe unterteilt. Nach Krankheitsindikation ist der Markt in Magengeschwür, Zwölffingerdarmgeschwür, stressbedingte Schleimhautschäden und sonstige unterteilt. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandels- und Drogerien sowie Online-Apotheken & E-Commerce unterteilt. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, den Nahen Osten und Afrika sowie Südamerika unterteilt. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet den Wert (in USD) für die oben genannten Segmente.
Segmentierungsübersicht
| Protonenpumpenhemmer (PPIs) |
| Kaliumkompetitive Säureblocker (PCABs) |
| Histamin-2-Rezeptorantagonisten (H2RAs) |
| Antazida |
| Antibiotika |
| Ulkusschutzwirkstoffe |
| Magengeschwür |
| Zwölffingerdarmgeschwür |
| Stressbedingte Schleimhautschäden |
| Sonstige |
| Krankenhausapotheken |
| Einzel- und Drogerien |
| Online-Apotheken und E-Commerce |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Wirkstoffklasse | Protonenpumpenhemmer (PPIs) | |
| Kaliumkompetitive Säureblocker (PCABs) | ||
| Histamin-2-Rezeptorantagonisten (H2RAs) | ||
| Antazida | ||
| Antibiotika | ||
| Ulkusschutzwirkstoffe | ||
| Nach Krankheitsindikation | Magengeschwür | |
| Zwölffingerdarmgeschwür | ||
| Stressbedingte Schleimhautschäden | ||
| Sonstige | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzel- und Drogerien | ||
| Online-Apotheken und E-Commerce | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Magengeschwür-Medikamente?
Die Marktgröße für Medikamente gegen peptische Ulzera erreichte im Jahr 2026 10,96 Milliarden USD und soll bis 2032 bei einer CAGR von 5,64 % auf 15,13 Milliarden USD wachsen.
Welche Wirkstoffklasse wächst im Markt für Magengeschwür-Medikamente am schnellsten?
Kaliumkompetitive Säureblocker expandieren mit einer CAGR von 12,43 % und übertreffen damit traditionelle Protonenpumpeninhibitoren.
Warum werden PCABs für die Langzeittherapie gegenüber PPIs bevorzugt?
PCABs bieten eine schnellere Säuresuppression, eine flexible Dosierung ohne Einschränkungen hinsichtlich der Einnahme zu den Mahlzeiten und weniger langfristige Sicherheitsbedenken im Zusammenhang mit kardiovaskulären und onkologischen Risiken.
Welche Region wird bis 2032 das höchste Wachstum im Markt für Magengeschwür-Medikamente verzeichnen?
Der asiatisch-pazifische Raum soll mit einer CAGR von 7,51 % das schnellste Wachstum verzeichnen, bedingt durch eine wachsende Mittelschicht, höhere NSAID-Nutzung und proaktive H.-pylori-Screening-Programme.
Wie werden Patentabläufe die Wettbewerbsdynamik beeinflussen?
Ablaufende Patente für Pantoprazol und Esomeprazol werden eine Preiserosion durch Generika auslösen und Originalhersteller dazu zwingen, PCAB-Einführungen zu beschleunigen und Fixdosiskombinationen zu erkunden.
Welcher Vertriebskanal gewinnt für chronische gastrointestinale Therapien an Bedeutung?
Online-Apotheken und E-Commerce-Plattformen wachsen mit einer CAGR von 8,29 %, angetrieben durch Komfort, Preistransparenz und automatisierte Nachfülldienste für die Erhaltungstherapie.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
