
Marktgröße und Marktanteil für Korrosionsschutz in der Öl- und Gasindustrie
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 12.01 Milliarden US-Dollar |
| Marktgröße (2031) | 14.64 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.05 % |
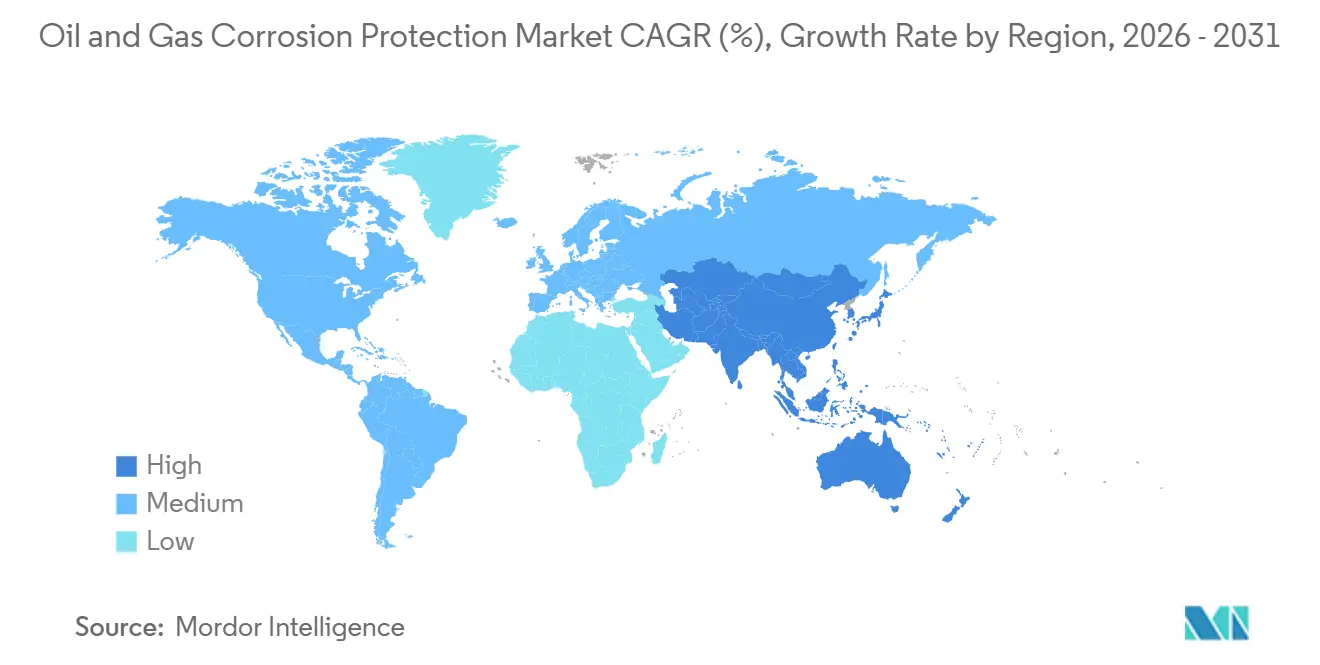
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
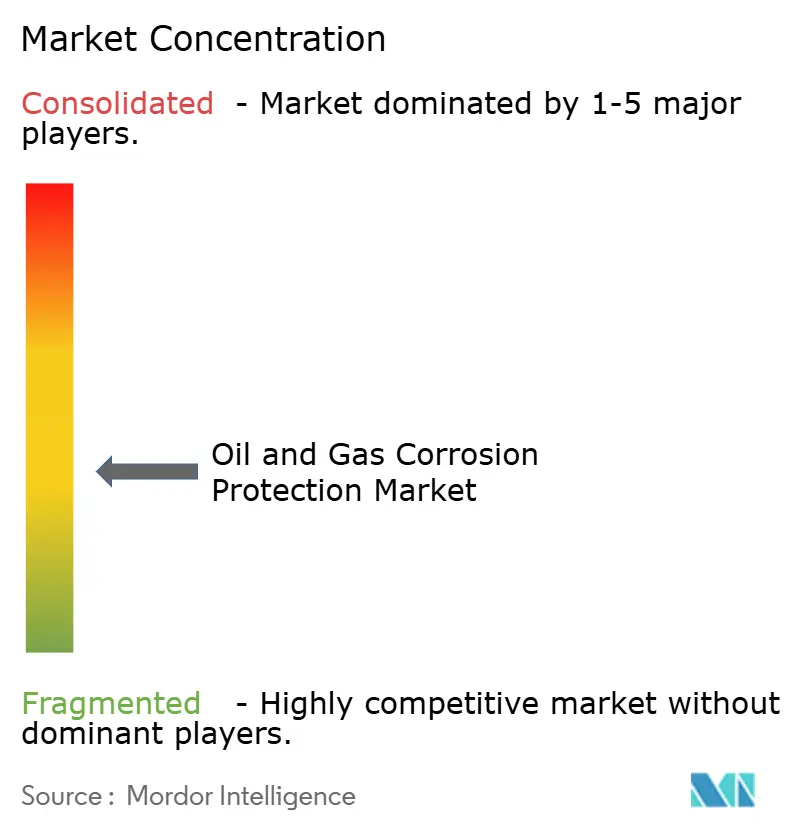
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Korrosionsschutz in der Öl- und Gasindustrie von Mordor Intelligence
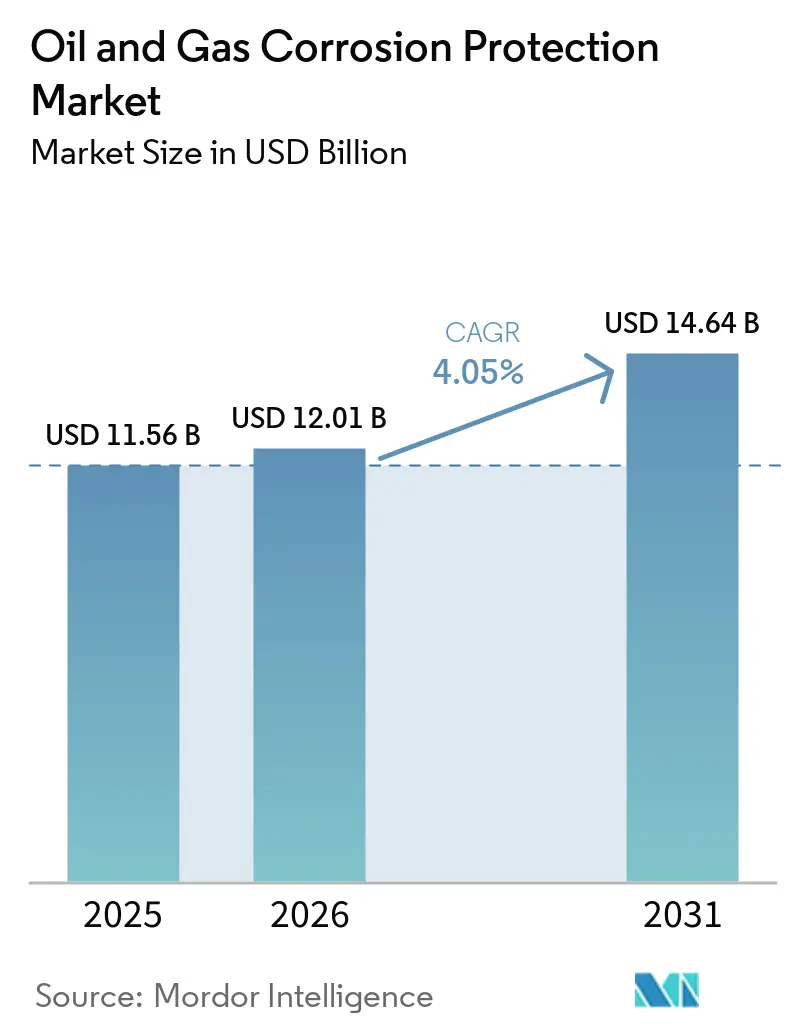
Die Marktgröße für Korrosionsschutz in der Öl- und Gasindustrie wurde im Jahr 2025 auf 11,56 Milliarden USD geschätzt und soll von 12,01 Milliarden USD im Jahr 2026 auf 14,64 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,05 % während des Prognosezeitraums 2026–2031. Der Markt für Korrosionsschutz in der Öl- und Gasindustrie wird durch alternde Pipelines, Plattformen, Raffinerien und Lageranlagen gestützt, die regelmäßige Integritätsarbeiten erfordern. Korrosion war im Jahr 2024 für mehr als 25 % der US-Pipeline-Vorfälle verantwortlich, verglichen mit einem historischen Durchschnitt von 18 %. Kontinuierliches Monitoring beeinflusst Beschaffungsentscheidungen, da Betreiber Verschlechterungen früher erkennen und Maßnahmen planen, bevor der Wandverlust kritisch wird. Ausgaben für Korrosionsschutz werden als Betriebsanforderung und nicht als diskretionäre Kapitalinvestition behandelt, insbesondere dort, wo Sicherheitsvorschriften und Versicherungspflichten Verzögerungen kostspielig machen. Der Wettbewerb wird durch Produktleistung, Feldservicekompetenz und die Fähigkeit geprägt, physischen Schutz mit Monitoringdaten zu kombinieren. Dies begünstigt Lieferanten, die den gesamten Lebenszyklus von der Produktspezifikation über Anwendung, Inspektion und Wartung unterstützen, und gibt Betreibern eine stärkere Grundlage für die Auswahl von Schutzsystemen auf Basis von Lebenszyklusanforderungen statt allein nach dem anfänglichen Produktpreis.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Beschichtungen im Jahr 2025 einen Marktanteil von 38,47 % am Markt für Korrosionsschutz in der Öl- und Gasindustrie, während Korrosionsinhibitoren bis 2031 voraussichtlich mit einer CAGR von 4,24 % wachsen werden.
- Nach Standort hielt Offshore im Jahr 2025 einen Marktanteil von 55,56 % am Markt für Korrosionsschutz in der Öl- und Gasindustrie und soll bis 2031 mit einer CAGR von 4,67 % wachsen.
- Nach Anwendung entfielen im Jahr 2025 34,25 % des Gesamtanteils auf Pipelines, die bis 2031 voraussichtlich mit einer CAGR von 4,78 % wachsen werden.
- Nach Endverbraucherbranche hielt der Upstream-Bereich im Jahr 2025 einen Anteil von 39,13 %, während Downstream-Raffination und petrochemische Verarbeitung bis 2031 voraussichtlich mit einer CAGR von 5,12 % wachsen werden.
- Nach Geografie hielt der Nahe Osten und Afrika im Jahr 2025 einen Anteil von 35,82 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 4,43 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Pipelines, Plattformen, Raffinerien und Lageranlagen | +1.1% | Global | Mittelfristig (2–4 Jahre) |
| Expansion von Offshore-, Tiefsee- und Sauergas-Betrieben | +0.9% | Naher Osten und Afrika, Asien-Pazifik, Südamerika | Langfristig (≥ 4 Jahre) |
| Strengere Pipeline-Sicherheits- und Umweltvorschriften | +0.7% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Digitales Korrosionsmonitoring und prädiktives Integritätsmanagement | +0.6% | Global, angeführt vom Nahen Osten und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Korrosion unter Isolierung und Erkennung versteckter Schäden | +0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Pipelines, Plattformen, Raffinerien und Lageranlagen
Ein Großteil der derzeit in Betrieb befindlichen Öl- und Gasinfrastruktur wurde zwischen den 1960er und 1980er Jahren errichtet. Im Laufe der Zeit können sich Schutzschichten verdünnen, der kathodische Schutz kann nachlassen und kleine Risse können sich unter älteren Inspektionsplänen unentdeckt entwickeln. Infolgedessen verfügt der Markt für Korrosionsschutz in der Öl- und Gasindustrie über eine wiederkehrende Wartungsbasis und kein ausschließlich durch Neubauten getriebenes Nachfrageprofil. Die Association for Materials Protection and Performance (AMPP) berichtete, dass Korrosion im Jahr 2024 für mehr als 25 % der US-Pipeline-Vorfälle verantwortlich war, verglichen mit einem historischen Durchschnitt von 18 %. Dieses Muster macht die weitere Abhängigkeit von Inspektionsmethoden, die für jüngere Anlagen konzipiert wurden, weniger praktikabel. Ersatzarbeiten stützen die Nachfrage nach Beschichtungen, Inhibitoren und kathodischem Schutz, da die sicherheitstechnischen und regulatorischen Folgen von Untätigkeit die Einsparungen durch Aufschub übersteigen können. Die globale Aktivität in der Ölinfrastruktur umfasste im Jahr 2025 15.000 km Rohöl- und Flüssiggaspipelines im Bau, mit weiteren 27.000 km in der Planung. Ein Teil dieser Arbeiten ersetzt degradierte Abschnitte und verstärkt den wiederkehrenden Charakter der Schutznachfrage.
Expansion von Offshore-, Tiefsee- und Sauergas-Betrieben
Tiefsee- und Sauergas-Betriebe setzen Ausrüstungen einem kombinierten Angriff durch Schwefelwasserstoff und Kohlendioxid aus. Diese Umgebungen erfordern speziellere Legierungen, Beschichtungen, kathodischen Schutz und chemische Dosierung als konventionelle Onshore-Betriebe. Untersuchungen zu superduplexem Edelstahl unter kombinierter Exposition gegenüber Kohlendioxid und Schwefelwasserstoff zeigten ein ausgeprägtes Korrosionsverhalten, das durch Einzelgas-Daten allein nicht erfasst werden kann. Der Markt für Korrosionsschutz in der Öl- und Gasindustrie wird durch Gasentwicklungen mit hohem Sauergasgehalt gestützt, darunter Saudi-Arabiens Jafurah-Entwicklung und Katars North-Field-Erweiterung. Diese Projekte erfordern Schutzsysteme, die anspruchsvolle Flüssigkeitschemie über lange Anlagenlebensdauern beherrschen. Ihr Produktionsmix schafft auch nach Abschluss der anfänglichen Projektkonstruktion eine anhaltende Nachfrage nach Sauergas-Chemie und korrosionsbeständigen Legierungsrohren. Die kombinierte Exposition macht die Materialauswahl folgenreicher, da ein System, das unter einem korrosiven Gas gut funktioniert, möglicherweise nicht die Anforderungen einer Mischgasumgebung erfüllt. Schutzlieferanten müssen die Leistung unter den tatsächlichen Betriebsbedingungen nachweisen, die an jedem Feld erwartet werden.
Digitales Korrosionsmonitoring und prädiktives Integritätsmanagement
Echtzeitsensoren und prädiktive Modelle ermöglichen es Betreibern, Korrosionsbedingungen zwischen physischen Inspektionen zu bewerten. Diese Systeme kombinieren Wanddickenmessungen, Betriebsbedingungen und Fluiddaten, um zu ermitteln, wann eine Intervention erforderlich ist. Der Markt für Korrosionsschutz in der Öl- und Gasindustrie gewinnt eine digitale Serviceschicht, da Monitoring dabei hilft, chemische Dosierung, Inspektion und Reparaturaktivitäten zu priorisieren. Eine Überprüfung von Korrosionsmonitoring- und Vorhersagemethoden hob die Bedeutung kontinuierlicher Daten und prädiktiver Ansätze für Integritätsentscheidungen hervor. Im Mai 2026 schlossen Saudi Aramco und Emerson eine Forschungs- und Entwicklungskooperation zur Entwicklung von Korrosionsmanagementsystemen unter Einsatz von Ultraschall-Online-Monitoring und drahtloser Konnektivität. Fragmentierte Instrumentierung an älteren Anlagen kann jedoch die Datenqualität beeinträchtigen, während Korrosion unter Isolierung und andere versteckte Schäden möglicherweise noch spezialisierte Erkennungsmethoden erfordern. Unvollständige Daten können falsches Vertrauen erzeugen, wenn ein prädiktives Modell den Zustand eines kritischen Bereichs nicht erfasst. Betreiber müssen digitales Monitoring mit Inspektionspraktiken verbinden, die den Zustand von Ausrüstungen überprüfen, die für Sensoren nicht direkt sichtbar sind.
Strengere Pipeline-Sicherheits- und Umweltvorschriften
Im April 2026 erließ die US-amerikanische Pipeline and Hazardous Materials Safety Administration eine direkte Abschlussregel, die die 2025er Ausgabe des NACE SP0502 der National Association of Corrosion Engineers in die bundesstaatlichen Pipeline-Vorschriften aufnimmt, gültig ab dem 1. Januar 2027[1]U.S. Pipeline and Hazardous Materials Safety Administration, "Pipeline Safety: Standards Update, NACE SP0502," Federal Register, phmsa.dot.gov. Derselbe Regulierungszyklus umfasste eine Aktualisierung des NACE SP0206 für die direkte Bewertung interner Korrosion in Trockengaspipelines. Diese Aktualisierungen verpflichten Betreiber zur Überprüfung ihrer Bewertungspraktiken und schaffen Arbeit für Inspektionsanbieter, Ingenieurteams und Korrosionsspezialisten. Der Markt für Korrosionsschutz in der Öl- und Gasindustrie verfügt über eine stabilere Nachfragebasis, wenn Bewertungsarbeiten regulatorischen Fristen folgen müssen. In Europa fördern strengere Industrieemissions- und Gefahrstoffvorschriften auch Beschichtungsformulierungen mit niedrigem Gehalt an flüchtigen organischen Verbindungen (VOC). Kleinere Lieferanten können aufgrund geringerer Forschungs- und Entwicklungsressourcen höhere Reformulierungskosten tragen. Compliance-Ausgaben sind weniger druckempfindlich, wenn Bewertungen obligatorisch sind und definierte Umsetzungstermine haben. Dies bietet eine stabilere Grundlage für Ingenieur-, Inspektions- und Schutzproduktbedarf als diskretionäre Projektausgaben allein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalkosten und aufgeschobene Wartungsbudgets | -0.5% | Global, am stärksten bei unabhängigen Explorations- und Produktionsbetreibern | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten Korrosionsingenieuren und Anwendungsfachkräften | -0.4% | Global, am stärksten in Asien-Pazifik sowie aufstrebenden Märkten im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Sensorzuverlässigkeit, Datenqualität und Integration von Altsystemen | -0.3% | Global, am ausgeprägtesten in reifen onshore produzierenden Regionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalkosten und aufgeschobene Wartungsbudgets
Fortschrittliche Schutzsysteme erfordern von Betreibern die Bereitstellung von Mitteln, bevor der Zustand einer Anlage kritisch wird. Kontinuierliches Monitoring, digitale Integration, hochwertige Beschichtungen und korrosionsbeständige Legierungen sind schwer zu finanzieren, wenn die Margen unter Druck stehen. Kathodischer Schutz in der Tiefsee kostet pro Einheit 2–3 Mal so viel wie vergleichbare Onshore-Installationen. Ein vollständiger Beschichtungsaustausch auf einer großen Offshore-Plattform kann Dutzende von Millionen US-Dollar erfordern. Der Markt für Korrosionsschutz in der Öl- und Gasindustrie sieht sich vorübergehenden Verzögerungen ausgesetzt, wenn kleinere Upstream-Betreiber Projekte aufschieben. Aufgeschobene Wartung erhöht den späteren Sanierungsbedarf, da Beschichtungsschäden nach versäumten Wartungsfenstern schwieriger und teurer zu beheben sind. Der finanzielle Effekt ist nicht linear, da Schäden, die in einem frühen Stadium lokalisiert bleiben, sich über einen größeren Bereich ausbreiten oder das darunter liegende Substrat erreichen können. Beschaffungsunsicherheit kann auch entstehen, wenn Betreiber fusionieren und Wartungspläne vorübergehend pausieren, während Lieferantenlisten und Betriebsbudgets überprüft werden.
Mangel an qualifizierten Korrosionsingenieuren und Anwendungsfachkräften
Die Association for Materials Protection and Performance (AMPP) startete im März 2026 TalentForce, um einem wachsenden Arbeitskräftemangel in korrosionsbezogenen Berufen zu begegnen. Mehr als 40 % der aktuellen Korrosionsbelegschaft ist innerhalb von 10 Jahren rentenberechtigt, während mehr als 70 % der Arbeitgeber in korrosionsintensiven Branchen Qualifikationslücken melden. Das Problem betrifft sowohl die Personalstärke als auch die Weitergabe von Feldwissen. Das Aufbringen von Schutzschichten erfordert 3–5 Jahre Felderfahrung, damit Techniker volle Kompetenz erreichen, und das Design von kathodischem Schutz erfordert noch speziellere Erfahrung. Dieser Mangel begrenzt das Tempo der Projektdurchführung im Markt für Korrosionsschutz in der Öl- und Gasindustrie, insbesondere im Golf-Kooperationsrat und in Südostasien, wo die lokale Ausbildungskapazität unter dem Bedarf bleibt. Erfahrenes Personal wird benötigt, um Oberflächen vorzubereiten, Beschichtungen gemäß Spezifikationen aufzutragen, Inspektionsergebnisse zu interpretieren und kathodische Schutzsysteme zu entwerfen. Ausbildung kann die Kapazität erweitern, aber sie kann Erfahrung, die unter Feldbedingungen gewonnen wurde, nicht schnell ersetzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
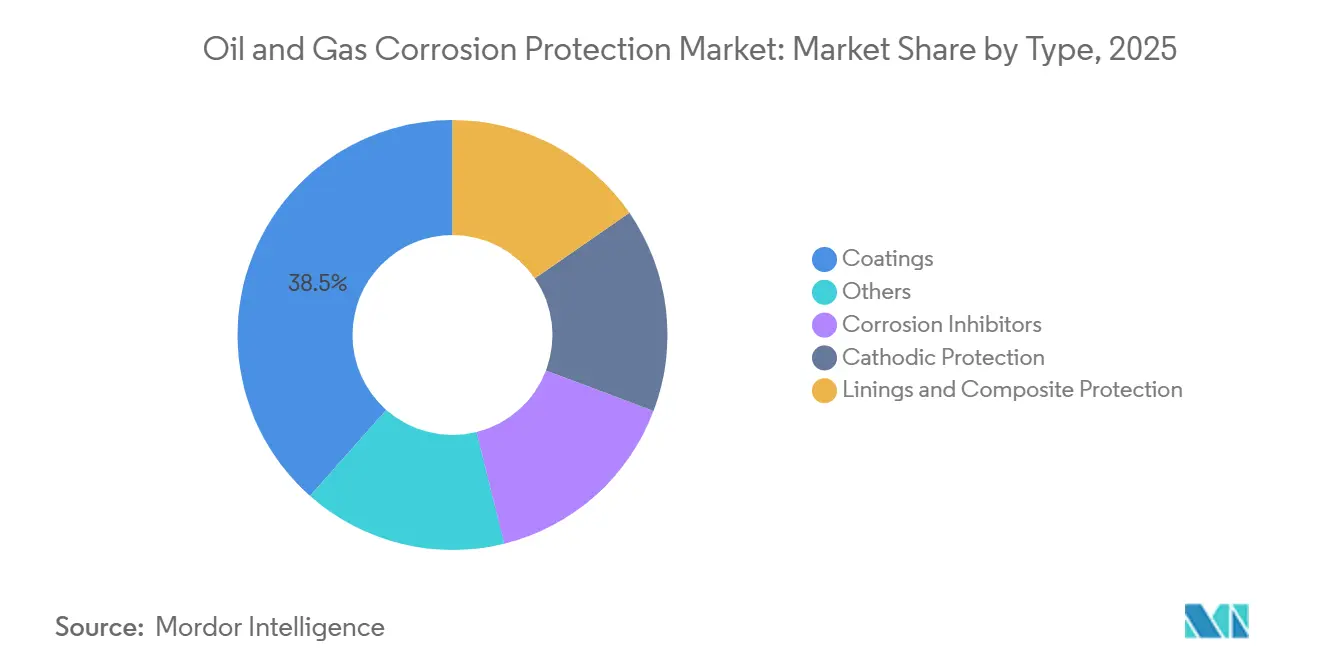
Beschichtungen behalten die Dominanz, während Inhibitoren an Fahrt gewinnenBeschichtungen hielten im Jahr 2025 38,47 % des Produktgesamtanteils. Ihr Anteil spiegelt ihre weit verbreitete Verwendung an Pipeline-Außenseiten, Offshore-Strukturen, Lagertanks und Prozessanlagen wider. Beschichtungen bieten breiten Schutz in Onshore- und Offshore-Umgebungen, indem sie Metalloberflächen von Feuchtigkeit, Salzen und anderen korrosiven Einflüssen trennen. Die Kategorie wird sowohl bei Neubauprojekten als auch bei Wartungsprojekten eingesetzt, was Lieferanten Zugang zu einer großen installierten Basis verschafft. Hochleistungsformulierungen können Neubeschichtungsintervalle verlängern und Lebenszykluskosten verbessern, was die Auswahl von Premiumprodukten dort unterstützt, wo Zugangs- und Stillstandskosten hoch sind. Betreiber bewerten die Beschichtungsleistung typischerweise anhand der Oberflächenvorbereitungsqualität, der Anwendungsbedingungen, der Haltbarkeit und des erwarteten Zeitpunkts zukünftiger Wartung. Beschichtungen bleiben relevant, auch wenn kathodischer Schutz oder chemische Behandlung parallel eingesetzt wird.
Korrosionsinhibitoren sollen zwischen 2026 und 2031 eine CAGR von 4,24 % verzeichnen. Sie eignen sich für Tiefsee- und Sauergas-Anwendungen, da Injektionsraten ohne direkte physische Intervention angepasst werden können. Diese Flexibilität ist wichtig, wenn sich Prozessbedingungen ändern und eine Geräteintervention einen kostspieligen Stillstand oder Offshore-Schiffsunterstützung erfordern würde. Eine wissenschaftliche Überprüfung aus dem Jahr 2026 ergab, dass Inhibitorsysteme unter kontrollierten Bedingungen Effizienzen von über 95 % erreichen können. Kathodischer Schutz, Auskleidungen und Verbundschutz bleiben für Unterwasser- und vergrabene Anlagen unerlässlich, wo eine einzelne Produktklasse die vollständige Schutzanforderung nicht erfüllen kann. Saudi Aramco hat mehr als 19.000 km nichtmetallische Rohrleitungen als Alternative zu konventionellem Stahl in ausgewählten Anwendungen eingesetzt. Dieser Materialansatz könnte im späteren Prognosezeitraum das Gleichgewicht zwischen den Produktkategorien allmählich verschieben. Der Markt für Korrosionsschutz in der Öl- und Gasindustrie umfasst daher sowohl etablierte Beschichtungsnachfrage als auch Produktentscheidungen, die durch Flüssigkeitschemie und Anlagendesign geprägt werden. Lieferanten müssen demonstrieren, wie verschiedene Produkte zusammenwirken, da Betreiber bei anspruchsvollen Anlagen typischerweise mehrere Schutzschichten anwenden.


Nach Standort:
Offshore dominiert sowohl in Umfang als auch in DynamikOffshore-Anwendungen machten im Jahr 2025 55,56 % des Marktes für Korrosionsschutz in der Öl- und Gasindustrie aus. Das Segment hat eine höhere Wertdichte, da Anlagen Meerwasser, hydrostatischem Druck, dynamischer Belastung sowie erhöhten Konzentrationen von Schwefelwasserstoff und Kohlendioxid ausgesetzt sind. Diese Bedingungen können die Verschlechterung über die Raten hinaus beschleunigen, die bei vielen Onshore-Anlagen auftreten. Offshore-Projekte erfordern oft mehrere gleichzeitig betriebene Schutzsysteme statt einer einzigen Schutzschicht. Typische Systeme umfassen externe Beschichtungen, kathodischen Schutz, kontinuierliche chemische Injektion und Inspektionsprogramme, die auf eingeschränkten Zugang ausgelegt sind. Betreiber müssen auch die praktische Schwierigkeit berücksichtigen, Ausrüstungen zu inspizieren, zu reparieren oder zu ersetzen, sobald sie unter Wasser oder auf einer abgelegenen Plattform installiert sind.
Das Offshore-Segment soll von 2026 bis 2031 auch mit einer CAGR von 4,67 % wachsen. Brasiliens Pre-Salt-Becken, der Golf von Mexiko und Südostasien stützen die Nachfrage aus neuen Tiefsee- und Ultratiefsee-Entwicklungen. Jedes Projekt kann spezialisierte Anodenlegierungen, Unterwasserengineering und langfristige Inhibitorversorgungsvereinbarungen erfordern. Ein Beitrag der Offshore Technology Conference 2026 beschrieb automatisiertes Korrosionsmodellieren, das kurzfristige Unterwasserbetriebsänderungen erfasst, die von statischen Bewertungen übersehen werden. Diese Informationen können Betreibern helfen, die Inhibitordosierung anzupassen, bevor eine kurze Betriebsänderung zu einem materiellen Wandverlust führt. Die Kosten für ferngesteuerte Fahrzeuge und Tauchunterstützungsschiffe tragen zum Preisaufschlag für Offshore-Arbeiten bei. DNV-RP-F103 bietet eine technische Grundlage für das Design des kathodischen Schutzes bei Unterwasserpipelines. Die Kombination aus Meerwasserimmersion, anspruchsvollen Fluiden und eingeschränktem Wartungszugang bedeutet, dass Prävention weniger kostspielig sein kann als reaktive Reparatur. Sie unterstützt auch langfristige Servicevereinbarungen, die Monitoring, chemische Behandlung und Anlagenzustandsbewertung abdecken.
Nach Anwendung:
Pipelines treiben die Nachfrage durch Umfang und regulatorischen DruckPipelines machten im Jahr 2025 34,25 % des Anwendungsgesamtanteils aus. Ihr Anteil spiegelt die Größe von Übertragungs-, Sammel- und Verteilungsnetzen wider, die sowohl externen als auch internen Schutz erfordern. Pipeline-Betreiber verwenden Beschichtungen für externen Schutz und Inhibitoren für interne fluidberührende Oberflächen. Externe Exposition gegenüber Boden oder Wasser und interne Flüssigkeitszusammensetzung erzeugen unterschiedliche Korrosionsmechanismen. Beschichtungssysteme können Korrosionsraten bei korrekter Anwendung um mehr als 90 % reduzieren, während Inhibitorsysteme unter kontrollierten Bedingungen eine Effizienz von über 95 % erreichen können. Die Pipeline-Integrität bleibt daher ein zentraler Treiber für wiederkehrende Schutzausgaben, insbesondere wenn Inspektionsergebnisse Verschlechterungen vor dem Versagen identifizieren.
Pipelines sollen von 2026 bis 2031 eine CAGR von 4,78 % verzeichnen. Regulatorische Anforderungen, alternde Systeme und die kommerziellen Kosten von Ausfällen kombinieren sich, um diese Rate zu stützen. Offshore-Plattformen und Unterwasserstrukturen stellen die nächste wichtige Anwendungsgruppe dar und erfordern mehrschichtigen Schutz. Raffinerien und petrochemische Anlagen benötigen spezialisierte Auskleidungen, höherlegierte Komponenten und Inhibitorprogramme, da Prozessströme Schwefel- und naphthenische Verbindungen enthalten können. Lagertanks, Bohrausrüstungen und Flüssigerdgas-Empfangsterminals (LNG) fügen eine stetige Nachfrage hinzu, da Sicherheits- und Umweltprüfungen ausgeweitet werden. DNV stellte fest, dass verbesserte Inspektionsmethoden und Erkennungstechnologie ein besseres Management von Korrosion unter Isolierung unterstützen können. Die Verlagerung hin zu gezielteren Bewertungen kann auch Investitionen in Einschuss- und Empfangssysteme, Molch-Kompatibilität und andere inspektionsfördernde Ausrüstungen vorantreiben.
Nach Endverbraucherbranche:
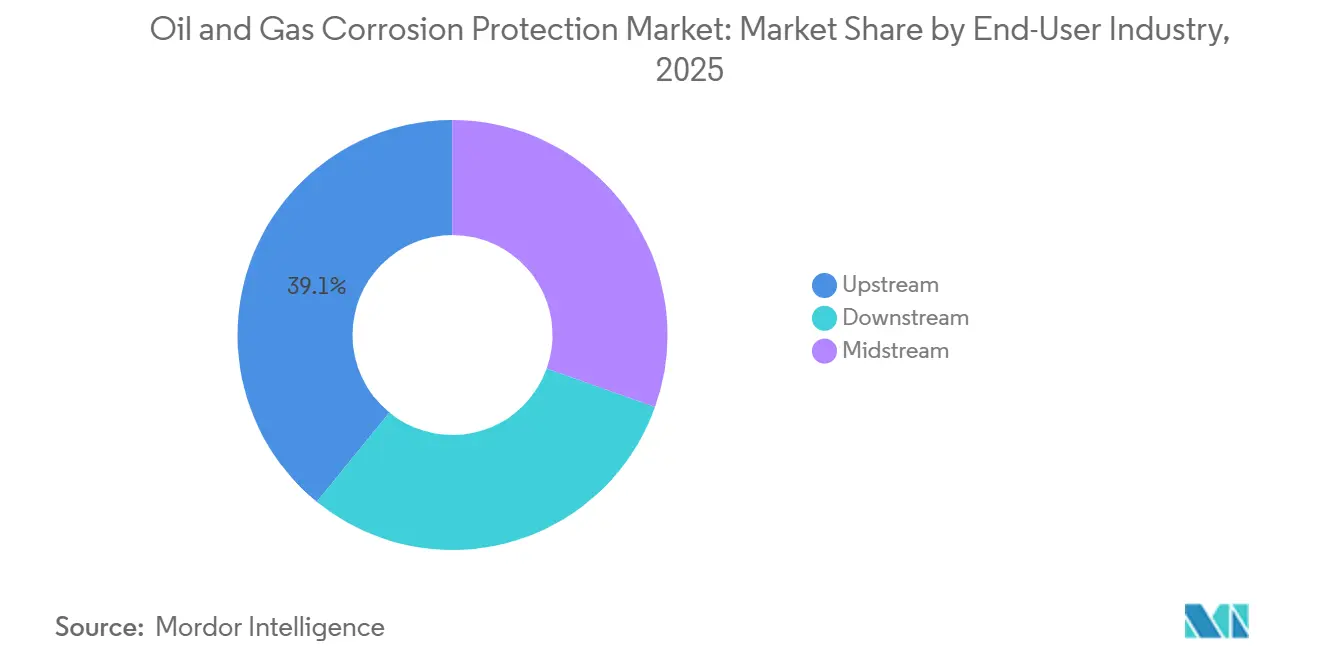
Upstream-Umfang verdeckt Downstream-DynamikUpstream-Betriebe machten im Jahr 2025 39,13 % des Marktes für Korrosionsschutz in der Öl- und Gasindustrie aus. Bohrlochköpfe, Steigrohre, Fließleitungen und Unterwasserausrüstungen erfordern starken Schutz in Tiefsee- und Sauergas-Feldern. Korrosionsausfälle an diesen Anlagen können schwerwiegende Sicherheits- und finanzielle Folgen haben. Upstream-Betreiber verwenden daher Beschichtungen, Inhibitoren, kathodischen Schutz und korrosionsbeständige Materialien in Kombination. Der Schutzansatz hängt von der Produktionsflüssigkeit, dem Druck, der Temperatur, der Wasserexposition und der Möglichkeit ab, auf die Anlage für Wartungsarbeiten zuzugreifen. Wartungsentscheidungen werden oft in routinemäßige Betriebspläne integriert und nicht nur während großer Kapitalinvestitionen getroffen.
Downstream-Raffination und petrochemische Verarbeitung sollen von 2026 bis 2031 mit einer CAGR von 5,12 % wachsen. Neue asiatische Raffineriekapazitäten und schwerere, korrosivere Rohöl-Einsatzstoffe stützen die Nachfrage nach Auskleidungen, Inhibitoren und Legierungsplattierungen. Kohlenstoffstahl in Hochsäure-Rohöldestillationseinheiten kann ohne ausreichenden Schutz Korrosionsraten von 2–8 mm pro Jahr erfahren. Raffinerieausrüstungen arbeiten unter Kombinationen aus Wärme, Prozesschemikalien und wechselnder Einsatzstoffqualität, was standortspezifische Schutzentscheidungen erfordert. Midstream-Betreiber stehen vor alternden Netzen und bewerten gleichzeitig Systeme für wasserstoffgemischten und Kohlendioxid-Trägerdienst. NORSOK M501 beeinflusst weiterhin Schutzschichtspezifikationen in europäischen Prozessanlagen. Upstream-Ausgaben konzentrieren sich auf Feldbedingungen und Zugang, Midstream-Ausgaben sind an die Netzintegrität gebunden, und Downstream-Ausgaben reagieren auf Prozessbedingungen und Einsatzstoffauswahl. Lieferanten, die alle drei Gruppen bedienen, benötigen Produktportfolios und technischen Support, der auf den jeweiligen Betriebskontext zugeschnitten ist.
Geografische Analyse
Markt für Korrosionsschutz in der Öl- und Gasindustrie im Nahen Osten und Afrika
Der Nahe Osten und Afrika entfielen 2025 auf 35,82 % des regionalen Gesamtanteils. Die Position der Region spiegelt die Produktion des Golf-Kooperationsrats, die Gasverarbeitung, die Downstream-Kapazitäten und die Exportinfrastruktur wider. Saudi-Arabien und die Vereinigten Arabischen Emirate sind die wichtigsten Quellen der regionalen Nachfrage, mit großen Anlagenbeständen, die Schutz in Upstream-, Midstream- und Downstream-Betrieben erfordern. Sauergas-Entwicklungen wie Jafurah und die Erweiterung des North Field in Katar erfordern Korrosionsinhibitoren, korrosionsbeständige Legierungsrohre, Schutzanstriche und langfristige Integritätsplanung. Offshore-Projekte in Westafrika und LNG-Projekte in Ostafrika erhöhen die Nachfrage durch neuere Anlagenentwicklungen. Die regionale Projektbasis unterstützt sowohl den Schutz von Neubauten als auch Lebensdauerverlängerungsarbeiten, angetrieben durch reife Anlagen, Gasexpansion und Offshore-Aktivitäten.
Markt für Korrosionsschutz in der Öl- und Gasindustrie im asiatisch-pazifischen Raum und Südamerika
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 den schnellsten regionalen CAGR von 4,43 % verzeichnen. China, Indien und Südostasien machen den größten Teil des inkrementellen Bedarfs der Region aus. Chinesische nationale Ölgesellschaften investieren in Upstream-Produktion, Pipelines und Raffineriesysteme. Indiens Ausbau des Gasnetzes und Raffineriezugänge stützen die Nachfrage nach Pipeline-Beschichtungen und Integritätsmanagementsystemen. LNG-Terminals und petrochemische Komplexe in Südostasien bieten erste Spezifikationsmöglichkeiten für regionale Beschichtungslieferanten. Eine Studie aus dem Jahr 2026 über Gasquellen mit hohem Schwefelwasserstoffgehalt, hohem Kohlendioxidgehalt und hohem Druck in China ergab, dass Nickel-Wolfram-Legierungsbeschichtungen unter Bedingungen von 122 °C und 85 MPa eine gleichmäßige Korrosionsrate von 0,004 mm pro Jahr erreichten[2]Yaolin Zhao et al., "Corrosion Behavior and Mitigation Strategy for 'Three-Highs' Gas Wells: A Case Study of Marine Carbonate Reservoirs in Sichuan-Chongqing, China," Coatings, mdpi.com. Südamerika bleibt ein sekundäres Wachstumsgebiet, angeführt von Brasiliens Pre-Salt-Entwicklung und der Erweiterung von Argentiniens Vaca Muerta.
Markt für Korrosionsschutz in der Öl- und Gasindustrie in Nordamerika und Europa
Nordamerika und Europa sind reife Märkte, die durch Ersatzzyklen, Integritätsanforderungen und Lebensdauerverlängerungsarbeiten aufrechterhalten werden. US-amerikanische Bundeszuschüsse unterstützten 2025 die Korrosionskontrolle und die Modernisierung von Stahlleitungen in 19 Bundesstaaten. Nordsee-Betreiber investieren in Marinebeschichtungen, kathodischen Schutz und Unterwasserüberwachung, um die Produktion aus reifen Feldern zu verlängern. Deutschlands Wasserstoff-Pipeline-Initiative schafft Produktqualifizierungsanforderungen für Materialien und Inhibitoren, die im Wasserstoffbetrieb eingesetzt werden. Die US-amerikanischen Gas- und Flüssigkeitstransportnetze unterliegen weiterhin den Inspektions- und Integritätsmanagementanforderungen des Rahmens der Pipeline and Hazardous Materials Safety Administration (PHMSA), wodurch Wartung und Bewertung ein fortlaufender Bestandteil der regionalen Nachfrage bleiben. Der Markt in Nordamerika und Europa wird sowohl durch die Erhaltung von Anlagen als auch durch neue Qualifizierungsanforderungen gestützt.

Wettbewerbslandschaft
Der Markt für Korrosionsschutz in der Öl- und Gasindustrie ist mäßig fragmentiert. Sherwin-Williams, Hempel, Jotun und PPG halten Positionen in mehreren Produktkategorien und Regionen. Technische Leistung und die Fähigkeit, Projektspezifikationen zu erfüllen, sind wichtige Wettbewerbsfaktoren. Betreiber bewerten auch Produktzuverlässigkeit, Anwendungsunterstützung, erwartete Nutzungsdauer und die Fähigkeit, in mehreren Ländern zu liefern. Nischenanbieter können Preissetzungsmacht behalten, wenn ihre Produkte spezifische Betriebsherausforderungen ansprechen, die Standardprodukte nicht lösen. Physische Schutzprodukte werden zunehmend zusammen mit Monitoring- und Integritätsdienstleistungen bewertet, was einen Wettbewerbsvorteil für Lieferanten schafft, die Materialexpertise mit datengesteuerter Anlagenunterstützung kombinieren können.
Hempel brachte im Januar 2025 Avantguard 750 Pro auf den Markt, das auf strukturellen Schutz von mehr als 35 Jahren abzielt. Das Produkt ist darauf ausgelegt, konventionelle Neubeschichtungsannahmen von 15–25 Jahren in Frage zu stellen und höhere anfängliche Ausgaben dort zu unterstützen, wo Lebenszykluseinsparungen nachweisbar sind. Ein längerer Schutzzeitraum ist besonders wertvoll in Umgebungen, in denen Stillstände, Zugang und Arbeit kostspielig sind. Im November 2025 kündigten AkzoNobel und Axalta eine Fusion unter Gleichen auf Aktienbasis an, wobei das vorgeschlagene kombinierte Unternehmen einen Unternehmenswert von 25 Milliarden USD trägt. Die Fusion kombiniert Portfolios in Offshore-, Marine-, Industrie- und Pulverbeschichtungen. Die Größe des kombinierten Unternehmens könnte den Wettbewerbsdruck auf mittelständische und regionale Wettbewerber durch größere Beschaffungsreichweite, Vertriebskapazität und Forschungsressourcen erhöhen. Diese Entwicklungen zeigen, dass Lebenszyklusleistung und Portfolioumfang beide bedeutende Faktoren sind, die den Wettbewerb in diesem Markt prägen.
Cortec Corporation und Belzona International konkurrieren in ausgewählten Nischen durch Dampfphasen-Korrosionsinhibitor-Chemie und Schnellhärtungs-Polymerreparatursysteme. Ihre Angebote entsprechen dem Betreiberinteresse an kürzeren Durchlaufzeiten und Lösungen mit geringerer Toxizität. Schnelle Reparaturmöglichkeiten sind relevant, wo eine verlängerte Anlagenunavailabilität die Betriebskosten erhöhen würde. Aramcos Arbeit mit Corrosion RADAR und Emerson veranschaulicht den Wert, den Betreiber auf kontinuierliches Monitoring legen, das mit physischen Schutzentscheidungen verknüpft ist. Sensorintegrierte Inhibitordosierung und auf maschinellem Lernen basierende Korrosionsvorhersage sind aufkommende Bereiche der technischen Differenzierung. Anbieter mit umfangreichen Betriebsdaten könnten besser positioniert sein, um prädiktive Dienste im Laufe der Zeit zu verfeinern. Patentaktivitäten in diesen Bereichen spiegeln die wachsende Bedeutung geschützter technischer Fähigkeiten wider. Der Markt wird voraussichtlich Anbieter bevorzugen, die sowohl den Produkteinsatz als auch das datengestützte Integritätsmanagement unterstützen können, wobei lange Datensätze aus installierten Systemen im Laufe der Zeit möglicherweise stärkere prädiktive Werkzeuge ermöglichen, wenn sich Servicebeziehungen entwickeln.
Marktführer in der Branche für Korrosionsschutz in der Öl- und Gasindustrie
-
AkzoNobel N.V.
-
The Sherwin-Williams Company
-
PPG Industries, Inc.
-
Hempel A/S
-
Jotun
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Korrosionsschutz in der Öl- und Gasindustrie
- 3M
- AkzoNobel N.V.
- Axalta Coating Systems
- BASF
- Belzona International Ltd.
- Carboline Company
- Chase Corporation
- Cortec Corporation
- Hempel A/S
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- Tnemec

Recent Industry Developments in Markt für Korrosionsschutz in der Öl- und Gasindustrie
- August 2026: Die Aktionäre von Axalta und AkzoNobel stimmten auf gleichzeitigen außerordentlichen Hauptversammlungen für die Genehmigung einer Fusion unter Gleichen auf Aktienbasis und schufen damit ein kombiniertes Beschichtungsunternehmen mit einem Unternehmenswert von 25 Milliarden USD. Der Abschluss wird zwischen Ende 2026 und Anfang 2027 erwartet, vorbehaltlich behördlicher Genehmigungen. Das kombinierte Unternehmen wird Positionen in Marine-, Schutz- und Industriebeschichtungen für den Öl- und Gassektor in mehr als 150 Ländern halten.
- Mai 2026: Emerson unterzeichnete eine Forschungs- und Entwicklungskooperationsvereinbarung mit Aramco zur gemeinsamen Entwicklung von Korrosionsmanagementsystemen. Die Kooperation kombiniert Aramcos Domänenexpertise mit Emersons Ultraschall-Online-Korrosionsmonitoring-Technologie und drahtlosen Konnektivitätsfähigkeiten, um eine kontinuierliche Echtzeitmessung der Pipeline-Wanddicke zu ermöglichen.


Berichtsumfang des globalen Marktes für Korrosionsschutz in der Öl- und Gasindustrie
Korrosionsschutz in der Öl- und Gasindustrie bezieht sich auf die Methoden, Materialien und chemischen Behandlungen, die zur Verhinderung von Metallabbau in der Energieinfrastruktur eingesetzt werden. Öl, Gas und Wasser enthalten von Natur aus hochreaktive Chemikalien, die dazu führen, dass Stahlpipelines, Bohranlagen und Lagertanks ohne aktiven Schutz rosten und schwächer werden.
Der Markt für Korrosionsschutz in der Öl- und Gasindustrie ist nach Typ, Standort, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Typ ist der Markt in Beschichtungen, Korrosionsinhibitoren, kathodischen Schutz, Auskleidungen und Verbundschutz sowie sonstige unterteilt. Nach Standort ist der Markt in Offshore und Onshore unterteilt. Nach Anwendung ist der Markt in Pipelines, Offshore-Plattformen und Unterwasserstrukturen, Raffinerien und petrochemische Verarbeitungsanlagen sowie sonstige unterteilt. Nach Endverbraucherbranche ist der Markt in Upstream, Midstream und Downstream unterteilt. Der Bericht deckt auch Marktgröße und Prognosen für den Korrosionsschutz in der Öl- und Gasindustrie in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Beschichtungen |
| Korrosionsinhibitoren |
| Kathodischer Schutz |
| Auskleidungen und Verbundschutz |
| Sonstige |
| Offshore |
| Onshore |
| Pipelines |
| Offshore-Plattformen und Unterwasserstrukturen |
| Raffinerien und petrochemische Verarbeitungsanlagen |
| Sonstige |
| Upstream |
| Midstream |
| Downstream |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Beschichtungen | |
| Korrosionsinhibitoren | ||
| Kathodischer Schutz | ||
| Auskleidungen und Verbundschutz | ||
| Sonstige | ||
| Nach Standort | Offshore | |
| Onshore | ||
| Nach Anwendung | Pipelines | |
| Offshore-Plattformen und Unterwasserstrukturen | ||
| Raffinerien und petrochemische Verarbeitungsanlagen | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Upstream | |
| Midstream | ||
| Downstream | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Korrosionsschutz in der Öl- und Gasindustrie?
Die Marktgröße für Korrosionsschutz in der Öl- und Gasindustrie wurde im Jahr 2025 auf 11,56 Milliarden USD geschätzt und soll von 12,01 Milliarden USD im Jahr 2026 auf 14,64 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,05 % während des Prognosezeitraums 2026–2031.
Welche Produktkategorie führt die Nachfrage nach Korrosionsschutz in der Öl- und Gasindustrie an?
Beschichtungen führen die Produktnachfrage mit einem Anteil von 38,47 % im Jahr 2025 an, da sie in Pipelines, Offshore-Anlagen, Tanks und Prozessanlagen eingesetzt werden. Ihre breite Verwendung sowohl bei Neubauten als auch bei Wartungsarbeiten bietet Lieferanten eine große installierte Basis.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Pipelines sollen bis 2031 mit einer CAGR von 4,78 % wachsen, unterstützt durch alternde Netze, regulatorische Anforderungen und die hohen Kosten von Ausfällen. Sie erfordern auch wiederkehrende Schutz- und Inspektionsarbeiten sowohl an internen als auch an externen Oberflächen.
Welche Region hat die stärksten Wachstumsaussichten für Korrosionsschutz?
Asien-Pazifik soll bis 2031 mit einer CAGR von 4,43 % wachsen, unterstützt durch Investitionen in China, Indien und Südostasien. Pipeline-Bau, Raffineriezusätze, Flüssigerdgas-Terminals (LNG) und komplexe Gasquellen tragen alle zu den regionalen Anforderungen bei.
Seite zuletzt aktualisiert am:



