
石油・ガス腐食防止市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 12.01 十億米ドル |
| 市場規模 (2031) | 14.64 十億米ドル |
| Growth Rate (2026 - 2031) | 4.05 % |
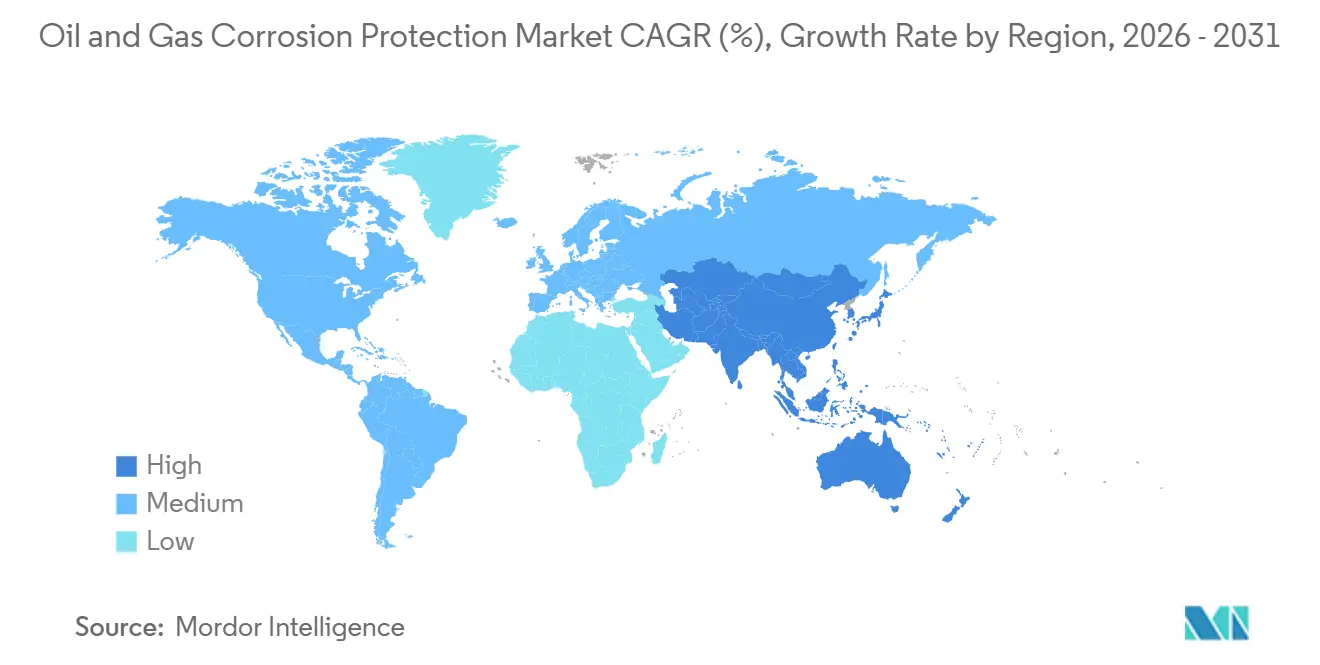
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 中東とアフリカ |
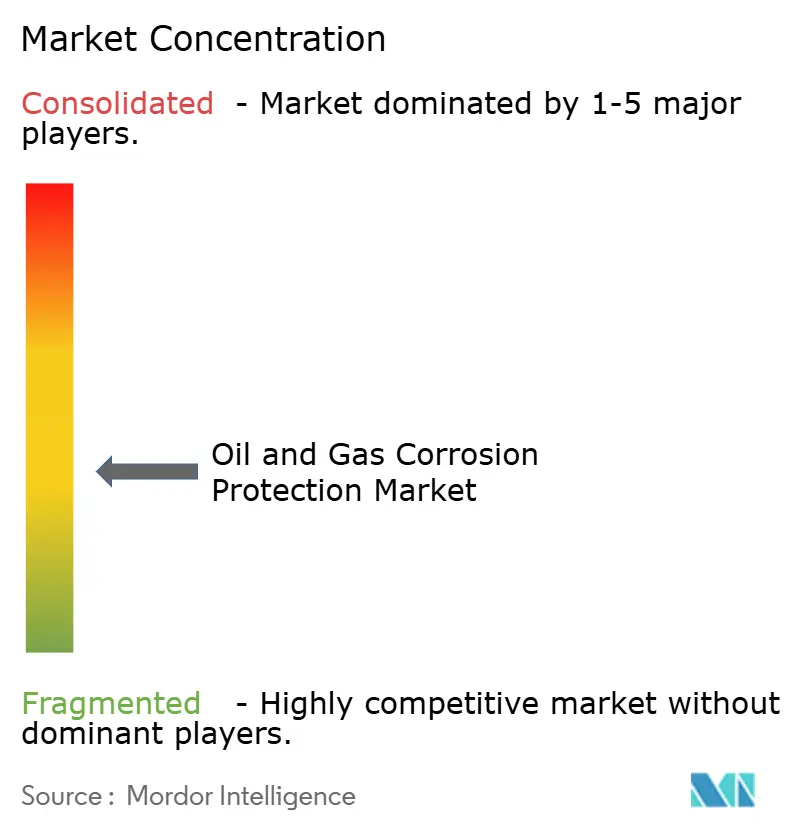
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石油・ガス腐食防止市場分析
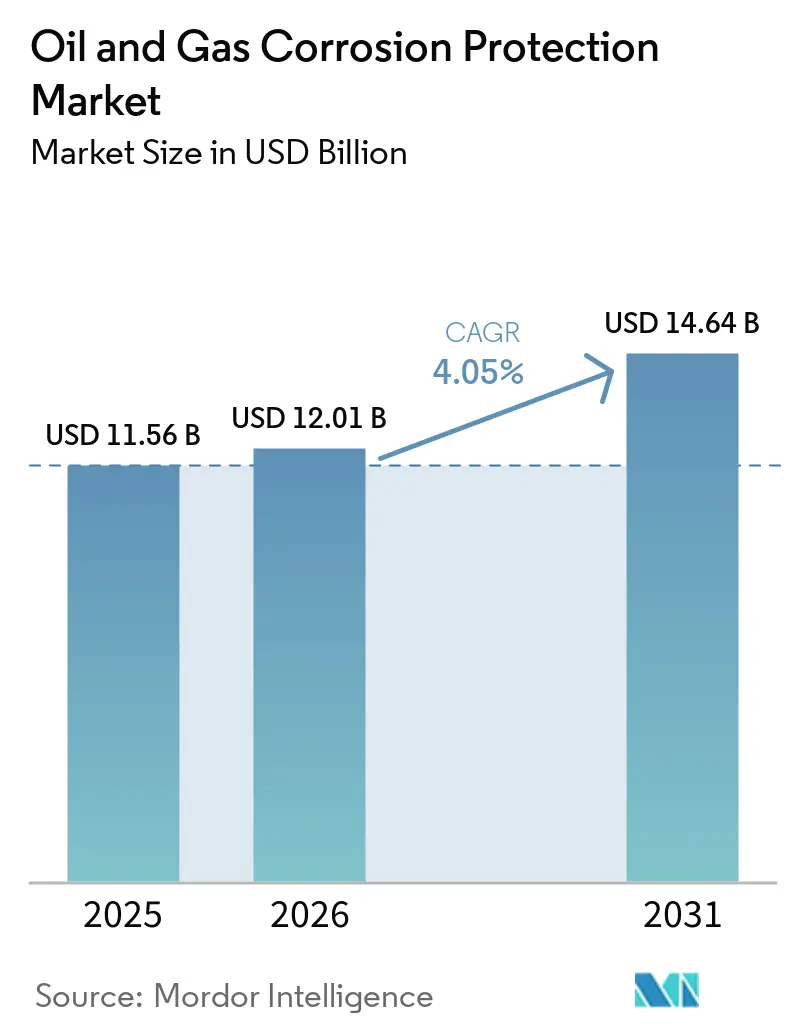
石油・ガス腐食防止市場規模は2025年に11.56 ビリオン 米ドルと評価され、2026年の12.01 ビリオン 米ドルから2031年には14.64 ビリオン 米ドルに達すると推定されており、予測期2026年~2031年のCAGRは4.05%です。石油・ガス腐食防止市場は、定期的な完全性管理作業を必要とする老朽化したパイプライン、プラットフォーム、製油所、貯蔵資産によって支えられています。腐食は2024年の米国パイプライン事故の25%以上を占め、歴史的平均の18%を上回りました。継続的なモニタリングは調達決定に影響を与えており、オペレーターは劣化をより早期に特定し、肉厚損失が深刻化する前に介入を計画しています。腐食防止への支出は、安全規制や保険義務により遅延が高コストとなる場合に特に、裁量的な設備投資ではなく運営上の必要事項として扱われています。競争は製品性能、フィールドサービス能力、物理的保護とモニタリングデータを組み合わせる能力によって形成されています。これは、製品仕様から施工、検査、保守に至るまでのライフサイクル全体をサポートするサプライヤーを優位にし、オペレーターが初期製品価格だけでなくライフサイクルニーズに基づいて保護システムを選択するためのより強固な基盤を提供します。
主要レポートのポイント
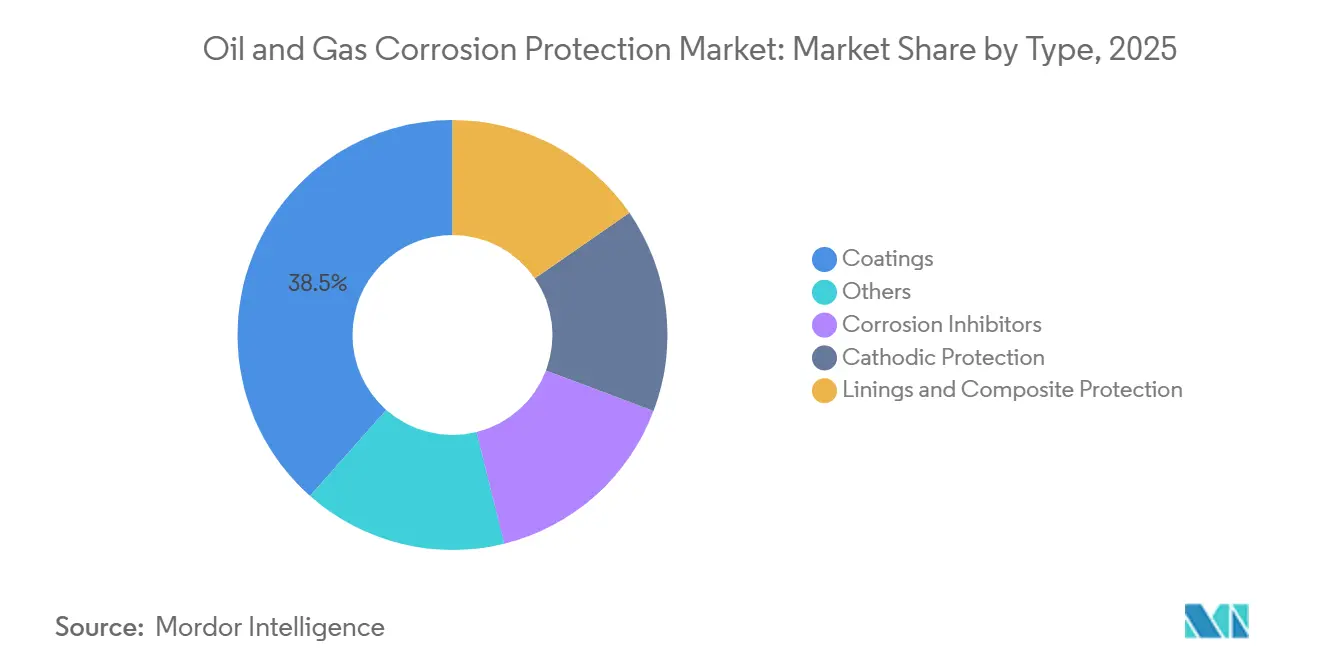
- タイプ別で、コーティングが2025年の石油・ガス腐食防止市場シェアの38.47%を占め、腐食抑制剤は2031年までCAGR 4.24%で成長すると予測されています。
- 場所別では、オフショアが2025年の石油・ガス腐食防止市場シェアの55.56%を占め、2031年までCAGR 4.67%で成長すると予測されています。
- 用途別では、パイプラインが2025年の合計の34.25%を占め、2031年までCAGR 4.78%で拡大すると予測されています。
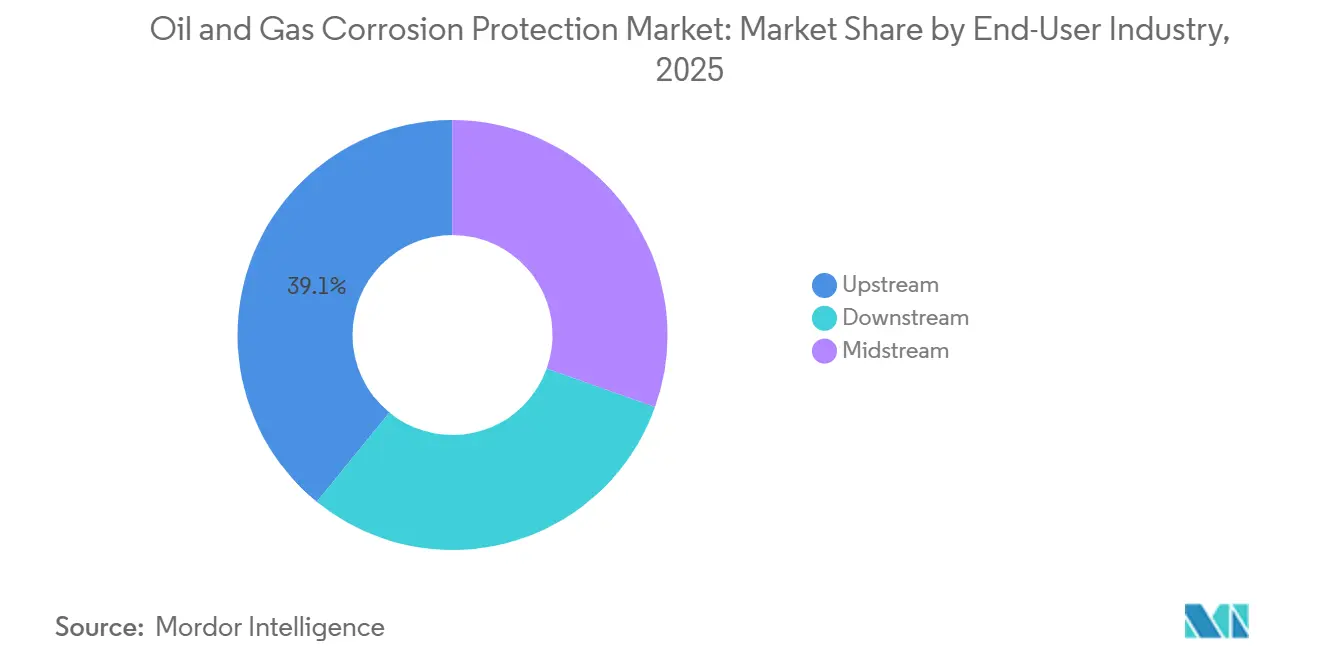
- エンドユーザー産業別では、上流事業が2025年に39.13%のシェアを占め、下流の精製および石油化学処理はCAGR 5.12%で成長すると予測されています。
- 地域別では、中東・アフリカが2025年に35.82%のシェアを占め、アジア太平洋はCAGR 4.43%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化したパイプライン、プラットフォーム、製油所、貯蔵資産 | +1.1% | グローバル | 中期(2〜4年) |
| オフショア、深海、サワーガス操業の拡大 | +0.9% | 中東・アフリカ、アジア太平洋、南米 | 長期(4年以上) |
| パイプライン安全性および環境コンプライアンスの強化 | +0.7% | 北米および欧州 | 中期(2〜4年) |
| デジタル腐食モニタリングと予測的完全性管理 | +0.6% | グローバル(中東およびアジア太平洋が主導) | 中期(2〜4年) |
| 断熱材下腐食および隠れた損傷の検出 | +0.4% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
老朽化したパイプライン、プラットフォーム、製油所、貯蔵資産
現在稼中の石油・ガスインフラの多くは、1960年代から1980年代にかけて設置されたものです。時間の経過とともに、保護コーティングが薄くなり、カソード防食がずれ、古い検査スケジュールでは小さなき裂が未検出のまま発展する可能性があります。その結果、石油・ガス腐食防止市場は、新規建設のみによって需要が左右されるのではなく、定期的なメンテナンスを基盤としています。材料保護・性能協会(AMPP)は、腐食が2024年の米国パイプライン事故の25%以上を占め、歴史的平均の18%を上回ったと報告しました。このパターンにより、若い資産向けに設計された検査方法への継続的な依存は実行可能性が低くなっています。不作為による安全上および規制上の影響が延期による節約を上回る可能性があるため、交換作業はコーティング、抑制剤、カソード防食への需要を支えています。世界の石油インフラ活動には、2025年に建設中の原油および天然ガス液パイプライン15,000 kmが含まれており、さらに27,000 kmが計画されています。この作業の一部は劣化した区間を交換するものであり、保護需要の定期的な性質を強化しています。
オフショア、深海、サワーガス操業の拡大
深海およびサワーガス操業では、機器が硫化水素と二酸化炭素の複合攻撃にさらされます。これらの環境では、従来のオンショア操業よりも特殊な合金、コーティング、カソード防食、および化学薬品注入が必要です。二酸化炭素と硫化水素の複合暴露下でのスーパーデュプレックスステンレス鋼に関する研究では、単一ガスデータだけでは捉えられない独特の腐食挙動が明らかになりました。石油・ガス腐食防止市場は、サウジアラビアのジャフラ開発やカタールの北部ガス田拡張を含む高サワーガス含有量のガス開発によって支えられています。これらのプロジェクトは、長い資産寿命にわたって厳しい流体化学を管理する保護システムを必要とします。その生産構成はまた、初期プロジェクト建設完了後もサワーサービス化学品および耐腐食合金チュービングへの持続的な需要を生み出します。複合暴露は材料選択をより重要にします。なぜなら、一方の腐食性ガスに対して良好な性能を発揮するシステムが、混合ガス環境の要件を満たさない場合があるからです。保護サプライヤーは、各フィールドで予想される実際の操業条件全体にわたる性能を実証しなければなりません。
デジタル腐食モニタリングと予測的完全性管理
リアルタイムセンサーと予測モデルにより、オペレーターは物理的検査の間に腐食状態を評価できます。これらのシステムは、肉厚測定値、操業条件、流体データを組み合わせて、介入が必要な時期を特定します。石油・ガス腐食防止市場はデジタルサービス層を獲得しており、モニタリングが化学薬品注入、検査、修理活動の優先順位付けに役立っています。腐食モニタリングおよび予測方法のレビューでは、完全性決定のための継続的なデータと予測的アプローチの重要性が強調されました。2026年5月、サウジアラムコとEmersonは、超音波オンラインモニタリングと無線接続を使用した腐食管理ソリューションを開発するための研究開発協力協定を締結しました。しかし、古い施設での断片的な計装はデータ品質を低下させる可能性があり、断熱材下腐食やその他の隠れた損傷には依然として特殊な検出方法が必要な場合があります。予測モデルが重要な領域の状態を捉えていない場合、不完全なデータは誤った安心感を生み出す可能性があります。オペレーターは、センサーに直接見えない機器の状態を検証する検査実践とデジタルモニタリングを連携させる必要があります。
パイプライン安全性および環境コンプライアンスの強化
2026年4月、米国パイプライン・危険物安全局は、2025年版の全米腐食技術者協会(NACE)SP0502を連邦パイプライン規制に組み込む直接最終規則を発行し、2027年1月1日に発効します[1]米国パイプライン・危険物安全局、「パイプライン安全性:標準更新、NACE SP0502」、連邦官報、phmsa.dot.gov。同じ規制サイクルには、乾燥天然ガスパイプラインの内部腐食の直接評価に関するNACE SP0206の更新も含まれていました。これらの更新により、オペレーターは評価実践を見直す必要があり、検査プロバイダー、エンジニアリングチーム、腐食専門家に作業が生まれます。石油・ガス腐食防止市は、評価作業が規制上の期限に従わなければならない場合、より安定した需要の底を持ちます。欧州では、より厳しい産業排出および有害物質規則も低揮発性有機化合物(VOC)コーティング配合を促進しています。研究開発リソースが少ないため、中小サプライヤーは再配合コストが高くなる可能性があります。評価が義務的で実施日が定められている場合、コンプライアンス支出は予算圧力の影響を受けにくくなります。これにより、裁量的なプロジェクト支出だけよりも、エンジニアリング、検査、保護製品需要のより安定した基盤が提供されます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと延期されたメンテナンス予算 | -0.5% | グローバル(独立系探鉱・生産オペレーターの間で最も深刻) | 短期(2年以内) |
| 熟練した腐食エンジニアリングおよび施工人材の不足 | -0.4% | グローバル(アジア太平洋、中東・アフリカの新興市場で最も深刻) | 中期(2〜4年) |
| センサーの信頼性、データ品質、レガシーシステムの統合 | -0.3% | グローバル(成熟したオンショア生産地域で最も顕著) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと延期されたメンテナンス予算
高度な保護システムでは、資産の状態が重大になる前にオペレーターが資金を投入する必要があります。継続的なモニタリング、デジタル統合、プレミアムコーティング、耐腐食合金は、マージンが圧迫されているときに資金調達が困難です。深海カソード防食のコストは、同等のオンショア設置の2〜3倍です。大型オフショアプラットフォームのコーティング全面交換には数千万米ドルが必要になる場合があります。石油・ガス腐食防止市場は、小規模な上流オペレーターがプロジェクトを延期すると一時的な遅延に直面します。メンテナンスの遅延は、コーティングの損傷がメンテナンス機会を逃した後に修正がより困難で費用がかかるため、後の修復ニーズを増加させます。初期段階で局所的にとどまっていた損傷が、より広い範囲に広がったり、下地基材に達したりする可能性があるため、財務的影響は線形ではありません。オペレーターが合併し、ベンダーリストと運営予算が見直される間、一時的にメンテナンス計画を停止する場合にも調達の不確実性が生じる可能性があります。
熟練した腐食エンジニアリングおよび施工人材の不足
材料保護・性能協会(AMPP)は、腐食関連職種における人材不足の拡大に対処するため、2026年3月にTalentForceを立ち上げました。現在の腐食関連人材の40%以上が10年以内に退職資格を持ち、腐食集約型セクターの雇用主の70%以上がスキルギャップを報告しています。この制約は人員レベルと現場知識の移転の両方に関わります。保護コーティングの施工では、技術者が完全な能力に達するまでに3〜5年の現場経験が必要であり、カソード防食設計にはより専門的な経験が必要です。この不足は、石油・ガス腐食防止市場、特に地域の訓練能力が需要を下回っている湾岸協力会議(GCC)および東南アジアでのプロジェクト実行ペースを制限しています。経験豊富な人材は、表面を準備し、仕様に従ってコーティングを施工し、検査結果を解釈し、カソード防食システムを設計するために必要です。訓練は能力を拡大できますが、現場条件下で得られた経験を迅速に代替することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
コーティングが優位維持し、抑制剤が加速コーティングは2025年の製品合計の38.47%を占めました。そのシェアは、パイプライン外面、オフショア構造物、貯蔵タンク、プロセス機器への広範な使用を反映しています。コーティングは、金属表面を水分、塩分、その他の腐食性暴露から分離することにより、オンショアおよびオフショア環境全体で広範な保護を提供します。このカテゴリーは新規建設とメンテナンスプロジェクトの両方で使用されており、サプライヤーに大規模な設置基盤へのアクセスを提供します。高性能配合は再コーティング間隔を延長し、ライフサイクルコスト結果を改善できるため、アクセスとシャットダウンコストが高い場合にプレミアム製品の選択を支持します。オペレーターは通常、表面準備品質、施工条件、耐久性、および将来のメンテナンスの予想タイミングに基づいてコーティング性能を評価します。カソード防食や化学処理と併用される場合でも、コーティングは引き続き重要です。
腐食抑制剤は2026年から2031年にかけてCAGR 4.24%を記録すると予測されています。注入速度を直接物理的介入なしに調整できるため、深海およびサワーサービス環境に適しています。この柔軟性は、プロセス条件が変化し、機器への介入にコストのかかるシャットダウンやオフショア船舶サポートが必要な場合に重要です。2026年の科学的レビューでは、制御された条件下での抑制剤システムが95%以上の効率を達成できることが明らかになりました。カソード防食、ライニング、複合保護は、単一の製品クラスでは完全な保護要件を満たせない海底および埋設資産に不可欠です。サウジアラムコは、選択された用途で従来の鋼材の代替として19,000 km以上の非金属配管を展開しています。この材料アプローチは、予測期間後半にかけて製品カテゴリー間のバランスを徐々に変化させる可能性があります。したがって、石油・ガス腐食防止市場には、確立されたコーティング需要と流体化学および資産設計によって形成された製品選択の両方が含まれます。オペレーターは通常、要求の厳しい資産に複数の保護層を適用するため、サプライヤーは異なる製品がどのように連携するかを実証しなければなりません。


場所別:
オフショアが規模と勢いの両方を牽引オフショア用途は2025年の石油・ガス腐食防止市場の55.56%を占めました。このセグメントは、資産が海水、静水圧、動的荷重、硫化水素および二酸化炭素の高濃度にさらされるため、価値密度が高くなっています。これらの条件は、多くのオンショア資産が経験する速度を超えて劣化を加速させる可能性があります。オフショアプロジェクトでは、単一の保護層ではなく、複数の保護システムが連携して動作することが多く必要です。典型的なシステムには、外部コーティング、カソード防食、継続的な化学薬品注入、およびアクセス制限を考慮した検査プログラムが含まれます。オペレーターはまた、機器水中または遠隔プラットフォームに設置された後の検査、修理、交換の実際的な困難さを考慮しなければなりません。
オフショアセグメントはまた、2026年から2031年にかけてCAGR 4.67%で成長すると予測されています。ブラジルのプレソルト盆地、メキシコ湾、東南アジアは、新しい深海および超深海開発からの需要を支えています。各プロジェクトは、特殊なアノード合金、海底エンジニアリング、および長期的な抑制剤供給手配を必要とする場合があります。2026年のオフショア技術会議の論文では、静的評価では見逃される短時間の海底操業変化を捉える自動腐食モデリングが説明されました。この情報は、短い操業変化が材料の肉厚損失をもたらす前に、オペレーターが抑制剤注入量を調整するのに役立ちます。遠隔操作型水中ロボットと潜水支援船のコストは、オフショア作業の価格プレミアムに寄与しています。DNV-RP-F103は、海底パイプラインのカソード防食設計の技術的基盤を提供します。海水浸漬、厳しい流体、メンテナンスのためのアクセス制限の組み合わせは、予防が事後修理よりもコストが低い場合があることを意味します。また、モニタリング、化学処理、機器状態評価をカバーする長期サービス契約も支持します。
用途別:
パイプラインが規模と規制圧力によって需要を牽引パイプラインは2025年の用途合計の34.25%を占めました。そのシェアは、外部および内部保護の両方を必要とする輸送、集積、配送ネットワークの規模を反映しています。パイプラインオペレーターは外部保護にコーティングを使用し、内部流体接触面には抑制剤を使用します。土壌または水への外部暴露と内部流体組成は、異なる腐食メカニズムを生み出します。コーティングシステムは正しく施工された場合に腐食速度を90%以上低減でき、抑制剤システムは制御された環境で95%以上の効率を達成できます。したがって、パイプラインの完全性は、特に検査結果が故障前に劣化を特定する場合に、定期的な保護支出の中核的な促進要因であり続けます。
パイプラインは2026年から2031年にかけてCAGR 4.78%を記録すると予測されています。規制要件、老朽化したシステム、故障の商業的コストが組み合わさってこの速度を支えています。オフショアプラットフォームと海底構造物は次の主要な用途グループを代表し、多層保護を必要とします。製油所と石油化学プラントは、プロセス流体に硫黄やナフテン系化合物が含まれる可能性があるため、特殊なライニング、高合金コンポーネント、抑制剤プログラムを必要とします。貯蔵タンク、掘削機器、液化天然ガス(LNG)受入ターミナルは、安全および環境審査の拡大に伴い安定した需要を加えます。DNVは、改善された検査方法と検出技術が断熱材下腐食のより良い管理を支援できると指摘しました。より標的を絞った評価へのシフトは、ランチャーおよびレシーバーシステム、ピギング互換性、その他の検査支援機器への投資も促進する可能性があります。
エンドユーザー産業別:
上流の規模が下流の勢いを隠す上流事業は2025年の石油・ガス腐食防止市場の39.13%を占めました。坑口、ライザー、フローライン、海底機器は、深海およびサワーガス田で強力な保護を必要とします。これらの資産での腐食故障は、深刻な安全上および財務上の影響をもたらす可能性があります。したがって、上流オペレーターはコーティング、抑制剤、カソード防食、耐腐材料を組み合わせて使用します。保護アプローチは、生産流体、圧力、温度、水への暴露、およびメンテナンスのための資産へのアクセス能力によって異なります。メンテナンス決定は、大規模な設備投資プロジェクト時のみではなく、定期的な操業計画と統合されることが多いです。
下流の精製および石油化学処理は2026年から2031年にかけてCAGR 5.12%で成長すると予測されています。アジアの新しい製油所能力と、より重質でより腐食性の高い原油原料が、ライニング、抑制剤、合金クラッディングへの需要を支えています。高酸性原油蒸留装置の炭素鋼は、適切な保護なしに年間2〜8 mmの腐食速度を経験する可能性があります。製油所機器は熱、プロセス化学品、変化する原料品質の組み合わせの下で動作するため、現場固有の保護選択が必要です。中流オペレーターは老朽化したネットワークに直面しながら、水素混合および二酸化炭素輸送サービス向けのシステムも評価しています。NORSOK M501は欧州のプロセス施設における保護コーティング仕様に引き続き影響を与えています。上流支出はフィールド条件とアクセスを中心とし、中流支出はネットワーク完全性に結びつき、下流支出はプロセス条件と原料選択に対応します。3つのグループすべてにサービスを提供するサプライヤーは、各操業コンテキストに適した製品ポートフォリオと技術サポートを必要とします。
地域分析
中東・アフリカ地域の石油・ガス腐食防止市場
中東・アフリカ地域は2025年に地域合計の35.82%を占めた。同地域の地位は、湾岸協力会議(GCC)の生産、ガス処理、下流部門の能力、および輸出インフラを反映している。サウジアラビアとアラブ首長国連邦は地域需要の主要な発生源であり、上流、中流、下流の各操業にわたる防食を必要とする大規模な資産基盤を有している。ジャフラーやカタールのノースフィールド拡張などのサワーガス開発では、腐食抑制剤、耐食合金チュービング、防食コーティング、および長期的な健全性計画が必要とされる。西アフリカの海洋プロジェクトおよび東アフリカのLNGプロジェクトは、新規資産開発からの需要を加えている。同地域のプロジェクト基盤は、成熟施設、ガス拡張、および海洋活動を背景に、新規建設向け防食と延命工事の両方を支えている。
アジア太平洋・南米地域の石油・ガス腐食防止市場
アジア太平洋地域は2031年までに地域別で最も高いCAGR 4.43%を記録すると予測されている。中国、インド、および東南アジアが同地域の増分需要の大部分を占めている。中国の国営石油会社は上流生産、パイプライン、および製油所システム全体にわたって投資を行っている。インドのガスグリッド拡張および製油所の増設は、パイプラインコーティングおよび健全性管理プログラムへの需要を支えている。東南アジアのLNG基地および石油化学コンプレックスは、地域コーティングサプライヤーに対して初期仕様の機会を提供している。2026年に中国の高硫化水素・高二酸化炭素・高圧ガス井を対象とした研究では、ニッケル・タングステン合金コーティングが122℃・85 MPaの条件下で年間0.004 mmの均一腐食速度を達成したことが確認された[2]Yaolin Zhao ら、「腐食挙動と「三高」ガス井の緩和戦略:中国四川・重慶における海洋炭酸塩貯留層のケーススタディ」、Coatings、mdpi.com。南米はブラジルのプソルト開発およびアルゼンチンのバカ・ムエルタ拡張を主導として、二次的な成長地域にとどまっている。
北米・欧州地域の石油・ガス腐食防止市場
北米と欧州は成熟市場であり、更新サイクル、健全性要件、および延命工事によって持続されている。2025年には米国連邦補助金が19州にわたる腐食制御および鋼管ラインのアップグレードを支援した。北海のオペレーターは、成熟油田からの生産を延長するために、海洋コーティング、カソード防食、および海底モニタリングに投資している。ドイツの水素パイプラインイニシアチブは、水素サービスに使用される材料および抑制剤に対する製品認定要件を生み出している。米国のガスおよび液体輸送ネットワークは、パイプライン・危険物安全局(PHMSA)の枠組みの下で検査および健全性管理要件の対象であり続けており、保守・評価が地域需要の継続的な構成要素となっている。北米および欧州の市場は、資産保全と新規認定要件の両方によって支えられている。

競合ランドスケープ
石油・ガス腐食防止市場は中程度に断片化されています。Sherwin-Williams、Hempel、Jotun、PPGは複数の製品カテゴリーと地域にわたってポジションを保持しています。技術的性能とプロジェクト仕様を満たす能力が主要な競争要因です。オペレーターはまた、製品の信頼性、施工サポート、予想耐用年数、複数の国にわたる供給能力も評価します。ニッチサプライヤーは、標準製品では対応できない特定の操業上の課題に製品が対応する場合に価格決定力を維持できます。物理的保護製品はモニタリングおよび完全性サービスとともに評価されることが増えており、材料の専門知識とデータ駆動型資産サポートを組み合わせられるサプライヤーに競争上の優位性をもたらしています。
Hempelは2025年1月にAvantguard 750 Proを発売し、35年以上の構造保護を目標としています。この製品は従来の15〜25年の再コーティング前提に挑戦し、ライフサイクル節約が実証可能な場合に高い初期支出を支援するよう設計されています。より長い保護期間は、シャットダウン、アクセス、労働力のコストが高い環境で特に価値があります。2025年11月、AkzoNobel N.V.とAxaltaは、提案された合併会社の企業価値が25 ビリオン 米ドルとなる全株式対等合併を発表しました。この合併は、オフショア、海洋、産業、粉体コーティングにわたるポートフォリオを統合します。合併後の事業体の規模は、より大きな調達範囲、流通能力、研究リソースを通じて、中堅および地域競合他社への競争圧力を高める可能性があります。これらの動向は、ライフサイクル性能とポートフォリオ規模の両方がこの市場での競争を形成する重要な要因であることを示しています。
Cortec CorporationとBelzona Internationalは、気相腐食抑制剤化学品と急速硬化ポリマー修理システムを通じて特定のニッチで競争しています。彼らの製品は、より短いターンアラウンド期間と低毒性ソリューションへのオペレーターの関心に合致しています。資産の長期停止が運営コストを増加させる場合、迅速な修理能力は重要です。サウジアラムコのCorrosion RADARおよびEmersonとの取り組みは、物理的保護決定に連携した継続的モニタリングにオペレーターが置く価値を示しています。センサー統合型抑制剤注入と機械学習ベースの腐食予測は、技術的差別化の新興分野です。大量の操業データを持つプロバイダーは、時間をかけて予測サービスを改善するためにより有利な立場にある可能性があります。これらの分野での特許活動は、保護された技術能力の重要性の高まりを反映しています。市場は、製品展開とデータに基づく完全性管理の両方をサポートできるプロバイダーを優遇する可能性が高く、設置されたシステムからの長期データセットは、サービス関係が発展するにつれてより強力な予測ツールを可能にする可能性があります。
石油・ガス腐食防止産業のリーダー
AkzoNobel N.V.
The Sherwin-Williams Company
PPG Industries, Inc.
Hempel A/S
Jotun
- *免責事項:主要選手の並び順不同
石油・ガス腐食防止市場
- 3M
- AkzoNobel N.V.
- Axalta Coating Systems
- BASF
- Belzona International Ltd.
- Carboline Company
- Chase Corporation
- Cortec Corporation
- Hempel A/S
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- Tnemec

Recent Industry Developments in 石油・ガス腐食防止市場
- 2026年8月:AxaltaとAkzoNobel N.V.の株主が、同時開催の臨時株主総会において全株式対等合併を承認し、企業価値25 ビリオン 米ドルの統合コーティング会社が誕生しました。完了は規制当局の承認を条件として2026年末から2027年初頭の間に予定されています。統合会社は150カ国以上で石油・ガスセクターにサービスを提供する海洋、保護、産業コーティングのポジションを保持します。
- 2026年5月:Emersonはサウジアラムコと腐食管理ソリューションを共同開発するための研究開発協力協定を締結しました。この協力は、サウジアラムコのドメイン専門知識とEmersonの超音波オンライン腐食モニタリング技術および無線接続能力を組み合わせ、継続的なリアルタイムのパイプライン肉厚測定を可能にします。


世界の石油・ガス腐食防止市場レポートの範囲
石油・ガス腐食防止とは、エネルギーインフラにおける金属劣化を防止するために使用される方法、材料、化学処理を指します。石油、ガス、水は本来高反応性の化学物質を含んでおり、活発な保護なしには鋼製パイプライン、掘削リグ、貯蔵タンクを錆びさせ弱体化させます。
石油・ガス腐食防止市場は、タイプ、場所、用途、エンドユーザー産業、地域によってセグメント化されています。タイプ別では、市場はコーティング、腐食抑制剤、カソード防食、ライニングおよび複合保護、その他にセグメント化されています。場所別では、市場はオフショアとオンショアにセグメント化されています。用途別では、市場はパイプライン、オフショアプラットフォームおよび海底構造物、製油所および石油化学処理施設、その他にセグメント化されています。エンドユーザー産業別では、市場は上流、中流、下流にセグメント化されています。レポートはまた、主要地域の15カ国における石油・ガス腐食防止の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| コーティング |
| 腐食抑制剤 |
| カソード防食 |
| ライニングおよび複合保護 |
| その他 |
| オフショア |
| オンショア |
| パイプライン |
| オフショアプラットフォームおよび海底構造物 |
| 製油所および石油化学処理施設 |
| その他 |
| 上流 |
| 中流 |
| 下流 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | コーティング | |
| 腐食抑制剤 | ||
| カソード防食 | ||
| ライニングおよび複合保護 | ||
| その他 | ||
| 場所別 | オフショア | |
| オンショア | ||
| 用途別 | パイプライン | |
| オフショアプラットフォームおよび海底構造物 | ||
| 製油所および石油化学処理施設 | ||
| その他 | ||
| エンドユーザー産業別 | 上流 | |
| 中流 | ||
| 下流 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
石油・ガス腐食防止市場の現在の市場規模は?
石油・ガス腐食防止市場規模は2025年に11.56 ビリオン 米ドルと評価され、2026年の12.01 ビリオン 米ドルから2031年には14.64 ビリオン 米ドルに達すると推定されており、予測期間2026年〜2031年のCAGRは4.05%です。
石油・ガス腐食防止の需要を牽引する製品カテゴリーはどれですか?
コーティングは2025年に38.47%のシェアで製品需要をリードしています。パイプライン、オフショア資産、タンク、プロセス機器全体で使用されているためです。新規建設とメンテナンスの両方での広範な使用により、サプライヤーに大規模な設置基盤が提供されます。
2031年までに最も速く成長すると予想される用途はどれですか?
パイプラインは老朽化したネットワーク、規制要件、故障の高コストに支えられ、2031年までCAGR 4.78%で成長すると予想されています。また、内部および外部表面の両方にわたる定期的な保護と検査作業も必要とします。
腐食防止において最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は中国、インド、東南アジアへの投資に支えられ、2031年までCAGR 4.43%で拡大すると予測されています。パイプライン建設、製油所設、液化天然ガス(LNG)ターミナル、複雑なガス井がすべて地域の需要に加わっています。
最終更新日:



