
Taille et part du marché de la protection contre la corrosion dans le secteur pétrolier et gazier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 12.01 Milliards de dollars |
| Taille du Marché (2031) | 14.64 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Moyen-Orient et Afrique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la protection contre la corrosion dans le secteur pétrolier et gazier par Mordor Intelligence
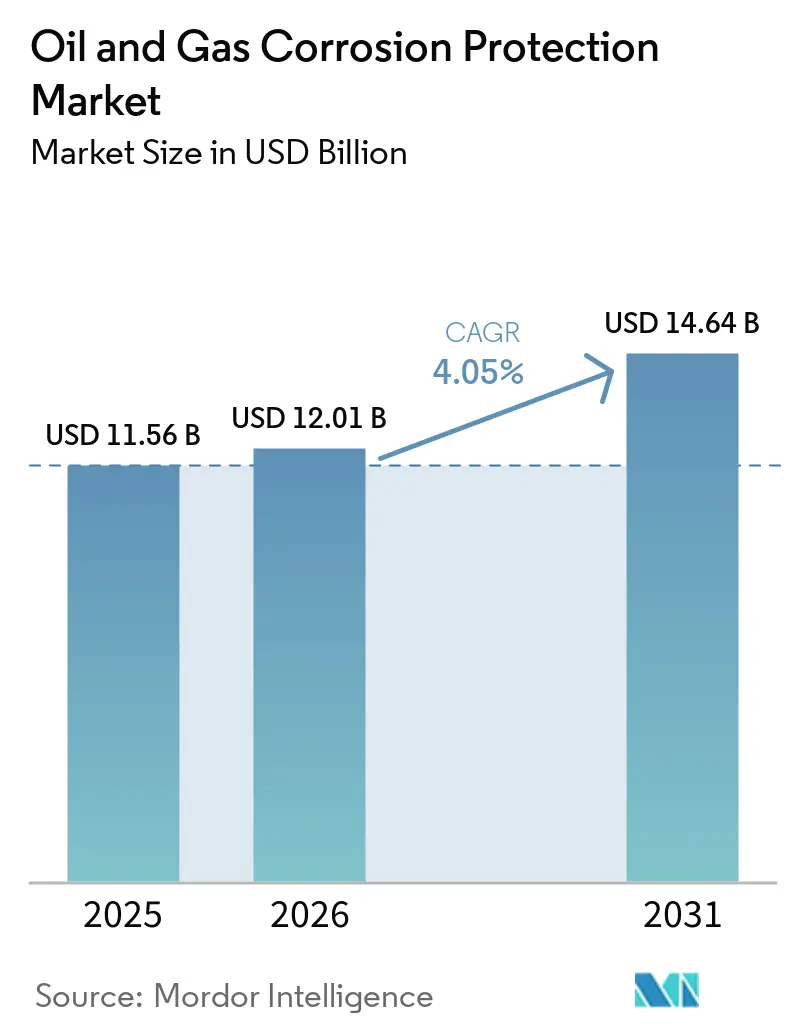
La taille du marché de la protection contre la corrosion dans le secteur pétrolier et gazier était évaluée à 11,56 milliards USD en 2025 et devrait croître de 12,01 milliards USD en 2026 pour atteindre 14,64 milliards USD d'ici 2031, à un CAGR de 4,05 % durant la période de prévision 2026-2031. Le marché de la protection contre la corrosion dans le secteur pétrolier et gazier est soutenu par le vieillissement des pipelines, des plateformes, des raffineries et des actifs de stockage qui nécessitent des travaux d'intégrité réguliers. La corrosion a représenté plus de 25 % des incidents sur les pipelines américains en 2024, contre une moyenne historique de 18 %. La surveillance continue influence les décisions d'approvisionnement, car les opérateurs identifient la détérioration plus tôt et planifient les interventions avant que la perte d'épaisseur de paroi ne devienne grave. Les dépenses de protection contre la corrosion sont traites comme une exigence opérationnelle plutôt que comme un achat en capital discrétionnaire, en particulier lorsque les réglementations de sécurité et les obligations d'assurance rendent les retards coûteux. La concurrence est façonnée par la performance des produits, la capacité de service sur le terrain et la capacité à combiner la protection physique avec les données de surveillance. Cela favorise les fournisseurs qui soutiennent le cycle de vie complet, de la spécification du produit à l'application, l'inspection et la maintenance, et donne aux opérateurs une base plus solide pour sélectionner les systèmes de protection en fonction des besoins du cycle de vie plutôt que du seul prix initial du produit.
Principaux enseignements du rapport
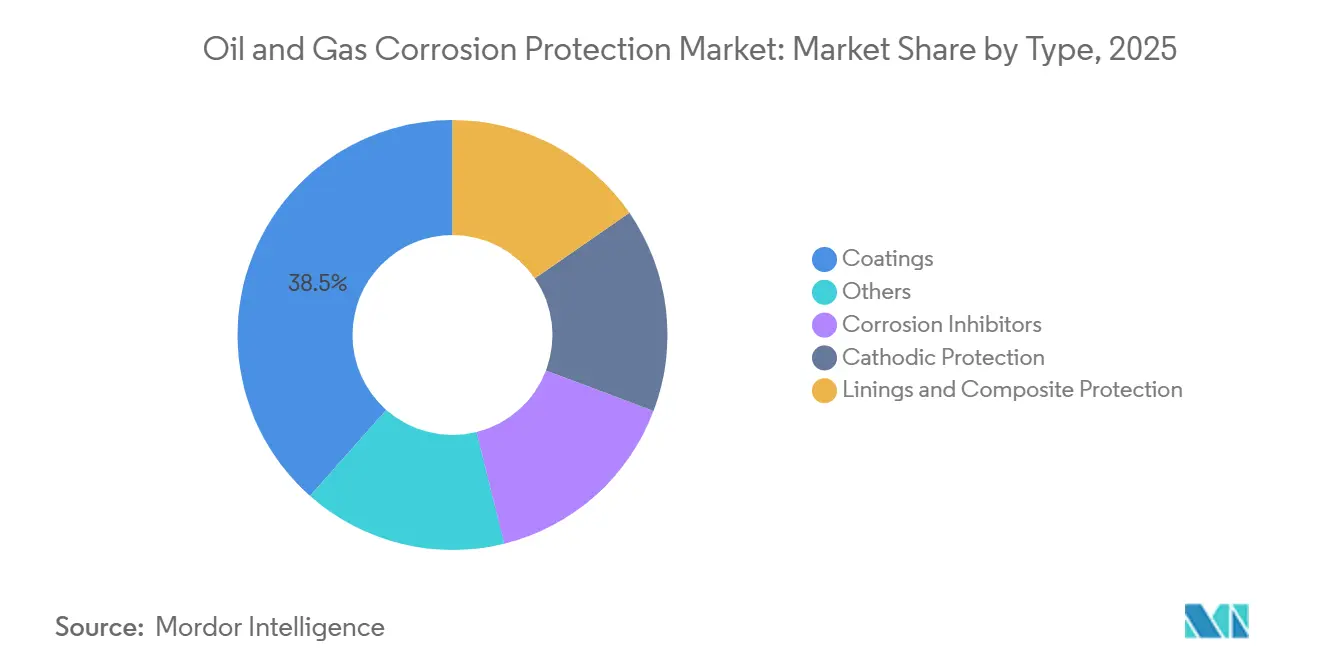
- Par type, les revêtements détenaient 38,47 % de la part du marché de la protection contre la corrosion dans le secteur pétrolier et gazier en 2025, tandis que les inhibiteurs de corrosion devraient croître à un CAGR de 4,24 % jusqu'en 2031.
- Par localisation, l'offshore détenait 55,56 % de la part du marché de la protection contre la corrosion dans le secteur pétrolier et gazier en 2025 et devrait croître à un CAGR de 4,67 % jusqu'en 2031.
- Par application, les pipelines représentaient 34,25 % du total en 2025 et devraient se développer à un CAGR de 4,78 % jusqu'en 2031.
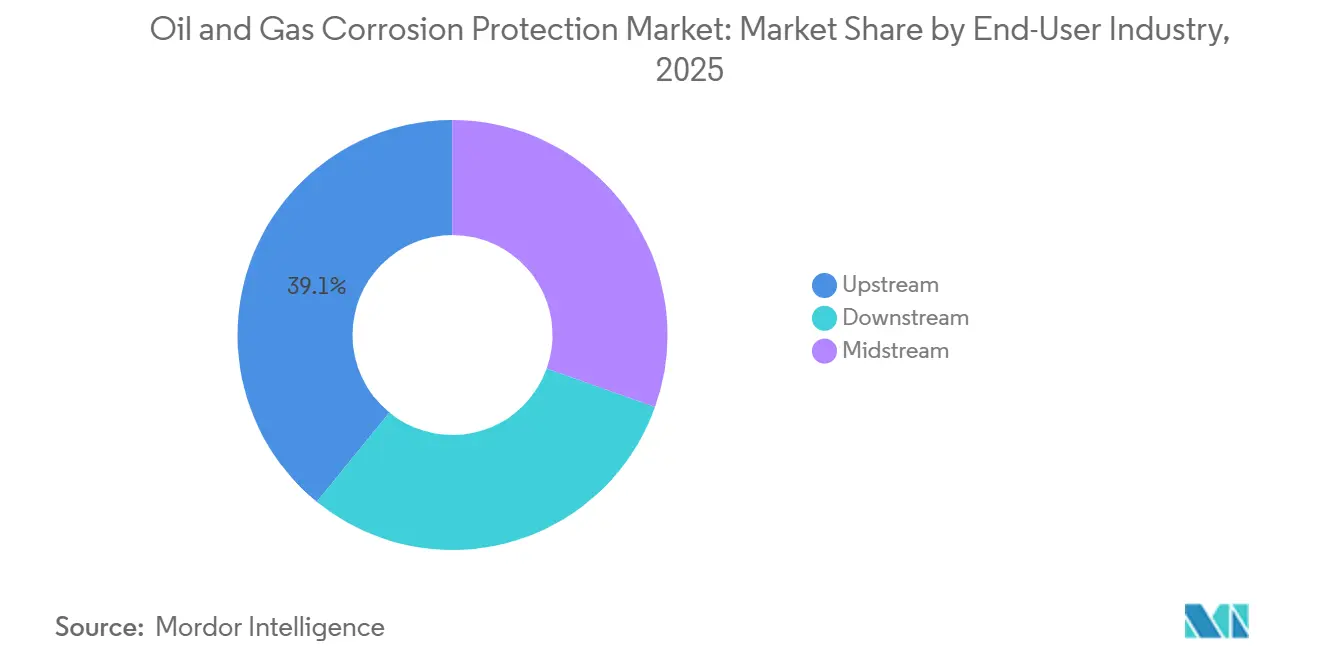
- Par secteur d'utilisation final, les opérations en amont détenaient une part de 39,13 % en 2025, tandis que le raffinage en aval et le traitement pétrochimique devraient croître à un CAGR de 5,12 % jusqu'en 2031.
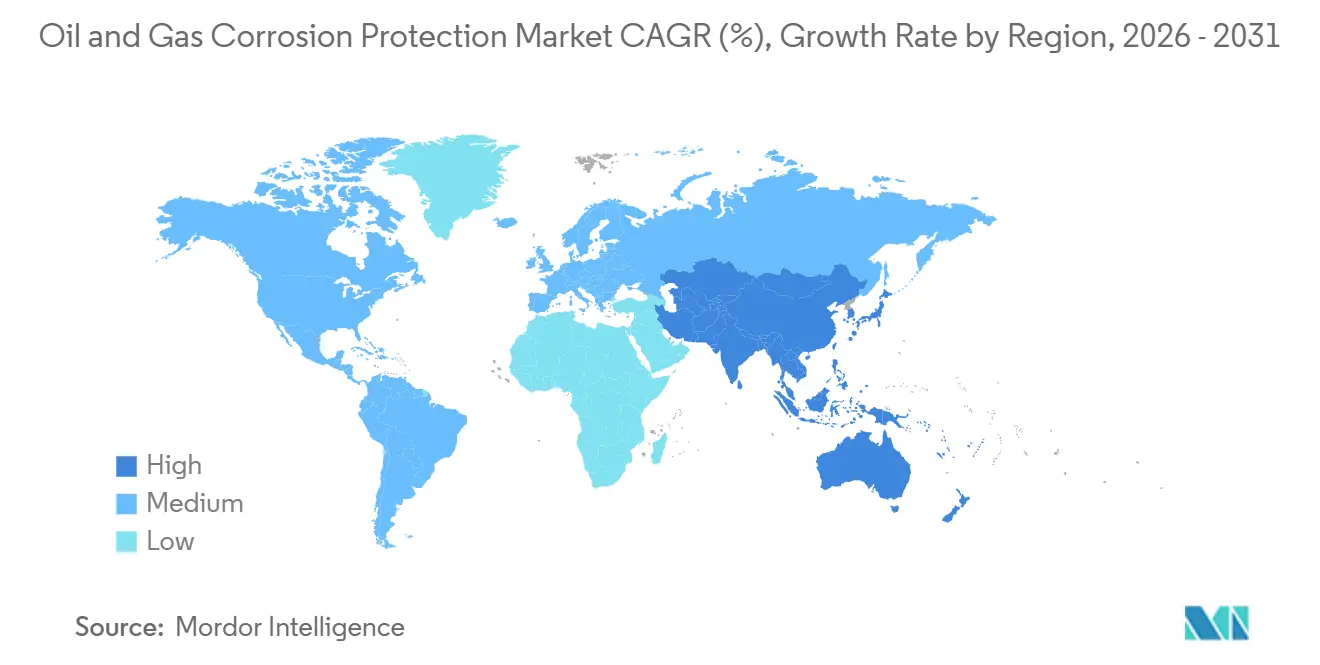
- Par géographie, le Moyen-Orient et l'Afrique détenaient une part de 35,82 % en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 4,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement des pipelines, plateformes, raffineries et actifs de stockage | +1.1% | Mondial | Moyen terme (2-4 ans) |
| Expansion des opérations offshore, en eaux profondes et en gaz acide | +0.9% | Moyen-Orient et Afrique, Asie-Pacifique, Amérique du Sud | Long terme (≥ 4 ans) |
| Renforcement de la sécurité des pipelines et de la conformité environnementale | +0.7% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Surveillance numérique de la corrosion et gestion prédictive de l'intégrité | +0.6% | Mondial, porté par le Moyen-Orient et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Corrosion sous isolation et détection des dommages cachés | +0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement des pipelines, plateformes, raffineries et actifs de stockage
Une grande partie de l'infrastructure pétrolière et gazière actuellement en service a été installée entre les années 1960 et 1980. Au fil du temps, les revêtements de protection peuvent s'amincir, la protection cathodique peut dériver et de petites fissures peuvent se développer sans être détectées selon les calendriers d'inspection plus anciens. En conséquence, le marché de la protection contre la corrosion dans le secteur pétrolier et gazier dispose d'une base de maintenance récurrente plutôt que d'un profil de demande uniquement axé sur les nouvelles constructions. L'Association for Materials Protection and Performance (AMPP) a signalé que la corrosion représentait plus de 25 % des incidents sur les pipelines américains en 2024, contre une moyenne historique de 18 %. Ce schéma rend moins viable la dépendance continue aux méthodes d'inspection conçues pour des actifs plus jeunes. Les travaux de remplacement soutiennent la demande de revêtements, d'inhibiteurs et de protection cathodique, car les conséquences en matière de sécurité et de réglementation de l'inaction peuvent dépasser les économies réalisées en reportant les travaux. L'activité mondiale d'infrastructure pétrolière comprenait 15 000 km de pipelines de pétrole brut et de liquides de gaz naturel en construction en 2025, avec 27 000 km supplémentaires proposés. Une partie de ces travaux remplace des sections dégradées, renforçant la nature récurrente de la demande de protection.
Expansion des opérations offshore, en eaux profondes et en gaz acide
Les opérations en eaux profondes et en gaz acide exposent les équipements à une attaque combinée par le sulfure d'hydrogène et le dioxyde de carbone. Ces environnements nécessitent des alliages, des revêtements, une protection cathodique et un dosage chimique plus spécialisés que les opérations onshore conventionnelles. Des recherches sur l'acier inoxydable superduplex sous exposition combinée au dioxyde de carbone et au sulfure d'hydrogène ont révélé un comportement de corrosion distinct qui ne peut pas être capturé par des données à gaz unique. Le marché de la protection contre la corrosion dans le secteur pétrolier et gazier est soutenu par des développements gaziers à haute teneur en gaz acide, notamment le développement Jafurah en Arabie Saoudite et l'expansion du champ North Field au Qatar. Ces projets nécessitent des systèmes de protection qui gèrent une chimie des fluides exigeante sur de longues durées de vie des actifs. Leur mix de production crée également une demande soutenue pour la chimie en service acide et les tubulaires en alliage résistant à la corrosion après l'achèvement de la construction initiale du projet. L'exposition combinée rend la sélection des matériaux plus déterminante, car un système qui fonctionne bien sous un gaz corrosif peut ne pas répondre aux exigences d'un environnement à gaz mixte. Les fournisseurs de protection doivent démontrer leurs performances dans les conditions d'exploitation réelles attendues sur chaque champ.
Surveillance numérique de la corrosion et gestion prédictive de l'intégrité
Les capteurs en temps réel et les modèles prédictifs permettent aux opérateurs d'évaluer les conditions de corrosion entre les inspections physiques. Ces systèmes combinent les relevés d'épaisseur de paroi, les conditions d'exploitation et les données sur les fluides pour identifier le moment où une intervention est nécessaire. Le marché de la protection contre la corrosion dans le secteur pétrolier et gazier acquiert une couche de services numériques, car la surveillance aide à prioriser le dosage chimique, l'inspection et les activités de réparation. Une revue des méthodes de surveillance et de prédiction de la corrosion a souligné l'importance des données continues et des approches prédictives pour les décisions d'intégrité. En mai 2026, Saudi Aramco et Emerson ont conclu un accord de collaboration en recherche et développement pour développer des solutions de gestion de la corrosion utilisant la surveillance ultrasonique en ligne et la connectivité sans fil. Cependant, l'instrumentation fragmentée dans les installations plus anciennes peut réduire la qualité des données, tandis que la corrosion sous isolation et d'autres dommages cachés peuvent encore nécessiter des méthodes de détection spécialisées. Des données incomplètes peuvent créer une fausse confiance si un modèle prédictif ne capture pas l'état d'une zone critique. Les opérateurs doivent connecter la surveillance numérique avec des pratiques d'inspection qui vérifient l'état des équipements non directement visibles par les capteurs.
Renforcement de la sécurité des pipelines et de la conformité environnementale
En avril 2026, l'Administration américaine de la sécurité des pipelines et des matières dangereuses a publié une règle finale directe incorporant l'édition 2025 de la norme SP0502 de la National Association of Corrosion Engineers (NACE) dans la réglementation fédérale des pipelines, avec effet au 1er janvier 2027[1]Administration américaine de la sécurité des pipelines et des matières dangereuses, "Sécurité des pipelines : mise à jour des normes, NACE SP0502," Federal Register, phmsa.dot.gov. Le même cycle réglementaire comprenait une mise à jour couvrant la norme NACE SP0206 pour l'évaluation directe de la corrosion interne dans les pipelines de gaz naturel sec. Ces mises à jour obligent les opérateurs à revoir leurs pratiques d'évaluation et créent du travail pour les prestataires d'inspection, les équipes d'ingénierie et les spécialistes de la corrosion. Le marché de la protection contre la corrosion dans le secteur pétrolier et gazier dispose d'un plancher de demande plus stable lorsque les travaux d'évaluation doivent respecter des délais réglementaires. En Europe, des règles plus strictes sur les émissions industrielles et les substances dangereuses encouragent également des formulations de revêtements à faible teneur en composés organiques volatils (COV). Les fournisseurs de plus petite taille peuvent faire face à des coûts de reformulation plus élevés en raison de ressources moindres en recherche et développement. Les dépenses de conformité sont moins sensibles aux pressions budgétaires lorsque les évaluations sont obligatoires et ont des dates de mise en œuvre définies. Cela fournit une base plus stable pour la demande en ingénierie, inspection et produits de protection que les seules dépenses de projets discrétionnaires.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et budgets de maintenance différés | -0.5% | Mondial, le plus aigu parmi les opérateurs indépendants d'exploration et de production | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée en ingénierie de la corrosion et en application | -0.4% | Mondial, le plus sévère en Asie-Pacifique et au Moyen-Orient, et dans les marchés émergents d'Afrique | Moyen terme (2-4 ans) |
| Fiabilité des capteurs, qualité des données et intégration des systèmes existants | -0.3% | Mondial, le plus prononcé dans les régions productrices onshore matures | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et budgets de maintenance différés
Les systèmes de protection avancés exigent des opérateurs qu'ils engagent des fonds avant que l'état d'un actif ne devienne critique. La surveillance continue, l'intégration numérique, les revêtements premium et les alliages résistants à la corrosion sont difficiles à financer lorsque les marges sont sous pression. La protection cathodique en eaux profondes coûte 2 à 3 fois plus cher par unité que les installations onshore comparables. Un remplacement complet de revêtement sur une grande plateforme offshore peut nécessiter des dizaines de millions de dollars. Le marché de la protection contre la corrosion dans le secteur pétrolier et gazier fait face à des retards temporaires lorsque les opérateurs en amont de plus petite taille reportent des projets. La maintenance différée augmente les besoins de remédiation ultérieurement, car les dommages aux revêtements deviennent plus difficiles et plus coûteux à corriger après des fenêtres de maintenance manquées. L'effet financier n'est pas linéaire, car les dommages qui restent localisés à un stade précoce peuvent se propager sur une zone plus large ou atteindre le substrat sous-jacent. L'incertitude en matière d'approvisionnement peut également survenir lorsque des opérateurs fusionnent et suspendent temporairement les plans de maintenance pendant que les listes de fournisseurs et les budgets d'exploitation sont révisés.
Pénurie de main-d'œuvre qualifiée en ingénierie de la corrosion et en application
L'Association for Materials Protection and Performance (AMPP) a lancé TalentForce en mars 2026 pour remédier à une pénurie croissante de main-d'œuvre dans les rôles liés à la corrosion. Plus de 40 % de la main-d'œuvre actuelle dans le domaine de la corrosion est éligible à la retraite dans les 10 prochaines années, tandis que plus de 70 % des employeurs dans les secteurs à forte intensité de corrosion signalent des lacunes en compétences. La contrainte concerne à la fois les niveaux d'effectifs et le transfert des connaissances de terrain. L'application de revêtements de protection nécessite 3 à 5 ans d'expérience sur le terrain pour que les techniciens atteignent une pleine compétence, et la conception de la protection cathodique nécessite une expérience plus spécialisée. Cette pénurie limite le rythme d'exécution des projets sur le marché de la protection contre la corrosion dans le secteur pétrolier et gazier, en particulier dans le Conseil de coopération du Golfe et en Asie du Sud-Est, où la capacité de formation locale reste inférieure à la demande. Du personnel expérimenté est nécessaire pour préparer les surfaces, appliquer les revêtements conformément aux spécifications, interpréter les résultats d'inspection et concevoir des systèmes de protection cathodique. La formation peut élargir les capacités, mais elle ne peut pas remplacer rapidement l'expérience acquise dans des conditions de terrain.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les revêtements conservent leur dominance tandis que les inhibiteurs s'accélèrentLes revêtements détenaient 38,47 % du total des produits en 2025. Leur part reflète leur utilisation généralisée sur les extérieurs de pipelines, les structures offshore, les réservoirs de stockage et les équipements de traitement. Les revêtements offrent une protection étendue dans les environnements onshore et offshore en séparant les surfaces métalliques de l'humidité, des sels et d'autres expositions corrosives. La catégorie est utilisée dans les projets de nouvelle construction et de maintenance, donnant aux fournisseurs accès à une grande base installée. Les formulations haute performance peuvent prolonger les intervalles de rerevêtement et améliorer les résultats en termes de coût du cycle de vie, soutenant la sélection de produits premium là où les coûts d'accès et d'arrêt sont élevés. Les opérateurs évaluent généralement les performances des revêtements en fonction de la qualité de la préparation de surface, des conditions d'application, de la durabilité et du calendrier prévu des futures maintenances. Les revêtements restent pertinents même lorsque la protection cathodique ou le traitement chimique est utilisé conjointement.
Les inhibiteurs de corrosion devraient enregistrer un CAGR de 4,24 % entre 2026 et 2031. Ils sont adaptés aux environnements en eaux profondes et en service acide car les taux d'injection peuvent être ajustés sans intervention physique directe. Cette flexibilité est importante lorsque les conditions de traitement varient et qu'une intervention sur l'équipement nécessiterait un arrêt coûteux ou le soutien d'un navire offshore. Une revue scientifique de 2026 a révélé que les systèmes d'inhibiteurs dans des conditions contrôlées peuvent atteindre des efficacités supérieures à 95 %. La protection cathodique, les revêtements intérieurs et la protection composite restent essentiels pour les actifs sous-marins et enterrés, où une seule catégorie de produits ne peut pas répondre à l'ensemble des exigences de protection. Saudi Aramco a déployé plus de 19 000 km de canalisations non métalliques comme alternative à l'acier conventionnel dans certaines applications. Cette approche matérielle peut progressivement modifier l'équilibre entre les catégories de produits au cours de la période de prévision ultérieure. Le marché de la protection contre la corrosion dans le secteur pétrolier et gazier comprend donc à la fois une demande établie en revêtements et des choix de produits façonnés par la chimie des fluides et la conception des actifs. Les fournisseurs doivent démontrer comment différents produits fonctionnent ensemble, car les opérateurs appliquent généralement plusieurs couches de protection sur les actifs exigeants.


Par localisation :
l'offshore commande à la fois l'échelle et la dynamiqueLes applications offshore représentaient 55,56 % du marché de la protection contre la corrosion dans le secteur pétrolier et gazier en 2025. Le segment présente une densité de valeur plus élevée car les actifs sont exposés à l'eau de mer, à la pression hydrostatique, aux charges dynamiques et à des concentrations élevées de sulfure d'hydrogène et de dioxyde de carbone. Ces conditions peuvent accélérer la détérioration au-delà des taux observés pour de nombreux actifs onshore. Les projets offshore nécessitent souvent plusieurs systèmes de protection fonctionnant ensemble plutôt qu'une seule couche de protection. Les systèmes typiques comprennent des revêtements externes, une protection cathodique, une injection chimique continue et des programmes d'inspection planifiés en tenant compte de l'accès restreint. Les opérateurs doivent également tenir compte de la difficulté pratique d'inspecter, de réparer ou de remplacer les équipements une fois installés sous l'eau ou sur une plateforme distante.
Le segment offshore devrait également croître à un CAGR de 4,67 % de 2026 à 2031. Le bassin pré-sel du Brésil, le golfe du Mexique et l'Asie du Sud-Est soutiennent la demande des nouveaux développements en eaux profondes et ultra-profondes. Chaque projet peut nécessiter des alliages d'anodes spécialisés, de l'ingénierie sous-marine et des arrangements d'approvisionnement en inhibiteurs à long terme. Un article de la Conférence sur la technologie offshore de 2026 a décrit une modélisation automatisée de la corrosion qui capture les changements d'exploitation sous-marine de courte durée manqués par les évaluations statiques. Ces informations peuvent aider les opérateurs à ajuster le dosage des inhibiteurs avant qu'un changement d'exploitation de courte durée n'entraîne une perte d'épaisseur de paroi. Le coût des véhicules téléopérés et des navires de soutien à la plongée contribue à la prime de prix pour les travaux offshore. La norme DNV-RP-F103 fournit une base technique pour la conception de la protection cathodique sur les pipelines sous-marins. La combinaison de l'immersion en eau salée, des fluides difficiles et de l'accès restreint pour la maintenance signifie que la prévention peut être moins coûteuse que la réparation réactive. Elle soutient également les arrangements de service à long terme couvrant la surveillance, le traitement chimique et l'évaluation de l'état des équipements.
Par application :
les pipelines stimulent la demande par leur échelle et la pression réglementaireLes pipelines représentaient 34,25 % du total des applications en 2025. Leur part reflète la taille des réseaux de transport, de collecte et de distribution qui nécessitent à la fois une protection externe et interne. Les opérateurs de pipelines utilisent des revêtements pour la protection externe et des inhibiteurs pour les surfaces internes en contact avec les fluides. L'exposition externe au sol ou à l'eau et la composition interne des fluides créent différents mécanismes de corrosion. Les systèmes de revêtement peuvent réduire les taux de corrosion de plus de 90 % lorsqu'ils sont correctement appliqués, tandis que les systèmes d'inhibiteurs peuvent atteindre une efficacité supérieure à 95 % dans des conditions contrôlées. L'intégrité des pipelines reste donc un moteur essentiel des dépenses récurrentes de protection, en particulier lorsque les résultats d'inspection identifient une détérioration avant qu'une défaillance ne survienne.
Les pipelines devraient enregistrer un CAGR de 4,78 % de 2026 à 2031. Les exigences réglementaires, le vieillissement des systèmes et le coût commercial des défaillances se combinent pour soutenir ce taux. Les plateformes offshore et les structures sous-marines représentent le prochain groupe d'applications majeur et nécessitent une protection multicouche. Les raffineries et les usines pétrochimiques ont besoin de revêtements intérieurs spécialisés, de composants à alliage plus élevé et de programmes d'inhibiteurs car les flux de traitement peuvent contenir du soufre et des composés naphténiques. Les réservoirs de stockage, les équipements de forage et les terminaux de réception de gaz naturel liquéfié (GNL) ajoutent une demande régulière à mesure que les examens de sécurité et environnementaux s'élargissent. DNV a noté que l'amélioration des méthodes d'inspection et de la technologie de détection peut soutenir une meilleure gestion de la corrosion sous isolation. L'évolution vers une évaluation plus ciblée peut également stimuler les investissements dans les systèmes de lancement et de réception, la compatibilité avec le raclage et d'autres équipements permettant l'inspection.
Par secteur d'utilisation final :
l'échelle en amont masque la dynamique en avalLes opérations en amont représentaient 39,13 % du marché de la protection contre la corrosion dans le secteur pétrolier et gazier en 2025. Les têtes de puits, les risers, les conduites d'écoulement et les équipements sous-marins nécessitent une protection solide dans les champs en eaux profondes et en gaz acide. Les défaillances dues à la corrosion sur ces actifs peuvent avoir de graves conséquences en matière de sécurité et de finances. Les opérateurs en amont utilisent donc des revêtements, des inhibiteurs, une protection cathodique et des matériaux résistants à la corrosion en combinaison. L'approche de protection dépend du fluide de production, de la pression, de la température, de l'exposition à l'eau et de la capacité d'accéder à l'actif pour la maintenance. Les décisions de maintenance sont souvent intégrées aux plans d'exploitation de routine plutôt que prises uniquement lors de grands projets d'investissement.
Le raffinage en aval et le traitement pétrochimique devraient croître à un CAGR de 5,12 % de 2026 à 2031. La nouvelle capacité de raffinage asiatique et des charges d'alimentation en pétrole brut plus lourdes et plus corrosives soutiennent la demande de revêtements intérieurs, d'inhibiteurs et de placage en alliage. L'acier au carbone dans les unités de distillation de pétrole brut à haute acidité peut subir des taux de corrosion de 2 à 8 mm par an sans protection adéquate. Les équipements de raffinerie fonctionnent sous des combinaisons de chaleur, de produits chimiques de traitement et de qualité variable des charges d'alimentation, nécessitant des choix de protection spécifiques au site. Les opérateurs intermédiaires font face à des réseaux vieillissants tout en évaluant également les systèmes pour le service en mélange hydrogène et en transport de dioxyde de carbone. La norme NORSOK M501 continue d'influencer les spécifications de revêtements de protection dans les installations de traitement européennes. Les dépenses en amont sont centrées sur les conditions de terrain et l'accès, les dépenses intermédiaires sont liées à l'intégrité du réseau, et les dépenses en aval répondent aux conditions de traitement et à la sélection des charges d'alimentation. Les fournisseurs desservant les trois groupes nécessitent des portefeuilles de produits et un soutien technique adaptés à chaque contexte d'exploitation.
Analyse géographique
Marché de la protection contre la corrosion dans le secteur pétrolier et gazier au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentaient 35,82 % du total régional en 2025. La position de la région reflète la production du Conseil de coopération du Golfe, le traitement du gaz, les capacités en aval et les infrastructures d'exportation. L'Arabie saoudite et les Émirats arabes unis sont les principales sources de la demande régionale, avec de vastes bases d'actifs nécessitant une protection dans les opérations en amont, intermédiaires et en aval. Les développements de gaz acide tels que Jafurah et l'expansion du champ North Field du Qatar nécessitent des inhibiteurs de corrosion, des tubulaires en alliage résistant à la corrosion, des revêtements de protection et une planification à long terme de l'intégrité. Les projets offshore en Afrique de l'Ouest et les projets de GNL en Afrique de l'Est ajoutent une demande liée au développement de nouveaux actifs. La base de projets régionale soutient à la fois la protection des nouvelles constructions et les travaux de prolongation de durée de vie, portés par des installations matures, l'expansion du gaz et l'activité offshore.
Marché de la protection contre la corrosion dans le secteur pétrolier et gazier en Asie-Pacifique et en Amérique du Sud
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé, à 4,43 %, d'ici 2031. La Chine, l'Inde et l'Asie du Sud-Est représentent la majeure partie des besoins supplémentaires de la région. Les compagnies pétrolières nationales chinoises investissent dans la production en amont, les pipelines et les systèmes de raffinage. L'expansion du réseau gazier indien et les ajouts de capacités de raffinage soutiennent la demande de revêtements pour pipelines et de programmes de gestion de l'intégrité. Les terminaux GNL et les complexes pétrochimiques d'Asie du Sud-Est offrent des opportunités de spécification initiale aux fournisseurs régionaux de revêtements. Une étude de 2026 portant sur des puits de gaz à haute teneur en sulfure d'hydrogène, à haute teneur en dioxyde de carbone et à haute pression en Chine a révélé que les revêtements en alliage nickel-tungstène atteignaient un taux de corrosion uniforme de 0,004 mm par an dans des conditions de 122 °C et 85 MPa[2]Yaolin Zhao et al., "Corrosion Behavior and Mitigation Strategy for 'Three-Highs' Gas Wells: A Case Study of Marine Carbonate Reservoirs in Sichuan-Chongqing, China," Coatings, mdpi.com. L'Amérique du Sud demeure une zone de croissance secondaire, portée par le développement pré-salifère du Brésil et l'expansion de Vaca Muerta en Argentine.
Marché de la protection contre la corrosion dans le secteur pétrolier et gazier en Amérique du Nord et en Europe
L'Amérique du Nord et l'Europe sont des marchés matures, soutenus par les cycles de remplacement, les exigences d'intégrité et les travaux de prolongation de durée de vie. Des subventions fédérales américaines ont soutenu le contrôle de la corrosion et la modernisation des conduites en acier dans 19 États en 2025. Les opérateurs de la mer du Nord investissent dans les revêtements marins, la protection cathodique et la surveillance sous-marine afin de prolonger la production des champs matures. L'initiative allemande de pipeline à hydrogène crée des exigences de qualification des produits pour les matériaux et les inhibiteurs utilisés dans les services hydrogène. Les réseaux américains de transport de gaz et de liquides restent soumis aux exigences d'inspection et de gestion de l'intégrité dans le cadre de la réglementation de la Pipeline and Hazardous Materials Safety Administration (PHMSA), faisant de la maintenance et de l'évaluation une composante permanente de la demande régionale. Le marché en Amérique du Nord et en Europe est soutenu à la fois par la préservation des actifs et par les nouvelles exigences de qualification.

Paysage concurrentiel
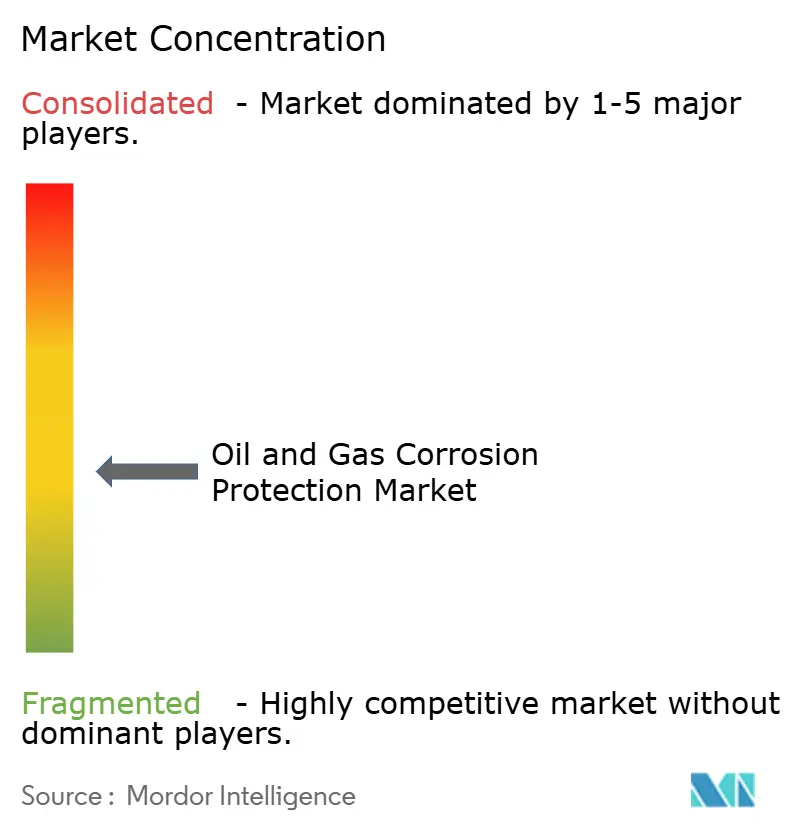
Le marché de la protection contre la corrosion dans le secteur pétrolier et gazier est modérément fragmenté. Sherwin-Williams, Hempel, Jotun et PPG occupent des positions dans plusieurs catégories de produits et régions. La performance technique et la capacité à répondre aux spécifications des projets sont des facteurs concurrentiels clés. Les opérateurs évaluent également la fiabilité des produits, le soutien à l'application, la durée de vie attendue et la capacité à approvisionner dans plusieurs pays. Les fournisseurs de niche peuvent conserver un pouvoir de fixation des prix lorsque leurs produits répondent à des défis opérationnels spécifiques que les produits standard ne permettent pas de résoudre. Les produits de protection physique sont de plus en plus évalués conjointement avec les services de surveillance et d'intégrité, ce qui crée un avantage concurrentiel pour les fournisseurs capables de combiner l'expertise en matériaux avec un soutien aux actifs basé sur les données.
Hempel a lancé Avantguard 750 Pro en janvier 2025, ciblant une protection structurelle dépassant 35 ans. Le produit est conçu pour remettre en question les hypothèses conventionnelles de rerevêtement de 15 à 25 ans et soutenir des dépenses initiales plus élevées là où les économies sur le cycle de vie sont démontrables. Une période de protection plus longue est particulièrement précieuse dans les environnements où les arrêts, l'accès et la main-d'œuvre sont coûteux. En novembre 2025, AkzoNobel et Axalta ont annoncé une fusion entre égaux entièrement en actions, la société combinée proposée ayant une valeur d'entreprise de 25 milliards USD. La fusion combine des portefeuilles dans les revêtements offshore, marins, industriels et en poudre. L'échelle de l'entité combinée pourrait accroître la pression concurrentielle sur les concurrents de taille intermédiaire et régionaux grâce à une plus grande portée d'approvisionnement, une capacité de distribution et des ressources de recherche. Ces développements indiquent que la performance sur le cycle de vie et l'échelle du portefeuille sont tous deux des facteurs importants qui façonnent la concurrence sur ce marché.
Cortec Corporation et Belzona International sont en concurrence dans des niches sélectionnées grâce à la chimie des inhibiteurs de corrosion par vapeur et aux systèmes de réparation polymère à durcissement rapide. Leurs offres s'alignent sur l'intérêt des opérateurs pour des délais d'exécution plus courts et des solutions à plus faible toxicité. Les capacités de réparation rapide sont pertinentes là où une indisponibilité prolongée des actifs augmenterait les coûts d'exploitation. Les travaux d'Aramco avec Corrosion RADAR et Emerson illustrent la valeur que les opérateurs accordent à la surveillance continue liée aux décisions de protection physique. Le dosage d'inhibiteurs intégré aux capteurs et la prédiction de la corrosion basée sur l'apprentissage automatique sont des domaines émergents de différenciation technique. Les fournisseurs disposant de données d'exploitation substantielles pourraient être mieux positionnés pour affiner les services prédictifs au fil du temps. L'activité de brevets dans ces domaines reflète l'importance croissante des capacités techniques protégées. Le marché favorisera probablement les fournisseurs capables de soutenir à la fois le déploiement de produits et la gestion de l'intégrité basée sur les données, avec de longs ensembles de données provenant de systèmes installés permettant potentiellement des outils prédictifs plus performants à mesure que les relations de service se développent.
Leaders du secteur de la protection contre la corrosion dans le secteur pétrolier et gazier
AkzoNobel N.V.
The Sherwin-Williams Company
PPG Industries, Inc.
Hempel A/S
Jotun
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la protection contre la corrosion dans le secteur pétrolier et gazier
- 3M
- AkzoNobel N.V.
- Axalta Coating Systems
- BASF
- Belzona International Ltd.
- Carboline Company
- Chase Corporation
- Cortec Corporation
- Hempel A/S
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- Tnemec

Recent Industry Developments in Marché de la protection contre la corrosion dans le secteur pétrolier et gazier
- Août 2026 : Les actionnaires d'Axalta et d'AkzoNobel ont voté pour approuver une fusion entre égaux entièrement en actions lors d'assemblées générales extraordinaires simultanées, créant une société de revêtements combinée avec une valeur d'entreprise de 25 milliards USD. L'achèvement est prévu entre fin 2026 et début 2027, sous réserve des approbations réglementaires. La société combinée occupera des positions dans les revêtements marins, de protection et industriels au service du secteur pétrolier et gazier dans plus de 150 pays.
- Mai 2026 : Emerson a signé un accord de collaboration en recherche et développement avec Aramco pour co-développer des solutions de gestion de la corrosion. La collaboration combine l'expertise sectorielle d'Aramco avec la technologie de surveillance ultrasonique en ligne de la corrosion d'Emerson et ses capacités de connectivité sans fil pour permettre une mesure continue et en temps réel de l'épaisseur de paroi des pipelines.


Périmètre du rapport sur le marché mondial de la protection contre la corrosion dans le secteur pétrolier et gazier
La protection contre la corrosion dans le secteur pétrolier et gazier désigne les méthodes, matériaux et traitements chimiques utilisés pour prévenir la dégradation des métaux dans les infrastructures énergétiques. Le pétrole, le gaz et l'eau contiennent naturellement des produits chimiques hautement réactifs, qui provoquent la rouille et l'affaiblissement des pipelines en acier, des plateformes de forage et des réservoirs de stockage sans protection active.
Le marché de la protection contre la corrosion dans le secteur pétrolier et gazier est segmenté par type, localisation, application, secteur d'utilisation final et géographie. Par type, le marché est segmenté en revêtements, inhibiteurs de corrosion, protection cathodique, revêtements intérieurs et protection composite, et autres. Par localisation, le marché est segmenté en offshore et onshore. Par application, le marché est segmenté en pipelines, plateformes offshore et structures sous-marines, installations de raffinage et de traitement pétrochimique, et autres. Par secteur d'utilisation final, le marché est segmenté en amont, intermédiaire et aval. Le rapport couvre également la taille du marché et les prévisions pour la protection contre la corrosion dans le secteur pétrolier et gazier dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Revêtements |
| Inhibiteurs de corrosion |
| Protection cathodique |
| Revêtements intérieurs et protection composite |
| Autres |
| Offshore |
| Onshore |
| Pipelines |
| Plateformes offshore et structures sous-marines |
| Installations de raffinage et de traitement pétrochimique |
| Autres |
| Amont |
| Intermédiaire |
| Aval |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Revêtements | |
| Inhibiteurs de corrosion | ||
| Protection cathodique | ||
| Revêtements intérieurs et protection composite | ||
| Autres | ||
| Par localisation | Offshore | |
| Onshore | ||
| Par application | Pipelines | |
| Plateformes offshore et structures sous-marines | ||
| Installations de raffinage et de traitement pétrochimique | ||
| Autres | ||
| Par secteur d'utilisation final | Amont | |
| Intermédiaire | ||
| Aval | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de la protection contre la corrosion dans le secteur pétrolier et gazier ?
La taille du marché de la protection contre la corrosion dans le secteur pétrolier et gazier était évaluée à 11,56 milliards USD en 2025 et devrait croître de 12,01 milliards USD en 2026 pour atteindre 14,64 milliards USD d'ici 2031, à un CAGR de 4,05 % durant la période de prévision 2026-2031.
Quelle catégorie de produits génère la plus forte demande pour la protection contre la corrosion dans le secteur pétrolier et gazier ?
Les revêtements dominent la demande de produits avec une part de 38,47 % en 2025, car ils sont utilisés sur les pipelines, les actifs offshore, les réservoirs et les équipements de traitement. Leur utilisation généralisée dans les nouvelles constructions et la maintenance offre une grande base installée aux fournisseurs.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les pipelines devraient croître à un CAGR de 4,78 % jusqu'en 2031, soutenus par le vieillissement des réseaux, les exigences réglementaires et le coût élevé des défaillances. Ils nécessitent également des travaux récurrents de protection et d'inspection sur les surfaces internes et externes.
Quelle région présente les meilleures perspectives de croissance pour la protection contre la corrosion ?
L'Asie-Pacifique devrait se développer à un CAGR de 4,43 % jusqu'en 2031, soutenue par les investissements en Chine, en Inde et en Asie du Sud-Est. La construction de pipelines, les ajouts de raffineries, les terminaux de gaz naturel liquéfié (GNL) et les puits de gaz complexes contribuent tous aux besoins régionaux.
Dernière mise à jour de la page le:



