
Tamanho e Participação do Mercado de Proteção contra Corrosão em Petróleo e Gás
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 12.01 Bilhões de dólares |
| Tamanho do Mercado (2031) | 14.64 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.05 % |
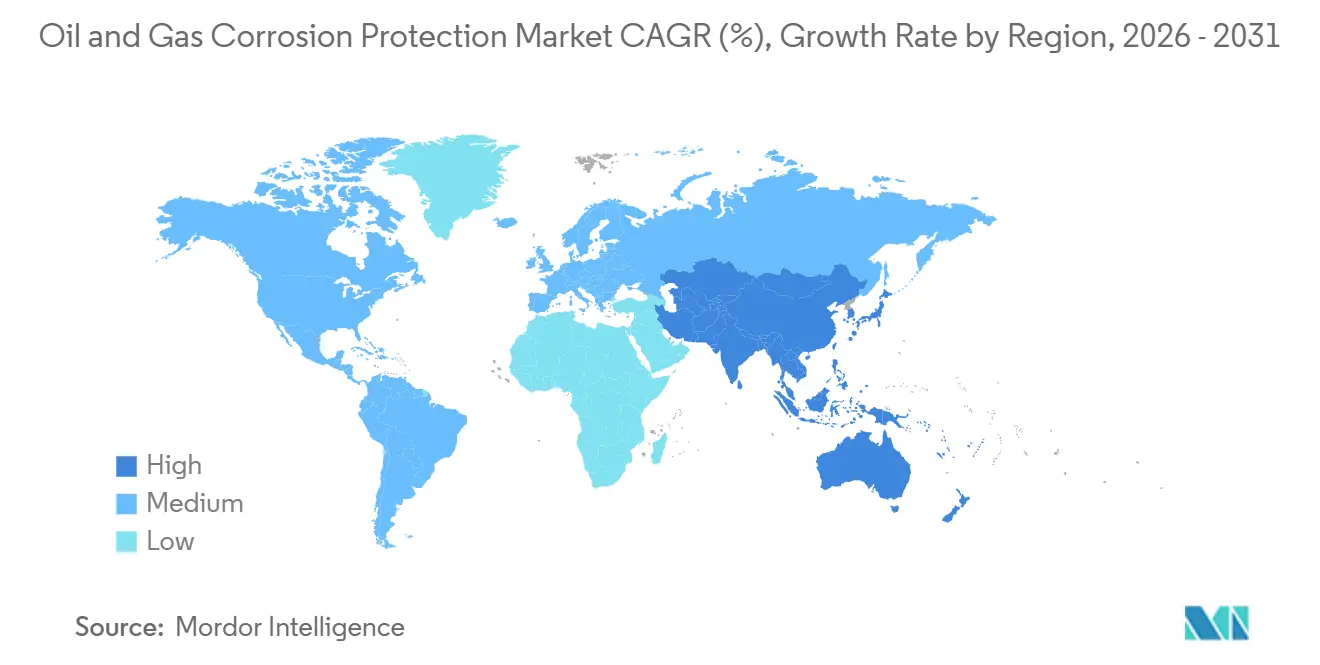
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio e África |
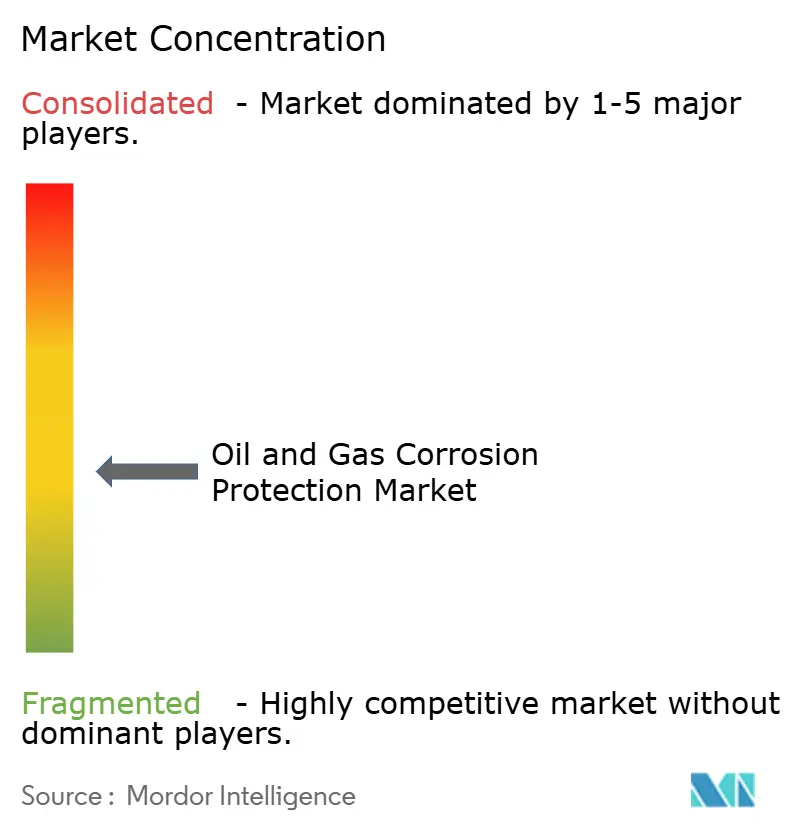
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteção contra Corrosão em Petróleo e Gás pela Mordor Intelligence
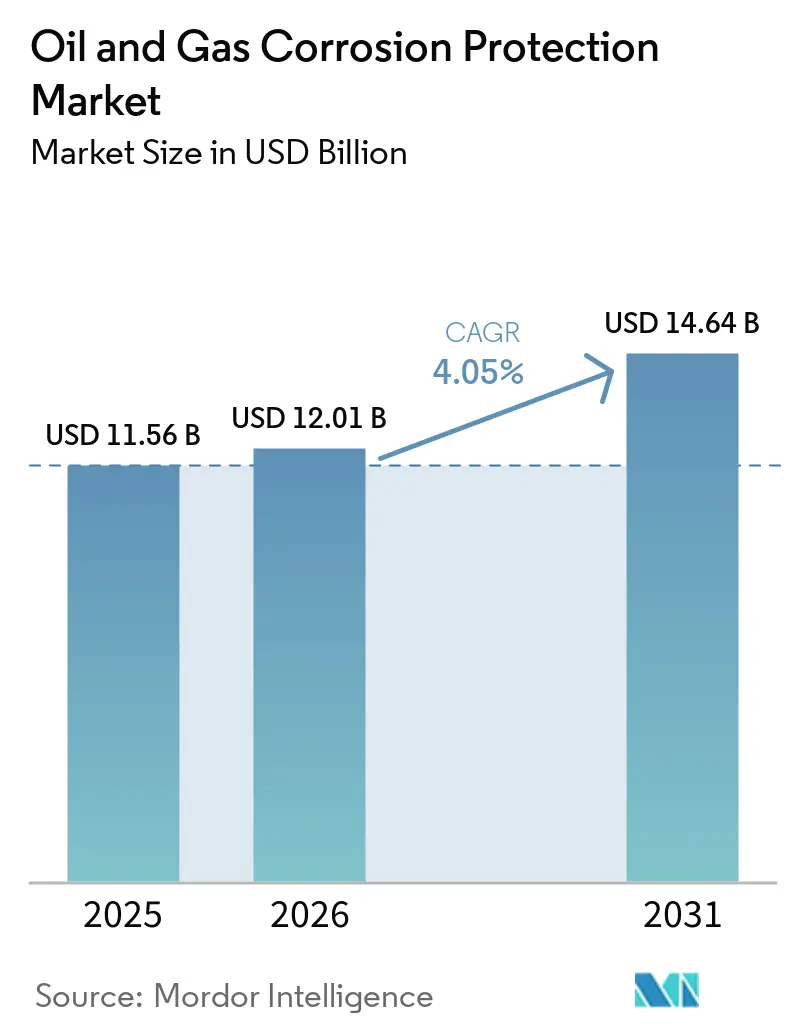
O tamanho do mercado de proteção contra corrosão em petróleo e gás foi avaliado em 11,56 bilhões de USD em 2025 e estima-se que cresça de 12,01 bilhões de USD em 2026 para atingir 14,64 bilhões de USD até 2031, a um CAGR de 4,05% durante o período de previsão 2026-2031. O mercado de proteção contra corrosão em petróleo e gás é sustentado por dutos, plataformas, refinarias e ativos de armazenamento envelhecidos que requerem trabalhos regulares de integridade. A corrosão foi responsável por mais de 25% dos incidentes em dutos dos EUA em 2024, em comparação com uma média histórica de 18%. O monitoramento contínuo influencia as decisões de aquisição, pois os operadores identificam a deterioração mais cedo e planejam intervenções antes que a perda de espessura de parede se torne grave. Os gastos com proteção contra corrosão são tratados como um requisito operacional, e não como uma compra de capital discricionária, especialmente onde os regulamentos de segurança e as obrigações de seguro tornam os atrasos onerosos. A concorrência é moldada pelo desempenho do produto, pela capacidade de serviço em campo e pela capacidade de combinar proteção física com dados de monitoramento. Isso favorece os fornecedores que apoiam o ciclo de vida completo, desde a especificação do produto até a aplicação, inspeção e manutenção, e oferece aos operadores uma base mais sólida para selecionar sistemas de proteção com base nas necessidades do ciclo de vida, e não apenas no preço inicial do produto.
Principais Conclusões do Relatório
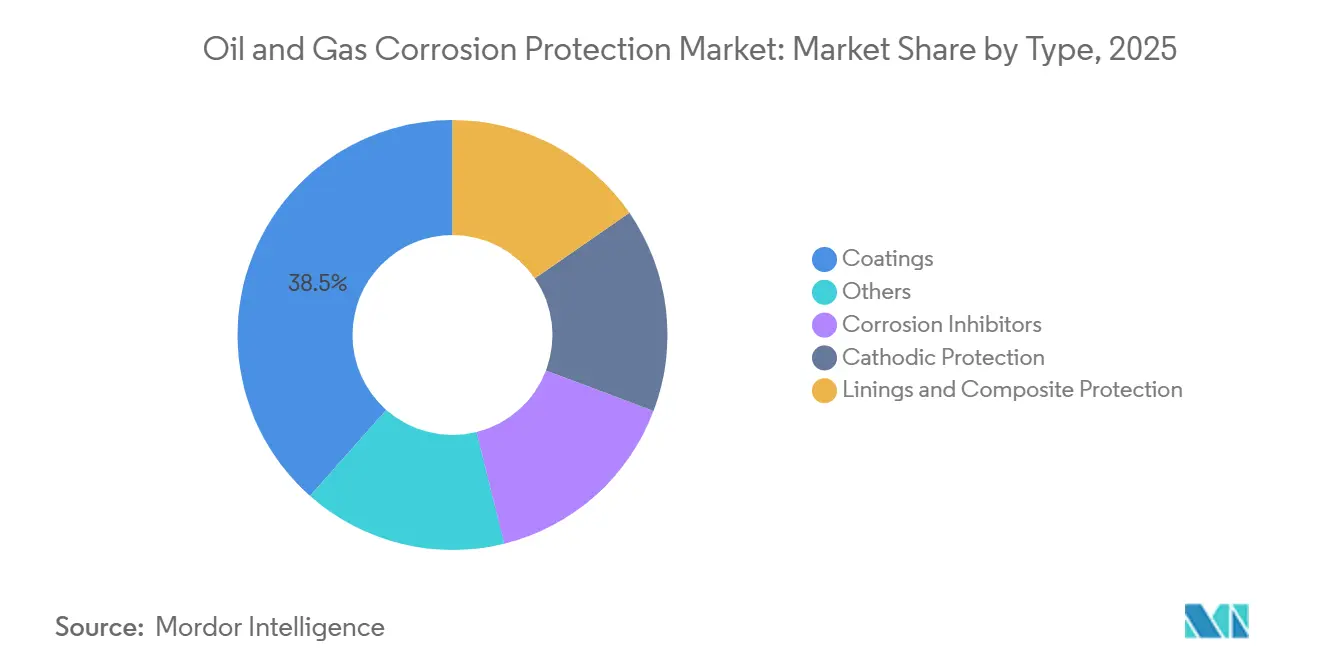
- Por tipo, os revestimentos detinham 38,47% da participação do mercado de proteção contra corrosão em petróleo e gás em 2025, enquanto os inibidores de corrosão devem crescer a um CAGR de 4,24% até 2031.
- Por localização, o offshore detinha 55,56% da participação do mercado de proteção contra corrosão em petróleo e gás em 2025 e deve crescer a um CAGR de 4,67% até 2031.
- Por aplicação, os dutos responderam por 34,25% do total em 2025 e devem se expandir a um CAGR de 4,78% até 2031.
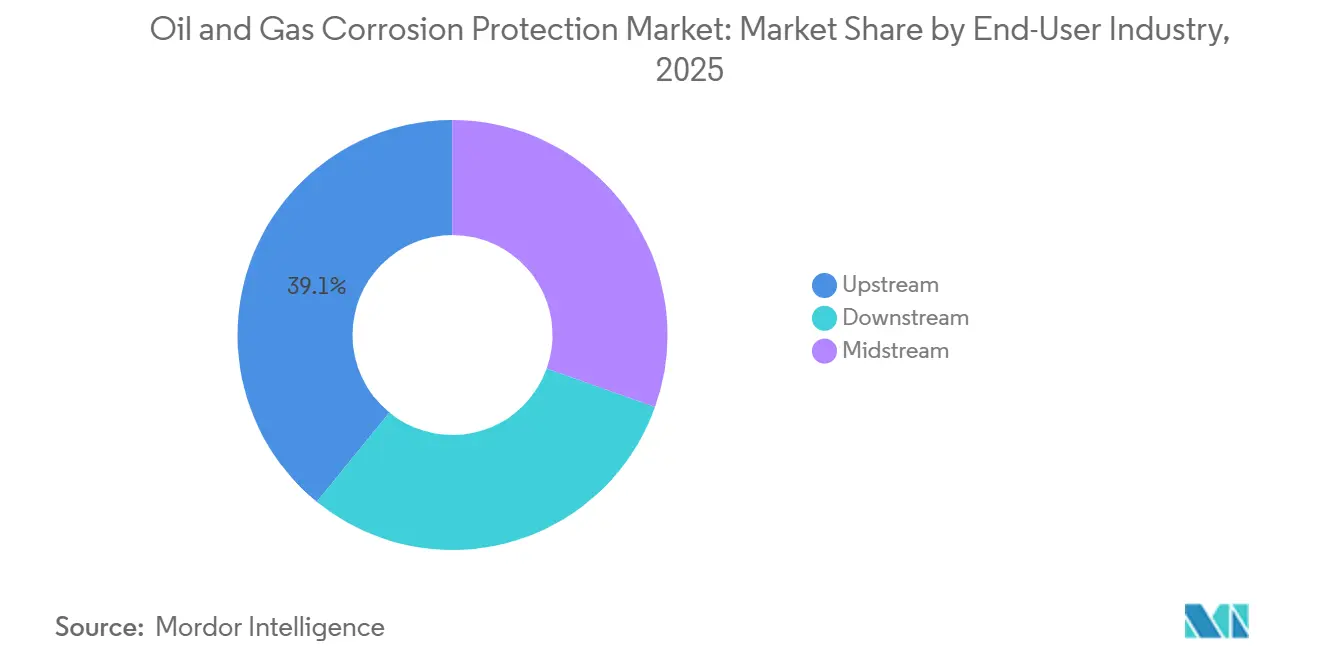
- Por setor de usuário final, as operações upstream detinham uma participação de 39,13% em 2025, enquanto o refino downstream e o processamento petroquímico devem crescer a um CAGR de 5,12% até 2031.
- Por geografia, o Oriente Médio e África detinham uma participação de 35,82% em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 4,43% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento de Dutos, Plataformas, Refinarias e Ativos de Armazenamento | +1.1% | Global | Médio prazo (2-4 anos) |
| Expansão de Operações Offshore, em Águas Profundas e de Gás Ácido | +0.9% | Oriente Médio e África, Ásia-Pacífico, América do Sul | Longo prazo (≥ 4 anos) |
| Maior Rigor na Segurança de Dutos e Conformidade Ambiental | +0.7% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Monitoramento Digital de Corrosão e Gestão Preditiva de Integridade | +0.6% | Global, liderado pelo Oriente Médio e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Corrosão sob Isolamento e Detecção de Danos Ocultos | +0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento de Dutos, Plataformas, Refinarias e Ativos de Armazenamento
Grande parte da infraestrutura de petróleo e gás atualmente em operação foi instalada entre as décadas de 1960 e 1980. Com o tempo, os revestimentos protetores podem se desgastar, a proteção catódica pode se deteriorar e pequenas fissuras podem se desenvolver sem serem detectadas nos cronogramas de inspeção mais antigos. Como resultado, o mercado de proteção contra corrosão em petróleo e gás possui uma base de manutenção recorrente, em vez de um perfil de demanda impulsionado exclusivamente por novas construções. A Associação para Proteção e Desempenho de Materiais (AMPP) relatou que a corrosão foi responsável por mais de 25% dos incidentes em dutos dos EUA em 2024, em comparação com uma média histórica de 18%. Esse padrão torna menos viável a dependência contínua de métodos de inspeção projetados para ativos mais novos. Os trabalhos de substituição sustentam a demanda por revestimentos, inibidores e proteção catódica, pois as consequências de segurança e regulatórias da inação podem superar as economias obtidas com o adiamento. A atividade global de infraestrutura de petróleo incluiu 15.000 km de dutos de petróleo bruto e líquidos de gás natural em construção em 2025, com outros 27.000 km propostos. Parte desse trabalho substitui trechos degradados, reforçando a natureza recorrente da demanda por proteção.
Expansão de Operações Offshore, em Águas Profundas e de Gás Ácido
As operações em águas profundas e de gás ácido expõem os equipamentos ao ataque combinado de sulfeto de hidrogênio e dióxido de carbono. Esses ambientes requerem ligas, revestimentos, proteção catódica e dosagem química mais especializados do que as operações onshore convencionais. Pesquisas sobre aço inoxidável superduplex sob exposição combinada a dióxido de carbono e sulfeto de hidrogênio revelaram um comportamento de corrosão distinto que não pode ser capturado por dados de gás único. O mercado de proteção contra corrosão em petróleo e gás é sustentado por desenvolvimentos de gás com alto teor de gás ácido, incluindo o desenvolvimento de Jafurah na Arábia Saudita e a expansão do Campo Norte do Qatar. Esses projetos requerem sistemas de proteção que gerenciem a química de fluidos exigente ao longo de longas vidas úteis dos ativos. Seu mix de produção também cria demanda sustentada por química de serviço ácido e tubulares de ligas resistentes à corrosão após a conclusão da construção inicial do projeto. A exposição combinada torna a seleção de materiais mais consequente, pois um sistema que apresenta bom desempenho sob um gás corrosivo pode não atender aos requisitos de um ambiente de gás misto. Os fornecedores de proteção devem demonstrar desempenho nas condições operacionais reais esperadas em cada campo.
Monitoramento Digital de Corrosão e Gestão Preditiva de Integridade
Sensores em tempo real e modelos preditivos permitem que os operadores avaliem as condições de corrosão entre inspeções físicas. Esses sistemas combinam leituras de espessura de parede, condições operacionais e dados de fluidos para identificar quando uma intervenção é necessária. O mercado de proteção contra corrosão em petróleo e gás está ganhando uma camada de serviço digital, pois o monitoramento ajuda a priorizar a dosagem química, a inspeção e as atividades de reparo. Uma revisão dos métodos de monitoramento e previsão de corrosão destacou a importância de dados contínuos e abordagens preditivas para decisões de integridade. Em maio de 2026, a Saudi Aramco e a Emerson firmaram uma colaboração de pesquisa e desenvolvimento para desenvolver soluções de gestão de corrosão usando monitoramento online ultrassônico e conectividade sem fio. No entanto, a instrumentação fragmentada em instalações mais antigas pode reduzir a qualidade dos dados, enquanto a corrosão sob isolamento e outros danos ocultos ainda podem exigir métodos de detecção especializados. Dados incompletos podem criar uma falsa confiança se um modelo preditivo não capturar a condição de uma área crítica. Os operadores precisam conectar o monitoramento digital com práticas de inspeção que verifiquem a condição dos equipamentos não diretamente visíveis aos sensores.
Maior Rigor na Segurança de Dutos e Conformidade Ambiental
Em abril de 2026, a Administração de Segurança de Dutos e Materiais Perigosos dos EUA emitiu uma regra final direta incorporando a edição de 2025 da norma SP0502 da Associação Nacional de Engenheiros de Corrosão (NACE) nas regulamentações federais de dutos, com vigência a partir de 1º de janeiro de 2027[1]Administração de Segurança de Dutos e Materiais Perigosos dos EUA, "Segurança de Dutos: Atualização de Normas, NACE SP0502," Registro Federal, phmsa.dot.gov. O mesmo ciclo regulatório incluiu uma atualização cobrindo a NACE SP0206 para a avaliação direta da corrosão interna em dutos de gás natural seco. Essas atualizações exigem que os operadores revisem as práticas de avaliação e criem trabalho para provedores de inspeção, equipes de engenharia e especialistas em corrosão. O mercado de proteção contra corrosão em petróleo e gás tem um patamar de demanda mais estável quando os trabalhos de avaliação devem seguir prazos regulatórios. Na Europa, regras mais rígidas sobre emissões industriais e substâncias perigosas também incentivam formulações de revestimentos com menor teor de Compostos Orgânicos Voláteis (COV). Fornecedores menores podem enfrentar maiores custos de reformulação devido a menos recursos de pesquisa e desenvolvimento. Os gastos com conformidade são menos sensíveis à pressão orçamentária quando as avaliações são obrigatórias e têm datas de implementação definidas. Isso fornece uma base mais estável para a demanda de engenharia, inspeção e produtos de proteção do que os gastos discricionários com projetos isoladamente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Orçamentos de Manutenção Adiados | -0.5% | Global, mais agudo entre operadores independentes de exploração e produção | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada em Engenharia de Corrosão e Aplicação | -0.4% | Global, mais grave na Ásia-Pacífico e nos mercados emergentes do Oriente Médio e África | Médio prazo (2-4 anos) |
| Confiabilidade de Sensores, Qualidade de Dados e Integração com Sistemas Legados | -0.3% | Global, mais pronunciado em regiões produtoras onshore maduras | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Orçamentos de Manutenção Adiados
Os sistemas de proteção avançados exigem que os operadores comprometam recursos antes que a condição de um ativo se torne crítica. O monitoramento contínuo, a integração digital, os revestimentos premium e as ligas resistentes à corrosão são difíceis de financiar quando as margens estão sob pressão. Os custos de proteção catódica em águas profundas são 2 a 3 vezes maiores por unidade do que as instalações onshore comparáveis. Uma substituição completa de revestimento em uma grande plataforma offshore pode exigir dezenas de milhões de dólares. O mercado de proteção contra corrosão em petróleo e gás enfrenta atrasos temporários quando operadores upstream menores adiam projetos. A manutenção adiada aumenta as necessidades de remediação posteriormente, pois os danos ao revestimento se tornam mais difíceis e caros de corrigir após janelas de manutenção perdidas. O efeito financeiro não é linear porque os danos que permanecem localizados em um estágio inicial podem se espalhar por uma área maior ou atingir o substrato subjacente. A incerteza de aquisição também pode surgir quando os operadores se fundem e pausam temporariamente os planos de manutenção enquanto as listas de fornecedores e os orçamentos operacionais são revisados.
Escassez de Mão de Obra Qualificada em Engenharia de Corrosão e Aplicação
A Associação para Proteção e Desempenho de Materiais (AMPP) lançou o TalentForce em março de 2026 para enfrentar uma crescente escassez de mão de obra em funções relacionadas à corrosão. Mais de 40% da força de trabalho atual em corrosão está apta a se aposentar em 10 anos, enquanto mais de 70% dos empregadores em setores intensivos em corrosão relatam lacunas de competências. A restrição envolve tanto os níveis de pessoal quanto a transferência de conhecimento de campo. A aplicação de revestimentos protetores requer de 3 a 5 anos de experiência em campo para que os técnicos atinjam plena competência, e o projeto de proteção catódica requer experiência ainda mais especializada. Essa escassez limita o ritmo de execução de projetos no mercado de proteção contra corrosão em petróleo e gás, particularmente no Conselho de Cooperação do Golfo e no Sudeste Asiático, onde a capacidade de treinamento local permanece abaixo da demanda. Pessoal experiente é necessário para preparar superfícies, aplicar revestimentos de acordo com as especificações, interpretar resultados de inspeção e projetar sistemas de proteção catódica. O treinamento pode expandir a capacidade, mas não pode substituir rapidamente a experiência adquirida em condições de campo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Os Revestimentos Mantêm a Dominância enquanto os Inibidores AceleramOs revestimentos detinham 38,47% do total de produtos em 2025. Sua participação reflete seu uso generalizado em exteriores de dutos, estruturas offshore, tanques de armazenamento e equipamentos de processo. Os revestimentos fornecem proteção ampla em ambientes onshore e offshore, separando as superfícies metálicas da umidade, sais e outras exposições corrosivas. A categoria é utilizada tanto em novos projetos de construção quanto em projetos de manutenção, dando aos fornecedores acesso a uma grande base instalada. Formulações de alto desempenho podem estender os intervalos de reaplicação de revestimento e melhorar os resultados de custo do ciclo de vida, apoiando a seleção de produtos premium onde os custos de acesso e paralisação são elevados. Os operadores normalmente avaliam o desempenho do revestimento com base na qualidade da preparação da superfície, nas condições de aplicação, na durabilidade e no cronograma esperado para a manutenção futura. Os revestimentos permanecem relevantes mesmo quando a proteção catódica ou o tratamento químico é utilizado em conjunto com eles.
Os inibidores de corrosão devem registrar um CAGR de 4,24% entre 2026 e 2031. Eles são adequados para ambientes de águas profundas e serviço ácido porque as taxas de injeção podem ser ajustadas sem intervenção física direta. Essa flexibilidade é importante quando as condições do processo variam e a intervenção no equipamento exigiria uma paralisação onerosa ou suporte de embarcação offshore. Uma revisão científica de 2026 constatou que os sistemas de inibidores em condições controladas podem atingir eficiências acima de 95%. A proteção catódica, revestimentos internos e proteção composta permanecem essenciais para ativos submarinos e enterrados, onde uma única classe de produto não pode atender ao requisito de proteção completo. A Saudi Aramco implantou mais de 19.000 km de tubulações não metálicas como alternativa ao aço convencional em aplicações selecionadas. Essa abordagem de materiais pode gradualmente alterar o equilíbrio entre as categorias de produtos ao longo do período de previsão posterior. O mercado de proteção contra corrosão em petróleo e gás, portanto, inclui tanto a demanda estabelecida por revestimentos quanto as escolhas de produtos moldadas pela química dos fluidos e pelo projeto dos ativos. Os fornecedores devem demonstrar como diferentes produtos funcionam em conjunto, pois os operadores normalmente aplicam múltiplas camadas de proteção em ativos exigentes.


Por Localização:
O Offshore Comanda Tanto a Escala quanto o MomentumAs aplicações offshore responderam por 55,56% do mercado de proteção contra corrosão em petróleo e gás em 2025. O segmento tem maior densidade de valor porque os ativos estão expostos à água do mar, pressão hidrostática, carregamento dinâmico e concentrações elevadas de sulfeto de hidrogênio e dióxido de carbono. Essas condições podem acelerar a deterioração além das taxas experimentadas por muitos ativos onshore. Os projetos offshore frequentemente requerem vários sistemas de proteção operando em conjunto, em vez de uma única camada protetora. Os sistemas típicos incluem revestimentos externos, proteção catódica, injeção química contínua e programas de inspeção planejados em torno do acesso restrito. Os operadores também devem levar em conta a dificuldade prática de inspecionar, reparar ou substituir equipamentos uma vez instalados submersos ou em uma plataforma remota.
O segmento offshore também deve crescer a um CAGR de 4,67% de 2026 a 2031. A bacia pré-sal do Brasil, o Golfo do México e o Sudeste Asiático sustentam a demanda de novos desenvolvimentos em águas profundas e ultraprofundas. Cada projeto pode exigir ligas de ânodo especializadas, engenharia submarina e arranjos de fornecimento de inibidores de longo prazo. Um artigo da Conferência de Tecnologia Offshore de 2026 descreveu a modelagem automatizada de corrosão que captura mudanças operacionais submarinas de curta duração não detectadas por avaliações estáticas. Essas informações podem ajudar os operadores a ajustar a dosagem de inibidores antes que uma mudança operacional de curta duração resulte em perda de espessura de parede do material. O custo de veículos operados remotamente e embarcações de suporte de mergulho contribui para o prêmio de preço para trabalhos offshore. A DNV-RP-F103 fornece uma base técnica para o projeto de proteção catódica em dutos submarinos. A combinação de imersão em água salgada, fluidos desafiadores e acesso restrito para manutenção significa que a prevenção pode ser menos onerosa do que o reparo reativo. Isso também apoia arranjos de serviço de longo prazo que cobrem monitoramento, tratamento químico e avaliação das condições dos equipamentos.
Por Aplicação:
Os Dutos Impulsionam a Demanda por Escala e Pressão RegulatóriaOs dutos responderam por 34,25% do total de aplicações em 2025. Sua participação reflete o tamanho das redes de transmissão, coleta e distribuição que requerem proteção tanto externa quanto interna. Os operadores de dutos utilizam revestimentos para proteção externa e inibidores para superfícies internas em contato com fluidos. A exposição externa ao solo ou à água e a composição interna dos fluidos criam diferentes mecanismos de corrosão. Os sistemas de revestimento podem reduzir as taxas de corrosão em mais de 90% quando aplicados corretamente, enquanto os sistemas de inibidores podem atingir eficiência acima de 95% em condições controladas. A integridade dos dutos, portanto, permanece um fator central dos gastos recorrentes com proteção, especialmente quando os resultados de inspeção identificam deterioração antes que ocorra uma falha.
Os dutos devem registrar um CAGR de 4,78% de 2026 a 2031. Os requisitos regulatórios, os sistemas envelhecidos e o alto custo das falhas se combinam para sustentar essa taxa. As plataformas offshore e as estruturas submarinas representam o próximo grande grupo de aplicações e requerem proteção em múltiplas camadas. As refinarias e plantas petroquímicas precisam de revestimentos internos especializados, componentes de ligas mais nobres e programas de inibidores porque os fluxos de processo podem conter compostos de enxofre e naftenicos. Os tanques de armazenamento, equipamentos de perfuração e terminais de recebimento de gás natural liquefeito (GNL) adicionam demanda constante à medida que a revisão de segurança e ambiental se expande. A DNV observou que métodos de inspeção aprimorados e tecnologia de detecção podem apoiar uma melhor gestão da corrosão sob isolamento. A mudança para uma avaliação mais direcionada também pode impulsionar investimentos em sistemas de lançamento e recebimento, compatibilidade com pigs de limpeza e outros equipamentos que viabilizam a inspeção.
Por Setor de Usuário Final:
A Escala do Upstream Mascara o Momentum do DownstreamAs operações upstream responderam por 39,13% do mercado de proteção contra corrosão em petróleo e gás em 2025. Cabeças de poço, risers, linhas de fluxo e equipamentos submarinos requerem forte proteção em campos de águas profundas e gás ácido. As falhas por corrosão nesses ativos podem ter graves consequências de segurança e financeiras. Os operadores upstream, portanto, utilizam revestimentos, inibidores, proteção catódica e materiais resistentes à corrosão em combinação. A abordagem de proteção depende do fluido de produção, pressão, temperatura, exposição à água e capacidade de acessar o ativo para manutenção. As decisões de manutenção são frequentemente integradas aos planos operacionais de rotina, em vez de serem tomadas apenas durante grandes projetos de capital.
O refino downstream e o processamento petroquímico devem crescer a um CAGR de 5,12% de 2026 a 2031. A nova capacidade de refino asiática e cargas de petróleo bruto mais pesadas e mais corrosivas sustentam a demanda por revestimentos internos, inibidores e revestimento de ligas. O aço carbono em unidades de destilação de petróleo bruto de alta acidez pode experimentar taxas de corrosão de 2 a 8 mm por ano sem proteção adequada. Os equipamentos de refinaria operam sob combinações de calor, produtos químicos de processo e qualidade variável de carga, exigindo escolhas de proteção específicas para cada local. Os operadores midstream enfrentam redes envelhecidas enquanto também avaliam sistemas para serviço de mistura de hidrogênio e transporte de dióxido de carbono. A NORSOK M501 continua a influenciar as especificações de revestimentos protetores em instalações de processo europeias. Os gastos upstream se concentram nas condições de campo e no acesso, os gastos midstream estão vinculados à integridade da rede e os gastos downstream respondem às condições do processo e à seleção de carga. Os fornecedores que atendem aos três grupos requerem portfólios de produtos e suporte técnico adequados a cada contexto operacional.
Análise Geográfica
Mercado de Proteção contra Corrosão em Petróleo e Gás no Oriente Médio e África
O Oriente Médio e a África responderam por 35,82% do total regional em 2025. A posição da região reflete a produção do Conselho de Cooperação do Golfo, o processamento de gás, a capacidade de refino e a infraestrutura de exportação. A Arábia Saudita e os Emirados Árabes Unidos são as principais fontes de demanda regional, com grandes bases de ativos que requerem proteção em operações de upstream, midstream e downstream. Desenvolvimentos de gás ácido, como Jafurah e a expansão do Campo Norte do Catar, exigem inibidores de corrosão, tubulares de ligas resistentes à corrosão, revestimentos protetores e planejamento de integridade de longo prazo. Projetos offshore na África Ocidental e projetos de GNL na África Oriental acrescentam demanda proveniente do desenvolvimento de ativos mais recentes. A base de projetos regional sustenta tanto a proteção de novas construções quanto trabalhos de extensão de vida útil, impulsionados por instalações maduras, expansão do gás e atividade offshore.
Mercado de Proteção contra Corrosão em Petróleo e Gás na Ásia-Pacífico e América do Sul
Projeta-se que a Ásia-Pacífico registre o CAGR regional mais elevado, de 4,43%, até 2031. China, Índia e Sudeste Asiático respondem pela maior parte dos requisitos incrementais da região. As empresas nacionais de petróleo chinesas investem em produção upstream, oleodutos e sistemas de refinaria. A expansão da rede de gás da Índia e as adições de capacidade de refino sustentam a demanda por revestimentos de dutos e programas de gestão de integridade. Os terminais de GNL e os complexos petroquímicos do Sudeste Asiático oferecem oportunidades iniciais de especificação para fornecedores regionais de revestimentos. Um estudo de 2026 sobre poços de gás com alto teor de sulfeto de hidrogênio, alto teor de dióxido de carbono e alta pressão na China constatou que revestimentos de liga de níquel-tungstênio atingiram uma taxa de corrosão uniforme de 0,004 mm por ano sob condições de 122°C e 85 MPa[2]Yaolin Zhao et al., "Corrosion Behavior and Mitigation Strategy for 'Three-Highs' Gas Wells: A Case Study of Marine Carbonate Reservoirs in Sichuan-Chongqing, China," Coatings, mdpi.com. A América do Sul permanece uma área de crescimento secundário, liderada pelo desenvolvimento do pré-sal brasileiro e pela expansão de Vaca Muerta na Argentina.
Mercado de Proteção contra Corrosão em Petróleo e Gás na América do Norte e Europa
A América do Norte e a Europa são mercados maduros, sustentados por ciclos de substituição, requisitos de integridade e trabalhos de extensão de vida útil. Subsídios federais dos EUA apoiaram o controle de corrosão e a modernização de linhas de aço em 19 estados em 2025. Os operadores do Mar do Norte investem em revestimentos marinhos, proteção catódica e monitoramento submarino para estender a produção de campos maduros. A iniciativa de dutos de hidrogênio da Alemanha cria requisitos de qualificação de produtos para materiais e inibidores utilizados em serviço de hidrogênio. As redes de transmissão de gás e líquidos dos EUA permanecem sujeitas a requisitos de inspeção e gestão de integridade no âmbito da Administração de Segurança de Materiais Perigosos e Dutos (PHMSA), tornando a manutenção e a avaliação um componente contínuo da demanda regional. O mercado na América do Norte e na Europa é sustentado tanto pela preservação de ativos quanto por novos requisitos de qualificação.

Cenário Competitivo
O mercado de proteção contra corrosão em petróleo e gás é moderadamente fragmentado. Sherwin-Williams, Hempel, Jotun e PPG detêm posições em múltiplas categorias de produtos e regiões. O desempenho técnico e a capacidade de atender às especificações do projeto são fatores competitivos fundamentais. Os operadores também avaliam a confiabilidade do produto, o suporte à aplicação, a vida útil esperada e a capacidade de fornecimento em múltiplos países. Os fornecedores de nicho podem manter poder de precificação quando seus produtos abordam desafios operacionais específicos que os produtos padrão não atendem. Os produtos de proteção física são cada vez mais avaliados em conjunto com serviços de monitoramento e integridade, o que cria uma vantagem competitiva para os fornecedores que podem combinar expertise em materiais com suporte de ativos baseado em dados.
A Hempel lançou o Avantguard 750 Pro em janeiro de 2025, visando proteção estrutural superior a 35 anos. O produto é projetado para desafiar as premissas convencionais de reaplicação de revestimento de 15 a 25 anos e apoiar gastos iniciais mais elevados onde as economias do ciclo de vida são demonstráveis. Um período de proteção mais longo é particularmente valioso em ambientes onde paralisações, acesso e mão de obra são onerosos. Em novembro de 2025, AkzoNobel e Axalta anunciaram uma fusão de iguais totalmente em ações, com a empresa combinada proposta tendo um valor empresarial de 25 bilhões de USD. A fusão combina portfólios em revestimentos offshore, marinhos, industriais e em pó. A escala da entidade combinada poderia aumentar a pressão competitiva sobre concorrentes de médio porte e regionais por meio de maior alcance de aquisição, capacidade de distribuição e recursos de pesquisa. Esses desenvolvimentos indicam que o desempenho do ciclo de vida e a escala do portfólio são fatores significativos que moldam a concorrência neste mercado.
A Cortec Corporation e a Belzona International competem em nichos selecionados por meio de química de inibidores de corrosão por vapor e sistemas de reparo de polímeros de cura rápida. Suas ofertas se alinham com o interesse dos operadores em períodos de retorno mais curtos e soluções de menor toxicidade. As capacidades de reparo rápido são relevantes onde a indisponibilidade prolongada do ativo aumentaria os custos operacionais. O trabalho da Aramco com a Corrosion RADAR e a Emerson ilustra o valor que os operadores atribuem ao monitoramento contínuo vinculado a decisões de proteção física. A dosagem de inibidores integrada a sensores e a previsão de corrosão baseada em aprendizado de máquina são áreas emergentes de diferenciação técnica. Os provedores com dados operacionais substanciais podem estar melhor posicionados para aprimorar os serviços preditivos ao longo do tempo. A atividade de patentes nessas áreas reflete a crescente importância da capacidade técnica protegida. O mercado provavelmente favorecerá os provedores que possam apoiar tanto a implantação de produtos quanto a gestão de integridade baseada em dados, com longos conjuntos de dados de sistemas instalados potencialmente permitindo ferramentas preditivas mais robustas à medida que os relacionamentos de serviço se desenvolvem.
Líderes do Setor de Proteção contra Corrosão em Petróleo e Gás
AkzoNobel N.V.
The Sherwin-Williams Company
PPG Industries, Inc.
Hempel A/S
Jotun
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteção contra Corrosão em Petróleo e Gás
- 3M
- AkzoNobel N.V.
- Axalta Coating Systems
- BASF
- Belzona International Ltd.
- Carboline Company
- Chase Corporation
- Cortec Corporation
- Hempel A/S
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- Tnemec

Recent Industry Developments in Mercado de Proteção contra Corrosão em Petróleo e Gás
- Agosto de 2026: Os acionistas da Axalta e da AkzoNobel votaram para aprovar uma fusão de iguais totalmente em ações em assembleias gerais extraordinárias simultâneas, criando uma empresa de revestimentos combinada com um valor empresarial de 25 bilhões de USD. A conclusão é esperada entre o final de 2026 e o início de 2027, sujeita a aprovações regulatórias. A empresa combinada deterá posições em revestimentos marinhos, protetores e industriais atendendo ao setor de petróleo e gás em mais de 150 países.
- Maio de 2026: A Emerson assinou um acordo de colaboração de pesquisa e desenvolvimento com a Aramco para codesenvolver soluções de gestão de corrosão. A colaboração combina a expertise de domínio da Aramco com a tecnologia de monitoramento online de corrosão por ultrassom e as capacidades de conectividade sem fio da Emerson para permitir a medição contínua e em tempo real da espessura de parede de dutos.


Escopo do Relatório Global do Mercado de Proteção contra Corrosão em Petróleo e Gás
A proteção contra corrosão em petróleo e gás refere-se aos métodos, materiais e tratamentos químicos utilizados para prevenir a degradação de metais na infraestrutura de energia. O petróleo, o gás e a água contêm naturalmente produtos químicos altamente reativos, que fazem com que dutos de aço, plataformas de perfuração e tanques de armazenamento enferrujem e enfraqueçam sem proteção ativa.
O mercado de proteção contra corrosão em petróleo e gás é segmentado por tipo, localização, aplicação, setor de usuário final e geografia. Por tipo, o mercado é segmentado em revestimentos, inibidores de corrosão, proteção catódica, revestimentos internos e proteção composta, e outros. Por localização, o mercado é segmentado em offshore e onshore. Por aplicação, o mercado é segmentado em dutos, plataformas offshore e estruturas submarinas, instalações de refino e processamento petroquímico, e outros. Por setor de usuário final, o mercado é segmentado em upstream, midstream e downstream. O relatório também abrange o tamanho do mercado e as previsões para a proteção contra corrosão em petróleo e gás em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Revestimentos |
| Inibidores de Corrosão |
| Proteção Catódica |
| Revestimentos Internos e Proteção Composta |
| Outros |
| Offshore |
| Onshore |
| Dutos |
| Plataformas Offshore e Estruturas Submarinas |
| Refinarias e Instalações de Processamento Petroquímico |
| Outros |
| Upstream |
| Midstream |
| Downstream |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Revestimentos | |
| Inibidores de Corrosão | ||
| Proteção Catódica | ||
| Revestimentos Internos e Proteção Composta | ||
| Outros | ||
| Por Localização | Offshore | |
| Onshore | ||
| Por Aplicação | Dutos | |
| Plataformas Offshore e Estruturas Submarinas | ||
| Refinarias e Instalações de Processamento Petroquímico | ||
| Outros | ||
| Por Setor de Usuário Final | Upstream | |
| Midstream | ||
| Downstream | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Proteção contra Corrosão em Petróleo e Gás?
O tamanho do mercado de proteção contra corrosão em petróleo e gás foi avaliado em 11,56 bilhões de USD em 2025 e estima-se que cresça de 12,01 bilhões de USD em 2026 para atingir 14,64 bilhões de USD até 2031, a um CAGR de 4,05% durante o período de previsão 2026-2031.
Qual categoria de produto lidera a demanda por proteção contra corrosão em petróleo e gás?
Os revestimentos lideram a demanda de produtos com uma participação de 38,47% em 2025, pois são utilizados em dutos, ativos offshore, tanques e equipamentos de processo. Seu amplo uso tanto em novas construções quanto em manutenção fornece uma grande base instalada para os fornecedores.
Qual aplicação deve crescer mais rapidamente até 2031?
Os dutos devem crescer a um CAGR de 4,78% até 2031, sustentados por redes envelhecidas, requisitos regulatórios e o alto custo das falhas. Eles também requerem trabalhos recorrentes de proteção e inspeção em superfícies internas e externas.
Qual região tem as perspectivas de crescimento mais fortes para proteção contra corrosão?
A Ásia-Pacífico deve se expandir a um CAGR de 4,43% até 2031, sustentada por investimentos na China, Índia e Sudeste Asiático. A construção de dutos, adições de refinarias, terminais de Gás Natural Liquefeito (GNL) e poços de gás complexos contribuem para os requisitos regionais.
Página atualizada pela última vez em:



