
Tamaño y Participación del Mercado de Protección contra la Corrosión en Petróleo y Gas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 12.01 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.64 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Medio Oriente y África |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Protección contra la Corrosión en Petróleo y Gas por Mordor Intelligence
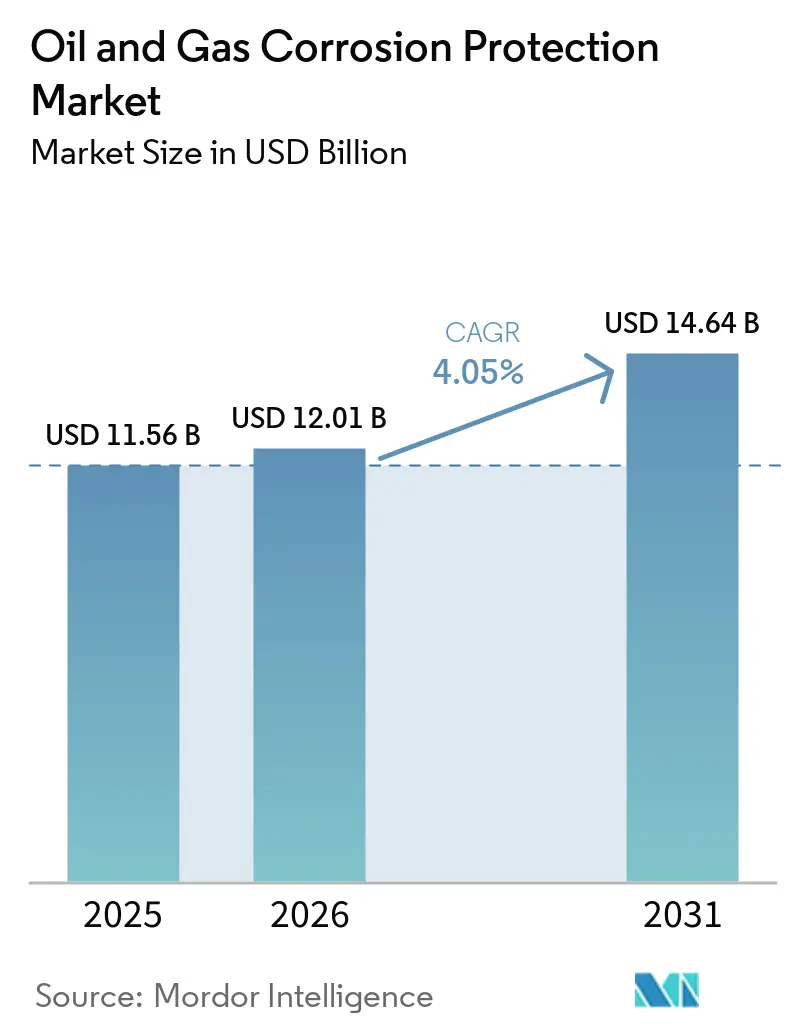
El tamaño del mercado de protección contra la corrosión en petróleo y gas fue valorado en 11,56 mil millones de USD en 2025 y se estima que crecerá desde 12,01 mil millones de USD en 2026 hasta alcanzar los 14,64 mil millones de USD en 2031, a una CAGR del 4,05% durante el período de pronóstico 2026-2031. El mercado de protección contra la corrosión en petróleo y gas está respaldado por tuberías, plataformas, refinerías y activos de almacenamiento envejecidos que requieren trabajos de integridad regulares. La corrosión representó más del 25% de los incidentes en tuberías de EE. UU. en 2024, en comparación con un promedio histórico del 18%. El monitoreo continuo influye en las decisiones de adquisición, ya que los operadores identifican el deterioro con mayor anticipación y planifican intervenciones antes de que la pérdida de espesor de pared se vuelva grave. El gasto en protección contra la corrosión se trata como un requisito operativo en lugar de una compra de capital discrecional, particularmente donde las regulaciones de seguridad y las obligaciones de seguros hacen que los retrasos sean costosos. La competencia está determinada por el rendimiento del producto, la capacidad de servicio en campo y la capacidad de combinar la protección física con los datos de monitoreo. Esto favorece a los proveedores que respaldan el ciclo de vida completo, desde la especificación del producto hasta la aplicación, inspección y mantenimiento, y brinda a los operadores una base más sólida para seleccionar sistemas de protección basados en las necesidades del ciclo de vida en lugar del precio inicial del producto.
Conclusiones Clave del Informe
- Por tipo, los recubrimientos representaron el 38,47% de la participación del mercado de protección contra la corrosión en petróleo y gas en 2025, mientras que se proyecta que los inhibidores de corrosión crezcan a una CAGR del 4,24% hasta 2031.
- Por ubicación, la actividad costa afuera representó el 55,56% de la participación del mercado de protección contra la corrosión en petróleo y gas en 2025 y se proyecta que crezca a una CAGR del 4,67% hasta 2031.
- Por aplicación, las tuberías representaron el 34,25% del total en 2025 y se prevé que se expandan a una CAGR del 4,78% hasta 2031.
- Por industria de usuario final, las operaciones upstream representaron una participación del 39,13% en 2025, mientras que se proyecta que el refinado downstream y el procesamiento petroquímico crezcan a una CAGR del 5,12% hasta 2031.
- Por geografía, Medio Oriente y África representaron una participación del 35,82% en 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 4,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tuberías, Plataformas, Refinerías y Activos de Almacenamiento Envejecidos | +1.1% | Global | Mediano plazo (2-4 años) |
| Expansión de Operaciones Costa Afuera, en Aguas Profundas y de Gas Ácido | +0.9% | Medio Oriente y África, Asia-Pacífico, América del Sur | Largo plazo (≥ 4 años) |
| Mayor Rigor en la Seguridad de Tuberías y el Cumplimiento Ambiental | +0.7% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Monitoreo Digital de Corrosión y Gestión Predictiva de Integridad | +0.6% | Global, liderado por Medio Oriente y Asia-Pacífico | Mediano plazo (2-4 años) |
| Corrosión Bajo Aislamiento y Detección de Daños Ocultos | +0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Tuberías, Plataformas, Refinerías y Activos de Almacenamiento Envejecidos
Gran parte de la infraestructura de petróleo y gas actualmente en servicio fue instalada entre las décadas de 1960 y 1980. Con el tiempo, los recubrimientos protectores pueden adelgazarse, la protección catódica puede desviarse y pueden desarrollarse pequeñas grietas sin ser detectadas bajo los programas de inspección más antiguos. Como resultado, el mercado de protección contra la corrosión en petróleo y gas cuenta con una base de mantenimiento recurrente en lugar de un perfil de demanda impulsado únicamente por nueva construcción. La Asociación para la Protección y el Rendimiento de Materiales (AMPP) informó que la corrosión representó más del 25% de los incidentes en tuberías de EE. UU. en 2024, en comparación con un promedio histórico del 18%. Este patrón hace que la dependencia continua de métodos de inspección diseñados para activos más jóvenes sea menos viable. Los trabajos de reemplazo respaldan la demanda de recubrimientos, inhibidores y protección catódica, ya que las consecuencias de seguridad y regulatorias de la inacción pueden superar los ahorros derivados del aplazamiento. La actividad global de infraestructura petrolera incluyó 15.000 km de tuberías de petróleo crudo y líquidos de gas natural en construcción en 2025, con otros 27.000 km propuestos. Parte de este trabajo reemplaza secciones degradadas, lo que refuerza la naturaleza recurrente de la demanda de protección.
Expansión de Operaciones Costa Afuera, en Aguas Profundas y de Gas Ácido
Las operaciones en aguas profundas y de gas ácido exponen el equipo a un ataque combinado de sulfuro de hidrógeno y dióxido de carbono. Estos entornos requieren aleaciones, recubrimientos, protección catódica y dosificación química más especializados que las operaciones convencionales en tierra. La investigación sobre acero inoxidable superdúplex bajo exposición combinada a dióxido de carbono y sulfuro de hidrógeno reveló un comportamiento de corrosión distinto que no puede capturarse con datos de un solo gas. El mercado de protección contra la corrosión en petróleo y gas está respaldado por desarrollos de gas con alto contenido de gas ácido, incluido el desarrollo Jafurah de Arabia Saudita y la expansión del Campo Norte de Qatar. Estos proyectos requieren sistemas de protección que gestionen una química de fluidos exigente durante largas vidas útiles de los activos. Su combinación de producción también crea una demanda sostenida de química para servicio en condiciones ácidas y tubulares de aleaciones resistentes a la corrosión después de que se complete la construcción inicial del proyecto. La exposición combinada hace que la selección de materiales sea más determinante, ya que un sistema que funciona bien bajo un gas corrosivo puede no cumplir los requisitos de un entorno de gas mixto. Los proveedores de protección deben demostrar su rendimiento en las condiciones operativas reales esperadas en cada campo.
Monitoreo Digital de Corrosión y Gestión Predictiva de Integridad
Los sensores en tiempo real y los modelos predictivos permiten a los operadores evaluar las condiciones de corrosión entre inspecciones físicas. Estos sistemas combinan lecturas de espesor de pared, condiciones operativas y datos de fluidos para identificar cuándo se necesita una intervención. El mercado de protección contra la corrosión en petróleo y gas está adquiriendo una capa de servicio digital, ya que el monitoreo ayuda a priorizar la dosificación química, la inspección y las actividades de reparación. Una revisión de los métodos de monitoreo y predicción de corrosión destacó la importancia de los datos continuos y los enfoques predictivos para las decisiones de integridad. En mayo de 2026, Saudi Aramco y Emerson iniciaron una colaboración de investigación y desarrollo para desarrollar soluciones de gestión de corrosión utilizando monitoreo ultrasónico en línea y conectividad inalámbrica. Sin embargo, la instrumentación fragmentada en instalaciones más antiguas puede reducir la calidad de los datos, mientras que la corrosión bajo aislamiento y otros daños ocultos pueden requerir métodos de detección especializados. Los datos incompletos pueden generar una falsa confianza si un modelo predictivo no captura la condición de un área crítica. Los operadores necesitan conectar el monitoreo digital con prácticas de inspección que verifiquen la condición del equipo no directamente visible para los sensores.
Mayor Rigor en la Seguridad de Tuberías y el Cumplimiento Ambiental
En abril de 2026, la Administración de Seguridad de Materiales Peligrosos y Tuberías de EE. UU. emitió una norma final directa que incorpora la edición 2025 de la SP0502 de la Asociación Nacional de Ingenieros de Corrosión (NACE) en las regulaciones federales de tuberías, con vigencia a partir del 1 de enero de 2027[1]Administración de Seguridad de Materiales Peligrosos y Tuberías de EE. UU., "Seguridad de Tuberías: Actualización de Normas, NACE SP0502," Registro Federal, phmsa.dot.gov. El mismo ciclo regulatorio incluyó una actualización que cubre la NACE SP0206 para la evaluación directa de la corrosión interna en tuberías de gas natural seco. Estas actualizaciones requieren que los operadores revisen las prácticas de evaluación y generan trabajo para proveedores de inspección, equipos de ingeniería y especialistas en corrosión. El mercado de protección contra la corrosión en petróleo y gas tiene un nivel de demanda más estable cuando los trabajos de evaluación deben seguir plazos regulatorios. En Europa, las normas más estrictas sobre emisiones industriales y sustancias peligrosas también fomentan formulaciones de recubrimientos con menor contenido de Compuestos Orgánicos Volátiles (COV). Los proveedores más pequeños pueden enfrentar mayores costos de reformulación debido a menores recursos de investigación y desarrollo. El gasto en cumplimiento es menos sensible a la presión presupuestaria cuando las evaluaciones son obligatorias y tienen fechas de implementación definidas. Esto proporciona una base más estable para la demanda de ingeniería, inspección y productos de protección que el gasto discrecional en proyectos por sí solo.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Presupuestos de Mantenimiento Diferido | -0.5% | Global, más agudo entre los operadores independientes de exploración y producción | Corto plazo (≤ 2 años) |
| Escasez de Mano de Obra Calificada en Ingeniería de Corrosión y Aplicación | -0.4% | Global, más grave en Asia-Pacífico y los mercados emergentes de Medio Oriente y África | Mediano plazo (2-4 años) |
| Fiabilidad de Sensores, Calidad de Datos e Integración con Sistemas Heredados | -0.3% | Global, más pronunciado en regiones productoras onshore maduras | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Presupuestos de Mantenimiento Diferido
Los sistemas de protección avanzados requieren que los operadores comprometan fondos antes de que la condición de un activo se vuelva crítica. El monitoreo continuo, la integración digital, los recubrimientos premium y las aleaciones resistentes a la corrosión son difíciles de financiar cuando los márgenes están bajo presión. Los costos de protección catódica en aguas profundas son de 2 a 3 veces más altos por unidad que las instalaciones onshore comparables. Un reemplazo completo de recubrimiento en una gran plataforma costa afuera puede requerir decenas de millones de dólares. El mercado de protección contra la corrosión en petróleo y gas enfrenta retrasos temporales cuando los operadores upstream más pequeños aplazan proyectos. El mantenimiento diferido aumenta las necesidades de remediación posteriores porque el daño en los recubrimientos se vuelve más difícil y costoso de corregir después de que se pierden las ventanas de mantenimiento. El efecto financiero no es lineal porque el daño que permanece localizado en una etapa temprana puede extenderse a un área más amplia o alcanzar el sustrato subyacente. La incertidumbre en las adquisiciones también puede surgir cuando los operadores se fusionan y pausan temporalmente los planes de mantenimiento mientras se revisan las listas de proveedores y los presupuestos operativos.
Escasez de Mano de Obra Calificada en Ingeniería de Corrosión y Aplicación
La Asociación para la Protección y el Rendimiento de Materiales (AMPP) lanzó TalentForce en marzo de 2026 para abordar una creciente escasez de mano de obra en roles relacionados con la corrosión. Más del 40% de la fuerza laboral actual en corrosión es elegible para jubilarse en un plazo de 10 años, mientras que más del 70% de los empleadores en sectores intensivos en corrosión reportan brechas de habilidades. La restricción involucra tanto los niveles de personal como la transferencia de conocimiento de campo. La aplicación de recubrimientos protectores requiere de 3 a 5 años de experiencia en campo para que los técnicos alcancen plena competencia, y el diseño de protección catódica requiere una experiencia más especializada. Esta escasez limita el ritmo de ejecución de proyectos en el mercado de protección contra la corrosión en petróleo y gas, particularmente en el Consejo de Cooperación del Golfo y el Sudeste Asiático, donde la capacidad de formación local sigue siendo inferior a la demanda. Se necesita personal experimentado para preparar superficies, aplicar recubrimientos de acuerdo con las especificaciones, interpretar los resultados de inspección y diseñar sistemas de protección catódica. La formación puede ampliar la capacidad, pero no puede reemplazar rápidamente la experiencia adquirida en condiciones de campo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
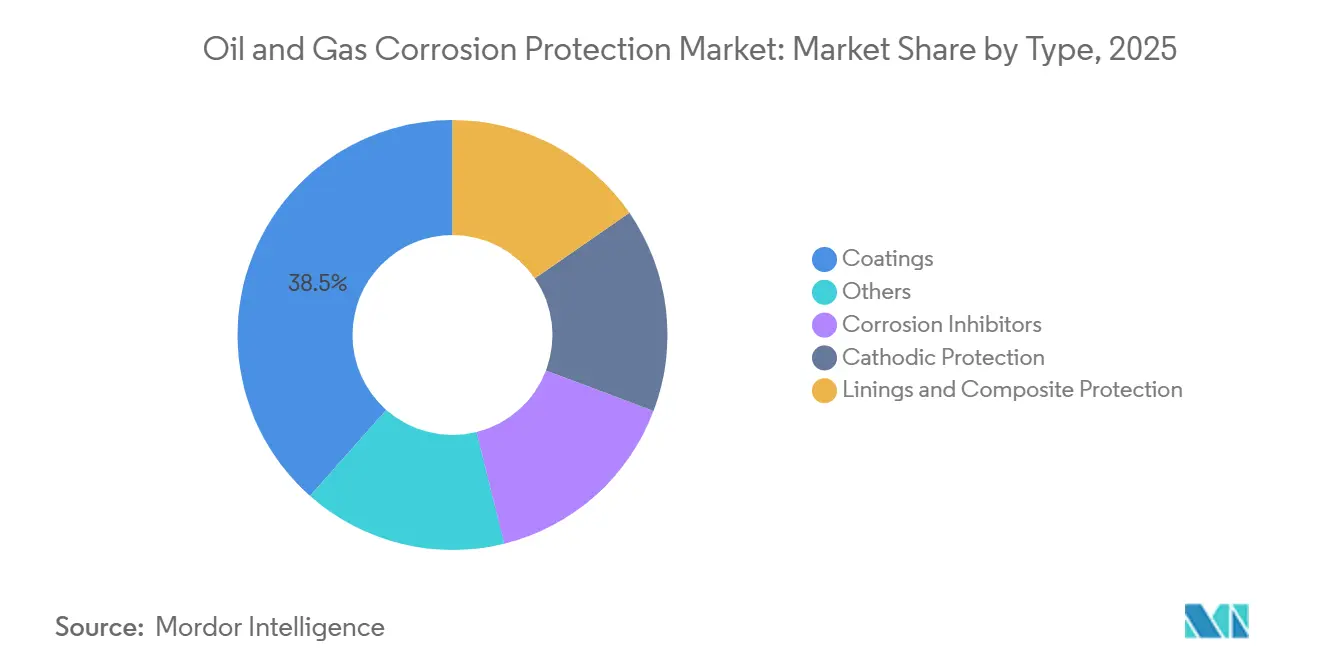
Los Recubrimientos Mantienen el Dominio mientras los Inhibidores se AceleranLos recubrimientos representaron el 38,47% del total de productos en 2025. Su participación refleja su uso generalizado en exteriores de tuberías, estructuras costa afuera, tanques de almacenamiento y equipos de proceso. Los recubrimientos proporcionan una protección amplia en entornos onshore y offshore al separar las superficies metálicas de la humedad, las sales y otras exposiciones corrosivas. La categoría se utiliza tanto en proyectos de nueva construcción como de mantenimiento, lo que brinda a los proveedores acceso a una gran base instalada. Las formulaciones de alto rendimiento pueden extender los intervalos de reaplicación y mejorar los resultados de costo del ciclo de vida, lo que respalda la selección de productos premium donde los costos de acceso y parada son elevados. Los operadores generalmente evalúan el rendimiento de los recubrimientos en función de la calidad de la preparación de la superficie, las condiciones de aplicación, la durabilidad y el momento esperado del mantenimiento futuro. Los recubrimientos siguen siendo relevantes incluso cuando se utiliza protección catódica o tratamiento químico junto a ellos.
Se proyecta que los inhibidores de corrosión registren una CAGR del 4,24% entre 2026 y 2031. Son adecuados para entornos de aguas profundas y servicio en condiciones ácidas porque las tasas de inyección pueden ajustarse sin intervención física directa. Esta flexibilidad es importante cuando las condiciones del proceso varían y la intervención en el equipo requeriría una parada costosa o apoyo de embarcaciones costa afuera. Una revisión científica de 2026 encontró que los sistemas de inhibidores en condiciones controladas pueden lograr eficiencias superiores al 95%. La protección catódica, los revestimientos y la protección compuesta siguen siendo esenciales para los activos submarinos y enterrados, donde una sola categoría de producto no puede cumplir con el requisito de protección completo. Saudi Aramco ha desplegado más de 19.000 km de tuberías no metálicas como alternativa al acero convencional en aplicaciones seleccionadas. Este enfoque de materiales puede desplazar gradualmente el equilibrio entre categorías de productos durante el período de pronóstico posterior. El mercado de protección contra la corrosión en petróleo y gas, por lo tanto, incluye tanto la demanda establecida de recubrimientos como las opciones de productos determinadas por la química de los fluidos y el diseño de los activos. Los proveedores deben demostrar cómo funcionan juntos los diferentes productos, ya que los operadores generalmente aplican múltiples capas de protección en activos exigentes.


Por Ubicación:
La Actividad Costa Afuera Lidera tanto en Escala como en DinamismoLas aplicaciones costa afuera representaron el 55,56% del mercado de protección contra la corrosión en petróleo y gas en 2025. El segmento tiene una mayor densidad de valor porque los activos están expuestos al agua de mar, la presión hidrostática, las cargas dinámicas y concentraciones elevadas de sulfuro de hidrógeno y dióxido de carbono. Estas condiciones pueden acelerar el deterioro más allá de las tasas experimentadas por muchos activos onshore. Los proyectos costa afuera a menudo requieren varios sistemas de protección operando juntos en lugar de una sola capa protectora. Los sistemas típicos incluyen recubrimientos externos, protección catódica, inyección química continua y programas de inspección planificados en torno al acceso restringido. Los operadores también deben tener en cuenta la dificultad práctica de inspeccionar, reparar o reemplazar equipos una vez instalados bajo el agua o en una plataforma remota.
También se proyecta que el segmento costa afuera crezca a una CAGR del 4,67% de 2026 a 2031. La cuenca presal de Brasil, el Golfo de México y el Sudeste Asiático respaldan la demanda de nuevos desarrollos en aguas profundas y ultra profundas. Cada proyecto puede requerir aleaciones de ánodos especializadas, ingeniería submarina y acuerdos de suministro de inhibidores a largo plazo. Un artículo de la Conferencia de Tecnología Costa Afuera de 2026 describió un modelado automatizado de corrosión que captura cambios operativos submarinos de corta duración que las evaluaciones estáticas no detectan. Esta información puede ayudar a los operadores a ajustar la dosificación de inhibidores antes de que un cambio operativo breve resulte en pérdida de espesor de pared del material. El costo de los vehículos operados de forma remota y los buques de apoyo de buceo contribuye al sobreprecio del trabajo costa afuera. DNV-RP-F103 proporciona una base técnica para el diseño de protección catódica en tuberías submarinas. La combinación de inmersión en agua salada, fluidos desafiantes y acceso restringido para el mantenimiento significa que la prevención puede ser menos costosa que la reparación reactiva. También respalda acuerdos de servicio a largo plazo que cubren monitoreo, tratamiento químico y evaluación del estado del equipo.
Por Aplicación:
Las Tuberías Impulsan la Demanda a través de la Escala y la Presión RegulatoriaLas tuberías representaron el 34,25% del total de aplicaciones en 2025. Su participación refleja el tamaño de las redes de transmisión, recolección y distribución que requieren protección tanto externa como interna. Los operadores de tuberías utilizan recubrimientos para la protección externa e inhibidores para las superficies internas en contacto con fluidos. La exposición externa al suelo o al agua y la composición interna del fluido crean diferentes mecanismos de corrosión. Los sistemas de recubrimiento pueden reducir las tasas de corrosión en más del 90% cuando se aplican correctamente, mientras que los sistemas de inhibidores pueden lograr una eficiencia superior al 95% en condiciones controladas. La integridad de las tuberías, por lo tanto, sigue siendo un impulsor central del gasto recurrente en protección, particularmente cuando los resultados de inspección identifican el deterioro antes de que ocurra una falla.
Se prevé que las tuberías registren una CAGR del 4,78% de 2026 a 2031. Los requisitos regulatorios, los sistemas envejecidos y el alto costo de las fallas se combinan para respaldar esta tasa. Las plataformas costa afuera y las estructuras submarinas representan el siguiente grupo de aplicaciones importante y requieren protección multicapa. Las refinerías y plantas petroquímicas necesitan revestimientos especializados, componentes de mayor aleación y programas de inhibidores porque las corrientes de proceso pueden contener azufre y compuestos nafténicos. Los tanques de almacenamiento, los equipos de perforación y las terminales receptoras de gas natural licuado (GNL) añaden una demanda constante a medida que se amplía la revisión de seguridad y ambiental. DNV señaló que los métodos de inspección mejorados y la tecnología de detección pueden respaldar una mejor gestión de la corrosión bajo aislamiento. El cambio hacia una evaluación más específica también puede impulsar la inversión en sistemas de lanzamiento y recepción, compatibilidad con herramientas de limpieza y otro equipo habilitador de inspección.
Por Industria de Usuario Final:
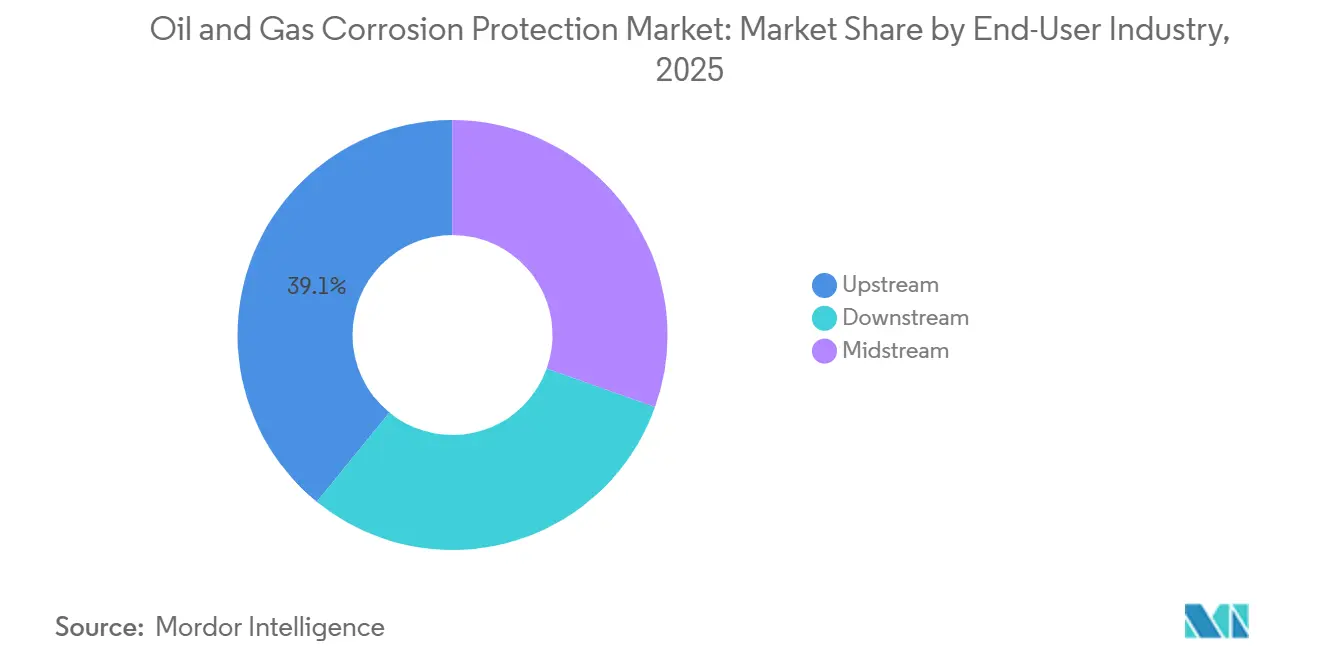
La Escala Upstream Enmascara el Dinamismo DownstreamLas operaciones upstream representaron el 39,13% del mercado de protección contra la corrosión en petróleo y gas en 2025. Las cabezas de pozo, los elevadores, las líneas de flujo y los equipos submarinos requieren una protección sólida en campos de aguas profundas y gas ácido. Las fallas por corrosión en estos activos pueden tener graves consecuencias de seguridad y financieras. Los operadores upstream, por lo tanto, utilizan recubrimientos, inhibidores, protección catódica y materiales resistentes a la corrosión en combinación. El enfoque de protección depende del fluido de producción, la presión, la temperatura, la exposición al agua y la capacidad de acceder al activo para su mantenimiento. Las decisiones de mantenimiento a menudo se integran con los planes operativos de rutina en lugar de tomarse únicamente durante los grandes proyectos de capital.
Se espera que el refinado downstream y el procesamiento petroquímico crezcan a una CAGR del 5,12% de 2026 a 2031. La nueva capacidad de refinería asiática y las materias primas de crudo más pesadas y corrosivas respaldan la demanda de revestimientos, inhibidores y revestimiento de aleaciones. El acero al carbono en las unidades de destilación de crudo de alto contenido ácido puede experimentar tasas de corrosión de 2 a 8 mm por año sin una protección adecuada. Los equipos de refinería operan bajo combinaciones de calor, productos químicos de proceso y calidad de materia prima cambiante, lo que requiere opciones de protección específicas para cada sitio. Los operadores midstream enfrentan redes envejecidas mientras también evalúan sistemas para servicio con mezcla de hidrógeno y transporte de dióxido de carbono. NORSOK M501 continúa influyendo en las especificaciones de recubrimientos protectores en las instalaciones de proceso europeas. El gasto upstream se centra en las condiciones de campo y el acceso, el gasto midstream está vinculado a la integridad de la red y el gasto downstream responde a las condiciones del proceso y la selección de materias primas. Los proveedores que atienden a los tres grupos requieren carteras de productos y soporte técnico adecuados para cada contexto operativo.
Análisis Geográfico
Mercado de Protección contra la Corrosión en Petróleo y Gas en Oriente Medio y África
Oriente Medio y África representaron el 35,82% del total regional en 2025. La posición de la región refleja la producción del Consejo de Cooperación del Golfo, el procesamiento de gas, la capacidad de refinación y la infraestructura de exportación. Arabia Saudita y los Emiratos Árabes Unidos son las principales fuentes de demanda regional, con grandes bases de activos que requieren protección en operaciones upstream, midstream y downstream. Los desarrollos de gas ácido, como Jafurah y la expansión del Campo Norte de Qatar, requieren inhibidores de corrosión, tubulares de aleación resistente a la corrosión, recubrimientos protectores y planificación de integridad a largo plazo. Los proyectos offshore de África Occidental y los proyectos de GNL de África Oriental añaden demanda proveniente del desarrollo de activos más recientes. La base de proyectos regional respalda tanto la protección de nuevas construcciones como los trabajos de extensión de vida útil, impulsados por instalaciones maduras, la expansión del gas y la actividad offshore.
Mercado de Protección contra la Corrosión en Petróleo y Gas en Asia-Pacífico y América del Sur
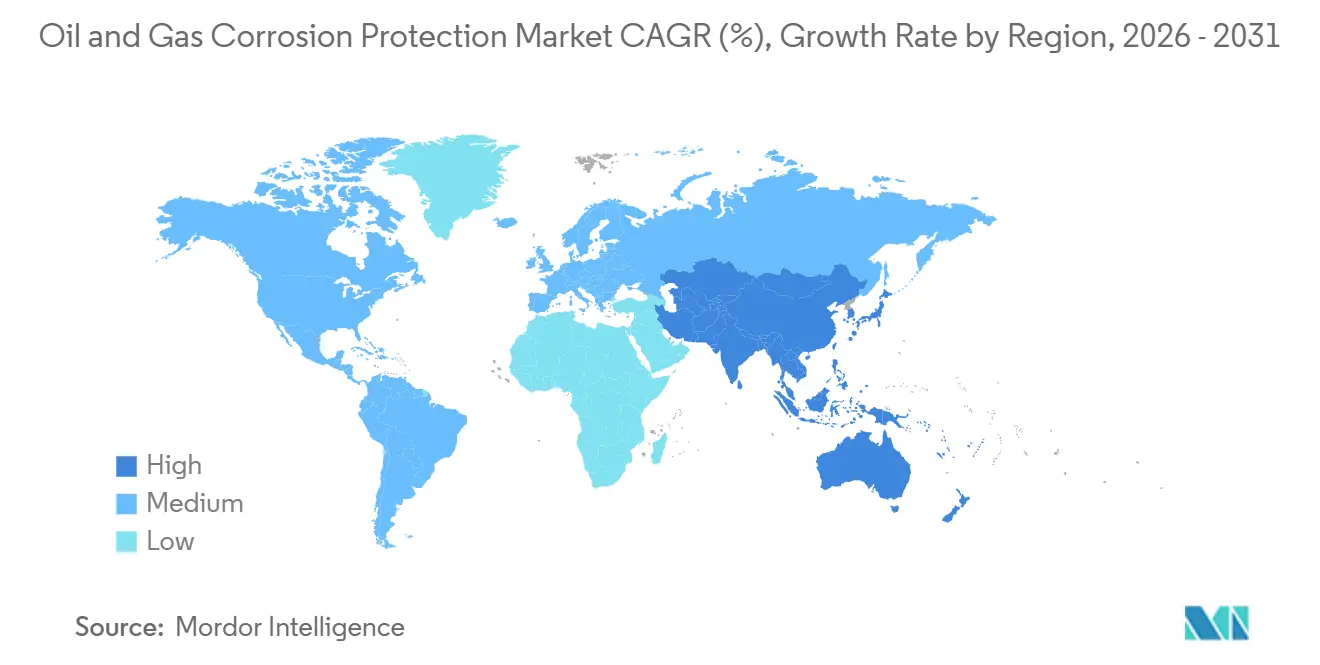
Se proyecta que Asia-Pacífico registre el CAGR regional más alto, del 4,43%, hasta 2031. China, India y el Sudeste Asiático representan la mayor parte de los requerimientos incrementales de la región. Las empresas petroleras nacionales chinas invierten en producción upstream, gasoductos y sistemas de refinería. La expansión de la red de gas de India y las ampliaciones de refinerías respaldan la demanda de recubrimientos para tuberías y programas de gestión de integridad. Las terminales de GNL y los complejos petroquímicos del Sudeste Asiático ofrecen oportunidades de especificación inicial para los proveedores regionales de recubrimientos. Un estudio de 2026 sobre pozos de gas con alto contenido de sulfuro de hidrógeno, alto dióxido de carbono y alta presión en China determinó que los recubrimientos de aleación de níquel-tungsteno lograron una tasa de corrosión uniforme de 0,004 mm por año bajo condiciones de 122 °C y 85 MPa[2]Yaolin Zhao et al., "Comportamiento de la Corrosión y Estrategia de Mitigación para Pozos de Gas de 'Tres Altas': Un Estudio de Caso de Reservorios de Carbonato Marino en Sichuan-Chongqing, China," Coatings, mdpi.com. América del Sur sigue siendo un área de crecimiento secundario, liderada por el desarrollo pre-sal de Brasil y la expansión de Vaca Muerta en Argentina.
Mercado de Protección contra la Corrosión en Petróleo y Gas en América del Norte y Europa
América del Norte y Europa son mercados maduros, sostenidos por ciclos de reemplazo, requisitos de integridad y trabajos de extensión de vida útil. Las subvenciones federales de Estados Unidos respaldaron el control de la corrosión y las mejoras de tuberías de acero en 19 estados en 2025. Los operadores del Mar del Norte invierten en recubrimientos marinos, protección catódica y monitoreo submarino para extender la producción de campos maduros. La iniciativa de gasoductos de hidrógeno de Alemania crea requisitos de calificación de productos para materiales e inhibidores utilizados en servicio de hidrógeno. Las redes de transmisión de gas y líquidos de Estados Unidos siguen sujetas a requisitos de inspección y gestión de integridad bajo el marco de la Administración de Seguridad de Materiales Peligrosos y Tuberías (PHMSA, por sus siglas en inglés), lo que convierte el mantenimiento y la evaluación en un componente continuo de la demanda regional. El mercado en América del Norte y Europa se sostiene tanto por la preservación de activos como por los nuevos requisitos de calificación.

Panorama Competitivo
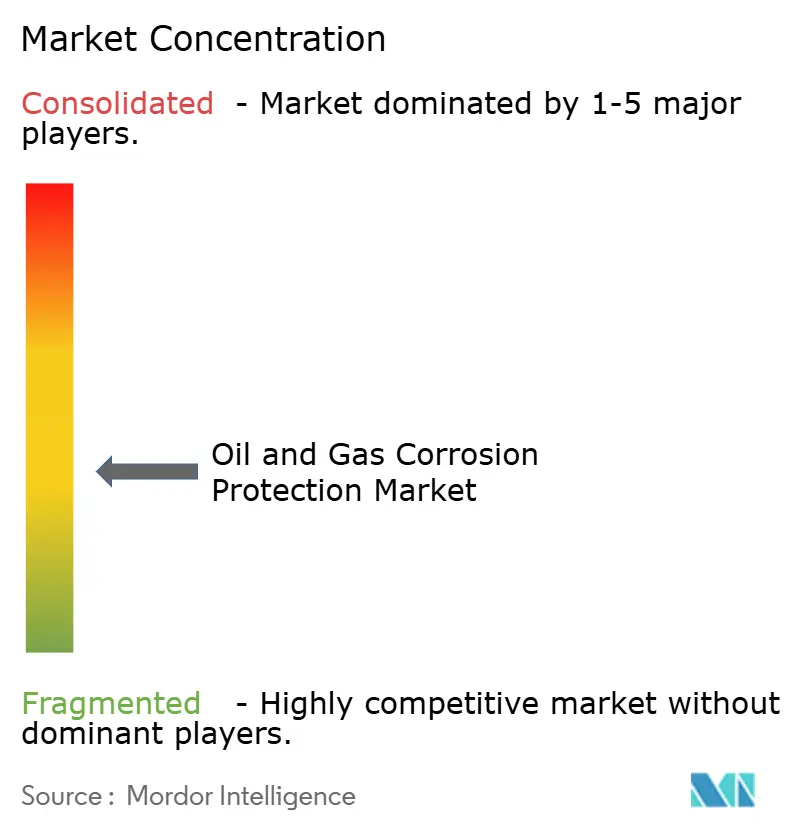
El mercado de protección contra la corrosión en petróleo y gas está moderadamente fragmentado. Sherwin-Williams, Hempel, Jotun y PPG mantienen posiciones en múltiples categorías de productos y regiones. El rendimiento técnico y la capacidad de cumplir con las especificaciones del proyecto son factores competitivos clave. Los operadores también evalúan la fiabilidad del producto, el soporte de aplicación, la vida útil esperada del servicio y la capacidad de suministro en múltiples países. Los proveedores de nicho pueden mantener poder de fijación de precios cuando sus productos abordan desafíos operativos específicos que los productos estándar no resuelven. Los productos de protección física se evalúan cada vez más junto con los servicios de monitoreo e integridad, lo que crea una ventaja competitiva para los proveedores que pueden combinar la experiencia en materiales con el soporte de activos basado en datos.
Hempel lanzó Avantguard 750 Pro en enero de 2025, orientado a la protección estructural que supera los 35 años. El producto está diseñado para desafiar los supuestos convencionales de reaplicación de 15 a 25 años y respaldar un mayor gasto inicial donde los ahorros del ciclo de vida son demostrables. Un período de protección más largo es particularmente valioso en entornos donde las paradas, el acceso y la mano de obra son costosos. En noviembre de 2025, AkzoNobel y Axalta anunciaron una fusión de iguales en acciones, con la empresa combinada propuesta con un valor empresarial de 25 mil millones de USD. La fusión combina carteras en recubrimientos costa afuera, marinos, industriales y en polvo. La escala de la entidad combinada podría aumentar la presión competitiva sobre los competidores de nivel medio y regionales a través de un mayor alcance de adquisición, capacidad de distribución y recursos de investigación. Estos desarrollos indican que el rendimiento del ciclo de vida y la escala de la cartera son factores significativos que dan forma a la competencia en este mercado.
Cortec Corporation y Belzona International compiten en nichos selectos a través de la química de inhibidores de corrosión por vapor y sistemas de reparación de polímeros de curado rápido. Sus ofertas se alinean con el interés de los operadores en períodos de rotación más cortos y soluciones de menor toxicidad. Las capacidades de reparación rápida son relevantes donde la indisponibilidad prolongada de activos aumentaría los costos operativos. El trabajo de Aramco con Corrosion RADAR y Emerson ilustra el valor que los operadores otorgan al monitoreo continuo vinculado a las decisiones de protección física. La dosificación de inhibidores integrada con sensores y la predicción de corrosión basada en aprendizaje automático son áreas emergentes de diferenciación técnica. Los proveedores con datos operativos sustanciales pueden estar mejor posicionados para perfeccionar los servicios predictivos con el tiempo. La actividad de patentes en estas áreas refleja la creciente importancia de la capacidad técnica protegida. Es probable que el mercado favorezca a los proveedores que puedan respaldar tanto el despliegue de productos como la gestión de integridad basada en datos, con conjuntos de datos extensos de sistemas instalados que potencialmente permitan herramientas predictivas más sólidas a medida que se desarrollen las relaciones de servicio.
Líderes de la Industria de Protección contra la Corrosión en Petróleo y Gas
-
AkzoNobel N.V.
-
The Sherwin-Williams Company
-
PPG Industries, Inc.
-
Hempel A/S
-
Jotun
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Protección contra la Corrosión en Petróleo y Gas
- 3M
- AkzoNobel N.V.
- Axalta Coating Systems
- BASF
- Belzona International Ltd.
- Carboline Company
- Chase Corporation
- Cortec Corporation
- Hempel A/S
- Jotun
- Kansai Paint Co.,Ltd.
- Nippon Paint Holdings Co., Ltd.
- PPG Industries, Inc.
- The Sherwin-Williams Company
- Tnemec

Recent Industry Developments in Mercado de Protección contra la Corrosión en Petróleo y Gas
- Agosto de 2026: Los accionistas de Axalta y AkzoNobel votaron para aprobar una fusión de iguales en acciones en asambleas generales extraordinarias simultáneas, creando una empresa de recubrimientos combinada con un valor empresarial de 25 mil millones de USD. Se espera que la finalización ocurra entre finales de 2026 y principios de 2027, sujeto a aprobaciones regulatorias. La empresa combinada mantendrá posiciones en recubrimientos marinos, protectores e industriales que sirven al sector de petróleo y gas en más de 150 países.
- Mayo de 2026: Emerson firmó un acuerdo de colaboración de investigación y desarrollo con Aramco para co-desarrollar soluciones de gestión de corrosión. La colaboración combina la experiencia en el dominio de Aramco con la tecnología de monitoreo de corrosión ultrasónico en línea y las capacidades de conectividad inalámbrica de Emerson para permitir la medición continua y en tiempo real del espesor de pared de las tuberías.


Alcance del Informe Global del Mercado de Protección contra la Corrosión en Petróleo y Gas
La protección contra la corrosión en petróleo y gas se refiere a los métodos, materiales y tratamientos químicos utilizados para prevenir la degradación de metales en la infraestructura energética. El petróleo, el gas y el agua contienen naturalmente productos químicos altamente reactivos, que hacen que las tuberías de acero, las plataformas de perforación y los tanques de almacenamiento se oxiden y debiliten sin una protección activa.
El mercado de protección contra la corrosión en petróleo y gas está segmentado por tipo, ubicación, aplicación, industria de usuario final y geografía. Por tipo, el mercado está segmentado en recubrimientos, inhibidores de corrosión, protección catódica, revestimientos y protección compuesta, y otros. Por ubicación, el mercado está segmentado en costa afuera y costa adentro. Por aplicación, el mercado está segmentado en tuberías, plataformas costa afuera y estructuras submarinas, instalaciones de refinería y procesamiento petroquímico, y otros. Por industria de usuario final, el mercado está segmentado en upstream, midstream y downstream. El informe también cubre el tamaño del mercado y los pronósticos para la protección contra la corrosión en petróleo y gas en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Recubrimientos |
| Inhibidores de Corrosión |
| Protección Catódica |
| Revestimientos y Protección Compuesta |
| Otros |
| Costa Afuera |
| Costa Adentro |
| Tuberías |
| Plataformas Costa Afuera y Estructuras Submarinas |
| Refinerías e Instalaciones de Procesamiento Petroquímico |
| Otros |
| Upstream |
| Midstream |
| Downstream |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Medio Oriente y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por Tipo | Recubrimientos | |
| Inhibidores de Corrosión | ||
| Protección Catódica | ||
| Revestimientos y Protección Compuesta | ||
| Otros | ||
| Por Ubicación | Costa Afuera | |
| Costa Adentro | ||
| Por Aplicación | Tuberías | |
| Plataformas Costa Afuera y Estructuras Submarinas | ||
| Refinerías e Instalaciones de Procesamiento Petroquímico | ||
| Otros | ||
| Por Industria de Usuario Final | Upstream | |
| Midstream | ||
| Downstream | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Medio Oriente y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Protección contra la Corrosión en Petróleo y Gas?
El tamaño del mercado de protección contra la corrosión en petróleo y gas fue valorado en 11,56 mil millones de USD en 2025 y se estima que crecerá desde 12,01 mil millones de USD en 2026 hasta alcanzar los 14,64 mil millones de USD en 2031, a una CAGR del 4,05% durante el período de pronóstico 2026-2031.
¿Qué categoría de producto lidera la demanda de protección contra la corrosión en petróleo y gas?
Los recubrimientos lideran la demanda de productos con una participación del 38,47% en 2025 porque se utilizan en tuberías, activos costa afuera, tanques y equipos de proceso. Su amplio uso tanto en nueva construcción como en mantenimiento proporciona una gran base instalada para los proveedores.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se espera que las tuberías crezcan a una CAGR del 4,78% hasta 2031, respaldadas por redes envejecidas, requisitos regulatorios y el alto costo de las fallas. También requieren trabajos recurrentes de protección e inspección tanto en superficies internas como externas.
¿Qué región tiene las perspectivas de crecimiento más sólidas para la protección contra la corrosión?
Se prevé que Asia-Pacífico se expanda a una CAGR del 4,43% hasta 2031, respaldada por inversiones en China, India y el Sudeste Asiático. La construcción de tuberías, las adiciones de refinerías, las terminales de Gas Natural Licuado (GNL) y los pozos de gas complejos añaden a los requisitos regionales.
Última actualización de la página el:



