
Marktgröße und Marktanteil für Offshore-Energiespeicherung
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
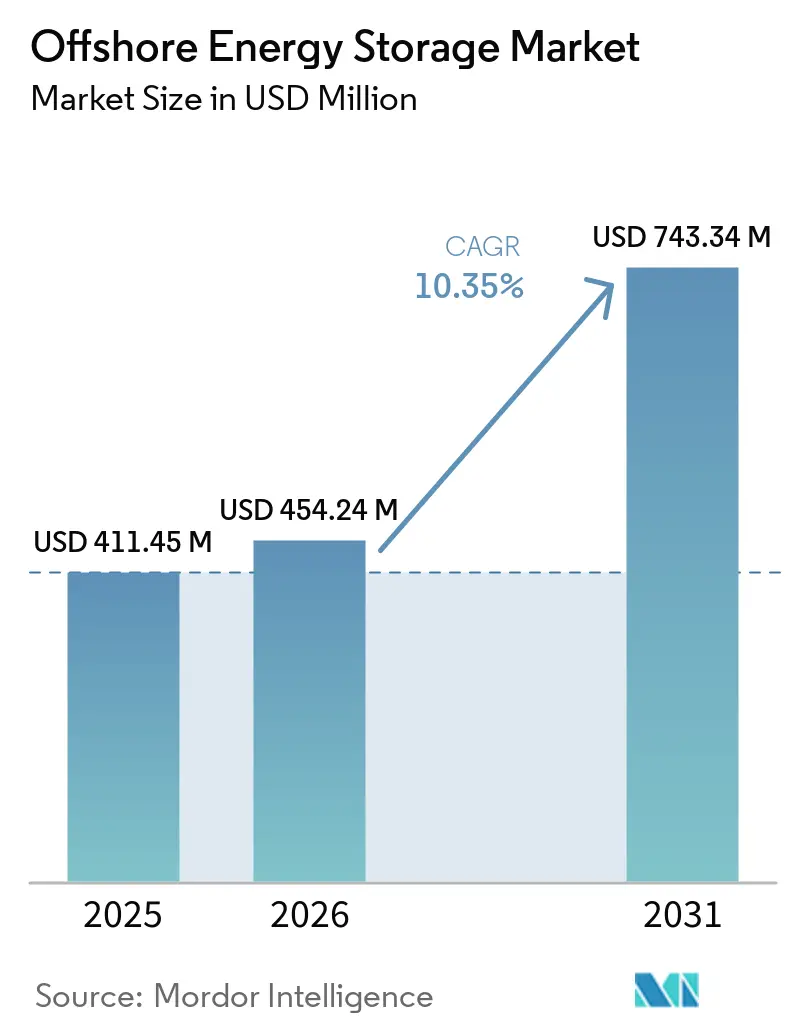
| Marktgröße (2026) | 454.24 Millionen US-Dollar |
| Marktgröße (2031) | 743.34 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 10.35 % |
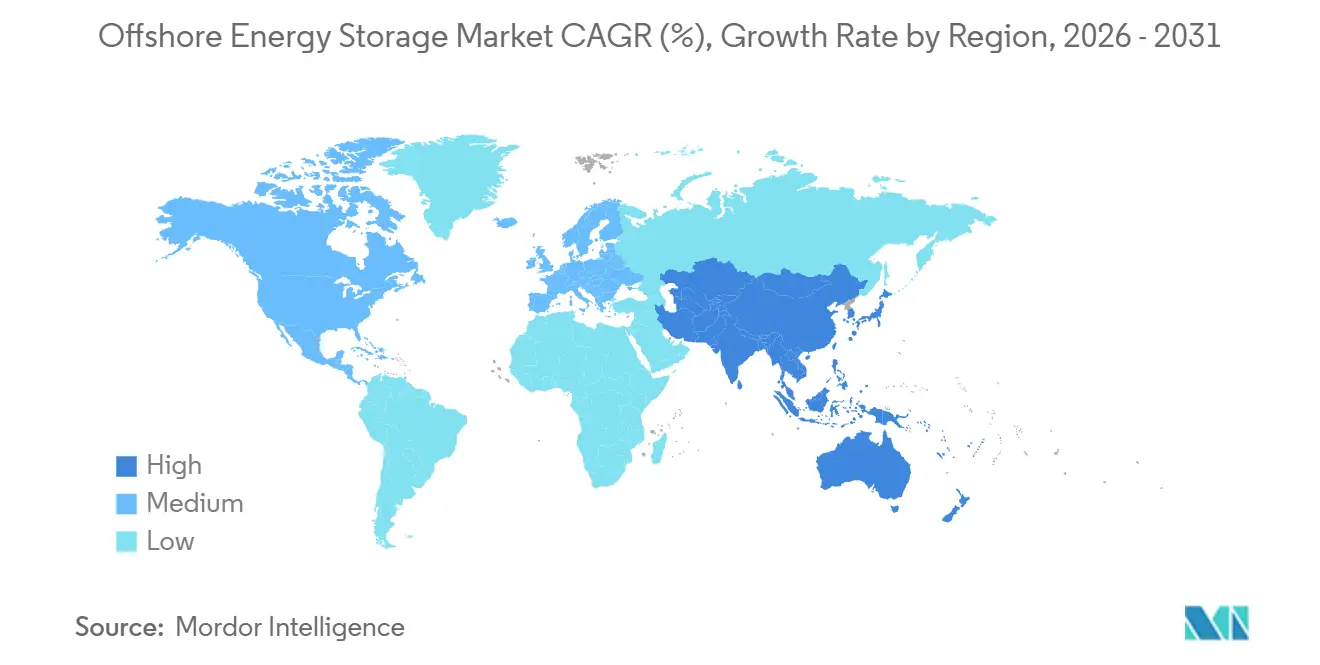
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
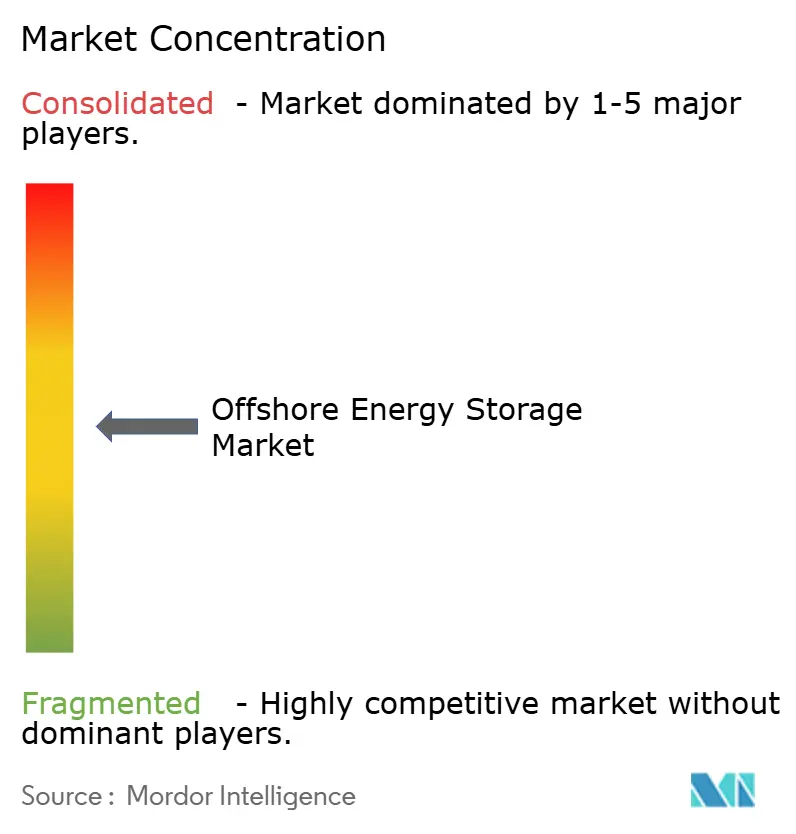
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Offshore-Energiespeicherung von Mordor Intelligence
Die Marktgröße für Offshore-Energiespeicherung wird voraussichtlich von 411,45 Millionen USD im Jahr 2025 auf 454,24 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 10,35 % über 2026–2031 743,34 Millionen USD erreichen. Der Markt für Offshore-Energiespeicherung wird durch die Lücke zwischen der Erzeugung erneuerbarer Offshore-Energie und der verfügbaren Übertragungskapazität geprägt. Speicher können Strom zurückhalten, der andernfalls abgeregelt würde, und ihn freigeben, wenn sich Netzbedingungen und Preise verbessern. Diese Rolle gewinnt an Bedeutung, da Offshore-Windprojekte schneller gebaut werden als die zugehörigen Netzausbaumaßnahmen. Der Markt für Offshore-Energiespeicherung profitiert auch von der Nachfrage nach saubereren Schiffsbetrieben, Hybridstrom für Offshore-Plattformen und widerstandsfähigen Stromsystemen auf abgelegenen Inseln. Projektentwickler behandeln Speicher zunehmend als Teil des Stromversorgungsdesigns und nicht als nachträglich hinzugefügte Ausrüstung.
Wichtigste Erkenntnisse des Berichts
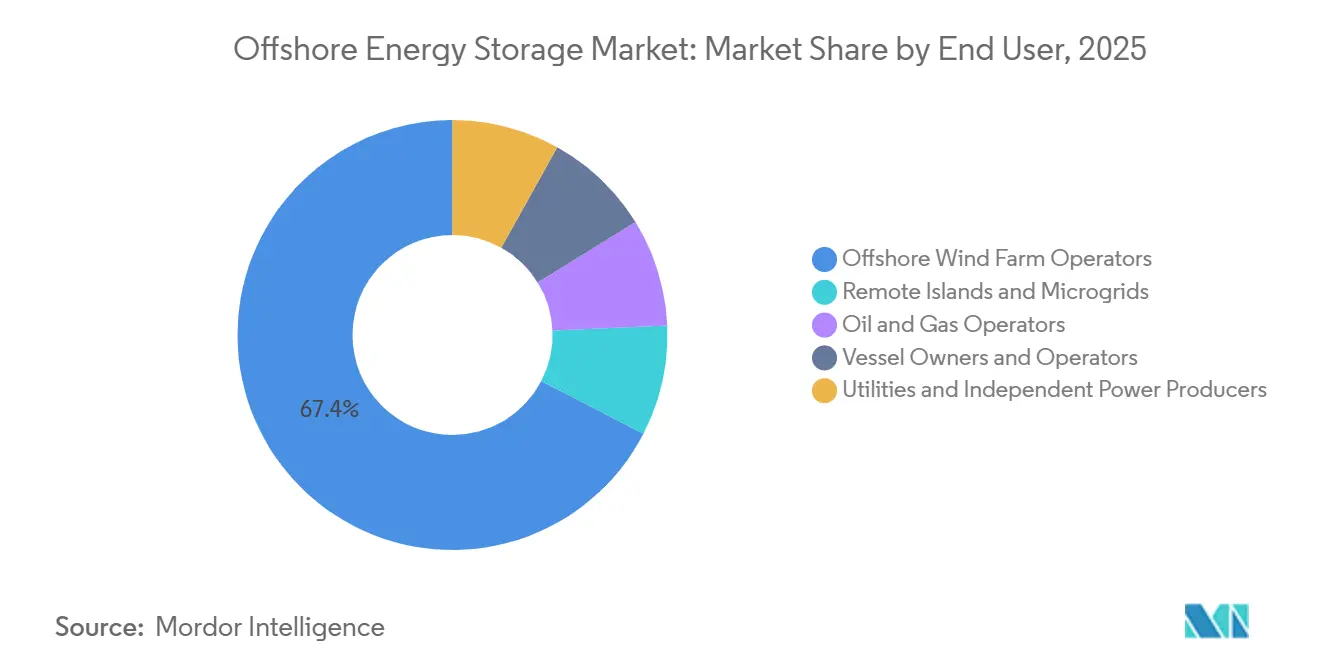
- Nach Technologie hielten Batteriespeichersysteme (BESS) im Jahr 2025 einen Marktanteil von 53,2 % am Markt für Offshore-Energiespeicherung, während Wasserstoff-Energiespeicherung bis 2031 mit einem CAGR von 15,4 % wachsen soll.
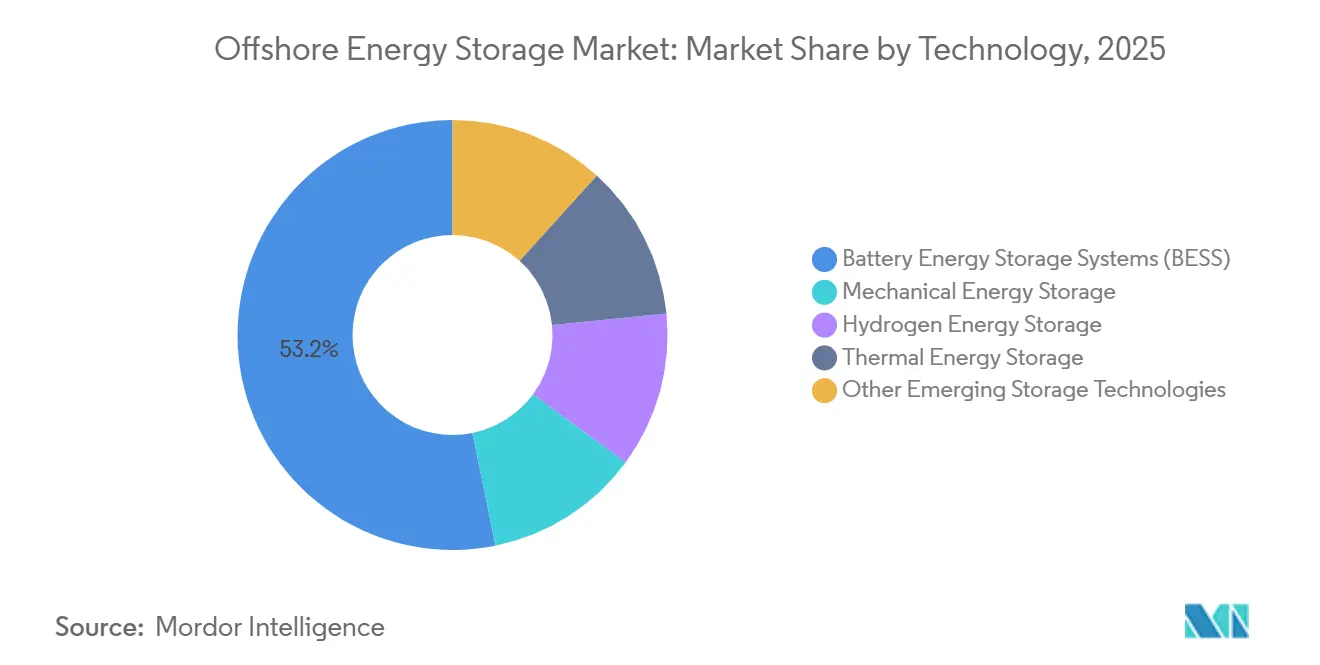
- Nach Endnutzer entfielen im Jahr 2025 67,4 % der Nachfrage auf Betreiber von Offshore-Windparks, während abgelegene Inseln und Mikronetze bis 2031 den höchsten CAGR von 17,3 % verzeichnen sollen.
- Nach Geografie hielt Europa im Jahr 2025 einen Marktanteil von 56,4 % am Markt für Offshore-Energiespeicherung, während Asien-Pazifik bis 2031 mit einem CAGR von 16,4 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Offshore-Energiespeicherung
Analyse der Treiberwirkung*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Abregelung von Offshore-Wind und Engpässe bei der Netzanbindung | +2.50% | Vereinigtes Königreich, Deutschland, Dänemark, Niederlande; Ausstrahlungseffekte auf Ostsee-Märkte | Kurzfristig (≤ 2 Jahre) |
| Gemeinsame Nutzung von Speicher und Offshore-Wind-Übertragungsanlagen | +2.00% | Nordsee als Kernmarkt; Asien-Pazifik im Entstehen | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierung der Schifffahrt und Einführung emissionsfreier Schiffe | +1.50% | Global, frühe Gewinne in Nordeuropa und China | Mittelfristig (2–4 Jahre) |
| Elektrifizierung von Offshore-Plattformen und Nachfrage nach Hybridstrom | +1.20% | Norwegen, Nordsee (Vereinigtes Königreich), Golf von Mexiko | Mittelfristig (2–4 Jahre) |
| Kostenvorteile von Langzeitspeichern unter Wasser | +1.00% | Nordsee, Nordatlantik, Tiefwasserstandorte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Gemeinsame Offshore-Infrastruktur und digitales Energiemanagement | +0.80% | Global, mit frühen Gewinnen im Vereinigten Königreich, den Niederlanden und Deutschland | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Abregelung von Offshore-Wind und Engpässe bei der Netzanbindung
Der Markt für Offshore-Energiespeicherung gewinnt an Dringlichkeit, da Windenergie abgeregelt wird, wenn Übertragungsnetze die verfügbare Leistung nicht aufnehmen können. Die Xodus Group prognostizierte, dass die jährliche europäische Abregelung bis 2040 300 TWh übersteigen könnte, da die Offshore-Windkapazität auf das Ziel der Europäischen Union zuwächst. Dieselbe Analyse meldete Engpassmanagementkosten von 8,9 Milliarden EUR im Jahr 2024. Speicher, der neben Windanlagen platziert ist, kann die Leistung in Engpasszeiten aufnehmen und einen kontrollierteren Abruf unterstützen. Eine IEE-Konferenzstudie aus dem Jahr 2025 ergab, dass gemeinsam betriebene BESS mit ensemble-basiertem stochastischem Abruf die Abregelung im Vergleich zu deterministischen Abrufansätzen um bis zu 15 % reduzierten. Die Studie ergab auch, dass ein verbesserter Abruf die Markterlöse je nach Intraday-Preisvolatilität um 0,1 % bis 5 % steigerte. Diese Bedingungen begünstigen Projekte, die in Betrieb gehen können, bevor der Netzausbau den Wert des Abregelungsmanagements verringert.
Gemeinsame Nutzung von Speicher und Offshore-Wind-Übertragungsanlagen
Der Markt für Offshore-Energiespeicherung wird auch durch Konzepte unterstützt, die Netzanschlüsse und Übertragungsanlagen mit Offshore-Windprojekten gemeinsam nutzen. Ørsted begann im März 2025 mit dem Bau des 300 MW, 600 MWh großen Iceni BESS neben der Hornsea-3-Onshore-Umspannstation in Norfolk[1]Ørsted, "Ørsted Breaks Ground on Innovative UK Battery Energy Storage System," Ørsted, orsted.co.uk. Das Projekt nutzt die mit der Offshore-Windentwicklung verbundene Infrastruktur gemeinsam, anstatt einen separaten Anschluss zu benötigen. Diese Anordnung kann doppelte Infrastruktur reduzieren und einem einzelnen Projekt Zugang zu Abregelungsmanagement, Systemdienstleistungen und Kapazitätszahlungen verschaffen. Northland Power erklärte, dass es 300 MW, 1,2 GWh gemeinsam genutzter BESS mit dem polnischen Offshore-Windprojekt Baltic Power entwickelt. Baltic Power lieferte 2026 seinen ersten Offshore-Windstrom an das polnische Netz. Gemeinsame Infrastruktur gibt Kreditgebern eine operative Referenz zur Beurteilung integrierter Projektstrukturen.
Dekarbonisierung der Schifffahrt und Einführung emissionsfreier Schiffe
Der Markt für Offshore-Energiespeicherung bedient eine Schiffsflotte, die sich in Richtung Batterie- und Hybridantrieb bewegt. Corvus Energy erklärte im Februar 2025, dass es ein knapp 25 MWh großes Lithium-Eisenphosphat-Batteriesystem für das vollständig elektrische Offshore-Bauunterstützungsschiff der BW Group liefern würde. Der Auftrag zeigte, dass Schiffsbatteriesysteme über kleine Hilfsinstallationen hinausgehen. ABB wählte im Februar 2026 Corvus Dolphin NxtGen Energiespeichersysteme für 2 neue Hybrid-Elektro-Fähren des Bundesstaates Washington aus. Das Ersatzprogramm könnte bis zu 16 Schiffe umfassen und hat einen angegebenen Wert von 4 Milliarden USD. Marin-zertifizierte Systeme, Schiffsintegration und langfristiger Serviceunterhalt sind daher wichtige Fähigkeiten im Markt für Offshore-Energiespeicherung. Der Einsatz von Batterien auf Schiffen und in Häfen kann auch die maritime Nachfrage mit der landseitigen Ladeinfrastruktur verknüpfen.
Elektrifizierung von Offshore-Plattformen und Nachfrage nach Hybridstrom
Der Markt für Offshore-Energiespeicherung hat eine weitere Rolle bei der Versorgung von Offshore-Öl- und Gasplattformen mit Hybridstrom. Offshore Norway berichtete, dass der norwegische Offshore-Sektor im Jahr 2025 10 TWh Strom aus küstenangebundenen und teilweise elektrifizierten Feldern verbrauchte. Eine vollständige Elektrifizierung kann schwierig sein, wenn Projekte lange Unterwasserkabel und hohe Meeresbauleistungen erfordern. Equinor stellte im Oktober 2025 die Elektrifizierungspläne für Snorre A&B, Heidrun und Aasgard B ein, weil die Vermeidungskosten auf 5.000 NOK pro Tonne Kohlendioxid gestiegen waren. Hybride Wind-, Batterie- und Wasserstoffsysteme können einen weiteren Weg zur Senkung der Plattformemissionen bieten. Ein SPE-Konferenzpapier aus dem Jahr 2025 ergab, dass solche Systeme die Kohlendioxidemissionen in den modellierten Fällen um mehr als 77 % gegenüber reinen Dieselbaselines reduzieren könnten[2]Society of Petroleum Engineers, "Decarbonising Offshore Production Platforms Using Hybrid Renewable Energy Systems," SPE Conference Proceedings, spe.org. Dieselbe Arbeit berichtete von einem Anstieg der Stromgestehungskosten um 6 % in mittleren Kostenszenarien.
Analyse der Hemmnisse*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Installations- und Wartungskosten auf See | -2.00% | Global; am stärksten in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Korrosion, Bewuchs und Exposition gegenüber extremen Wetterbedingungen | -0.80% | Tropisches Naher Osten und Afrika; Nordsee; Taifunzonen im Pazifik | Mittelfristig (2–4 Jahre) |
| Fragmentierte Genehmigungsverfahren und Unsicherheit beim Erlösstapel | -1.00% | Nationale EU-Märkte; US-Offshore; aufstrebende Märkte in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Bankfähigkeit von Offshore-Speichern und fehlende Versicherungshistorie | -0.70% | Global; am stärksten in Asien-Pazifik und Naher Osten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Wartungskosten auf See
Der Markt für Offshore-Energiespeicherung sieht sich mit höheren Installations- und Wartungskosten konfrontiert als vergleichbare landbasierte Projekte. Offshore-Systeme erfordern marin-zertifizierte Ausrüstung, Spezialschiffe, qualifizierte Besatzungen und Arbeiten innerhalb begrenzter Wetterfenster. FLASC erklärte, dass marinisierte Offshore-Lithium-Ionen-Systeme für kurze Speicherdauer 1.100 EUR pro kWh übersteigen können. Der Vergleich stellte vergleichbare Onshore-Systeme bei rund 500 EUR pro kWh ein. Diese Kosten begünstigen Anlagen, die Erlöse aus mehreren Dienstleistungen erzielen können, darunter Engpassmanagement, Ausgleichsdienstleistungen und Kapazitätsmechanismen. FLASC wies auch darauf hin, dass hydropneumatische Systeme bei Speicherdauern von 16 bis 24 Stunden einen Kostenvorteil haben könnten, obwohl eine Validierung im kommerziellen Maßstab noch erforderlich ist.
Fragmentierte Genehmigungsverfahren und Unsicherheit beim Erlösstapel
Der Markt für Offshore-Energiespeicherung ist eingeschränkt, wenn Vorschriften Speicher nicht eindeutig als Erzeugung, Netzinfrastruktur oder separate Anlageklasse einordnen. ENTSO-E identifizierte Doppelbelastungen und schwache standortbezogene Preissignale als Hindernisse für Speicher im Versorgungsmaßstab in seinem Grundsatzpapier vom Dezember 2025. Unklare Regeln können Entwickler weniger sicher über den Zugang zu Netzerlösen und Projektgenehmigungen machen. ENTSO-E identifizierte auch eine begrenzte langfristige Erlössichtbarkeit als strukturelles Einsatzhemmnis. Die Verordnung EU 2024/1735 erkennt Energiespeicherung als förderfähige transeuropäische Energienetzinfrastruktur an. Die Verordnung erlaubt dedizierte Infrastrukturzonen für Speicher, der gemeinsam mit Offshore-Kapazitäten aus erneuerbaren Energien betrieben wird. Klarere Genehmigungs- und Tarifregeln würden die Finanzierungsgrundlage für Projekte im gesamten Markt für Offshore-Energiespeicherung verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie: BESS führt die aktuelle Bereitstellung an, während Wasserstoff an Dynamik gewinnt
Batteriespeichersysteme hielten im Jahr 2025 einen Marktanteil von 53,2 % am Markt für Offshore-Energiespeicherung. BESS verfügt über etablierte Betriebserfahrung, anerkannte Sicherheitswege und vertraute Beschaffungsstrukturen. Die Technologie eignet sich besonders für kurzfristigen Ausgleich, Abregelungsmanagement und Schiffselektrifizierung. Ørsted's 300 MW, 600 MWh großes Iceni-Projekt zeigt, wie BESS mit windparkbezogener Übertragungsinfrastruktur verbunden werden kann. Sein Design gibt dem Projekt eine direkte Betriebsreferenz für zukünftige integrierte Entwicklungen. Der Offshore-Einsatz erfordert weiterhin Feuchtigkeitskontrolle, Korrosionsschutz, Sicherheitssysteme und Ausrüstung, die Vibrationen standhalten kann. Diese Anforderungen erhöhen die Kosten gegenüber standardmäßigen landbasierten Einheiten. Die Offshore-Energiespeicherungsbranche ist daher auf Lieferanten angewiesen, die Batteriekompetenz mit Meerestechnik und digitalen Abruffähigkeiten verbinden.
Wasserstoff-Energiespeicherung soll bis 2031 mit einem CAGR von 15,4 % wachsen. Die Technologie kann längere Speicherzeiträume unterstützen als ein Batteriesystem, das primär für den stündlichen Ausgleich ausgelegt ist. Der CrossWind Base Load Power Hub am Windpark Hollandse Kust Noord kombinierte einen 2,5 MW PEM-Elektrolyseur, eine 1 MW Brennstoffzelle und einen 5 MWh Batteriepuffer[3]Ballard Power Systems, "CrossWind Project Base Load Power Hub Arrives in Netherlands," Ballard Power Systems, ballard.com. Das System wurde im Oktober 2025 an den Betreiber DOT übergeben und in Phynix umbenannt. FLASC entwickelt auch hydropneumatische Energiespeicherung für 4 bis 100 Stunden Dauer mit einem angegebenen Rundtripwirkungsgrad von rund 70 %. Sein netzgekoppelter Pilot bei Plant One Rotterdam war 2025 und 2026 in Betrieb. Diese Technologien erweitern den Markt für Offshore-Energiespeicherung über batteriegeführte Anwendungen hinaus.


Nach Endnutzer: Windbetreiber liefern Skalierung, während abgelegene Mikronetze schneller wachsen
Betreiber von Offshore-Windparks entfielen im Jahr 2025 auf 67,4 % der Nachfrage. Ihre Nachfrage ist an den kommerziellen Bedarf gebunden, abgeregelte erneuerbare Energie zu managen und die Nutzung gemeinsamer Anschlüsse zu verbessern. Die Marktgröße für Offshore-Energiespeicherung für diese Gruppe wird durch Projekte unterstützt, die Speicher während der Windparkplanung integrieren. Iceni soll eine praktische Referenz für Entwickler schaffen, die gemeinsame Infrastruktur gegenüber separaten Netzanschlüssen abwägen. Öl- und Gasunternehmen sind eine weitere relevante Gruppe, bei der Landstrom kostspielig oder technisch schwierig ist. SLB OneSubsea erhielt im August 2025 einen EPC-Auftrag für Equinors vollständig elektrisches Unterwasser-Produktionssystem Fram Sør. Das 12-Bohrloch-System wird auf Troll C untergebracht, das Strom vom Land erhält. Schiffseigner und Versorgungsunternehmen fügen durch Hybridantrieb und Vereinbarungen über erneuerbare Energie weitere Nachfrage hinzu.
Abgelegene Inseln und Mikronetze sollen bis 2031 mit einem CAGR von 17,3 % wachsen. Dieser Teil des Marktes für Offshore-Energiespeicherung wird durch die hohen Kosten und das Versorgungsrisiko von dieselbasiertem Strom angetrieben. Die British Virgin Islands Electricity Corporation nahm im Dezember 2025 das hybride erneuerbare Energie- und Batteriesystem auf Anegada in Betrieb. Das System kombinierte 1,252 MW Solarkapazität mit 4.078 kWh BESS. Es soll den dieselgenerierten Strom um 90 % bis 95 % reduzieren. Die Cornell University entwickelt ein Grüner-Wasserstoff-Brennstoffzellensystem für Vieques, Puerto Rico, mit einer geplanten Installation für Anfang 2027[4]Cornell University, "On Storm-Ravaged Vieques, a Microgrid Builds Resilience," Cornell Chronicle, news.cornell.edu. Das Projekt fügt einem Solar-plus-Batterie-Mikronetz mehrtägige Energiespeicherung hinzu.
Geografische Analyse
Europa hielt im Jahr 2025 einen Marktanteil von 56,4 % am Markt für Offshore-Energiespeicherung. Die Region vereint eine große Offshore-Windflotte, erhebliche Netzengpässe und etablierte Projektentwicklungserfahrung. Das Vereinigte Königreich, Deutschland, Dänemark und die Niederlande bleiben zentrale Standorte für gemeinsam genutzte Speicheraktivitäten. Der Offshore-Fahrplan von ENTSO-E identifizierte regulatorische Anpassung, standortbezogene Preissignale und grenzüberschreitende Koordination als Prioritäten für die Offshore-Entwicklung. Der Fahrplan unterstützt das Ziel der Europäischen Union von 365 GW Offshore-Kapazität aus erneuerbaren Energien bis 2050. Polen fügt durch Baltic Power und sein geplantes 300 MW, 1,2 GWh Speichersystem eine wichtige neue Referenz hinzu.
Asien-Pazifik soll bis 2031 mit einem CAGR von 16,4 % wachsen. Chinas Offshore-Einsatzmaßstab und nationale Investitionen in die Übertragung sind wichtige Faktoren für die Expansion der Region. Das südkoreanische Offshore-Windförderungsgesetz, das 2024 in Kraft trat, bietet einen klareren Weg für die Projektentwicklung. Die Regierung plant, bis 2031 25 GW Offshore-Windzonen auszuweisen. Der 390 MW große Offshore-Windkomplex Shinan Uii begann im Juli 2026 mit dem Bau. Die gemeldete Investition betrug 3,4 Billionen KRW, entsprechend 2,5 Milliarden USD. Der Markt für Offshore-Energiespeicherung in der Region wird durch das Tempo des Netzausbaus, Sicherheitsvorschriften für Speicher und inländische Lieferketten beeinflusst.
Nordamerika repräsentierte im Jahr 2025 einen kleineren Anteil am Markt für Offshore-Energiespeicherung, aber Schiffselektrifizierung und Langzeitspeicherung entwickeln wichtige Projektreferenzen. ABBs Auswahl von Corvus-Systemen für die Washington State Ferries zeigt das Ausmaß der öffentlichen Fährelektrifizierungsbeschaffung. Hydrostor erklärte, dass sein Quinte Energy Storage Centre in Ontario mit einer anfänglichen Phase von 4 GWh für die frühen 2030er Jahre geplant ist. Südamerika, der Nahe Osten und Afrika bleiben Frühphasenbereiche. Ihre Inselsysteme bieten einen vergleichbaren Anwendungsfall, bei dem die Dieselexposition erneuerbare Energieerzeugung und Speicherung wertvoller macht. Die geografische Chance hängt von bankfähigen Beschaffungsstrukturen und zuverlässiger lokaler Wartungskapazität ab.

Wettbewerbslandschaft
Der Markt für Offshore-Energiespeicherung ist bei der Systemintegration mäßig konzentriert und bei den einzelnen Technologien stärker fragmentiert. ABB, Siemens Energy, Hitachi Energy und Schneider Electric konkurrieren durch Elektrotechnik, Netzanschlusserfahrung und globale Servicefähigkeiten. Corvus Energy, Fluence Energy und Leclanché konkurrieren durch marinefokussiertes Batteriedesign und Betriebsdaten. Technologiespezialisten bleiben wichtig, da Offshore-Installationen Ausrüstung erfordern, die gegen Korrosion, Vibration, Feuchtigkeit und anspruchsvolle Wartungsbedingungen erprobt ist. Subsea7 trägt durch seine Technologiepartnerschaft mit FLASC Meerestechnikfähigkeiten bei. Diese Rollenverteilung bedeutet, dass Entwickler oft Partnerschaften statt eines einzigen Lieferanten benötigen. Lieferanten, die Stromausrüstung, Steuerungssysteme und Betriebsdienstleistungen verknüpfen können, sind besser positioniert, um integrierte Projekte zu unterstützen.
Die gemeinsame Nutzung ist ein zentraler strategischer Schritt im Markt für Offshore-Energiespeicherung. Ørsted's Iceni-Projekt kombiniert einen windparkbezogenen Übertragungsanschluss mit einem 300 MW, 600 MWh BESS. Northland Power wendet einen vergleichbaren Ansatz bei Baltic Power in Polen an. Langzeitspeicherlieferanten bilden auch Partnerschaften, um spezialisierte Technologie mit industriellen Lieferressourcen zu verbinden. Baker Hughes und Hydrostor vereinbarten im Januar 2026 die Zusammenarbeit bei Verdichtungs- und Stromerzeugungsausrüstung für Hydrostor-Projekte. Die Vereinbarung umfasst bis zu 1,4 GW an Ausrüstungsaufträgen.
Digitales Energiemanagement wird relevanter, da Speicheranlagen mehrere Erlösströme nutzen. Betreiber benötigen Systeme, die Abregelungsreduzierung, Ausgleichsbeteiligung, Kapazitätsvereinbarungen sowie Schiffs- oder Plattformstromanforderungen koordinieren können. Dieser Bedarf schafft Raum für Softwareanbieter, die sich auf Abruf und Anlagenmanagement spezialisieren. Langzeittechnologien wie Wasserstoff, fortschrittliche Druckluftspeicherung und hydropneumatische Speicherung können dort konkurrieren, wo die Speicherdauer wichtiger ist als ein kompakter Platzbedarf. Hydrostor sammelte im August 2026 230 Millionen USD ein, um sein Portfolio an fortschrittlichen Druckluftspeicherprojekten voranzutreiben. Die Finanzierung umfasste strategische Beteiligung von Baker Hughes, Hatch und dem Canada Growth Fund. Der Markt für Offshore-Energiespeicherung wird weiterhin bewährte Meeresleistung, praktische Finanzierungsstrukturen und die Fähigkeit zur Integration mehrerer Technologien belohnen.
Marktführer in der Offshore-Energiespeicherungsbranche
-
Siemens Energy AG
-
Wärtsilä Oyj Abp
-
ABB Ltd.
-
Saft Groupe S.A.
-
Corvus Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Hydrostor sicherte sich die Netzanschlussgenehmigung für das 200 MW, 1.600 MWh große Silver City Energy Storage Centre in New South Wales, Australien.
- August 2026: Hydrostor sicherte sich 230 Millionen USD, um seine fortschrittlichen Druckluftspeicherprojekte und seine globale Pipeline von 7 GW voranzutreiben.
- Juli 2026: Der 390 MW große Offshore-Windkomplex Shinan Uii begann mit dem Bau in Südkorea.
- Mai 2026: Baltic Power von Northland Power lieferte Polens ersten Offshore-Windstrom an das nationale Netz und bestätigte den geplanten gemeinsam genutzten 300 MW, 1,2 GWh BESS.


Berichtsumfang des globalen Marktes für Offshore-Energiespeicherung
Offshore-Energiespeicherung bezieht sich auf Technologien und Systeme, die dazu bestimmt sind, Energie an oder in der Nähe von Offshore-Standorten zu speichern und bei Bedarf freizugeben. Diese Systeme unterstützen die Integration und den zuverlässigen Betrieb von Offshore-Erneuerbaren-Energie- und anderen maritimen Energieinfrastrukturen. Sie können Strom speichern, der von Offshore-Windparks, schwimmenden Solaranlagen, Gezeiten- und Wellenenergieprojekten oder vom Onshore-Netz geliefertem Strom erzeugt wird. Zu den wichtigsten Technologien gehören Batteriespeichersysteme (BESS), mechanische Energiespeicherung, Wasserstoff-Energiespeicherung, thermische Energiespeicherung und sonstige aufkommende Speichertechnologien.
Der Markt für Offshore-Energiespeicherung ist nach Technologie, Endnutzer und Geografie segmentiert. Nach Technologie ist der Markt in Batteriespeichersysteme (BESS), mechanische Energiespeicherung, Wasserstoff-Energiespeicherung, thermische Energiespeicherung und sonstige aufkommende Speichertechnologien segmentiert. Nach Endnutzer ist der Markt in Betreiber von Offshore-Windparks, Öl- und Gasunternehmen, Schiffseigner und -betreiber, Versorgungsunternehmen und unabhängige Stromerzeuger (IPPs) sowie abgelegene Inseln und Mikronetze segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Offshore-Energiespeicherung in wichtigen Regionen ab, darunter Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
| Batteriespeichersysteme (BESS) |
| Mechanische Energiespeicherung |
| Wasserstoff-Energiespeicherung |
| Thermische Energiespeicherung |
| Sonstige aufkommende Speichertechnologien |
| Betreiber von Offshore-Windparks |
| Öl- und Gasunternehmen |
| Schiffseigner und -betreiber |
| Versorgungsunternehmen und unabhängige Stromerzeuger |
| Abgelegene Inseln und Mikronetze |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Technologie | Batteriespeichersysteme (BESS) | |
| Mechanische Energiespeicherung | ||
| Wasserstoff-Energiespeicherung | ||
| Thermische Energiespeicherung | ||
| Sonstige aufkommende Speichertechnologien | ||
| Nach Endnutzer | Betreiber von Offshore-Windparks | |
| Öl- und Gasunternehmen | ||
| Schiffseigner und -betreiber | ||
| Versorgungsunternehmen und unabhängige Stromerzeuger | ||
| Abgelegene Inseln und Mikronetze | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Offshore-Energiespeicherung?
Der Sektor soll von 2026 bis 2031 mit einem CAGR von 10,35 % wachsen und bis 2031 743,34 Millionen USD erreichen.
Welche Technologie führt bei der Bereitstellung von Offshore-Energiespeicherung?
BESS führte im Jahr 2025 mit einem Umsatzanteil von 53,2 %, unterstützt durch etablierte Betriebserfahrung und Eignung für den Netzausgleich.
Warum wird Speicherung neben Offshore-Windparks benötigt?
Speicher kann Windenergie bei Netzengpässen zurückhalten und später abrufen, was dazu beiträgt, Abregelung zu reduzieren und die Anlagennutzung zu verbessern.
Welcher Endnutzer soll am schnellsten wachsen?
Abgelegene Inseln und Mikronetze sollen bis 2031 mit einem CAGR von 17,3 % wachsen, unterstützt durch den Bedarf an Dieselverdrängung.
Welche Region wächst am schnellsten?
Asien-Pazifik soll bis 2031 mit einem CAGR von 16,4 % wachsen, da Offshore-Wind- und damit verbundene Übertragungsinvestitionen zunehmen.
Seite zuletzt aktualisiert am:



