
Taille et part du marché du stockage d'énergie offshore
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 454.24 Millions de dollars américains |
| Taille du Marché (2031) | 743.34 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 10.35 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
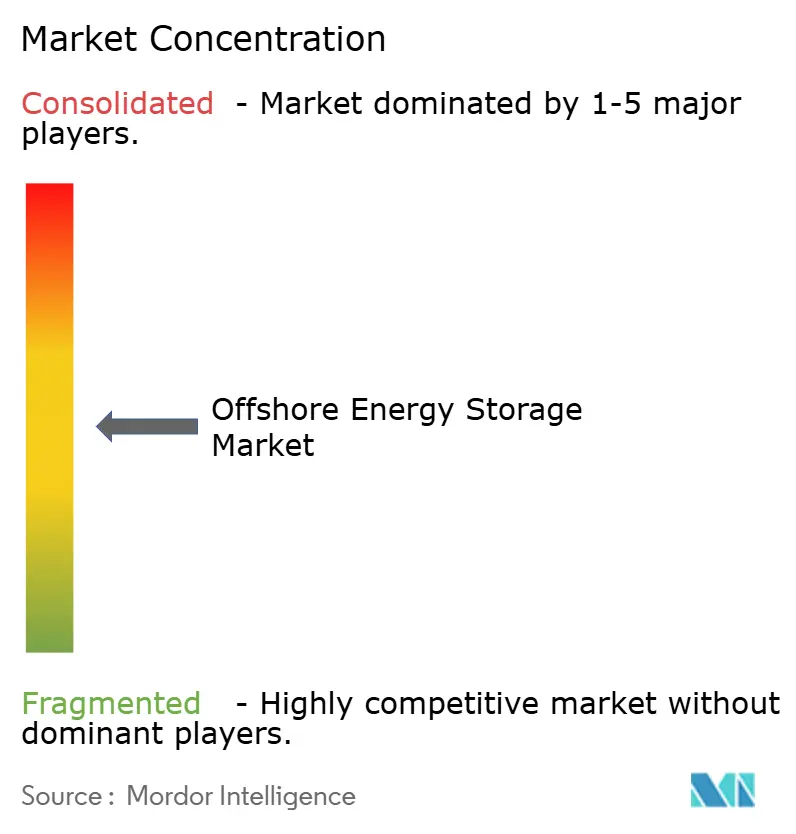
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du stockage d'énergie offshore par Mordor Intelligence
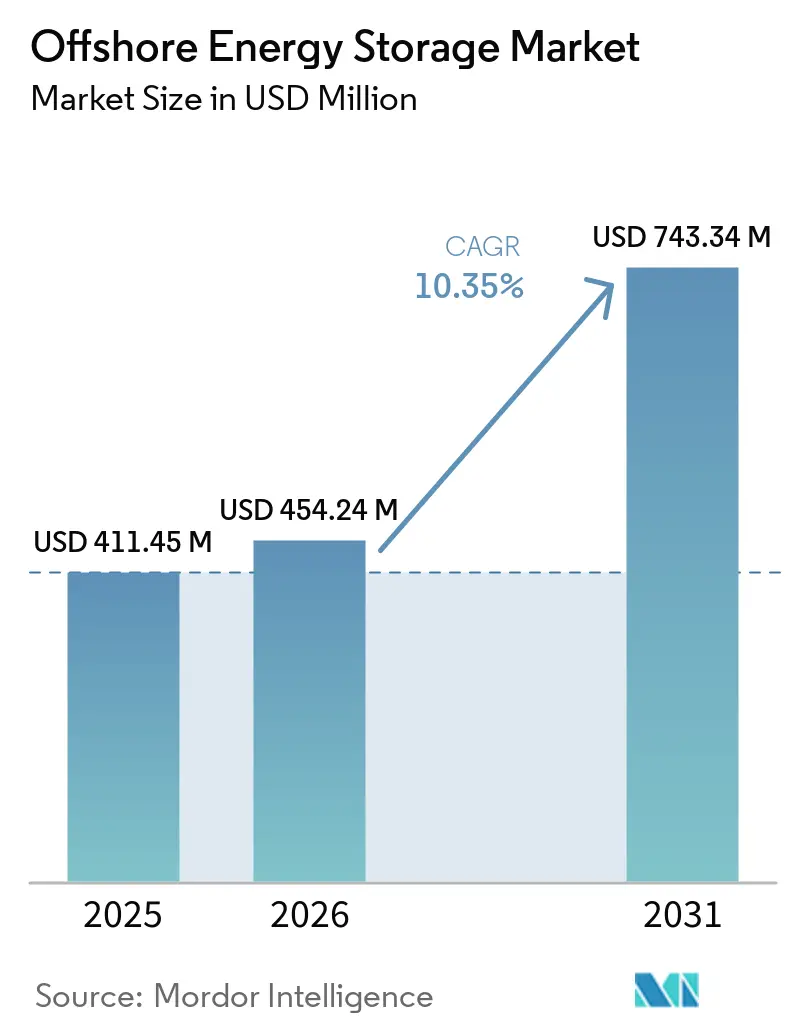
La taille du marché du stockage d'énergie offshore devrait passer de 411,45 millions USD en 2025 à 454,24 millions USD en 2026 et devrait atteindre 743,34 millions USD d'ici 2031, à un CAGR de 10,35 % sur la période 2026-2031. Le marché du stockage d'énergie offshore est façonné par l'écart entre la production renouvelable offshore et la capacité de transport disponible. Le stockage peut retenir l'électricité qui serait autrement écrêtée, puis la libérer lorsque les conditions du réseau et les prix s'améliorent. Ce rôle devient de plus en plus important à mesure que les projets éoliens offshore sont construits plus rapidement que les mises à niveau du réseau associées. Le marché du stockage d'énergie offshore bénéficie également de la demande d'opérations navales plus propres, de l'alimentation hybride pour les plateformes offshore et de systèmes électriques résilients sur les îles isolées. Les développeurs de projets traitent de plus en plus le stockage comme faisant partie de la conception du système électrique plutôt que comme un équipement ajouté après la construction.
Principaux enseignements du rapport
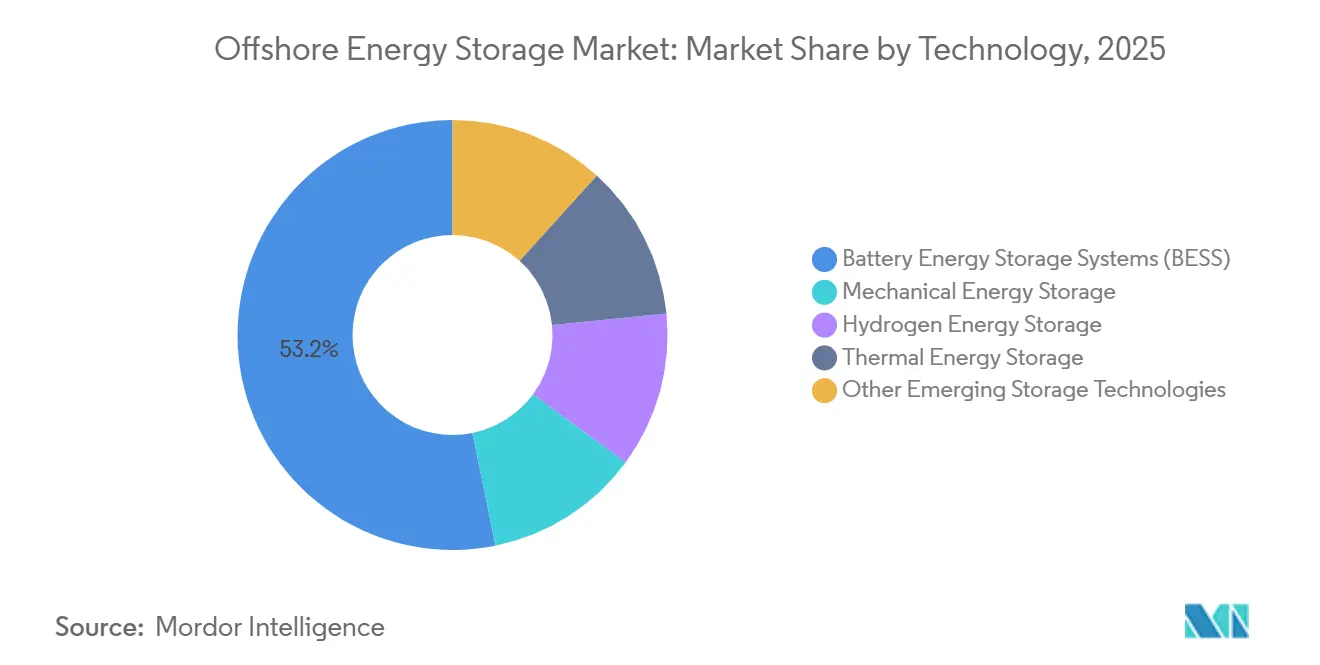
- Par technologie, les systèmes de stockage d'énergie par batterie (BESS) détenaient 53,2 % de la part du marché du stockage d'énergie offshore en 2025, tandis que le stockage d'énergie par hydrogène devrait croître à un CAGR de 15,4 % jusqu'en 2031.
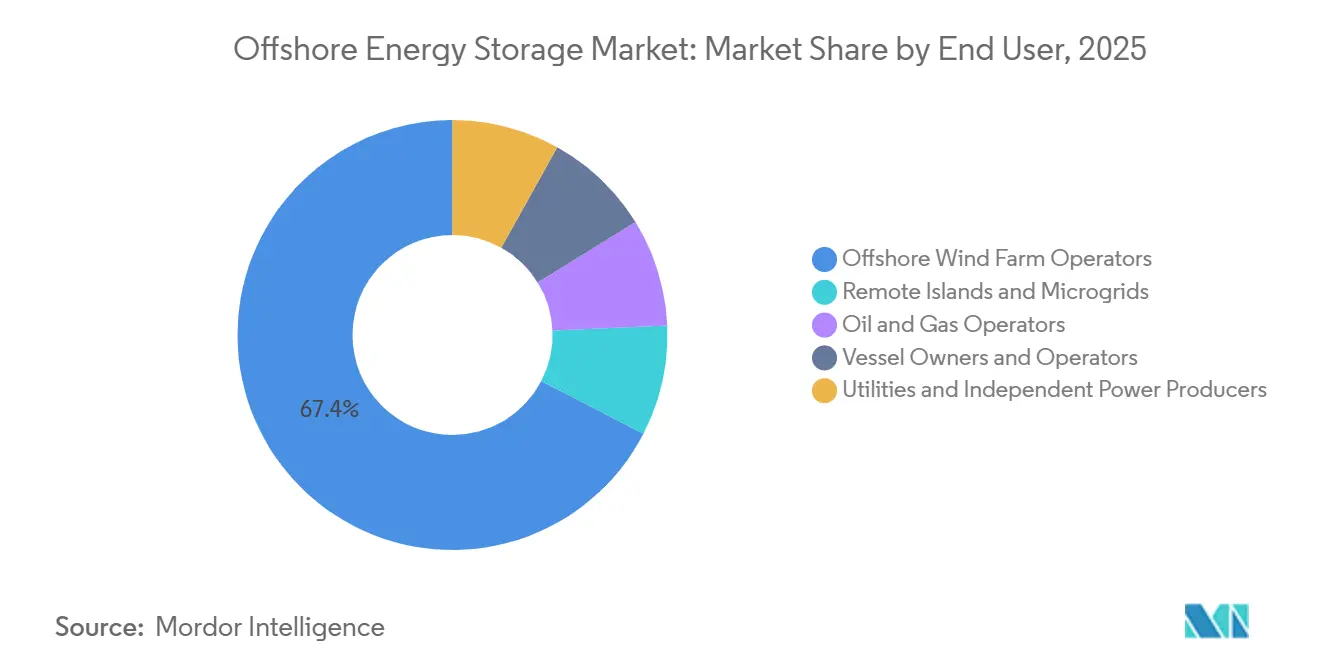
- Par utilisateur final, les opérateurs de parcs éoliens offshore représentaient 67,4 % de la demande en 2025, tandis que les îles isolées et les microréseaux devraient enregistrer le CAGR le plus élevé, soit 17,3 %, jusqu'en 2031.
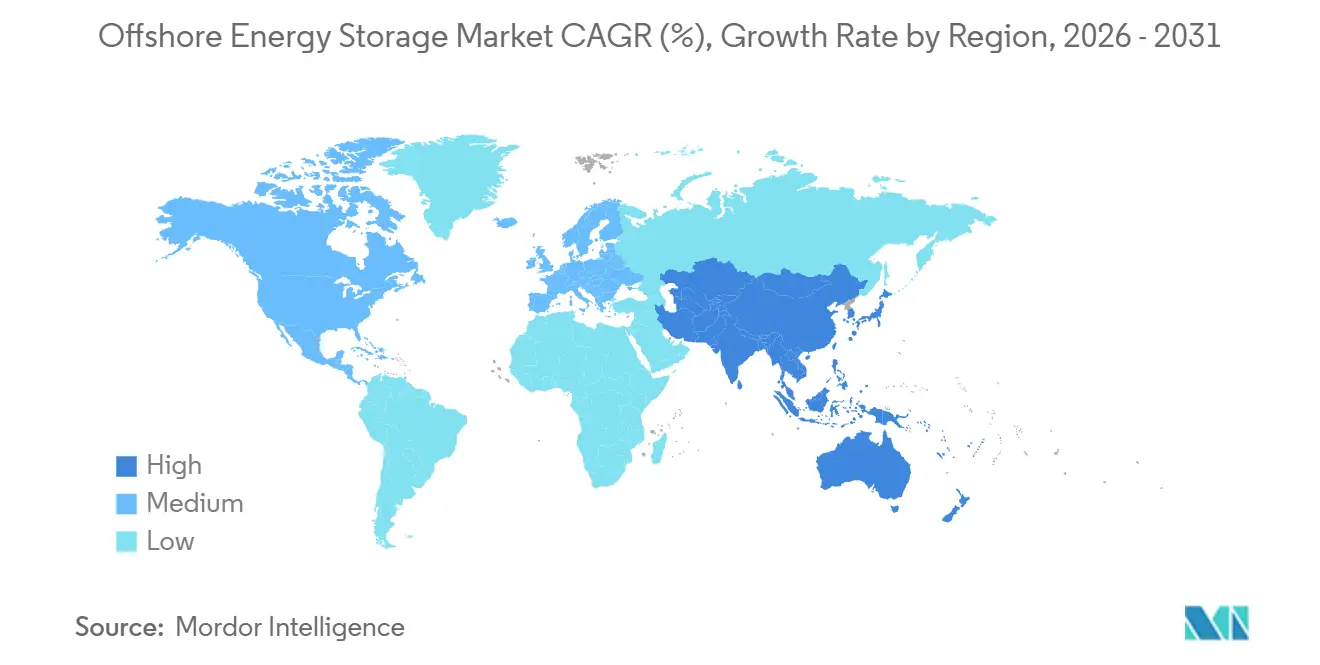
- Par géographie, l'Europe détenait 56,4 % de la part du marché du stockage d'énergie offshore en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché du stockage d'énergie offshore
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Écrêtage de l'éolien offshore et congestion des raccordements au réseau | +2.50% | Royaume-Uni, Allemagne, Danemark, Pays-Bas ; répercussions sur les marchés de la mer Baltique | Court terme (≤ 2 ans) |
| Colocalisation du stockage avec les actifs de transport de l'éolien offshore | +2.00% | Cœur de la mer du Nord ; Asie-Pacifique émergente | Court terme (≤ 2 ans) |
| Décarbonation maritime et adoption de navires à zéro émission | +1.50% | Mondial, gains précoces en Europe du Nord et en Chine | Moyen terme (2-4 ans) |
| Électrification des plateformes offshore et demande d'alimentation hybride | +1.20% | Norvège, mer du Nord britannique, golfe du Mexique | Moyen terme (2-4 ans) |
| Avantages de coût du stockage sous-marin de longue durée | +1.00% | Mer du Nord, Atlantique Nord, sites en eaux profondes d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Infrastructure offshore partagée et gestion numérique de l'énergie | +0.80% | Mondial, avec des gains précoces au Royaume-Uni, aux Pays-Bas et en Allemagne | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Écrêtage de l'éolien offshore et congestion des raccordements au réseau
Le marché du stockage d'énergie offshore gagne en urgence à mesure que la production éolienne est écrêtée lorsque les réseaux de transport ne peuvent pas acheminer la production disponible. Xodus Group a projeté que l'écrêtage annuel européen pourrait dépasser 300 TWh d'ici 2040, à mesure que la capacité éolienne offshore s'étend vers l'objectif de l'Union européenne. La même analyse a signalé 8,9 milliards EUR de coûts de gestion de la congestion en 2024. Le stockage situé à proximité des actifs éoliens peut absorber la production pendant les périodes contraintes et soutenir un dispatching plus contrôlé. Une étude présentée lors d'une conférence IEE en 2025 a révélé que les BESS colocalisés utilisant un dispatching stochastique basé sur des ensembles réduisaient l'écrêtage jusqu'à 15 % par rapport aux approches de dispatching déterministe. L'étude a également constaté qu'un dispatching amélioré augmentait les revenus du marché de 0,1 % à 5 %, selon la volatilité des prix intrajournaliers. Ces conditions favorisent les projets pouvant entrer en service avant que le renforcement du transport ne réduise la valeur de la gestion de l'écrêtage.
Colocalisation du stockage avec les actifs de transport de l'éolien offshore
Le marché du stockage d'énergie offshore est également soutenu par des conceptions qui partagent les raccordements au réseau et les actifs de transport avec les projets éoliens offshore. Ørsted a commencé la construction du BESS Iceni de 300 MW et 600 MWh en mars 2025, à côté du poste électrique terrestre de Hornsea 3 dans le Norfolk[1]Ørsted, "Ørsted Breaks Ground on Innovative UK Battery Energy Storage System," Ørsted, orsted.co.uk. Le projet partage l'infrastructure associée au développement éolien offshore au lieu de nécessiter un raccordement séparé. Cet arrangement peut réduire les infrastructures dupliquées et donner à un seul projet accès à la gestion de l'écrêtage, aux services auxiliaires et aux paiements de capacité. Northland Power a déclaré qu'il développe 300 MW et 1,2 GWh de BESS colocalisés avec le projet éolien offshore Baltic Power en Pologne. Baltic Power a livré sa première électricité éolienne offshore au réseau polonais en 2026. L'infrastructure partagée donne aux prêteurs une référence opérationnelle pour évaluer les structures de projets intégrés.
Décarbonation maritime et adoption de navires à zéro émission
Le marché du stockage d'énergie offshore dessert une flotte maritime qui évolue vers la propulsion électrique par batterie et hybride. Corvus Energy a déclaré en février 2025 qu'il fournirait un système de batteries au phosphate de fer lithié d'environ 25 MWh pour le navire de soutien à la construction offshore entièrement électrique du groupe BW. Cette commande a montré que les systèmes de batteries pour navires offshore dépassent les petites installations auxiliaires. ABB a sélectionné les systèmes de stockage d'énergie Corvus Dolphin NxtGen pour 2 nouveaux ferries hybrides-électriques de l'État de Washington en février 2026. Le programme de remplacement pourrait couvrir jusqu'à 16 navires et a une valeur indicative de 4 milliards USD. Les systèmes certifiés pour usage maritime, l'intégration aux navires et le support de service à long terme sont donc des capacités importantes au sein du marché du stockage d'énergie offshore. L'utilisation de batteries à bord des navires et dans les ports peut également relier la demande maritime à l'infrastructure de recharge côtière.
Électrification des plateformes offshore et demande d'alimentation hybride
Le marché du stockage d'énergie offshore joue également un rôle dans la fourniture d'alimentation hybride aux plateformes pétrolières et gazières offshore. Offshore Norway a rapporté que le secteur offshore du pays a consommé 10 TWh d'électricité provenant de champs connectés à la côte et partiellement électrifiés en 2025. L'électrification complète peut être difficile lorsque les projets nécessitent de longs câbles sous-marins et des dépenses élevées de construction marine. Equinor a abandonné les plans d'électrification de Snorre A&B, Heidrun et Aasgard B en octobre 2025, car les coûts d'abattement avaient augmenté à 5 000 NOK par tonne de dioxyde de carbone. Les systèmes hybrides éolien, batterie et hydrogène peuvent offrir une autre voie pour réduire les émissions des plateformes. Un article présenté lors d'une conférence SPE en 2025 a révélé que de tels systèmes pourraient réduire les émissions de dioxyde de carbone de plus de 77 % par rapport aux références diesel uniquement dans les cas modélisés[2]Society of Petroleum Engineers, "Decarbonising Offshore Production Platforms Using Hybrid Renewable Energy Systems," SPE Conference Proceedings, spe.org. Le même travail a signalé une hausse de 6 % des coûts de l'énergie actualisés dans les scénarios à coût moyen.
Analyse de l'impact des freins*
| Frein | % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coûts élevés d'installation et de maintenance marine | -2.00% | Mondial ; plus aigu en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Corrosion, biofouling et exposition aux conditions météorologiques extrêmes | -0.80% | MEA tropical ; mer du Nord ; zones de typhons du Pacifique | Moyen terme (2-4 ans) |
| Fragmentation des autorisations et incertitude sur la composition des revenus | -1.00% | Marchés nationaux de l'UE ; offshore américain ; marchés émergents d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Finançabilité limitée du stockage offshore et historique d'assurance | -0.70% | Mondial ; plus aigu en Asie-Pacifique et au Moyen-Orient | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'installation et de maintenance marine
Le marché du stockage d'énergie offshore fait face à des coûts d'installation et de maintenance plus élevés que les projets terrestres comparables. Les systèmes offshore nécessitent des équipements certifiés pour usage maritime, des navires spécialisés, des équipages qualifiés et des travaux réalisés dans des fenêtres météorologiques limitées. FLASC a indiqué que les systèmes lithium-ion offshore marinisés peuvent dépasser 1 100 EUR par kWh pour une utilisation de courte durée. Sa comparaison a placé les systèmes terrestres comparables à environ 500 EUR par kWh. Ces coûts favorisent les actifs pouvant générer des revenus à partir de plusieurs services, notamment la gestion de la congestion, les services d'équilibrage et les mécanismes de capacité. FLASC a également indiqué que les systèmes hydro-pneumatiques pourraient avoir un avantage de coût pour des durées de stockage de 16 à 24 heures, bien qu'une validation à l'échelle commerciale reste nécessaire.
Fragmentation des autorisations et incertitude sur la composition des revenus
Le marché du stockage d'énergie offshore est contraint lorsque les réglementations ne classifient pas clairement le stockage comme production, infrastructure de réseau ou classe d'actifs distincte. ENTSO-E a identifié la double facturation et les signaux de prix locatifs faibles comme des obstacles au stockage à l'échelle des services publics dans son document de politique de décembre 2025. Des règles incertaines peuvent rendre les développeurs moins certains quant à l'accès aux revenus du réseau et aux permis de projet. ENTSO-E a également identifié une visibilité limitée des revenus à long terme comme un obstacle structurel au déploiement. Le règlement UE 2024/1735 reconnaît le stockage d'énergie comme infrastructure du Réseau transeuropéen d'énergie éligible. Le règlement permet des zones d'infrastructure dédiées pour le stockage colocalisé avec des capacités renouvelables offshore. Des règles d'autorisation et de tarification plus claires amélioreraient le dossier de financement des projets sur l'ensemble du marché du stockage d'énergie offshore.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie : les BESS dominent le déploiement actuel, tandis que l'hydrogène gagne en dynamisme
Les systèmes de stockage d'énergie par batterie (BESS) détenaient 53,2 % de la part du marché du stockage d'énergie offshore en 2025. Les BESS disposent d'une expérience opérationnelle établie, de voies de sécurité reconnues et de structures d'approvisionnement familières. La technologie est particulièrement adaptée à l'équilibrage de courte durée, à la gestion de l'écrêtage et à l'électrification des navires. Le projet Iceni de 300 MW et 600 MWh d'Ørsted démontre comment les BESS peuvent être connectés à l'infrastructure de transport liée à l'éolien offshore. Sa conception donne au projet une référence opérationnelle directe pour les futurs développements intégrés. Le déploiement offshore nécessite encore un contrôle de l'humidité, une protection contre la corrosion, des systèmes de sécurité et des équipements capables de tolérer les vibrations. Ces exigences augmentent les coûts par rapport aux unités terrestres standard. Le secteur du stockage d'énergie offshore dépend donc de fournisseurs qui combinent expertise en batteries, ingénierie marine et capacités de dispatching numérique.
Le stockage d'énergie par hydrogène devrait croître à un CAGR de 15,4 % jusqu'en 2031. La technologie peut prendre en charge des périodes de stockage plus longues qu'un système de batteries conçu principalement pour l'équilibrage horaire. Le CrossWind Base Load Power Hub au parc éolien Hollandse Kust Noord combinait un électrolyseur PEM de 2,5 MW, une pile à combustible de 1 MW et un tampon de batterie de 5 MWh[3]Ballard Power Systems, "CrossWind Project Base Load Power Hub Arrives in Netherlands," Ballard Power Systems, ballard.com. Le système a été remis à l'opérateur DOT en octobre 2025 et a été renommé Phynix. FLASC développe également un stockage d'énergie hydro-pneumatique pour des durées de 4 à 100 heures, avec un rendement aller-retour déclaré d'environ 70 %. Son pilote connecté au réseau à Plant One Rotterdam était en cours en 2025 et 2026. Ces technologies élargissent le marché du stockage d'énergie offshore au-delà des applications dominées par les batteries.


Par utilisateur final : les opérateurs éoliens assurent l'échelle, tandis que les microréseaux isolés croissent plus rapidement
Les opérateurs de parcs éoliens offshore représentaient 67,4 % de la demande en 2025. Leur demande est liée au besoin commercial de gérer la production renouvelable contrainte et d'améliorer l'utilisation des raccordements partagés. La taille du marché du stockage d'énergie offshore pour ce groupe est soutenue par des projets qui intègrent le stockage lors de la planification des parcs éoliens. Iceni devrait créer une référence pratique pour les développeurs pesant l'infrastructure partagée par rapport aux raccordements au réseau séparés. Les opérateurs pétroliers et gaziers constituent un autre groupe pertinent où l'alimentation depuis la côte est coûteuse ou techniquement difficile. SLB OneSubsea a reçu un contrat EPC en août 2025 pour le système de production sous-marine tout électrique Fram Sør d'Equinor. Le système à 12 puits sera hébergé sur Troll C, qui reçoit de l'énergie depuis la côte. Les propriétaires de navires et les services publics ajoutent une demande supplémentaire grâce à la propulsion hybride et aux accords d'énergie renouvelable.
Les îles isolées et les microréseaux devraient se développer à un CAGR de 17,3 % jusqu'en 2031. Cette partie du marché du stockage d'énergie offshore est portée par le coût élevé et le risque d'approvisionnement de l'électricité à base de diesel. La British Virgin Islands Electricity Corporation a mis en service le système hybride d'énergie renouvelable et de batteries d'Anegada en décembre 2025. Le système combinait 1,252 MW de capacité photovoltaïque solaire avec 4 078 kWh de BESS. Il est destiné à réduire l'électricité générée par le diesel de 90 % à 95 %. L'Université Cornell développe un système de pile à combustible à hydrogène vert pour Vieques, à Porto Rico, avec une installation prévue pour début 2027[4]Cornell University, "On Storm-Ravaged Vieques, a Microgrid Builds Resilience," Cornell Chronicle, news.cornell.edu. Le projet ajoute un stockage d'énergie multi-jours à un microréseau solaire et batteries.
Analyse géographique
L'Europe détenait 56,4 % de la part du marché du stockage d'énergie offshore en 2025. La région combine un grand parc éolien offshore, une congestion importante du réseau et une expérience établie en développement de projets. Le Royaume-Uni, l'Allemagne, le Danemark et les Pays-Bas restent des emplacements centraux pour les activités de stockage colocalisé. La feuille de route offshore d'ENTSO-E a identifié l'adaptation réglementaire, les signaux de prix locatifs et la coordination transfrontalière comme des priorités pour le développement offshore. La feuille de route soutient l'objectif de l'Union européenne de 365 GW de capacité renouvelable offshore d'ici 2050. La Pologne ajoute une nouvelle référence importante grâce à Baltic Power et son système de stockage planifié de 300 MW et 1,2 GWh.
L'Asie-Pacifique devrait croître à un CAGR de 16,4 % jusqu'en 2031. L'échelle de déploiement offshore de la Chine et l'investissement national dans le transport sont des facteurs importants dans l'expansion de la région. La loi sud-coréenne sur la promotion de l'éolien offshore, promulguée en 2024, offre une voie plus claire pour le développement de projets. Le gouvernement prévoit de désigner 25 GW de zones éoliennes offshore d'ici 2031. Le complexe éolien offshore Shinan Uii de 390 MW a commencé sa construction en juillet 2026. Son investissement déclaré était de 3,4 billions KRW, soit l'équivalent de 2,5 milliards USD. Le marché du stockage d'énergie offshore dans la région sera affecté par le rythme du déploiement du réseau, les règles de sécurité du stockage et les chaînes d'approvisionnement nationales.
L'Amérique du Nord représentait une part plus faible du marché du stockage d'énergie offshore en 2025, mais l'électrification des navires et le stockage de longue durée développent d'importantes références de projets. La sélection par ABB des systèmes Corvus pour les ferries de l'État de Washington démontre l'échelle des marchés publics d'électrification des ferries. Hydrostor a déclaré que son centre de stockage d'énergie Quinte en Ontario est planifié avec une phase initiale de 4 GWh pour le début des années 2030. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones en phase précoce. Leurs systèmes insulaires offrent un cas d'usage comparable où l'exposition au diesel rend la production renouvelable et le stockage plus précieux. L'opportunité géographique dépend de structures d'approvisionnement finançables et d'une capacité de maintenance locale fiable.

Paysage concurrentiel
Le marché du stockage d'énergie offshore est modérément concentré dans l'intégration de systèmes et plus fragmenté entre les technologies individuelles. ABB, Siemens Energy, Hitachi Energy et Schneider Electric se font concurrence grâce à l'ingénierie électrique, l'expérience de raccordement au réseau et les capacités de service mondiales. Corvus Energy, Fluence Energy et Leclanché se font concurrence grâce à la conception de batteries axée sur le secteur maritime et aux données opérationnelles. Les spécialistes technologiques restent importants car les installations offshore nécessitent des équipements éprouvés contre la corrosion, les vibrations, l'humidité et des conditions de maintenance exigeantes. Subsea7 apporte une capacité d'ingénierie marine grâce à son partenariat technologique avec FLASC. Cette division des rôles signifie que les développeurs ont souvent besoin de partenariats plutôt que d'un fournisseur unique. Les fournisseurs capables de relier les équipements électriques, les systèmes de contrôle et les services opérationnels sont mieux placés pour soutenir les projets intégrés.
La colocalisation est un mouvement stratégique central sur le marché du stockage d'énergie offshore. Le projet Iceni d'Ørsted combine un raccordement de transport lié à l'éolien avec un BESS de 300 MW et 600 MWh. Northland Power applique une approche comparable à Baltic Power en Pologne. Les fournisseurs de stockage de longue durée forment également des partenariats pour combiner une technologie spécialisée avec des ressources de livraison industrielle. Baker Hughes et Hydrostor ont convenu de collaborer sur des équipements de compression et de production d'énergie pour les projets Hydrostor en janvier 2026. L'accord couvre jusqu'à 1,4 GW de commandes d'équipements.
La gestion numérique de l'énergie devient de plus en plus pertinente à mesure que les actifs de stockage utilisent plusieurs sources de revenus. Les opérateurs ont besoin de systèmes capables de coordonner la réduction de l'écrêtage, la participation à l'équilibrage, les arrangements de capacité et les besoins en énergie des navires ou des plateformes. Ce besoin crée de la place pour les fournisseurs de logiciels spécialisés dans le dispatching et la gestion des actifs. Les technologies de longue durée telles que l'hydrogène, l'air comprimé avancé et le stockage hydro-pneumatique peuvent être compétitives là où la durée de stockage importe plus que l'encombrement compact. Hydrostor a levé 230 millions USD en août 2026 pour faire avancer son portefeuille de projets de stockage par air comprimé avancé. Le financement comprenait la participation stratégique de Baker Hughes, Hatch et du Fonds de croissance du Canada. Le marché du stockage d'énergie offshore continuera de récompenser les performances marines éprouvées, les structures de financement pratiques et la capacité à intégrer plusieurs technologies.
Leaders du secteur du stockage d'énergie offshore
Siemens Energy AG
Wärtsilä Oyj Abp
ABB Ltd.
Saft Groupe S.A.
Corvus Energy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : Hydrostor a obtenu l'approbation de raccordement au réseau pour le centre de stockage d'énergie Silver City de 200 MW et 1 600 MWh en Nouvelle-Galles du Sud, en Australie.
- Août 2026 : Hydrostor a levé 230 millions USD pour faire avancer ses projets de stockage d'énergie par air comprimé avancé et son pipeline mondial de 7 GW.
- Juillet 2026 : Le complexe éolien offshore Shinan Uii de 390 MW a commencé sa construction en Corée du Sud.
- Mai 2026 : Baltic Power de Northland Power a livré la première électricité éolienne offshore de Pologne au réseau national et a confirmé le BESS colocalisé planifié de 300 MW et 1,2 GWh.


Périmètre du rapport mondial sur le marché du stockage d'énergie offshore
Le stockage d'énergie offshore désigne les technologies et systèmes conçus pour stocker de l'énergie dans ou à proximité de sites offshore et la libérer lorsque nécessaire. Ces systèmes soutiennent l'intégration et le fonctionnement fiable des énergies renouvelables offshore et d'autres infrastructures énergétiques marines. Ils peuvent stocker l'électricité générée par des parcs éoliens offshore, des centrales solaires flottantes, des projets d'énergie marémotrice et houlomotrice, ou l'électricité fournie depuis le réseau terrestre. Les technologies clés comprennent les systèmes de stockage d'énergie par batterie (BESS), le stockage d'énergie mécanique, le stockage d'énergie par hydrogène, le stockage d'énergie thermique et d'autres technologies de stockage émergentes.
Le marché du stockage d'énergie offshore est segmenté par technologie, utilisateur final et géographie. Par technologie, le marché est segmenté en systèmes de stockage d'énergie par batterie (BESS), stockage d'énergie mécanique, stockage d'énergie par hydrogène, stockage d'énergie thermique et autres technologies de stockage émergentes. Par utilisateur final, le marché est segmenté en opérateurs de parcs éoliens offshore, opérateurs pétroliers et gaziers, propriétaires et opérateurs de navires, services publics et producteurs d'électricité indépendants (PEI), et îles isolées et microréseaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du stockage d'énergie offshore dans les principales régions, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud et le Moyen-Orient et l'Afrique. Pour chaque segment, le dimensionnement du marché et les prévisions ont été fournis sur la base de la valeur (USD).
| Systèmes de stockage d'énergie par batterie (BESS) |
| Stockage d'énergie mécanique |
| Stockage d'énergie par hydrogène |
| Stockage d'énergie thermique |
| Autres technologies de stockage émergentes |
| Opérateurs de parcs éoliens offshore |
| Opérateurs pétroliers et gaziers |
| Propriétaires et opérateurs de navires |
| Services publics et producteurs d'électricité indépendants |
| Îles isolées et microréseaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par technologie | Systèmes de stockage d'énergie par batterie (BESS) | |
| Stockage d'énergie mécanique | ||
| Stockage d'énergie par hydrogène | ||
| Stockage d'énergie thermique | ||
| Autres technologies de stockage émergentes | ||
| Par utilisateur final | Opérateurs de parcs éoliens offshore | |
| Opérateurs pétroliers et gaziers | ||
| Propriétaires et opérateurs de navires | ||
| Services publics et producteurs d'électricité indépendants | ||
| Îles isolées et microréseaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le stockage d'énergie offshore ?
Le secteur devrait croître à un CAGR de 10,35 % de 2026 à 2031, pour atteindre 743,34 millions USD d'ici 2031.
Quelle technologie domine le déploiement du stockage d'énergie offshore ?
Les BESS ont dominé avec 53,2 % des revenus en 2025, soutenus par une expérience opérationnelle établie et leur adéquation à l'équilibrage du réseau.
Pourquoi le stockage est-il nécessaire à côté des parcs éoliens offshore ?
Le stockage peut retenir l'énergie éolienne pendant les contraintes du réseau et la dispatcher ultérieurement, contribuant à réduire l'écrêtage et à améliorer l'utilisation des actifs.
Quel utilisateur final devrait connaître la croissance la plus rapide ?
Les îles isolées et les microréseaux devraient croître à un CAGR de 17,3 % jusqu'en 2031, soutenus par les besoins de substitution du diesel.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 16,4 % jusqu'en 2031, à mesure que l'éolien offshore et les investissements dans le transport associé augmentent.
Dernière mise à jour de la page le:



