
Tamanho e Participação do Mercado de Armazenamento de Energia Offshore
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 454.24 Milhões de dólares |
| Tamanho do Mercado (2031) | 743.34 Milhões de dólares |
| Growth Rate (2026 - 2031) | 10.35 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
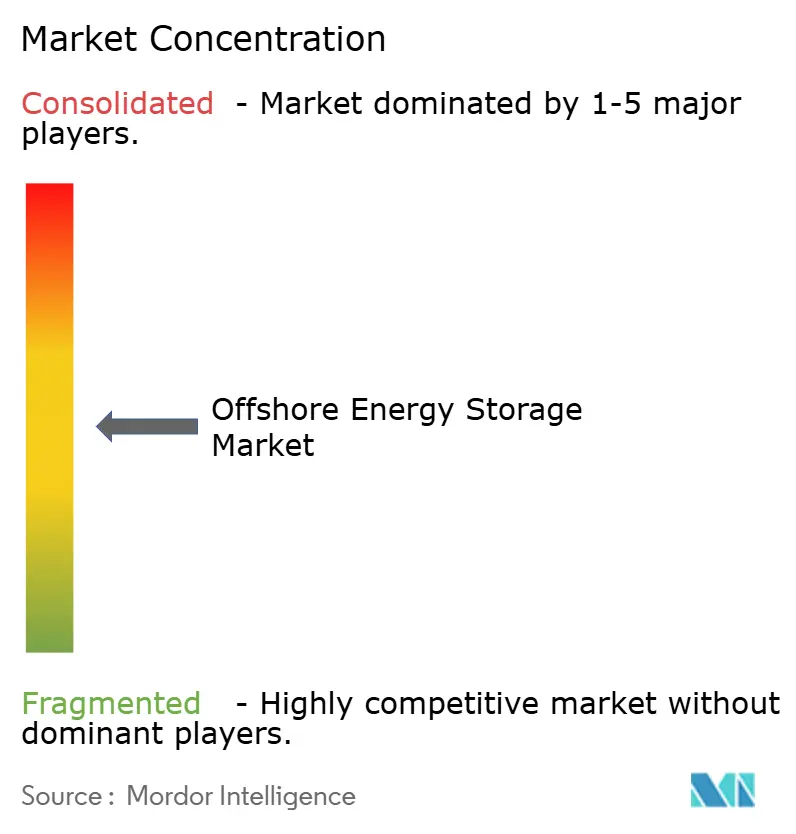
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Armazenamento de Energia Offshore por Mordor Intelligence
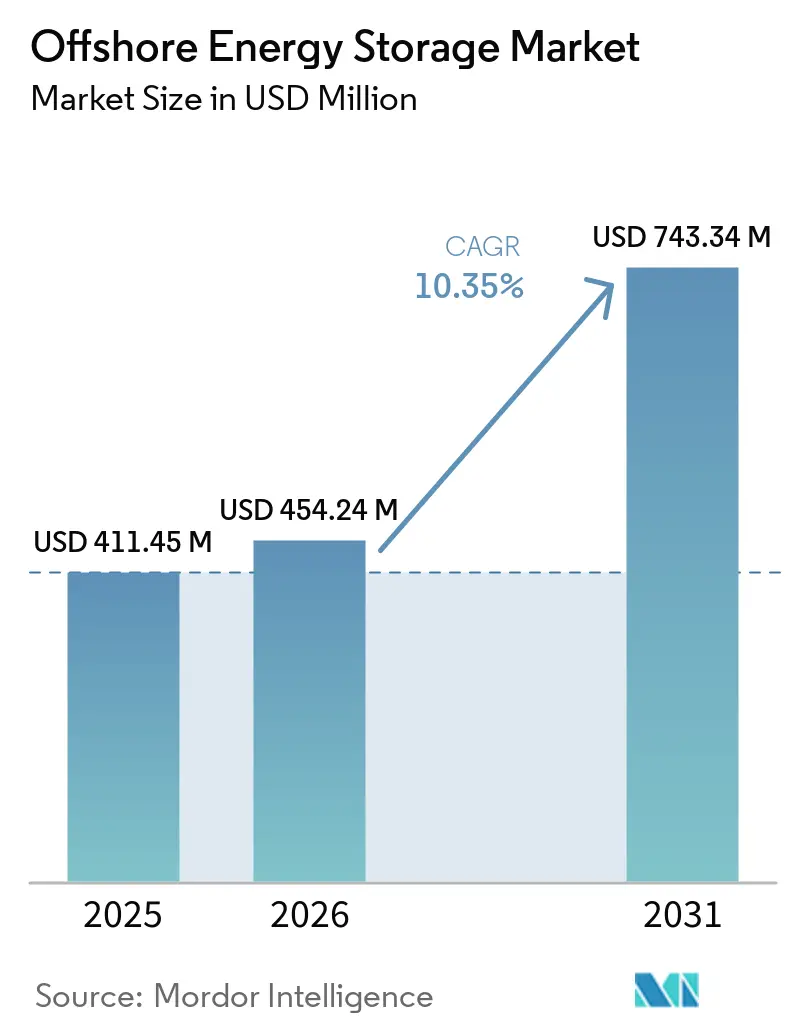
Espera-se que o tamanho do Mercado de Armazenamento de Energia Offshore cresça de 411,45 milhões de USD em 2025 para 454,24 milhões de USD em 2026 e está previsto para atingir 743,34 milhões de USD até 2031, a um CAGR de 10,35% no período de 2026 a 2031. O mercado de armazenamento de energia offshore está sendo moldado pela lacuna entre a geração renovável offshore e a capacidade de transmissão disponível. O armazenamento pode reter eletricidade que de outra forma seria cortada e liberá-la quando as condições da rede e os preços melhorarem. Esse papel está se tornando mais importante à medida que os projetos de energia eólica offshore são construídos mais rapidamente do que as atualizações de rede relacionadas. O mercado de armazenamento de energia offshore também se beneficia da demanda por operações de embarcações mais limpas, energia híbrida para plataformas offshore e sistemas elétricos resilientes em ilhas remotas. Os desenvolvedores de projetos estão cada vez mais tratando o armazenamento como parte do design do sistema de energia, em vez de equipamento adicionado após a construção.
Principais Conclusões do Relatório
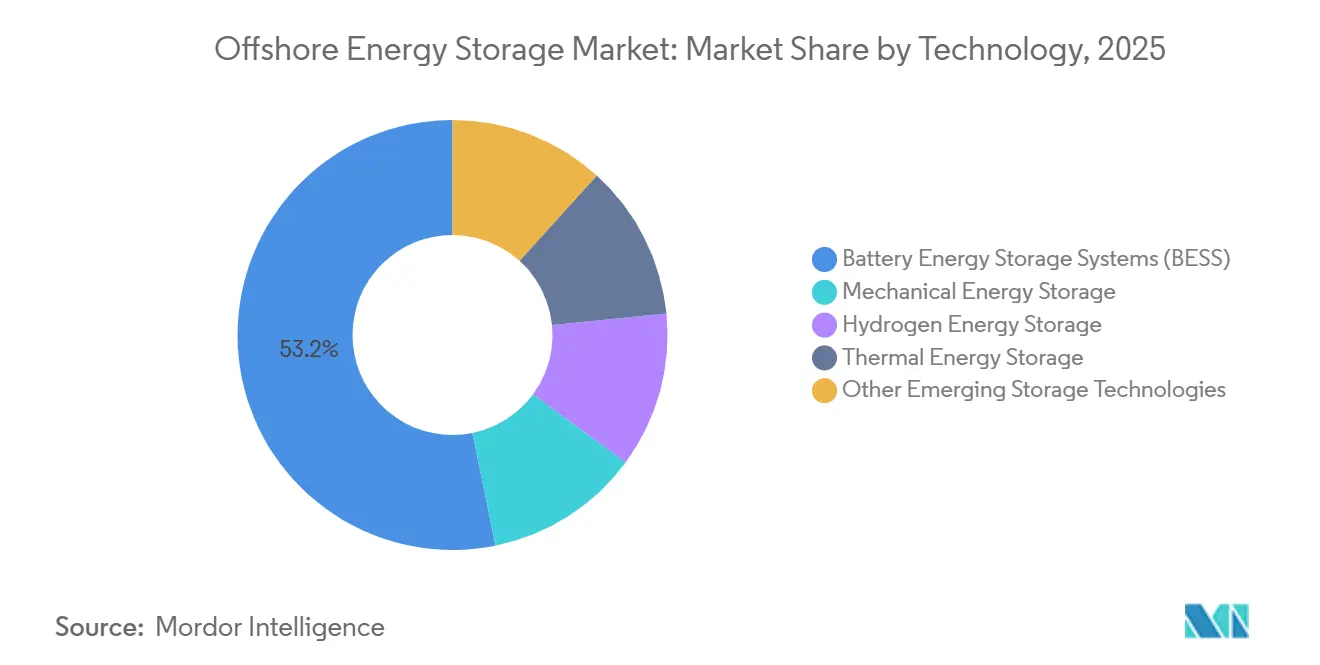
- Por tecnologia, os Sistemas de Armazenamento de Energia em Baterias detinham 53,2% da participação do mercado de armazenamento de energia offshore em 2025, enquanto o armazenamento de energia a hidrogênio está previsto para crescer a um CAGR de 15,4% até 2031.
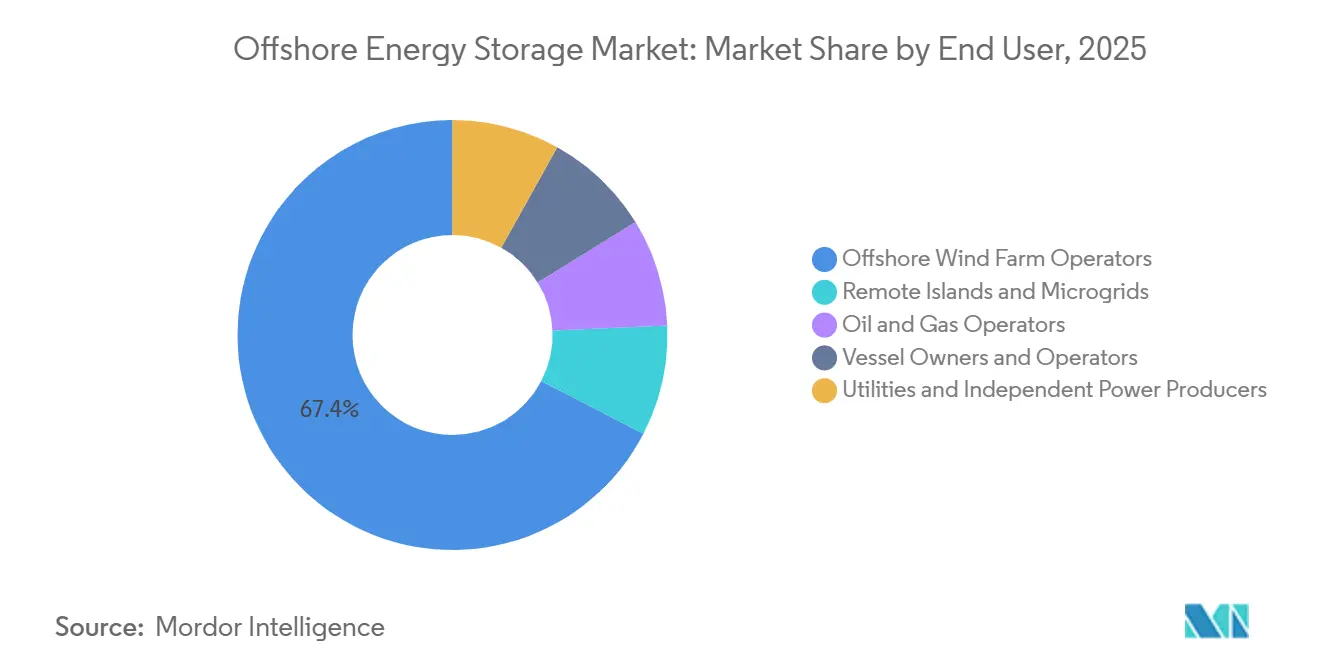
- Por usuário final, os Operadores de Parques Eólicos Offshore responderam por 67,4% da demanda em 2025, enquanto as Ilhas Remotas e Microrredes estão projetadas para registrar o maior CAGR de 17,3% até 2031.
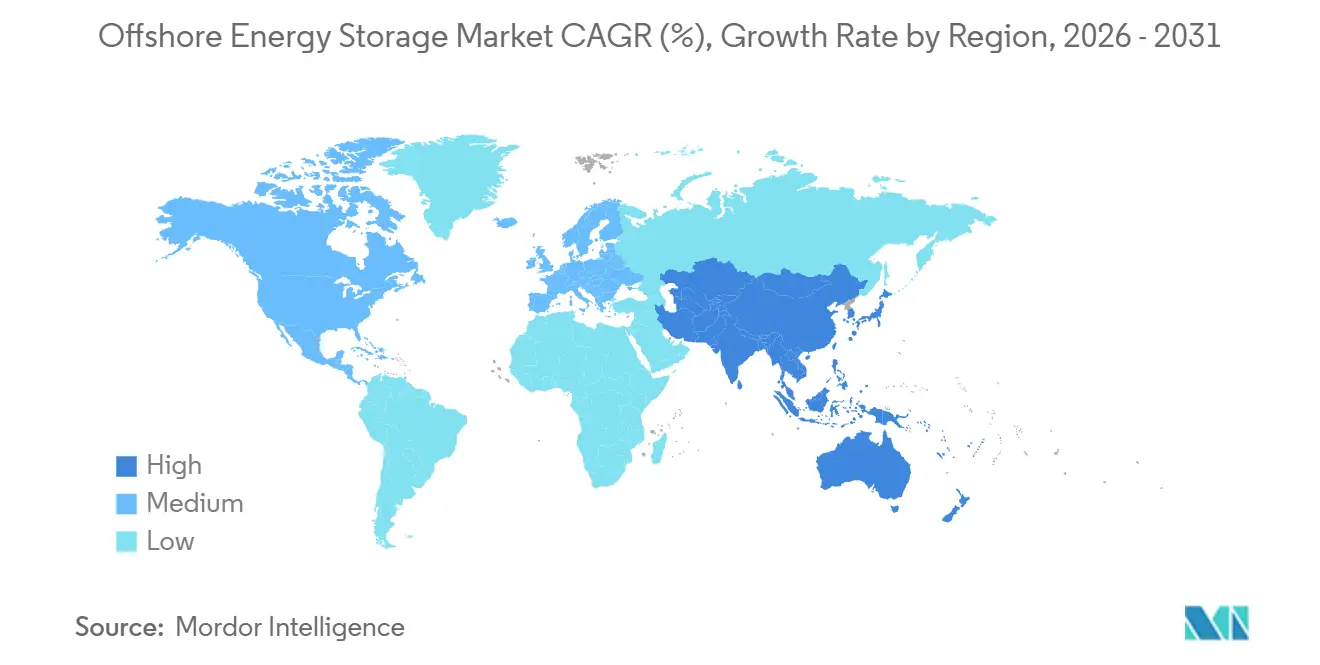
- Por geografia, a Europa detinha 56,4% da participação do mercado de armazenamento de energia offshore em 2025, enquanto a Ásia-Pacífico está prevista para expandir a um CAGR de 16,4% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Armazenamento de Energia Offshore
Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Corte de Energia Eólica Offshore e Congestionamento de Conexão à Rede | +2.50% | Reino Unido, Alemanha, Dinamarca, Países Baixos; expansão para os mercados do Mar Báltico | Curto prazo (≤ 2 anos) |
| Colocalização de Armazenamento com Ativos de Transmissão de Energia Eólica Offshore | +2.00% | Núcleo do Mar do Norte; Ásia-Pacífico emergente | Curto prazo (≤ 2 anos) |
| Descarbonização Marítima e Adoção de Embarcações de Emissão Zero | +1.50% | Global, ganhos iniciais no Norte da Europa e na China | Médio prazo (2 a 4 anos) |
| Eletrificação de Plataformas Offshore e Demanda por Energia Híbrida | +1.20% | Noruega, Mar do Norte do Reino Unido, Golfo do México | Médio prazo (2 a 4 anos) |
| Vantagens de Custo do Armazenamento Submarino de Longa Duração | +1.00% | Mar do Norte, Atlântico Norte, locais de águas profundas da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Infraestrutura Offshore Compartilhada e Gestão Digital de Energia | +0.80% | Global, com ganhos iniciais no Reino Unido, Países Baixos e Alemanha | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Corte de Energia Eólica Offshore e Congestionamento de Conexão à Rede
O mercado de armazenamento de energia offshore está ganhando urgência à medida que a geração eólica é cortada quando as redes de transmissão não conseguem transportar a produção disponível. O Xodus Group projetou que o corte anual europeu poderia ultrapassar 300 TWh até 2040, à medida que a capacidade de energia eólica offshore se expande em direção à meta da União Europeia. A mesma análise relatou EUR 8,9 bilhões em custos de gestão de congestionamento durante 2024. O armazenamento localizado junto aos ativos eólicos pode absorver a produção durante períodos de restrição e apoiar um despacho mais controlado. Um estudo da conferência IEE de 2025 descobriu que o BESS colocalizado usando despacho estocástico baseado em conjunto reduziu o corte em até 15% em relação às abordagens de despacho determinístico. O estudo também descobriu que o despacho aprimorado aumentou a receita de mercado em 0,1% a 5%, dependendo da volatilidade do preço intradiário. Essas condições favorecem projetos que podem entrar em operação antes que o reforço da transmissão reduza o valor da gestão de cortes.
Colocalização de Armazenamento com Ativos de Transmissão de Energia Eólica Offshore
O mercado de armazenamento de energia offshore também é apoiado por projetos que compartilham conexões de rede e ativos de transmissão com projetos de energia eólica offshore. A Ørsted iniciou a construção do BESS Iceni de 300 MW e 600 MWh em março de 2025, ao lado da subestação terrestre de Hornsea 3 em Norfolk[1]Ørsted, "Ørsted Breaks Ground on Innovative UK Battery Energy Storage System," Ørsted, orsted.co.uk. O projeto compartilha infraestrutura associada ao desenvolvimento de energia eólica offshore em vez de exigir uma conexão separada. Esse arranjo pode reduzir a duplicação de infraestrutura e dar a um único projeto acesso à gestão de cortes, serviços auxiliares e pagamentos de capacidade. A Northland Power declarou que está desenvolvendo 300 MW e 1,2 GWh de BESS colocalizado com o projeto de energia eólica offshore Baltic Power da Polônia. O Baltic Power entregou sua primeira eletricidade de energia eólica offshore à rede da Polônia em 2026. A infraestrutura compartilhada oferece aos credores uma referência operacional para avaliar estruturas de projetos integrados.
Descarbonização Marítima e Adoção de Embarcações de Emissão Zero
O mercado de armazenamento de energia offshore atende a uma frota marítima que está se movendo em direção à propulsão elétrica a bateria e híbrida. A Corvus Energy declarou em fevereiro de 2025 que forneceria um sistema de bateria de fosfato de ferro e lítio de quase 25 MWh para a embarcação de apoio à construção offshore totalmente elétrica do BW Group. O pedido mostrou que os sistemas de bateria para embarcações offshore estão indo além das pequenas instalações auxiliares. A ABB selecionou os sistemas de armazenamento de energia Corvus Dolphin NxtGen para 2 novas balsas híbridas elétricas do Estado de Washington em fevereiro de 2026. O programa de substituição pode cobrir até 16 embarcações e tem um valor indicado de 4 bilhões de USD. Sistemas certificados para uso marítimo, integração em embarcações e suporte de serviço de longo prazo são, portanto, capacidades importantes no mercado de armazenamento de energia offshore. O uso de baterias em embarcações e portos também pode vincular a demanda marítima à infraestrutura de carregamento em terra.
Eletrificação de Plataformas Offshore e Demanda por Energia Híbrida
O mercado de armazenamento de energia offshore tem um papel adicional no fornecimento de energia híbrida para plataformas offshore de petróleo e gás. A Offshore Norway relatou que o setor offshore do país consumiu 10 TWh de eletricidade de campos conectados à costa e parcialmente eletrificados em 2025. A eletrificação total pode ser difícil onde os projetos exigem longos cabos submarinos e altos gastos com construção marítima. A Equinor descontinuou os planos de eletrificação para Snorre A&B, Heidrun e Aasgard B em outubro de 2025 porque os custos de abatimento haviam subido para NOK 5.000 por tonelada de dióxido de carbono. Sistemas híbridos de energia eólica, bateria e hidrogênio podem oferecer outra rota para reduzir as emissões das plataformas. Um artigo da conferência SPE de 2025 descobriu que tais sistemas poderiam reduzir as emissões de dióxido de carbono em mais de 77% em relação às linhas de base somente a diesel nos casos modelados[2]Society of Petroleum Engineers, "Decarbonising Offshore Production Platforms Using Hybrid Renewable Energy Systems," SPE Conference Proceedings, spe.org. O mesmo trabalho relatou um aumento de 6% nos custos de energia nivelados em cenários de custo médio.
Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Instalação e Manutenção Marítima | -2.00% | Global; mais agudo na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Corrosão, Bioincrustação e Exposição a Condições Climáticas Extremas | -0.80% | MEA tropical; Mar do Norte; zonas de tufões do Pacífico | Médio prazo (2 a 4 anos) |
| Licenciamento Fragmentado e Incerteza na Pilha de Receitas | -1.00% | Mercados nacionais da UE; offshore dos EUA; mercados emergentes da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Capacidade de Financiamento e Histórico de Seguros Limitados para Armazenamento Offshore | -0.70% | Global; mais agudo na Ásia-Pacífico e no Oriente Médio | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Instalação e Manutenção Marítima
O mercado de armazenamento de energia offshore enfrenta custos de instalação e manutenção mais elevados do que projetos comparáveis em terra. Os sistemas offshore requerem equipamentos certificados para uso marítimo, embarcações especializadas, tripulações qualificadas e trabalho concluído dentro de janelas climáticas limitadas. A FLASC declarou que sistemas marinizados de lítio-íon offshore podem ultrapassar EUR 1.100 por kWh para uso de curta duração. Sua comparação colocou sistemas onshore comparáveis próximos a EUR 500 por kWh. Esses custos favorecem ativos que podem gerar receita a partir de vários serviços, incluindo gestão de congestionamento, serviços de balanceamento e mecanismos de capacidade. A FLASC também indicou que os sistemas hidropneumáticos podem ter uma vantagem de custo em durações de armazenamento de 16 a 24 horas, embora a validação em escala comercial ainda seja necessária.
Licenciamento Fragmentado e Incerteza na Pilha de Receitas
O mercado de armazenamento de energia offshore é restringido quando os regulamentos não classificam claramente o armazenamento como geração, infraestrutura de rede ou uma classe de ativo separada. A ENTSO-E identificou a dupla cobrança e os fracos sinais de preços locacionais como barreiras ao armazenamento em escala de serviço público em seu documento de política de dezembro de 2025. Regras incertas podem tornar os desenvolvedores menos seguros sobre o acesso às receitas da rede e às licenças de projetos. A ENTSO-E também identificou a visibilidade limitada de receitas de longo prazo como uma barreira estrutural à implantação. O Regulamento UE 2024/1735 reconhece o armazenamento de energia como infraestrutura elegível da Rede Transeuropeia de Energia. O regulamento permite zonas de infraestrutura dedicadas para armazenamento colocalizado com capacidade renovável offshore. Regras mais claras de licenciamento e tarifas melhorariam o caso de financiamento para projetos em todo o mercado de armazenamento de energia offshore.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: BESS Lidera a Implantação Atual, Enquanto o Hidrogênio Ganha Impulso
Os Sistemas de Armazenamento de Energia em Baterias detinham 53,2% da participação do mercado de armazenamento de energia offshore em 2025. O BESS possui experiência operacional estabelecida, caminhos de segurança reconhecidos e estruturas de aquisição familiares. A tecnologia é particularmente adequada para balanceamento de curta duração, gestão de cortes e eletrificação de embarcações. O projeto Iceni de 300 MW e 600 MWh da Ørsted demonstra como o BESS pode ser conectado à infraestrutura de transmissão relacionada à energia eólica offshore. Seu design oferece ao projeto uma referência operacional direta para futuros desenvolvimentos integrados. A implantação offshore ainda requer controle de umidade, proteção contra corrosão, sistemas de segurança e equipamentos que possam tolerar vibração. Esses requisitos elevam os custos em relação às unidades terrestres padrão. O setor de armazenamento de energia offshore, portanto, depende de fornecedores que combinam expertise em baterias com engenharia marítima e capacidades de despacho digital.
O armazenamento de energia a hidrogênio está previsto para crescer a um CAGR de 15,4% até 2031. A tecnologia pode suportar períodos de armazenamento mais longos do que um sistema de bateria projetado principalmente para balanceamento horário. O Hub de Energia de Carga Base CrossWind no parque eólico Hollandse Kust Noord combinou um eletrolisador PEM de 2,5 MW, uma célula de combustível de 1 MW e um buffer de bateria de 5 MWh[3]Ballard Power Systems, "CrossWind Project Base Load Power Hub Arrives in Netherlands," Ballard Power Systems, ballard.com. O sistema foi entregue ao operador DOT em outubro de 2025 e foi renomeado Phynix. A FLASC também está desenvolvendo armazenamento de energia hidropneumático para durações de 4 a 100 horas, com uma eficiência de ida e volta declarada próxima a 70%. Seu piloto conectado à rede na Plant One Rotterdam estava em andamento durante 2025 e 2026. Essas tecnologias ampliam o mercado de armazenamento de energia offshore além das aplicações lideradas por baterias.


Por Usuário Final: Operadores Eólicos Fornecem Escala, Enquanto as Microrredes Remotas Crescem Mais Rapidamente
Os Operadores de Parques Eólicos Offshore responderam por 67,4% da demanda em 2025. Sua demanda está vinculada à necessidade comercial de gerenciar a produção renovável restrita e melhorar o uso de conexões compartilhadas. O tamanho do mercado de armazenamento de energia offshore para este grupo é apoiado por projetos que integram o armazenamento durante o planejamento do parque eólico. Espera-se que o Iceni crie uma referência prática para desenvolvedores que avaliam a infraestrutura compartilhada em relação a conexões de rede separadas. Os operadores de petróleo e gás são outro grupo relevante onde a energia da costa é cara ou tecnicamente difícil. A SLB OneSubsea recebeu um contrato EPC em agosto de 2025 para o sistema de produção submarina totalmente elétrico Fram Sør da Equinor. O sistema de 12 poços será hospedado no Troll C, que recebe energia da costa. Proprietários de embarcações e concessionárias adicionam demanda adicional por meio de propulsão híbrida e acordos de energia renovável.
As Ilhas Remotas e Microrredes estão projetadas para expandir a um CAGR de 17,3% até 2031. Esta parte do mercado de armazenamento de energia offshore é impulsionada pelo alto custo e risco de fornecimento de eletricidade baseada em diesel. A British Virgin Islands Electricity Corporation comissionou o sistema híbrido de energia renovável e bateria de Anegada em dezembro de 2025. O sistema combinou 1,252 MW de capacidade fotovoltaica solar com 4.078 kWh de BESS. Destina-se a reduzir a eletricidade gerada a diesel em 90% a 95%. A Universidade Cornell está desenvolvendo um sistema de célula de combustível de hidrogênio verde para Vieques, Porto Rico, com instalação planejada para o início de 2027[4]Cornell University, "On Storm-Ravaged Vieques, a Microgrid Builds Resilience," Cornell Chronicle, news.cornell.edu. O projeto adiciona armazenamento de energia de vários dias a uma microrrede solar mais bateria.
Análise Geográfica
A Europa detinha 56,4% da participação do mercado de armazenamento de energia offshore em 2025. A região combina uma grande frota de energia eólica offshore, congestionamento significativo da rede e experiência estabelecida em desenvolvimento de projetos. O Reino Unido, a Alemanha, a Dinamarca e os Países Baixos continuam sendo locais centrais para atividades de armazenamento colocalizado. O Roteiro Offshore da ENTSO-E identificou a adaptação regulatória, os sinais de preços locacionais e a coordenação transfronteiriça como prioridades para o desenvolvimento offshore. O roteiro apoia o objetivo da União Europeia de 365 GW de capacidade renovável offshore até 2050. A Polônia está adicionando uma nova referência importante por meio do Baltic Power e seu planejado sistema de armazenamento de 300 MW e 1,2 GWh.
A Ásia-Pacífico está prevista para crescer a um CAGR de 16,4% até 2031. A escala de implantação offshore da China e o investimento nacional em transmissão são fatores importantes na expansão da região. A Lei de Promoção de Energia Eólica Offshore da Coreia do Sul, promulgada em 2024, fornece uma rota mais clara para o desenvolvimento de projetos. O governo planeja designar 25 GW de zonas de energia eólica offshore até 2031. O complexo de energia eólica offshore Shinan Uii de 390 MW iniciou a construção em julho de 2026. O investimento relatado foi de KRW 3,4 trilhões, equivalente a 2,5 bilhões de USD. O mercado de armazenamento de energia offshore na região será afetado pelo ritmo de implantação da rede, pelas regras de segurança de armazenamento e pelas cadeias de suprimentos domésticas.
A América do Norte representou uma participação menor no mercado de armazenamento de energia offshore em 2025, mas a eletrificação de embarcações e o armazenamento de longa duração estão desenvolvendo referências importantes de projetos. A seleção pela ABB dos sistemas Corvus para as balsas do Estado de Washington demonstra a escala das aquisições públicas de eletrificação de balsas. A Hydrostor declarou que seu Centro de Armazenamento de Energia Quinte em Ontário está planejado com uma fase inicial de 4 GWh para o início da década de 2030. A América do Sul, o Oriente Médio e a África permanecem em estágios iniciais. Seus sistemas insulares oferecem um caso de uso comparável onde a exposição ao diesel torna a geração renovável e o armazenamento mais valiosos. A oportunidade geográfica depende de estruturas de aquisição financiáveis e capacidade de manutenção local confiável.

Cenário Competitivo
O mercado de armazenamento de energia offshore é moderadamente concentrado na integração de sistemas e mais fragmentado entre as tecnologias individuais. ABB, Siemens Energy, Hitachi Energy e Schneider Electric competem por meio de engenharia elétrica, experiência em conexão à rede e capacidades de serviço global. Corvus Energy, Fluence Energy e Leclanché competem por meio de design de bateria focado no setor marítimo e dados operacionais. Os especialistas em tecnologia continuam sendo importantes porque as instalações offshore requerem equipamentos comprovados contra corrosão, vibração, umidade e condições de manutenção exigentes. A Subsea7 contribui com capacidade de engenharia marítima por meio de sua parceria tecnológica com a FLASC. Essa divisão de funções significa que os desenvolvedores frequentemente precisam de parcerias em vez de um único fornecedor. Os fornecedores que podem vincular equipamentos de energia, sistemas de controle e serviços operacionais estão melhor posicionados para apoiar projetos integrados.
A colocalização é um movimento estratégico central no mercado de armazenamento de energia offshore. O projeto Iceni da Ørsted combina uma conexão de transmissão relacionada à energia eólica com um BESS de 300 MW e 600 MWh. A Northland Power está aplicando uma abordagem comparável no Baltic Power na Polônia. Os fornecedores de armazenamento de longa duração também estão formando parcerias para combinar tecnologia especializada com recursos de entrega industrial. A Baker Hughes e a Hydrostor concordaram em colaborar em equipamentos de compressão e geração de energia para projetos da Hydrostor em janeiro de 2026. O acordo cobre até 1,4 GW de pedidos de equipamentos.
A gestão digital de energia está se tornando mais relevante à medida que os ativos de armazenamento utilizam vários fluxos de receita. Os operadores precisam de sistemas que possam coordenar a redução de cortes, a participação no balanceamento, os arranjos de capacidade e os requisitos de energia de embarcações ou plataformas. Essa necessidade cria espaço para provedores de software especializados em despacho e gestão de ativos. Tecnologias de longa duração, como hidrogênio, ar comprimido avançado e armazenamento hidropneumático, podem competir onde a duração do armazenamento importa mais do que a pegada compacta. A Hydrostor captou 230 milhões de USD em agosto de 2026 para avançar seu portfólio de projetos de armazenamento de ar comprimido avançado. O financiamento incluiu participação estratégica da Baker Hughes, Hatch e Canada Growth Fund. O mercado de armazenamento de energia offshore continuará a recompensar o desempenho marítimo comprovado, estruturas de financiamento práticas e a capacidade de integrar múltiplas tecnologias.
Líderes do Setor de Armazenamento de Energia Offshore
Siemens Energy AG
Wärtsilä Oyj Abp
ABB Ltd.
Saft Groupe S.A.
Corvus Energy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Hydrostor obteve aprovação de conexão à rede para o Centro de Armazenamento de Energia Silver City de 200 MW e 1.600 MWh em Nova Gales do Sul, Austrália.
- Agosto de 2026: A Hydrostor captou 230 milhões de USD para avançar seus projetos de armazenamento de energia por ar comprimido avançado e seu portfólio global de 7 GW.
- Julho de 2026: O complexo de energia eólica offshore Shinan Uii de 390 MW iniciou a construção na Coreia do Sul.
- Maio de 2026: O Baltic Power da Northland Power entregou a primeira eletricidade de energia eólica offshore da Polônia à rede nacional e confirmou o planejado BESS colocalizado de 300 MW e 1,2 GWh.


Escopo do Relatório Global do Mercado de Armazenamento de Energia Offshore
O armazenamento de energia offshore refere-se a tecnologias e sistemas projetados para armazenar energia em ou próximo a locais offshore e liberá-la quando necessário. Esses sistemas apoiam a integração e a operação confiável de energia renovável offshore e outras infraestruturas de energia marítima. Eles podem armazenar eletricidade gerada por parques eólicos offshore, usinas solares flutuantes, projetos de energia de marés e ondas, ou eletricidade fornecida da rede terrestre. As principais tecnologias incluem sistemas de armazenamento de energia em baterias (BESS), armazenamento de energia mecânica, armazenamento de energia a hidrogênio, armazenamento de energia térmica e outras tecnologias de armazenamento emergentes.
O Mercado de Armazenamento de Energia Offshore é segmentado por tecnologia, usuário final e geografia. Por tecnologia, o mercado é segmentado em Sistemas de Armazenamento de Energia em Baterias (BESS), armazenamento de energia mecânica, armazenamento de energia a hidrogênio, armazenamento de energia térmica e outras tecnologias de armazenamento emergentes. Por usuário final, o mercado é segmentado em operadores de parques eólicos offshore, operadores de petróleo e gás, proprietários e operadores de embarcações, concessionárias e produtores independentes de energia (PIPs) e ilhas remotas e microrredes. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de armazenamento de energia offshore nas principais regiões, incluindo América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Sistemas de Armazenamento de Energia em Baterias (BESS) |
| Armazenamento de Energia Mecânica |
| Armazenamento de Energia a Hidrogênio |
| Armazenamento de Energia Térmica |
| Outras Tecnologias de Armazenamento Emergentes |
| Operadores de Parques Eólicos Offshore |
| Operadores de Petróleo e Gás |
| Proprietários e Operadores de Embarcações |
| Concessionárias e Produtores Independentes de Energia |
| Ilhas Remotas e Microrredes |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tecnologia | Sistemas de Armazenamento de Energia em Baterias (BESS) | |
| Armazenamento de Energia Mecânica | ||
| Armazenamento de Energia a Hidrogênio | ||
| Armazenamento de Energia Térmica | ||
| Outras Tecnologias de Armazenamento Emergentes | ||
| Por Usuário Final | Operadores de Parques Eólicos Offshore | |
| Operadores de Petróleo e Gás | ||
| Proprietários e Operadores de Embarcações | ||
| Concessionárias e Produtores Independentes de Energia | ||
| Ilhas Remotas e Microrredes | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o armazenamento de energia offshore?
O setor está previsto para crescer a um CAGR de 10,35% de 2026 a 2031, atingindo 743,34 milhões de USD até 2031.
Qual tecnologia lidera a implantação de armazenamento de energia offshore?
O BESS liderou com 53,2% da receita em 2025, apoiado pela experiência operacional estabelecida e adequação para o balanceamento da rede.
Por que o armazenamento é necessário junto aos parques eólicos offshore?
O armazenamento pode reter energia eólica durante restrições da rede e despachá-la posteriormente, ajudando a reduzir os cortes e melhorar o uso dos ativos.
Qual usuário final deve crescer mais rapidamente?
As Ilhas Remotas e Microrredes estão previstas para crescer a um CAGR de 17,3% até 2031, apoiadas pelas necessidades de substituição do diesel.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico está prevista para crescer a um CAGR de 16,4% até 2031, à medida que os investimentos em energia eólica offshore e transmissão relacionada aumentam.
Página atualizada pela última vez em:



