
オフショアエネルギ貯蔵市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 454.24 百万米ドル |
| 市場規模 (2031) | 743.34 百万米ドル |
| Growth Rate (2026 - 2031) | 10.35 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオフショアエネルギー貯蔵市場分析
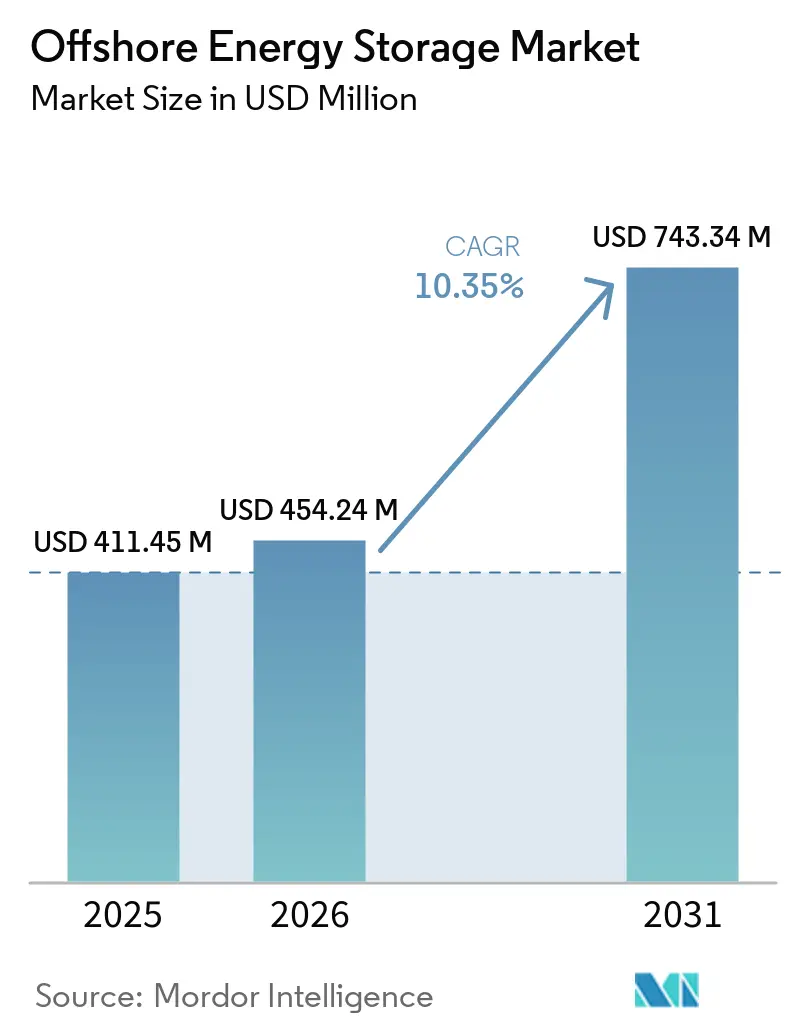
オフショアエネルギー貯蔵市場の規模は、2025年の411.45 ミリオン 米ドルから2026年には454.24 ミリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 10.35%で推移し、2031年までに743.34 ミリオン 米ドルに達すると予測されています。オフショアエネルギー貯蔵市場は、洋上再生可能エネルギーの発電量と利用可能な送電容量のギャップによって形成されています。貯蔵システムは、本来であれば出力抑制される電力を蓄積し、系統状況と価格が改善したタイミングで放電することができます。この役割は、洋上風力プロジェクトが関連する系統増強よりも速いペースで建設されるにつれて、ますます重要性を増しています。オフショアエネルギー貯蔵市場はまた、よりクリーンな船舶運航への需要、洋上プラットフォームへハイブリッド電力供給、および離島における強靭な電力システムへの需要からも恩恵を受けています。プロジェクト開発者は、建設後に追加する設備としてではなく、電力システム設計の一部として貯蔵システムを位置づけるようになっています。
主要レポートのポイント
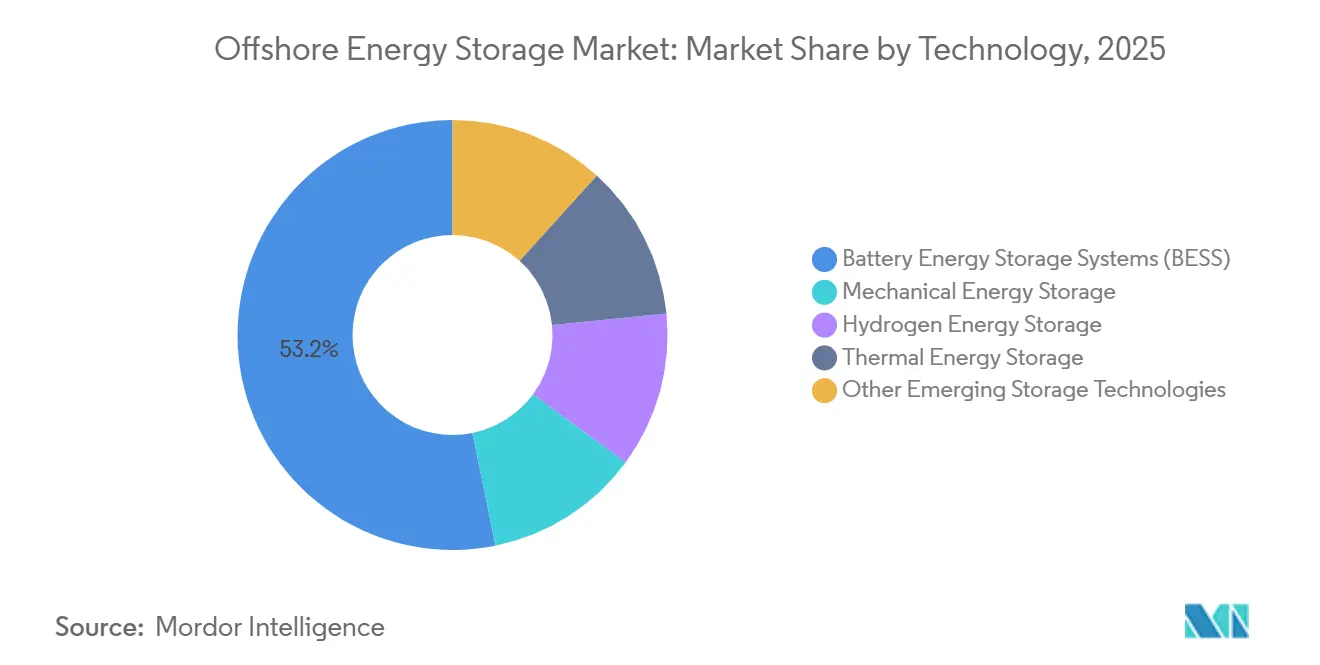
- 技術別では、バッテリーエネルギー貯蔵システム(BESS)が2025年のオフショアエネルギー貯蔵市場シェアの53.2%を占め、水素エネルギー貯蔵は2031年にかけてCAGR 15.4%で成長すると予測されています。
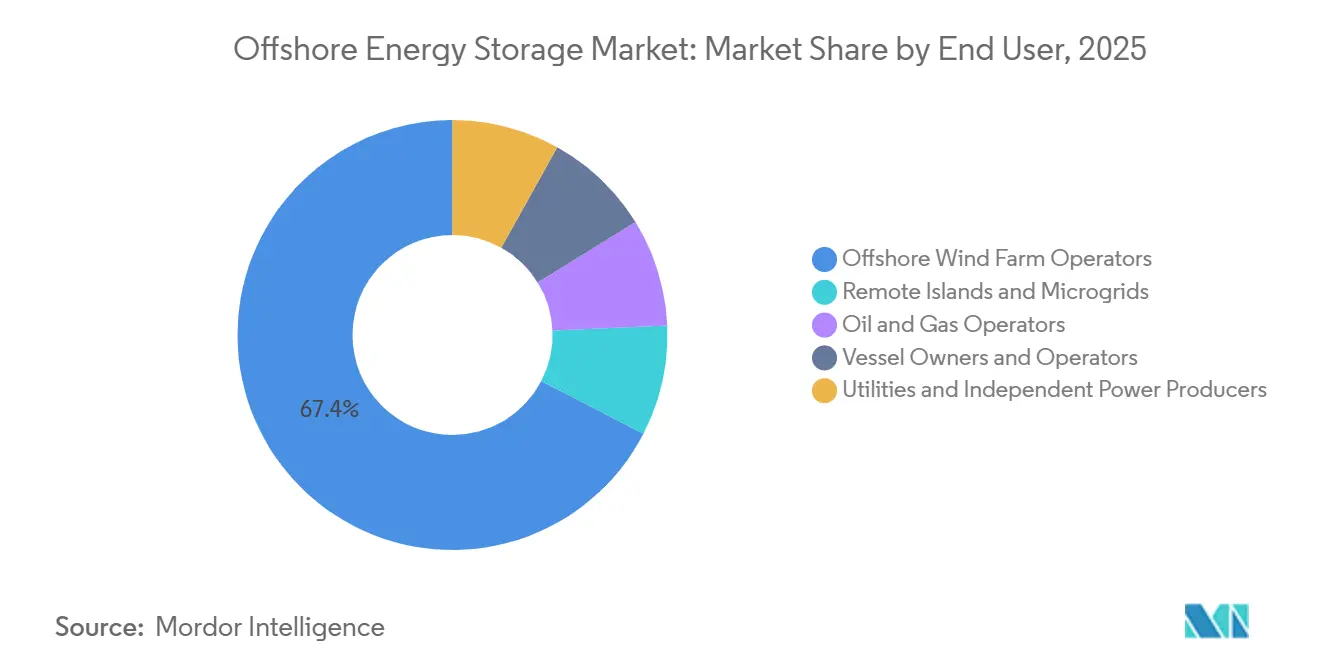
- エンドユーザー別では、洋上風力発電所オペレーターが2025年の需要の67.4%を占め、離島およびマイクログリッドは2031年にかけて最高のCAGR 17.3%を記録すると予測されています。
- 地域別では、欧州が2025年のオフショアエネルギー貯蔵市場シェアの56.4%を占め、アジア太平洋は2031年にかけてCAGR 16.4%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルオフショアエネルギー貯蔵市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 洋上風力出力抑制と系統接続の混雑 | +2.50% | 英国、ドイツ、デンマーク、オランダ;バルト海市場への波及 | 短期(2年以内) |
| 洋上風力送電資産との貯蔵設備の共同立地 | +2.00% | 北海が中核;アジア太平洋が新興 | 短期(2年以内) |
| 海事の脱炭素化とゼロエミッション船舶の普及 | +1.50% | グローバル、北欧および中国での早期進展 | 中期(2〜4年) |
| 洋上プラットフォームの電化とハイブリッド電力需要 | +1.20% | ノルウェー、英国北海、メキシコ湾 | 中期(2〜4年) |
| 海底長期間貯蔵のコスト優位性 | +1.00% | 北海、北大西洋、アジア太平洋の深海サイト | 長期(4年以上) |
| 洋上インフラの共有とデジタルエネルギーマネジメント | +0.80% | グローバル、英国・オランダ・ドイツでの早期進展 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
洋上風力の出力抑制と系統接続の混雑
オフショアエネルギー貯蔵市場は、送電網が利用可能な出力を運べない場合に風力発電が抑制されることで、緊急性が高まっています。Xodus Groupは、欧州連合の目標に向けて洋上風力容量が拡大するにつれ、欧州の年間出力抑制量が2040年までに300 TWh超に達する可能性があると予測しまた。同分析では、2024年の混雑管理コストが89億ユーロに上ったと報告されています。風力資産の隣に設置された貯蔵設備は、制約期間中の出力を吸収し、より制御されたディスパッチを支援することができます。2025年のIEE学会の研究では、アンサンブルベースの確率的ディスパッチを使用した共同立地BESSが、決定論的ディスパッチアプローチに対して出力抑制を最大15%削減したことが示されました。同研究では、改善されたディスパッチにより、日中価格のボラティリティに応じて市場収益が0.1%から5%向上したことも明らかになりました。これらの条件は、送電強化によって出力抑制管理の価値が低下する前に稼働できるプロジェクトに有利に働きます。
洋上風力送電資産との貯蔵設備の共同立地
オフショアエネルギー貯蔵市場はまた、洋上風力プロジェクトと系統接続および送電資産を共有する設計によっても支えられています。Ørstedは2025年3月、ノーフォーク州のHornsea 3陸上変電所に隣接して、300 MW・600 MWhのIceni BESSの建設を開始しました[1]Ørsted、「ØrstedがイノベーティブなUKバッテリーエネルギー貯蔵システムの建設を開始」、Ørsted、orsted.co.uk。このプロジェクトは、別途接続を必要とせず、洋上風力開発に関連するインフラを共有しています。この仕組みにより、重複するインフラを削減し、単一プロジェクトが出力抑制管理、補助サービス、および容量支払いへのアクセスを得ることができます。Northland Powerは、ポーランドのBaltic Power洋上風力プロジェクトとともに300 MW・1.2 GWhの共同立地BESSを開発中であると述べています。Baltic Powerは2026年にポーランドの系統への最初の洋上風力電力を供給しました。共有インフラは、統合プロジェクト構造を評価する際の融資機関にとって実績ある参照事例となります。
海事の脱炭素化とゼロエミッション船舶の普及
オフショアエネルギー貯蔵市場は、バッテリーおよびハイブリッド電気推進へと移行しつつある海事船隊に対応していますCorvus Energyは2025年2月、BW Groupの完全電動洋上建設支援船向けに約25 MWhのリン酸鉄リチウムバッテリーシステムを供給すると発表しました。この受注は、洋上船舶用バッテリーシステムが小規模な補助設備を超えた段階に移行していることを示しています。ABBは2026年2月、2隻の新型ハイブリッド電気式ワシントン州フェリー向けにCorvus Dolphin NxtGenエネルギー貯蔵システムを選定しました。この更新プログラムは最大16隻をカバーする可能性があり、想定価値は40億米ドルとされています。したがって、海事認定システム、船舶統合、および長期サービスサポートは、オフショアエネルギー貯蔵市場における重要な能力です。船舶および港湾全体でのバッテリー活用は、海事需要と陸上側の充電インフラを結びつけることもできます。
洋上プラットフォームの電化とハイブリッド電力需要
オフショアエネルギー貯蔵市場は、洋上石油・ガスプラットフォームへのハイブリッド電力供給においても重要な役割を担っています。Offshore Norwayは、2025年に同国の洋上部門が陸上接続および部分電化フィールドから10 TWhの電力を消費したと報告しています。長距離の海底ケーブルと高い海洋建設費用を必要とするプロジェクトでは、完全電化が困難な場合があります。Equinorは、削減コストが二酸化炭素1トン当たり5,000ノルウェークローネに上昇したため、2025年10月にSnorre A&B、Heidrun、Aasgard Bの電化計画を中止しました。風力、バッテリー、水素のハイブリッドシステムは、プラットフォームの排出量を削減するための別の手段を提供できます。2025年のSPE学会論文では、そのようなシステムがモデル化されたケースにおいてディーゼル単独ベースラインと比較して二酸化炭素排出量を77%超削減できることが示されました[2]石油技術者協会、「ハイブリッド再生可能エネルギーシステムを用いた洋上生産プラットフォームの脱炭素化」、SPE学会論文集、spe.org。同研究では、中コストシナリオにおける均等化エネルギーコストが6%上昇したことも報告されています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い海洋設置・保守コスト | -2.00% | グローバル;アジア太平洋および北米で最も深刻 | 短期(2年以内) |
| 腐食、生物付着、および極端な気象への暴露 | -0.80% | 熱帯中東・アフリカ;北海;太平洋台風帯 | 中期(2〜4年) |
| 許認可の断片化と収益スタックの不確実性 | -1.00% | EU各国市場;米国洋上;アジア太平洋新興市場 | 短期(2年以内) |
| 洋上貯蔵の資金調達適格性と保険実績の不足 | -0.70% | グローバルアジア太平洋および中東で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い海洋設置・保守コスト
オフショアエネルギー貯蔵市場は、同等の陸上プロジェクトよりも高い設置・保守コストに直面しています。洋上システムには、海事認定機器、専用船舶、有資格クルー、および限られた気象ウィンドウ内での作業が必要です。FLASCは、海洋化された洋上リチウムイオンシステムが短期間使用において1 kWh当たり1,100ユーロを超える可能性があると述べています。同社の比較では、同等の陸上システムは1 kWh当たり約500ユーロとされています。これらのコストは、混雑管理、バランシングサービス、容量メカニズムを含む複数のサービスから収益を得られる資産に有利に働きます。FLASCはまた、16〜24時間の貯蔵期間において水空圧システムがコスト優位性を持つ可能性があると示しましたが、商業規模での実証はまだ必要です。
許認可の断片化と収益スタックの不確実性
オフショアエネルギー貯蔵市場は、規制が貯蔵を発電、系統インフラ、または独立した資産クラスとして明確に分類していない場合に制約を受けます。ENTSO-Eは2025年12月の政策文書において、二重課金と弱い立地価格シグナルをユーティリティ規模の貯蔵に対する障壁として特定しました。不明確なルールは、開発者が系統収益とプロジェクト許可へのアクセスについて確信を持てなくする可能性があります。ENTSO-Eはまた、長期的な収益の見通しの欠如を構造的な導入障壁として特定しました。EU規則2024/1735は、エネルギー貯蔵を欧州エネルギーネットワーク(TEN-E)インフラとして適格と認めています。同規則は、洋上再生可能容量と共同立地する貯蔵のための専用インフラゾーンを認めています。より明確な許認可および料金規則は、オフショアエネルギー貯蔵市場全体のプロジェクトの資金調達ケースを改善するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:BESSが現在の導入をリード、水素が勢いを増す
バッテリーエネルギー貯蔵システムは2025年のオフショアエネルギー貯蔵市場シェアの53.2%を占めました。BESSは確立された運用実績、認知された安全経路、および馴染みのある調達構造を持っています。こ技術は特に、短期間のバランシング、出力抑制管理、および船舶電化に適しています。Ørstedの300 MW・600 MWhのIceniプロジェクトは、BESSが洋上風力関連の送電インフラに接続できることを示しています。その設計は、将来の統合開発に向けた実践的な参照事例をプロジェクトに提供します。洋上展開には依然として、湿度管理、腐食防止、安全システム、および振動に耐えられる機器が必要です。これらの要件により、標準的な陸上ユニットに対してコストが上昇します。したがって、オフショアエネルギー貯蔵産業は、バッテリーの専門知識と海洋エンジニアリングおよびデジタルディスパッチ能力を組み合わせたサプライヤーに依存しています。
水素エネルギー貯蔵は2031年にかけてCAGR 15.4%で成長すると予測されています。この技術は、主に時間単位のバランシング向けに設計されたバッテリーシステムよりも長い貯蔵期間をサポートできます。Hollandse Kust Noord風力発電所のCrossWind Base Load Power Hubは、2.5 MWのPEM電解槽、1 MWの燃料電池、および5 MWhのバッテリーバッファーを組み合わせました[3]Ballard Power Systems、「CrossWindプロジェクトのBase Load Power Hubがオランダに到着」、Ballard Power Systems、ballard.com。このシステムは2025年10月にオペレーターのDOTに引き渡され、Phynixと改名されました。FLASCはまた、4〜100時間の貯蔵期間向けに水空圧エネルギー貯蔵を開発しており、往復効率は約70%とされています。ロッテルダムのPlant Oneにおける系統接続パイロットは2025年から2026年にかけて進行中でした。これらの技術は、オフショアエネルギー貯蔵市場をバッテリー主導のアプリケーションを超えて拡大させます。


エンドユーザー別:風力オペレーターが規模を提供、離島マイクログリッドがより速く成長
洋上風力発電所オペレーターは2025年の需要の67.4%を占めました。その需要は、制約された再生可能エネルギー出力を管理し、共有接続の利用を改善するという商業的ニーズに結びついています。このグループのオフショアエネルギー貯蔵市場規模は、風力発電所計画時に貯蔵を統合するプロジェクトによって支えられています。Iceniは、共有インフラと独立した系統接続を比較検討する開発者にとって実践的な参照事例を生み出すことが期待されています。石油・ガスオペレーターは、陸上電力が高コストまたは技術的に困難な場合に関連するもう一つのグループです。SLB OneSubseaは2025年8月、Equinorのフラム・スール全電動海底生産システムのEPC契約を受注しました。この12坑井システムは、陸上から電力を受けるトロルCにホストされます。船舶オーナーおよび電力会社は、ハイブリッド推進および再生可能エネルギー協定を通じてさらなる需要を加えます。
離島およびマイクログリッドは2031年にかけてCAGR 17.3%で拡大すると予測されています。オフショアエネルギー貯蔵市場のこの部分は、ディーゼルベースの電力の高コストと供給リスクによって牽引されています。英領バージン諸島電力公社は2025年12月、アネガダのハイブリッド再生可能エネルギーおよびバッテリーシステムを稼働させました。このシステムは1.252 MWの太陽光発電容量と4,078 kWhのBESSを組み合わせています。ディーゼル発電電力を90〜95%削減することを目的としています。コーネル大学は、プエルトリコのビエケス島向けにグリーン水素燃料電池システムを開発しており、2027年初頭に設置が計画されています[4]コーネル大学、「嵐で荒廃したビエケスで、マイクログリッドが強靭性を構築」、コーネル・クロニクル、news.cornell.edu。このプロジェクトは、太陽光発電とバッテリーのマイクログリッドに複数日分のエネルギー貯蔵を追加します。
地域分析
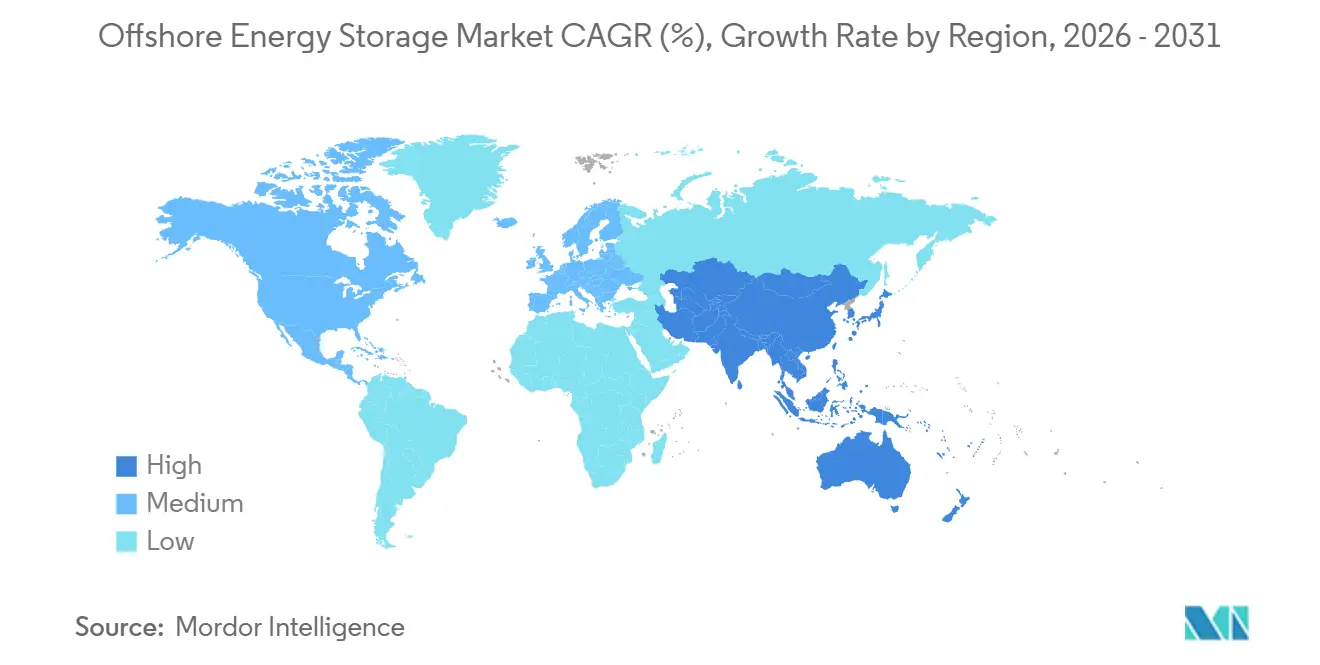
欧州は2025年のオフショアエネルギー貯蔵市場シェアの56.4%を占めました。同地域は、大規模な洋上風力フリート、深刻な系統混雑、および確立されたプロジェクト開発経験を兼ね備えています。英国、ドイツ、デンマーク、オランダは、共同立地貯蔵活動の中心的な場所であり続けています。ENTSO-Eの洋上ロードマップは、洋上開発の優先事項として規制の適応、立地価格シグナル、および国境を越えた調整を特定しました。このロードマップは、2050年までに365 GWの洋上再生可能容量を達成するという欧州連合の目標を支援しています。ポーランドは、Baltic Powerとその計画中の300 MW・1.2 GWh貯蔵システムを通じて重要な新たな参照事例を加えています。
アジア太平洋は2031年にかけてCAGR 16.4%で成長すると予測されています。中国の洋上展開規模と送電への国家投資は、同地域の拡大における重要な要因です。2024年に制定された韓国の洋上風力促進法は、プロジェクト開発のより明確な経路を提供しています。政府は2031年までに25 GWの洋上風力ゾーンを指定する計画です。新安ウイ390 MW洋上風力複合施設は2026年7月に建設を開始しました。報告された投資額は3.4兆韓国ウォン、25億米ドル相当です。同地域のオフショアエネルギー貯蔵市場は、系統展開のペース、貯蔵安全規則、および国内サプライチェーンによって影響を受けるでしょう。
北米は2025年のオフショアエネルギー貯蔵市場においてより小さなシェアを占めましたが、船舶電化と長期間貯蔵が重要なプロジェクト参照事例を構築しています。ABBによるワシントン州フェリー向けCorvusシステムの選定は、公共フェリー電化調達の規模を示しています。Hydrostorは、オンタリオ州のQuinteエネルギー貯蔵センターが2030年代初頭に向けた初期4 GWhフェーズで計画されていると述べています。南米、中東、アフリカは依然として初期段階の地域です。これらの島嶼システムは、ディーゼルへの依存が再生可能エネルギー発電と貯蔵をより価値あるものにする比較可能なユースケースを提供しています。地理的機会は、資金調達可能な調達構造と信頼性の高い地域保守能力に依存しています。

競合環境
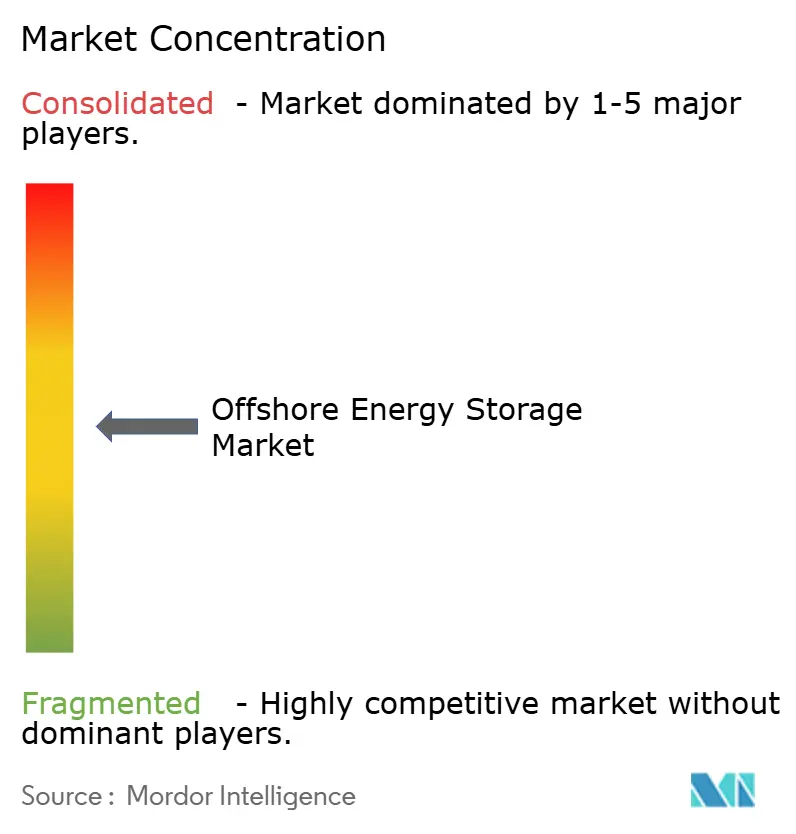
オフショアエネルギー貯蔵市場は、システムインテグレーションにおいては適度に集中しており、個別技術にわたってはより分散しています。ABB、Siemens Energy、Hitachi Energy、Schneider Electricは、電気工学、系統接続経験、およびグローバルサービス能力を通じて競合しています。Corvus Energy、Fluence Energy、Leclanché は、海洋向けバッテリー設計と運用データを通じて競合しています。洋上設備は腐食、振動、湿度、および厳しい保守条件に対して実証された機器を必要とするため、技術専門家は依然として重要です。Subsea7は、FLASCとの技術パートナーシップを通じて海洋エンジニアリング能力を提供しています。この役割分担は、開発者が単一のサプライヤーではなくパートナーシップを必要とすることが多いことを意味します。電力機器、制御システム、および運用サービスを結びつけることができるサプライヤーは、統合プロジェクトを支援するうえでより有利な立場にあります。
共同立地は、オフショアエネルギー貯蔵市場における中心的な戦略的動きです。ØrstedのIceniプロジェクトは、風力関連の送電接続と300 MW・600 MWhのBESSを組み合わせています。Northland Powerは、ポーランドのBaltic Powerで同様のアプローチを適用しています。長期間貯蔵のサプライヤーも、専門技術と産業的な供給リソースを組み合わせるためにパートナーシップを形成しています。Baker HughesとHydrostorは2026年1月、Hydrostorプロジェクト向けの圧縮および発電機器について協力することに合意しました。この合意は最大1.4 GWの機器受注をカバーしています。
デジタルエネルギーマネジメントは、貯蔵資産が複数の収益源を活用するにつれてより重要性を増しています。オペレーターは、出力抑制削減、バランシング参加、容量契約、および船舶またはプラットフォームの電力要件を調整できるシステムを必要としています。このニーズは、ディスパッチと資産管理を専門とするソフトウェアプロバイダーに余地を生み出しています。水素、先進圧縮空気、水空圧貯蔵などの長期間技術は、コンパクトなフットプリントよりも貯蔵期間が重要な場合に競合できます。Hydrostorは2026年8月、先進圧縮空気プロジェクトポートフォリオを推進するために2億3,000万米ドルを調達しました。この資金調達には、Baker Hughes、Hatch、カナダ成長基金からの戦略的参加が含まれていました。オフショアエネルギー貯蔵市場は、実証された海洋性能、実践的な資金調達構造、および複数技術統合する能力を持つ企業を引き続き評価するでしょう。
オフショアエネルギー貯蔵産業のリーダー企業
Siemens Energy AG
Wärtsilä Oyj Abp
ABB Ltd.
Saft Groupe S.A.
Corvus Energy
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:Hydrostorがオーストラリア・ニューサウスウェールズ州の200 MW・1,600 MWhシルバーシティエネルギー貯蔵センターの系統接続承認を取得しました。
- 2026年8月:Hydrostorが先進圧縮空気エネルギー貯蔵プロジェクトおよび7 GWのグローバルパイプラインを推進するために2億3,000万米ドルを確保しました。
- 2026年7月:390 MWの新安ウイ洋上風力複合施設が韓国で建設を開始しました。
- 2026年5月:Northland PowerのBaltic Powerがポーランド初の洋上風力電力を国家系統に供給し、計画中の300 MW・1.2 GWhの共同立地BESSを確認しました。


グローバルオフショアエネルギー貯蔵市場レポートの調査範囲
オフショアエネルギー貯蔵とは、洋上またはその近傍でエネルギーを貯蔵し、必要に応じて放電するために設計された技術およびシステムを指します。これらのシステムは、洋上再生可能エネルギーおよびその他の海洋エネルギーインフラの統合と信頼性の高い運用を支援します。洋上風力発電所、浮体式太陽光発電所、潮力・波力エネルギープロジェクト、または陸上系統から供給される電力を貯蔵することができます。主要技術には、バッテリーエネルギー貯蔵システム(BESS)、機械式エネルギー貯蔵、水素エネルギー貯蔵、熱エネルギー貯蔵、およびその他の新興貯蔵技術が含まれます。
オフショアエネルギー貯蔵市場は、技術、エンドユーザー、および地域別にセグメント化されています。技術別では、市場はバッテリーエネルギー貯蔵システム(BESS)、機械式エネルギー貯蔵、水素エネルギー貯蔵、熱エネルギー貯蔵、およびその他の新興貯蔵技術にセグメント化されています。エンドユーザー別では、市場は洋上風力発電所オペレーター、石油・ガスオペレーター、船舶オーナーおよびオペレーター、電力会社および独立系発電事業者(IPP)、ならびに離島およびマイクログリッドにセグメント化されています。レポートはまた、北米、欧州、アジア太平洋、南米、中東・アフリカを含む主要地域にわたるグローバルオフショアエネルギー貯蔵市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| バッテリーエネルギー貯蔵システム(BESS) |
| 機械式エネルギー貯蔵 |
| 水素エネルギー貯蔵 |
| 熱エネルギー貯蔵 |
| その他の新興貯蔵技術 |
| 洋上風力発電所オペレーター |
| 石油・ガスオペレーター |
| 船舶オーナーおよびオペレーター |
| 電力会社および独立系発電事業者 |
| 離島およびマイクログリッド |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 技術別 | バッテリーエネルギー貯蔵システム(BESS) | |
| 機械式エネルギー貯蔵 | ||
| 水素エネルギー貯蔵 | ||
| 熱エネルギー貯蔵 | ||
| その他の新興貯蔵技術 | ||
| エンドユーザー別 | 洋上風力発電所オペレーター | |
| 石油・ガスオペレーター | ||
| 船舶オーナーおよびオペレーター | ||
| 電力会社および独立系発電事業者 | ||
| 離島およびマイクログリッド | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
オフショアエネルギー貯蔵の予測成長率はどのくらいですか?
このセクターは2026年から2031年にかけてCAGR 10.35%で成長し、2031年までに743.34 ミリオン 米ドルに達すると予測されています。
洋上エネルギー貯蔵の導入をリードしている技術はどれですか?
BESSが2025年の収益の53.2%をリードし、確立された運用実績と系統バランシングへの適合性によって支えられています。
洋上風力発電所の隣に貯蔵設備が必要な理由は何ですか?
貯蔵設備は系統制約時に風力電力を蓄積し、後で放電することができ、出力抑制の削減と資産利用の改善に役立ちます。
最も速く成長するエンドユーザーはどこですか?
離島およびマイクログリッドは、ディーゼル代替ニーズに支えられ、2031年にかけてCAGR 17.3%で成長すると予測されています。
最も速く成長している地域はどこですか?
アジア太平洋は、洋上風力および関連する送電投資の増加に伴い、2031年にかけてCAGR 16.4%で成長すると予測されています。
最終更新日:



