
Tamaño y participación del mercado de almacenamiento de energía offshore
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 454.24 Millones de dólares |
| Tamaño del Mercado (2031) | 743.34 Millones de dólares |
| Growth Rate (2026 - 2031) | 10.35 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
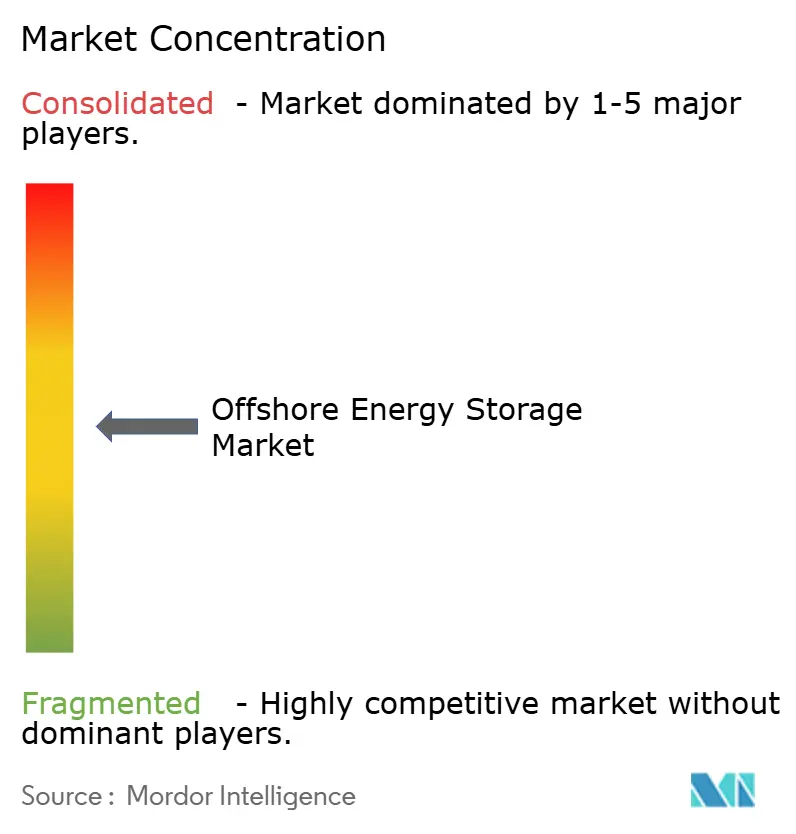
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de almacenamiento de energía offshore por Mordor Intelligence
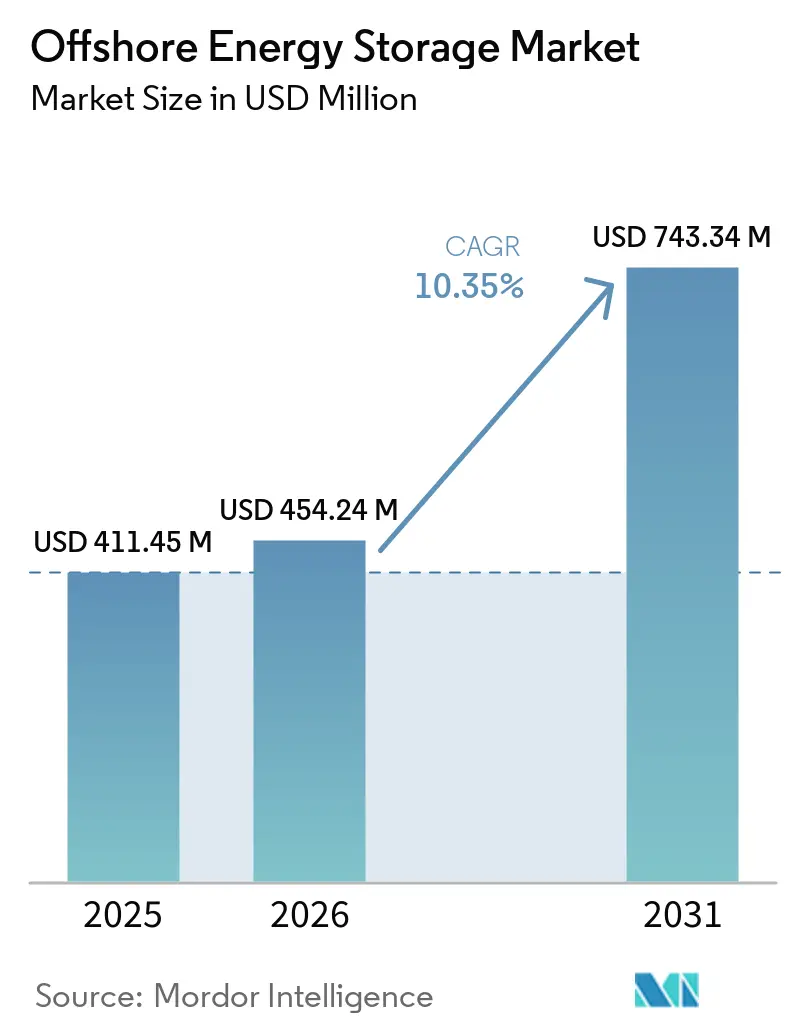
Se espera que el tamaño del mercado de almacenamiento de energía offshore crezca de 411,45 millones de USD en 2025 a 454,24 millones de USD en 2026 y se prevé que alcance 743,34 millones de USD en 2031 a una CAGR del 10,35% durante 2026-2031. El mercado de almacenamiento de energía offshore está siendo moldeado por la brecha entre la generación renovable offshore y la capacidad de transmisión disponible. El almacenamiento puede retener electricidad que de otro modo sería recortada y liberarla cuando las condiciones de la red y los precios mejoren. Este papel se vuelve más importante a medida que los proyectos eólicos offshore se construyen más rápido que las actualizaciones de red relacionadas. El mercado de almacenamiento de energía offshore también se beneficia de la demanda de operaciones de embarcaciones más limpias, energía híbrida para plataformas offshore y sistemas eléctricos resilientes en islas remotas. Los desarrolladores de proyectos tratan cada vez más el almacenamiento como parte del diseño del sistema de energía en lugar de como equipamiento añadido tras la construcción.
Conclusiones clave del informe
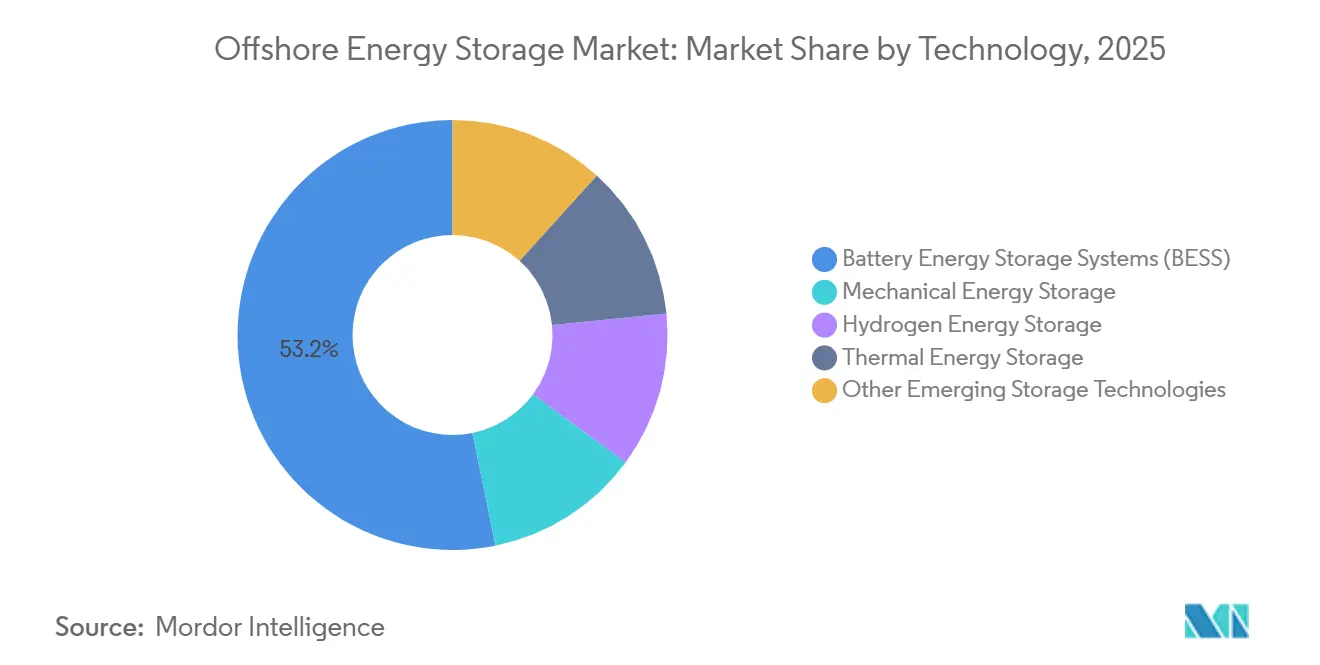
- Por tecnología, los sistemas de almacenamiento de energía en baterías (BESS) representaron el 53,2% de la participación del mercado de almacenamiento de energía offshore en 2025, mientras que se prevé que el almacenamiento de energía de hidrógeno crezca a una CAGR del 15,4% hasta 2031.
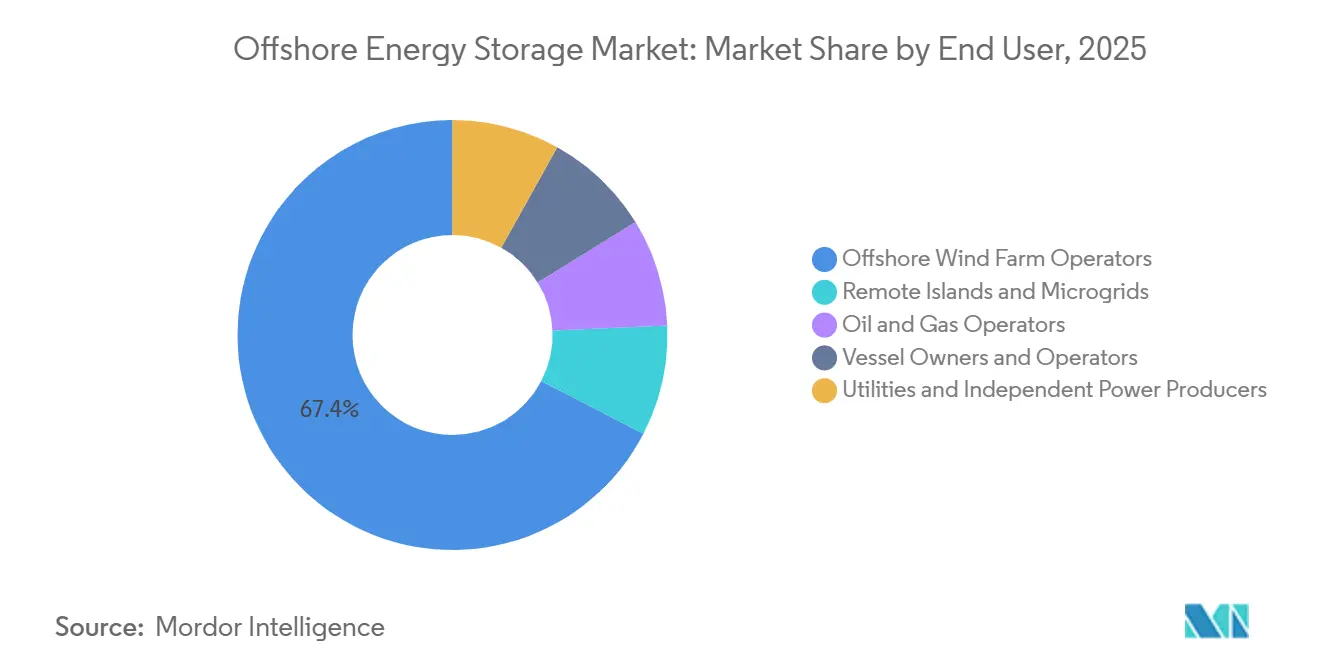
- Por usuario final, los operadores de parques eólicos offshore representaron el 67,4% de la demanda en 2025, mientras que se proyecta que las islas remotas y microrredes registren la CAGR más alta del 17,3% hasta 2031.
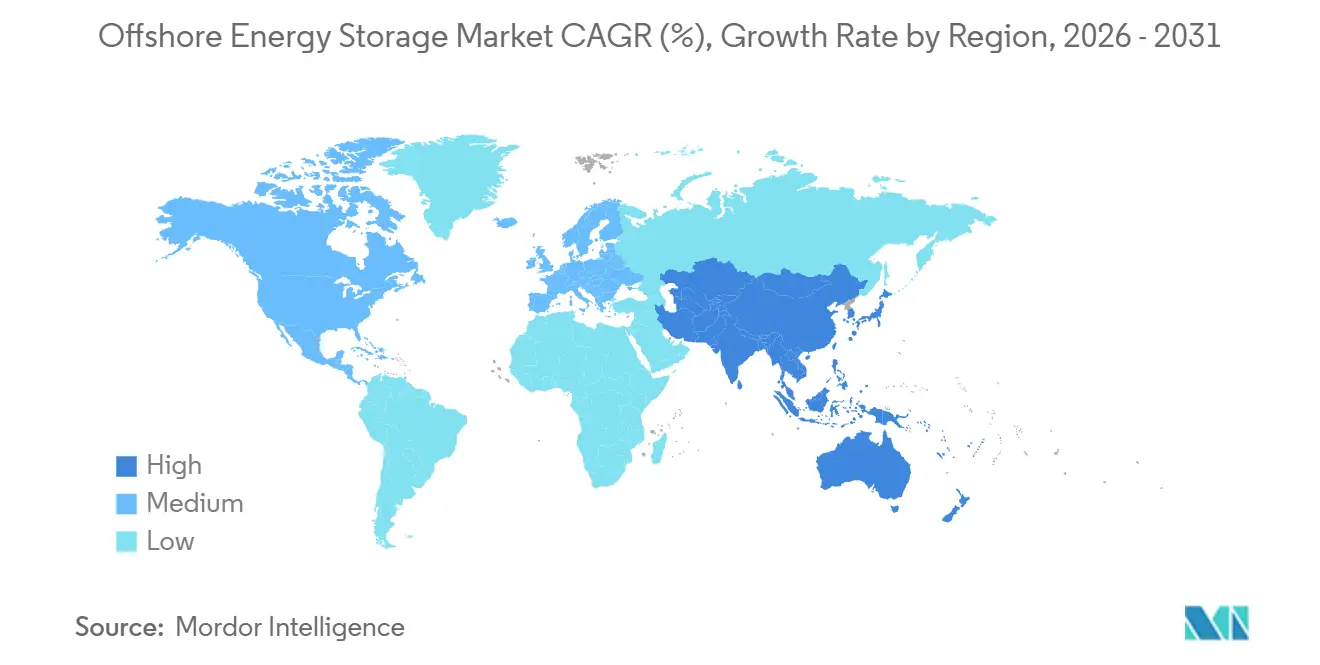
- Por geografía, Europa representó el 56,4% de la participación del mercado de almacenamiento de energía offshore en 2025, mientras que se prevé que Asia-Pacífico se expanda a una CAGR del 16,4% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de almacenamiento de energía offshore
Análisis del impacto de los impulsores*
| Impulsor | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Recorte de energía eólica offshore y congestión en la conexión a la red | +2.50% | Reino Unido, Alemania, Dinamarca, Países Bajos; expansión a los mercados del Mar Báltico | Corto plazo (≤ 2 años) |
| Colocalización del almacenamiento con activos de transmisión de energía eólica offshore | +2.00% | Núcleo del Mar del Norte; Asia-Pacífico emergente | Corto plazo (≤ 2 años) |
| Descarbonización marítima y adopción de embarcaciones de cero emisiones | +1.50% | Global, con ganancias tempranas en el norte de Europa y China | Mediano plazo (2-4 años) |
| Electrificación de plataformas offshore y demanda de energía híbrida | +1.20% | Noruega, Mar del Norte del Reino Unido, Golfo de México | Mediano plazo (2-4 años) |
| Ventajas de costo del almacenamiento submarino de larga duración | +1.00% | Mar del Norte, Atlántico Norte, sitios de aguas profundas de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Infraestructura offshore compartida y gestión digital de energía | +0.80% | Global, con ganancias tempranas en el Reino Unido, Países Bajos y Alemania | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Recorte de energía eólica offshore y congestión en la conexión a la red
El mercado de almacenamiento de energía offshore está ganando urgencia a medida que la generación eólica es recortada cuando las redes de transmisión no pueden transportar la producción disponible. Xodus Group proyectó que el recorte anual europeo podría superar los 300 TWh para 2040 a medida que la capacidad eólica offshore se expande hacia el objetivo de la Unión Europea. El mismo análisis reportó 8.900 millones de EUR en costos de gestión de congestión durante 2024. El almacenamiento ubicado junto a los activos eólicos puede absorber la producción durante los períodos de restricción y apoyar un despacho más controlado. Un estudio de la conferencia IEE de 2025 encontró que el BESS colocalizado que utiliza despacho estocástico basado en conjuntos redujo el recorte hasta en un 15% frente a los enfoques de despacho determinista. El estudio también encontró que el despacho mejorado aumentó los ingresos del mercado entre un 0,1% y un 5%, dependiendo de la volatilidad de los precios intradía. Estas condiciones favorecen los proyectos que pueden entrar en servicio antes de que el refuerzo de la transmisión reduzca el valor de la gestión del recorte.
Colocalización del almacenamiento con activos de transmisión de energía eólica offshore
El mercado de almacenamiento de energía offshore también está respaldado por diseños que comparten conexiones a la red y activos de transmisión con proyectos de energía eólica offshore. Ørsted comenzó la construcción del BESS Iceni de 300 MW y 600 MWh en marzo de 2025 junto a la subestación terrestre de Hornsea 3 en Norfolk[1]Ørsted, "Ørsted Breaks Ground on Innovative UK Battery Energy Storage System," Ørsted, orsted.co.uk. El proyecto comparte infraestructura asociada con el desarrollo eólico offshore en lugar de requerir una conexión separada. Este acuerdo puede reducir la infraestructura duplicada y dar a un solo proyecto acceso a la gestión del recorte, servicios auxiliares y pagos por capacidad. Northland Power declaró que está desarrollando 300 MW y 1,2 GWh de BESS colocalizado con el proyecto de energía eólica offshore Baltic Power de Polonia. Baltic Power entregó su primera electricidad eólica offshore a la red de Polonia en 2026. La infraestructura compartida ofrece a los prestamistas una referencia operativa para evaluar estructuras de proyectos integrados.
Descarbonización marítima y adopción de embarcaciones de cero emisiones
El mercado de almacenamiento de energía offshore sirve a una flota marítima que avanza hacia la propulsión eléctrica por baterías e híbrida. Corvus Energy declaró en febrero de 2025 que suministraría un sistema de baterías de fosfato de hierro y litio de casi 25 MWh para el buque de apoyo a la construcción offshore totalmente eléctrico del grupo BW. El pedido demostró que los sistemas de baterías para embarcaciones offshore están superando las pequeñas instalaciones auxiliares. ABB seleccionó los sistemas de almacenamiento de energía Corvus Dolphin NxtGen para 2 nuevos transbordadores híbrido-eléctricos del Estado de Washington en febrero de 2026. El programa de sustitución podría cubrir hasta 16 embarcaciones y tiene un valor indicado de 4.000 millones de USD. Los sistemas certificados para uso marino, la integración en embarcaciones y el soporte de servicio a largo plazo son, por tanto, capacidades importantes dentro del mercado de almacenamiento de energía offshore. El uso de baterías en embarcaciones y puertos también puede vincular la demanda marina con la infraestructura de carga en tierra.
Electrificación de plataformas offshore y demanda de energía híbrida
El mercado de almacenamiento de energía offshore tiene un papel adicional en el suministro de energía híbrida a las plataformas de petróleo y gas offshore. Offshore Norway informó que el sector offshore del país consumió 10 TWh de electricidad de campos conectados a tierra y parcialmente electrificados en 2025. La electrificación completa puede ser difícil cuando los proyectos requieren largos cables submarinos y un alto gasto en construcción marina. Equinor abandonó los planes de electrificación de Snorre A&B, Heidrun y Aasgard B en octubre de 2025 porque los costos de reducción de emisiones habían aumentado a NOK 5.000 por tonelada de dióxido de carbono. Los sistemas híbridos de energía eólica, baterías e hidrógeno pueden ofrecer otra vía para reducir las emisiones de las plataformas. Un artículo de la conferencia SPE de 2025 encontró que dichos sistemas podrían reducir las emisiones de dióxido de carbono en más de un 77% frente a las líneas de base de solo diésel en sus casos modelados[2]Society of Petroleum Engineers, "Decarbonising Offshore Production Platforms Using Hybrid Renewable Energy Systems," SPE Conference Proceedings, spe.org. El mismo trabajo reportó un aumento del 6% en los costos de energía nivelados en escenarios de costo medio.
Análisis del impacto de las restricciones*
| Restricción | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Altos costos de instalación y mantenimiento marino | -2.00% | Global; más agudo en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Corrosión, bioincrustación y exposición a condiciones meteorológicas extremas | -0.80% | Oriente Medio y África tropical; Mar del Norte; zonas de tifones del Pacífico | Mediano plazo (2-4 años) |
| Permisos fragmentados e incertidumbre en la acumulación de ingresos | -1.00% | Mercados nacionales de la UE; offshore de EE. UU.; mercados emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Bancabilidad limitada del almacenamiento offshore e historial de seguros | -0.70% | Global; más agudo en Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos costos de instalación y mantenimiento marino
El mercado de almacenamiento de energía offshore enfrenta costos de instalación y mantenimiento más elevados que los proyectos terrestres comparables. Los sistemas offshore requieren equipos certificados para uso marino, embarcaciones especializadas, tripulaciones calificadas y trabajos completados dentro de ventanas meteorológicas limitadas. FLASC declaró que los sistemas de iones de litio offshore marinizados pueden superar los 1.100 EUR por kWh para uso de corta duración. Su comparación situó los sistemas terrestres comparables cerca de los 500 EUR por kWh. Estos costos favorecen los activos que pueden generar ingresos a partir de varios servicios, incluida la gestión de la congestión, los servicios de equilibrio y los mecanismos de capacidad. FLASC también indicó que los sistemas hidroneumáticos pueden tener una ventaja de costo en duraciones de almacenamiento de 16 a 24 horas, aunque la validación a escala comercial sigue siendo necesaria.
Permisos fragmentados e incertidumbre en la acumulación de ingresos
El mercado de almacenamiento de energía offshore se ve limitado cuando las regulaciones no clasifican claramente el almacenamiento como generación, infraestructura de red o una clase de activo separada. ENTSO-E identificó la doble facturación y las débiles señales de precios por ubicación como barreras para el almacenamiento a escala de servicios públicos en su documento de política de diciembre de 2025. Las reglas inciertas pueden hacer que los desarrolladores tengan menos certeza sobre el acceso a los ingresos de la red y los permisos de proyectos. ENTSO-E también identificó la limitada visibilidad de ingresos a largo plazo como una barrera estructural para el despliegue. El Reglamento UE 2024/1735 reconoce el almacenamiento de energía como infraestructura de Red Transeuropea de Energía elegible. El reglamento permite zonas de infraestructura dedicadas para el almacenamiento colocalizado con capacidad renovable offshore. Reglas de permisos y tarifas más claras mejorarían el caso de financiación de los proyectos en todo el mercado de almacenamiento de energía offshore.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología: el BESS lidera el despliegue actual, mientras el hidrógeno gana impulso
Los sistemas de almacenamiento de energía en baterías (BESS) representaron el 53,2% de la participación del mercado de almacenamiento de energía offshore en 2025. El BESS cuenta con experiencia operativa establecida, vías de seguridad reconocidas y estructuras de adquisición conocidas. La tecnología es particularmente adecuada para el equilibrio de corta duración, la gestión del recorte y la electrificación de embarcaciones. El proyecto Iceni de 300 MW y 600 MWh de Ørsted demuestra cómo el BESS puede conectarse a la infraestructura de transmisión relacionada con la energía eólica offshore. Su diseño ofrece al proyecto una referencia operativa directa para futuros desarrollos integrados. El despliegue offshore aún requiere control de humedad, protección contra la corrosión, sistemas de seguridad y equipos que puedan tolerar las vibraciones. Estos requisitos elevan los costos frente a las unidades terrestres estándar. La industria de almacenamiento de energía offshore depende, por tanto, de proveedores que combinen experiencia en baterías con ingeniería marina y capacidades de despacho digital.
Se prevé que el almacenamiento de energía de hidrógeno crezca a una CAGR del 15,4% hasta 2031. La tecnología puede admitir períodos de almacenamiento más largos que un sistema de baterías diseñado principalmente para el equilibrio por horas. El Centro de Energía de Carga Base CrossWind en el parque eólico Hollandse Kust Noord combinó un electrolizador PEM de 2,5 MW, una celda de combustible de 1 MW y un búfer de batería de 5 MWh[3]Ballard Power Systems, "CrossWind Project Base Load Power Hub Arrives in Netherlands," Ballard Power Systems, ballard.com. El sistema fue entregado al operador DOT en octubre de 2025 y fue renombrado Phynix. FLASC también está desarrollando almacenamiento de energía hidroneumático para duraciones de 4 a 100 horas, con una eficiencia de ida y vuelta declarada cercana al 70%. Su piloto conectado a la red en Plant One Rotterdam estaba en curso durante 2025 y 2026. Estas tecnologías amplían el mercado de almacenamiento de energía offshore más allá de las aplicaciones lideradas por baterías.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por usuario final: los operadores eólicos aportan escala, mientras las microrredes remotas crecen más rápido
Los operadores de parques eólicos offshore representaron el 67,4% de la demanda en 2025. Su demanda está vinculada a la necesidad comercial de gestionar la producción renovable restringida y mejorar el uso de las conexiones compartidas. El tamaño del mercado de almacenamiento de energía offshore para este grupo está respaldado por proyectos que integran el almacenamiento durante la planificación del parque eólico. Se espera que Iceni cree una referencia práctica para los desarrolladores que evalúan la infraestructura compartida frente a las conexiones de red separadas. Los operadores de petróleo y gas son otro grupo relevante donde la energía desde tierra es costosa o técnicamente difícil. SLB OneSubsea recibió un contrato EPC en agosto de 2025 para el sistema de producción submarina totalmente eléctrico Fram Sør de Equinor. El sistema de 12 pozos estará alojado en Troll C, que recibe energía desde tierra. Los propietarios de embarcaciones y los servicios públicos añaden demanda adicional a través de la propulsión híbrida y los acuerdos de energía renovable.
Se proyecta que las islas remotas y microrredes se expandan a una CAGR del 17,3% hasta 2031. Esta parte del mercado de almacenamiento de energía offshore está impulsada por el alto costo y el riesgo de suministro de la electricidad basada en diésel. La Corporación de Electricidad de las Islas Vírgenes Británicas puso en marcha el sistema híbrido de energía renovable y baterías de Anegada en diciembre de 2025. El sistema combinó 1,252 MW de capacidad fotovoltaica solar con 4.078 kWh de BESS. Su objetivo es reducir la electricidad generada por diésel entre un 90% y un 95%. La Universidad de Cornell está desarrollando un sistema de celda de combustible de hidrógeno verde para Vieques, Puerto Rico, con instalación prevista para principios de 2027[4]Cornell University, "On Storm-Ravaged Vieques, a Microgrid Builds Resilience," Cornell Chronicle, news.cornell.edu. El proyecto añade almacenamiento de energía de varios días a una microrred solar más batería.
Análisis geográfico
Europa representó el 56,4% de la participación del mercado de almacenamiento de energía offshore en 2025. La región combina una gran flota eólica offshore, una congestión de red significativa y una experiencia establecida en el desarrollo de proyectos. El Reino Unido, Alemania, Dinamarca y los Países Bajos siguen siendo ubicaciones centrales para la actividad de almacenamiento colocalizado. La Hoja de Ruta Offshore de ENTSO-E identificó la adaptación regulatoria, las señales de precios por ubicación y la coordinación transfronteriza como prioridades para el desarrollo offshore. La hoja de ruta apoya el objetivo de la Unión Europea de 365 GW de capacidad renovable offshore para 2050. Polonia está añadiendo una nueva referencia importante a través de Baltic Power y su sistema de almacenamiento planificado de 300 MW y 1,2 GWh.
Se prevé que Asia-Pacífico crezca a una CAGR del 16,4% hasta 2031. La escala de despliegue offshore de China y la inversión nacional en transmisión son factores importantes en la expansión de la región. La Ley de Promoción de la Energía Eólica Offshore de Corea del Sur, promulgada en 2024, proporciona una ruta más clara para el desarrollo de proyectos. El gobierno planea designar 25 GW de zonas de energía eólica offshore para 2031. El complejo eólico offshore Shinan Uii de 390 MW comenzó su construcción en julio de 2026. Su inversión reportada fue de 3,4 billones de KRW, equivalente a 2.500 millones de USD. El mercado de almacenamiento de energía offshore en la región se verá afectado por el ritmo del despliegue de la red, las normas de seguridad del almacenamiento y las cadenas de suministro nacionales.
América del Norte representó una participación menor del mercado de almacenamiento de energía offshore en 2025, pero la electrificación de embarcaciones y el almacenamiento de larga duración están desarrollando referencias de proyectos importantes. La selección de sistemas Corvus por parte de ABB para los transbordadores del Estado de Washington demuestra la escala de la adquisición pública de electrificación de transbordadores. Hydrostor declaró que su Centro de Almacenamiento de Energía Quinte en Ontario está planificado con una fase inicial de 4 GWh para principios de la década de 2030. América del Sur, Oriente Medio y África siguen siendo áreas en etapa temprana. Sus sistemas insulares ofrecen un caso de uso comparable donde la exposición al diésel hace que la generación renovable y el almacenamiento sean más valiosos. La oportunidad geográfica depende de estructuras de adquisición bancables y una capacidad de mantenimiento local confiable.

Panorama competitivo
El mercado de almacenamiento de energía offshore está moderadamente concentrado en la integración de sistemas y es más fragmentado en las tecnologías individuales. ABB, Siemens Energy, Hitachi Energy y Schneider Electric compiten a través de la ingeniería eléctrica, la experiencia en conexión a la red y las capacidades de servicio global. Corvus Energy, Fluence Energy y Leclanché compiten a través del diseño de baterías orientado al sector marino y los datos operativos. Los especialistas en tecnología siguen siendo importantes porque las instalaciones offshore requieren equipos probados frente a la corrosión, las vibraciones, la humedad y las exigentes condiciones de mantenimiento. Subsea7 aporta capacidad de ingeniería marina a través de su asociación tecnológica con FLASC. Esta división de roles significa que los desarrolladores a menudo necesitan asociaciones en lugar de un único proveedor. Los proveedores que pueden vincular equipos de energía, sistemas de control y servicios operativos están mejor posicionados para apoyar proyectos integrados.
La colocalización es un movimiento estratégico central en el mercado de almacenamiento de energía offshore. El proyecto Iceni de Ørsted combina una conexión de transmisión relacionada con la energía eólica con un BESS de 300 MW y 600 MWh. Northland Power está aplicando un enfoque comparable en Baltic Power en Polonia. Los proveedores de almacenamiento de larga duración también están formando asociaciones para combinar tecnología especializada con recursos de entrega industrial. Baker Hughes e Hydrostor acordaron colaborar en equipos de compresión y generación de energía para los proyectos de Hydrostor en enero de 2026. El acuerdo cubre hasta 1,4 GW de pedidos de equipos.
La gestión digital de energía se está volviendo más relevante a medida que los activos de almacenamiento utilizan varios flujos de ingresos. Los operadores necesitan sistemas que puedan coordinar la reducción del recorte, la participación en el equilibrio, los acuerdos de capacidad y los requisitos de energía de embarcaciones o plataformas. Esta necesidad crea espacio para proveedores de software especializados en despacho y gestión de activos. Las tecnologías de larga duración como el hidrógeno, el aire comprimido avanzado y el almacenamiento hidroneumático pueden competir donde la duración del almacenamiento importa más que la huella compacta. Hydrostor recaudó 230 millones de USD en agosto de 2026 para avanzar en su cartera de proyectos de almacenamiento de aire comprimido avanzado. La financiación incluyó la participación estratégica de Baker Hughes, Hatch y el Fondo de Crecimiento de Canadá. El mercado de almacenamiento de energía offshore seguirá recompensando el rendimiento marino probado, las estructuras de financiación prácticas y la capacidad de integrar múltiples tecnologías.
Líderes de la industria de almacenamiento de energía offshore
Siemens Energy AG
Wärtsilä Oyj Abp
ABB Ltd.
Saft Groupe S.A.
Corvus Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Septiembre de 2026: Hydrostor obtuvo la aprobación de conexión a la red para el Centro de Almacenamiento de Energía Silver City de 200 MW y 1.600 MWh en Nueva Gales del Sur, Australia.
- Agosto de 2026: Hydrostor obtuvo 230 millones de USD para avanzar en sus proyectos de almacenamiento de energía de aire comprimido avanzado y su cartera global de 7 GW.
- Julio de 2026: El complejo eólico offshore Shinan Uii de 390 MW comenzó su construcción en Corea del Sur.
- Mayo de 2026: Baltic Power de Northland Power entregó la primera electricidad eólica offshore de Polonia a la red nacional y confirmó el BESS colocalizado planificado de 300 MW y 1,2 GWh.


Alcance del informe global del mercado de almacenamiento de energía offshore
El almacenamiento de energía offshore se refiere a las tecnologías y sistemas diseñados para almacenar energía en ubicaciones offshore o cercanas a ellas y liberarla cuando sea necesario. Estos sistemas apoyan la integración y el funcionamiento fiable de la energía renovable offshore y otras infraestructuras de energía marina. Pueden almacenar electricidad generada por parques eólicos offshore, plantas solares flotantes, proyectos de energía mareomotriz y undimotriz, o electricidad suministrada desde la red terrestre. Las tecnologías clave incluyen sistemas de almacenamiento de energía en baterías (BESS), almacenamiento de energía mecánica, almacenamiento de energía de hidrógeno, almacenamiento de energía térmica y otras tecnologías de almacenamiento emergentes.
El mercado de almacenamiento de energía offshore está segmentado por tecnología, usuario final y geografía. Por tecnología, el mercado está segmentado en sistemas de almacenamiento de energía en baterías (BESS), almacenamiento de energía mecánica, almacenamiento de energía de hidrógeno, almacenamiento de energía térmica y otras tecnologías de almacenamiento emergentes. Por usuario final, el mercado está segmentado en operadores de parques eólicos offshore, operadores de petróleo y gas, propietarios y operadores de embarcaciones, servicios públicos y productores de energía independientes (IPPs), e islas remotas y microrredes. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de almacenamiento de energía offshore en las regiones clave, incluidas América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Sistemas de almacenamiento de energía en baterías (BESS) |
| Almacenamiento de energía mecánica |
| Almacenamiento de energía de hidrógeno |
| Almacenamiento de energía térmica |
| Otras tecnologías de almacenamiento emergentes |
| Operadores de parques eólicos offshore |
| Operadores de petróleo y gas |
| Propietarios y operadores de embarcaciones |
| Servicios públicos y productores de energía independientes |
| Islas remotas y microrredes |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por tecnología | Sistemas de almacenamiento de energía en baterías (BESS) | |
| Almacenamiento de energía mecánica | ||
| Almacenamiento de energía de hidrógeno | ||
| Almacenamiento de energía térmica | ||
| Otras tecnologías de almacenamiento emergentes | ||
| Por usuario final | Operadores de parques eólicos offshore | |
| Operadores de petróleo y gas | ||
| Propietarios y operadores de embarcaciones | ||
| Servicios públicos y productores de energía independientes | ||
| Islas remotas y microrredes | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para el almacenamiento de energía offshore?
Se prevé que el sector crezca a una CAGR del 10,35% de 2026 a 2031, alcanzando 743,34 millones de USD en 2031.
¿Qué tecnología lidera el despliegue del almacenamiento de energía offshore?
El BESS lideró con el 53,2% de los ingresos en 2025, respaldado por la experiencia operativa establecida y la idoneidad para el equilibrio de la red.
¿Por qué se necesita almacenamiento junto a los parques eólicos offshore?
El almacenamiento puede retener la energía eólica durante las restricciones de la red y despacharla posteriormente, ayudando a reducir el recorte y mejorar el uso de los activos.
¿Qué usuario final se espera que crezca más rápido?
Se prevé que las islas remotas y microrredes crezcan a una CAGR del 17,3% hasta 2031, respaldadas por las necesidades de desplazamiento del diésel.
¿Qué región crece más rápido?
Se prevé que Asia-Pacífico crezca a una CAGR del 16,4% hasta 2031 a medida que aumentan las inversiones en energía eólica offshore y la transmisión relacionada.
Última actualización de la página el:



