
Marktgröße und Marktanteil für Nuklearmedizinische Geräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 6.97 Milliarden US-Dollar |
| Marktgröße (2031) | 8.39 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nuklearmedizinische Geräte von Mordor Intelligence
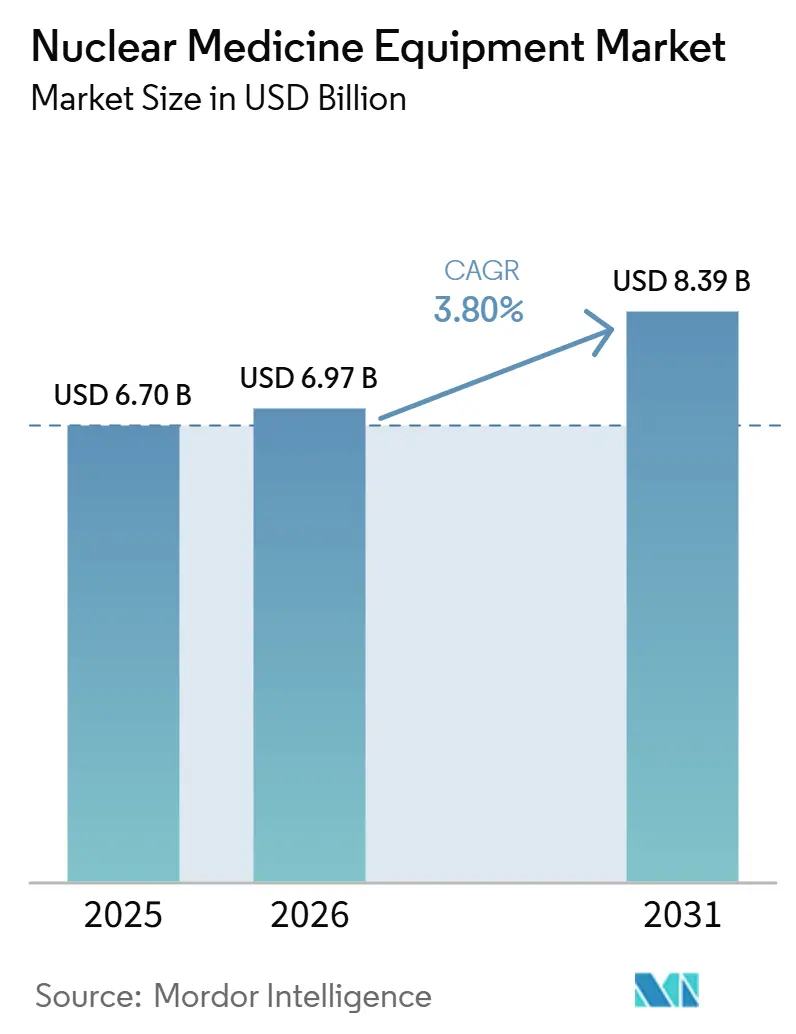
Die Marktgröße für nuklearmedizinische Geräte wird für 2025 auf 6,70 Milliarden USD, für 2026 auf 6,97 Milliarden USD und bis 2031 auf 8,39 Milliarden USD geschätzt, mit einer CAGR von 3,80 % von 2026 bis 2031.
Die Nachfrage steigt, da die molekulare Diagnostik in der Onkologie und Kardiologie zunehmend an Bedeutung gewinnt und Hybridscanner anatomische und funktionelle Daten in einer einzigen Untersuchung kombinieren. Regulatorische Änderungen beschleunigen diesen Trend, insbesondere die US-amerikanische Regelung von 2025, die separate Vergütungen für hochpreisige Radiopharmazeutika gewährt und damit eine langjährige Bündelungsbeschränkung aufhebt. Krankenhaussysteme erneuern ihre Geräteflotten, um Scanzeiten und Strahlendosen zu reduzieren, während Regierungen in die Isotopenproduktion investieren, um die Lieferketten nach dem Mo-99-Engpass 2024 zu sichern. Fachkräftemangel und hohe Gerätepreise bremsen den Schwung, dennoch wächst der Markt für nuklearmedizinische Geräte weiter, da Kliniker die molekulare Bildgebung als unverzichtbare Infrastruktur und nicht als optionale Dienstleistung betrachten.
Wesentliche Erkenntnisse des Berichts
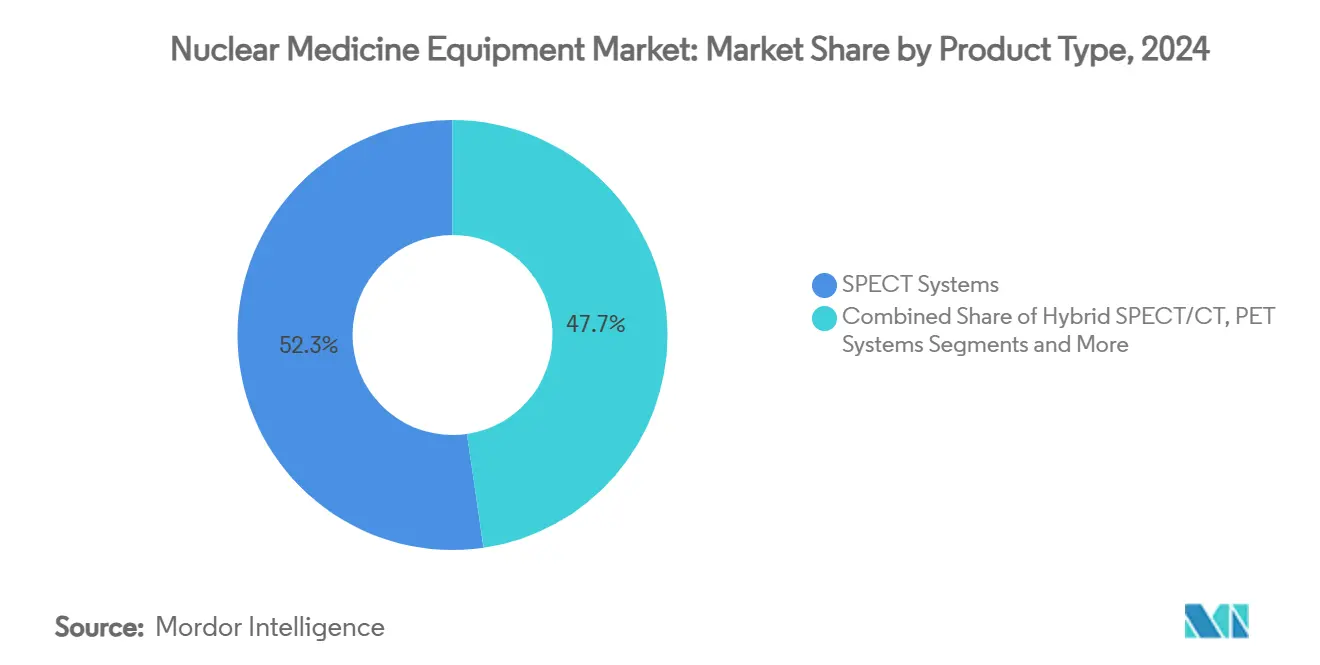
- Nach Produkttyp führten SPECT-Systeme im Jahr 2025 mit einem Umsatzanteil von 52,3 %; hybride PET/CT-Systeme werden voraussichtlich bis 2031 mit einer CAGR von 7,9 % wachsen.
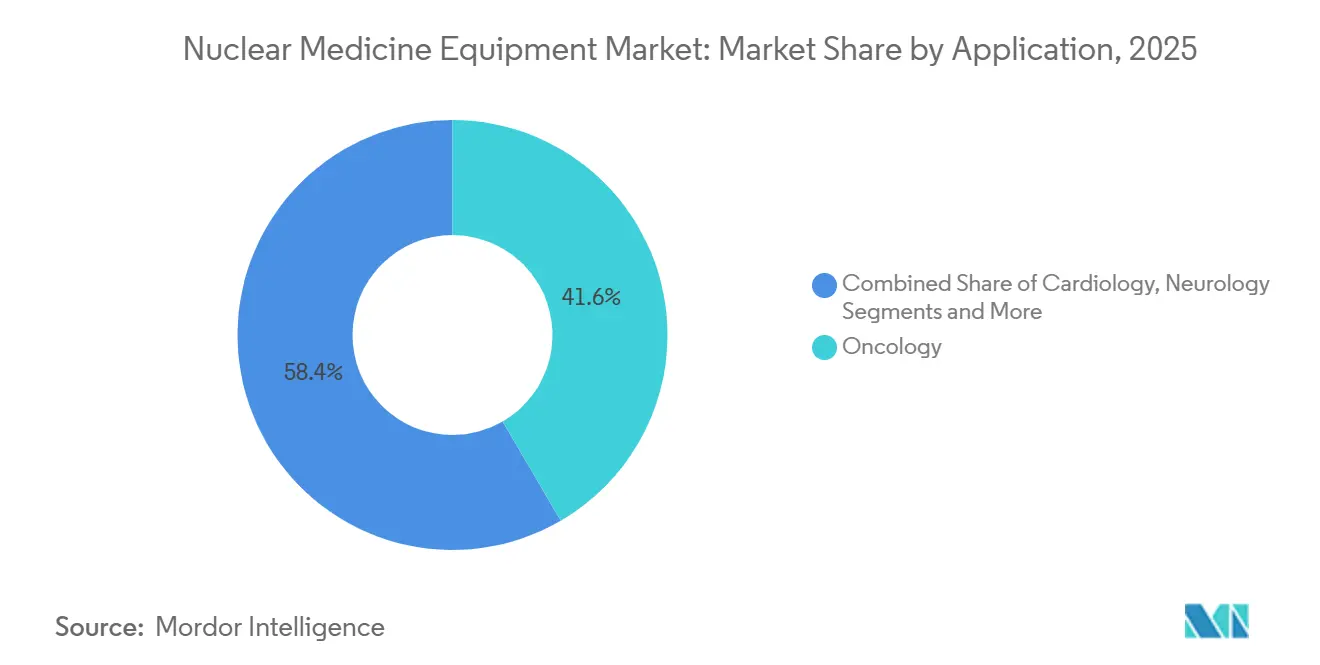
- Nach Anwendungsbereich entfiel im Jahr 2025 ein Anteil von 41,6 % auf die Onkologie im Markt für nuklearmedizinische Geräte, und die Neurologie wird voraussichtlich bis 2031 mit einer CAGR von 9,4 % wachsen.
- Nach Endnutzer dominierten Krankenhäuser im Jahr 2025 mit einem Anteil von 62,5 %, und Fachkliniken werden voraussichtlich bis 2031 mit einer CAGR von 8,6 % wachsen.
- Nach Detektortechnologie hielten NaI-Kameras im Jahr 2025 einen Anteil von 68,1 %, während CZT-Systeme bis 2031 voraussichtlich mit einer CAGR von 12,8 % wachsen werden.
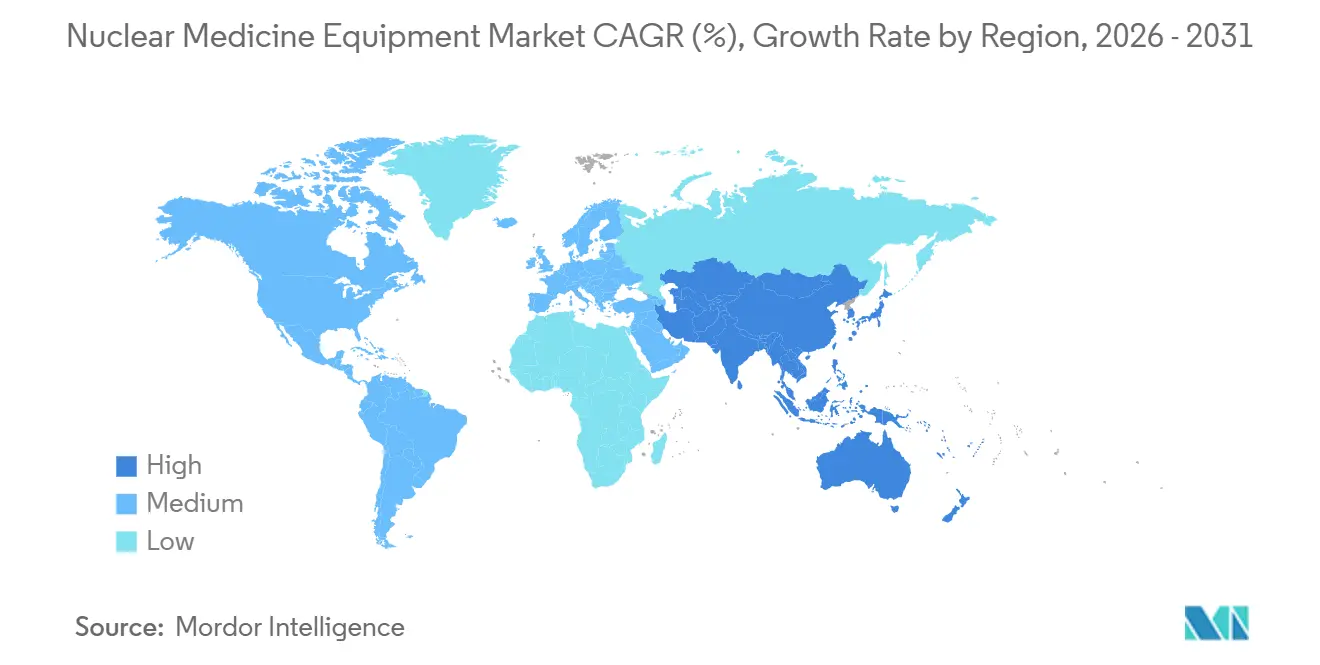
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 34,7 % am Markt für nuklearmedizinische Geräte, während der asiatisch-pazifische Raum von 2026 bis 2031 voraussichtlich die höchste CAGR von 7,2 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für nuklearmedizinische Geräte*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Belastung durch Onkologie- und Kardiologiefälle | +1.20% | Nordamerika, Europa, entwickeltes Asien | Langfristig (≥ 4 Jahre) |
| Schnelle Einführung von Hybrid-PET/CT- und SPECT/CT-Scannern | +0.80% | Nordamerika, EU, Expansion im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung der Erstattung für molekulare Bildgebung in der OECD | +0.60% | Vereinigte Staaten und europäische Gesundheitssysteme | Kurzfristig (≤ 2 Jahre) |
| Staatliche Investitionen in die Isotopenproduktion | +0.40% | Vereinigte Staaten mit globalen Auswirkungen | Mittelfristig (2–4 Jahre) |
| Kommerzielle Einführung von CZT-Digital-SPECT-Kameras | +0.30% | Technologisch fortgeschrittene Märkte weltweit | Mittelfristig (2–4 Jahre) |
| Langachsige Sichtfeld-PET/CT-Systeme zur Ermöglichung von Ultraniedrigdosis-Workflows | +0.20% | Zunächst große Forschungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Belastung durch Onkologie- und Kardiologiefälle
Die Krebsinzidenz wird bis 2050 voraussichtlich um 47 % steigen, was Kliniker dazu veranlasst, molekulare Techniken einzusetzen, die kleinste Behandlungsreaktionen erkennen können, die in der CT oder MR nicht nachweisbar sind.[1] Die FDA-Zulassung von Flurpiridaz F-18 im Jahr 2024 ermöglicht es Behandlungsteams nun, Belastungs-PET-Studien mit höherer Genauigkeit und geringerem Isotopenzerfall-Risiko durchzuführen, was die Reichweite der nuklearen Kardiologie erweitert. Da alternde Bevölkerungen sowohl Krebs- als auch Koronarerkrankungen antreiben, rüsten Krankenhäuser ihre Tracer-Bestände auf und planen zusätzliche Bildgebungsslots ein, um mit der kombinierten Onkologie- und Kardiologienachfrage Schritt zu halten. PET-basierte Perfusionsstudien, obwohl kostspieliger als SPECT, gewinnen an Beliebtheit, da die Evidenz für bessere Ergebnisse bei komplexer koronarer Herzkrankheit zunimmt. Folglich bleibt das langfristige Wachstum des Untersuchungsvolumens unabhängig von kurzfristigen makroökonomischen Schwankungen stabil und stärkt den Markt für Nuklearmedizinische Geräte als unverzichtbare Dienstleistung.
Schnelle Einführung von Hybrid-PET/CT- und SPECT/CT-Scannern
Hybridscanner kombinieren metabolische und anatomische Daten in einer einzigen Aufnahme, eliminieren Registrierungsfehler und halbieren die Patientendurchlaufzeit. Der Biograph Trinion PET/CT, der 2024 zugelassen wurde, veranschaulicht diesen Wandel mit luftgekühlten Detektoren, die den Stromverbrauch um 46 % senken und gleichzeitig eine Flugzeitperformance von 239 ps liefern. Gesundheitssysteme betrachten diese Vorteile als strategisch, da schnellere Scans die tägliche Kapazität erhöhen, ohne das Personal aufzustocken – ein entscheidender Vorteil auf angespannten Arbeitsmärkten. Hybridsysteme vereinfachen auch die Berichterstattung, indem sie anatomische Voxel-Landmarken mit der Tracer-Aufnahme synchronisieren und so die diagnostische Sicherheit beim Onkologie-Staging und der Therapieüberwachung verbessern. Langachsige Sichtfeld-Designs, wie der uEXPLORER, decken den gesamten Körper in weniger als 60 Sekunden ab und reduzieren die Radiopharmazeutika-Dosis um mehr als 80 %. Diese betrieblichen und klinischen Vorteile positionieren Hybridplattformen als Wachstumsmotor des Marktes für Nuklearmedizinische Geräte.
Ausweitung der Erstattung für molekulare Bildgebung in der OECD
Die CMS-Regelung von 2025 entkoppelt endlich Radiopharmazeutika mit einem Preis über 630 USD von gebündelten Bildgebungszahlungen und beseitigt damit die finanzielle Hürde, die die PET-Einführung in Gemeinschaftseinrichtungen eingeschränkt hatte. Hochwertige Wirkstoffe wie Piflufolastat F-18 für Prostatakrebs können nun mehr Patienten erreichen, da Krankenhäuser sowohl für den Scan als auch für den Tracer erstattet werden. Parallele Reformen werden in europäischen Systemen vorangetrieben, wobei NICE im Jahr 2024 die Abdeckung für Amyloid- und PSMA-Bildgebung ausweitet. Diese politischen Veränderungen schaffen eine Rückkopplungsschleife: Ein breiterer Zugang liefert reichhaltigere klinische Datensätze, die wiederum eine weitere Aufnahme in Leitlinien unterstützen. Da Kostenträger das Kosten-Nutzen-Verhältnis der molekularen Bildgebung akzeptieren, steigen die Untersuchungsvolumina in mittelgroßen Krankenhäusern, was den Markt für Nuklearmedizinische Geräte zu einer breiteren geografischen Verbreitung treibt.
Langachsen-FOV-PET/CT zur Ermöglichung von Arbeitsabläufen mit extrem niedriger Strahlendosis
Ganzkörper-PET/CT-Systeme erweitern die axiale Abdeckung auf über 180 cm und ermöglichen eine einzige kontinuierliche Tischbewegung, die die dynamische Tracerkinetik aller Organe erfasst. Forscher können nun die Ganzkörper-Pharmakokinetik mit Femtomol-Empfindlichkeit bei nur einem Bruchteil der herkömmlichen Dosen untersuchen, was sich für die Pädiatrie und Längsschnitt-Arzneimittelstudien als unschätzbar wertvoll erweist. Zu den frühen Anwendern zählen akademische Zentren, die Protokolle mit extrem niedriger Strahlendosis nutzen, um die Studienrekrutierung zu erweitern, ohne die ethischen Bedenken im Zusammenhang mit hoher Strahlenbelastung aufzuwerfen. Im Laufe der Zeit, wenn die Investitionskosten sinken und die Erstattungscodes angepasst werden, wird erwartet, dass kommunale Krebszentren diese Scanner für das routinemäßige Staging einsetzen. Die Fähigkeit der Technologie zur beispiellosen zeitlichen Auflösung positioniert sie als zukünftigen Standard und schafft eine weitere Plattform zur Umsatzbeschleunigung im Markt für nuklearmedizinische Geräte.
Analyse der Hemmnisse-Auswirkungen auf den Markt für nuklearmedizinische Geräte*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Servicekosten für Scanner | -0.70% | Weltweit, am stärksten in Schwellenländern | Langfristig (≥ 4 Jahre) |
| Lieferketteninstabilität bei kurzlebigen Radioisotopen | -0.50% | Global mit Abhängigkeiten von Einzelquellen | Kurzfristig (≤ 2 Jahre) |
| Verschärfung der Vorschriften zur Entsorgung radioaktiver Abfälle | -0.30% | Vorwiegend entwickelte Märkte | Mittelfristig (2–4 Jahre) |
| Mangel an zertifizierten Nuklearmedizintechnologen | -0.40% | Nordamerika, Europa, entwickeltes Asien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitions- und Servicekosten für Scanner
Ein modernes PET/CT-Gerät kann 2–4 Millionen USD kosten, und die jährlichen Servicegebühren erreichen häufig 10 % des Kaufpreises, was die Budgets kleinerer Krankenhäuser stark belastet. Erforderliche Abschirmungsmaßnahmen, HLK-Aufrüstungen und IT-Schnittstellen verdoppeln die Projektausgaben und erschweren die Berechnung des Return on Investment. Finanzierungsmodelle entwickeln sich weiter; Positrons Mietmodell für den NeuSight PET-CT reduziert die anfänglichen Kosten, bindet Anbieter jedoch weiterhin an langfristige Serviceverträge. Komplexe Softwarestacks erfordern Ingenieure des Herstellers für routinemäßige Updates, und Ausfallzeiten schmälern die Margen. Diese Gegebenheiten verlangsamen die Marktdurchdringung in Ländern mit mittlerem Einkommen und dämpfen das Gesamtwachstum im Markt für nuklearmedizinische Geräte.
Lieferketteninstabilität bei kurzlebigen Radioisotopen
Die Reaktorverzögerung in Europa im Oktober 2024 reduzierte die Mo-99-Exporte und zwang Kliniken, dringend nach Tc-99m-Dosen zu suchen, was die Anfälligkeit der Just-in-time-Isotopenlogistik verdeutlicht. Da die 66-stündige Halbwertszeit von Mo-99 eine Bevorratung verhindert, führen Transportunterbrechungen innerhalb weniger Tage zur Absage von Patiententerminen. Frachtflugverspätungen, Zollverzögerungen und Wetterstörungen erhöhen das Risiko zusätzlich. Die alternative Produktion über Zyklotrone oder Linearbeschleuniger ist noch Jahre von einer großtechnischen Realisierbarkeit entfernt. Bis die Redundanz verbessert wird, schränken Versorgungsschocks periodisch das Scanvolumen ein und beeinträchtigen das Vertrauen in den Markt für nuklearmedizinische Geräte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für nuklearmedizinische Geräte
Nach Produkttyp:
Hybridsysteme überholen veraltete ModalitätenSPECT-Scanner machten im Jahr 2025 52,3 % des Umsatzes aus, da sie für routinemäßige Herz- und Knochenuntersuchungen erschwinglich und zuverlässig bleiben. Hybride PET/CT-Systeme hingegen werden voraussichtlich mit einer CAGR von 7,9 % wachsen, da Kliniker der Präzisionsdiagnostik Vorrang einräumen. Der Markt für nuklearmedizinische Geräte profitiert von Hybridgeräten, die die klinische Sicherheit erhöhen und gleichzeitig den Arbeitsablauf optimieren. Fortschritte wie die KI-gestützte Protokollauswahl und iterative Rekonstruktion erhöhen die Sensitivität bei gleichzeitiger Dosisreduzierung und stärken damit die Nachfrage. In einem parallelen Trend bleiben planare Kameras für die Schilddrüsen- und Sentinel-Knoten-Bildgebung stabil, obwohl ihr Anteil mit der Verbreitung von 3-D-Modalitäten zurückgeht.
Im gesamten Prognosezeitraum integrieren Anbieter digitale Detektoren und cloudbasierte Analysen in alle Scannerklassen. Die Einführung des Flurpiridaz-kompatiblen PET-Protokolls durch GE HealthCare im Jahr 2025 veranlasst mittelgroße Krankenhäuser, PET-Einheiten hinzuzufügen, was die Marktgröße für nuklearmedizinische Geräte im Bereich der hochauflösenden Herzbildgebung steigert. PET/CT-Systeme mit langem axialem Sichtfeld erweitern die Anwendungsfälle auf dynamische Tracer-Studien und Ganzkörper-Dosimetrie, erschließen neue Forschungsbudgets und erhöhen die Umsatzdiversität.


Nach Detektortechnologie:
Digitaler Wandel gewinnt an FahrtNaI-Anger-Kameras machten 68,1 % der Lieferungen im Jahr 2025 aus, was die jahrzehntelange große installierte Basis und den niedrigen Stückpreis widerspiegelt. Dennoch schreitet die CZT-Technologie mit einer CAGR von 12,8 % voran und erfasst zunehmend Ersatzzyklen. Anbieter setzen auf CZT, weil die höhere Energieauflösung überlappende Isotope in Doppelisotopen-Protokollen unterscheidet und die Herzdiagnostik verbessert. SiPM-basierte PET-Detektoren verzeichnen ebenfalls steigende Bestellungen aufgrund ihres Pikosekunden-Timings, das die Bildqualität verbessert. Analoge PMT-Konfigurationen bleiben in kostenempfindlichen Umgebungen weit verbreitet und tragen dazu bei, das Basisvolumen im Markt für nuklearmedizinische Geräte aufrechtzuerhalten.
Klinische Studien unterstreichen die Überlegenheit von CZT, insbesondere bei der koronaren Perfusion, wo die Zählsensitivität direkt in Behandlungspläne einfließt. Sinkende Halbleiterkosten und der Wettbewerb mehrerer Anbieter komprimieren die Preise und erweitern den Zugang. Laufende Forschungs- und Entwicklungsarbeiten zu CdTe- und HgI₂-Substraten deuten auf weitere Verbesserungen der Auflösung hin. Die Integration mit KI-gestützter Entrauschungssoftware bedeutet, dass zukünftige Systeme bei niedrigeren verabreichten Dosen eine höhere Klarheit liefern und den digitalen Übergang im Markt für nuklearmedizinische Geräte festigen.
Nach Anwendung:
Onkologie dominiert, während Neurologie beschleunigtDie Onkologie hielt im Jahr 2025 einen Anteil von 41,6 %, da Präzisionsmedizin-Protokolle auf PET-Tracer zur Tumorcharakterisierung und Therapieüberwachung angewiesen sind. Die Einführung von PSMA-Agenzien und der Ganzkörper-PET-Untersuchung erweitert die klinischen Staging-Möglichkeiten. Die Neurologie wird voraussichtlich mit einer CAGR von 9,4 % wachsen, angetrieben durch Amyloid- und Tau-Bildgebung für die Alzheimer-Forschung und die sich entwickelnde Erstattung in Gedächtniskliniken. Die Kardiologie bleibt dank Perfusionsstudien, die Revaskularisierungsentscheidungen leiten, zentral, obwohl ein Teil des Volumens in Niedrigrisikogruppen zur kardialen CT abwandert.
Theranostische Pfade verbinden Bildgebung mit gezielter Therapie und vertiefen den Umsatzstrom der Onkologie im Markt für nuklearmedizinische Geräte. Agenzien wie Lutetium-177-PSMA bieten sowohl diagnostische Scans als auch therapeutische Dosen und erzeugen im Verlauf von Behandlungszyklen eine zyklische Bildgebungsnachfrage. In der Neurologie treibt die Übernahme von NAV-4694 durch Lantheus die Beta-Amyloid-Detektion in die ambulante Versorgung und erweitert das Scanvolumen über akademische Zentren hinaus. Die Kombination aus alternder Bevölkerung und Tracer-Innovation sichert ein nachhaltiges Wachstum in mehreren Segmenten.
Nach Endnutzer:
Krankenhäuser führen, aber ambulante Zentren wachsen starkKrankenhäuser machten im Jahr 2025 62,5 % der Untersuchungen aus, da sie über eine umfassende Infrastruktur, Notfallkapazitäten und Onkologieprogramme verfügen. Fachkliniken werden jedoch voraussichtlich mit einer CAGR von 8,6 % wachsen, da Kostenträger ambulante Standorte zur Kostenkontrolle bevorzugen. Diagnostische Bildgebungszentren optimieren Planung und Personal, um die Scannerauslastung zu maximieren und die Kosten pro Untersuchung zu senken. Akademische Einrichtungen bleiben Innovationszentren, in denen neue Tracer und Ultraniedrigdosis-Protokolle in die Praxis eingeführt werden und die künftige Nachfrage im Markt für nuklearmedizinische Geräte ankurbeln.
Mobile Einheiten überbrücken ländliche Versorgungslücken, indem sie SPECT- oder PET-Systeme auf geplanten Routen transportieren und so den geografischen Zugang erweitern, ohne permanente Installationen zu erfordern. Das Wachstum eigenständiger theranostischer Zentren verdeutlicht einen Wandel hin zu integrierten Versorgungsmodellen, bei denen Bildgebung und Therapie unter einem Dach zusammenkommen. Diese Einrichtungen sind auf eine konstante Isotopenversorgung und spezialisiertes Personal angewiesen, was sowohl die Lieferketten- als auch die Personalentwicklungsprioritäten im Markt für nuklearmedizinische Geräte stärkt.
Geografische Analyse
Nordamerika erwirtschaftete im Jahr 2025 34,7 % des Umsatzes, nachdem die CMS-Erstattungsreform umgesetzt und die laufende Forschungsfinanzierung fortgesetzt wurde, was die Geräteerneuerung beschleunigte. Anbieter in den Vereinigten Staaten integrieren schnell KI-Tools zur Optimierung der Protokollauswahl, während kanadische Krankenhäuser in Zyklotrone investieren, um eine Eigenversorgung bei der Isotopenproduktion zu erreichen. Mexiko modernisiert seine Bildgebungsflotten in Ballungsräumen, um Medizintouristen anzuziehen und zusätzliche Volumina zu generieren.
Europa belegt den zweiten Platz nach Marktgröße, gestützt durch das Universitätskrankenhaus-Netzwerk Deutschlands und die Isotopenreaktoren der Niederlande. Der Mo-99-Mangel im Jahr 2024 legte jedoch die Abhängigkeit von einzelnen Reaktoren offen und löste EU-Fördermittel für eine diversifizierte Produktion aus. Das NHS des Vereinigten Königreichs integriert molekulare Bildgebungspfade in nationale Krebspläne und stabilisiert das Untersuchungsvolumen auch in Zeiten fiskalischer Konsolidierung. Mittel- und osteuropäische Länder verzeichnen ein zweistelliges Wachstum, da sie ihre diagnostische Infrastruktur modernisieren und damit neue Nachfrage nach nuklearmedizinischen Geräten generieren.
Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 7,2 %, angetrieben durch steigende Inzidenz chronischer Krankheiten und staatliche Kapazitätsaufbauprogramme. China betreibt mehr als 1.200 nuklearmedizinische Standorte, die jährlich Millionen von Patienten versorgen.[3] Japans reifes Ökosystem profitiert nun von der Übernahme von Nihon Medi-Physics durch GE HealthCare, die die inländische Tracer-Versorgung sichert. Indien baut die PET-CT-Kapazitäten in Städten der zweiten Reihe aus, und Australien unterstützt theranostische Studien für seltene Krebserkrankungen. Diese Initiativen summieren sich zu einer robusten regionalen Dynamik im Markt für nuklearmedizinische Geräte.

Wettbewerbslandschaft
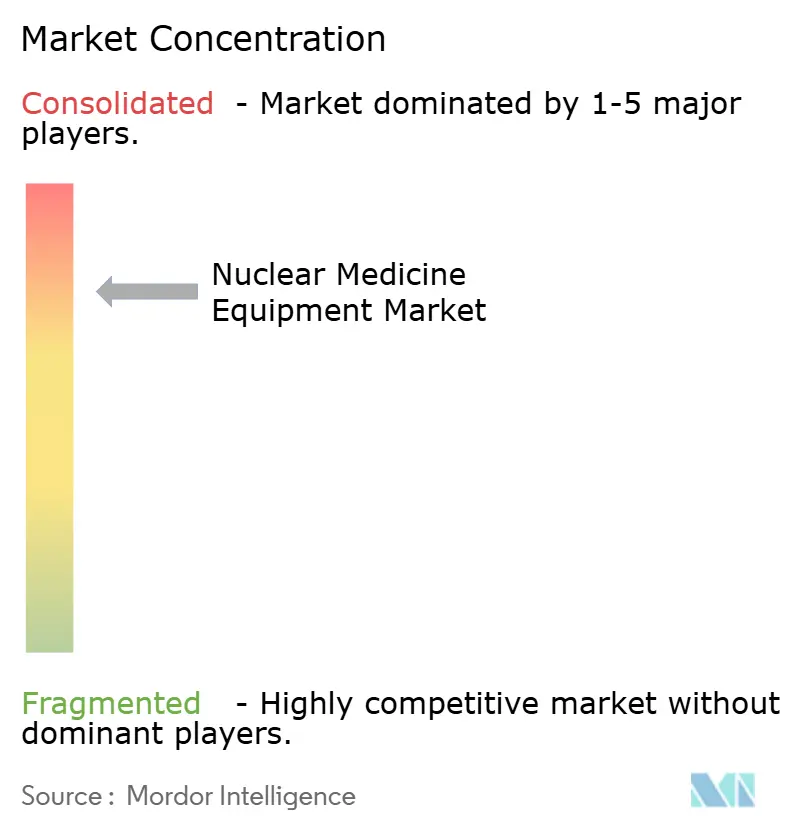
Das Anbieterfeld weist eine moderate Konzentration auf, da führende Hersteller Radiopharmazeutika-Partner in ihre Unternehmensstrukturen integrieren. GE HealthCares Kauf von Nihon Medi-Physics für 183 Millionen USD sichert die Kontrolle über asiatische Lieferketten und unterstützt das Wachstum im Markt für Nuklearmedizinische Geräte. Siemens Healthineers stellt ein mehrjähriges Innovationsbudget von über 27 Milliarden USD bereit und unterstreicht damit sein Engagement für Hybrid- und KI-Integration. Canon Medical kooperiert mit Hermes, um sein Software-Portfolio zu erweitern, während Curiums Übernahme von Monrol die Lutetium-177-Kapazität in Europa stärkt.
Kleinere Unternehmen besetzen Nischen. Positron konzentriert sich auf kostengünstigere PET-Scanner mit Mietfinanzierung, um Lücken dort zu schließen, wo Kapitalbudgets knapp sind. Spectrum Dynamics nutzt CZT-Expertise, um etablierte Anbieter im kardialen SPECT herauszufordern. United Imaging nutzt die Differenzierung durch Ganzkörper-PET/CT, um Vorzeigeprojekte an Forschungskrankenhäusern zu gewinnen. Die Wettbewerbsdynamik hängt daher von vertikaler Integration, digitalen Detektorfortschritten und Service-Ökosystemen ab, anstatt von reinen Hardware-Preisen, und prägt nachhaltigen Wettbewerbsvorteil im Markt für Nuklearmedizinische Geräte.
Service-Kompetenz ist ein neues Wettbewerbsfeld. Mehrjährige Unternehmensverträge, wie die 2025 geschlossene Partnerschaft zwischen Sutter Health und GE HealthCare, umfassen mehr als 300 Einrichtungen und beinhalten KI, Schulungen und Verfügbarkeitsgarantien. Diese Verträge sichern Markentreue und bieten gleichzeitig planbare Einnahmequellen, die zyklische Geräteverkäufe abfedern. Da immer mehr Anbieter schlüsselfertige Lösungen fordern, stärken ökosystemorientierte Hersteller ihre Position im Markt für Nuklearmedizinische Geräte.
Marktführer der Nuklearmedizinischen Gerätebranche
-
GE HealthCare
-
Siemens Healthineers
-
Philips Healthcare
-
Canon Medical Systems
-
Shimadzu Medical
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für nuklearmedizinische Geräte
- GE Healthcare
- Siemens Healthineers
- Koninklijke Philips
- Canon
- United Imaging Healthcare
- Spectrum Dynamics Medical
- Digirad
- Mediso
- Neusoft Medical Systems
- DDD-Diagnostics
- Positron
- Oncovision
- CMR Naviscan
- SurgicEye
- Curium Cameras (Sentinella)
- Shimadzu
- FUJIFILM
- Cubresa Inc.
- Bruker BioSpin
- Molecular Devices

Jüngste Branchenentwicklungen im Markt für nuklearmedizinische Geräte
- März 2025: GE HealthCare schloss den Kauf von Nihon Medi-Physics für 183 Millionen USD ab und stärkte damit die asiatische Radiopharmazeutika-Versorgung.
- März 2025: Curium schloss die Übernahme von Monrol ab und steigerte damit die Lutetium-177-Produktion und den PET-Fußabdruck in Europa und dem Nahen Osten.
- Februar 2025: Positron sicherte sich Mehrscanner-Vereinbarungen für den NeuSight PET-CT im Rahmen seines Prime-Mietmodells.
- Januar 2025: Sutter Health und GE HealthCare gaben eine siebenjährige strategische Partnerschaft bekannt, um KI-gestützte Bildgebung in mehr als 300 Einrichtungen einzusetzen.


Globaler Berichtsumfang des Marktes für Nuklearmedizinische Geräte
Segmentierungsübersicht
| SPECT-Systeme |
| Hybrid-SPECT/CT-Systeme |
| PET-Systeme |
| Hybrid-PET/CT-Systeme |
| Planare Szintigrafie-Kameras |
| NaI-Szintillations-Kameras (Anger) |
| CZT-Digital-SPECT-Kameras |
| SiPM-basierte PET-Detektoren |
| Analoge PMT-PET-Detektoren |
| Sonstige (CdTe, HgI₂) |
| Onkologie |
| Kardiologie |
| Neurologie |
| Orthopädie und Bewegungsapparat |
| Sonstige klinische Bereiche |
| Krankenhäuser |
| Diagnostische Bildgebungszentren |
| Akademische und Forschungsinstitute |
| Fachkliniken |
| Mobile Bildgebungsdienstleister |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | SPECT-Systeme | |
| Hybrid-SPECT/CT-Systeme | ||
| PET-Systeme | ||
| Hybrid-PET/CT-Systeme | ||
| Planare Szintigrafie-Kameras | ||
| Nach Detektortechnologie | NaI-Szintillations-Kameras (Anger) | |
| CZT-Digital-SPECT-Kameras | ||
| SiPM-basierte PET-Detektoren | ||
| Analoge PMT-PET-Detektoren | ||
| Sonstige (CdTe, HgI₂) | ||
| Nach Anwendung | Onkologie | |
| Kardiologie | ||
| Neurologie | ||
| Orthopädie und Bewegungsapparat | ||
| Sonstige klinische Bereiche | ||
| Nach Endnutzer | Krankenhäuser | |
| Diagnostische Bildgebungszentren | ||
| Akademische und Forschungsinstitute | ||
| Fachkliniken | ||
| Mobile Bildgebungsdienstleister | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Nuklearmedizinische Geräte?
Die Marktgröße für nuklearmedizinische Geräte beträgt im Jahr 2026 6,97 Milliarden USD und wird bis 2031 voraussichtlich 8,39 Milliarden USD erreichen.
Welcher Produkttyp führt den Markt nach Umsatz an?
SPECT-Systeme führten im Jahr 2025 mit einem Umsatzanteil von 52,3 % und spiegeln damit ihre fest verankerte Rolle in der Routinediagnostik wider.
Warum ist der Asien-Pazifik-Raum die am schnellsten wachsende Region?
Der asiatisch-pazifische Raum verzeichnet bis 2031 eine CAGR von 7,2 %, da Regierungen stark in die Bildgebungsinfrastruktur investieren und die alternde Bevölkerung der Region eine höhere Nachfrage nach Onkologie- und Kardiologiediagnostik antreibt.
Wie werden neue Erstattungsregelungen das Marktwachstum beeinflussen?
Die US-Regelung von 2025, die die Zahlung für hochpreisige Radiopharmazeutika trennt, beseitigt eine finanzielle Hürde, ermöglicht eine breitere PET-Einführung und beschleunigt das Gesamtwachstum der Untersuchungen.
Welche technologische Entwicklung ist am disruptivsten?
CZT-Digital-SPECT-Kameras und langachsige Sichtfeld-PET/CT-Scanner gestalten Workflows neu, indem sie höhere Empfindlichkeit, niedrigere Dosen und schnellere Aufnahmen bieten.
Was begrenzt die Marktexpansion trotz steigender Nachfrage?
Hohe Kapitalkosten, Fragilität der Isotopenversorgung und ein Mangel an zertifizierten Technologen bleiben die primären Bremsen für eine schnelle Einführung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

