
NoSQL-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 19.39 Milliarden US-Dollar |
| Marktgröße (2031) | 69.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 28.95 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
NoSQL-Marktanalyse von Mordor Intelligence
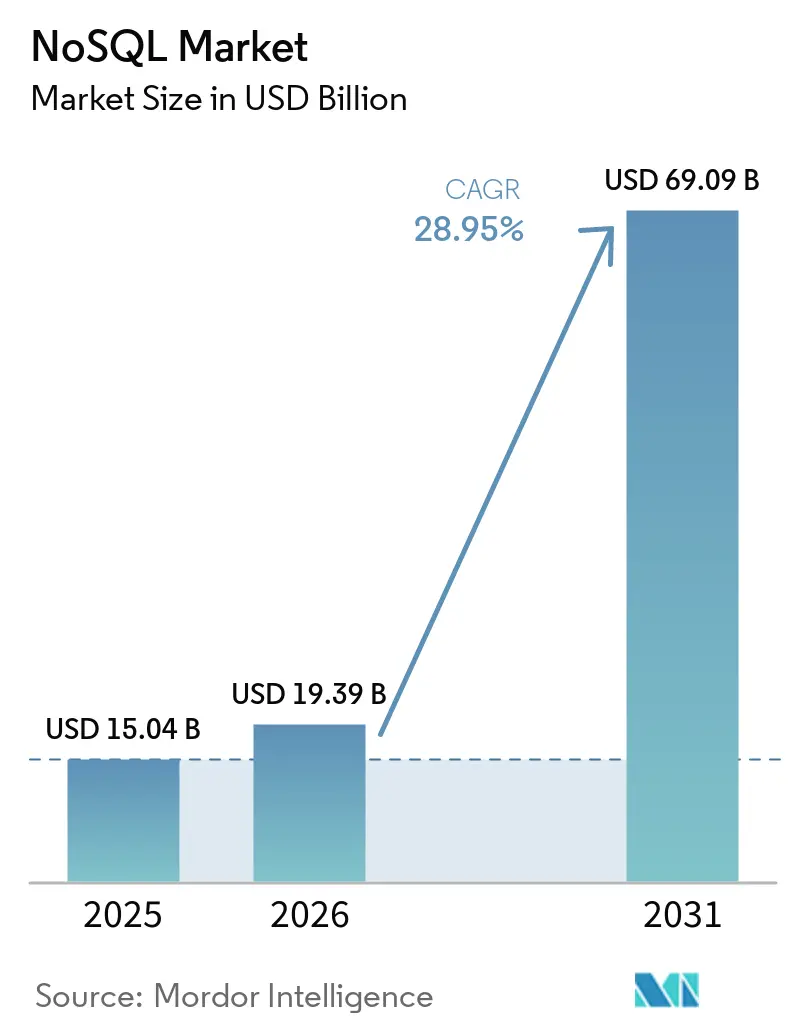
Die NoSQL-Marktgröße wird voraussichtlich von 15,04 Milliarden USD im Jahr 2025 auf 19,39 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 28,95 % über den Zeitraum 2026–2031 einen Wert von 69,09 Milliarden USD erreichen. Die zunehmende Abhängigkeit von Unternehmen von flexiblen Datenmodellen, der Aufstieg cloud-nativer Microservices und Workloads für generative KI treiben dieses Wachstum voran. Unstrukturierte Daten machen bereits 93 % der unternehmenseigenen Informationsbestände aus, und ihr rasantes Wachstum verstärkt die Nachfrage nach schemalosen Datenbanken. Key-Value-Stores bleiben dank Antwortzeiten im Submillisekunden-Bereich ein Anker des NoSQL-Marktes, während die Integration von Vektorsuche die Wettbewerbsdifferenzierung neu definiert. Die Konsolidierung, die durch IBMs Vereinbarung zur Übernahme von DataStax im Jahr 2025 verdeutlicht wird, signalisiert ein gesteigertes strategisches Interesse, da Anbieter darum wetteifern, operative, analytische und KI-Fähigkeiten in einer einzigen Umgebung zu bündeln. Gleichzeitig fördern Datensouveränitätsvorschriften und Cloud-Kostenkontrolle das Interesse an hybriden Bereitstellungen, die öffentliche Clouds und private Infrastrukturen miteinander verbinden.
Wichtigste Erkenntnisse des Berichts
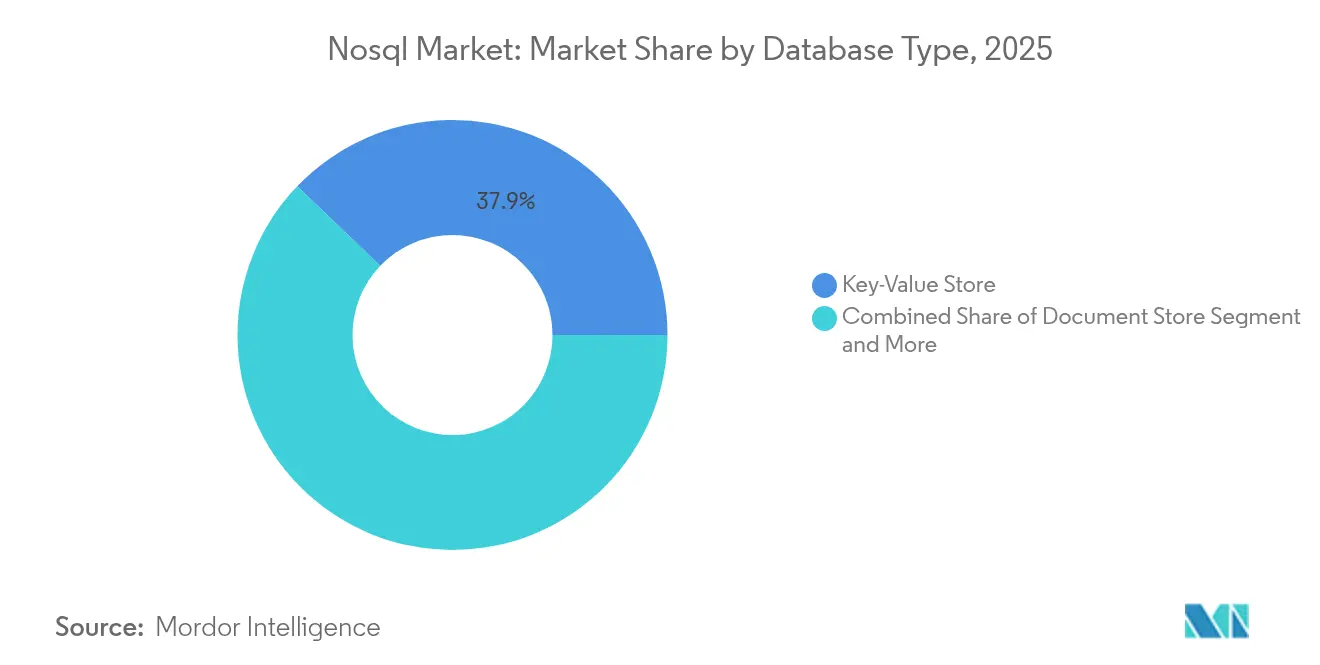
- Nach Datenbanktyp führten Key-Value-Stores mit einem Anteil von 37,85 % am NoSQL-Markt im Jahr 2025, während Graphdatenbanken bis 2031 voraussichtlich mit einer CAGR von 29,05 % wachsen werden.
- Nach Bereitstellungsmodus hielten Cloud-Implementierungen im Jahr 2025 einen Umsatzanteil von 65,25 %; hybride Konfigurationen werden im Zeitraum 2026–2031 voraussichtlich die höchste CAGR von 30,74 % verzeichnen.
- Nach Anwendung entfielen auf Datenspeicherung und Caching im Jahr 2025 33,40 % der NoSQL-Marktgröße; KI- und ML-Workloads entwickeln sich bis 2031 mit einer CAGR von 29,12 %.
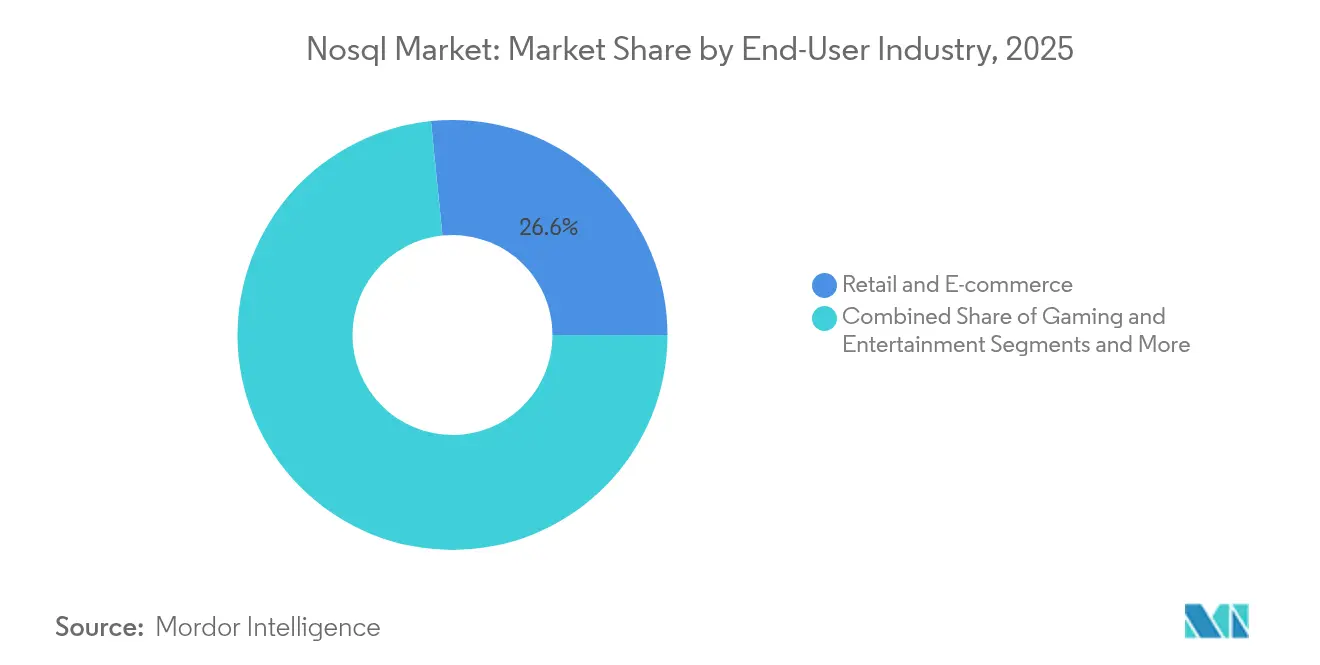
- Nach Endnutzerbranche trug der Einzel- und E-Commerce-Handel 26,60 % zum Umsatz 2025 bei, während das Gesundheitswesen und die Biowissenschaften mit einer CAGR von 30,58 % expandieren sollen.
- Nach Unternehmensgröße beherrschten große Unternehmen im Jahr 2025 einen Anteil von 61,20 % an der NoSQL-Marktgröße, während KMU eine CAGR-Prognose von 29,33 % aufweisen.
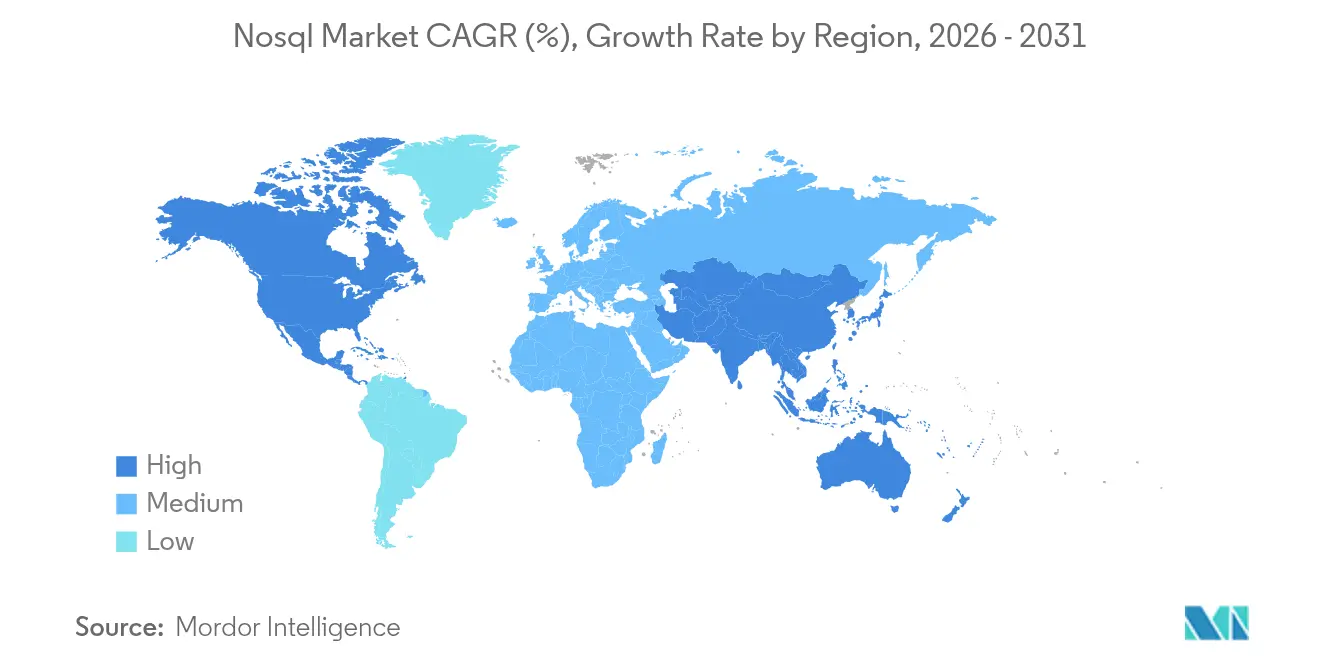
- Nach Geografie behielt Nordamerika im Jahr 2025 einen Anteil von 44,40 %; der asiatisch-pazifische Raum ist die am schnellsten wachsende Region mit einer CAGR von 30,88 % bis 2031
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelle Einführung von Big-Data-Analysen | +10.4% | Global, stärker in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Echtzeit-Datenverarbeitung | +8.4% | Global, Schwerpunkt auf E-Commerce- und Finanzzentren mit hohem Aufkommen | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu cloud-nativen Microservices | +6.6% | Nordamerika, Europa, fortgeschrittener asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Verbreitung von IoT- Gerätedaten | +5.4% | Global, Industriezentren und Smart-City-Programme | Langfristig (≥ 4 Jahre) |
| Integration von Vektorsuche und GenAI-Einbettung | +4.5% | Nordamerika, Ausbreitung nach Europa und in den asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Datensouveränitätsgetriebenes verteiltes NoSQL | +3.6% | Europa, China, Indien, Naher Osten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelle Einführung von Big-Data-Analysen
Unternehmen setzen zunehmend NoSQL-Datenbanken ein, um multimodale Datensätze in einem einzigen Repository zu erfassen und zu analysieren und so kostspielige ETL-Zyklen zu vermeiden. Einzelhändler und Banken nutzen flexible Dokumentenmodelle, um das sich entwickelnde Kundenverhalten nachzuverfolgen und so eine granulare Segmentierung und dynamische Preisstrategien zu ermöglichen. Parallel dazu sind vertikal optimierte NoSQL-Varianten – wie etwa auf das Gesundheitswesen ausgerichtete Dokumentenspeicher – entstanden, um die regulatorische Berichterstattung zu vereinfachen. Die Übernahme von Voyage AI durch MongoDB unterstreicht den Schwenk hin zu einbettungsreichen Analysen für eine höhere Abfragerelevanz und beschleunigt die Attraktivität von Multi-Modell-Ökosystemen[2].
Nachfrage nach Echtzeit-Datenverarbeitung
Entscheidungsfindung in unter einer Sekunde bei der Betrugserkennung, Anzeigengeboten und Bestandsaktualisierungen treibt Unternehmen zu Schlüssel-Wert- und In-Memory-Engines, die in der Lage sind, den Durchsatz im Web-Maßstab aufrechtzuerhalten. Die Vektorsuche von Redis 8.0 ermöglicht semantisches Ranking und Inhaltsähnlichkeit innerhalb von Mikrosekunden und verringert so die Lücke zwischen operativen und analytischen Workloads. Infolgedessen konsolidieren Unternehmen OLTP- und OLAP-Funktionen, um die Infrastrukturausbreitung und Lizenzgebühren zu reduzieren, was den NoSQL-Markt sowohl in Cloud- als auch in Edge-Umgebungen ankurbelt.
Verlagerung hin zu cloud-nativen Microservices-Architekturen
Entkoppelte Anwendungs-Stacks bevorzugen Datenbanken, die horizontal ohne globale Ausfallzeiten skalieren. Unternehmen betrachten den NoSQL-Markt nun als Kerninfrastruktur statt als taktische Ergänzung, wobei 48 % der IT-Führungskräfte hybriden Cloud-Rollouts Priorität einräumen, die latenzempfindliche Daten lokal halten und gleichzeitig bei saisonaler Nachfrage auf öffentliche Clouds ausweichen[1]. Multi-Modell-Plattformen, die Dokumente, Graphen und Vektoren in einer einzigen Engine verarbeiten, reduzieren die DevOps-Komplexität, wie das einheitliche Interface von ArangoDB zeigt. Die daraus resultierende Agilität hilft Teams, neue Funktionen wöchentlich statt vierteljährlich bereitzustellen.
Verbreitung von IoT-Gerätedaten
Industrieanlagen erzeugen täglich Terabytes an Zeitreihenmesswerten, weit jenseits der Aufnahmegrenzen herkömmlicher relationaler Datenbankmanagementsysteme. Wide-Column-Speicher wie Apache Cassandra unterstützen Schreibvorgänge mit hoher Geschwindigkeit und ermöglichen Aggregationen für langfristige Trendanalysen. Edge-Gateways betten nun leichtgewichtige NoSQL-Knoten ein, die Sensor-Streams lokal verarbeiten, um Datenschutzgesetze einzuhalten und den WAN-Datenverkehr zu reduzieren. Diese Dezentralisierung erweitert den adressierbaren NoSQL-Markt auf die Bereiche Fertigung, Energie und Smart Cities.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Implementierungs- und Migrationskomplexität | -5.4% | Global, Regionen mit hohem Legacy-Anteil | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten NoSQL-Fachkräften | -4.5% | Global, akut in Entwicklungsländern | Kurzfristig (≤ 2 Jahre) |
| Cloud-Kostenoptimierung treibt Repatriierung voran | -3.6% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Unsicherheit beim Open-Source-Lizenzmodell | -3.0% | Global, Unternehmensbereitstellungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Implementierungs- und Migrationskomplexität
Unternehmen, die in relationalen Schemata verwurzelt sind, stehen bei der Portierung auf NoSQL vor erheblichem Refactoring-Aufwand. Neben der Neugestaltung des Datenmodells müssen Teams Integrationen neu aufbauen, Indizierungsstrategien optimieren und Mitarbeiter schulen. Die Flexera-Umfrage 2025 ergab, dass 21 % der Unternehmen bestimmte Workloads wieder in die eigene Infrastruktur verlagern, nachdem sie festgestellt hatten, dass Cloud-Neuentwicklungen zu kostspielig waren. Tool-Anbieter bieten nun automatisierte Schema-Übersetzung und Dual-Write-Gateways an, die das Risiko senken, aber nicht eliminieren.
Mangel an qualifizierten NoSQL-Fachkräften
Spezialkenntnisse in der Cassandra-Kompaktierungsoptimierung oder der Optimierung von Graph-Traversierungen sind nach wie vor selten, was die Einstellungskosten in die Höhe treibt und Bereitstellungen verzögert. Universitätslehrpläne hinken den Anforderungen der Industrie hinterher, insbesondere in Schwellenländern. Low-Code-Schichten wie DataStax Langflow abstrahieren Vektorspeicher hinter Drag-and-Drop-Oberflächen, sodass kleinere Teams KI-Funktionen ohne tiefes internes Wissen einführen können, aber die Talentlücke wird mittelfristig bestehen bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Datenbanktyp:
Graphdatenbanken revolutionieren die BeziehungsanalyseGraphdatenbanken verzeichneten mit einer CAGR-Prognose von 29,05 % das schnellste Wachstum, da Unternehmen komplexe Netzwerke aus Kunden, Geräten und Lieferketten nach verborgenen Mustern durchsuchen. Key-Value-Stores hielten dennoch im Jahr 2025 einen NoSQL-Marktanteil von 37,85 % und belegen damit die anhaltende Nachfrage nach vorhersehbaren, latenzarmen Lesevorgängen bei Session-Caching und Warenkorb-Operationen. Die NoSQL-Marktgröße für Graphbereitstellungen wird voraussichtlich stark zunehmen, da Cybersicherheitsteams Pfadfindungsabfragen einsetzen, um anomale Zugriffsketten aufzudecken.
Feature-Konvergenz prägt die Anbieter-Roadmaps. Dokumentdatenbanken integrieren Graph-Operatoren; Wide-Column-Stores ergänzen Zeitreihen-Rollups; und Multi-Modell-Plattformen wie ArangoDB verbinden Graphen, Dokumente und Vektoren unter einer einzigen Abfrageebene. Diese Verwischung der Grenzen hilft Unternehmen, Lizenzausgaben zu konsolidieren und die Datenverwaltung zu vereinfachen. In-Memory-Varianten wie Redis ergänzen die Vektorsuche, um Ähnlichkeitsabfragen im Millisekundenbereich aufrechtzuerhalten, und richten sich damit an KI-Pipelines aus, während sie weiterhin traditionelle Cache-Schichten antreiben.

Nach Bereitstellungsmodus:
Cloud-Dominanz treibt Innovation voranCloud-Bereitstellungen lieferten 65,25 % des Umsatzes im Jahr 2025 und unterstreichen damit den Appetit der Unternehmen auf vollständig verwaltete Elastizität. In diesem Umfeld wächst die NoSQL-Marktgröße für serverlose Multi-Region-Optionen am schnellsten, unterstützt durch verbrauchsbasierte Preisgestaltung, die den Overhead an Nachfragespitzen anpasst. Die globalen Tabellen von DynamoDB stärken latenzempfindliche Anwendungen, die eine kontinentübergreifende Konsistenz benötigen, und fördern die tiefere Akzeptanz bei digital-nativen Unternehmen.
On-Premises-Installationen bleiben für Branchen mit strengen Souveränitätsmandaten oder deterministischen Latenzzielen unverzichtbar. Hybride Infrastrukturen, die lokale Knoten mit Cloud-Replikaten verbinden, gewinnen an Bedeutung, was sich in einer CAGR-Dynamik von 30,74 % widerspiegelt. Lösungen, die Topologiedetails hinter einer einzigen Steuerungsebene abstrahieren, fördern die Workload-Portabilität, und MongoDB Atlas veranschaulicht diese nahtlose Bereitstellungsgeschichte durch einheitliche APIs über öffentliche Cloud-Zonen und kundenverwaltete Cluster hinweg.
Nach Anwendung:
KI- und ML-Workloads treiben zukünftiges Wachstum voranDatenspeicherung und Caching führten im Jahr 2025 mit einem Anteil von 33,40 %, was die historische Rolle von NoSQL-Datenbanken als operative Grundlage für Websites mit hohem Datenverkehr bestätigt. Die Kopplung von gecachten Objekten mit Persistenz hat den Engineering-Aufwand reduziert und Vorfälle mit veralteten Daten verringert. Gleichzeitig liefern KI- und ML-Workloads die steilste CAGR von 29,12 %, da vektorfreundliche Indizes Retrieval-Augmented-Generation-Pipelines ermöglichen, die Einbettungen und Metadaten in einem einzigen Speicher zusammenführen.
Echtzeit-Analysen ziehen weiterhin Budgetmittel an, insbesondere in Online-Gaming und Fintech, wo Abfragen unter einer Sekunde nicht verhandelbar sind. Mobile und Web-Apps nutzen automatisch gesplittete Cluster, um unvorhersehbare Spitzen zu absorbieren. Das IoT-Telemetriemanagement stärkt die Relevanz von Wide-Column-Speichern, während Content-Management-Systeme flexible Dokumentenschemata nutzen, um Bilder, Videos und textuelle Metadaten nebeneinander zu speichern.
Nach Endnutzerbranche:
Das Gesundheitswesen beschleunigt die EinführungDer Einzel- und E-Commerce-Handel behielt einen Anteil von 26,60 % und nutzt Dokumentmodelle für Produktkataloge und Kundenprofile, die sich während der Hochsaison stündlich weiterentwickeln. Die Betrugserkennung im BFSI-Sektor basiert auf Graph-Traversierungen, die anomale Zahlungsketten schneller aufdecken als relationale Joins. Die NoSQL-Marktgröße für das Gesundheitswesen und die Biowissenschaften wird voraussichtlich mit einer CAGR von 30,58 % stark wachsen, da genomische Datensätze und Bildarchive horizontal skalierbaren Objektspeicher mit HIPAA-Kontrollen erfordern.
Hersteller, die in Richtung Industrie 4.0 reifen, streamen kontinuierliche Sensordaten und nutzen Zeitreihenfunktionen zur nahezu echtzeitnahen Überwachung von Geräteanomalien. Behörden weiten Smart-City-Bereitstellungen aus und kombinieren Verkehrsflüsse, Wetterdaten und Bürgerfeedback – eine vielfältige Datenlast, die maßgeschneidert für schemaflexible Datenspeicher ist. Jede Branche bewertet Datenbankentscheidungen nun nach KI-Bereitschaft und drängt Anbieter dazu, Embedding-APIs bereitzustellen und fein abgestufte Zugriffsmodelle zu sichern.
Nach Unternehmensgröße:
Kleine und mittlere Unternehmen setzen auf NoSQL-FlexibilitätGroße Unternehmen dominierten im Jahr 2025 mit einem Umsatzanteil von 61,20 % und setzen häufig polyglotte Architekturen ein, die Legacy-RDBMS mit mehreren NoSQL-Engines verknüpfen. Ihre Investitionskapazität beschleunigt Experimente in den Bereichen Graph, Dokument und Vektor. KMU stellen jedoch das am schnellsten wachsende Segment mit einer CAGR von 29,33 % dar, begünstigt durch serverlose Angebote, die den Cluster-Betriebsaufwand beseitigen und nutzungsbasierte Abrechnung ermöglichen.
No-Code-Entwicklungssuiten, die Dokument- oder Graphspeicher integrieren, verkürzen die Lieferzeiten im Vergleich zu traditionellen Stacks um bis zu 60 % und ermöglichen es KMU, kundenseitige Funktionen schnell zu iterieren. Die Stack-Overflow-Umfrage 2024 zeigte, dass MongoDB die NoSQL-Mindshare unter Entwicklern anführt, was darauf hindeutet, dass zugängliche APIs und lebendige Communities entscheidende Hebel bei der Durchdringung des KMU-Segments sind.
Geografische Analyse
NoSQL-Markt Nordamerika
Nordamerika hielt 2025 einen Umsatzanteil von 44,40 %, angeführt von Cloud-Hyperscalern der Vereinigten Staaten, die mehrere NoSQL-Dienste bündeln. Kanada folgt mit Pilotprojekten im Gesundheitswesen und im fintech-Bereich, während Mexiko die Modernisierung des Einzelhandels beschleunigt. Ein reifes Risikokapital-Ökosystem und eine aggressive GenAI-Experimentierfreude stützen die Umsatzentwicklung und sichern der Region ihre Stellung als Hauptmieter des NoSQL-Marktes.
NoSQL-Markt Asien-Pazifik
Der asiatisch-pazifische Raum ist mit einer CAGR von 30,88 % das am schnellsten wachsende Gebiet, da inländische Clouds in China und Indien verwaltete Angebote ausbauen, die auf lokale Compliance-Anforderungen zugeschnitten sind. Südostasiatische E-Commerce-Giganten bauen Hyper-Personalisierungsmaschinen auf Dokumentspeichern auf, während japanische Automobilhersteller Edge-Sensordaten in Wide-Column-Clustern erfassen. Datenlokalisierungsgesetze fördern das Interesse an global verteilten Clustern, die Shards an nationale Grenzen binden können.
NoSQL-Markt Europa, Naher Osten und Südamerika
Europa hält einen bedeutenden Marktanteil, angeführt vom Vereinigten Königreich, Deutschland und Frankreich, wo die DSGVO-Konformität die Einführung von feingranularer Verschlüsselung und Audit-Funktionen vorantreibt. Nordische Telekommunikationsunternehmen setzen Graphanalysen zur Betrugserkennung ein, und Südeuropa nutzt Dokumentenspeicher für Tourismusplattformen. Gleichzeitig setzen GCC-Volkswirtschaften im Nahen Osten verteilte Schlüssel-Wert-Gitter ein, um Kommandozentralen für Smart Cities zu unterstützen. Brasilien verankert die lateinamerikanische Nachfrage, indem es Graph- und Vektorsuche zur Bekämpfung von Zahlungsbetrug kombiniert; argentinische Mobile-App-Start-ups setzen auf serverlose Dokumentenspeicher, um international zu skalieren, ohne regionale Rechenzentren aufbauen zu müssen.
Wettbewerbslandschaft
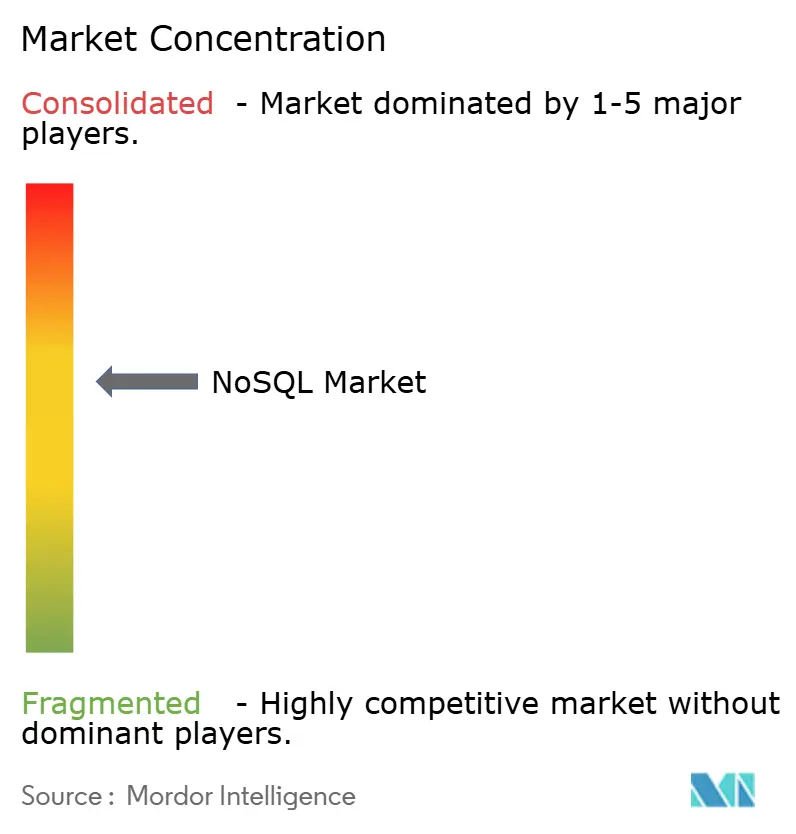
Der NoSQL-Markt weist eine moderate Konzentration auf: Die fünf größten Anbieter aggregieren etwa 60 % des Umsatzes und lassen Raum für vertikale Spezialisten und Open-Source-Newcomer. IBMs geplante DataStax-Übernahme unterstreicht, wie grundlegend NoSQL-Fähigkeiten für breitere KI-Plattformen geworden sind, da integrierte Vektorsuche und globale Verteilung auf den Prioritätenlisten der Führungskräfte aufsteigen. MongoDB katalysiert die Feature-Geschwindigkeit durch Voyage AI, während Couchbase native Vektorindizes in Capella integriert, um wettbewerbsfähig zu bleiben[3].
Nischen-Disruptoren erschließen sich Territorium, indem sie Entwickler-Workflows vereinfachen. Fauna fördert eine serverlose, global verteilte Architektur mit starker Konsistenz und umgeht so den operativen Aufwand für SaaS-Entwickler. PingCAP's TiDB überbrückt transaktionale und analytische Grenzen und zieht das Interesse von Fintechs an, die Single-Stack-Architekturen suchen. Strategische Allianzen, wie die Vereinbarung von RavenDB mit QBS Software zur Ausweitung der europäischen Reichweite, verdeutlichen regionale Go-to-Market-Manöver.
Die technologische Differenzierung dreht sich nun um KI-Integration, Multi-Modell-Breite und Bereitstellungsoptionalität über hybride Umgebungen hinweg. Anbieter, die einheitliche Steuerungsebenen bereitstellen, die On-Premises-Cluster und mehrere öffentliche Clouds verwalten, erhalten bei risikoaversen multinationalen Unternehmen den Vorzug bei der Beschaffung. Abonnementeinnahmen dominieren die Gewinn- und Verlustrechnungen; Couchbase's Umsatz von USD 209,5 Millionen im Geschäftsjahr 2025 spiegelt die Verlagerung hin zu cloud-gelieferten Datenbank-als-Dienst-Paketen unter mehrjährigen Verträgen wider.
NoSQL-Branchenführer
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Google LLC
-
MongoDB, Inc.
-
Couchbase, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
NoSQL-Markt Unternehmen in diesem Bericht
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- MongoDB, Inc.
- Couchbase, Inc.
- DataStax, Inc.
- Oracle Corporation
- IBM Corporation
- Redis Ltd.
- ScyllaDB, Inc.
- Neo4j, Inc.
- Aerospike, Inc.
- ArangoDB GmbH
- TigerGraph, Inc.
- Alibaba Cloud
- PingCAP (TiDB)
- Fauna, Inc.
- MarkLogic Corporation
- Cockroach Labs, Inc.
Neueste Industrielle Entwicklungen in NoSQL-Markt
- April 2025: Google Cloud erweiterte sein Datenbankportfolio mit nativer Vektorsuche und KI-Optimierungen, die auf der Next 2025 vorgestellt wurden.
- März 2025: RavenDB und QBS Software schlossen eine Partnerschaft, um NoSQL-Lösungen im Vereinigten Königreich und in Europa auszubauen.
- Februar 2025: IBM vereinbarte die Übernahme von DataStax und integriert Astra DB mit watsonx für einen einheitlichen KI-fähigen Datenzugriff.
- Februar 2025: Microsoft führte NoSQL-ähnliche Erweiterungen für PostgreSQL ein und kombiniert relationale Stärken mit Dokument- und Schlüssel-Wert-Mustern.
NoSQL-Markt Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den globalen NoSQL-Markt als den Umsatz, der aus neuen Softwarelizenzen, cloudbasierten Abonnements und verwalteten Diensten für nicht-relationale Datenbanken generiert wird, die strukturierte, halbstrukturierte oder unstrukturierte Daten mithilfe flexibler Schemata und horizontal skalierbarer Architekturen speichern, abrufen und verwalten. Wir betrachten NoSQL als eine Technologieschicht und nicht als eine Anwendungsvertikale, sodass Ausgaben für Analyse-Engines oder Visualisierungstools ausgeschlossen sind, sofern sie nicht im Datenbankvertrag gebündelt sind.
Wir schließen daher eigenständige professionelle Dienstleistungen, die Wartung veralteter relationaler Systeme und Hardware-Appliances, die lediglich NoSQL-Instanzen hosten, aus; wir klammern auch Ad-hoc-Open-Source-Bereitstellungen aus, die keine kommerziellen Support-Vereinbarungen beinhalten.
Segmentierungsübersicht
- Nach Datenbanktyp
- Dokumentenspeicher
- Schlüssel-Wert-Speicher
- Wide-Column-Speicher
- Graphdatenbank
- Multi-Modell-Datenbank
- In-Memory-NoSQL-Datenbank
- Nach Bereitstellungsmodus
- Cloud
- On-Premises
- Nach Anwendung
- Datenspeicherung und Caching
- Echtzeit-Analysen
- Mobile und Web-Apps
- IoT- und Sensordatenverwaltung
- KI- und ML-Workloads
- Content-Management
- Nach Endnutzerbranche
- Einzelhandel und E-Commerce
- Gaming und Unterhaltung
- IT und Telekommunikation
- Banken, Finanzdienstleistungen und Versicherungen
- Gesundheitswesen und Biowissenschaften
- Fertigung und Lieferkette
- Regierung und öffentlicher Sektor
- Sonstige Branchen
- Nach Unternehmensgröße
- Großunternehmen
- Kleine und mittlere Unternehmen
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- Nordische Länder
- Übriges Europa
- Asiatisch-pazifischer Raum
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Australien
- Neuseeland
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Naher Osten
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Türkei
- Übriger Naher Osten
- Afrika
- Südafrika
- Ägypten
- Nigeria
- Übriges Afrika
- Naher Osten
- Nordamerika
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Unsere Analysten sprachen mit Datenbankarchitekten, DevOps-Leitern und Beschaffungsverantwortlichen in Nordamerika, Europa und dem asiatisch-pazifischen Raum und führten anschließend Folgebefragungen mit Cloud-Resellern durch, um Nutzungsraten, durchschnittliche Vertragswerte und Migrationszeitpläne zu validieren. Diese Kontaktpunkte halfen uns, Informationslücken zu schließen und durch Sekundärdaten angeregte Annahmen zu verfeinern.
Schreibtischrecherche
Wir begannen mit der Auswertung erstklassiger öffentlicher Quellen wie US-Census-IKT-Ausgabentabellen, Eurostat-Dashboards zur digitalen Wirtschaft und Cloud-Umfragen des japanischen Ministeriums für innere Angelegenheiten, um die adressierbare Nachfrage zu ermitteln. Branchenverbände wie die Cloud Native Computing Foundation und die Asia Cloud Association lieferten Statistiken zu Projekt-Commits, Mitwirkendenzahlen und Download-Geschwindigkeit, die die Entwicklerttraktion signalisieren. Unternehmens-10-Ks, S-1-Einreichungen und vierteljährliche Cloud-Umsatzveröffentlichungen verankerten Anbieter-Benchmarks, während kostenpflichtige Informationen von D&B Hoovers und Dow Jones Factiva den finanziellen und nachrichtlichen Kontext bereicherten. Die aufgeführten Quellen sind illustrativ; viele weitere Referenzen flossen in die Datenerhebung, -validierung und -klärung ein.
Marktgrößenbestimmung und Prognose
Ein Top-Down-Modell verknüpft die gesamten IT-Ausgaben von Unternehmen mit dem Anteil, der in nicht-relationale Datenplattformen fließt, der dann nach Branche, Bereitstellungsmodus und Region aufgeteilt wird. Ausgewählte Bottom-up-Rollups – gemittelter Verkaufspreis multipliziert mit aktiven Clustern zuzüglich Kanalprüfungen – werden zur Abstimmung der Gesamtwerte verwendet. Zu den wichtigsten Variablen gehören Cloud-Infrastrukturausgaben, Workload-Volumen für Echtzeitanalysen, Microservices pro Anwendung, Open-Source-Download-Dynamik und Konversionsraten von Pilot- zu Produktionsumgebungen. Eine multivariate Regression projiziert diese Treiber bis 2030, wobei Szenariobereiche von unseren befragten Experten überprüft werden.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden anhand unabhängiger Indikatoren und einer dreistufigen Analysten-Überprüfung auf Varianz geprüft, bevor sie freigegeben werden. Mordor aktualisiert das Modell alle zwölf Monate und veröffentlicht Zwischenaktualisierungen, wenn wesentliche Ereignisse, große Finanzierungsrunden, erhebliche Preisverschiebungen oder regulatorische Änderungen die Basisannahmen verändern. Eine abschließende Prüfung vor der Lieferung stellt sicher, dass die Kunden die aktuellste Sichtweise erhalten.
Warum Mordors NoSQL-Basislinie Zuverlässigkeit genießt
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Umsatzkategorien, Basisjahre und Wachstumskurven wählen. Unsere disziplinierte Umfangsdefinition, das variablengesteuerte Modellieren und der jährliche Aktualisierungsrhythmus verringern diese Lücken.
Zu den wichtigsten Treibern externer Unterschiede gehören, ob Support-Dienstleistungen eingerechnet werden, wie die kostenlose Open-Source-Nutzung monetarisiert wird und wie aggressiv die Annahmen zur Workload-Migration sind.
Vergleichsbenchmark
| Marktgröße | Anonymisierte Quelle | Primärer Unterschiedstreiber |
|---|---|---|
| 15,04 Mrd. USD (2025) | Mordor Intelligence | |
| 11,69 Mrd. USD (2024) | Globales Beratungsunternehmen A | schließt Umsätze aus verwalteten Diensten aus und verwendet ein früheres Basisjahr |
| 12,30 Mrd. USD (2024) | Regionales Beratungsunternehmen A | begrenzt den Umfang auf vier Branchen und wendet lineares Wachstum an |
| 15,59 Mrd. USD (2025) | Fachzeitschrift B | bündelt Support- und Schulungseinnahmen und bläht damit die Basislinie auf |
Der Vergleich zeigt, dass Mordors ausgewogene Mischung aus abgegrenzten Umsatzströmen, variablengesteuerter Prognose und jährlichen Aktualisierungen eine verlässliche Basislinie liefert, die Entscheidungsträger auf klare, nachvollziehbare Schritte zurückführen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der NoSQL-Markt derzeit?
Der NoSQL-Markt beläuft sich im Jahr 2026 auf USD 19,39 Milliarden und wird voraussichtlich bis 2031 USD 69,09 Milliarden erreichen.
Welcher Datenbanktyp wächst innerhalb des NoSQL-Marktes am schnellsten?
Graphdatenbanken zeigen die stärkste Dynamik mit einer prognostizierten CAGR von 29,05 % bis 2031.
Warum sind KI- und ML-Workloads für die NoSQL-Einführung wichtig?
Vektorsuche und Einbettungsunterstützung ermöglichen es NoSQL-Plattformen, Retrieval-Augmented-Generation-Pipelines und andere KI-Pipelines zu bedienen, was die CAGR-Prognose des Segments von 29,12 % vorantreibt.
Wie wirken sich Cloud-Kostenbedenken auf NoSQL-Bereitstellungen aus?
Neunundsechzig Prozent der IT-Führungskräfte evaluieren die Repatriierung von Workloads oder hybride Modelle, um Egress- und Instanzgebühren zu senken, was die Nachfrage nach Plattformen steigert, die nahtlos über Cloud- und On-Premises-Umgebungen hinweg betrieben werden können.
Welche Region wird das schnellste NoSQL-Marktwachstum verzeichnen?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 30,88 % aufgrund rasanter Digitalisierung, expandierender Cloud-Infrastruktur und wachsender Datensouveränitätsvorschriften.
Welche Wettbewerbsstrategien nutzen Anbieter zur Differenzierung?
Führende Anbieter integrieren Vektorsuche, Multi-Modell-Unterstützung und hybride Bereitstellungssteuerungen in ihre Angebote, während Akquisitionsaktivitäten, wie IBMs Kauf von DataStax, Fähigkeiten rund um einheitliche KI-fähige Datenstacks konsolidieren.