
Marktgröße und Marktanteil für Feststoffabfallentsorgung in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
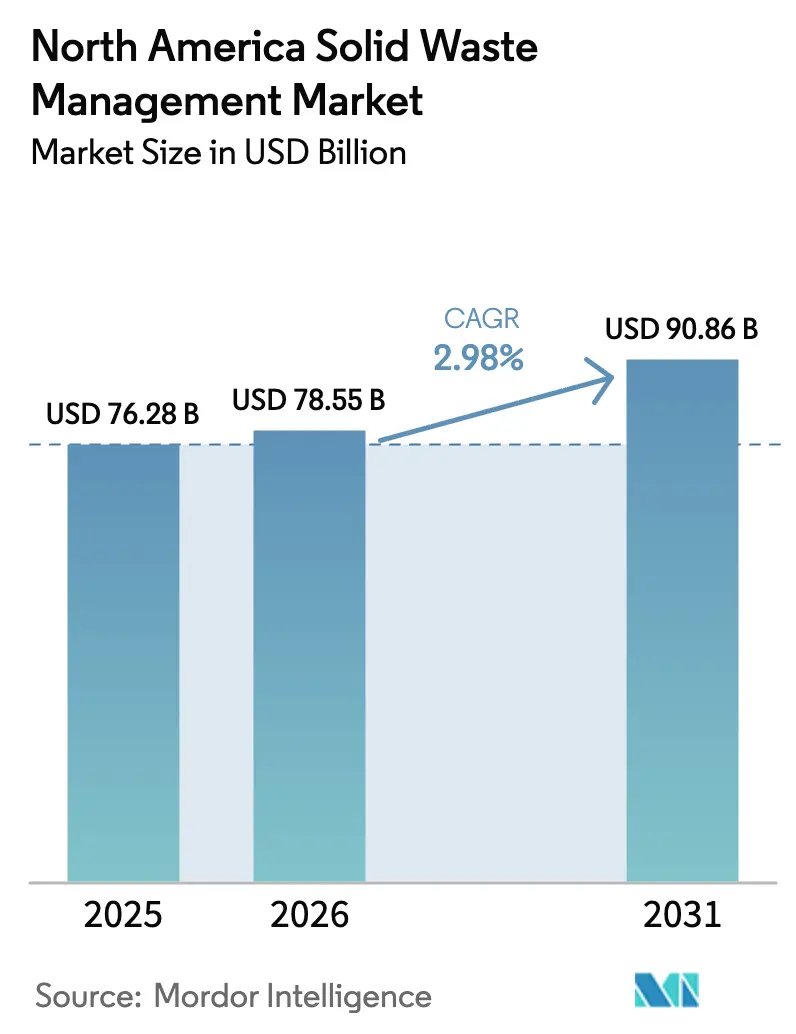
| Marktgröße im Basisjahr (2025) | 76.28 Milliarden US-Dollar |
| Marktgröße (2026) | 78.55 Milliarden US-Dollar |
| Marktgröße (2031) | 90.86 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 2.98 % |
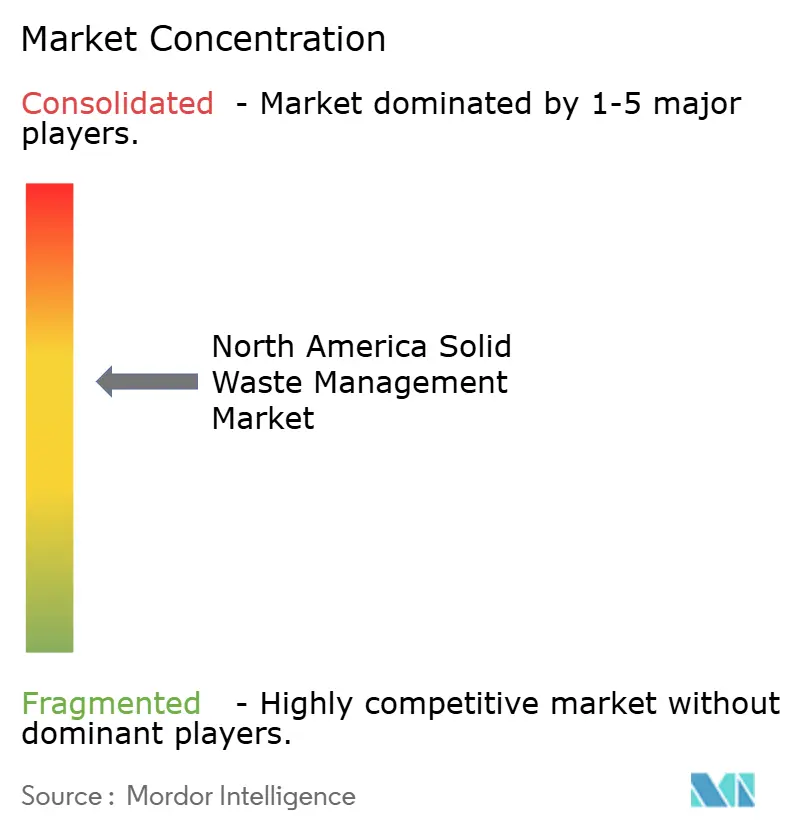
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Feststoffabfallentsorgung in Nordamerika von Mordor Intelligence
Der Markt für Feststoffabfallentsorgung in Nordamerika wurde im Jahr 2025 auf 76,28 Milliarden USD bewertet und soll von 78,55 Milliarden USD im Jahr 2026 auf 90,86 Milliarden USD bis 2031 anwachsen, bei einer CAGR von 2,98 % während des Prognosezeitraums (2026–2031). Steigende Investitionen in die Umwandlung von Deponiegas in erneuerbares Erdgas (RNG), unternehmensweite ESG-Mandate und Vorschriften zur erweiterten Herstellerverantwortung (EPR) verlagern das Wachstum von rein volumenbezogener Expansion hin zu margenstarkem Recycling, Energierückgewinnung und Compliance-Dienstleistungen. Verträge zur Abfallverwertung und zur Rückgewinnung von Materialien im geschlossenen Kreislauf erzielen nun Aufpreise, die die Betreiber vor Schwankungen bei den Preisen für Recyclingrohstoffe schützen. Infolgedessen entwickelt sich der Markt für Feststoffabfallentsorgung in Nordamerika zu einer Plattform für Energie-, Daten- und Nachhaltigkeitsdienstleistungen, die die Umsatzqualität verbessern, selbst wenn sich die Gesamtvolumina stabilisieren. Der Wettbewerbsdruck nimmt in den Bereichen Gefahrstoffabfälle, Gesundheitsabfälle und RNG-Projektfinanzierung zu, wo die regulatorische Komplexität die Markteintrittsbarrieren hoch hält.
Wesentliche Erkenntnisse des Berichts
- Nach Produkttyp führte Abfallentsorgungsgeräte im Jahr 2025 mit einem Umsatzanteil von 59,85 %; Abfallrecycling- und Sortiergeräte werden bis 2031 voraussichtlich mit einer CAGR von 3,47 % wachsen.
- Nach Abfallart hielten nicht-gefährliche Abfälle im Jahr 2025 einen Anteil von 77,65 % an der Marktgröße für Feststoffabfallentsorgung in Nordamerika, während gefährliche Abfälle bis 2031 voraussichtlich mit einer CAGR von 3,22 % zulegen werden.
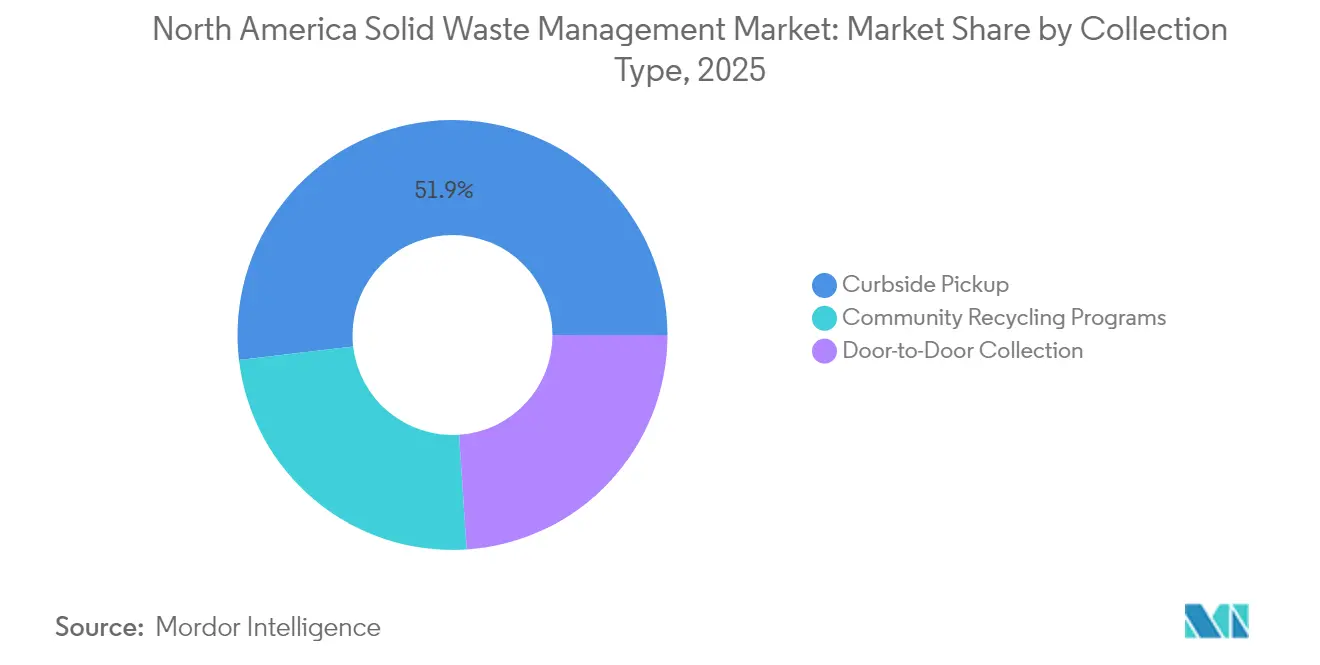
- Nach Sammelart entfiel die Bordsteinabholung im Jahr 2025 auf einen Anteil von 51,85 % an der Marktgröße für Feststoffabfallentsorgung in Nordamerika, und kommunale Recyclingprogramme werden bis 2031 voraussichtlich mit einer CAGR von 3,44 % wachsen.
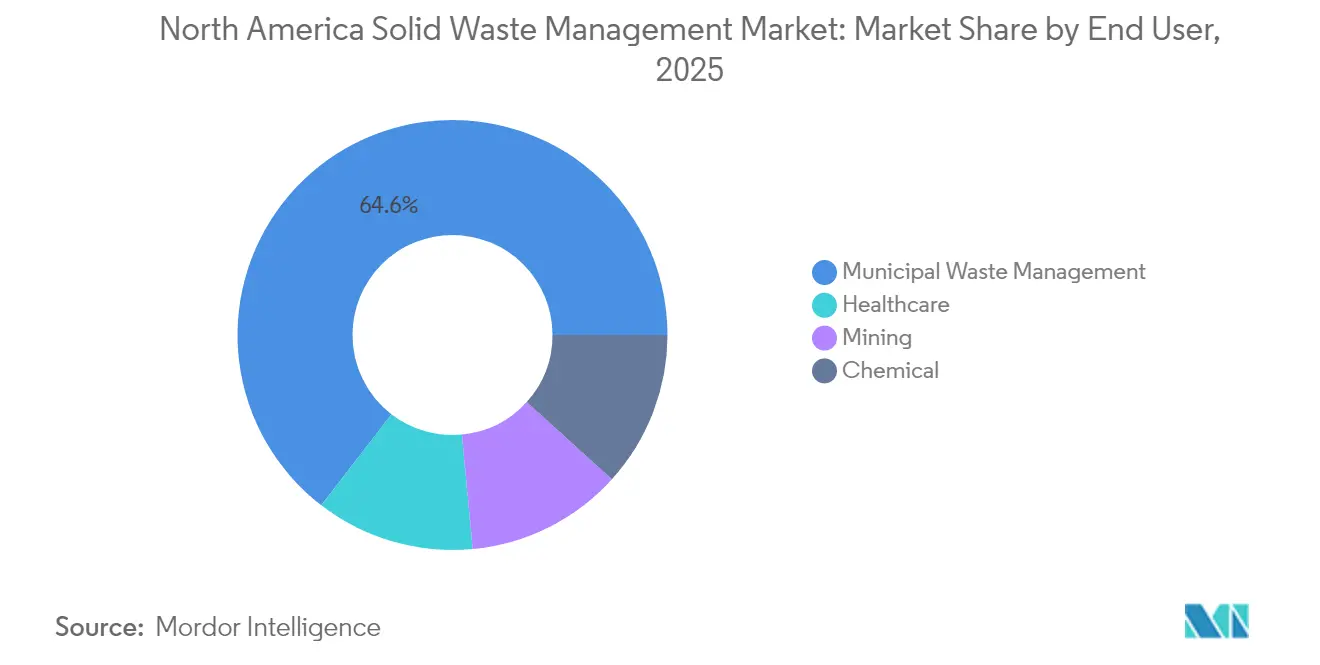
- Nach Endverbraucher entfielen kommunale Dienste im Jahr 2025 auf 64,55 % des Marktanteils für Feststoffabfallentsorgung in Nordamerika, während Gesundheitsabfalldienstleistungen bis 2031 voraussichtlich die höchste CAGR von 3,33 % verzeichnen werden.
- Nach Geografie erfassten die Vereinigten Staaten im Jahr 2025 einen Umsatzanteil von 79,60 %; Mexiko wird bis 2031 voraussichtlich das schnellste Wachstum mit einer CAGR von 3,29 % verzeichnen.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kreislaufwirtschafts- und Recyclingmandate beschleunigen Infrastrukturinvestitionen | +0.8% | Vereinigte Staaten und Kanada, eingeschränkte Übernahme in Mexiko | Mittelfristig (2–4 Jahre) |
| Unternehmensweite ESG-Ziele steigern die Nachfrage nach Dienstleistungen im geschlossenen Kreislauf | +0.6% | Global, konzentriert in städtischen Zentren | Kurzfristig (≤ 2 Jahre) |
| Deponiegas-zu-RNG-Projekte nehmen unter RFS-, LCFS- und IRA-Anreizen zu | +0.7% | Vereinigte Staaten primär, Kanada sekundär | Langfristig (≥ 4 Jahre) |
| Deponiekapazitätskrise in Ontario und US-Exportgebühren lösen regionale Kapazitätserweiterungen aus | +0.4% | Ontario und Nordosten der USA, Übergreifen auf benachbarte Bundesstaaten | Mittelfristig (2–4 Jahre) |
| Intelligente Sammlung und KI-Sortierung senken die OPEX und ermöglichen verbrauchsabhängige Preisgestaltung (PAYT) | +0.5% | Urbane Märkte in Nordamerika, schrittweise ländliche Durchdringung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kreislaufwirtschafts- und Recyclingmandate beschleunigen Infrastrukturinvestitionen
EPR-Gesetze, wie Kaliforniens SB 54 und das bundesweite Verbot von Einwegkunststoffen in Kanada, verpflichten Hersteller zur Finanzierung von Sortier- und Verarbeitungsaufrüstungen und schaffen so vorhersehbare Gebühreneinnahmen für Betreiber im nordamerikanischen Markt für Feststoffabfallentsorgung[1]Environment and Climate Change Canada, "Die Regierung Kanadas erfüllt ihr Versprechen, schädliche Einwegkunststoffe zu verbieten," canada.ca. Republic Services hat im Jahr 2024 200 Millionen USD für optische Sortierungsnachrüstungen eingeplant, die die Verunreinigungsschwellenwerte gemäß bundesstaatlicher Vorschriften erfüllen. Verbindliche Compliance-Strukturen wandeln Recycling von einem freiwilligen Aufwand in einen integrierten Geschäftskostenfaktor um, was Verträge ermöglicht, die Mindestmengen unabhängig von Harzpreiszyklen garantieren. Infolgedessen beschleunigen sich Kapitalflüsse in Richtung Robotersortierer, chemisches Recycling und fortschrittliche Materialrückgewinnungsanlagen und positionieren den nordamerikanischen Markt für Feststoffabfallentsorgung für einen nachhaltigen Infrastrukturausbau.
Unternehmensweite ESG-Ziele steigern die Nachfrage nach Dienstleistungen im geschlossenen Kreislauf
Beschaffungsprogramme der Fortune-500-Unternehmen fordern nun nachprüfbare Kennzahlen zur Abfallumleitung, was Lieferanten dazu veranlasst, in integrierte Sammel-, Recycling- und Berichtslösungen zu investieren. Die Übernahme von Stericycle durch Waste Management verschafft dem kombinierten Unternehmen eine durchgängige Plattform für Gesundheitsabfälle, die die Rücknahme von Arzneimitteln, die Verpackungsrückgewinnung und das digitale Tracking unterstützt. Ergebnisbasierte Verträge, verankert in Umleitungs- und CO₂-Reduktionszielen, ermöglichen Aufpreise und langfristige Verlängerungen und stärken die Verlagerung von Volumen zu Wert im nordamerikanischen Markt für Feststoffabfallentsorgung.
Deponiegas-zu-RNG-Projekte nehmen unter RFS-, LCFS- und IRA-Anreizen zu
Bundessteuerliche Produktionsgutschriften und LCFS-Gutschriften aus Kalifornien zusammen erzielen 15–25 USD pro MMBtu für förderfähiges RNG und verwandeln Deponien von Kostenstellen in Gewinnquellen. Private-Equity-Fonds zeichnen nun Deponieübernahmen auf Basis des Gaspotenzials, gestalten Bewertungsmodelle um und treiben die Konsolidierungsdynamik im nordamerikanischen Markt für Feststoffabfallentsorgung voran.
Deponiekapazitätskrise in Ontario und US-Exportgebühren lösen regionale Kapazitätserweiterungen aus
Ontario steht ab 2028 vor einem Entsorgungsdefizit von 20 Jahren. Der Erwerb kanadischer Vermögenswerte durch Waste Connections für 2,1 Milliarden CAD positioniert das Unternehmen für Aufpreise, sobald sich die regionale Kapazität verknappt. Aufkommende thermische Behandlungs- und Abfallverwertungsvorschläge sollen die bevorstehende Lücke schließen und frisches Kapital in den nordamerikanischen Markt für Feststoffabfallentsorgung einbringen.
Auswirkungsanalyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Recyclingrohstoffen untergräbt die Umsatzstabilität | -0.4% | Global, verstärkt in exportabhängigen Regionen | Kurzfristig (≤ 2 Jahre) |
| Chronischer Arbeitskräftemangel und Arbeitsniederlegungen stören die Sammlung | -0.3% | Urbane Zentren Nordamerikas, akut in Kanada | Mittelfristig (2–4 Jahre) |
| Die CERCLA-Einstufung von PFAS erhöht die Haftungsexposition von Deponien | -0.2% | Vereinigte Staaten primär, regulatorischer Übertragungseffekt erwartet | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Recyclingrohstoffen untergräbt die Umsatzstabilität
Die Preise für gemischtes Altpapier brachen im Jahr 2024 ein, während die Werte für recycelte Polymere um 40 % von Quartal zu Quartal schwankten, was die Amortisationsmodelle für Robotersortierer erschwerte. Betreiber schreiben nun Preisanpassungsklauseln in Kommunalverträge, wobei das Risiko auf Städte verlagert wird, denen Absicherungsinstrumente fehlen. Diese Unsicherheit verzögert Investitionen in Rückgewinnungstechnologie der nächsten Generation und dämpft das kurzfristige Umsatzwachstum im nordamerikanischen Markt für Feststoffabfallentsorgung.
Chronischer Arbeitskräftemangel und Arbeitsniederlegungen stören die Sammlung
Der Amerikanische Lkw-Fahrerverband (American Trucking Association) schätzt einen Fehlbestand von 78.000 Fahrern in der Sammelflotte, wobei die jährliche Fluktuation bei einigen Unternehmen 95 % übersteigt[2]American Trucking Association, "Bericht zum Fahrermangel," trucking.org . Lohnsteigerungen und sporadische Arbeitsniederlegungen erhöhen die Betriebskosten und das Servicerisiko, was beschleunigte Tests autonomer Seitenlader-Lkw und KI-gestützte Routenoptimierung vorantreibt. Bis regulatorische Rahmenbedingungen den kommerziellen Einsatz zulassen, wird der Arbeitskräftemangel die Margenausweitung im nordamerikanischen Markt für Feststoffabfallentsorgung begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gerätemodernisierung treibt Recyclingwachstum voranAbfallentsorgungsgeräte hielten im Jahr 2025 einen beherrschenden Anteil von 59,85 % an der Marktgröße für Feststoffabfallentsorgung in Nordamerika, was die eingebettete Deponie- und Umschlagstationsinfrastruktur in der gesamten Region widerspiegelt. Das Umsatzwachstum verlagert sich jedoch hin zu Hightech-Recycling- und Sortiersystemen, die bis 2031 voraussichtlich eine CAGR von 3,47 % verzeichnen werden, gestützt durch EPR-Mandate und Reinheitsstandards, die manuelle Sortierung nicht erfüllen kann. KI-gesteuerte optische Scanner gewinnen nun 95 % der Zielkunststoffe und -metalle zurück, was Aufpreise für Abnahmepreise erschließt und Verunreinigungsstrafen reduziert.
Der Ausrüstungserneuerungszyklus verwischt die Grenzen zwischen Entsorgungs- und Rückgewinnungsanlagen. Autonome Seitenlader-Lkw, die von Waste Management in Phoenix erprobt werden, reduzierten den Kraftstoffverbrauch um 12 % und erhöhten die Streckenkapazität ohne zusätzlichen Arbeitskräftebedarf. Intelligente Verdichter, die mit Internet-der-Dinge-Sensoren ausgestattet sind, erzeugen Echtzeit-Füllstandsdaten und lösen dynamische Sammelzeitpläne aus, die Leerfahrtenkilometer reduzieren und die Behälterlebensdauer verlängern. Hersteller bündeln zunehmend prädiktive Wartungsanalysen mit Hardwareverkäufen und schaffen damit klebrige Serviceerlöse, die das Nachmarkts-Ökosystem der nordamerikanischen Feststoffabfallentsorgungsbranche bereichern.


Nach Abfallart:
Gefährliche Abfallströme erzielen AufpreiseNicht-gefährliche Abfallströme machen 77,65 % des Volumens im Jahr 2025 aus, aber die Erlöse aus gefährlichen Abfällen wachsen mit einer CAGR von 3,22 %, da die Vorschriften zu PFAS, Arzneimitteln und Halbleiterabwässern strenger werden. Die Marktgröße für Feststoffabfallentsorgung in Nordamerika für gefährliche Materialien steigt weiterhin an, obwohl das Gesamtaufkommen bescheiden bleibt, aufgrund von spezialisiertem Transport, Behandlung und Haftpflichtversicherungsgebühren, die das Achtfache der Standardannahmegebühren erreichen können. Gesundheits- und Elektronikhersteller schließen nun Verträge mit bundesstaatenübergreifenden Behandlungsnetzwerken ab, um die Einhaltung der Vorschriften in allen Zuständigkeitsbereichen sicherzustellen, und stärken damit das Wertversprechen integrierter Akteure im nordamerikanischen Markt für Feststoffabfallentsorgung.
Organische Abfälle, obwohl als nicht-gefährlich eingestuft, entwickeln sich zum bevorzugten Ausgangsstoff für RNG-Anlagen, die an staatliche Kraftstoffstandards für kohlenstoffarme Kraftstoffe (Low-Carbon Fuel Standards) gebunden sind. Anaerobe Vergärungsanlagen, die gemeinsam mit Deponien oder Molkereien betrieben werden, wandeln Lebensmittelabfälle in leitungsqualitatives Gas um und diversifizieren Einnahmequellen. Da die RNG-Erträge steigen, werden Verträge über nicht-gefährliche Abfälle neu gestaltet, um Erlöse aus Energiegutschriften zu teilen, was einen finanziellen Anreiz schafft, der Abfallreduzierungsrichtlinien in der breiteren nordamerikanischen Feststoffabfallentsorgungsbranche ausgleicht.
Nach Sammelart:
Kommunale Programme gestalten kommunale Dienstleistungen umDie Bordsteinabholung entfiel im Jahr 2025 auf 51,85 % des Umsatzes, doch kommunale Recyclingprogramme werden voraussichtlich mit 3,44 % jährlich wachsen, da Vorort- und Landgemeinden Abgabedepots und Nachbarschaftszentren einrichten. Diese dezentralen Modelle reduzieren Streckenkilometer und Fahrerstunden, was zu Kosteneinsparungen bei Dienstleistungen führt, die finanziell knappe Kommunalverwaltungen ansprechen. Intelligente Behältersensoren unterstützen hybride Zeitplanung, die eine regelmäßige wöchentliche Abholung mit einem bedarfsgesteuerten Überlaufservice kombiniert, und verbessern so die Kundenzufriedenheit bei gleichzeitiger Optimierung der Flottenauslastung im nordamerikanischen Markt für Feststoffabfallentsorgung.
Die verbrauchsabhängige Abrechnung (PAYT), ermöglicht durch RFID-markierte Behälter, ermutigt Haushalte dazu, die Restabfallentsorgung zu begrenzen und Recyclingmaterialien sorgfältiger zu sortieren. Die Einführung ist aufgrund von Vorab-Technologieinvestitionen uneinheitlich, aber frühe Erfolge veranlassen regionale Konsortien, die Beschaffung zu bündeln und Fixkosten zu verteilen, was die Lebensfähigkeit kommunaler Programme im nordamerikanischen Markt für Feststoffabfallentsorgung stärkt.
Nach Endverbraucher:
Gesundheitsabfälle beschleunigen sich nach der PandemieKommunale Auftraggeber entfielen im Jahr 2025 auf 64,55 % des Umsatzes, während Kunden aus dem Gesundheitswesen mit einer CAGR von 3,33 % bis 2031 das Wachstum voraussichtlich antreiben werden. Eine alternde Bevölkerungsstruktur und der Boom der ambulanten Versorgung steigern das Volumen regulierter medizinischer Abfälle, während DEA-Mandate zur Arzneimittelrücknahme die Nachfrage nach sicherer Vernichtung von Arzneimitteln ankurbeln. Die Übernahme von Stericycle durch Waste Management für 7,2 Milliarden USD schuf die größte integrierte Gesundheitsplattform der Region, die in der Lage ist, Kanülen, Chemotherapie und Betäubungsmittelströme von der Wiege bis zur Bahre zu verfolgen. Diese Fähigkeiten rechtfertigen Aufpreise für Verträge und lange Vertragslaufzeiten, was die Wechselkosten im nordamerikanischen Markt für Feststoffabfallentsorgung erhöht.
Die Chemie- und Bergbausektoren erzeugen mehr gefährliche Nebenprodukte, da Reshoring-Trends die inländische Produktion wiederbeleben, insbesondere bei Batteriematerialien und Halbleiterfertigungsanlagen in Texas und Arizona. Betreiber mit überregionalen Behandlungskapazitäten sichern sich diese Aufträge und unterstreichen den Wettbewerbsvorteil von Größe. In der Zwischenzeit nutzen Einzelhändler Rücknahmeprogramme, um ESG-Scoreboards zu erfüllen, was dem Nachfragemuster in der breiteren nordamerikanischen Feststoffabfallentsorgungsbranche eine verbraucherorientierte Dimension hinzufügt.
Geografische Analyse
Vereinigte Staaten Markt für Festmüllentsorgung
Die Vereinigten Staaten machen 79,60 % des Wertes von 2025 aus, was auf eine ausgereifte Infrastruktur, günstige Anreize für erneuerbares Erdgas (RNG) und ein dichtes Netz von Umschlagstationen zurückzuführen ist, die die Logistikkosten senken. Bundesweite Produktionssteuergutschriften im Rahmen des Inflation Reduction Act lenken weiterhin Kapital in die Deponiegasgewinnung und die Vergärung von organischen Abfällen und unterstützen eine stetige Expansion, auch wenn die Pro-Kopf-Abfallerzeugung sich stabilisiert. Das Wachstum im US-Segment hängt daher von Mehrwertdienstleistungen ab – wie digitale Nachverfolgung, Energierückgewinnung und ESG-Berichterstattung –, die den Umsatzanteil innerhalb bestehender Kundenbeziehungen vertiefen und den Schwung für den nordamerikanischen Markt für Festmüllentsorgung aufrechterhalten.
Kanada Markt für Festmüllentsorgung
Kanada bleibt ein bedeutender Markt, obwohl Kapazitätslücken bei der Entsorgung in Ontario kostspielige Exporte in US-amerikanische Deponien erzwingen. Provinzielle Systeme der erweiterten Herstellerverantwortung (EPR) und das bundesweite Verbot von Einwegkunststoffen katalysieren Investitionen in chemisches Recycling und thermische Behandlungsanlagen, während Handelshemmnisse im grenzüberschreitenden Verkehr inländische Lösungen vorantreiben. Die westlichen Provinzen profitieren von Bauschuttmengen im Zusammenhang mit dem Bau von LNG-Terminals, sehen sich jedoch auch mit Deponiegasmethan-Vorschriften konfrontiert, die den US-amerikanischen Regelungen ähneln, wodurch die politischen Entwicklungspfade beider Märkte angeglichen und der grenzüberschreitende Austausch bewährter Verfahren im nordamerikanischen Markt für Festmüllentsorgung gestärkt wird.
Mexiko Markt für Festmüllentsorgung
Mexiko, das mit einer CAGR von 3,29 % wächst, ist die Wachstumsgrenze, da Urbanisierung, Industriekorridore und sich weiterentwickelnde Umweltgesetze die Beteiligung des Privatsektors stimulieren. Kommunale Konzessionen in Mexiko-Stadt und Monterrey enthalten Klauseln zur Abfallverwertung zur Energiegewinnung, die Einsatzstoffmengen garantieren und so bankfähige Einnahmequellen für ausländische Investoren schaffen. Der Wettbewerb durch den informellen Sektor und eine uneinheitliche Durchsetzung stellen nach wie vor Herausforderungen dar, doch die fortschreitende Integration der NAFTA-Lieferketten ermutigt multinationale Unternehmen, US-amerikanische Compliance-Protokolle zu replizieren, was die Professionalisierung im gesamten nordamerikanischen Markt für Festmüllentsorgung beschleunigt.
Regulatorisches Umfeld
In den Vereinigten Staaten wird der Umgang mit festen und gefährlichen Abfällen in erster Linie über EPA-Programme im Rahmen des RCRA geregelt, wobei die Einhaltung der Vorschriften zunehmend über das nationale e-Manifest-System und damit verbundene Informationstools für Gefahrstoffabfälle digitalisiert wird. Im März 2026 hat die EPA aktualisierte Emissionsrichtlinien und neue Leistungsstandards für neue Anlagen (New Source Performance Standards) für große kommunale Müllverbrennungsanlagen finalisiert, wodurch die Anforderungen für Schadstoffe wie Quecksilber, Blei, Cadmium und Stickoxide verschärft wurden. Dies erhöht die Intensität der Compliance- und Überwachungsanforderungen für Waste-to-Energy-Anlagen und ihre vorgelagerten Protokolle zur Abfallannahme.
PFAS bleibt ein zentraler Schwerpunkt im Risikomanagement von Deponien und Industrieabfällen. Im Jahr 2026 umfassten die Maßnahmen der EPA aktualisierte Übergangsleitlinien für die Zerstörung und Entsorgung von PFAS sowie ein verstärktes Engagement beim Umgang mit PFAS-belasteten Böden. Diese Schritte veranlassen Erzeuger und Abfallbetreiber, die Charakterisierung, die Transportdokumentation und die Auswahl von Behandlung und Entsorgung im Rahmen der RCRA-nahen Programme, einschließlich der Schnittstellen zu TSCA und CWA, zu verschärfen. Parallel dazu entwickelt sich die Verpackungs- und Materialpolitik durch bundesstaatliche und provinzielle Strukturen der erweiterten Herstellerverantwortung weiter, einschließlich California SB 54 und der im Berichtskontext genannten kanadischen EPR-Rahmenwerke. Diese Verschiebung erhöht die Nachfrage nach geprüften Recyclingergebnissen und Dokumentationen, die die Compliance-Berichterstattung unterstützen können.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette beginnt mit der Abfallerzeugung (kommunal, gewerblich, industriell und im Gesundheitswesen), gefolgt von Sammlung und Transport (Straßensammlung, Haustürabholung und Depot- oder Gemeinschaftsprogramme). Umschlag und Konsolidierung führen zur nachgelagerten Verarbeitung, einschließlich Materialrückgewinnungsanlagen (MRFs), organischer Verarbeitung (Kompostierung und Entpackung), spezialisierter Behandlung von Gefahrstoffen und regulierten medizinischen Abfällen sowie der Endentsorgung (Deponien) oder Energierückgewinnung (Waste-to-Energy und Deponiegas-zu-RNG). Daten- und Compliance-Ebenen durchziehen die gesamte Kette und umfassen Routenoptimierung, Kontaminationsüberwachung und die Nachverfolgung von Gefahrstoffabfällen über EPA-Plattformen und e-Manifest-Workflows.
Die Integration verstärkt sich durch gemeinsam angesiedelte Standorte mit mehreren Outputs, die aus einem Abfalleinzugsgebiet mehrere Ertragsströme erzeugen. WM positionierte dieses Modell mit der Eröffnung einer Recyclinganlage und eines Transportstandorts im Wert von 110 Millionen USD im Raum Denver im Juli 2026 und verknüpfte damit die Sammellogistik enger mit hochdurchsatzfähiger Verarbeitung. Republic Services erweitert ebenfalls die nachgelagerten Optionen durch die Entwicklung des San Bernardino Sustainability Park, der für die großflächige Verarbeitung organischer Abfälle ausgelegt ist und sich auf wertschöpfende Bodenprodukte sowie die Einhaltung von Umleitungsvorgaben für Kommunen und gewerbliche Erzeuger konzentriert. Zusammen unterstützen diese Investitionen eine Wertschöpfungskette, die auf Wert statt Volumen setzt, in der Betreiber Compliance-Dienstleistungen, höherwertige Recyclingprodukte und Energieprodukte neben traditionellen Annahmegebühren monetarisieren.
Wettbewerbslandschaft
Der nordamerikanische Markt für Feststoffabfallentsorgung ist mäßig fragmentiert. Die Konsolidierung hat sich nach der Übernahme von Stericycle durch Waste Management beschleunigt, da Wettbewerber versucht haben, vertikale Nischen wie Gesundheitsabfälle, Gefahrstoffe und Recycling-Materialrückgewinnungsanlagen zu stärken. Strategische Partnerschaften mit Originalgeräteherstellern (OEM) und Energieunternehmen verbreiten sich. Chancen im Bereich weißer Flecken liegen in der PFAS-Sanierung, der Batterierecycling-Logistik und der Organikverarbeitung. Clean Harbors und spezialisierte Boutique-Unternehmen verfolgen hochmargige Nischenmärkte für Gefahrstoffabfälle, während Kommunalbehörden langfristige Bau-Betriebs-Übertragungsverträge (BOO) für die Lebensmittelabfallvergärung vergeben. Da ESG-Offenlegungen verbindlich werden, belohnen Investoren Betreiber, die quantifizierbare Umweltvorteile nachweisen, was die Konsolidierung rund um Unternehmen mit integrierten, technologiegestützten Dienstleistungsportfolios verstärkt.
Marktführer in der nordamerikanischen Feststoffabfallentsorgungsbranche
Waste Management Inc.
Republic Services
GFL Environmental Inc.
Waste Connections
Clean Harbors
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Markt für Festmüllentsorgung
- Casella Waste Systems
- Clean Harbors
- Covanta Holdings Corporation
- Darling Ingredients.
- GFL Environmental Inc.
- Kinder Morgan
- Montauk Renewables, Inc
- Recology
- Republic Services
- Rubicon Technologies, Inc.
- Stericycle
- US Ecology
- Veolia
- Waste Connections
- Waste Management Inc.
- Waste Pro USA
- WM Intellectual Property Holdings, L.L.C.
Lesen Sie die Analyse der Nordamerika Festmüllentsorgung-Unternehmen

Marktchancen und Zukunftsaussichten
Kurzfristige Chancen konzentrieren sich dort, wo Regulierung und Kundenanforderungen vertraglich gebundene Infrastrukturausgaben antreiben und nicht discretionäre Recyclingmaßnahmen. Die Umleitung und Verarbeitung organischer Abfälle ist einer der klarsten Leerräume, da sie von dedizierter Entpackung, Kompostierung und Logistik für Rohstoffe im großen Maßstab abhängt und zunehmend in lokale und bundesstaatliche Compliance-Programme eingebettet ist. Republic Services begann im Juni 2026 mit dem Bau des San Bernardino Sustainability Park, einer 140 Acre großen Anlage, die für eine jährliche Verarbeitungskapazität von 300.000 bis 600.000 Tonnen organischer Abfälle ausgelegt ist, was verdeutlicht, wie große, zweckgebaute Anlagen genutzt werden, um kommunale und gewerbliche Ströme organischer Abfälle zu sichern und Erträge über die Deponierung hinaus zu diversifizieren.
Ein zweites Chancenfeld liegt in integrierten Recycling- und Modernisierungszyklen, die an die Herstellerverantwortung und höhere Reinheitsschwellen angepasst sind, insbesondere dort, wo Betreiber Transport, MRF-Verarbeitung und verifizierte Berichterstattung bündeln können. WM erweiterte seine Verarbeitungskapazität weiter mit der 110-Millionen-USD-Recyclinganlage und dem Transportstandort im Raum Denver im Juli 2026, und das umfassendere mehrjährige Recycling-Investitionsprogramm des Unternehmens (2022-2027), auf das im Belegmaterial verwiesen wird, deutet auf eine anhaltende Kapitalallokation für modernisierte MRF-Netzwerke hin. Auf der Energieseite bleibt die Entwicklung von Deponiegas-zu-RNG ein Monetarisierungshebel, der an bestehende Entsorgungsstandorte und Kreditrahmenwerke gebunden ist, unterstützt durch GFL Environmental, das neue RNG-Projekte mit OPAL Fuels in Alabama und Georgia vorantreibt. Schließlich schafft das Management von Gefahrstoffabfällen und neu auftretenden Schadstoffen, einschließlich der PFAS-bezogenen Handhabung und Dokumentation, Leerräume für Dienstleistungslinien bei Betreibern mit genehmigten Behandlungsnetzwerken und starken Compliance-Tools. Dies wird durch die EPA-Maßnahmen von 2026 zu PFAS-Entsorgungsrichtlinien und durch die Verschärfung der Luftvorschriften für große kommunale Müllverbrennungsanlagen unterstützt.
Recent Industry Developments in Nordamerika-Markt für Festmüllentsorgung
- Juli 2026: Waste Management, Inc. eröffnete die Denver East Recycling Facility and Hauling Site (Aurora, CO) mit einer Anlage im Wert von 110 Millionen USD. Die Eröffnung erweitert die Recycling- und Transportkapazität in einem Schlüsselmarkt und stärkt die Fähigkeit von WM, kommunale und gewerbliche Ströme zu erfassen, wodurch die Umleitungskennzahlen verbessert werden.
- Juli 2026: Waste Management, Inc. erwarb die Wohn- und Gewerbeaktivitäten von HBS Trash Services in Colorado. Die Akquisition erweitert die geografische Präsenz und die Dienstleistungslinien von WM im Bereich Wohn- und Gewerbeabfälle, mit potenziellen Cross-Selling-Möglichkeiten.
- Juli 2026: Das Philadelphia Department of Sanitation (mit WM, Republic Services, ReWorld) kündigte Pläne an, neue Verträge zur Entsorgung fester Abfälle an WM, Republic Services und Reworld zu vergeben. Die kommunale Vergabe signalisiert Ertragschancen für führende Betreiber und verstärkt die Wettbewerbsdynamik für langfristige kommunale Abfallverträge.


Nordamerika-Markt für Festmüllentsorgung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst die Erträge aus der Bewirtschaftung nicht gefährlicher fester Abfälle in Nordamerika, einschließlich Sammlung, Transport, Umschlag, Sortierung, Recycling, Kompostierung, Deponierung und Waste-to-Energy-Dienstleistungen, die an private Haushalte, Gewerbe-, Industrie- und Kommunalkunden abgerechnet werden.
Ausschlüsse aus dem Geltungsbereich: Nicht enthalten sind Dienstleistungen im Bereich flüssiger Abwässer und der Umgang mit regulierten Gefahrstoffabfallströmen, die separaten Genehmigungs- und Preisstrukturen unterliegen.
Übersicht der Segmentierung
- Nach Produkttyp
- Abfallentsorgungsgeräte
- Abfallrecycling- und Sortiergeräte
- Nach Abfallart
- Gefährliche Abfälle
- Nicht-gefährliche Abfälle
- Nach Sammelart
- Bordsteinabholung
- Haustürsammlung
- Kommunale Recyclingprogramme
- Nach Endverbraucher
- Kommunale Abfallentsorgung
- Gesundheitswesen
- Chemie
- Bergbau
- Nach Geografie
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wird verwendet, um die grundlegende Abgrenzung des Marktes festzulegen und realistische Nachfrageanker zu erstellen, bevor die Modellierung beginnt. Wir verwenden öffentliche Statistiken zur Abfallerzeugung und -entsorgung, politische Signale und Infrastrukturindikatoren, damit das Modell sichtbare und messbare Aktivitäten widerspiegelt.
Typische Quellen umfassen staatliche Publikationen wie die US EPA (kommunale feste Abfälle und Recyclingquoten), Statistics Canada und das mexikanische INEGI, zusammen mit Betriebsbenchmarks und Leitlinien von Gruppen wie SWANA und der US EIA für den Kontext von Deponiegas und Waste-to-Energy. Geschäftsberichte von Unternehmen, Investorenpräsentationen und Beschaffungsdokumente lokaler Behörden helfen dabei, den Dienstleistungsmix und das Preisverhalten zu klären. Kostenpflichtige Abonnements werden selektiv für Unternehmensfinanzdaten, Handelsprüfungen auf Sendungsebene für Recyclingmaterialien und Patentrecherchen im Zusammenhang mit Sortier- und Verarbeitungsanlagen verwendet. Diese Desk-Research-Quellen sind beispielhaft und nicht erschöpfend, und weitere öffentliche Datensätze und Dokumente werden ebenfalls zur Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen werden verwendet, um den Geltungsbereich zu validieren, lokale Preismechanismen zu verstehen und Annahmen zu testen, die in öffentlichen Datensätzen schwer zu beobachten sind. Wir sprechen mit Betreibern, kommunalen und gewerblichen Käufern, Anlagenmanagern und Branchenexperten in den Vereinigten Staaten, Kanada und Mexiko, damit die Gesamtwerte regionale Muster von Annahmegebühren, Vertragsstrukturen und Recyclingökonomie widerspiegeln.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 29 % | CXOs: 19 % |
| Mid-Tier: 49 % | Funktions-/Bereichsleiter: 37 % |
| Kleinere Akteure: 22 % | Manager: 44 % |
Marktgrößenbestimmung und -prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Abfallerzeugung, Abdeckung der Sammlung, Durchsatz von Deponien und Umschlagstationen sowie Recycling- und Umleitungsquoten organischer Abfälle durch Anwendung beobachteter Gebührenstrukturen in einen zahlungspflichtigen Dienstleistungspool umgewandelt werden. Diese Gesamtwerte werden anschließend mit selektiven Bottom-up-Näherungen überprüft, etwa durch stichprobenweise erhobene Preise pro Tonne oder Preise pro Abholung, multipliziert mit den Volumina großer Kommunen, Umschlagstationen, Materialrückgewinnungsanlagen und Deponienetzwerke, was hilft, Ausreißer und Datenlücken anzupassen.
Zu den wichtigsten Modelleingaben gehören die Erzeugung kommunaler fester Abfälle und Pro-Kopf-Trends, Deponieannahmegebühren und Umschlagstationsgebühren, Preiszyklen für Recyclingrohstoffe, die die Verarbeitungsökonomie beeinflussen, die Einführung und Beteiligung an Programmen für organische Abfälle sowie Kapazitätserweiterungen bei MRFs, Kompostierungsanlagen, Deponien und Waste-to-Energy-Anlagen. Für die Prognose wird eine Szenarioanalyse verwendet, um Gebührenanpassungsklauseln, politisch bedingte Umleitungsverschiebungen und Preissensibilität bei Rohstoffen abzubilden, und die Entwicklung wird dann mit dem abgestimmt, was Befragte als unter typischen Vertragsverlängerungen und Genehmigungszeitplänen erreichbar angeben. Fehlt ein Bottom-up-Datenpunkt für ein Land oder einen Dienstleistungsbereich, wird dieser durch Proxy-Gebührenbenchmarks und Anlagendichte ergänzt, und der implizierte Umsatz pro Tonne wird anschließend gegen die breitere regionale Spanne überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrfache Gegenprüfungen, damit sich die endgültigen Zahlen nicht auf einen einzigen Datensatz stützen. Wir vergleichen modellierte Erträge mit unabhängigen Signalen wie gemeldeten Entsorgungsmengen, Anlagenauslastung, angekündigten Kapazitätserweiterungen und beobachteten Gebührenspannen aus öffentlichen Beschaffungs- und Genehmigungsunterlagen und untersuchen anschließend etwaige große Abweichungen.
Vor der Freigabe durchläuft das Modell schrittweise Analystenüberprüfungen, und Befragte werden erneut kontaktiert, wenn Preis-, Umleitungs- oder Anlagenannahmen außerhalb der erwarteten Bandbreite liegen. Berichte werden jährlich aktualisiert, wobei zwischenzeitliche Aktualisierungen durch wesentliche Ereignisse wie größere regulatorische Änderungen, Fusionen oder starke Bewegungen der Preise für Recyclingrohstoffe ausgelöst werden, und vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste Sichtweise erhalten.
Marktgröße von Mordor Intelligence für das nordamerikanische Marktsegment Feste-Abfall-Bewirtschaftung im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Bewirtschaftung fester Abfälle können weit voneinander abweichen, selbst wenn sie dieselbe Region abdecken, da die Abgrenzung zwischen Dienstleistungen für nicht gefährliche feste Abfälle und breiteren Abfall- und Umweltkategorien nicht einheitlich angewendet wird. Unterschiede ergeben sich auch daraus, wie Unternehmen die Währungsumrechnung zeitlich einordnen, wie sie mit Gebührenanpassungsklauseln umgehen und ob Recyclingerträge, die mit Rohstoffpreisen verknüpft sind, geglättet oder eher nahe an Spotniveaus behandelt werden.
Wenn Preisbenchmarks und Anpassungsklauseln aktualisiert und anschließend gegen Entsorgungsmengen und Anlagendurchsatz getestet werden, liegt das Ergebnis tendenziell niedriger als breitere Zusammenfassungen, die industrielle oder gefährliche Ströme einbeziehen. Diese Disziplin von Aktualisierung und Überprüfung ist einer der Gründe, warum der Wert für 2025 bei Mordor Intelligence bei 76,28 Mrd. USD liegt.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 76,28 Mrd. USD (2025) | |
| Branchennewsletter A | 215,00 Mrd. USD (2024) | Diese Zahl scheint einen breiteren Abfallwirtschaftsperimeter zu verwenden, der feste Abfälle mit angrenzenden Dienstleistungslinien bündeln kann, was die Gesamtwerte im Vergleich zu einer reinen Betrachtung fester Abfälle aufbläst. Die Jahresbasis unterscheidet sich und kann frühere Gebührenniveaus sowie eine abweichende Konvention der Wechselkurszeitpunkte widerspiegeln. |
| Marktkompendium B | 813,58 Mrd. USD (2022) | Die Schätzung scheint eine Aggregation von Branchenerträgen über eine breitere NAFTA-artige Definition zu sein und kann zusätzliche Abfallkategorien über die Dienstleistungen für nicht gefährliche feste Abfälle hinaus einschließen. Die Verwendung eines älteren Basisjahres kann das Ergebnis ebenfalls verändern, da sich Annahmegebühren, Transportsätze und die Behandlung von Recyclingerträgen seither geändert haben. |
Insgesamt lässt sich die Spannbreite hauptsächlich durch Unterschiede im Geltungsbereich und in der zeitlichen Erfassung erklären und nicht durch einen einzelnen Berechnungsschritt. Unsere Methode bleibt nachvollziehbar auf sichtbare Nachfragesignale und wiederholbare Preislogik zurückführbar, wodurch sich die Marktgröße im Zeitverlauf leichter mit Anlagenaktivität und öffentlichen Gebührenbenchmarks abstimmen lässt.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Feststoffabfallentsorgung in Nordamerika im Jahr 2026?
Der Markt beläuft sich im Jahr 2026 auf 78,55 Milliarden USD und wird bis 2031 voraussichtlich 90,86 Milliarden USD erreichen.
Welche CAGR wird für Feststoffabfallentsorgungsdienstleistungen in Nordamerika erwartet?
Es wird prognostiziert, dass der Markt während des Zeitraums 2026–2031 eine CAGR von 2,98 % verzeichnen wird.
Welche Produktkategorie führt die Erlöse in der regionalen Abfallentsorgung an?
Abfallentsorgungsgeräte machen 59,85 % des Umsatzes im Jahr 2025 aus, unterstützt durch die etablierte Deponie- und Umschlagstationsinfrastruktur.
Welcher Abfallstrom wächst am schnellsten in Nordamerika?
Gefahrstoffabfalldienstleistungen werden voraussichtlich das stärkste Wachstum mit einer CAGR von 3,22 % aufweisen, aufgrund strengerer Vorschriften für PFAS und Arzneimittel.
Welches Land ist der am schnellsten wachsende Markt innerhalb Nordamerikas?
Mexiko wird bis 2031 voraussichtlich mit einer CAGR von 3,29 % wachsen, angetrieben durch Urbanisierung und neue Umweltrichtlinien.
Welcher Faktor treibt Investitionen in Deponiegasprojekte an?
Gestaffelte Anreize im Rahmen des Inflation Reduction Act, des Renewable Fuel Standard und des Low Carbon Fuel Standard machen RNG-Erträge finanziell attraktiv.
Seite zuletzt aktualisiert am:



