
Größe und Marktanteil des südamerikanischen Dessousmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2025 - 2031 |
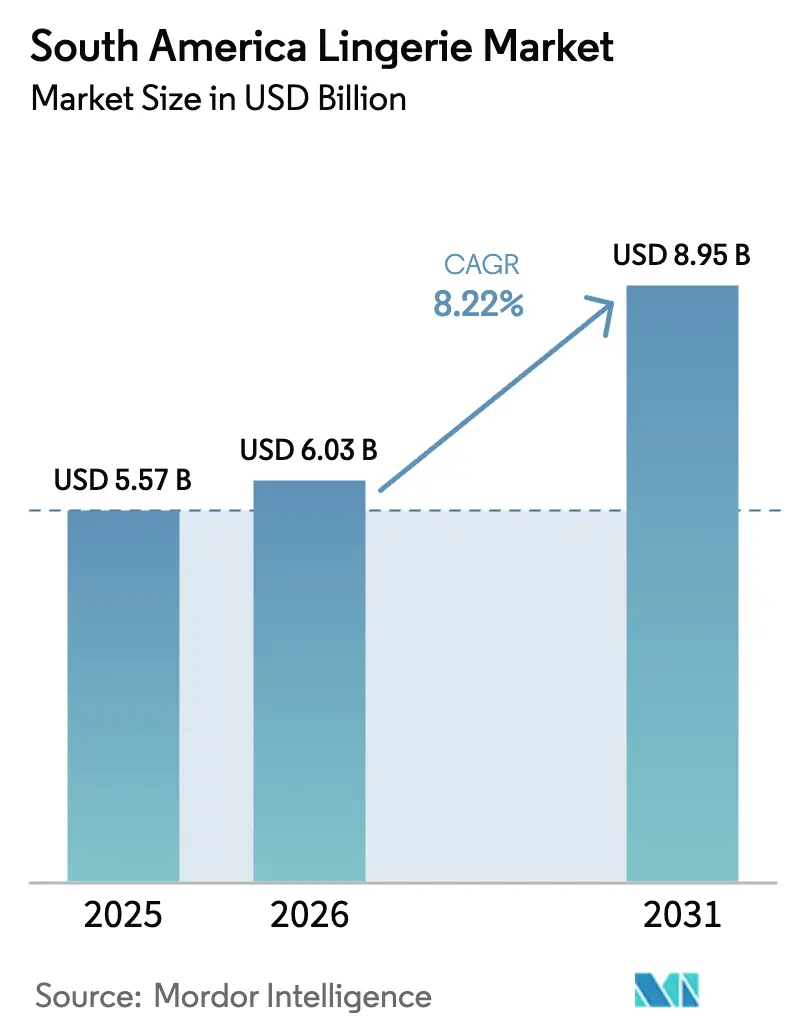
| Marktgröße im Basisjahr (2025) | 5.57 Milliarden US-Dollar |
| Marktgröße (2026) | 6.03 Milliarden US-Dollar |
| Marktgröße (2031) | 8.95 Milliarden US-Dollar |
| Wachstumsrate (2025 - 2031) | 8.22 % |
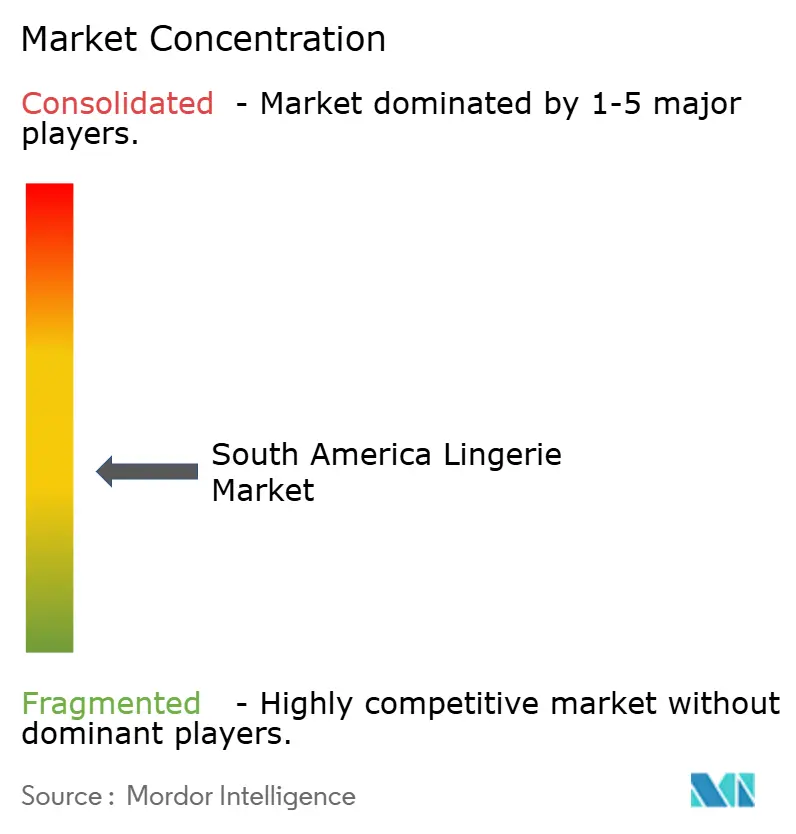
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Dessousmarkts von Mordor Intelligence
Die Größe des südamerikanischen Dessousmarkts wurde im Jahr 2025 auf 5,57 Milliarden USD geschätzt und soll von 6,03 Milliarden USD im Jahr 2026 auf 8,95 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,22 % während des Prognosezeitraums (2026–2031). Eine widerstandsfähige Erholung der diskretionären Ausgaben, ein reibungsloserer grenzüberschreitender Handel und eine weit verbreitete mobile Konnektivität stützen diesen Verlauf. Der Online-Einzelhandel wächst am schnellsten, begünstigt durch das Pix-Sofortzahlungssystem, das 2025 40 % der brasilianischen E-Commerce-Transaktionen abwickelte. Nachhaltigkeit ist kein Nischenthema mehr: Recycelte und biobasierte Fasern wachsen mit einer CAGR von 10,71 % und übertreffen damit den Umsatzanteil von Baumwolle von 42,87 %. Der Wettbewerbsdruck steigt, da multinationale Unternehmen Flaggschiff-Filialen in São Paulo und Buenos Aires eröffnen, während regionale Marktführer wie Leonisa auf vertikale Integration setzen. Die Durchsetzung von Maßnahmen gegen Fälschungen hat sich verbessert – der brasilianische Zoll beschlagnahmte 2025 mehr als 785.000 illegale Stücke –, doch Parallelimporte belasten weiterhin die Margen von Markenherstellern.
Wichtigste Erkenntnisse des Berichts
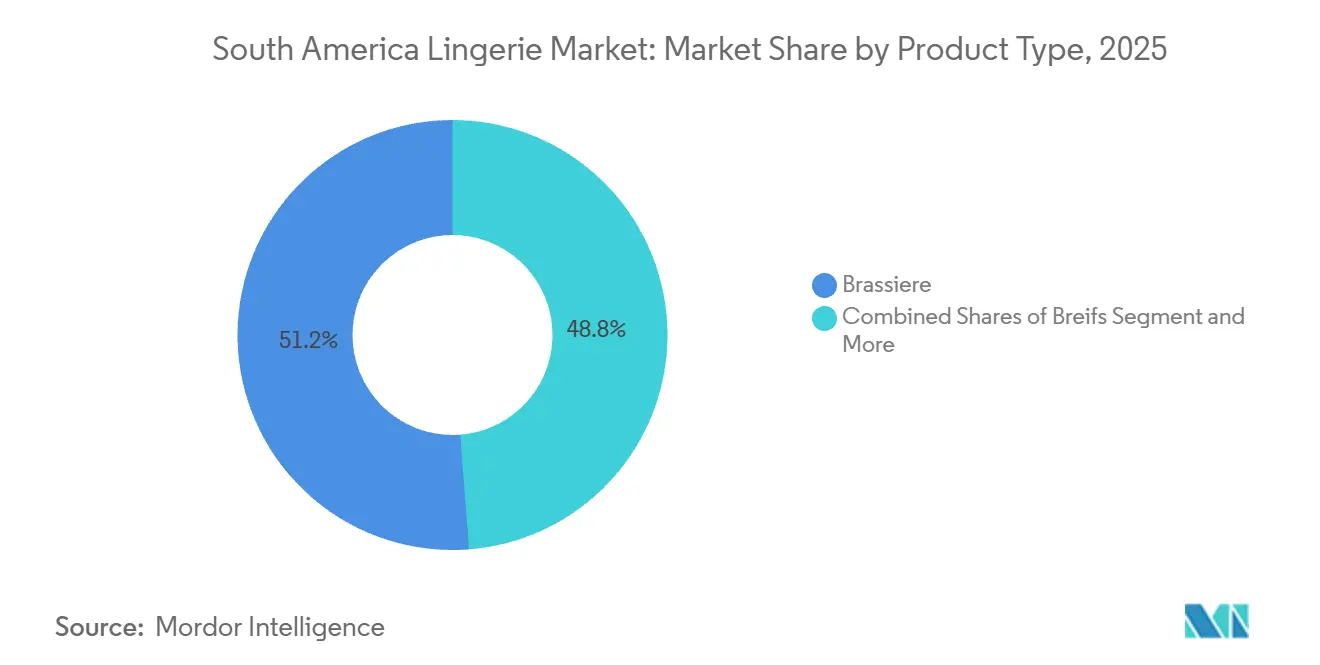
- Nach Produkttyp führten Büstenhalter im Jahr 2025 mit einem Umsatzanteil von 51,23 %, während die Kategorie bis 2031 voraussichtlich mit einer CAGR von 8,96 % wachsen wird.
- Nach Preissegment entfiel das Massenmarktsegment 2025 auf 72,35 % des Umsatzes, und das Premiumsegment soll bis 2031 eine CAGR von 9,21 % verzeichnen.
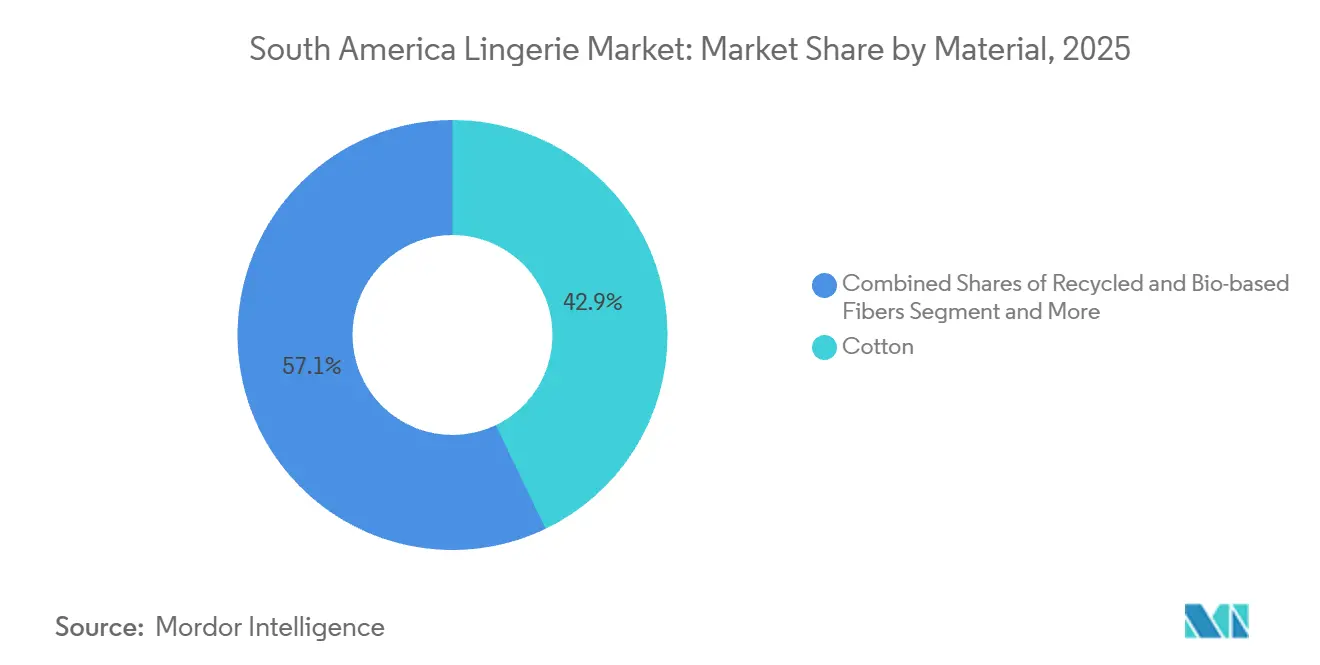
- Nach Material entfiel Baumwolle 2025 auf 42,87 % des Umsatzes, während recycelte und biobasierte Fasern im Zeitraum 2026–2031 voraussichtlich mit einer CAGR von 10,71 % wachsen werden.
- Nach Vertriebskanal hielten Fachgeschäfte 2025 einen Anteil von 44,77 % am Umsatz, doch der Online-Einzelhandel soll bis 2031 mit einer CAGR von 9,42 % wachsen.
- Nach Geografie trug Brasilien 2025 46,76 % zum regionalen Umsatz bei, und Argentinien wird mit einer CAGR von 8,37 % bis 2031 als der am schnellsten wachsende Markt prognostiziert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des südamerikanischen Dessousmarkts
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Wachsende E-Commerce-Durchdringung mit breiterem Produktangebot | +2.1% | Brasilien, Argentinien, Chile; Ausstrahlungseffekte auf Kolumbien und Peru | Kurzfristig (≤ 2 Jahre) |
| Einfluss von sozialen Medien und Influencer-Marketing | +1.8% | Brasilien (dominant), Argentinien, Kolumbien | Kurzfristig (≤ 2 Jahre) |
| Wachsender Fokus auf Nachhaltigkeit und ethische Mode | +1.5% | Brasilien, Chile, Argentinien; städtische Zentren in der gesamten Region | Mittelfristig (2–4 Jahre) |
| Wachsender Fokus auf Selbstfürsorge und Wellness in der persönlichen Pflege | +1.3% | Global; am stärksten bei mittleren Einkommensgruppen in Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Innovationen in der Stoff- und Designtechnologie | +1.0% | Brasilien (Produktionszentrum), Kolumbien (Leonisa, lokale Hersteller) | Mittelfristig (2–4 Jahre) |
| Steigende Erwerbsbeteiligung von Frauen fördert Stilbedürfnisse | +0.9% | Brasilien, Chile, Argentinien; städtische Beschäftigungszentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende E-Commerce-Durchdringung mit breiterem Produktangebot
Der digitale Handel schließt Vertriebslücken in Städten der zweiten und dritten Reihe, wo Fachgeschäfte mit wirtschaftlichen Einschränkungen konfrontiert sind. Im Jahr 2025 stiegen die Online-Dessousumsätze in Brasilien stark an, angetrieben durch mobile Endgeräte, die eine nahtlose Entdeckung und Käufe ermöglichten. Lokale Zahlungssysteme wie Pix, das 40 % der Online-Transaktionen abwickelte, reduzierten Kaufabbrüche und Warenkorbabbrüche, insbesondere bei preisgünstigen Artikeln wie Slips und Bralettes[1]Banco Central do Brasil. "Pix Payment System Statistics", bcb.gov.br. Marktplätze wie Mercado Libre und Shopee bündelten vielfältige Artikel regionaler Marken und ermöglichten es den Verbrauchern, Passform, Stoff und Preis in einer Sitzung zu vergleichen – ein Vorteil, den der stationäre Handel nicht bieten kann. Der Aufstieg von TikTok Shop unterstreicht den wachsenden Einfluss des Social Commerce, der Marktanteile vom stationären Handel abzieht. Dieser Wandel treibt das Wachstum im Premiumsegment voran, da Online-Plattformen wohlhabende Verbraucher ansprechen, die einzigartige Stoffe, inklusive Größen und Direct-to-Consumer-Markengeschichten suchen.
Einfluss von sozialen Medien und Influencer-Marketing
Die durch Influencer geprägte Entdeckung definiert den Weg von der Bekanntheit bis zum Kauf neu und stört den traditionellen Marketingtrichter. Creator-Inhalte treiben heute das Online-Engagement an, wobei Verbraucher zunehmend über interaktive Formate wie Livestreams einkaufen. Das wachsende Creator-Ökosystem hat kleineren und regionalen Marken Marketingkanäle eröffnet und die Abhängigkeit von großen Werbebudgets verringert. Kooperationen mit Mikro-Influencern erweisen sich als kosteneffektiv und steigern das Engagement sowie das Follower-Wachstum. Soziale Plattformen, die auf junge, trendorientierte Zielgruppen ausgerichtet sind, fördern aufstrebende Labels, die Nachhaltigkeit, Inklusivität und Authentizität gegenüber etablierten Marken betonen. Visuell ausgerichtete Plattformen werden zu Entdeckungsmaschinen, auf denen von Gleichgesinnten erstellte Inhalte die Produktwahrnehmung und Kaufentscheidungen prägen. Facheinzelhandelsgeschäfte haben Schwierigkeiten, mit dem personalisierten, vertrauensbasierten Einfluss zu konkurrieren, den Creator in großem Maßstab liefern.
Wachsender Fokus auf Nachhaltigkeit und ethische Mode
Kreislaufwirtschaft entwickelt sich von einem Markenbotschaftsinstrument zu einer kritischen operativen Priorität, da Textilabfälle und die Durchsetzung von Maßnahmen gegen Fälschungen zusammentreffen. Im Jahr 2024 erreichte der globale Textilabfall 120 Millionen Tonnen, doch weniger als 1 % wurde zu neuen Fasern recycelt. Erschwerend kommt hinzu, dass recyceltes Polyester mehr als doppelt so viel kostet wie Neumaterial, was erheblichen Margendruck für Marken erzeugt, die geschlossene Lieferketten einführen wollen. Leonisas Produktion von über 10.000 Bademodenstücken aus recycelten Fischernetzen über zwei Jahre verdeutlicht den erforderlichen Umfang, um Materialsubstitution zu erreichen und gleichzeitig die Kostenwettbewerbsfähigkeit zu wahren. Die bevorstehende Einführung der LIVE! Upfit-Kollektion von The LYCRA Company im Januar 2025, die biobasierte LYCRA EcoMade-Faser enthält, stellt eine wegweisende Entwicklung dar. Diese Faser, die erste ihrer Art, die weltweit und in Lateinamerika bemustert wurde, spiegelt die Bemühungen der Faserlieferanten wider, nachhaltige Inputs zu lokalisieren, den CO₂-Fußabdruck zu reduzieren und die regionale Nachfrage zu bedienen. Brasiliens Grupo Boticário mit seinem Netzwerk von über 4.000 Rücknahmelogistik-Sammelstellen und einer Investition von mehr als rund 2,4 Millionen USD in Kreislaufwirtschaftsinitiativen zeigt, wie benachbarte Konsumgütersektoren Infrastrukturen aufbauen, die Dessousmarken nutzen können. In Chile häufen sich in der Atacama-Wüste jährlich rund 66.000 Tonnen Kleidungsabfälle an, ein Großteil davon aus Fast-Fashion-Importen. Da der regulatorische Druck für erweiterte Herstellerverantwortungssysteme zunimmt, riskieren Marken ohne Rücknahmeprogramme, mit Strafen konfrontiert zu werden.
Wachsender Fokus auf Selbstfürsorge und Wellness in der persönlichen Pflege
Nach der Pandemie hat sich Premium-Dessous von einer funktionalen Notwendigkeit zu einer Form des Selbstausdrucks gewandelt und treibt höhere Ausgaben bei mittleren Einkommensgruppen an. Ipsos Flair Brasilien 2025 hebt KI-gesteuerte Personalisierung, virtuelle Anproben und Schönheits-Passformanalysen als wichtige Innovationen hervor, wobei die Generation Z geschlechtsneutrale Produkte für diverse Körpertypen und Identitäten fordert. Die brasilianische Marke Ouseuse verkörpert diesen Trend mit kupferionenbeschichteten Slips, die 99 % der Pilze und Bakterien eliminieren, sowie biologisch abbaubaren Nylon-Fitnesslinien mit UV50+-Schutz, die Wellness mit Technologie verbinden und Premium-Preise rechtfertigen. Der Fokus von Maria Fernanda Lingerie auf Empowerment, Selbstliebe und Selbstfürsorge durch inklusive, elegante Designs entspricht Verbrauchern, die Dessous als Selbstfürsorge und nicht als Grundkauf betrachten. In Brasilien, wo Frauen durchschnittlich 7,6 Dessousartikel pro Jahr kaufen, haben Marken mehrere Möglichkeiten, höhermargige Produkte wie Spitzen-Bralettes, Seidencamisoles und Shapewear zu verkaufen. Die Positionierung von Dessous im Wellness-Narrativ hilft Premium-Marken, dem Preiswettbewerb zu entgehen, da Verbraucher diese Käufe als Investitionen in Selbstvertrauen und Wohlbefinden betrachten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkungen |
|---|---|---|---|
| Starker Wettbewerb durch Markenlose und Billigimporte | -1.4% | Brasilien, Argentinien, Chile; konzentriert im Massenmarktsegment | Kurzfristig (≤ 2 Jahre) |
| Gefälschte Produkte beeinträchtigen den Markenwert | -1.1% | Brasilien, Peru, Chile, Argentinien; Online- und informelle Einzelhandelskanäle | Kurzfristig (≤ 2 Jahre) |
| Online-Käufer kämpfen mit passformbezogenen Problemen | -0.8% | Brasilien, Argentinien; E-Commerce-intensive Märkte | Mittelfristig (2–4 Jahre) |
| Regulatorische Unterschiede und Compliance-Hürden nach Land | -0.5% | Regional; grenzüberschreitender E-Commerce und Import-/Exportoperationen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starker Wettbewerb durch Markenlose und Billigimporte
Markenlose Importe aus Asien drücken die Margen im Massenmarktsegment, auf das der Großteil des Umsatzes von 2025 entfällt. Diese Importe bieten Preispunkte, die 30–50 % unter denen inländischer Marken liegen, ohne vergleichbare Investitionen in Passformentwicklung oder Stoffqualität. Im Jahr 2025 senkte Argentinien die Zölle auf über 90 Produktlinien, darunter Polyester und Stoffe. Dieser Schritt hat zwar die Inputkosten für lokale Hersteller gesenkt, aber auch den Eintritt von Fertigwarenimporten erleichtert, die die regionale Produktion unterbieten. Im Januar 2025 lag die Kapazitätsauslastung der brasilianischen Textilindustrie in Argentinien bei lediglich 33,9 %. Diese chronische Unterauslastung beeinträchtigt die Fähigkeit inländischer Akteure, Skaleneffekte zu erzielen und preislich zu konkurrieren. Marktplätze wie Shopee und Shein, die chinesische Hersteller bündeln und direkt an Verbraucher versenden, umgehen traditionelle Importzölle und Qualitätsprüfungen und schaffen so ungleiche Wettbewerbsbedingungen. Die Operation FRONPIAS der Weltzollorganisation, die im Januar 2025 durchgeführt wurde, beschlagnahmte 13,8 Millionen Stücke in 332 Fällen in 14 Ländern auf dem amerikanischen Kontinent. Zubehör und Kleidung standen im Mittelpunkt von jeweils 71 Beschlagnahmungen. Die Durchsetzung dieser Maßnahmen variiert jedoch erheblich über die Grenzen hinweg. Infolgedessen stehen Markenakteure vor einem Dilemma: entweder beim Preis konkurrieren und die Bruttomargen erodieren oder stark in Markendifferenzierung investieren. Diese Differenzierung erfolgt durch Nachhaltigkeit, Influencer-Partnerschaften und Omnichannel-Erlebnisse, die alle darauf abzielen, Premium-Preise zu rechtfertigen.
Online-Käufer kämpfen mit passformbezogenen Problemen
Passforminkonsistenzen treiben Dessousretouren an, die branchenweit durchschnittlich 20 % betragen, wobei die Kosten der Rückwärtslogistik in Südamerika aufgrund der fragmentierten Geografie häufig die Artikelmargen übersteigen. Braristas KI-Passformlösung mit über 20.000 bestätigten Passformaufzeichnungen und 80 % Genauigkeit behauptet, die Retourenquoten auf 3 % zu senken und die Bestellwerte um 61 % zu steigern. Die Einführung ist jedoch auf digital native Marken wie Lemonade Dolls beschränkt, während Massenmarktakteure hinterherhinken. Das Fehlen standardisierter Größen über Marken hinweg verschlimmert das Problem, da eine Größe M in Brasilien einer Größe L in Kolumbien oder Argentinien entsprechen kann, was Verbraucher dazu veranlasst, mehrere Größen zu kaufen und Extras zurückzusenden, was die Kosten in die Höhe treibt. Die Technologie für virtuelle Anproben, die kostspielige 3D-Scans und Algorithmen erfordert, bleibt für kleinere Akteure unzugänglich. Die Operation Crete II von INTERPOL (August–September 2024) beschlagnahmte über 11 Millionen gefälschte Produkte im Wert von 225 Millionen USD und verdeutlichte, wie gefälschte Waren, die Markenverpackungen imitieren, aber schlechte Passform und Qualität bieten, das Vertrauen in den Online-Einkauf untergraben. Brasiliens ADI Nr. 03/2025, gültig ab Dezember 2025, erlaubt dem Zoll, gefälschte Waren ohne Gerichtsbeschlüsse zu beschlagnahmen, was den Markenschutz unterstützt. Doch mit über 785.000 bisher im Jahr 2025 beschlagnahmten Produkten kämpft die Durchsetzung darum, mit dem Zustrom von Fälschungen Schritt zu halten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Büstenhalter dominieren das Innovationspremium
Im Jahr 2025 trugen Büstenhalter 51,23 % des Umsatzes nach Produkttyp bei und sollen bis 2031 jährlich um 8,96 % wachsen, angetrieben durch Innovationen wie kabellose Designs, adaptive Größen und feuchtigkeitsableitende Stoffe, die für feuchte Klimazonen geeignet sind. Diese Kategorie bleibt ein Wiederholungskauf-Grundprodukt, wobei brasilianische Frauen durchschnittlich 7,6 Dessousartikel pro Jahr kaufen, von denen 40–50 % Büstenhalter sind. Der Wandel hin zu Komfort, angetrieben durch Heimarbeit, hat die Nachfrage nach kabellosen BHs gesteigert, wobei Marken wie Leonisa den Trend durch körperpositives Marketing und Großserienproduktion anführen. Die brasilianische Marke Ouseuse differenziert sich mit Kupferionenbeschichtungen, die bis zu 99 % der Pilze und Bakterien eliminieren. Darüber hinaus kombiniert die biobasierte LYCRA EcoMade-Faser von The LYCRA Company, die im Januar 2025 in Brasiliens LIVE! Upfit-Kollektion eingeführt wurde, Leistungsmerkmale wie Kompression und UPF50+-Sonnenschutz und verbindet Dessous mit Aktivkleidung, was Premium-Preise unterstützt.
Slips und andere Kategorien – Camisoles, Shapewear und Nachtwäsche – machen 48,77 % des Umsatzes aus, wachsen aber langsamer, da sich Verbraucher auf Kernprodukte konzentrieren. Slips dienen mit niedrigeren Preisen und häufigen Käufen als Einstiegspunkte für neue Marken, stehen aber unter Margendruck durch markenlose Importe. Shapewear verzeichnet Wachstum durch steigende Erwerbsbeteiligung von Frauen in Brasilien und Chile, obwohl Größenherausforderungen und der Bedarf an persönlicher Anprobe die Expansion begrenzen. Camisoles und Nachtwäsche, die als Selbstfürsorge-Genüsse positioniert sind, wachsen moderat aufgrund von Premiumisierungstrends, bleiben aber mit begrenzten Wiederholungskäufen eine Nische. Die Konvergenz von Dessous und Aktivkleidung, die durch Riachuelos Kollektion „Mais Sustentável Fitness” vom Februar 2021 mit biologisch abbaubarem Polyamid hervorgehoben wird, erweitert den Markt und erschwert gleichzeitig die Segmentierung.


Nach Preissegment: Massenmarktdominanz trifft auf Premiumbeschleunigung
Im Jahr 2025 dominierte das Massenmarktsegment mit 72,35 % des Umsatzes, was die Einkommensverteilung in Südamerika und den Fokus von Fachgeschäften und Hypermärkten auf Volumen statt Marge widerspiegelt. Gleichzeitig wächst das Premiumsegment bis 2031 jährlich um 9,21 % und übertrifft damit die CAGR des Marktes von 8,22 %. Steigende verfügbare Einkommen, durch Influencer geprägte Trends und Nachhaltigkeitsbotschaften treiben die Nachfrage bei städtischen mittleren Einkommensgruppen an. In Brasilien wird Premium-Dessous zunehmend als zugänglicher Genuss angesehen. Die Eröffnung des Flaggschiff-Stores von Victoria's Secret in Buenos Aires im November 2025 unterstreicht das Vertrauen in die Premiumnachfrage trotz wirtschaftlicher Herausforderungen. Der Umsatz der Marke im dritten Quartal 2025 stieg im Jahresvergleich um 9,21 % auf 1,471 Milliarden USD, was den Erfolg globaler Akteure im Premiumsegment widerspiegelt. E-Commerce treibt das Premiumwachstum voran, indem es Artikelvielfalt und Preisvergleiche bietet, die im stationären Handel nicht verfügbar sind. Mit Bruttomargen, die 20–30 Prozentpunkte über dem Massenmarkt liegen, zieht das Premiumsegment neue Marktteilnehmer an.
Massenmarktmarken reagieren mit vertikaler Integration, lokalisierter Produktion und wettbewerbsfähigen Preisen, aber der Margendruck treibt die Konsolidierung voran. Gildans Übernahme von HanesBrands für 4,4 Milliarden USD, angekündigt im August 2025 und abgeschlossen Anfang 2026, wird ein kombiniertes Unternehmen mit über 40 Produktionsstätten in Mittelamerika schaffen und schnellere Vorlaufzeiten sowie jährliche Kosteneinsparungen von 200 Millionen USD ermöglichen. Die brasilianische Marke Nayane, die im ersten Halbjahr 2025 ein Umsatzwachstum von 30 % erzielte und auf 4.000 Großhandelskunden expandierte, skaliert durch Automatisierung und plant, im zweiten Halbjahr 2025 eine dritte Fabrik zu eröffnen. Markenlose asiatische Importe, die 30–50 % günstiger als inländische Marken sind, drücken jedoch die Margen und zwingen Massenmarktakteure, in Differenzierung zu investieren oder den Markt zu verlassen. Argentiniens Zollsenkungen auf über 90 Produktlinien, darunter Polyester und Stoffe, haben die Inputkosten gesenkt, aber auch den Wettbewerb durch Fertigwarenimporte erhöht, was lokale Hersteller herausfordert[2]Argentinisches Wirtschaftsministerium. "Zollsenkungen und Handelspolitik", economia.gob.ar.
Nach Material: Baumwolle führt, Nachhaltigkeitsfasern steigen
Im Jahr 2025 entfiel Baumwolle auf 42,87 % des materialbasierten Umsatzes, angetrieben durch ihre Atmungsaktivität, hypoallergenen Eigenschaften und das Vertrauen der Verbraucher. Recycelte und biobasierte Fasern, die bis 2031 jährlich um 10,71 % wachsen, sind das am schnellsten wachsende Segment und spiegeln regulatorischen Druck, steigende Nachfrage nach Kreislaufwirtschaft und nachhaltige Inputs von lokalen Lieferanten wider. Die biobasierte LYCRA EcoMade-Faser von The LYCRA Company, die im Januar 2025 in Brasiliens LIVE! Upfit-Kollektion eingeführt wurde, entspricht traditionellem Elasthan in der Leistung und reduziert gleichzeitig die Umweltauswirkungen. Ihre Auszeichnung auf der ISPO 2024 unterstreicht die wachsende Wettbewerbsfähigkeit nachhaltiger Fasern.
Seide, Satin und synthetische Materialien machen die verbleibenden 57,13 % des Umsatzes aus. Synthetika dominieren den Massenmarkt aufgrund ihrer Erschwinglichkeit und Langlebigkeit, während Seide und Satin auf das Premiumsegment ausgerichtet sind. In den feuchten Klimazonen Südamerikas zeichnen sich Synthetika wie Nylon und Polyester durch feuchtigkeitsableitende und schnelltrocknende Eigenschaften aus, die die Lebensdauer von Kleidungsstücken verlängern und die Waschhäufigkeit reduzieren. Riachuelos Kollektion „Mais Sustentável Fitness”, die im Februar 2021 eingeführt wurde, verwendet Rhodias biologisch abbaubares Polyamid Amni Soul Eco, das sich in etwa drei Jahren zersetzt und damit Umweltbedenken im Zusammenhang mit Synthetika adressiert. Seide und Satin bleiben aufgrund höherer Kosten und Pflegeanforderungen eine Nische, wachsen aber im Premiumsegment als Selbstfürsorge-Genüsse. Hybridmaterialien, wie recyceltes Polyester gemischt mit Bio-Baumwolle, balancieren Kosten, Komfort und Nachhaltigkeit.
Nach Vertriebskanal: Fachgeschäfte halten stand, Online-Handel stört
Im Jahr 2025 trugen Fachgeschäfte 44,77 % des Umsatzes nach Vertriebskanal bei, angetrieben durch personalisierte Anpassungsservices, taktile Produktbewertungen und sofortige Befriedigung. Der Online-Einzelhandel wächst jedoch mit jährlich 9,42 % bis 2031 am schnellsten in diesem Segment. E-Commerce schließt Vertriebslücken in kleineren Städten, bündelt Nischenartikel und nutzt Social Commerce, um den Marketingtrichter zu optimieren. In Brasilien stiegen die Online-Dessousumsätze von 15–20 % im Jahr 2024 auf 20–25 % im Jahr 2025, wobei mobile Endgeräte 72 % des E-Commerce-Traffics generierten und schnelle Käufe ermöglichten. Lokale Zahlungssysteme wie Pix, das 2025 40 % der Online-Transaktionen abwickelte, reduzierten Kaufabbrüche und Warenkorbabbrüche. TikTok Shop soll bis 2028 5–9 % des brasilianischen E-Commerce-Volumens erfassen, was 25–39 Milliarden BRL entspricht, und signalisiert den wachsenden Einfluss des Social Commerce auf die Kanaldynamik.
Supermärkte, Hypermärkte und andere Kanäle, einschließlich Direct-to-Consumer-Stores und Kaufhauskonzessionen, hielten die verbleibenden 55,23 % des Umsatzes. Supermärkte und Hypermärkte treiben das Massenmarktvolumen durch hohen Kundenverkehr und Impulskäufe an, haben aber Schwierigkeiten, die Premiumnachfrage aufgrund begrenzter Sortimente und Anpassungsservices zu erfüllen. Die Eröffnung von vier Filialen von H&M in São Paulo im Jahr 2025, mit vier weiteren geplanten für 2026 in Rio de Janeiro und Porto Alegre, unterstreicht den Fokus von Fast-Fashion-Marken auf den stationären Handel, um Markenbekanntheit aufzubauen und Omnichannel-Käufer anzuziehen. Ebenso eröffnete Victoria's Secret im November 2025 seinen ersten Flaggschiff-Store in Argentinien in Buenos Aires und betonte damit die Rolle von Fachgeschäften bei der Bereitstellung von Premium-Erlebnissen. Steigende Mieten belasten jedoch die Wirtschaftlichkeit des stationären Handels und veranlassen Marken, Filialen als Marketinginstrumente zu nutzen, um den Online-Traffic und den Customer Lifetime Value zu steigern, anstatt als eigenständige Gewinnzentren.
Geografische Analyse
Im Jahr 2025 soll Brasilien einen Marktanteil von 46,76 % halten, angetrieben durch seine starke Wirtschaft und fortschrittliche Einzelhandelsinfrastruktur, die das Wachstum inländischer und internationaler Marken unterstützt. Als führender E-Commerce-Markt im Jahr 2024 mit einer Modedurchdringung von 15–20 % bevorzugt der Markt digital ausgerichtete Dessousmarken, während etablierte Einzelhändler Omnichannel-Strategien verbessern (Brasilianischer E-Commerce-Verband). Das Pix-Zahlungssystem vereinfacht Online-Transaktionen und steigert den Umsatz von Premium-Dessousartikeln. São Paulo und Rio de Janeiro gewährleisten eine effiziente Distribution, während Sekundärstädte Wachstumschancen für geografische Diversifizierung bieten.
Argentinien soll von 2026 bis 2031 mit einer CAGR von 8,37 % wachsen, trotz wirtschaftlicher Herausforderungen. Die staatliche Unterstützung für hanfbasierte und nachhaltige Textilien (Argentinisches Landwirtschaftsministerium) treibt die Modernisierung voran. Das modische Erbe und die Designkompetenz des Landes verschaffen lokalen Marken einen Vorteil, indem sie europäische Ästhetik mit regionalen Einblicken verbinden. Währungsschwankungen haben jedoch gemischte Auswirkungen: Sie verbessern die Exportwettbewerbsfähigkeit, erhöhen aber die Kosten für importierte Materialien.
Kolumbien, Chile und Peru zeigen starkes Wachstumspotenzial, unterstützt durch wirtschaftliche Erholung und eine wachsende Mittelschicht mit höherer Kaufkraft. Kolumbiens städtische Konzentration und Importabhängigkeit schaffen Chancen für lokale und internationale Marken (Kolumbianisches Nationales Statistikamt). Chiles nachhaltigkeitsorientierte Vorschriften fördern die frühzeitige Einführung von recycelten und biobasierten Fasern, während Perus Textilproduktion eine regionale Alternative zur asiatischen Beschaffung bietet. Der Erfolg in diesen Märkten erfordert lokalisierte Strategien, die Verbraucherpräferenzen, Vorschriften und Distribution berücksichtigen und gleichzeitig regionale Handelsabkommen für die grenzüberschreitende Expansion nutzen.
Regulatorisches Umfeld
Dessous, die in Südamerika verkauft werden, müssen länderspezifische Importkontrollen und Verbraucherinformationsvorschriften erfüllen, was den grenzüberschreitenden Handel und Marktplatzanbieter zusätzlich belastet. Innerhalb des Mercosur ist die Portaria INMETRO Nr. 296/2019 ein zentraler Ankerpunkt für die harmonisierte Textilkennzeichnung, die Angaben wie Faserzusammensetzung und Pflegehinweise vorschreibt. Parallel dazu legt die Andengemeinschaft über ihre technische Vorschrift zur Bekleidungskennzeichnung (zum Beispiel SGCAN-Resolution 2109) Kennzeichnungsanforderungen für Bekleidung fest, um Fehlinformationen bei Verbrauchern zu verringern. Auch die Handelsdokumentation variiert von Land zu Land: Brasilien nutzt Systeme wie SISCOMEX und RADAR für Importe, während Kolumbien gemäß Decreto 659 von 2024 eine über die VUCE-Plattform eingereichte Vorabanmeldung 48 Stunden vor Ankunft der Ware verlangt, was die Compliance-Anforderungen für zeitkritische Nachbestellungen erhöht.
Nachhaltigkeitsbezogene Verpflichtungen werden operativ zunehmend präziser vorgeschrieben, insbesondere für Importeure und große Einzelhändler. Chile wendet Anforderungen im Rahmen seines Systems der erweiterten Herstellerverantwortung (REP) an, einschließlich der Registrierung im Register für Emissionen und Abfälle (RETC) für relevante Akteure der Textilkette, was die Anforderungen an Rückverfolgbarkeit und Berichterstattung erhöht. Über die staatlichen Vorschriften hinaus verschärfen große Einzelhändler ihre Lieferanten- und Offenlegungserwartungen. Lojas Renner S.A. verweist auf strukturierte Ansätze der verantwortungsvollen Beschaffung (einschließlich der Nutzung von Standards wie dem Higg Index in Checklisten zur Lieferantenbewertung) und hat die nachhaltigkeits- und klimabezogenen Finanzberichtsstandards IFRS S1 und S2 übernommen, was sich auf vorgelagerte Datenanforderungen für Dessous-Lieferanten auswirken kann, die über formelle Einzelhandelsnetzwerke verkaufen.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Dessous in Südamerika reicht von Fasern und Garnen (Baumwolle, Synthetik sowie aufkommende recycelte und biobasierte Ausgangsstoffe) über Stoffherstellung, Färben und Veredelung, Zuschnitt- und Näharbeiten, Markenbildung bis hin zum Multichannel-Vertrieb (Fachgeschäfte, Massenhandel und Online-Marktplätze). Brasilien fungiert sowohl als Nachfrage- als auch als Distributionszentrum, während die regionale Beschaffung heimische Produktion mit dem Import von Stoffen, Besatzmaterialien und Fertigwaren kombiniert, die in der Regel über formelle Importsysteme (zum Beispiel die SISCOMEX/RADAR-Prozesse in Brasilien) laufen, bevor sie Großhändler, Einzelhändler und Zustelldienste erreichen, die den E-Commerce unterstützen.
Wertschöpfung und Risikomanagement variieren je nach Geschäftsmodell. Vertikal integrierte Unternehmen wie Leonisa in Kolumbien kontrollieren mehrere Stufen und arbeiten im großen Maßstab (40 Werke) von der Rohstoffvorbereitung über die Fertigung bis zur Distribution, was schnellere Produktiterationen und strengere Qualitätskontrolle ermöglicht. Das Unternehmen berichtet außerdem über betriebliche Umweltkontrollen wie eine 100%ige Abwasserbehandlung und die Wiederverwendung von 20% des Prozesswassers. Große Einzelhändler beeinflussen zudem vorgelagerte Praktiken durch Lieferantenprogramme und Auditrahmen. Lojas Renner S.A. betreibt Initiativen zur verantwortungsvollen Lieferkette (einschließlich Unterstützung zur Lieferantenqualifizierung über sein Responsible Network Program, das sich aus Cleaner Production 4.0 entwickelt hat) und berichtet über eine 100%ige sozioökologische Zertifizierung seiner Wiederverkaufslieferkette, was die Materialauswahl, Compliance-Dokumentation und die Erwartungen an die Fabrikleistung für Dessous-Marken prägt, die über den organisierten Einzelhandel verkaufen.
Wettbewerbslandschaft
Der südamerikanische Dessousmarkt ist mäßig fragmentiert, was globalen und regionalen Marken ermöglicht, durch einzigartige Strategien starke Positionen zu sichern. Globale Akteure wie Victoria's Secret, Triumph International und Hanesbrands nutzen ihre Größe für effiziente Lieferketten und Marketing. Regionale Marken wie Leonisa und CLO Intimo setzen auf lokales Wissen und kulturelle Ausrichtung, um mit Verbrauchern in Kontakt zu treten. Der Markt profitiert von vielfältigen Kanälen, wobei Fachgeschäfte Premium-Produkte unterstützen und Masseneinzelhändler kostenorientierte Strategien vorantreiben.
Technologie ist ein wichtiger Wettbewerbsfaktor, wobei Marken virtuelle Anpassungstools, intelligente Textilien und Datenanalysen einsetzen, um das Kundenerlebnis und den Betrieb zu verbessern. Im Jahr 2024 übernahm Redwood Capital Management Hunkemöller und unterstrich damit das Interesse von Private Equity an der Skalierung digital ausgerichteter Dessousmarken. Patente für nahtlose Designs und nachhaltige Fasern schützen Premium-Marken, während Rohstoffproduzenten unter dem Druck standardisierter Produkte stehen. Chancen liegen im nachhaltigen Luxus und personalisierten Dienstleistungen, die Premium-Materialien mit datengesteuerter Passformoptimierung verbinden.
Der Markt richtet sich sowohl an Massen- als auch an Premiumsegmente. Massenmarktprodukte konzentrieren sich auf Erschwinglichkeit durch E-Commerce und Einzelhandelspartnerschaften, während Premium-Produkte Luxus, Komfort und Design betonen, die oft in Flaggschiff-Stores und exklusiven Kollektionen präsentiert werden. Baumwolle bleibt aufgrund ihres Komforts beliebt, während synthetische Stoffe aufgrund von Eigenschaften wie Feuchtigkeitsableitung und Dehnbarkeit wachsen. Nachhaltige Materialien wie Bio-Baumwolle und biologisch abbaubare Stoffe gewinnen an Bedeutung, da die Nachfrage nach ethischer Mode steigt. Diese Strategien helfen Marken, die vielfältigen Verbraucherbedürfnisse in ganz Südamerika zu erfüllen.
Marktführer im südamerikanischen Dessousmarkt
Victoria's Secret & Co.
CLO intimo
Global Intimates LLC (Leonisa)
PVH Corp.
Lojas Renner (Valisere)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Compliance-getriebene Nachhaltigkeit schafft kurzfristig Freiräume für Dessous-Marken, die Zirkularität, Rückverfolgbarkeit und Bestandsdisziplin in ganz Südamerika operativ umsetzen können. Chile bietet einen konkreten Auslöser: Im Rahmen seines Systems der erweiterten Herstellerverantwortung (REP) ist ab Juli 2026 die Vernichtung unverkaufter Kleidung vorgeschrieben, was Marken und Einzelhändler dazu drängt, die Bedarfsplanung zu verbessern, Liquidations- oder Recyclingwege einzurichten und Produktflüsse zu dokumentieren. Bereits im Aufbau befindliche Marktinfrastruktur kann Ausführungsreibung verringern, darunter Lojas Renner S.A.s öffentliche Ziele für 2030 im Zusammenhang mit Kreislaufwirtschaft und Dekarbonisierung der Lieferkette sowie sein Responsible Network Program, das Lieferanten für nachhaltige Produktion qualifiziert und subventioniert. Dies kann die Einführung schadstoffärmerer Materialien und nachweisbarer Produktionspraktiken bei Dessous-Anbietern, die den Großformat-Einzelhandel beliefern, beschleunigen.
Digitaler Handel und Möglichkeiten zur Passformoptimierung bleiben Bereiche mit hoher Wirkung, da sie strukturelle Vertriebslücken und einen bekannten Rücksendetreiber im Zusammenhang mit Größe und Passform adressieren. In Brasilien wickelte Pix im Jahr 2025 40% der E-Commerce-Transaktionen ab und half so, einen reibungsarmen Checkout für Massen- und Premium-Dessous zu unterstützen. Auch die Marktplatz-Aggregation, etwa über Mercado Libre und Shopee, erweitert die SKU-Verfügbarkeit über die großen Metropolen hinaus. Auf der Produktseite wird die Premiumisierung weiterhin durch flaggschiffgetriebenen Markenaufbau gestärkt, einschließlich des Markteintritts von Victoria's Secret über ein Vollsortiment-Geschäft in Buenos Aires, sowie durch Performance- oder Wellness-Positionierung regionaler Anbieter wie Ouseuse. Diese Kombination unterstützt differenzierte Sortimente, die höhermargige Materialien mit digital orientierter Personalisierung und Größentools kombinieren, die darauf ausgelegt sind, passformbedingte Abwanderung zu reduzieren.
Aktuelle Branchenentwicklungen
- Juni 2026: Leonisa erweitert seine Einzelhandelspräsenz in Peru von 19 auf 40 Geschäfte bis 2027. Die Expansion verbreitert den Marktzugang in Lateinamerika und passt zur vertikalen Integration zur Absicherung gegen Volatilität der Lieferkette.
- März 2026: Leonisa meldet für 2025 einen Umsatz von 1,71 Billionen COP, gegenüber 1,63 Billionen COP im Jahr 2024, im Vorfeld seines 70-jährigen Bestehens. Die Umsatzdynamik unterstützt Expansions- und Investitionspläne im Zuge des Wachstumskurses.
- April 2025: Victoria's Secret eröffnet sein erstes Vollsortiment-Geschäft in Argentinien im Alto Palermo. Die Flaggschiff-Erweiterung markiert die Durchdringung Lateinamerikas und die Präsenz der Premiummarke in der Region.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Diese Marktmethodik erfasst den Wert von Dessous, die an Verbraucher in ganz Südamerika verkauft werden. Dazu zählen BHs, Slips, Shapewear und verwandte Wäscheartikel, gemessen über offline und online Einzelhandelskanäle.
Der Umfang schließt Bademode, Strumpfwaren als eigenständige Bekleidungskategorie und nicht bekleidungsbezogene Artikel für sexuelles Wohlbefinden vom Marktwert für Dessous aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Büstenhalter
- Slips
- Andere Produkttypen
- Nach Preissegment
- Massenmarkt
- Premium
- Nach Material
- Baumwolle
- Seide und Satin
- Synthetisch
- Recycelte und biobasierte Fasern
- Nach Vertriebskanal
- Supermärkte/Hypermärkte
- Fachgeschäfte
- Online-Einzelhandelsgeschäfte
- Andere Vertriebskanäle
- Nach Geografie
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Übriges Südamerika
- Hafer
Datenquellen, Marktdimensionierung und Validierung
Schreibtischrecherche
Die Schreibtischarbeit begann mit der Erfassung von Nachfrage- und Handelsströmen für Wäsche in Südamerika, um dann auf Dessous einzugrenzen. UN-Comtrade-Handelsstatistiken, nationale Zoll- oder Finanzbehörden sowie Wechselkursreihen der Zentralbanken wurden verwendet, um Importe, Exporte und Währungszeitpunkte konsistent zu halten. Offizielle Behörden wie IBGE in Brasilien und INDEC in Argentinien wurden herangezogen, um die Richtung der Verbraucherausgaben und der Bekleidungsproduktionstrends zu überprüfen.
Um uns nicht auf eine einzige Perspektive zu verlassen, ergänzten wir Kontext von Handelsverbänden und Kammern (Textil- und Bekleidungsorganisationen), von peer-reviewten Textil- und Bekleidungsfachzeitschriften sowie von staatlichen Arbeits- und Preisveröffentlichungen, wo verfügbar. Unternehmensberichte, Investorenpräsentationen und angesehene Presseartikel wurden genutzt, um Verschiebungen im Kanalmix und bei Preismaßnahmen in der Region zu verstehen. An einigen Stellen wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktanalysen, Patentdatenbanken und Import-Export-Datensätze auf Sendungsebene herangezogen, um das Lieferantenprofil und die Kategoriezuordnungen zu klären. Diese Schreibtischquellen sind beispielhaft, und wir haben viele weitere öffentliche Dokumente und Datensätze überprüft, um Annahmen abzugleichen und zu klären.
Primärinterviews und Umfragen
Wir sprechen mit Herstellern, Distributoren, Einzelhändlern, E-Commerce-Spezialisten und Branchenberatern in ganz Südamerika. Interviews und Umfragen prüfen die Verkaufsrate, den Kanalmix, die Preisentwicklung, die Importexposition und länderspezifische Datenlücken und helfen uns, sekundäre Signale zu validieren und das endgültige Modell zu triangulieren.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 29% | CXOs: 17% |
| Mid-Tier: 46% | Funktions-/Bereichsleiter: 35% |
| Kleinere Akteure: 25% | Manager: 48% |
Marktdimensionierung & Prognose
Wir haben die Dimensionierung mit einem Top-down-Ansatz erstellt. Die Nachfragepools für Wäsche nach Land wurden zunächst rekonstruiert und dann anhand von in Interviews und Kanalprüfungen validierten Kategorieanteilen auf Dessous eingegrenzt. Wir haben die resultierenden Gesamtwerte mit selektiven Bottom-up-Näherungen abgeglichen, wobei durchschnittliche Verkaufspreise nach Kategorie mit geschätzten Volumina für wichtige Kanäle multipliziert und anschließend mit Lieferanten und Einzelhändlern gegengeprüft wurden, um die Schätzungen realistisch zu halten.
Zu den wichtigsten Analysteneingaben gehörten Inflation und Währungsbewegungen nach Land, Verschiebungen im Online- versus Offline-Verkaufsmix, in Handelsströmen sichtbare Importabhängigkeit, typische Werbeintensität und Bewegungen zwischen Premium- und Massenpreissegmenten. Wo sich Produktdefinitionen oder Preissegmente je Land unterschieden, verwendeten wir Proxy-Verhältnisse aus vergleichbaren Märkten der Region und überprüften diese Verhältnisse anschließend mit lokalen Befragten. Für die Prognose nutzten wir Szenarioanalysen, da Kaufkraft, Wechselkurse und Einzelhandelsexpansion von Jahr zu Jahr schwanken können. Die endgültige Entwicklung wurde nach Abstimmung mit den Erwartungen der Befragten zu Preisgestaltung und Kanalwachstum ausgewählt.
Datenvalidierung & Aktualisierungszyklus
Wir haben die Ergebnisse anhand unabhängiger Signale wie Handelsrichtung, Bekleidungsausgabentrends und der Frage überprüft, ob die implizierten Pro-Kopf-Ausgaben für Dessous nach Land und Preissegment plausibel blieben. Traten Abweichungen auf, überprüften wir Eingaben wie Kategoriemix, Kanalaufteilung oder Währungszeitpunkte erneut und kontaktierten Quellen erneut, wenn eine wichtige Annahme nicht klar begründet werden konnte.
Vor der Freigabe durchlaufen das Modell und die wichtigsten Annahmen mehrstufige Analystenprüfungen, die dazu beitragen, Dateneingabefehler und Logikbrüche frühzeitig zu erkennen. Berichte werden in einem jährlichen Zyklus aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie starken Abwertungen, politischen Änderungen mit Auswirkungen auf Importe oder plötzlichen Störungen im Einzelhandel. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit die Kunden die aktuellste, durch die neuesten verfügbaren Eingaben gestützte Sichtweise erhalten.
Vergleich der Marktgröße für Dessous in Südamerika von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Dessous in Südamerika unterscheiden sich häufig, da Forscher nicht immer dieselbe Produktgruppe zählen, dieselben Einzelhandelsgrenzen anwenden oder denselben Zeitpunkt für Währungsumrechnung und Inflation verwenden. Ein weiterer häufiger Faktor ist, dass sich manche Schätzungen auf einen einzigen Indikator stützen, wodurch Entwicklungen in Kanälen wie Fachgeschäften oder Online-Marktplätzen übersehen werden können.
Bademode ist hier ausgeschlossen und liegt außerhalb des Erfassungsbereichs von Mordor Intelligence, was ein klarer Grund dafür ist, dass einige breiter gefasste Gesamtwerte für Wäsche höher ausfallen als die Zahl in diesem Bericht. Wir sehen zudem Lücken, wenn andere ein aggressives Preiswachstum ansetzen, ohne es gegen Werbeintensität, importierten Anteil und tatsächliche Wechselkursbewegungen zu prüfen, was den Umsatz schneller steigen lassen kann, als der Abverkauf stützt. Schließlich ist die Aktualisierungsfrequenz in Südamerika von Bedeutung, da makroökonomische Verschiebungen die ausgewiesenen USD-Werte schnell verändern können, selbst wenn die Nachfrage in Landeswährung relativ stabil ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,57 Mrd. USD (2025) | |
| Regionale Beratungsgesellschaft A | 6,40 Mrd. USD (2025) | Wird häufig als breiter gefasste Wäschekategorie veröffentlicht, in der Bademode und Strumpfwaren enthalten sind und dann im Endwert nicht klar von Dessous getrennt werden. |
| Branchenverband B | 4,90 Mrd. USD (2025) | Tendiert dazu, sich an heimischer Fertigung und formeller Einzelhandelsberichterstattung zu orientieren, wodurch Importe, informelle Kanäle und grenzüberschreitender E-Commerce, der Verbraucher weiterhin erreicht, untererfasst werden können. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich dadurch, was als Dessous gezählt wird, wie importierte und informelle Verkäufe behandelt werden und wie Ergebnisse in Landeswährung für das genannte Jahr in USD umgerechnet werden. Indem Variablen wie Kanalmix, Handelsströme und Preisbewegungen an länderspezifische Überprüfungen gekoppelt bleiben, bleibt die Schätzung nachvollziehbar und leichter zu reproduzieren, wenn neue Daten oder Ereignisse eine Aktualisierung erforderlich machen.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des südamerikanischen Dessousmarkts?
Der Markt hatte laut Schätzungen von Mordor Intelligence im Jahr 2026 einen Wert von 6,03 Milliarden USD.
Wie schnell wird Premium-Dessous in Südamerika wachsen?
Premium-Linien sollen zwischen 2026 und 2031 eine CAGR von 9,21 % verzeichnen, das schnellste Tempo unter den Preissegmenten.
Welches Land wird bis 2031 das stärkste Umsatzwachstum verzeichnen?
Argentinien wird mit einer CAGR von 8,37 % als der am schnellsten wachsende Markt prognostiziert, da die Inflation sinkt und die Zölle fallen.
Wie verändert E-Commerce den Dessousvertrieb?
Der Online-Einzelhandel wächst mit einer CAGR von 9,42 % dank Zahlungsinnovationen wie Pix und Social-Commerce-Entdeckungsplattformen.
Seite zuletzt aktualisiert am:



