
Nordamerika Golfwagen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 1.12 Milliarden US-Dollar |
| Marktgröße (2031) | 1.53 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.49 % |
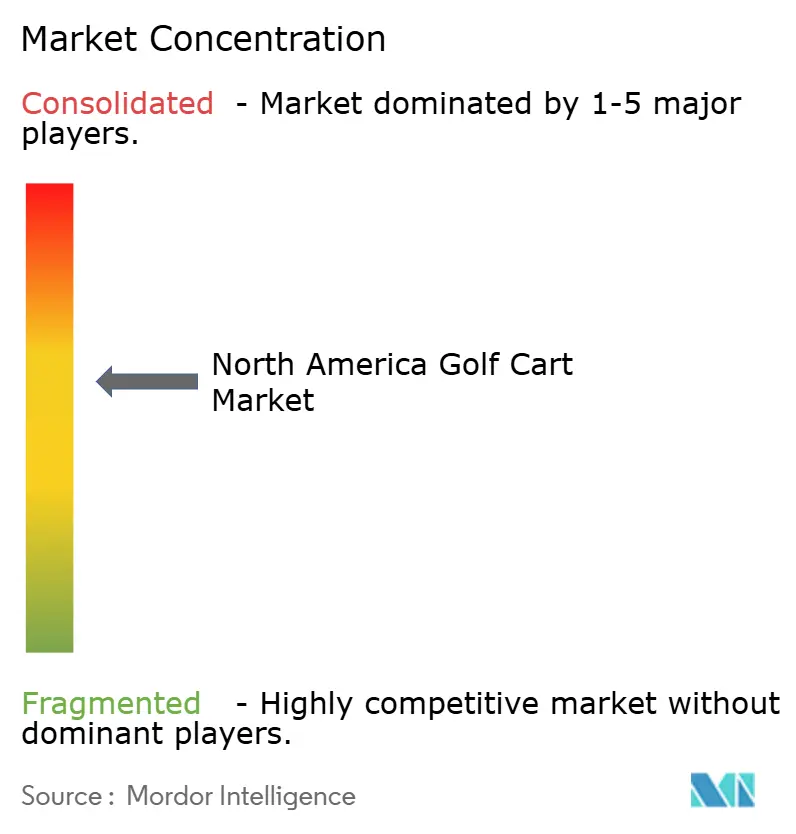
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Golfwagen Marktanalyse von Mordor Intelligence
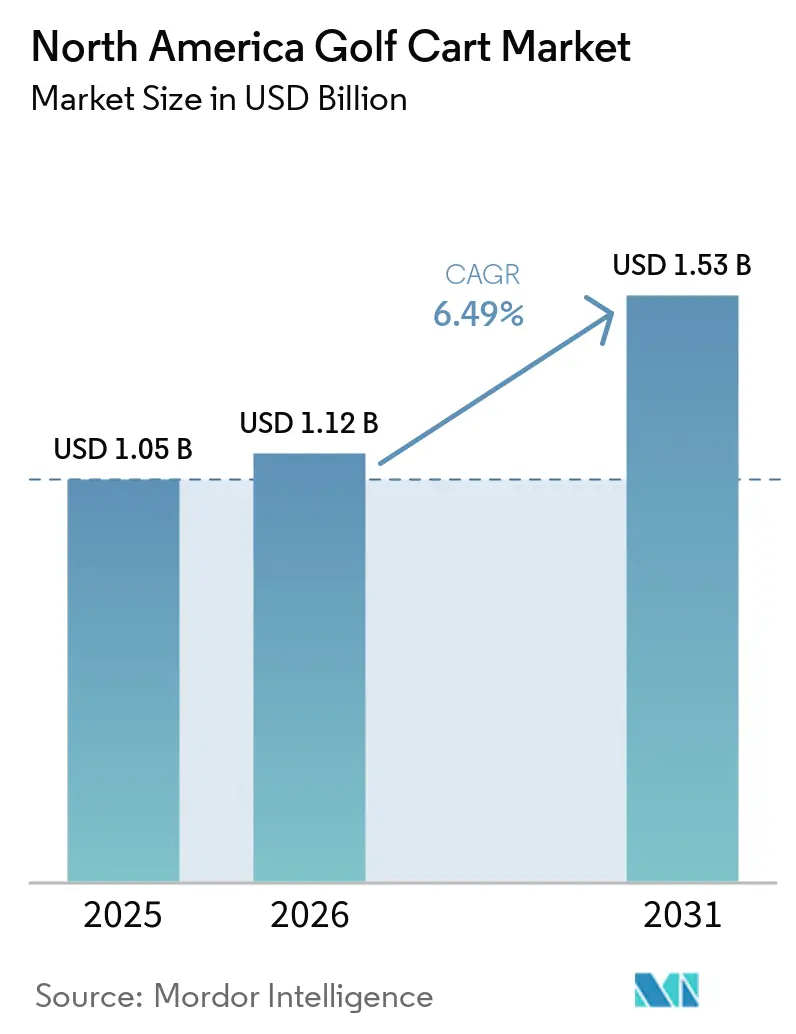
Die Größe des nordamerikanischen Golfwagen-Marktes wurde im Jahr 2025 auf 1,05 Milliarden USD geschätzt und soll sich von 1,12 Milliarden USD im Jahr 2026 auf 1,53 Milliarden USD bis 2031 ausweiten, was einem CAGR von 6,49 % zwischen 2026 und 2031 entspricht. Die Nachfrage verlagert sich über Fairways hinaus, da Wohnanlagen mit Zugangskontrollen, Unternehmensgeländen und Gastgewerbevierteln die Nutzung von Wagen für Kurzstreckenmobilität normalisieren. Lithium-Eisenphosphat (LFP)-Batterien, solarbetriebene Dächer und Flotten-als-Service-Verträge senken die Betriebskosten über die Lebensdauer und beschleunigen die Flottenerneuerung. Provinzielle und staatliche Pilotprojekte, die Niedriggeschwindigkeitsfahrzeuge auf Straßen mit einer Höchstgeschwindigkeit von 50 km/h oder weniger legalisieren, erschließen neues adressierbares Volumen, während Halbleitermangel und verschärfte Vorschriften zur Entsorgung von Bleibatterien das kurzfristige Angebotswachstum dämpfen. Der Wettbewerbsfokus hat sich von der Fahrgestellhardware hin zu Batteriechemie, Konnektivität und Software für Vermietungsplattformen verlagert, was die Art und Weise, wie etablierte Anbieter und Herausforderer ihren Marktanteil verteidigen, neu gestaltet.
Wichtigste Erkenntnisse des Berichts
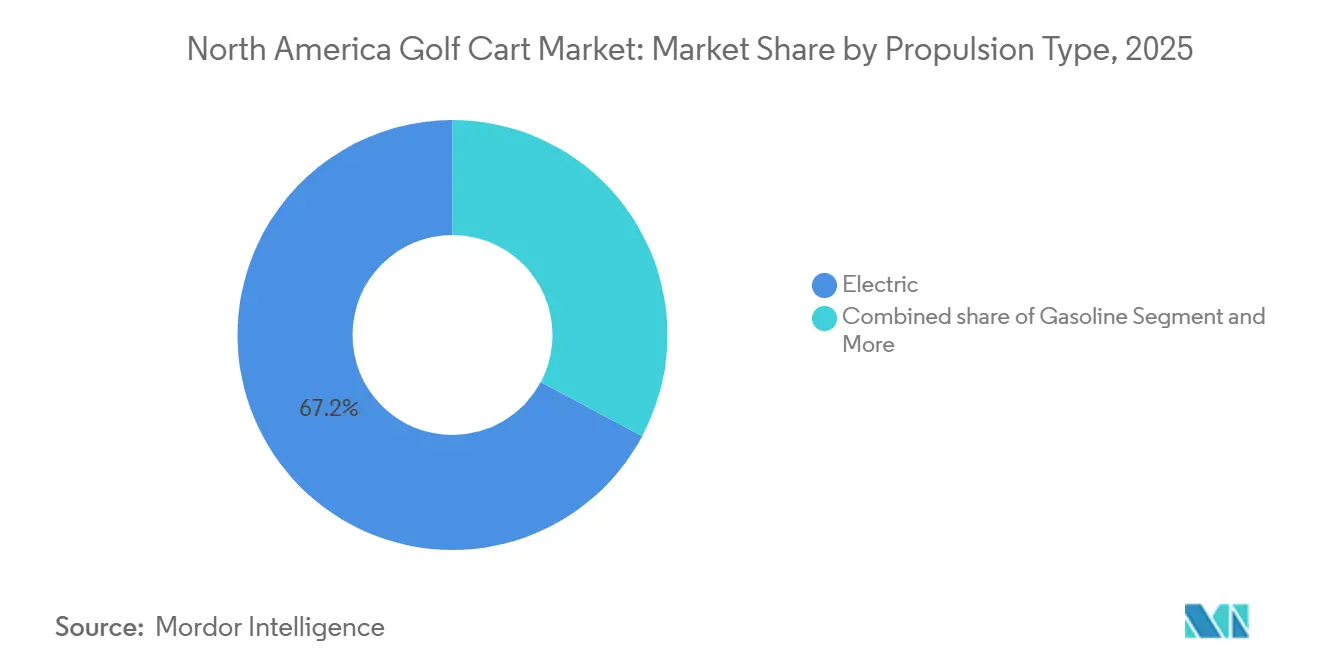
- Nach Antriebsart führte Elektrisch mit einem Anteil von 67,15 % am nordamerikanischen Golfwagen-Markt im Jahr 2025, während Solar-Hybrid-Varianten bis 2031 mit einem CAGR von 8,59 % voranschreiten.
- Nach Anwendung entfielen 46,35 % der Marktgröße des nordamerikanischen Golfwagen-Marktes im Jahr 2025 auf Golfplätze, während der Personentransport bis 2031 mit einem CAGR von 6,93 % wächst.
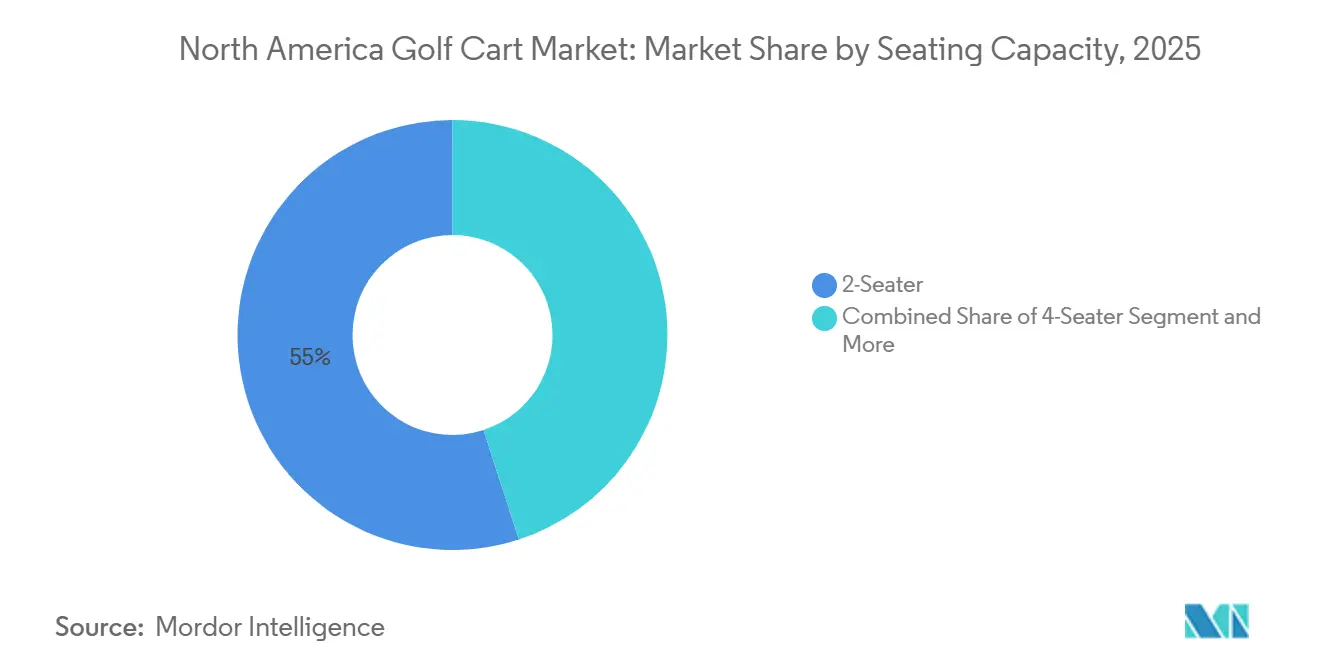
- Nach Sitzkapazität hielten 2-Sitzer-Modelle im Jahr 2025 einen Anteil von 55,03 % am nordamerikanischen Golfwagen-Markt; Konfigurationen mit 6 Sitzplätzen und mehr wachsen jährlich um 8,02 %.
- Nach Eigentumsmodell repräsentierten Privatkäufer im Jahr 2025 einen Anteil von 47,24 %, während Miet- und Sharing-Dienste mit einem CAGR von 7,65 % wachsen.
- Nach Land erwirtschafteten die Vereinigten Staaten 82,33 % des Umsatzes im Jahr 2025, während Kanada bis 2031 mit einem CAGR von 7,13 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Lithium-Eisenphosphat-Batterien | +0.9% | Frühe Einführung in US-amerikanischen Mietflotten und kanadischen Resorts | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierungsvorschriften in Wohnanlagen mit Zugangskontrollen | +0.8% | Vereinigte Staaten (Florida, Texas, Arizona); Kanada (British Columbia) | Mittelfristig (2–4 Jahre) |
| Boom bei Resort-basierten Immobilienentwicklungen | +0.7% | Vereinigte Staaten (Südosten, Südwesten); Kanada (British Columbia, Ontario) | Mittelfristig (2–4 Jahre) |
| Programme zur Dekarbonisierung von Unternehmensflotten | +0.6% | Nordamerikaweit, konzentriert auf US-amerikanische Unternehmensgeländen | Langfristig (≥ 4 Jahre) |
| Aufkommen von solarintegrierten Dächern | +0.5% | US-amerikanische Sun-Belt-Staaten; globale Resort-Immobilien | Mittelfristig (2–4 Jahre) |
| Subventionen für Niedriggeschwindigkeits-Elektrofahrzeuge | +0.4% | Ausgewählte US-Bundesstaaten und kanadische Provinzen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Rasante Einführung von Lithium-Eisenphosphat (LFP)-Batterien
Flottenoperatoren, die LFP-Akkupacks nutzen, profitieren im Vergleich zu Bleibatterien von deutlich längeren Lebensdauern, was zu erheblichen langfristigen Kosteneinsparungen führt. Mietunternehmen wie Ocala Golf Cart Rentals haben vollständig auf Lithium umgestellt und nutzen dabei die schnellen Lademöglichkeiten zwischen den Vermietungen. Yamahas G31EPs, die Mitte 2025 eingeführt wurden, integrieren proprietäre LFP-Module, die den Stromverbrauch gegenüber früheren Chemien um 30 % reduzieren [1]„G31EPs LFP-Batterieeinführung,” Yamaha Motor, global.yamaha-motor.com. Da die Akkupreise sinken, sind sie für Privatkäufer zugänglicher geworden, was einen Anstieg bei Umrüstungen auf dem Gebrauchtmarkt ausgelöst hat.
Elektrifizierungsvorschriften in Wohnanlagen mit Zugangskontrollen
Geplante Gemeinschaften wie Nocatee in Jacksonville schränken Benzin-Golfwagen ein, um die Luftqualität zu erhalten und den Lärm zu reduzieren, wodurch Wagen von Annehmlichkeiten zu regulierter Infrastruktur werden. EverRange, das 2026 eröffnet, plant seine Wege von Anfang an für elektrische Niedriggeschwindigkeitsfahrzeuge, was die künftige Nachfrage sichert. Hauseigentümerverbände setzen die Einhaltung durch Bußgelder und Registrierungsablehnungen durch und gewährleisten so eine anhaltende Ersatznachfrage. Staaten mit hoher Rentner-Zuwanderung – Florida, Texas, Arizona – sind das Epizentrum, wo die tägliche Nutzung von Wagen kurze Autofahrten ersetzt. Rein elektrische Klauseln gestalten Kaufentscheidungen um, indem Mobilitätsregeln in Immobilienverträge integriert werden.
Boom bei Resort-basierten Immobilienentwicklungen
Gastgewerbeunternehmen integrieren dedizierte Wagenflotten in ihre Masterpläne und erzielen dabei erhebliche Einsparungen bei den Kosten für Shuttles mit Verbrennungsmotoren, während sie ihren Gästen Nachhaltigkeit vermitteln. Im Jahr 2026 beschaffte Predator Ridge in British Columbia nach der Erweiterung seiner Anlage eine neue vollelektrische Flotte von Simolo Customs. The Preserve at Fields, das sich neben PGA Frisco befindet, plant Erschließungsstraßen für Wagen und prognostiziert eine hohe Eigentumsquote. Betreiber bevorzugen Mehrgast-Modelle mit 4 und 6 Sitzplätzen, wobei der Gästedurchsatz gegenüber dem individuellen Komfort im Vordergrund steht. Immobilienverkaufsmaterialien heben zunehmend die Zugänglichkeit per Wagen hervor, neben der Nähe zu Golfplätzen.
Programme zur Dekarbonisierung von Unternehmensflotten
Unternehmen mit Campus-Struktur entscheiden sich für Wagen statt Großraumtransporter und erreichen Scope-1-Ziele bei geringerem Kapitalaufwand. Bis 2030 strebt DHL an, einen erheblichen Teil seiner Flotte zu elektrifizieren, mit Schwerpunkt auf Niedriggeschwindigkeitsfahrzeugen. Merchants Fleet, das ein erhebliches Wachstum bei leichten Elektrofahrzeug-Einsätzen verzeichnet, integriert Wartung und Telematik in Abonnementverträge und mindert so Risiken im Zusammenhang mit der Technologieeinführung. Ein elektrischer Wagen, der die meisten innerbetrieblichen Fahrten übernimmt, steht in starkem Wettbewerb zu einem Transporter und beschleunigt Beschaffungsentscheidungen. Strengere Unternehmensrichtlinien zu Restwerten von Verbrennungsfahrzeugen verschieben die Gesamtbetriebskostenbetrachtung zugunsten von Batterie-Wagen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Versorgung mit Halbleitern für Golfwagen | −0.6% | Nordamerikaweit | Kurzfristig (≤ 2 Jahre) |
| Beschränkungen für Nicht-Straßenfahrzeuge | −0.5% | US-amerikanische und kanadische Städte | Langfristig (≥ 4 Jahre) |
| Vorschriften zur Entsorgung von Bleibatterien | −0.4% | Vereinigte Staaten; Kanada | Mittelfristig (2–4 Jahre) |
| Zunehmender Diebstahl und Vandalismus | −0.3% | US-amerikanische Rentnergemeinden und Resorts | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Unterversorgung mit Halbleitern für Golfwagen
Die Vorlaufzeiten für Steuergeräte haben sich seit 2025 verdoppelt, da OEMs mit Pkw-Elektrofahrzeugherstellern um identische Batteriemanagementsystem-Chips konkurrieren. Textron wies in seinem Jahresbericht 2025 auf Versorgungsengpässe hin und leitete knappe Komponenten zu margenstarken Ausstattungsvarianten um. Funktionsreiche Solar-Hybrid- und Telematik-Varianten sind am stärksten betroffen, da sie zusätzliche Mikrocontroller benötigen, was einige Marken dazu veranlasst, Einstiegsmodelle zu vereinfachen, um die Montagelinien am Laufen zu halten. Eine Entlastung hängt von zusätzlichen Fertigungskapazitäten ab, die voraussichtlich ab Ende 2027 verfügbar sein werden.
Zonenrechtliche Beschränkungen für Nicht-Straßenfahrzeuge in städtischen Kernen
Transport Canada begrenzt die Höchstgeschwindigkeit von Niedriggeschwindigkeitsfahrzeugen auf 40 km/h und überträgt die Straßenzulassungsbefugnis an die Gemeinden, was zu einem Flickenteppich an Regelungen führt [2]„Niedriggeschwindigkeitsfahrzeug-Verordnung,” Transport Canada, tc.canada.ca . Großstädte wie Toronto und Vancouver schließen Wagen weiterhin von Hauptverkehrsstraßen aus, was die multimodale Integration einschränkt. Ähnliche Einschränkungen bestehen in US-amerikanischen Ballungsräumen, wo Wagen auf Straßen unter 35 mph beschränkt sind, was den Nutzen für gemischte Fahrten reduziert und die Einführung in dicht besiedelten städtischen Gebieten hemmt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Antriebsart:
Solar-Hybrid gewinnt trotz elektrischer Dominanz an BedeutungElektrische Wagen dominierten den nordamerikanischen Golfwagen-Markt im Jahr 2025 mit einem Anteil von 67,15 %, da die Batteriepreise sanken und die Ladeinfrastruktur ausgebaut wurde. Solar-Hybrid-Konfigurationen, die flexible Paneele mit 300–620 W integrieren, expandieren jedoch mit einem CAGR von 8,59 %, da Resort- und Kommunalflotten eine tägliche netzunabhängige Reichweite von 15–25 km schätzen. Netzgebundene Flotten werden voraussichtlich rein batteriebetrieben bleiben, doch Betreiber an abgelegenen Standorten spezifizieren zunehmend Solar-Kits als Standardausrüstung. Benzin-Wagen halten sich in ländlichen Clubs, die sofortiges Nachtanken erfordern, doch die Emissionsprüfung erodiert ihre installierte Basis. Bis 2031 wird erwartet, dass der nordamerikanische Golfwagen-Markt, angetrieben von batteriebetriebenen Plattformen, erheblich wächst, während Hybrid- und experimentelle Wasserstoffprototypen unter einem einheitlichen elektrischen Dach entstehen.
Die Einführung von Solar-Hybrid beschleunigt sich in Sun-Belt-Resort-Korridoren, wo sich die Amortisationszeiten für Photovoltaik auf unter zwei Jahre verkürzen und kontinuierliche Betriebszyklen ohne kostspielige Ladesäulen ermöglichen. OEM-Roadmaps zeigen, dass dachintegrierte Solaranlagen bis 2028 von Nachrüstkits zu Werksoptionen migrieren werden, da die Patentabdeckung zunimmt und die Modulkosten sinken.


Nach Anwendung:
Personentransport schließt die Lücke zur GolfplatznutzungGolfplätze behielten im Jahr 2025 einen Anteil von 46,35 % am nordamerikanischen Golfwagen-Markt, doch der Personentransport wächst mit einem CAGR von 6,93 %, da Rentner und Familien in Wohnanlagen mit Zugangskontrollen Zweitwagen durch Wagen ersetzen. Gewerbliche und Nutzungsanwendungen – Campus-Shuttles, Lagerlogistik – expandieren ebenfalls, angetrieben durch Unternehmensziele zur Dekarbonisierung, die Niedriggeschwindigkeits-Elektrofahrzeuge für Strecken unter 50 km bevorzugen. Straßenzugelassene Niedriggeschwindigkeitsfahrzeug (LSV)-Varianten mit Scheinwerfern, Sicherheitsgurten und Fahrzeugidentifikationsnummern machen nun einen wachsenden Anteil der OEM-Lieferungen aus, was die Normalisierung jenseits von Golfrasen signalisiert.
Peer-to-Peer-Miet-Apps und Resort-Flotten-als-Service-Modelle demokratisieren den Zugang zu Wagen weiter und ermöglichen Probierfahrten, die Gelegenheitsnutzer in Eigentümer verwandeln. Da wagenfreundliche Masterpläne zunehmen, wird der nordamerikanische Golfwagen-Marktanteil der Golfplätze bis 2031 voraussichtlich erheblich sinken, obwohl die absolute Stückzahlnachfrage in diesem Kanal stabil bleiben sollte.
Nach Sitzkapazität:
Größere Konfigurationen bedienen die Mehrgast-NachfrageZwei-Sitzer-Wagen hatten im Jahr 2025 einen Anteil von 55,03 %, da sie zum Viererspiel und zur individuellen Eigentumsökonomie passen. Modelle mit 6 Sitzplätzen und mehr steigen jedoch jährlich um 8,02 %, bevorzugt von Resorts und Unternehmensgeländen, die drei 2-Sitzer-Fahrten in eine Sechs-Sitzer-Fahrt zusammenfassen und so Arbeits- und Energiekosten senken. Vier-Sitzer-Fahrzeuge überbrücken Familien- und leichte Shuttle-Rollen und bieten Flexibilität, wo die Flottenvielfalt begrenzt ist.
Erstausrüster (OEMs) lenken Investitionen in längere Radstände und leistungsstärkere Motoren, um Shuttle-Anforderungen besser gerecht zu werden. Insbesondere Yamahas G31EP 5-Sitzer hat durch die Einführung proprietärer LFP-Batterien und Wechselstrommotoren Aufsehen erregt und seine Laufzeit erheblich verbessert. Mit der Expansion des Gastgewerbe- und Logistiksektors deuten Prognosen darauf hin, dass der Beitrag von Großkapazitätsmodellen zum nordamerikanischen Golfwagen-Markt bis 2031 erheblich wachsen wird.
Nach Eigentumsmodell:
Miet- und Sharing-Dienste stören das traditionelle PrivateigentumPrivatkäufer machten im Jahr 2025 noch 47,24 % des Umsatzes aus, doch plattformgestützte Vermietungen expandieren mit einem CAGR von 7,65 %, angetrieben durch Joyrides Revii-Software, die im Jahr 2024 ein Fahrtwachstum von 70 % verzeichnete. Universitäten, Resorts und Kommunen übernehmen zunehmend Flotten-als-Service-Verträge, die Fahrzeuge, Wartung, Versicherung und Telematik zu festen monatlichen Gebühren bündeln und so die Budgetplanung erleichtern.
Bewohner können nun dank Peer-to-Peer-Modellen ungenutzte Golfwagen monetarisieren, was die Last des anfänglichen Eigentums verringert. Da sich Versicherungsrahmen und Zonenverordnungen im Laufe der Jahre stabilisieren, wird nutzungsbasierter Zugang voraussichtlich erheblich innerhalb der nordamerikanischen Golfwagen-Branche wachsen.
Geografische Analyse
Vereinigte Staaten Golfwagenmarkt
Die Vereinigten Staaten erwirtschafteten 82,33 % des Umsatzes im Jahr 2025, bedingt durch eine hohe Golfplatzdichte, die Rentnermigration in den Sun Belt sowie günstige Straßennutzungsverordnungen wie das Texas House Bill 1548, das Golfwagen auf Straßen bis zu 35 mph in ausgewiesenen Gemeinden erlaubt [3]"HB1548 Niedriggeschwindigkeitsfahrzeug-Gesetz," Gesetzgebung von Texas, capitol.texas.gov. Florida beherbergt zahlreiche Golfplätze und nach Masterplan geplante Gemeinden, die mit eigens angelegten Golfwagenwegen und Parkbuchten ausgestattet sind. Unternehmerische Verpflichtungen zur Elektrifizierung, wie sie bei Unternehmen wie DHL und verschiedenen Universitätscampussen zu beobachten sind, tragen zu einer stetigen institutionellen Nachfrage bei. Allerdings stellt die fragmentierte kommunale Zonenplanung eine erhebliche Herausforderung dar.
Kanada Golfwagenmarkt
Kanada ist die am schnellsten wachsende Region mit einem CAGR von 7,13 %, beflügelt durch Pilotprojekte der Provinzen Alberta, Ontario und British Columbia, die Golfwagen im Straßenverkehr unter festgelegten Verordnungen legalisiert haben. Simolo Customs' neue Fabrik in British Columbia unterstreicht die Ausweitung der heimischen Produktion zur Deckung der Nachfrage aus dem Resort- und Gemeindebereich. Die Angleichung der CMVSS 500 von Transport Canada an die US-amerikanische FMVSS 500 ermöglicht es OEMs, eine einzige Zertifizierung für beide Märkte zu erlangen und damit den Compliance-Aufwand zu reduzieren.
Mexiko und Karibik Golfwagenmarkt
Der Rest Nordamerikas – hauptsächlich Mexiko und karibische Ferieninseln – entfällt auf einen kleineren Anteil, verzeichnet jedoch eine stetige, durch den Gastgewerbesektor getriebene Akzeptanz. Resorts in Cancún, Riviera Maya und Turks and Caicos setzen elektrische Flotten ein, um die Emissionen von Shuttle-Vans zu reduzieren und ihr Öko-Branding zu unterstützen. Obwohl diesen Regionen die demografischen Rückenwinde der Vereinigten Staaten fehlen, sorgt eine konstante Tourismusauslastung für eine vorhersehbare Nutzung, die Kapitalinvestitionen rechtfertigt.
Wettbewerbslandschaft
Zusammen erfassen Textron (E-Z-GO), Club Car und Yamaha einen erheblichen Anteil des nordamerikanischen Golfwagen-Marktes und nutzen dabei etablierte Händlernetzwerke und jahrzehntelange Platzbeziehungen. Textrons Onyx-Fahrzeuglösung wurde im Januar 2026 eingeführt und war bis Q2 2026 verfügbar. Die Lösung integriert RTK-GPS und Geofencing, um Nutzfahrzeugmodelle zu differenzieren und eine Premium-Positionierung aufrechtzuerhalten [4]„Jahresbericht 2025,” Textron, textron.com. Club Cars Tempo-Update 2025 führte automatische Feststellbremse und kabelloses Laden ein und zielt auf sicherheitsorientierte Flotten ab. Yamaha sicherte sich im Q1 2025 exklusive nordamerikanische Vertriebsrechte für Pilotcar-LSVs, was eine strategische Expansion über traditionelle Zwei-Sitzer-Plattformen hinaus signalisiert.
Nischenanbieter wie ICON und Garia bedienen Lifestyle- und straßenzugelassene Nischen mit Premium-Ästhetik und Infotainment. ICONs EPIC FX Series gewann Golf Channels „Bester neuer Golfwagen/LSV 2025” und bestätigt die Nachfrage nach hochwertigen, straßentauglichen Modellen. Software-Enabler, insbesondere Joyride, betten White-Label-Mietplattformen ein, die es Resorts und Kommunen ermöglichen, Flotten ohne individuelle IT aufzubauen, was die Verhandlungsmacht der OEMs schwächt.
Geistiges Eigentum rund um Solarintegration und Autonomie entsteht. SC Autosports' Designpatent für dachintegrierte Photovoltaik könnte Lizenzgebühren sichern, wenn Solardächer zum Mainstream werden. Konsolidierung ist im Gange: Whisper Carts übernahm im Oktober 2025 American Landmaster-Vermögenswerte, um sein Geländewagen- und Nutzfahrzeugkatalog zu erweitern, was auf einen Appetit auf Skalierung unter Herausforderermarken hindeutet. Insgesamt erodieren Software-Differenzierung und Batteriechemie traditionelle Hardware-Vorteile und sorgen dafür, dass die Wettbewerbsintensität steigt, während sich der Markt diversifiziert.
Marktführer der Nordamerika Golfwagen Branche
Textron Specialized Vehicles Inc. (E-Z-GO)
Club Car
Yamaha Motor Co., Ltd.
ICON Electric Vehicles
Garia A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Golfwagenmarkt
- Textron Specialized Vehicles Inc. (E-Z-GO)
- Club Car
- Yamaha Motor Co., Ltd.
- ICON Electric Vehicles
- Garia A/S
- Cruise Car Inc.
- Suzhou Eagle Electric Vehicle Mfg. Co. Ltd.
- JH Global Services Inc. (Star EV)
- Polaris Inc.
- Nordic Group of Companies Ltd.
- AEV Technologies
- Marshell Electric Vehicle
- Bintelli Electric Vehicles
- Evolution Electric Vehicles
- HDK Electric Vehicles

Recent Industry Developments in Nordamerika-Golfwagenmarkt
- März 2026: GOTRAX, ein führendes Unternehmen im Bereich elektrischer Mobilitätslösungen, stellte seinen neuen Fairway 200 Golfwagen bei einer Produkteinführungsveranstaltung bei Lowe's vor und erweiterte damit seine Elektrofahrzeug-Produktlinie. Der GOTRAX Fairway 200 Golfwagen, der für Freizeit und alltägliche Nutzung konzipiert ist, bietet vier Passagieren bequem Platz, mit zwei vorwärtsgerichteten Sitzen und einer rückwärtsgerichteten Rücksitzkonfiguration.
- Januar 2026: Daedong Mobility debütierte seinen GA900 Limousinen-Wagen und ein LSV-Konzept für Nordamerika auf der PGA Show und skizzierte eine KI-gestützte autonome Service-Roadmap.
- August 2025: Simolo Customs sicherte sich eine 42.000 Quadratfuß große Anlage im Spallumcheen Industrial Park und steigerte damit die kanadische Produktionskapazität.
- Februar 2025: Das Parlament von Quintana Roo genehmigte 400 Golfwagen als öffentliches Verkehrsmittel in Tulum und formalisierte damit Niedriggeschwindigkeitsmobilität innerhalb von Tourismuszonen.


Berichtsumfang des Nordamerika Golfwagen Marktes
Der Umfang umfasst die Segmentierung nach Antriebsart (elektrisch, Benzin und Solar-Hybrid), Anwendung (Golfplatz, Personentransport und gewerbliche/Nutzungsdienste), Sitzkapazität (2-Sitzer, 4-Sitzer sowie 6-Sitzer und mehr) und Eigentumsmodell (Privateigentum, Flotte/Unternehmen sowie Miet- und Sharing-Dienste). Die Analyse umfasst auch die Segmentierung auf Länderebene, einschließlich der Vereinigten Staaten, Kanadas und des restlichen Nordamerikas. Marktgröße und Wachstumsprognosen werden nach Wert in USD dargestellt.
| Elektrisch |
| Benzin |
| Solar-Hybrid |
| Golfplatz |
| Personentransport |
| Gewerbliche und Versorgungsdienstleistungen |
| 2-Sitzer |
| 4-Sitzer |
| 6-Sitzer und mehr |
| Privateigentum |
| Flotte/Unternehmen |
| Miet- und Sharing-Dienste |
| Vereinigte Staaten |
| Kanada |
| Übriges Nordamerika |
| Nach Antriebsart | Elektrisch |
| Benzin | |
| Solar-Hybrid | |
| Nach Anwendung | Golfplatz |
| Personentransport | |
| Gewerbliche und Versorgungsdienstleistungen | |
| Nach Sitzkapazität | 2-Sitzer |
| 4-Sitzer | |
| 6-Sitzer und mehr | |
| Nach Eigentumsmodell | Privateigentum |
| Flotte/Unternehmen | |
| Miet- und Sharing-Dienste | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika |


Im Bericht beantwortete Schlüsselfragen
Wie groß wird der nordamerikanische Golfwagen-Markt bis 2031 sein?
Es wird prognostiziert, dass er bis 2031 1,53 Milliarden USD erreicht, gegenüber 1,12 Milliarden USD im Jahr 2026.
Welche Antriebsart wächst am schnellsten?
Solar-Hybrid-Wagen wachsen mit einem CAGR von 8,59 %, da Betreiber netzunabhängige Reichweitenerweiterungen anstreben.
Warum wächst Kanada schneller als die Vereinigten Staaten?
Provinzielle Pilotprogramme, die Wagen auf der Straße legalisieren, treiben einen CAGR von 7,13 % an, die höchste Rate der Region.
Welche Eigentumsmodelle entstehen?
Miet- und Sharing-Service-Plattformen expandieren jährlich um 7,65 % und stellen das traditionelle Privateigentum in Frage.
Seite zuletzt aktualisiert am:



