
Größe und Marktanteil des nordamerikanischen Marktes für Richtbohrdienstleistungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 4.44 % |
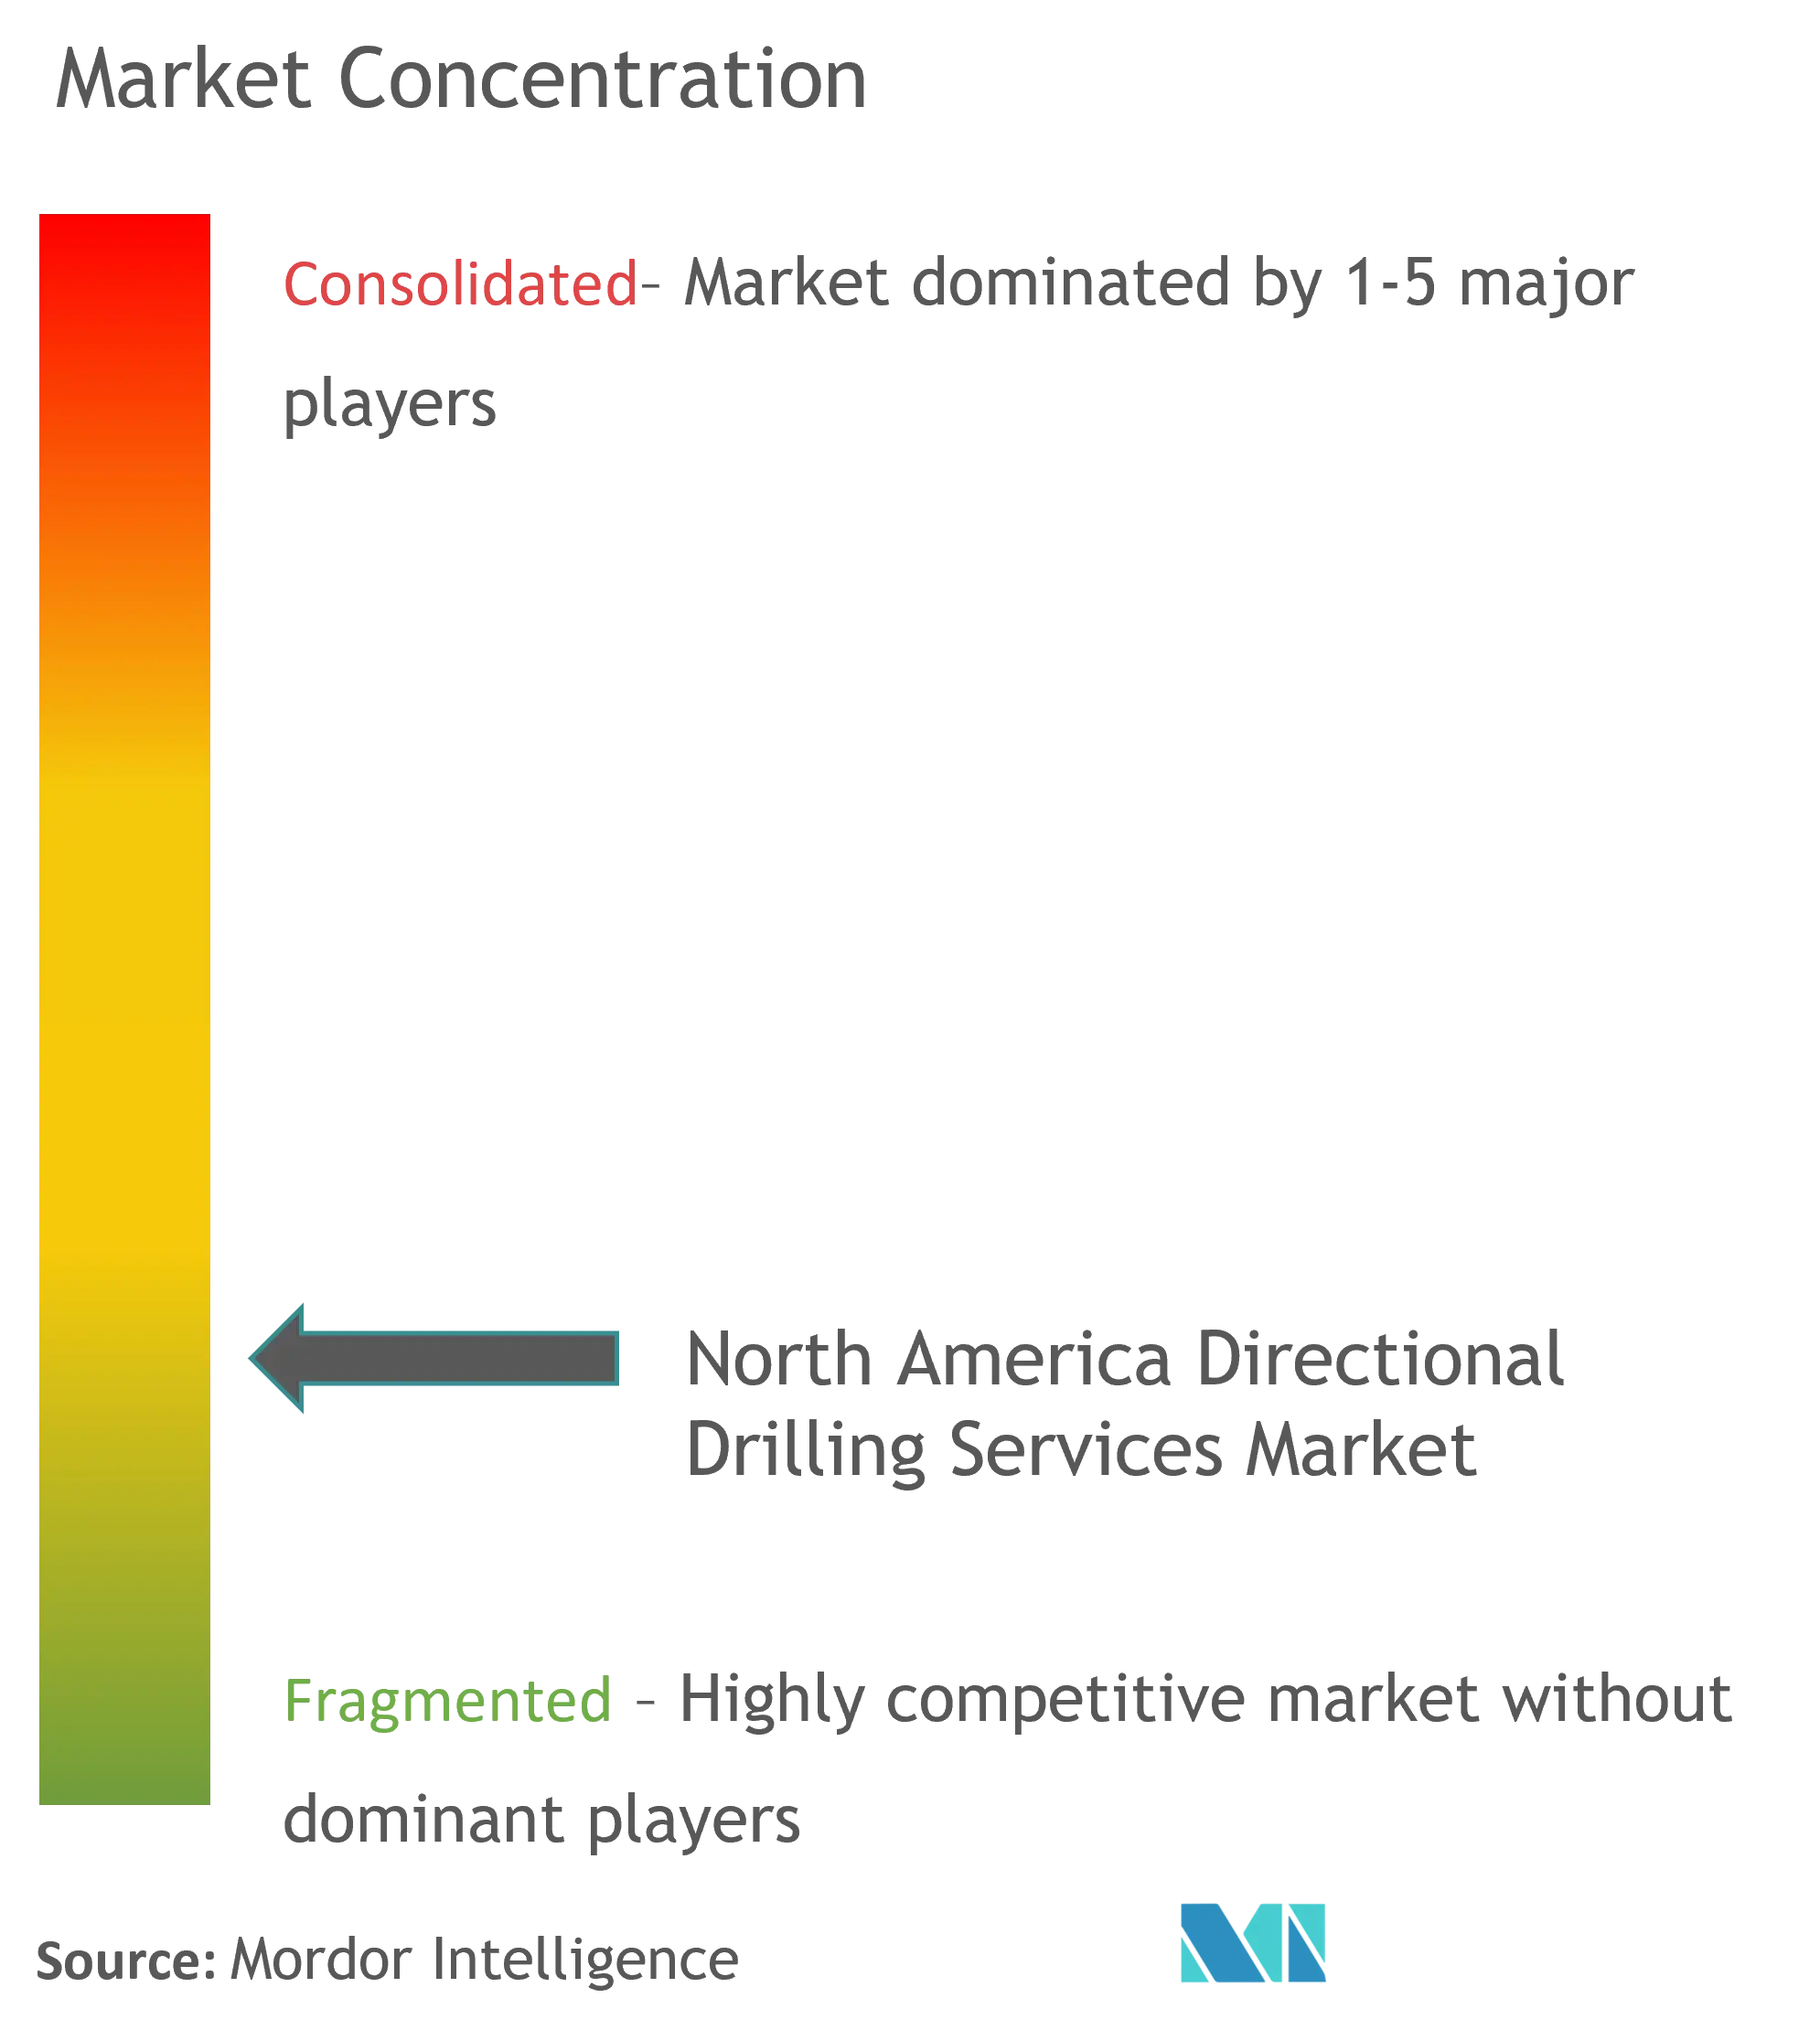
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Richtbohrdienstleistungen von Mordor Intelligence
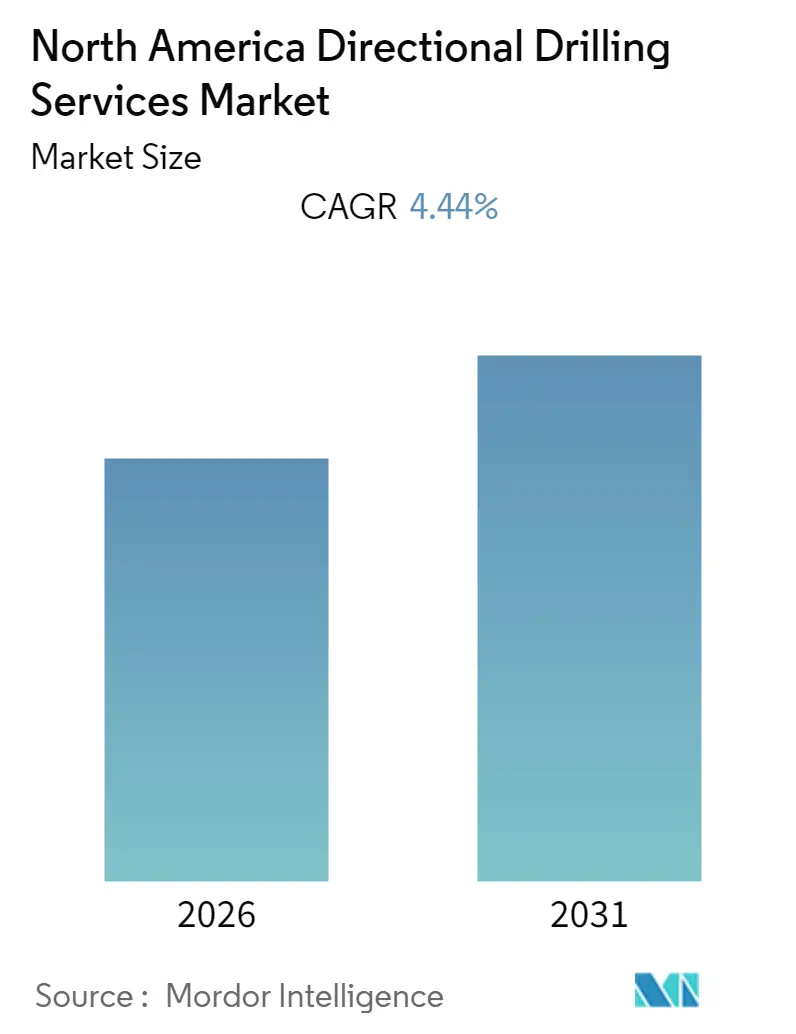
Die Größe des nordamerikanischen Marktes für Richtbohrdienstleistungen wird voraussichtlich von 6,87 Milliarden USD im Jahr 2025 auf 7,18 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einer CAGR von 4,44 % im Zeitraum 2026–2031 einen Wert von 8,92 Milliarden USD erreichen.
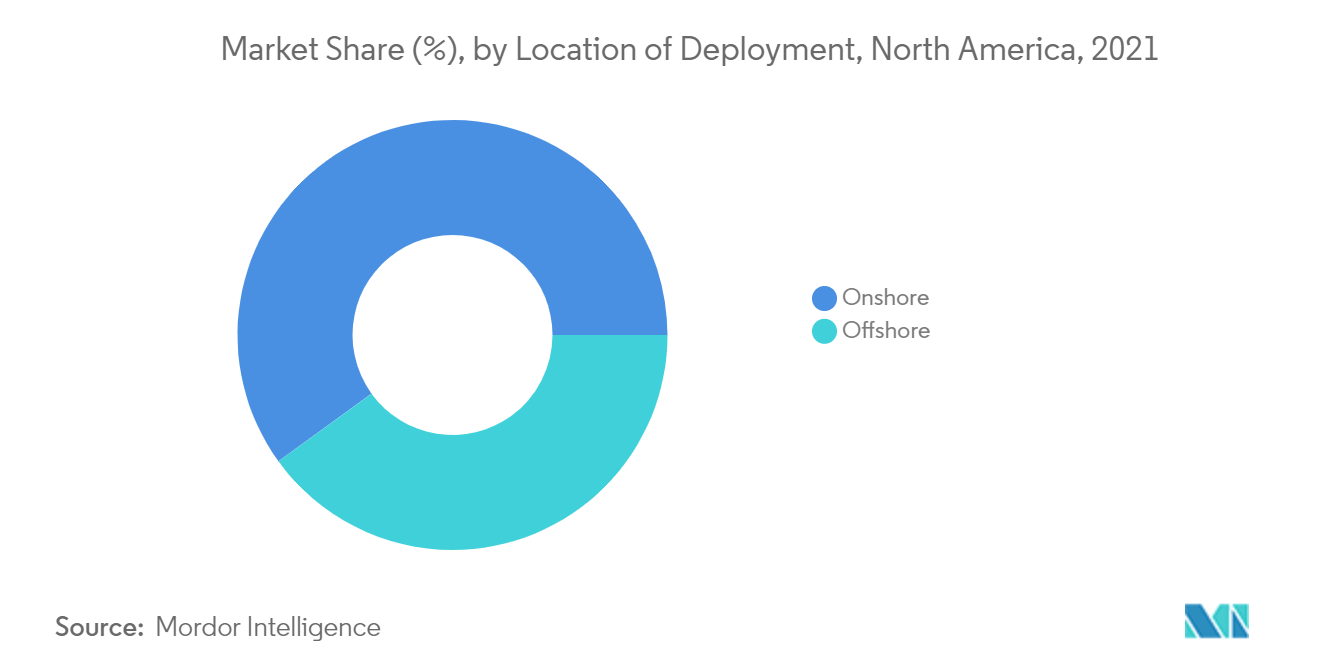
- Das Offshore-Segment wird im Prognosezeitraum voraussichtlich ein erhebliches Wachstum verzeichnen, da die Betriebskosten an Offshore-Standorten in den letzten Jahren deutlich gesunken sind. Dieser Faktor ermutigt die Branche, ihre Ausgaben künftig schrittweise zu erhöhen und den Markt für Richtbohrdienstleistungen in der nordamerikanischen Region anzukurbeln.
- Faktoren wie technologische Verbesserungen und die zunehmende Wirtschaftlichkeit von Tief- und Ultratiefsee-Projekten veranlassen mehrere neue Märkte, wie etwa den Golf von Mexiko, die Erschließung von Tief- und Ultratiefsee-Reserven aktiv zu fördern. Dies wiederum dürfte in naher Zukunft erhebliche Chancen für die betreffenden Länder schaffen.
- Die Vereinigten Staaten werden ihre Dominanz im nordamerikanischen Markt für Richtbohrdienstleistungen im Prognosezeitraum voraussichtlich weiter behaupten.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse im nordamerikanischen Markt für Richtbohrdienstleistungen
Offshore-Segment wird voraussichtlich eine erhebliche Nachfrage verzeichnen
- Richtbohrdienstleistungen werden im Offshore-Bereich in erheblichem Umfang eingesetzt, da die meisten Bohrungen im Offshore-Sektor von einer einzigen Bohranlage aus durchgeführt werden, um Kosten zu sparen. Darüber hinaus werden Extended-Reach-Bohrungen und Horizontalbohrungen in der Regel zur Erschließung von Offshore-Öl- und Gasfeldern eingesetzt, hauptsächlich weil dadurch die erforderliche Anzahl von Plattformen reduziert werden kann. Die Nachfrage nach Richtbohrdienstleistungen im Offshore-Sektor wird im Prognosezeitraum voraussichtlich ein erhebliches Wachstum verzeichnen, das hauptsächlich durch steigende Investitionen in den Sektor und bevorstehende Explorations- und Produktionsaktivitäten im Offshore-Segment angetrieben wird.
- Im Jahr 2021 entfiel auf die Offshore-Öl- und Gasindustrie etwa 15,2 % der Rohölproduktion der Vereinigten Staaten. Der Golf von Mexiko ist die wichtigste Offshore-Öl- und Gasförderregion in Nordamerika.
- Der Offshore-Öl- und Gasbohrsektor war in den vergangenen Jahren gedämpft, hauptsächlich weil der Rohölpreis unter dem Break-even-Preis mehrerer Offshore-Öl- und Gasfelder lag. Infolgedessen wurde die Nachfrage nach Richtbohrungen negativ beeinflusst.
- Die Brent-Rohölpreise zeigten nach Mitte 2016 erste Erholungszeichen und blieben im gesamten Jahr 2018 (mit Ausnahme des Dezembers 2018) deutlich über 60 USD pro Barrel. Dies führte zusammen mit dem Kostensenkungsprogramm der vorgelagerten Öl- und Gasunternehmen dazu, dass das Vertrauen der Investoren für endgültige Investitionsentscheidungen für Projekte zurückgewann, die während des Niedrigpreisumfelds bei Rohstoffen abgebrochen worden waren.
- Mit der wachsenden Anzahl reifender Onshore-Ölfelder in den letzten Jahren hat die Offshore-Explorations- und Produktionstätigkeit (E&P) zugenommen. Das Permian-Becken der Vereinigten Staaten ist das wichtigste Becken in Bezug auf die Rohölproduktion des Landes, obwohl die Produktion aus alten Bohrungen zurückgegangen ist und es wenig Spielraum für neue Entdeckungen in diesen Gebieten gibt. Infolgedessen verlagert sich die Öl- und Gasindustrie auf der Suche nach Öl und Gas in tiefere Regionen, um die steigende Nachfrage zu decken.
- Daher wird das Offshore-Segment auf der Grundlage der oben genannten Faktoren im Prognosezeitraum voraussichtlich ein erhebliches Wachstum im nordamerikanischen Markt für Richtbohrdienstleistungen verzeichnen.
Vereinigte Staaten werden den Markt dominieren
- Die Vereinigten Staaten waren im Jahr 2021 der größte Öl- und Gasproduzent weltweit. In den Vereinigten Staaten gibt es mehr als 900.000 aktive Öl- und Gasbohrungen, von denen mehr als 130.000 seit 2010 gebohrt wurden. Die Vereinigten Staaten verfügen über eines der größten technisch förderbaren Schiefergasreserven und die zweitgrößten Tight-Oil-Reserven der Welt. Die technologische Entwicklung bei der hydraulischen Frakturierung und die niedrigen Break-even-Preise haben die Richtbohrungsaktivitäten im Öl- und Gasbereich in der Region unterstützt.
- Laut dem Geologischen Dienst der Vereinigten Staaten (USGS) sind in den gering durchlässigen Schieferformationen der Vereinigten Staaten mehr als 46 Milliarden Barrel Öl, 280 Billionen Kubikfuß Gas und 20 Milliarden Barrel Erdgasflüssigkeiten eingeschlossen, Stand 2021. Um die steigende Nachfrage nach Öl und Gas zu decken, werden diese Felder voraussichtlich erkundet und produziert.
- Die Öl- und Gasunternehmen des Landes haben ihre Technologien erfolgreich eingesetzt, auch um die Schieferreserven des Landes zu erschließen und das ehrgeizige Ziel zu erreichen, in den kommenden Jahren ein Netto-Energieexporteur zu werden. Jede unkonventionelle Bohrung wird im Durchschnitt mit längeren horizontalen Bohrabschnitten oder Lateralen und mehr hydraulischen Frakturierungsstufen pro Laterallänge gebohrt.
- Moderne hydraulische Frakturierung in Kombination mit Horizontalbohrungen ermöglicht es, mehrere Bohrungen von einem einzigen Punkt aus zu bohren. Diese Praxis erhöht nicht nur die Drainagefläche erheblich, sondern reduziert auch die erforderliche Oberflächenbohroberfläche darüber um bis zu 90 %, was wiederum die Bohrkosten pro produziertem Barrel Öl senkt.
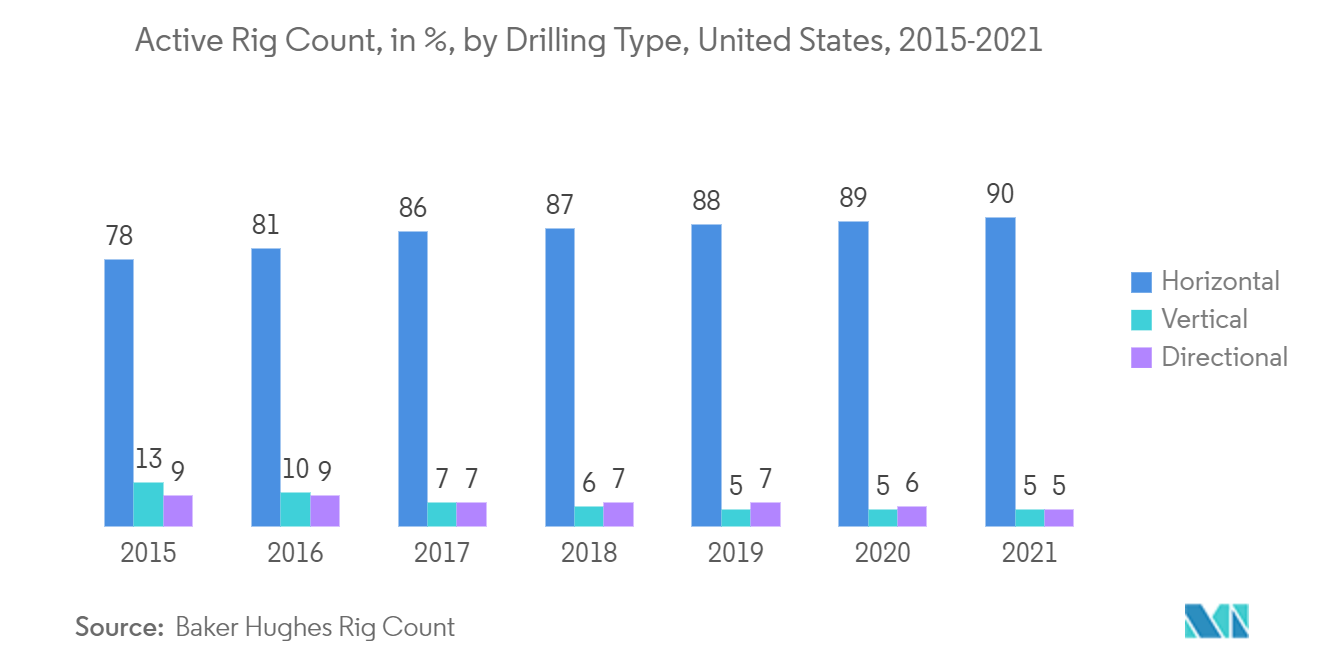
- Die Kombination aus Horizontalbohrungen und hydraulischer Frakturierung hat die Produktion von Rohöl, Leasingkondensat und Erdgas im Land in den letzten Jahren gesteigert. Hydraulisch frakturierte Horizontalbohrungen haben den größten Teil aller neuen Bohrungen ausgemacht, die im ganzen Land gebohrt und fertiggestellt wurden.
- Fortschritte bei der hydraulischen Frakturierung und horizontalen Fertigstellungen haben Schiefergasbohrungen rentabler gemacht. Schiefergas wird bis 2035 voraussichtlich etwa 46 % der gesamten Erdgasversorgung der Vereinigten Staaten ausmachen. Horizontalbohrungen werden häufig für Schiefergasreserven eingesetzt, mit Laterallängen von bis zu 20.000 Fuß innerhalb des Schiefers. Daher wird die steigende Nachfrage nach unkonventionellen Reserven, wie Schiefervorkommen und Tight Oil, die Nachfrage nach Richtbohrungen im Prognosezeitraum voraussichtlich ankurbeln.
- Daher werden die Vereinigten Staaten auf der Grundlage der oben genannten Faktoren den nordamerikanischen Markt für Richtbohrdienstleistungen im Prognosezeitraum voraussichtlich dominieren.
Regulatorisches Umfeld
In Nordamerika bildet das Bureau of Safety and Environmental Enforcement (BSEE) die Grundlage für die Einhaltung von Vorschriften beim Bohrlochbau und der Bohrlochkontrolle sowohl im Offshore- als auch im Onshore-Bereich. Im Januar 2026 aktualisierte die BSEE ihre B-PINCs (Procedures, Instructions, Notices, and Corrections) für Betriebe gemäß Subpart G, wodurch API Standard 53, Vierte Ausgabe, für die Konstruktion, Wartung und Prüfung von BOP-Systemen vorgeschrieben wurde. Dies beeinflusst die Ausrüstungsauswahl und Serviceverfahren für Offshore-Richtbohrkampagnen.
Die Melde- und Aufzeichnungspflichten im Rahmen der Well-Control-Regel von 2023 treten am 10. August 2026 in Kraft, wodurch doppelte Meldungen reduziert und die Nachverfolgbarkeit von Sicherheitsvorfällen verbessert werden. Auf Bundesebene verfolgt die EPA seit April 2026 Aktualisierungen gemäß Section 112 des Clean Air Act im Zusammenhang mit Methan- und gefährlichen Luftschadstoffemissionen bei Öl- und Gasförderanlagen, was die Intensität von Überwachung und Dokumentation erhöhen kann. Die HDD-Aktivität unterliegt weiterhin einem dezentralen bundesstaatlichen und provinziellen Rahmenwerk mit gemeinsamen Schwellenwerten wie EPA-Methode 9095 (Paint Filter Test), während die FERC Leitlinien für die HDD-Überwachung, die Reaktion auf unbeabsichtigte Rückflüsse und die Notfallplanung bei Pipelinekreuzungen bereitstellt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Richtbohrungen in Nordamerika beginnt mit der vorgelagerten Versorgung mit spezialisierten Rohrleitungen, Motoren, Bohrköpfen, Elektronik und Sensoren und erstreckt sich bis zur Werkzeugmontage, Kalibrierung und Prüfung. Der Feldeinsatz stützt sich dann auf Measurement-While-Drilling (MWD) und Logging-While-Drilling (LWD), Rotary Steerable Systems (RSS) oder konventionelle BHA-Lösungen sowie Echtzeit-Unterstützung bei der Bohrlochplatzierung.
Der Wert wird zunehmend in der Integrationsebene erfasst, in der Dienstleistungsunternehmen Downhole-Hardware mit Oberflächensoftware, Automatisierung und kontinuierlicher Telemetrie kombinieren, um unproduktive Zeit zu reduzieren und Bohrlöcher innerhalb der Zielzonen zu halten. Nachgelagerte Aktivitäten umfassen den Bohrplatzbetrieb, Interpretation und Berichterstattung, Wartungs- und Reparaturzyklen für Werkzeuge sowie das Management von Verbrauchsmaterialien und Abfällen für Bohrflüssigkeiten und Bohrklein, wobei Umweltstandards für die Schlammentsorgung und Methanabscheidung als limitierender Faktor wirken. Insbesondere für Offshore-Arbeiten verstärken BSEE-konforme Bohrlochkontrollpraktiken, einschließlich der Verweise auf API Standard 53 in der Leitlinie vom Januar 2026, strukturierte Wartung, Prüfung und Aufzeichnung bei Auftragnehmern, OEMs und Betreibern, was Beschaffungszyklen und Servicebereitstellungsmodelle beeinflusst. Die Strategie von Baker Hughes zur Harmonisierung von Produkt- und Technologieplattformen nach der Übernahme ist ebenfalls ein Faktor bei der Koordination von Lieferkette, Fertigung und Ingenieurpraktiken.
Wettbewerbslandschaft
Der nordamerikanische Markt für Richtbohrdienstleistungen ist mäßig fragmentiert. Zu den wichtigsten Akteuren zählen Schlumberger NV, Weatherford International PLC, Halliburton Company, Baker Hughes Company und KLX Energy Services Holdings, Inc.
Marktführer in der nordamerikanischen Richtbohrdienstleistungsbranche
Weatherford International plc
Halliburton Company
Baker Hughes Co
KLX Energy Services Holdings, Inc.
Schlumberger NV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Onshore erweitern Schieferöl-Betreiber im Permian Basin ihre horizontalen Bohrprogramme, wobei längere Lateralstrecken und höhere Stufenanzahlen die Nachfrage nach Richtbohrdienstleistungen, zuverlässigen MWD- und LWD-Lösungen sowie automatisierungsgestützten Bohrabläufen antreiben. Im Jahr 2026 beschleunigt die Übernahme von Sekal AS durch Halliburton im April 2026 die Fähigkeiten zur Bohrautomatisierung für nordamerikanische Onshore-Programme, insbesondere im Bereich der digitalen Bohrautonomie.
Die Übernahme von NCS Multistage durch Weatherford im Juli 2026 erweitert dessen Portfolio an Bohrlochkomplettierungen, während die Übernahme von Chart Industries durch Baker Hughes im Juli 2026 die Fähigkeiten im Bereich Gasinfrastruktur, CO2-Abscheidung und -Speicherung sowie Geothermie erweitert. Zusammen erhöhen diese Schritte den Anwendungsbereich für integrierte Richtbohrlösungen über benachbarte Energie- und Infrastrukturbedürfnisse hinweg.
Aktuelle Branchenentwicklungen
- April 2026: Halliburton übernahm Sekal AS von Sumitomo Corporation, um Dienstleistungen zur Bohrautomatisierung zu beschleunigen. Die Übernahme stärkt das Portfolio von Halliburton für digitale Autonomie beim automatisierten Bohren im nordamerikanischen Markt und unterstützt das Wachstum integrierter Dienstleistungen sowie die Wettbewerbsdifferenzierung.
- März 2026: Halliburton erreichte gemeinsam mit ExxonMobil die weltweit erste vollständig geschlossene automatisierte geologische Bohrlochplatzierung im Offshore-Bereich vor Guyana. Der Durchbruch nutzt LOGIX und DrillTronics als Pionierlösung für die automatisierte Bohrlochplatzierung, was den skalierbaren Erfolg der Automatisierung signalisiert und die Einführung automatisierter Arbeitsabläufe bei nordamerikanischen Offshore-Projekten beschleunigt.
- Januar 2026: Halliburton stellte den Richtbohrmeißel HyperSteer MX vor. Der neue Bohrmeißel mit Matrixkörper ist auf Umgebungen mit hoher Durchflussrate und Abrasivität ausgelegt, verbessert Leistung und Haltbarkeit und unterstützt die Produktdifferenzierung im nordamerikanischen Bohrdienstleistungsgeschäft.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie definieren wir den nordamerikanischen Markt für Richtbohrdienstleistungen als die Umsätze aus der Bereitstellung von Planungs- und Ausführungsdienstleistungen für abgelenkte Bohrlöcher, einschließlich der Werkzeuge und Mannschaften, die zum Bohren abgelenkter und horizontaler Abschnitte von Öl- und Gasbohrungen in Nordamerika eingesetzt werden.
Ausschlüsse vom Geltungsbereich: Wir schließen Bohranlagen und deren Vermietung, Bohrlochkomplettierungsdienstleistungen, seismische Arbeiten und allgemeine Ölfeldlogistik aus, die außerhalb der Richtbohrdienstleistungslinien abgerechnet werden.
Übersicht der Segmentierung
- Einsatzort
- Onshore
- Offshore
- Typ
- Rotary-Steerable-System (RSS)
- Konventionell
- Geografie
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit dem Aufbau einer klaren Aktivitätsbasislinie für Onshore- und Offshore-Bohrungen, da die Nachfrage nach Richtbohrdienstleistungen davon abhängt, wie viele Bohrlöcher gebohrt werden und wie komplex die Bohrpfade sind. Wir stützen uns auf öffentliche und offizielle Quellen wie die US Energy Information Administration, die Baker Hughes-Bohranlagenzählungen, Veröffentlichungen des Bureau of Safety and Environmental Enforcement für Offshore-Aktivitätssignale sowie Publikationen des Canada Energy Regulator, um den Bohrausblick zu verankern.
Wir überprüfen zudem Unternehmensmeldungen und Investorenpräsentationen hinsichtlich Preiskommentaren, Auslastungsthemen und Servicemix, die anschließend mit Fachgesellschaftspapieren und peer-reviewten Fachzeitschriften für Erdöltechnik hinsichtlich der Leistungstrends bei Richtbohrungen abgeglichen werden. Bei Bedarf nutzen unsere Analysten zudem kostenpflichtige Abonnements für Unternehmensfinanzdaten und Marktinformationen sowie für Import- und Exportprüfungen auf Sendungsebene für ausgewählte Werkzeuge, damit Annahmen gegen externe Signale abgeglichen werden können. Die hier aufgeführten Quellen sind beispielhaft und nicht abschließend, und viele weitere öffentliche Referenzen werden für die Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Die Primärforschung wird genutzt, um das Sekundärmodell zu belastungstesten und Lücken bei Servicepreisen, der Werkzeugakzeptanz und der Aufteilung zwischen konventionellen und Rotary-Steerable-Aufträgen über die Becken hinweg zu schließen. Wir sprachen mit einer Mischung aus Führungskräften im Servicebetrieb, Bohringenieuren, Beschaffungsteams und Feldmanagern in den Vereinigten Staaten und Kanada. Ihre Angaben wurden anschließend verwendet, um Volumentreiber, Auslastungsbereiche und realistisches Preisverhalten zu bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 33% | CXOs: 13% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 43% |
| Kleinere Marktteilnehmer: 20% | Manager: 44% |
Marktdimensionierung und -prognose
Die Marktdimensionierung basiert auf einer Top-Down- und Bottom-Up-Logik, die bei jeder Aktualisierung wiederholt werden kann. Die Top-Down-Seite rekonstruiert die Nachfrage nach Richtbohrdienstleistungen aus dem aktiven Bohrpool, indem gebohrte Bohrlöcher und Meterage-Trends mit der Intensität der Richtbohrdienstleistungen verknüpft werden, gefolgt von der Anwendung von Servicepreisspannen, die zum Onshore- und Offshore-Auftragsmix passen.
Um die Gesamtwerte realistisch zu halten, wird das Modell mit selektiven Bottom-Up-Annäherungen überprüft, wie beispielsweise stichprobenartigen Preisen pro Tag oder pro Fuß multipliziert mit erwarteten Auftragsvolumina, sowie Kanalprüfungen dazu, wie häufig Rotary-Steerable-Systeme im Vergleich zu konventionellem motorbasiertem Bohren eingesetzt werden. Zu den wichtigsten Eingabegrößen, die wir verfolgen, gehören Bohranlagenzahlen und Bohraktivität, der Anteil horizontaler Bohrungen, durchschnittliche Lateralstrecklängen, Bohrtage pro Bohrloch als Näherungswert für die Komplexität, der Anteil der Offshore-Bohrlöcher, die Richtbohrpakete erfordern, sowie die mit der Auslastung verknüpfte Preisbewegung bei Dienstleistungen. Wenn ein Anbieter-Roll-up für kleinere Betreiber oder private Aktivitäten nicht abgeschlossen werden kann, werden Lücken mithilfe von Beckendurchschnitten geschlossen, die an die Bohrintensität und die nächstgelegenen vergleichbaren Betriebsbedingungen gekoppelt sind.
Für die Prognose wird eine Szenarioanalyse verwendet, da sich die Nachfrage nach Richtbohrdienstleistungen mit den Budgets der Betreiber und rohstoffgetriebenen Bohrprogrammen bewegt. Wir erstellen ein Basisszenario und passen es dann anhand von Variablen wie erwarteten Änderungen der Bohranlagenzahl, der Entwicklung der Lateralstrecklänge und der Einführung von Rotary-Steerable-Werkzeugen an. Diese Spannen werden mit dem abgeglichen, was Befragte als machbare Kapazität und Preisverhalten für die nächsten Jahre einschätzen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt durch mehrere Prüfungen, damit die Ergebnisse mit der tatsächlichen Aktivität verbunden bleiben. Unsere Analysten vergleichen die modellierten Marktwerte mit unabhängigen Signalen wie Bohranlagenzahlen, Bohrlochzahlen, Meterage-Trends und der Richtung der offengelegten Serviceumsätze in Unternehmensmeldungen und untersuchen dann große Sprünge, bevor die Zahlen finalisiert werden.
Ein zweiter Analyst überprüft die Annahmen, die Berechnungen und die Jahr-für-Jahr-Bewegungen, gefolgt von einer abschließenden Prüfung, die sich auf Einheitskonsistenz, Währungsbehandlung und darauf konzentriert, ob die Onshore- und Offshore-Gesamtwerte weiterhin mit bekannten Aktivitätsmustern übereinstimmen. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden ausgelöst, wenn wesentliche Ereignisse die Bohraktivität oder Servicepreise verändern. Danach werden die betroffenen Annahmen durch Nachfolgekontakte erneut überprüft.
Vergleich der Marktgröße für nordamerikanische Richtbohrdienstleistungen von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Richtbohrdienstleistungen in Nordamerika können sich unterscheiden, selbst wenn der Themenname ähnlich klingt. Die Unterschiede ergeben sich in der Regel daraus, was als Dienstleistung erfasst wird, welche Jahre als Basisjahr behandelt werden und wie Bohraktivität und Preisgestaltung in Umsatz umgerechnet werden.
Bohranlagenzahlen, die Intensität horizontaler Bohrungen und Verschiebungen bei den Servicepreisen werden als praktische Kontrollen verwendet, und diese Signale halten die Marktgröße von Mordor Intelligence für 2025 an den Abrechnungen für Richtbohrdienstleistungen ausgerichtet, statt an Ausrüstungsverkäufen oder breiter angelegten Ölfeldarbeiten, die in einigen Gesamtwerten mit eingerechnet werden können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 6,87 Mrd. USD (2025) | |
| Branchenforschungsverlag A | 5,80 Mrd. USD (2024) | Diese Zahl scheint ein früheres Basisjahr und eine weniger explizite Servicedefinition zu verwenden, wodurch der jüngste Preisanstieg durch längere Lateralstrecken und höhere Nutzung von Rotary-Steerable-Systemen in aktiven Becken übersehen werden kann. |
| Beratungsbericht B | 6,00 Mrd. USD (2025) | Diese Schätzung liest sich eher wie eine kombinierte Sichtweise auf Richtbohrungen, bei der einige Werkzeug- oder Systemumsätze möglicherweise mit Dienstleistungen vermischt sind, und die Gewichtung zwischen Onshore und Offshore wird nicht klar dargestellt. |
Die Streuung zwischen den Werten wird hauptsächlich durch den Servicebereich und die Art und Weise erklärt, wie Aktivität und Preisgestaltung in Umsatzgesamtwerte umgerechnet werden. Mit Eingaben, die bis auf die Bohrintensität und validierte Preisspannen zurückverfolgt werden können, bleibt die endgültige Zahl bei zukünftigen Aktualisierungen ausgewogen und wiederholbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Richtbohrdienstleistungen derzeit?
Der nordamerikanische Markt für Richtbohrdienstleistungen wird voraussichtlich im Prognosezeitraum (2026–2031) eine CAGR von 4,44 % verzeichnen.
Wer sind die wichtigsten Akteure im nordamerikanischen Markt für Richtbohrdienstleistungen?
Weatherford International plc, Halliburton Company, Baker Hughes Co, KLX Energy Services Holdings, Inc. und Schlumberger NV sind die wichtigsten Unternehmen, die im nordamerikanischen Markt für Richtbohrdienstleistungen tätig sind.
Welche Jahre deckt dieser Bericht über den nordamerikanischen Markt für Richtbohrdienstleistungen ab?
Der Bericht deckt die historische Marktgröße des nordamerikanischen Marktes für Richtbohrdienstleistungen für die Jahre 2020, 2021, 2022, 2023, 2024 und 2025 ab. Der Bericht prognostiziert außerdem die Marktgröße des nordamerikanischen Marktes für Richtbohrdienstleistungen für die Jahre 2026, 2027, 2028, 2029, 2030 und 2031.
Seite zuletzt aktualisiert am:



