
Tamanho e Participação do Mercado de Serviços de Perfuração Direcional da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Growth Rate | 4.44 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Perfuração Direcional da América do Norte por Mordor Intelligence
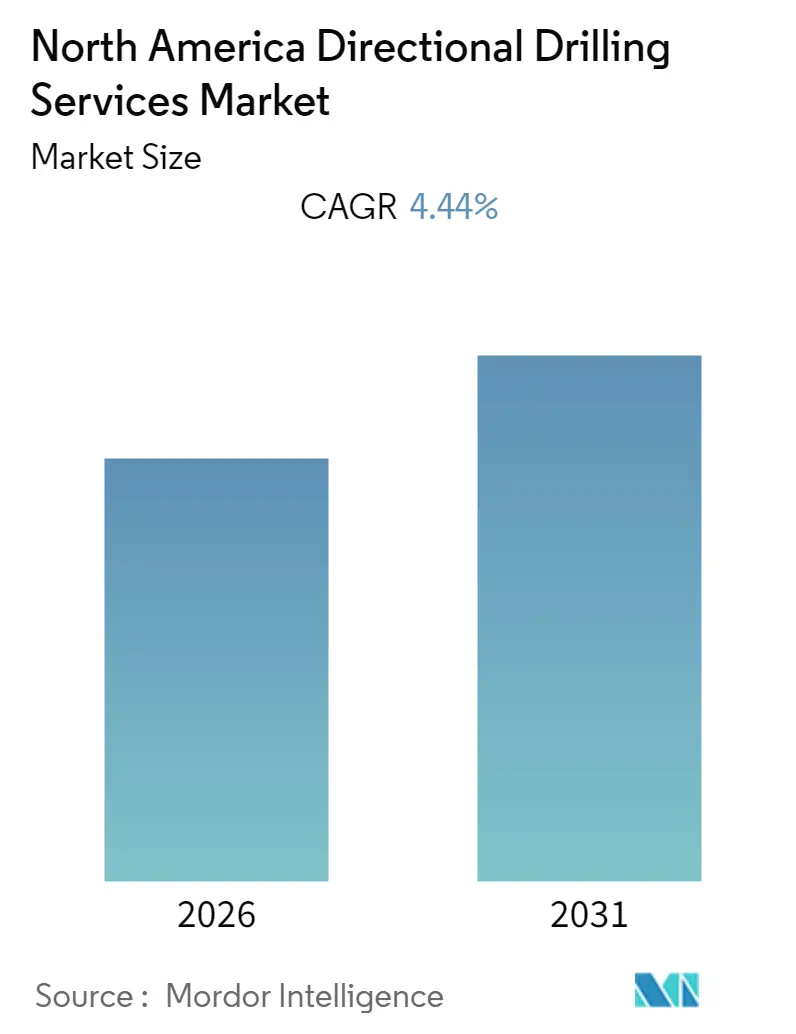
O tamanho do Mercado de Serviços de Perfuração Direcional da América do Norte deverá crescer de USD 6,87 bilhões em 2025 para USD 7,18 bilhões em 2026 e está previsto para atingir USD 8,92 bilhões até 2031 a um CAGR de 4,44% no período de 2026-2031.
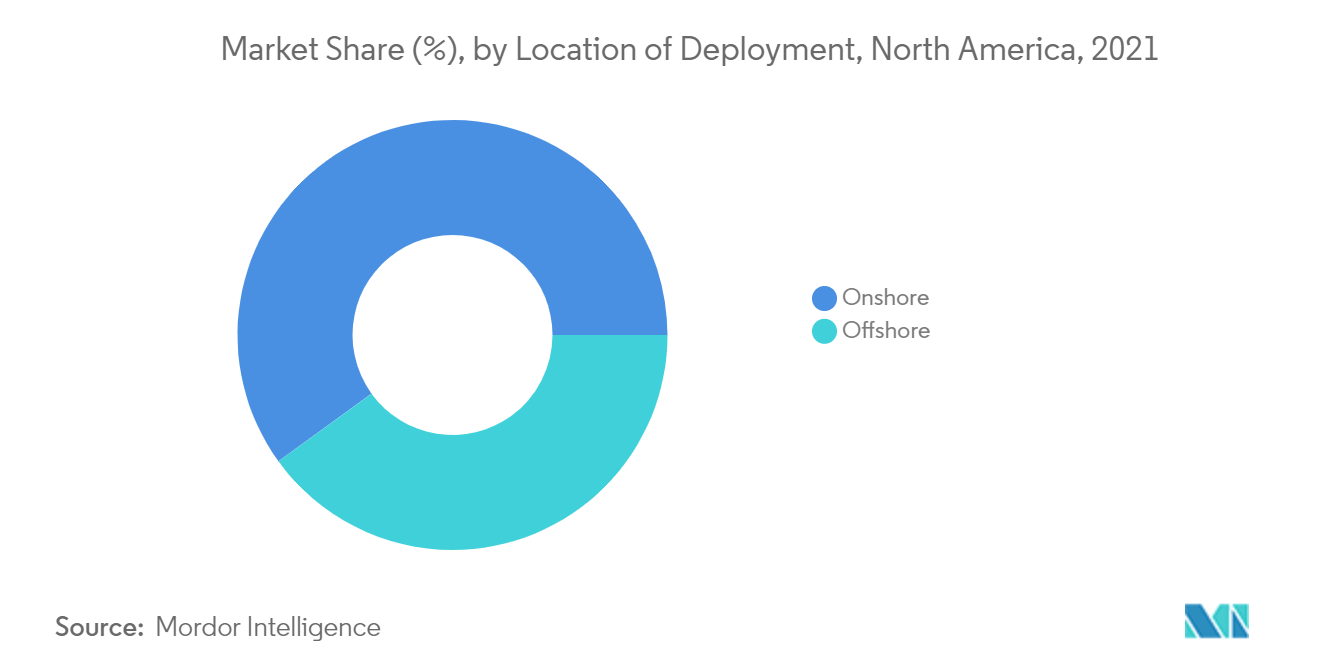
- O segmento offshore deverá registar um crescimento significativo durante o período de previsão, em virtude do custo das operações nas localizações offshore ter diminuído consideravelmente nos últimos anos. Este fator está a encorajar o setor a aumentar gradualmente os seus gastos no futuro e a impulsionar o mercado de serviços de perfuração direcional na região da América do Norte.
- Fatores como melhorias tecnológicas e a crescente viabilidade de projetos em águas profundas e ultraprofundas, bem como vários novos mercados, como o Golfo do México, estão a promover ativamente o desenvolvimento de reservas em águas profundas e ultraprofundas. Espera-se que isso, por sua vez, crie oportunidades significativas para os países operadores num futuro próximo.
- Espera-se que os Estados Unidos continuem a dominar o mercado de serviços de perfuração direcional na região da América do Norte durante o período de previsão.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspetivas do Mercado de Serviços de Perfuração Direcional da América do Norte
Segmento Offshore Deverá Registar Procura Significativa
- Os serviços de perfuração direcional são amplamente utilizados no setor offshore, uma vez que a maioria dos poços nesse setor é perfurada a partir de uma única sonda de perfuração, com o objetivo de reduzir custos. Além disso, os poços de alcance estendido e os poços horizontais são geralmente utilizados para desenvolver campos de petróleo e gás offshore, principalmente porque permitem reduzir o número necessário de plataformas. Espera-se que a procura por serviços de perfuração direcional no setor offshore registe um crescimento significativo durante o período de previsão, impulsionada principalmente pelo aumento dos investimentos no setor e pelas próximas atividades de exploração e produção no segmento offshore.
- Em 2021, o setor de petróleo e gás offshore representou cerca de 15,2% da produção de petróleo bruto dos Estados Unidos. O Golfo do México é a principal região produtora de petróleo e gás offshore na América do Norte.
- O setor de perfuração de petróleo e gás offshore esteve retraído nos últimos anos, principalmente devido ao preço do petróleo bruto ter sido inferior ao preço de equilíbrio de vários campos de petróleo e gás offshore. Como resultado, a procura por perfuração direcional foi negativamente impactada.
- Os preços do petróleo bruto Brent começaram a mostrar sinais de recuperação após meados de 2016 e permaneceram bem acima de USD 60 por barril ao longo de 2018 (exceto em dezembro de 2018). Isso, aliado ao programa de redução de custos das empresas de petróleo e gás upstream, resultou no aumento da confiança dos investidores para decisões finais de investimento em projetos que haviam sido cancelados durante o período de baixos preços das commodities.
- Com o crescente número de campos de petróleo terrestres em maturação nos últimos anos, verificou-se um aumento nas atividades de exploração e produção (E&P) offshore. A Bacia do Permiano, nos Estados Unidos, é a bacia mais importante em termos de produção de petróleo bruto no país, embora a produção dos poços antigos tenha começado a declinar e haja pouco espaço para novas descobertas nessas áreas. Como resultado, o setor de petróleo e gás está a migrar para regiões mais profundas em busca de petróleo e gás, a fim de satisfazer a crescente procura.
- Portanto, com base nos fatores mencionados acima, espera-se que o segmento offshore registe um crescimento significativo no mercado de serviços de perfuração direcional da América do Norte durante o período de previsão.
Estados Unidos Deverão Dominar o Mercado
- Os Estados Unidos, em 2021, eram o maior produtor de petróleo e gás do mundo. Nos Estados Unidos, existem mais de 900.000 poços de petróleo e gás ativos, e mais de 130.000 foram perfurados desde 2010. Os Estados Unidos possuem uma das maiores reservas tecnicamente recuperáveis de gás de xisto e as segundas maiores reservas de petróleo compacto do mundo. O desenvolvimento tecnológico no fraturamento hidráulico e os baixos preços de equilíbrio apoiaram as atividades de perfuração direcional de petróleo e gás na região.
- De acordo com o Serviço Geológico dos Estados Unidos (USGS), mais de 46 bilhões de barris de petróleo, 280 trilhões de pés cúbicos de gás e 20 bilhões de barris de líquidos de gás natural estão aprisionados nas formações de xisto de baixa permeabilidade dos Estados Unidos, em 2021. Para satisfazer a crescente procura de petróleo e gás, é provável que esses campos sejam explorados e produzidos.
- As empresas de petróleo e gás do país implantaram com sucesso as suas tecnologias para explorar as reservas de xisto no país e alcançar o ambicioso objetivo de se tornar um exportador líquido de energia nos próximos anos. Cada poço não convencional, em média, está a ser perfurado com secções laterais de poço mais longas, ou laterais, e mais etapas de fraturamento hidráulico por comprimento lateral.
- O fraturamento hidráulico moderno, combinado com a perfuração horizontal, permite que múltiplos poços sejam perfurados a partir de um único ponto. Esta prática não só aumenta significativamente a área de drenagem, como também reduz a área de perfuração superficial necessária acima em até 90%, reduzindo, por sua vez, o custo de perfuração por barril de petróleo produzido.
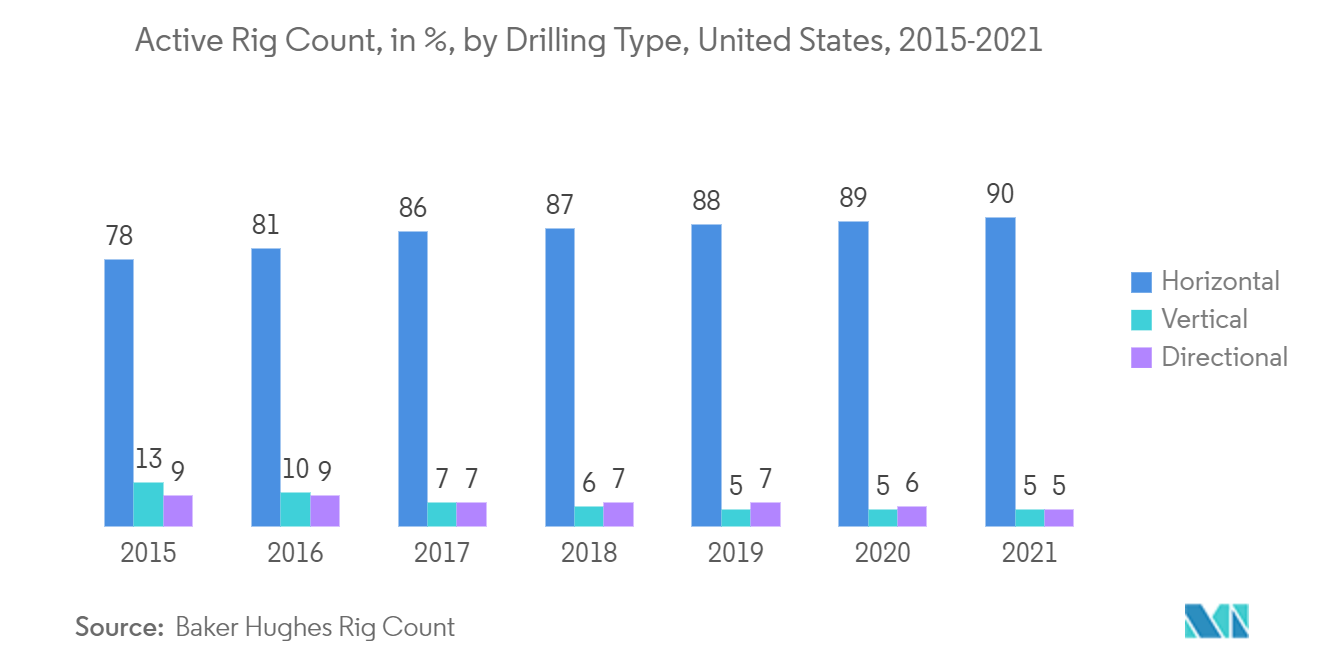
- A combinação de perfuração horizontal e fraturamento hidráulico aumentou a produção de petróleo bruto, condensado de arrendamento e gás natural no país nos últimos anos. Os poços horizontais fraturados hidraulicamente têm representado a maioria de todos os novos poços perfurados e concluídos em todo o país.
- Os avanços no fraturamento hidráulico e nas completações horizontais tornaram os poços de gás de xisto mais rentáveis. Estima-se que o gás de xisto represente cerca de 46% do fornecimento total de gás natural nos Estados Unidos até 2035. A perfuração horizontal é frequentemente utilizada para reservas de gás de xisto, com comprimentos laterais de até 20.000 pés dentro do xisto. Assim, a crescente procura por reservas não convencionais, como formações de xisto e petróleo compacto, deverá impulsionar a procura por perfuração direcional durante o período de previsão.
- Portanto, com base nos fatores mencionados acima, espera-se que os Estados Unidos dominem o mercado de serviços de perfuração direcional da América do Norte durante o período de previsão.
Panorama regulatório
Na América do Norte, o Bureau of Safety and Environmental Enforcement (BSEE) sustenta a conformidade para construção e controle de poços nos segmentos offshore e onshore. Em janeiro de 2026, o BSEE atualizou seus B-PINCs (Procedures, Instructions, Notices, and Corrections) para operações de poços da Subparte G, exigindo o API Standard 53, Quarta Edição, para o projeto, manutenção e teste de sistemas de BOP. Isso molda a seleção de equipamentos e os procedimentos de serviço para campanhas de perfuração direcional offshore.
Os requisitos de relatório e manutenção de registros previstos na regra de controle de poços de 2023 entrarão em vigor em 10 de agosto de 2026, reduzindo envios duplicados e melhorando a rastreabilidade de eventos de segurança. No nível federal, a EPA está buscando atualizações da Seção 112 do Clean Air Act relacionadas a emissões de metano e poluentes atmosféricos perigosos em instalações de produção de petróleo e gás a partir de abril de 2026, o que pode aumentar a intensidade de monitoramento e documentação. A atividade de HDD permanece regida por um arcabouço estadual e provincial descentralizado, com limites comuns como o EPA Method 9095 (Paint Filter Test), enquanto a FERC oferece orientações para monitoramento de HDD, resposta a retornos inadvertidos e planejamento de contingência para cruzamentos de dutos.
Análise da cadeia de valor
A cadeia de valor de perfuração direcional na América do Norte começa com o fornecimento upstream de tubulares especializados, motores, brocas, eletrônicos e sensores, e se estende à montagem, calibração e teste de ferramentas. A implantação em campo depende então de medição durante a perfuração (MWD) e perfilagem durante a perfuração (LWD), sistemas rotativos direcionáveis (RSS) ou soluções de BHA convencionais, além de suporte em tempo real para posicionamento do poço.
O valor está sendo cada vez mais capturado na camada de integração, onde as empresas de serviços combinam hardware de fundo de poço com software de superfície, automação e telemetria contínua para reduzir o tempo improdutivo e manter os poços dentro das zonas-alvo. As atividades downstream incluem operações no local do poço, interpretação e elaboração de relatórios, ciclos de manutenção e reparo de ferramentas, e gestão de consumíveis e resíduos de fluidos de perfuração e cascalhos, onde os padrões ambientais para descarte de lama e captura de metano atuam como um item de controle. Especificamente para trabalhos offshore, as práticas de controle de poços alinhadas ao BSEE, incluindo as referências ao API Standard 53 na orientação de janeiro de 2026, reforçam a manutenção, os testes e o registro estruturados entre contratados, fabricantes de equipamentos originais e operadoras, afetando os ciclos de compras e os modelos de prestação de serviços. A estratégia pós-aquisição da Baker Hughes de harmonizar plataformas de produtos e tecnologia também é um fator na coordenação das práticas de cadeia de suprimentos, fabricação e engenharia.
Cenário Competitivo
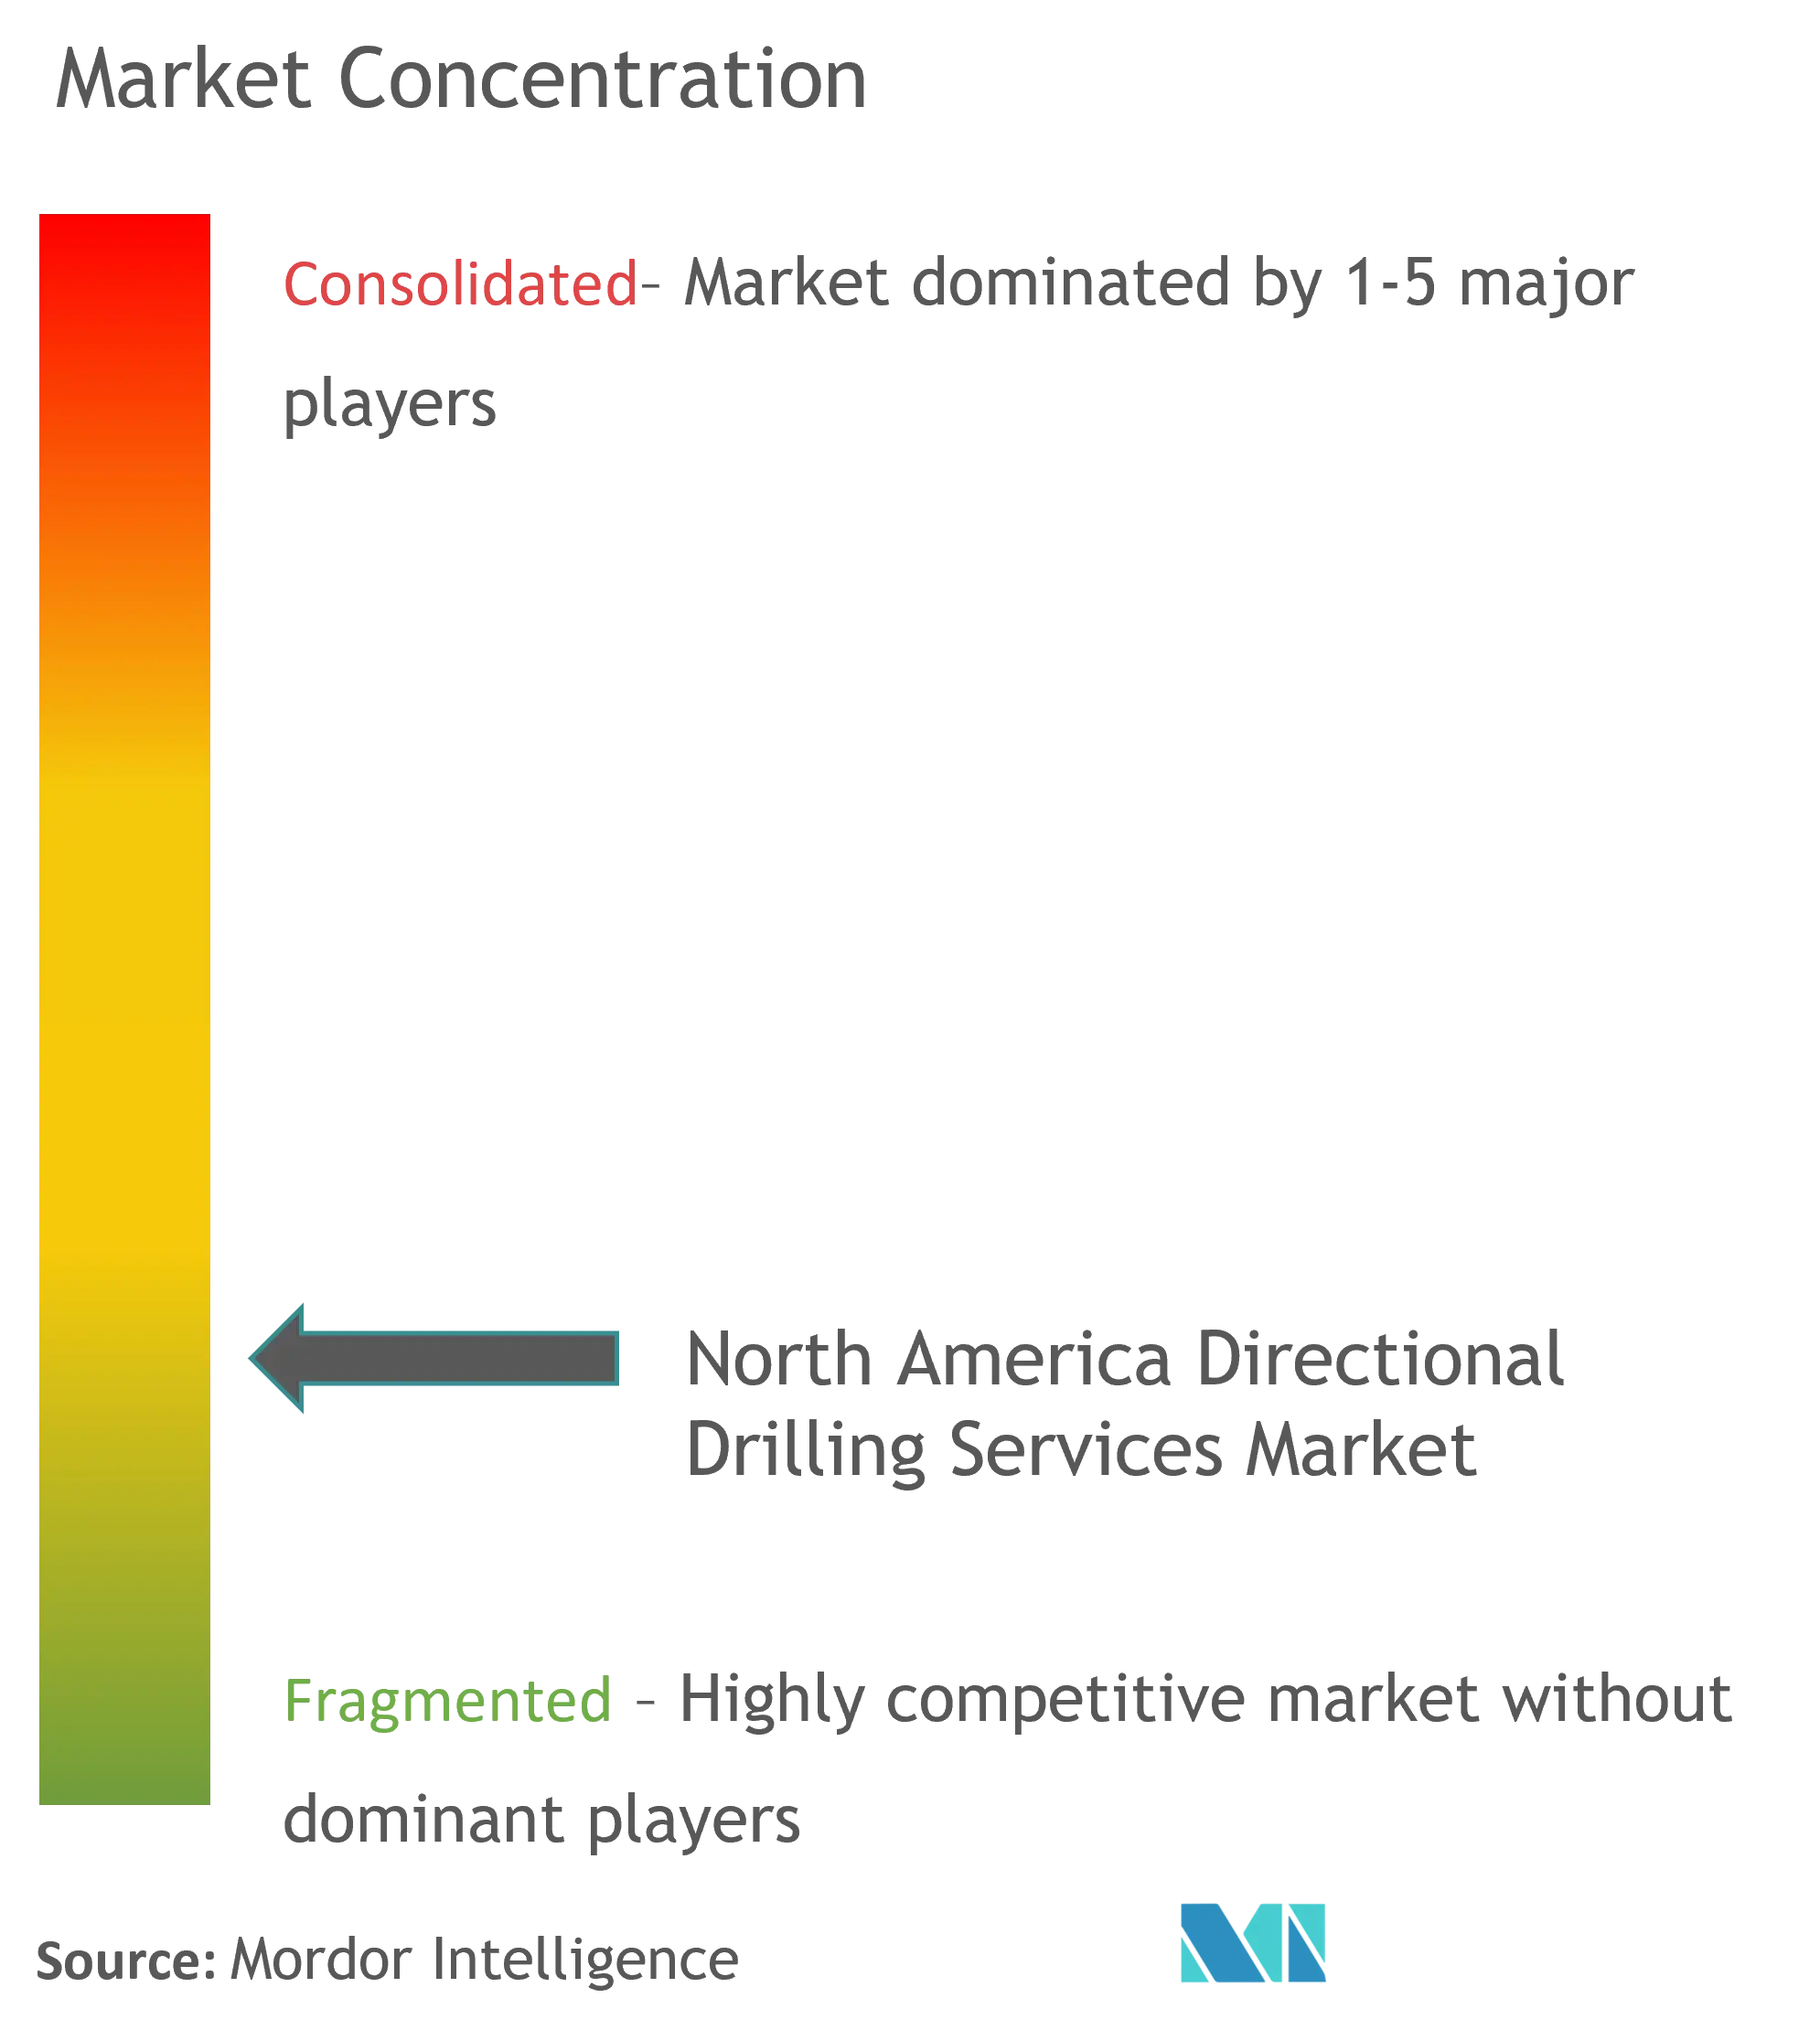
O mercado de serviços de perfuração direcional da América do Norte é moderadamente fragmentado. Alguns dos principais participantes incluem Schlumberger NV, Weatherford International PLC, Halliburton Company, Baker Hughes Company e KLX Energy Services Holdings, Inc.
Líderes do Setor de Serviços de Perfuração Direcional da América do Norte
Weatherford International plc
Halliburton Company
Baker Hughes Co
KLX Energy Services Holdings, Inc.
Schlumberger NV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
Onshore, as operadoras de shale na Bacia do Permiano estão expandindo seus programas de poços horizontais, com laterais mais longas e maior número de estágios impulsionando a demanda por serviços de perfuração direcional, MWD e LWD confiáveis e fluxos de trabalho de perfuração habilitados por automação. Em 2026, a aquisição da Sekal AS pela Halliburton em abril de 2026 acelera as capacidades de automação de perfuração para programas onshore norte-americanos, particularmente em torno da autonomia digital de perfuração.
A aquisição da NCS Multistage pela Weatherford em julho de 2026 amplia seu portfólio de completação de poços, enquanto a aquisição da Chart Industries pela Baker Hughes em julho de 2026 amplia suas capacidades em infraestrutura de gás, captura e armazenamento de carbono e geotermia. Juntos, esses movimentos ampliam o escopo de soluções integradas de perfuração direcional em necessidades adjacentes de energia e infraestrutura.
Desenvolvimentos recentes do setor
- Abril de 2026: a Halliburton adquiriu a Sekal AS da Sumitomo Corporation para acelerar os serviços de automação de perfuração. A aquisição fortalece o portfólio de autonomia digital da Halliburton para perfuração automatizada no mercado norte-americano e apoia o crescimento de serviços integrados e a diferenciação competitiva.
- Março de 2026: a Halliburton alcançou o primeiro posicionamento geológico de poço totalmente automatizado e em circuito fechado do mundo em águas offshore da Guiana, em parceria com a ExxonMobil. O avanço utiliza LOGIX e DrillTronics para pioneirar o posicionamento automatizado de poços, sinalizando o sucesso escalável da automação e acelerando a adoção de fluxos de trabalho automatizados em projetos offshore norte-americanos.
- Janeiro de 2026: a Halliburton lançou a broca direcional HyperSteer MX. A nova broca de corpo matriz é voltada para ambientes de alto fluxo e abrasivos, melhorando o desempenho e a durabilidade e apoiando a diferenciação de produtos nos serviços de perfuração norte-americanos.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, definimos o mercado norte-americano de serviços de perfuração direcional como a receita obtida com a prestação de serviços de planejamento e execução de poços direcionais, incluindo ferramentas e equipes utilizadas para perfurar seções desviadas e horizontais de poços de petróleo e gás na América do Norte.
Exclusões de escopo: excluímos plataformas de perfuração e locação de plataformas, serviços de completação de poços, trabalhos sísmicos e logística geral de campos petrolíferos que são cobrados fora das linhas de serviço de perfuração direcional.
Visão geral da segmentação
- Localização de Implantação
- Terrestre
- Offshore
- Tipo
- Sistema Rotativo Direcionável (RSS)
- Convencional
- Geografia
- Estados Unidos
- Canadá
- Restante da América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa com a construção de uma linha de base clara de atividade para perfuração onshore e offshore, já que a demanda por serviços direcionais está ligada ao número de poços perfurados e à complexidade das trajetórias dos poços. Baseamo-nos em fontes públicas e oficiais, como a US Energy Information Administration, atualizações da contagem de sondas da Baker Hughes, publicações do Bureau of Safety and Environmental Enforcement para sinais de atividade offshore, e publicações do Canada Energy Regulator para fundamentar as perspectivas de perfuração.
Também revisamos registros de empresas e apresentações a investidores para comentários sobre preços, temas de utilização e composição de serviços, que são então verificados em relação a artigos de sociedades técnicas e periódicos revisados por pares em engenharia de petróleo para tendências de desempenho em perfuração direcional. Quando necessário, nossos analistas também utilizam assinaturas pagas para dados financeiros e inteligência de empresas, e para verificações de importação e exportação em nível de embarque para ferramentas selecionadas, de modo que as premissas possam ser cruzadas com sinais externos. As fontes listadas aqui são ilustrativas e não exaustivas, e muitas outras referências públicas são usadas para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário é usado para testar a robustez do modelo documental e fechar lacunas quanto a preços de serviços, adoção de ferramentas e a divisão entre trabalhos convencionais e com sistemas rotativos direcionáveis nas diferentes bacias. Conversamos com um conjunto de líderes de operações de serviços, engenheiros de perfuração, equipes de compras e gerentes de campo nos Estados Unidos e no Canadá. As respostas obtidas foram então usadas para confirmar os fatores de volume, as faixas de utilização e o comportamento realista de preços.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | CXOs: 13% |
| Nível médio: 47% | Líderes funcionais/de unidade: 43% |
| Empresas menores: 20% | Gerentes: 44% |
Dimensionamento de mercado e previsão
O dimensionamento do mercado é construído usando uma lógica top-down e bottom-up de forma que possa ser repetida em cada atualização. O lado top-down reconstrói a demanda por serviços direcionais a partir do conjunto ativo de perfuração, vinculando os poços perfurados e as tendências de metragem à intensidade dos serviços direcionais, seguido pela aplicação de faixas de tarifas de serviço adequadas à composição de trabalhos onshore e offshore.
Para manter os totais realistas, o modelo é verificado com aproximações bottom-up seletivas, como preços amostrados por dia ou por pé multiplicados pelos volumes de trabalho esperados, e verificações de canal sobre a frequência de uso de sistemas rotativos direcionáveis em comparação com a perfuração convencional baseada em motor. As principais entradas que acompanhamos incluem contagens de sondas e atividade de perfuração, participação de poços horizontais, comprimentos médios de laterais, dias de perfuração por poço como proxy de complexidade, a parcela de poços offshore que exigem pacotes direcionais, e a movimentação de preços de serviço vinculada à utilização. Quando não é possível compilar um levantamento de fornecedores para operadoras menores ou atividade privada, as lacunas são tratadas usando médias em nível de bacia vinculadas à intensidade de perfuração e às condições operacionais comparáveis mais próximas.
Para as previsões, é usada a análise de cenários, pois a demanda por serviços direcionais varia com os orçamentos das operadoras e com programas de perfuração impulsionados por commodities. Construímos um caso base e depois o ajustamos usando variáveis como mudanças esperadas na contagem de sondas, progressão do comprimento lateral e adoção de ferramentas rotativas direcionáveis. Essas faixas são verificadas em relação ao que os entrevistados consideram capacidade viável e comportamento de preços nos próximos anos.
Validação de dados e ciclo de atualização
A validação é feita por meio de várias verificações para que os resultados permaneçam conectados à atividade real. Nossos analistas comparam os valores de mercado modelados com sinais independentes, como contagens de sondas, contagens de poços, tendências de metragem e a direção da receita de serviços divulgada em atualizações das empresas, e depois investigam grandes variações antes de finalizar os números.
Um segundo analista revisa as premissas, os cálculos e as variações de ano para ano, seguido de uma revisão final focada na consistência das unidades, no tratamento das moedas e na verificação se os totais onshore e offshore ainda estão alinhados com padrões de atividade conhecidos. O relatório é atualizado anualmente, e atualizações intermediárias são acionadas se eventos materiais alterarem a atividade de perfuração ou os preços dos serviços. Depois disso, as premissas afetadas são reverificadas por meio de contatos de acompanhamento.
Tamanho do mercado norte-americano de serviços de perfuração direcional da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para serviços de perfuração direcional na América do Norte podem diferir mesmo quando o nome do tema parece semelhante. As diferenças geralmente decorrem do que é contabilizado como serviço, de quais anos são tratados como base e de como a atividade de perfuração e os preços são convertidos em receita.
Contagens de sondas, intensidade de poços horizontais e mudanças nos preços dos serviços são usadas como verificações práticas, e esses sinais mantêm o tamanho do mercado de 2025 da Mordor Intelligence alinhado ao faturamento de serviços de perfuração direcional, em vez de vendas de equipamentos ou trabalhos mais amplos de campos petrolíferos que podem ser agrupados em alguns totais.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,87 bilhões de USD (2025) | |
| Editora de Pesquisa Setorial A | 5,80 bilhões de USD (2024) | Esse número parece usar um ano-base anterior e uma definição de serviço menos explícita, o que pode não captar o aumento mais recente de preços decorrente de laterais mais longas e maior uso de sistemas rotativos direcionáveis em bacias ativas. |
| Nota de Consultoria B | 6,00 bilhões de USD (2025) | Essa estimativa se aproxima mais de uma visão combinada de perfuração direcional, na qual algumas receitas de ferramentas ou sistemas podem estar misturadas com serviços, e a ponderação entre onshore e offshore não é claramente demonstrada. |
A variação entre os valores é explicada principalmente pelo escopo dos serviços e pela forma como a atividade e os preços são convertidos em totais de receita. Com entradas que podem ser rastreadas até a intensidade de perfuração e faixas de preços validadas, o número final permanece equilibrado e repetível em atualizações futuras.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Serviços de Perfuração Direcional da América do Norte?
O Mercado de Serviços de Perfuração Direcional da América do Norte está projetado para registar um CAGR de 4,44% durante o período de previsão (2026-2031)
Quem são os principais participantes no Mercado de Serviços de Perfuração Direcional da América do Norte?
Weatherford International plc, Halliburton Company, Baker Hughes Co, KLX Energy Services Holdings, Inc. e Schlumberger NV são as principais empresas que operam no Mercado de Serviços de Perfuração Direcional da América do Norte.
Que anos cobre este Mercado de Serviços de Perfuração Direcional da América do Norte?
O relatório cobre o tamanho histórico do Mercado de Serviços de Perfuração Direcional da América do Norte para os anos: 2020, 2021, 2022, 2023, 2024 e 2025. O relatório também prevê o tamanho do Mercado de Serviços de Perfuração Direcional da América do Norte para os anos: 2026, 2027, 2028, 2029, 2030 e 2031.
Página atualizada pela última vez em:



