
Marktgröße und Marktanteil für Landbohrgeräte
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 62.03 Milliarden US-Dollar |
| Marktgröße (2031) | 63.38 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 0.43 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Landbohrgeräte von Mordor Intelligence
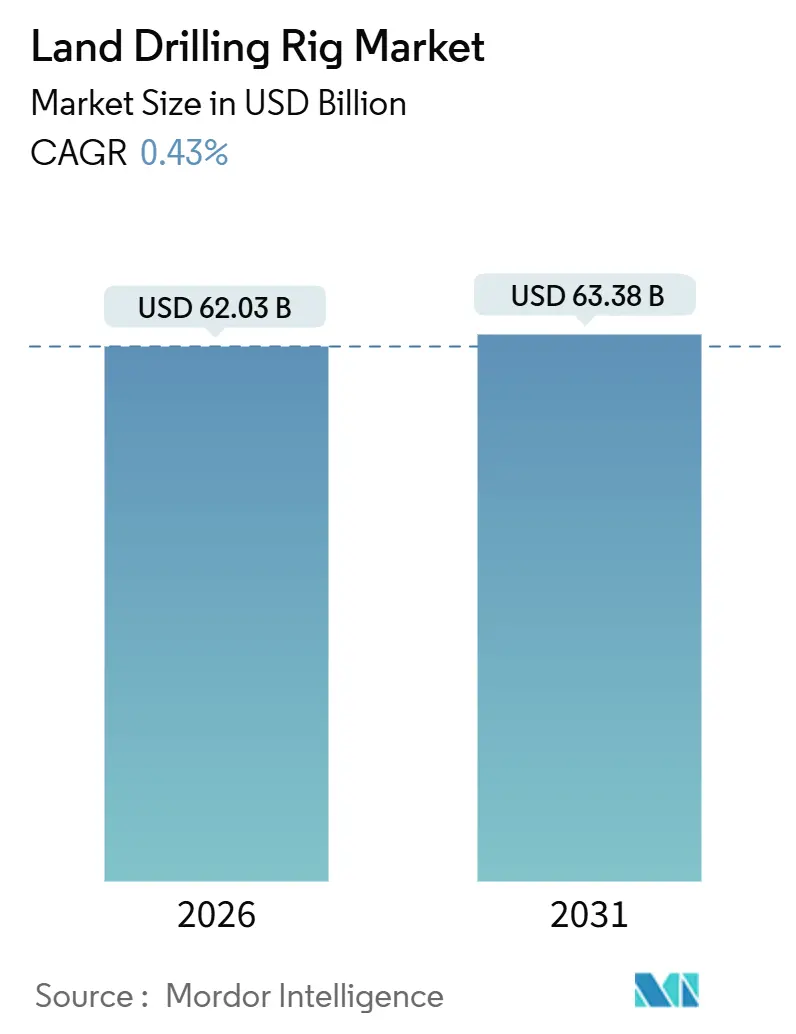
Die Marktgröße für Landbohrgeräte wird für 2026 auf 62,03 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 0,43 % während des Prognosezeitraums (2026–2031) 63,38 Milliarden USD erreichen.
Die Nachfragestabilität verdeckt eine anhaltende Verlagerung hin zu Super-Spec-Technologie, strengeren Emissionsvorschriften und divergierenden regionalen Kapitalausgabenmustern, die gemeinsam die Wirtschaftlichkeit der Auftragnehmer neu gestalten. Nordamerikanische Betreiber setzen weiterhin auf die Ausmusterung veralteter mechanischer Flotten zugunsten von Hochleistungs-AC-Geräten, die die Zykluszeiten von der Bohrlochanfangspunktbohrung bis zur Endtiefe verkürzen und den Kraftstoffverbrauch senken, während staatliche Ölgesellschaften im Nahen Osten staatlich geförderte Flotten ausbauen, um die Versorgung mit unkonventionellem Gas zu sichern. Unternehmensziele zur Netto-Null-Emission treiben Tagesratenaufschläge für Geräte an, die mit Zweistoffmotoren, selektiver katalytischer Reduktion und automatisierten Rohrhandhabungssystemen ausgestattet sind. Gleichzeitig eröffnen Geothermie- und Naturwasserstoff-Pilotbohrungen aufstrebende, aber schnell wachsende Möglichkeiten für Landbohrauftragnehmer, die bereit sind, ihre Ausrüstung an korrosive Flüssigkeiten und Hartgesteinsumgebungen anzupassen. Die Wettbewerbsintensität bleibt ausgeprägt, da das Super-Spec-Angebot auf eine Handvoll nordamerikanischer Auftragnehmer konzentriert ist, während die regionale Fragmentierung dort bestehen bleibt, wo staatliche Ölgesellschaften inländische Anbieter bevorzugen.
Wichtigste Erkenntnisse des Berichts
- Nach Gerätetyp erfassten mobile und radmontierte Plattformen 40,8 % des Umsatzes im Jahr 2025, während Walking-Super-Spec-Geräte bis 2031 mit einer CAGR von 0,8 % voranschreiten.
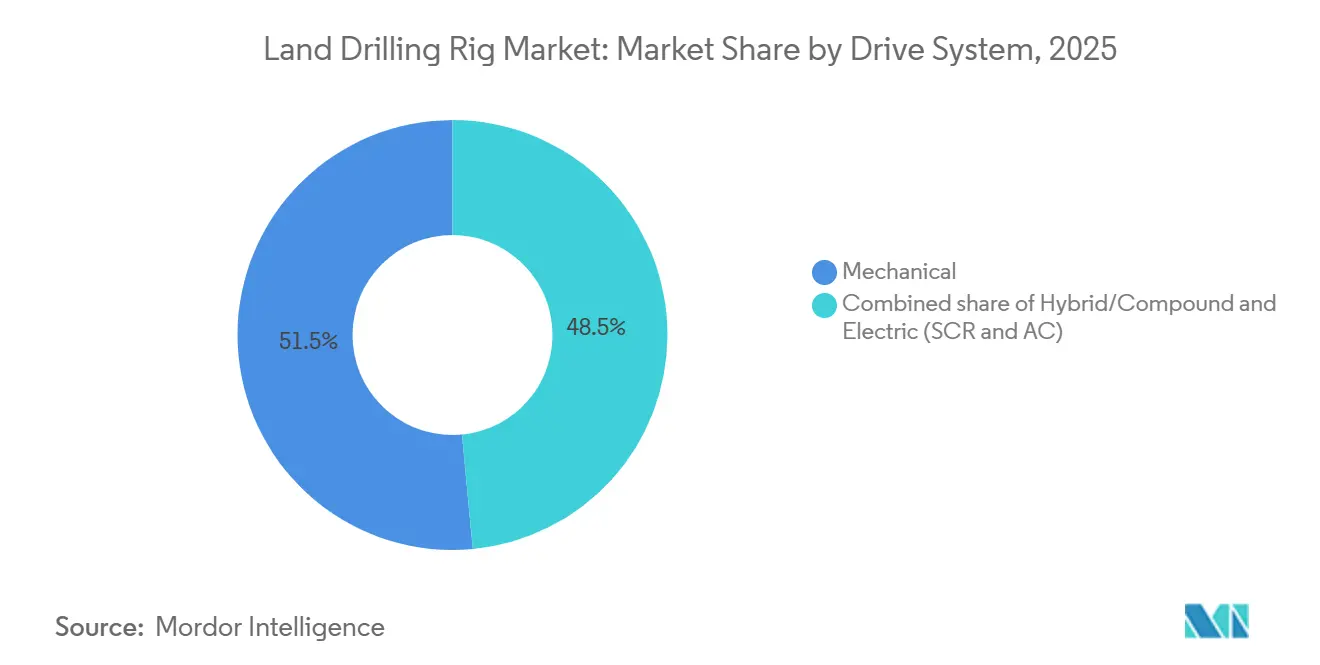
- Nach Antriebssystem hielten mechanische Geräte 51,5 % des Wertes im Jahr 2025, während elektrische SCR- und AC-Architekturen mit der schnellsten CAGR des Segments von 0,7 % verzeichnen, da die Emissionsprüfung zunimmt.
- Nach Leistungsklasse entfielen auf Einheiten mit 1.000–1.499 PS 60,7 % der Einsätze im Jahr 2025; Geräte über 1.500 PS führen jedoch das Wachstum mit einer CAGR von 1,0 % an, gestützt durch tiefere Bohrungen im Permian-Becken und im Nahen Osten.
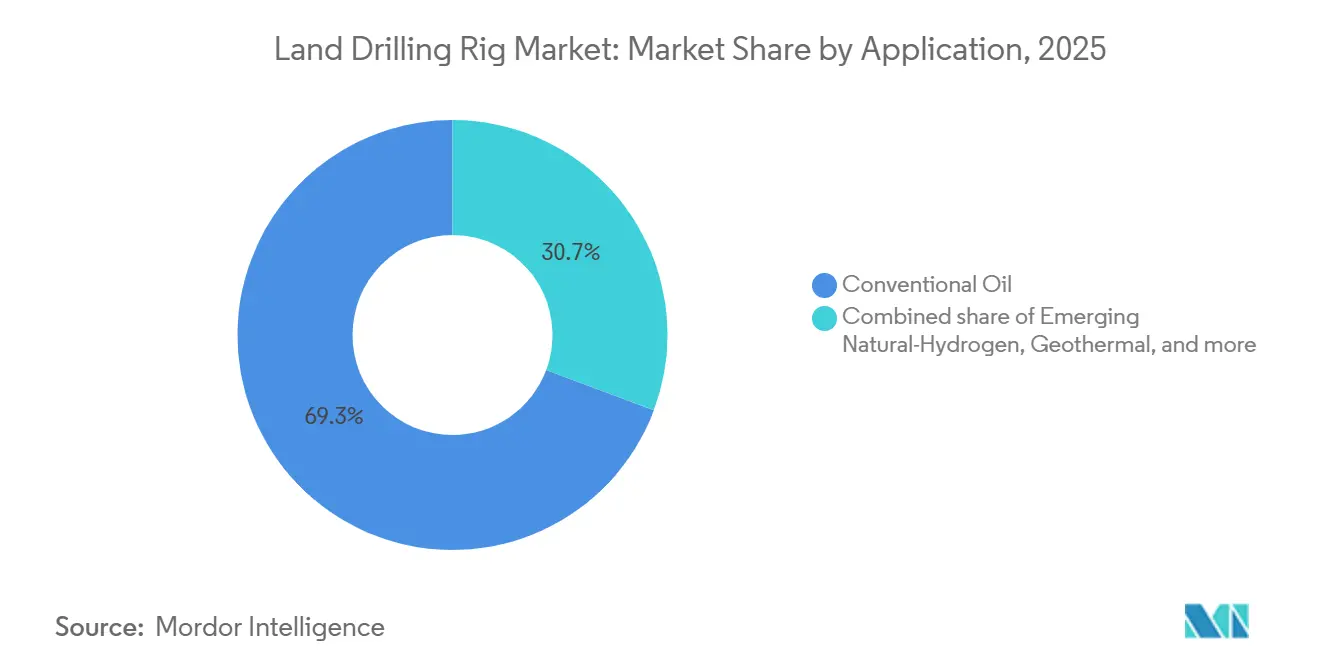
- Nach Anwendung hielt konventionelles Ölbohren 69,3 % der Aktivitäten im Jahr 2025 aufrecht, doch Naturwasserstoffprogramme steigen von einer kleinen Basis aus mit einer CAGR von 15,5 %.
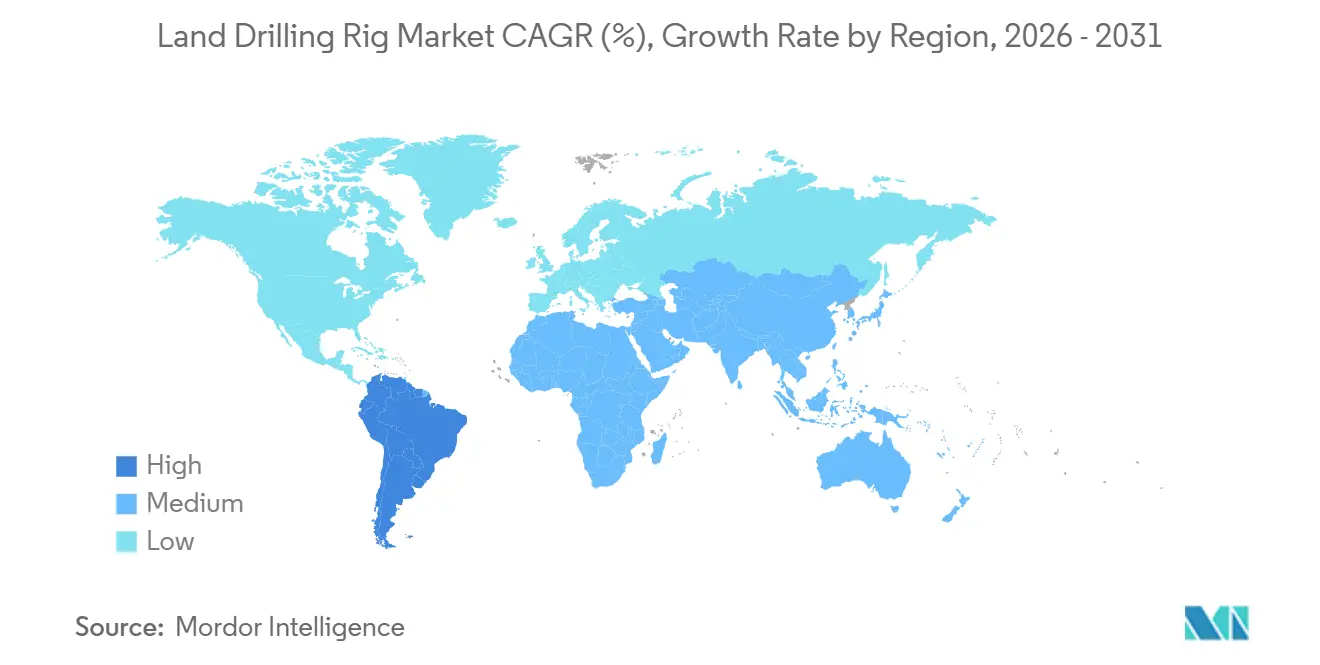
- Nach Geografie erwirtschaftete Nordamerika 49,9 % des Marktwerts im Jahr 2025, aber der Asien-Pazifik-Raum ist die am schnellsten wachsende Region mit einer CAGR von 1,3 %, angetrieben durch Indiens Geothermieausbau und Australiens Tight-Gas-Projekte.
- Die fünf größten Auftragnehmer, Nabors Industries, Helmerich & Payne, Patterson-UTI Energy, Precision Drilling und ADNOC Drilling, kontrollierten zusammen rund 45 % der weltweit aktiven Geräte im Jahr 2025.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von Super-Spec-Geräten mit ≥1.500 PS | +0.20% | Nordamerika, Naher Osten | Mittelfristig (2–4 Jahre) |
| Schiefer- und andere unkonventionelle Reserven | +0.10% | Nordamerika, Argentinien, Australien | Langfristig (≥ 4 Jahre) |
| Wiederbelebung der onshore CAPEX in der MENA-Region | +0.15% | Naher Osten, Nordafrika | Kurzfristig (≤ 2 Jahre) |
| Emissionsarme Gas-/LNG-betriebene Bohrmotoren | +0.05% | Global, frühe Einführung in Nordamerika | Mittelfristig (2–4 Jahre) |
| Vollständig automatisierte digitale Bohrgeräte | +0.10% | Nordamerika, Naher Osten, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Geothermie- und Naturwasserstoffprogramme | +0.08% | Nordamerika, Europa, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von Super-Spec-Geräten mit ≥1.500 PS
Super-Spec-Plattformen über 1.500 PS dominieren nun komplexe unkonventionelle Bohrungen und ermöglichen Seitenbohrungen über 15.000 Fuß sowie eine Verkürzung der Gesamttiefenzeiten um bis zu 30 % gegenüber älteren Einheiten.[1]Helmerich & Payne, „Q4 2024 Earnings Call”, helmerichpayne.com FlexRig-Flotten in den Vereinigten Staaten verzeichneten im Jahr 2025 durchschnittliche Tagesraten von 28.500 USD, ein Aufschlag von 3.000 USD, der durch 7.500-psi-Pumpen und 750-Tonnen-Top-Drives gerechtfertigt ist. Etwa 60 % der US-Einsätze entfielen auf das Permian-Becken, wo tiefere Wolfcamp-Zonen ein höheres Drehmoment erfordern. ADNOC Drilling spiegelte diesen Trend wider und fügte 12 Super-Spec-Geräte für das Hochdruck-Jafurah-Gasfeld hinzu. Die hohen Anfangsinvestitionen, die häufig über 25 Millionen USD pro Gerät liegen, beschränken den Besitz weiterhin auf kapitalkräftige Betreiber.
Schiefer- und andere unkonventionelle Reserven
Die unkonventionelle Bohrung hat von der Bewertungsphase in den Fabrikmodus gewechselt und stärkt die Basisnachfrage für den Markt für Landbohrgeräte.[2]Internationale Energieagentur, „World Energy Investment 2025”, iea.org Argentiniens Vaca Muerta lieferte Ende 2025 500.000 Barrel pro Tag, ein Anstieg von 56 % in zwei Jahren, da YPF und Partner tiefere flüssigkeitsreiche Abschnitte mit Geräten von 1.200–1.500 PS bohrten. Die Vereinigten Staaten machten immer noch 40 % der weltweiten unkonventionellen Aktivitäten aus und profitierten von Transportkapazitäten und bohrbegünstigender Infrastruktur. Australien entwickelt sich zu einer Tight-Gas-Grenzregion, wo Santos automatisierte Geräte im Cooper-Becken einsetzt, um die Arbeitsbelastung zu reduzieren. Regulatorische Anreize wie Argentiniens RIGI-Steuerstabilitätsregime beschleunigen die ausländische Beteiligung, während die Vergabe von US-Bundeslizenzen mit rechtlichen Gegenwind konfrontiert ist.
Wiederbelebung der onshore CAPEX in der MENA-Region
Staatliche Ölgesellschaften im Nahen Osten planten bis 2026 Upstream-Ausgaben von 130 Milliarden USD und widmeten davon etwa ein Drittel der Onshore-Bohrung. Saudi Aramco allein verpflichtete sich zu 7 Milliarden USD für Jafurah-Gas und setzte Hochleistungsgeräte ein, die für 10.000-psi-Reservoire gebaut wurden.[3]Saudi Aramco, „Annual Review 2024”, aramco.com ADNOC Drilling vergrößerte seine Flotte im Jahr 2024 auf 118 Einheiten und sicherte sich mehrjährige Verträge im Rub' al-Khali, wo die Umgebungswüstenhitze verbesserte Kühlsysteme erfordert. Kuwaits 5-Jahres-Burgan-Vertrag mit KCA Deutag enthielt Leistungsklauseln, die an Bohrratenmetriken geknüpft sind. Niedrige Gewinnschwellen unter 30 USD pro Barrel schützen die Region vor Ölpreisvolatilität.
Emissionsarme Gas-/LNG-betriebene Bohrmotoren
Zweistoff- und Feldgas-Antriebsstränge gewinnen an Dynamik, da die Methanvorschriften verschärft werden. Caterpillar lieferte 2025 85 Tier-4-Final-Motoren an nordamerikanische Auftragnehmer.[4]Caterpillar, „Investor Day 2024”, caterpillar.com Betreiber im Permian-Becken senken die täglichen Kraftstoffkosten um 1.500–2.000 USD, wenn sie abgefackeltes Gas anstelle von Diesel verwenden, und reduzieren das Fackelvolumen um 20 %. Nabors rüstete 12 Geräte für nahtloses Diesel-Gas-Umschalten nach, während LNG-betriebene Piloteinheiten in Argentinien und Australien in Betrieb genommen wurden, um die Logistik der Kraftstoffversorgung in abgelegenen Gebieten zu bewältigen. Bevorstehende US-Methanvorschriften schaffen weitere Anreize, obwohl die Durchsetzungszeitpläne weiterhin Rechtsstreitigkeiten unterliegen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Verlagerung hin zu erneuerbaren Energien | -0.15% | Global, ausgeprägt in Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ölpreisvolatilität und Kapitaldisziplin | -0.12% | Global, am stärksten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| ESG-Finanzierungs- und Versicherungshürden | -0.08% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung von Bohrsperrzonen | -0.05% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Verlagerung hin zu erneuerbaren Energien
Erneuerbare Energien zogen 2024 Investitionen von 623 Milliarden USD an und übertrafen damit zum dritten Mal in Folge die Upstream-Kohlenwasserstoffausgaben. Das Netto-Null-Szenario der Internationalen Energieagentur sieht einen Höhepunkt der Ölnachfrage im Jahr 2025 und einen Rückgang um 25 % bis 2035, was strukturellen Druck auf Bohrprogramme impliziert. TotalEnergies leitet nun 40 % seiner Investitionsausgaben in Strom und erneuerbare Energien und zieht sich aus Nordsee-Explorationsbohrungen zurück. Der Investorenaktivismus vertiefte sich 2024, als BlackRock und Vanguard gegen Bohrerweiterungen stimmten und dabei auf Klimarisiken hinwiesen. Staatliche Ölgesellschaften im Nahen Osten bleiben abgeschirmt, aber nordamerikanische unabhängige Unternehmen setzen Geräte für Geothermie um, wo die kommerzielle Skalierung noch Jahre entfernt ist.
Ölpreisvolatilität und Kapitaldisziplin
WTI handelte 2024–2025 zwischen 70 und 85 USD, ein Niveau, das Wartungsbohrungen finanziert, aber selten Flottenergänzungen rechtfertigt. Mega-Fusionen, darunter ExxonMobil-Pioneer, priorisieren die Bestandstiefe gegenüber inkrementellen Geräten und signalisieren eine strategische Verlagerung hin zur Fertigungseffizienz. Die Geräteanzahl im US-amerikanischen Lower-48-Gebiet sank Ende 2025 auf 588, obwohl die Produktion um 3 % stieg, was auf produktivitätsgetriebenes Wachstum hindeutet. Unternehmen wie ConocoPhillips gaben 2024 14 Milliarden USD an die Aktionäre zurück und lenkten Mittel von der Exploration ab. Sinkende Bestände an gebohrten, aber nicht fertiggestellten Bohrungen unterstreichen das neue Paradigma der Kapitaldisziplin.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
Mobilität versus AutomatisierungswirtschaftWalking-Super-Spec-Geräte steigerten den Marktanteil für Hochtechnologieplattformen im Markt für Landbohrgeräte um 0,8 % CAGR, obwohl mobile und radmontierte Einheiten im Jahr 2025 noch 40,8 % des Umsatzes generierten. Walking-Systeme reduzierten die Umzugszeiten von drei Tagen auf acht Stunden, sparten bis zu 200.000 USD pro Verlagerung und verbesserten die Wirtschaftlichkeit des Pad-Bohrens. Diese Vorteile sind besonders attraktiv für Permian-Betreiber, die 6 bis 12 Bohrungen pro Pad abschließen, was die Nachfrage nach Bohrgeräten steigert. Die Kapitalintensität von über 28 Millionen USD pro Einheit begrenzt ihre Verbreitung in aufstrebenden Regionen, wo Tagesratenaufschläge die Finanzierungskosten ausgleichen müssen.
Am anderen Ende bleiben konventionelle lkw-montierte Flotten in Argentinien, Kolumbien und Teilen Afrikas bestehen, wo verstreute Bohrungen, flache Ziele und niedrigere Sicherheitsstandards minimale Investitionskosten begünstigen. Kaliforniens neue Tier-4-Motorvorschriften verbieten de facto rein dieselbetriebene mechanische Geräte für neue Programme und beschleunigen den Rückzug im San-Joaquin-Becken. Der Nahe Osten übernimmt das Walking-Konzept; ADNOC verlegte 2024 vier Einheiten nach Jafurah und bestätigte damit die internationale Nachfrage über Nordamerika hinaus. Da das Super-Spec-Angebot knapper wird, behalten Auftragnehmer mit gemischten Flotten ihre Preissetzungsmacht im konventionellen Bereich.
Nach Antriebssystem:
Elektrischer Übergang beschleunigt sichMechanische Geräte machten 51,5 % der Marktgröße für Landbohrgeräte im Jahr 2025 aus, aber elektrische SCR- und AC-Antriebe expandieren unter regulatorischem und Kraftstoffeinsparungsdruck mit einem Tempo von 0,7 %. Elektrische Plattformen reduzieren den Dieselverbrauch um etwa 15 % pro gebohrtem Fuß, was bei aktuellen Kraftstoffpreisen täglichen Einsparungen von 2.000–3.000 USD entspricht. Sie ermöglichen auch regeneratives Bremsen beim Ziehen, was die Betriebskosten weiter senkt.
Die Einführungsmuster variieren je nach Geografie. Kanada mit seinen herausfordernden Wintern und kürzeren Bohrzeiträumen stellt langsam um; nur 55 % der 181-Geräte-Flotte von Precision Drilling ist elektrisch. China betreibt noch 70 % mechanische Geräte, obwohl COSL Pilotprojekte im Tarim-Becken durchführt, um die Methanziele von PetroChina zu erfüllen. Die Lebenszyklusökonomie begünstigt die vollständige Elektrifizierung, da die Wartungskosten dank weniger beweglicher Teile um 18–22 % sinken, wie eine SPE-Studie aus dem Jahr 2024 zeigt. Hybrid-Diesel-Elektro-Konfigurationen überbrücken die Lücke, wo Netz- oder Feldgas unzuverlässig ist.


Nach Leistungsklasse:
Super-Spec-Aufschlag bleibt bestehenGeräte im Bereich von 1.000–1.499 PS erfassten 60,7 % des Marktanteils für Landbohrgeräte im Jahr 2025 und bedienten mitteltief horizontale Bohrungen in globalen Schiefer- und Tight-Oil-Feldern. Einheiten über 1.500 PS steigen jedoch am schnellsten und wachsen mit einer CAGR von 1,0 %, da tiefere Seitenbohrungen und höhere Schlammgewichte in Wolfcamp-, Bone-Spring- und Jafurah-Bohrungen üblich werden. Nabors erzielte 2025 Tagesraten von 32.000–35.000 USD für Hochleistungsgeräte, ein Aufschlag von 6.000–8.000 USD gegenüber Mittelklassemaschinen.
Geräte unter 1.000 PS gleiten in Richtung Workover-Nischen, da Horizontalbohrungen zur Norm werden. Die Baukosten des Super-Spec-Segments von 25–30 Millionen USD schrecken spekulative Bestellungen ab und halten das Angebot knapp, selbst wenn das Gesamtmarktwachstum schleppend ist. Geothermie-Pilotprojekte wie Fervos Nevada-Projekt, das 1.500-PS-Geräte einsetzte, um 4.000 Meter Granit zu durchbohren, veranschaulichen die Nachfrage aus anderen Bereichen, die die Premium-Tagesraten weiter stützt.
Nach Anwendung:
Wasserstoff stört die konventionelle DominanzKonventionelles Öl hielt 69,3 % der Marktgröße für Landbohrgeräte im Jahr 2025 aufrecht und stützte reife Felder im Nahen Osten und in Amerika. Unkonventionelle Schiefer- und Tight-Plays fügten fast 25 % des Volumens hinzu, aber die herausragende Wachstumsgeschichte ist die Naturwasserstoffbohrung, die von einer kleinen Basis aus mit einer CAGR von 15,5 % voranschreitet. HyTerras Kansas-Bohrungen maßen 96 % H₂, was ein Bewertungsprogramm von 25 Millionen USD auslöste, das die ersten kommerziellen Wasserstoffbohrungen in Nordamerika schaffen könnte.
Geothermie bleibt sekundär, aber wächst; verbesserte Systeme und geschlossene Kreislaufkonzepte zusammen machten 2025 weniger als 1 % der Bohrungen aus, doch geplante Lizenzvergaben in Indien und Australien deuten auf eine größere Chance bis 2030 hin. Der Anteil des konventionellen Öls wird bis 2031 voraussichtlich auf 65 % sinken, da Wasserstoff und Geothermie skalieren, obwohl der absolute Bedarf an Barrel-Ersatz das Segment numerisch groß hält.
Geografische Analyse
Markt für Landbohrgeräte in Nordamerika
Nordamerika erwirtschaftete 49,9 % des Wertes von 2025 und wird bis 2031 mit einem moderaten CAGR von 0,4 % prognostiziert. Die Bohranlagenanzahl sank Ende 2025 auf 588, doch die Produktion stieg dank längerer Lateralbohrungen und schnellerer Zykluszeiten dennoch um 3 %. ExxonMobils Übernahme von Pioneer für 60 Milliarden USD erschloss größere zusammenhängende Bohrflächen und steigerte die Kapitaleffizienz. Kanadas saisonale Flotte erreichte 181 Bohranlagen, doch die Frühjahrsauftauperiode legt die Ausrüstung jedes Jahr bis zu zwei Monate lang still, was die Auslastungsschwankungen dämpft. Natürlicher-Wasserstoff-Bohrungen in Kansas und Colorado sowie geothermische Bohrungen in Nevada bieten aufkommende Diversifizierungsmöglichkeiten, obwohl die Volumina im Vergleich zu Erdöl noch bescheiden bleiben.
Markt für Landbohrgeräte im Nahen Osten und Afrika
Der Nahe Osten und Afrika verzeichneten die stabilste Prognose mit einem CAGR von 0,6 %, unterstützt durch staatliche Finanzierung und Gewinnschwellen unter 30 USD. ADNOC Drilling skalierte auf 118 Bohranlagen und trat unter mehrjährigen Verträgen mit leistungsbasierten Tarifen in Kuwait und Saudi-Arabien ein. Saudi Aramcos Onshore-Programm im Wert von 7 Milliarden USD zielt auf 200 Billionen Kubikfuß Jafurah-Gas ab und erfordert Hochdrehmoment-Bohranlagen, die für Formationen mit 10.000 psi ausgelegt sind. Libyen plant 20 Landbohranlagen, um 1,5 Millionen Barrel pro Tag wiederherzustellen, obwohl der Fortschritt von der politischen Stabilität abhängt. Algeriens Plan für 120 Bohrungen im Jahr 2026 signalisiert eine erneuerte Sahara-Gasbohrung nach Jahren der Unterinvestition.
Markt für Landbohrgeräte in Europa, Asien-Pazifik und Südamerika
Asien-Pazifik ist die am schnellsten wachsende Region mit einem CAGR von 1,3 %, allerdings von einer kleineren Basis aus. Indien vergab 13 geothermische Blöcke, die auf die Cambay- und Godavari-Becken mit Temperaturen über 200 °C abzielen. Australiens Tight-Gas-Projekte im Cooper-Becken setzen automatisierte Bohranlagen ein, um dem Arbeitskräftemangel entgegenzuwirken. Indonesiens Grenzlandexploration ist mit Genehmigungsverzögerungen konfrontiert, während Chinas COSL elektrische Bohranlagen im Tarim-Becken im Rahmen von Methanemissionszielen erprobt. Südamerikas CAGR von 0,5 % hängt von Vaca Muerta ab, dessen Produktion von 500.000 Barrel pro Tag die regionale Nachfrage ankurbelte, obwohl Brasilien seinen Fokus auf Offshore legt. Europa bleibt durch Fracking-Verbote eingeschränkt, obwohl die Türkei und Rumänien bescheidene Bohrungen in ausgereiften Onshore-Lizenzen aufrechterhalten.

Regulatorisches Umfeld
Die Regulierung von Landbohraktivitäten wird zunehmend durch Emissionskontrollen und die Verwaltung von Bundesflächen geprägt, was sich wiederum auf Rig-Spezifikationen, Genehmigungstakte und Betriebspraktiken auswirkt. In den Vereinigten Staaten erließ die Environmental Protection Agency (EPA) im Jahr 2026 eine endgültige Maßnahme mit technischen Änderungen an Anforderungen des Clean Air Act im Zusammenhang mit Fackel-bezogenen Vorschriften und Überwachungserwartungen bei Öl- und Erdgasoperationen, wodurch der Trend zu emissionsärmeren Rig-Paketen (zum Beispiel Dual-Fuel-Motoren und zugehörige Steuerungen) verstärkt wird. Auf Bundes- und indianischen Pachtflächen reguliert das Bureau of Land Management (BLM) Bohroperationen weiterhin über 43 CFR Part 3170 (Subpart 3172), das Bohrlochkontrolle, Verrohrung und Zementierung, Spülungsprogramme sowie Anforderungen zur Stilllegung umfasst, mit Änderungen, die zuletzt im Mai 2026 verzeichnet wurden.
Außerhalb Nordamerikas verschärfen sich die Anforderungen an die Gerätekonformität ebenfalls durch die Einführung neuer Normen. In China trat der nationale Standard GB/T 30216-2025 für mobile Bohranlagen, veröffentlicht Ende 2025, am 1. Mai 2026 in Kraft und schuf damit einen klareren Compliance-Meilenstein für Hersteller und Auftragnehmer, die mobile Landbohranlagen in das Land liefern. Parallel dazu setzten US-Bundesbehörden Anfang 2026 ihre Regelungstätigkeit fort, die die Pachtverwaltung und damit verbundene Genehmigungen betrifft (zum Beispiel BLM-Vorschläge zur Produktionsvermischung und Aktualisierungen des U.S. Forest Service bei Prozessen für Öl- und Gaspachten auf Flächen des National Forest System), wodurch zusätzliche administrative Anforderungen entstehen, die das Timing der Betreiber und die Auslastung der Auftragnehmer auf öffentlichen Flächen beeinflussen können.
Wettbewerbslandschaft
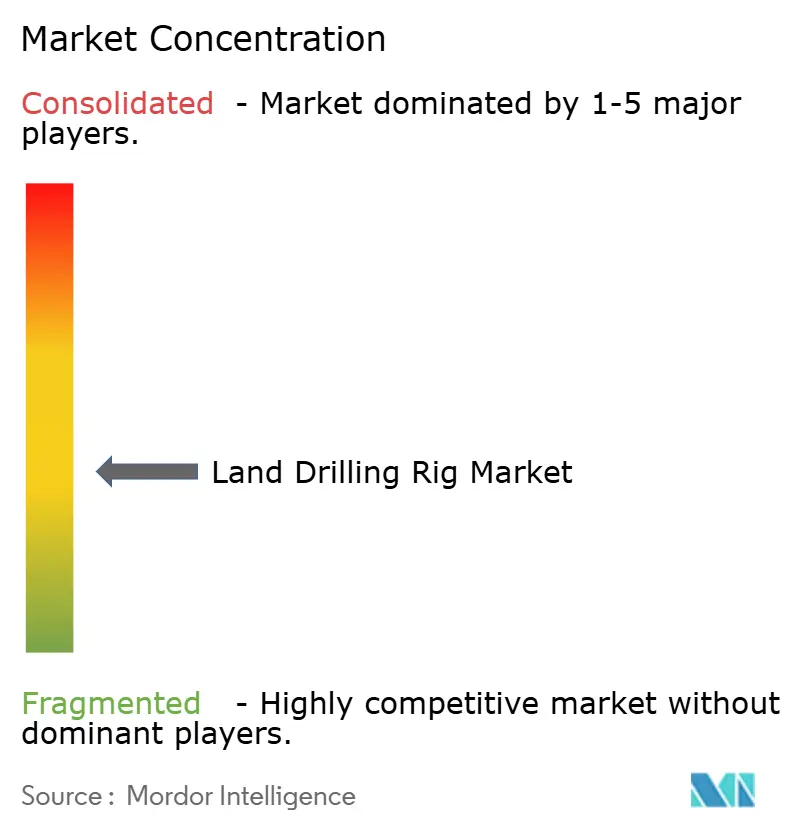
Moderate Konzentration kennzeichnet den Markt für Landbohrgeräte, wobei die fünf größten Akteure rund 45 % der aktiven Geräte kontrollieren. Die Fusion von Patterson-UTI mit NexTier im November 2024 schuf den zweitgrößten nordamerikanischen Landbohrer, kombinierte 370 Geräte und 300.000 hydraulische PS und musterte 40 veraltete Einheiten aus, um das Super-Spec-Angebot zu straffen. Helmerich & Payne unterhält eine homogene FlexRig-Flotte mit 219 Geräten, die die Schulungs- und Wartungskosten im Vergleich zu gemischten Flotten um 10–15 % senkt und eine konstant hohe Auslastung unterstützt. Nabors monetarisiert zunehmend seine SmartROS-Automatisierungsplattform und buchte 2024 45 Millionen USD an Softwareeinnahmen, da es die Technologie an Drittauftragnehmer lizenziert.
Chancen in unerschlossenen Bereichen entstehen in der Geothermie, wo Fervos 400-Bohrungen-Nevada-Projekt die Skalierbarkeit mit konventionellen Geräten demonstrierte und auf ein adressierbares Segment von 2–3 Milliarden USD bis 2030 hindeutet, wenn zusätzliche Kapazitäten entstehen. ADNOC Drilling reservierte 1,5 Milliarden USD für 20 neue Super-Spec-Geräte für Saudi-Arabien und den Irak und signalisiert damit, dass die regionale Konsolidierung die Skalenökonomien Nordamerikas widerspiegeln könnte. Kleinere US-Auftragnehmer schwenken entweder auf flache Workover-Dienste um oder scheiden vollständig aus, da die Super-Spec-Investitionshürden steigen. Die Technologieeinführung bleibt der wichtigste Differenzierungsfaktor: Geräte mit Automatisierung und Tier-4-Zweistoffmotoren erzielen Tagesratenaufschläge von 3.000–5.000 USD, während mechanische Flotten unter verschärften Emissionsregimen unter Druck geraten.
Marktführer der Landbohrgeräteindustrie
Nabors Industries
Helmerich & Payne
Patterson-UTI
Precision Drilling
China Oilfield Services (COSL)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Landbohrgeräte
- Nabors Industries Ltd
- Helmerich & Payne Inc
- Patterson-UTI Energy Inc
- Precision Drilling Corp
- Schlumberger Ltd
- Weatherford International PLC
- Ensign Energy Services Inc
- KCA Deutag
- ADNOC Drilling
- China Oilfield Services Ltd (COSL)
- Sinopec Zhongyuan Petroleum Eng.
- Borr Drilling Ltd
- Saipem SpA
- Kuwait Drilling Company
- Valaris Ltd
- ADES Holding
- Independence Contract Drilling
- Cactus Drilling
- Honghua Group Ltd
- Nabors Saudi Arabia

Marktchancen und Zukunftsaussichten
Der Freiraum im Markt konzentriert sich auf die Aufrüstung und Neuausrichtung von Flotten hin zu höherwertigen, emissionsärmeren und stärker automatisierten Landbohranlagen, die die Exposition des Personals verringern und die Wiederholbarkeit beim Pad-Bohren und bei komplexen Bohrungen verbessern. Angebote von Auftragnehmern, die Automatisierung, Fernüberwachung und ergebnisorientierte Leistungsanreize kombinieren, gewinnen an Bedeutung, da Betreiber kürzere Spud-to-TD-Zyklen und konsistentere Bohrleistungen anstreben, was die Nachfrage nach Super-Spec-Anlagen mit robotergestützter Rohrhandhabung, fortschrittlichem Energiemanagement (einschließlich hybridelektrischer und gasfähiger Systeme) und zweckgerechten Steuerungen für die Emissionskonformität unterstützt.
Chancen entstehen auch durch die grenzüberschreitende Neuverlagerung von hochspezifizierten Landbohranlagen in unkonventionelle Wachstumsbecken und von NOC unterstützte Programme. In Argentinien formalisiert sich die Marktaktivität weiterhin um mehrjährige, hochspezifizierte Einsätze in Vaca Muerta, einschließlich der im Juni 2026 begonnenen Operationen von Archer mit der ersten von drei Super-Spec-Bohranlagen, ausgestattet mit Managed-Pressure-Drilling-Technologie (MPD), im Rahmen eines YPF-Vertrags, was eine Premium-Nische für Bohranlagen hervorhebt, die für Bohrungen mit engen Zeitfenstern konfiguriert sind. Im Nahen Osten lieferte ADNOC Drilling im Juli 2026 eine KI-gestützte, vollautomatisierte Walking-Island-Bohranlage (AD-300), was die anhaltenden Investitionen in automatisierungsgestützte Bohrsysteme unterstreicht, die an anspruchsvolle Betriebsumgebungen und beengte Logistik angepasst werden können, und die einen Weg für Landbohr-Auftragnehmer bekräftigt, sich durch Software, Steuerungen und integrierte Dienstleistungen und nicht allein durch Hardware zu differenzieren.
Recent Industry Developments in Markt für Landbohrgeräte
- Februar 2026: Helmerich & Payne gab bekannt, dass sein Gemeinschaftsunternehmen Turan Drilling and Engineering Company LLC eine langfristige Vertragsverlängerung von bp im Kaspischen Meer gesichert hat, wirksam ab März 2026, mit einer festen Laufzeit von fünf Jahren und einem potenziellen Wert von über 1 Milliarde USD. Obwohl es sich um eine Offshore-Ausführung handelt, unterstreicht die Vergabe die Präferenz der Betreiber für langfristige, leistungsorientierte Verträge und verdeutlicht, wie Großauftragnehmer JV-Strukturen nutzen, um mehrjährige Auslastung und Serviceintensität zu sichern.
- November 2025: Nabors berichtete, dass sein Gemeinschaftsunternehmen SANAD Drilling Mitteilungen zur Wiederaufnahme der Arbeit für zwei Bohranlagen erhalten hat, wobei die Wiederinbetriebnahme für März 2026 und Juni 2026 geplant ist. Der Neustart unterstützt die Erholung der regionalen Auslastung und unterstreicht, wie die Exposition von Auftragnehmern gegenüber NOC-verknüpften Programmen die Bohraktivität durch Reaktivierungen mehrerer Anlagen und strukturierte Wiederaufnahme der Arbeit stabilisieren kann.
- Februar 2024: Helmerich & Payne gab die Finalisierung der Vertragsbedingungen mit Saudi Aramco für eine kürzliche Vergabe von sieben Bohranlagen für unkonventionelles Gas bekannt. Die Vereinbarung deutet auf eine anhaltende Nachfrage im Nahen Osten nach hochspezifizierter Bohrkapazität im Einklang mit der Entwicklung unkonventionellen Gases hin und schafft mehr Transparenz bei Mehr-Rig-Vertragsstrukturen, die den Einsatz von Super-Spec-Geräten und Besatzungen über längere Programme hinweg aufrechterhalten können.


Markt für Landbohrgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt ist definiert als Umsätze, die aus landgestützten Bohrgeräten und ihren zentralen Bohrsystemen generiert werden, die zur Erschließung von Bohrungen an Land eingesetzt werden, einschließlich Geräten für Öl-, Gas- und sonstige Landbohrungen, bei denen ein Bohrgerät das primäre Anlagegut darstellt.
Ausschlüsse aus dem Umfang: Der Umfang schließt Offshore-Bohrgeräte und zugehörige Offshore-Bohrsysteme aus, ebenso wie nachgelagerte Verarbeitungsanlagen, die nicht Teil des Bohrgeräts sind.
Segmentierungsübersicht
- Nach Gerätetyp
- Konventionell
- Mobil/Radmontiert
- Walking Super-Spec
- Nach Antriebssystem
- Mechanisch
- Elektrisch (SCR und AC)
- Hybrid/Verbund
- Nach Leistungsklasse
- Bis zu 1.000 PS
- 1.000 bis 1.499 PS
- Über 1.500 PS
- Nach Anwendung
- Konventionelles Öl
- Unkonventionell/Tight und Schiefer
- Geothermie
- Aufstrebender Naturwasserstoff
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Türkei
- Rumänien
- Ukraine
- Frankreich
- Spanien
- Übriges Europa
- Asien-Pazifik
- Indien
- Australien
- ASEAN-Länder
- Übriger Asien-Pazifik-Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Oman
- Kuwait
- Irak
- Algerien
- Libyen
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk-Research
Wir begannen mit öffentlichen Daten, die den Bohraktivitätszyklus und den Kontext der Onshore-Ausrüstung verankern. Hierfür stützten wir uns auf Indikatoren der U.S. Energy Information Administration für Bohr- und Förderaktivitäten, Kostentrendanalysen des U.S. Bureau of Labor Statistics, die Arbeitseinsatz und Gerätetagesraten beeinflussen, sowie auf Referenzen des U.S. Geological Survey zu bohrbezogenen Aktivitäten im Energie- und Mineralbereich.
Um die Daten für die Marktgrößenbestimmung nutzbar zu machen, verwendeten wir außerdem Investorenpräsentationen, Jahresberichte und Transkripte von Ergebniskonferenzen, um Auslastung, Flottenveränderungen und die Art und Weise, wie Betreiber Preise diskutieren, zu verfolgen. Parallel dazu prüften wir Aktualisierungen von Branchenverbänden und seriöse Fachpresse, die über Bohranlagenanzahl, Bohraktivitäten und technologische Entwicklungen berichten, einschließlich hochspezifizierter Walking-Geräte. Für Konsistenzprüfungen nutzten wir ausgewählte kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten sowie Patentdatenbanken. Die oben genannten Quellen sind illustrativ; wir verwendeten darüber hinaus weitere öffentliche Referenzen zur Erhebung, Validierung und Klärung von Eingaben.
Primärinterviews und Umfragen
Unsere Schätzungen wurden durch Experteninterviews und strukturierte Umfragen mit Geräteeignern, Bohrauftragnehmern, OEM- und Komponentenanbietern sowie Servicepartnern, die Einsatzentscheidungen beeinflussen, gegengeprüft. Da es sich um einen globalen Markt handelt, haben wir Gespräche über wichtige Förderregionen und aktive Bohrgebiete hinweg ausgewogen gestaltet, sodass Auslastungsmuster, Preisverhalten und Ersatzzyklen validiert und anschließend in die Modellannahmen eingearbeitet werden konnten.
Verteilung der Befragten der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 35 % | Führungskräfte (CXOs): 12 % | Asien-Pazifik: 38 % |
| Mittlere Ebene: 48 % | Funktions-/Bereichsleiter: 28 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 17 % | Manager: 60 % | Amerika: 26 % |
Marktgrößenbestimmung und Prognose
Für den Hauptaufbau verwendeten wir einen Top-down-Ansatz, bei dem Bohraktivitätssignale und Flottenökonomie genutzt wurden, um den Onshore-Geräte-Umsatzpool nach Region zu rekonstruieren und anschließend in die gängigen Gerätekonfigurationen für den Landeinsatz aufzuteilen. Sobald der Nachfragepool gebildet war, überführten wir ihn mithilfe einer praxisnahen Preislogik in Werte, die Auslastung und den Anteil leistungsstärkerer Geräte widerspiegeln.
Um das Modell geerdet zu halten, bestätigten wir die Gesamtwerte durch selektive Bottom-up-Prüfungen, einschließlich stichprobenartiger Umsatzprüfungen von Auftragnehmern, gezielter Lieferanten- und Kanalprüfungen sowie Plausibilitätstests für Volumen gegenüber Durchschnittspreisen (Durchschnittspreis multipliziert mit aktivem Gerätebestand). Die Eingaben, die die Ergebnisse am stärksten beeinflussten, waren Onshore-Geräteanzahl und Auslastungstrends, durchschnittliche Tagesratenbewegungen, Verschiebungen im Leistungsklassenmix (bis zu 1.000 PS, 1.000 bis 1.499 PS und über 1.500 PS), der Anteil von Walking-Super-Spec-Geräten gegenüber konventionellen Einheiten sowie der Anwendungsmix aus konventionellem Öl, unkonventionellen/Tight- und Schieferanwendungen sowie Geothermie.
Prognosen wurden mithilfe einer Szenarioanalyse erstellt, die durch kurzfristige Aktivitätserwartungen aus Branchenexpertengesprächen gestützt und anschließend mit makroökonomischen Variablen verknüpft wurde, die Bohrpläne steuern, darunter Öl- und Gaspreisannahmen, Investitionsabsichten im Upstream-Bereich sowie regionale Politiken oder Genehmigungsänderungen. Wo Bottom-up-Details für kleinere Regionen dünn waren, verwendeten wir Proxy-Indikatoren wie den regionalen Anteil an der Bohraktivität und typische Preisbänder, gefolgt von einer zweiten Anpassungsrunde nach dem Primärfeedback.
Datenvalidierung und Aktualisierungszyklus
Wir validieren die Ergebnisse, indem wir Modelltotale mit unabhängigen Signalen triangulieren und anschließend Varianzprüfungen über Regionen, Geräteklassen und Anwendungsaufteilungen hinweg durchführen, um unrealistische Sprünge zu kennzeichnen. Wenn eine Zahl im Verhältnis zu den zugrunde liegenden Aktivitätssignalen abweichend erscheint, überprüfen wir die Eingaben, führen die Logik erneut aus und planen Folgegespräche mit Befragten, die die Änderung erklären können, was dazu beiträgt, Annahmedrift zu begrenzen.
Vor der Freigabe wird die Arbeit in mehreren Schritten von Analysten geprüft, die den ersten Entwurf nicht erstellt haben, und alle Anomalien werden mit dem Grund für die Anpassung dokumentiert. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse eintreten, wie etwa starke Verschiebungen der Bohraktivität oder größere Flottenergänzungen und -stilllegungen. Unmittelbar vor der Lieferung führt ein Analyst einen abschließenden Durchgang durch, damit die Kundenausgabe die neueste Aktualisierung der Betriebsansicht widerspiegelt.
Vergleich der Marktgröße für Landbohrgeräte von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Landbohrgeräte können stärker variieren als erwartet, selbst wenn das Thema oberflächlich identisch erscheint. Die Unterschiede entstehen in der Regel dadurch, wie jeder Herausgeber definiert, was als Geräteeinnahmen zählt, welche Jahre als aktueller Referenzpunkt verwendet werden und wie Preise und Auslastung in der Größenlogik behandelt werden.
Bohranlagenanzahl-Signale, Auslastungsprüfungen und Tagesratenentwicklungen sind die Belege, die die Schätzung von Mordor Intelligence auf den aktiven Onshore-Geräte-Umsatzpool ausrichten, anstatt angrenzende Ölfeld-Dienstleistungen oder breitere Bohrausrüstungskategorien einzumischen. Lücken in anderen Schätzungen entstehen häufig durch das Hinzufügen von Kategorien wie Bohrdienstleistungsausgaben, die Verwendung eines engeren Umfangs, der nur bestimmte Gerätetypen berücksichtigt, oder die Anwendung aggressiver Preissteigerungen ohne klaren Bezug zur regionalen Aktivität und zum Leistungsklassenmix. Auch der Zeitpunkt spielt eine Rolle, da Wechselkursentscheidungen und der Aktualisierungsrhythmus den ausgewiesenen USD-Wert für dieselbe zugrunde liegende Betriebsrealität verschieben können.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 62,03 Milliarden USD (2026) | |
| Globaler Herausgeber A | 40,85 Milliarden USD (2025) | Diese Schätzung scheint ein anderes Basisjahr zu verwenden und wendet möglicherweise eine engere Umsatzgrenze für Landbohrgeräte an, was Teile des installierten Bestands untererfassen kann, wenn Auslastung und Preise stark nach Region und Geräteklasse variieren. |
| Branchenherausgeber B | 8,20 Milliarden USD (2024) | Die Zahl ist deutlich kleiner, was in der Regel auf einen engen Umfang hindeutet, beispielsweise die Berücksichtigung nur einer Teilmenge von Gerätetypen oder nur bestimmter Anwendungen, und es können breitere Geräteeinnahmenkomponenten ausgeschlossen sein, die in einer vollständigen Landbohrgeräte-Marktdefinition erfasst werden. |
Die Tabelle zeigt, dass die Auswahl des Jahres und die Entscheidungen zur Umfangsgrenze den größten Teil der Streuung erklären, gefolgt davon, wie Preise über Regionen hinweg aktualisiert werden. Wenn Aktivitätsindikatoren und Mixvariablen explizit verfolgt und anschließend mit Feldeingaben gegengeprüft werden, ist das Endergebnis leichter reproduzierbar und über Zyklen hinweg belastbarer, was die meisten Käufer für die Planung benötigen.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Landbohrgeräte im Jahr 2026?
Die Marktgröße für Landbohrgeräte wird für 2026 auf 62,03 Milliarden USD geschätzt.
Welche CAGR wird für Landbohrgeräte bis 2031 prognostiziert?
Der Markt wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 0,43 % wachsen.
Welcher Gerätetyp wächst am schnellsten?
Walking-Super-Spec-Plattformen sind die am schnellsten wachsenden und schreiten aufgrund der Effizienz beim Pad-Bohren mit einer CAGR von 0,8 % voran.
Welche Region weist die höchste Wachstumsrate auf?
Der Asien-Pazifik-Raum führt mit einer CAGR von 1,3 %, angetrieben durch Geothermie- und unkonventionelle Gasinitiativen.
Welche Technologietrends prägen die künftige Gerätenachfrage?
Hochleistungselektrische Geräte mit Automatisierung und Zweistoffmotoren erzielen Tagesratenaufschläge und treiben Flottenaufrüstungen voran.
Wie beeinflusst Naturwasserstoff die Bohraktivität?
Naturwasserstoffprogramme expandieren, obwohl noch in den Anfängen, mit einer CAGR von 15,5 %, da Explorationsunternehmen hochreine Reservoire in Kansas, Mali und Australien validieren.
Seite zuletzt aktualisiert am:



