
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
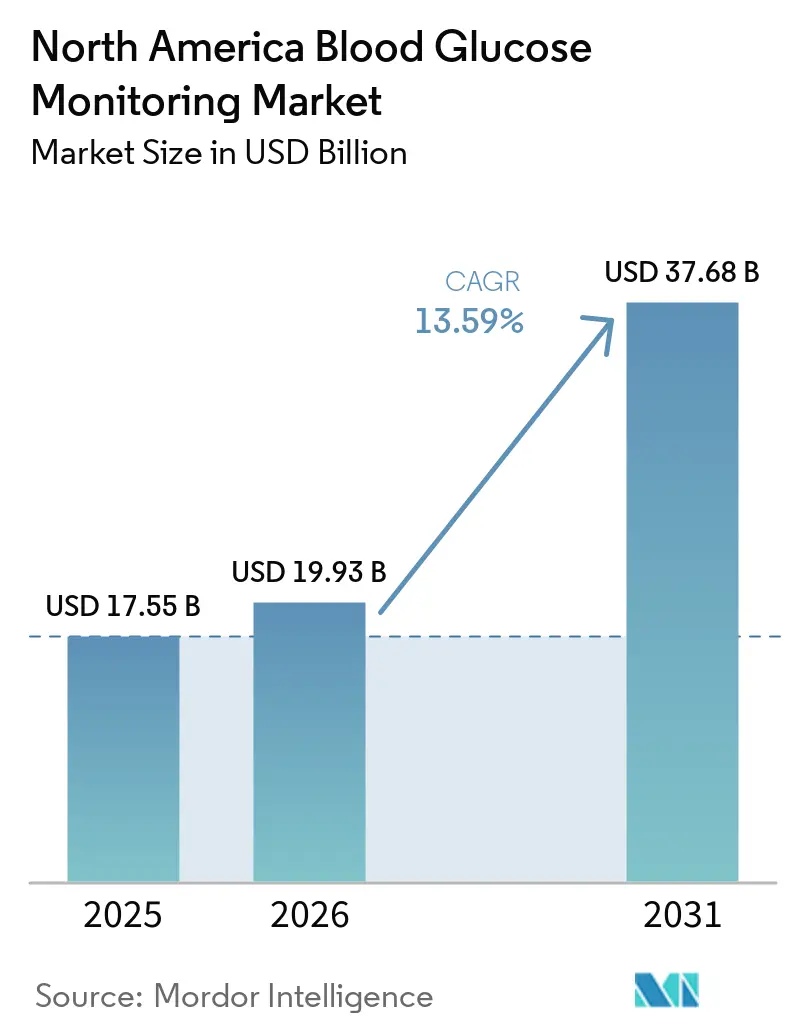
| Marktgröße im Basisjahr (2025) | 17.55 Milliarden US-Dollar |
| Marktgröße (2026) | 19.93 Milliarden US-Dollar |
| Marktgröße (2031) | 37.68 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 13.59 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Blutzuckerüberwachungsmarktes von Mordor Intelligence
Die Marktgröße des nordamerikanischen Blutzuckerüberwachungsmarktes wird für 2025 auf 17,55 Milliarden USD, für 2026 auf 19,93 Milliarden USD geschätzt und soll bis 2031 37,68 Milliarden USD erreichen, mit einem CAGR von 13,59 % von 2026 bis 2031.
Erweiterungen der Sensor-Erstattung, Durchbrüche bei der Langzeittrage-Technologie und die Echtzeit-Datenintegration in Diabetes-Plattformen auf Basis künstlicher Intelligenz verkürzen die Adoptionszeiträume und verlagern Umsätze weg von herkömmlichen Fingerstich-Messgeräten. Die erweiterte Medicare-Berechtigung fügte 2024 3,5 Millionen potenzielle Nutzer der kontinuierlichen Glukoseüberwachung (CGM) hinzu, während der rezeptfreie (OTC) CGM-Markteintritt den Einzelhandelskanal für Erwachsene mit Typ-2-Diabetes geöffnet hat, die keine Verschreibungen benötigen. Zusammen katalysieren diese politischen und kanalspezifischen Veränderungen ein zweistelliges Wachstum im Blutzuckerüberwachungsmarkt in ganz Nordamerika.
Wichtigste Erkenntnisse des Berichts
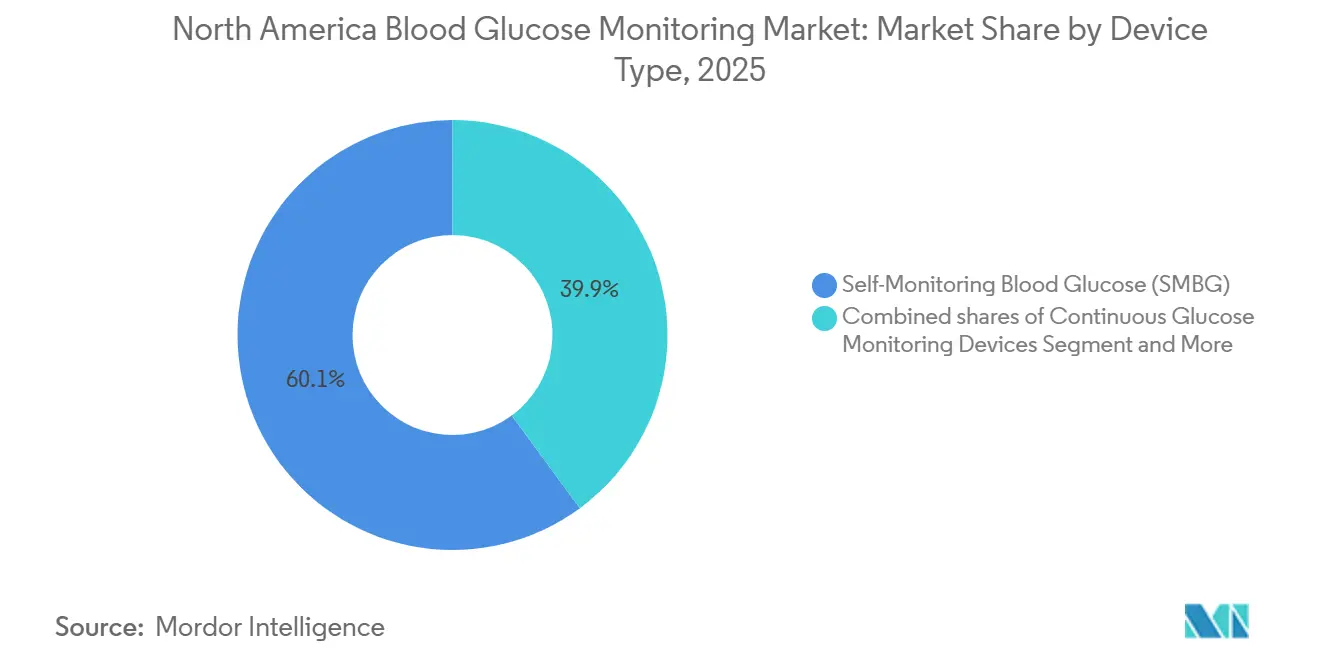
- Nach Gerät führten Selbstüberwachungsgeräte für Blutzucker (SMBG) mit einem Marktanteil von 60,1 % im Blutzuckerüberwachungsmarkt im Jahr 2025, während CGM bis 2031 voraussichtlich mit einem CAGR von 13,76 % wachsen wird.
- Nach Anwendungen entfielen Diabetes-Management-Anwendungen im Jahr 2025 auf 73,21 % der Marktgröße im Blutzuckerüberwachungsmarkt, während Gesundheits- und Wellnessüberwachung zwischen 2026 und 2031 voraussichtlich mit 14,78 % wachsen wird.
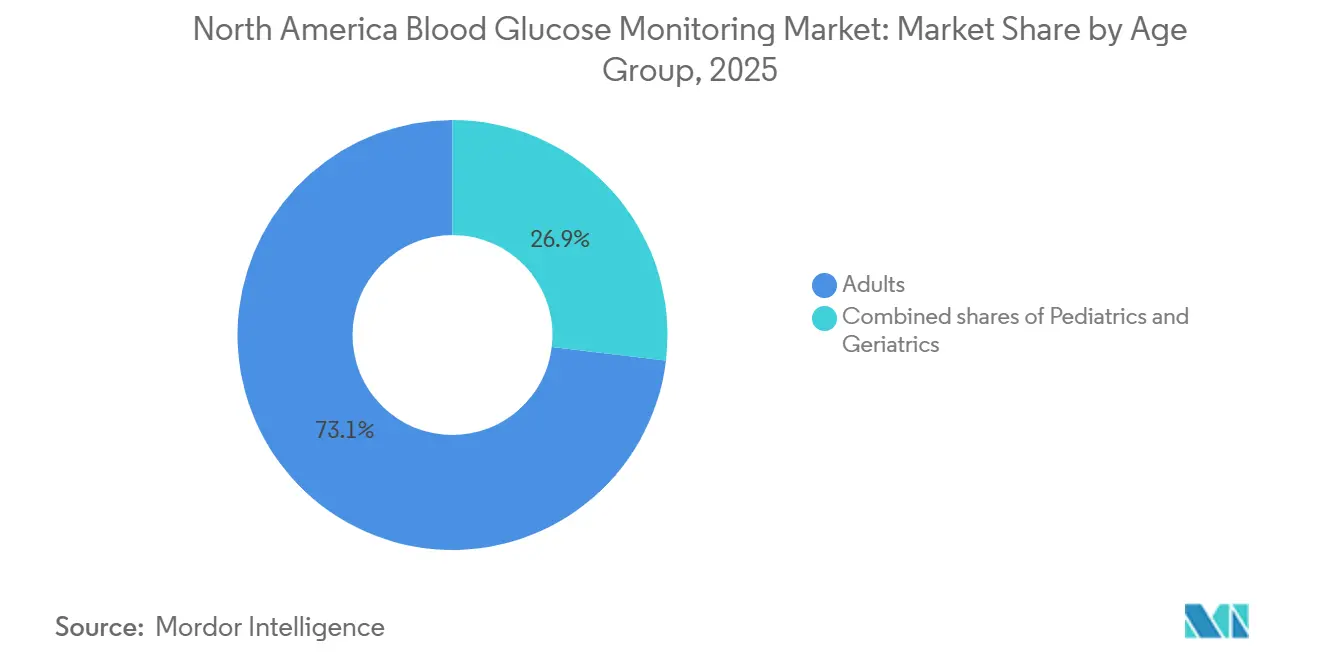
- Nach Altersgruppe repräsentierten Erwachsene im Jahr 2025 73,1 % der Nutzer; die pädiatrische Kohorte wird bis 2031 voraussichtlich mit einem CAGR von 15,6 % wachsen.
- Nach Testtyp erfassten invasive Testmethoden im Jahr 2025 einen Anteil von 61,65 %, während nicht-invasive Systeme bis 2031 voraussichtlich eine Wachstumsrate von 14,21 % verzeichnen werden.
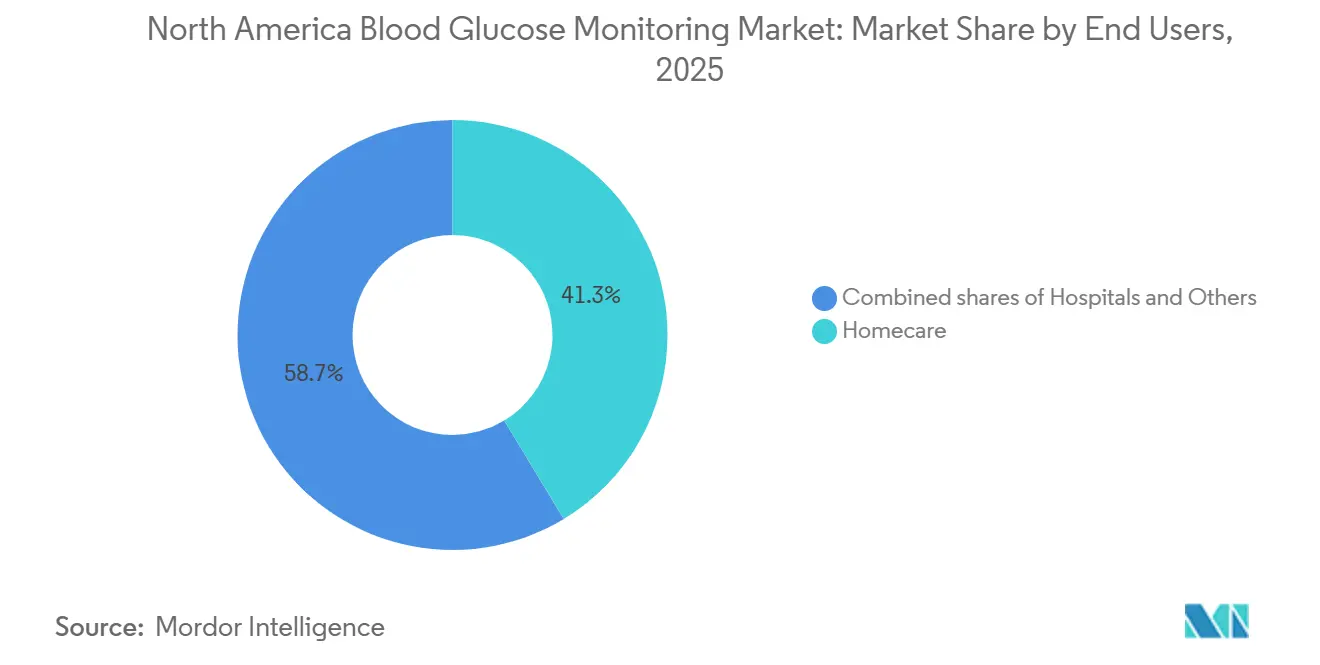
- Nach Endnutzern dominierten Heimversorgungseinrichtungen mit 41,34 % des Umsatzes im Jahr 2025 und befinden sich auf einem Expansionskurs von 15,11 % bis 2031.
- Nach Land trugen die Vereinigten Staaten im Jahr 2025 83,1 % des regionalen Wertes bei, während Mexiko mit einem CAGR von 14,32 % wachsen dürfte, da die Beschaffung im öffentlichen Sektor den Zugang erweitert.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Günstige Erstattungserweiterungen (CMS, private Kostenträger) | +3.2% | Vereinigte Staaten, mit Ausstrahlungseffekten auf kanadische Provinzpläne | Kurzfristig (≤ 2 Jahre) |
| Technologische Fortschritte bei CGM-Sensoren für Langzeittragen | +2.8% | Nordamerika, angeführt von US-FDA-Zulassungen und kanadischen Health Canada-Freigaben | Mittelfristig (2–4 Jahre) |
| Wachsende Typ-2-Adoption von CGM über Insulinnutzer hinaus | +2.5% | Vereinigte Staaten und Kanada, frühe Akzeptanz in städtischen Gebieten Mexikos (Mexiko-Stadt, Monterrey, Guadalajara) | Mittelfristig (2–4 Jahre) |
| Einführung des Einzel- und OTC-Kanals für CGM- Geräte | +1.8% | Vereinigte Staaten, konzentriert in CVS-, Walgreens- und Walmart-Apothekennetzwerken | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu datengesteuerten, KI-gestützten Diabetes-Plattformen | +1.9% | Vereinigte Staaten und Kanada, Pilotprogramme in Mexiko-Stadt und Monterrey | Langfristig (≥ 4 Jahre) |
| Nearshoring der Sensorproduktion senkt Lieferkettenrisiken | +1.2% | Nordamerika, mit Produktionszentren in Illinois, Arizona und Monterrey | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Günstige Erstattungserweiterungen (CMS, private Kostenträger)
Die Medicare-Regel von 2024, die die CGM-Abdeckung auf nicht-intensiv insulinbehandelte Nutzer ausweitete, beseitigte eine historische Hürde, verdoppelte die anspruchsberechtigte Seniorenbevölkerung auf 5,3 Millionen und trieb einen Anstieg der Verschreibungen um 47 % unter Medicare-Advantage-Mitgliedern im ersten Halbjahr 2025 an. Kommerzielle Versicherer spiegelten die Änderung wider und reduzierten Vorabgenehmigungshürden, sodass Apotheken OTC-CGMs landesweit bevorraten konnten. Verantwortliche Versorgungsorganisationen nutzen diese Vorteile, um Notaufnahmebesuche zu reduzieren, was die Umsatzmigration von SMBG zu CGM beschleunigt und den Gesamtimpuls des Blutzuckerüberwachungsmarktes steigert.
Technologische Fortschritte bei CGM-Sensoren für Langzeittragen
Vierzehn- und fünfzehntägige Sensoren wie FreeStyle Libre 3 und Dexcom G7 erzielen mittlere absolute relative Differenz (MARD)-Werte unter 8,5 % und erfüllen damit Insulindosierungsstandards ohne Fingerstich-Bestätigung. Produktionsgewinne durch Rolle-zu-Rolle-Elektrodendruck haben die Stückkosten seit 2024 um rund 25 % gesenkt. Niedrigere Kosten pro Tag der Überwachung machen CGM preislich wettbewerbsfähig gegenüber Mehrfachstich-SMBG, was Krankenhauspiloten und den Einzelhandelsabsatz im gesamten Blutzuckerüberwachungsmarkt ankurbelt.
Wachsende Typ-2-Adoption von CGM über Insulinnutzer hinaus
Aktualisierte ADA-Standards empfehlen nun CGM für Erwachsene, die Schwierigkeiten haben, glykämische Ziele zu erreichen, unabhängig von der Insulinintensität. Reale Daten von Kaiser Permanente zeigten 0,8-Punkte-HbA1c-Reduktionen für Nicht-Insulinnutzer gegenüber 0,3 Punkten mit SMBG. Selbstversicherte Arbeitgeber haben reagiert, indem sie Zuzahlungen abgeschafft haben, in der Erwartung, dass eine verzögerte Insulinprogression die Programmkosten ausgleicht. Diese Maßnahmen erweitern gemeinsam den Blutzuckerüberwachungsmarkt, indem sie eine bisher unterversorgte Kohorte ansprechen.
Verlagerung hin zu datengesteuerten, KI-gestützten Diabetes-Plattformen
Cloud-Analysen verwandeln rohe Glukosedatenströme in prädiktive Erkenntnisse. Die 2025er-Version von Dexcom Clarity warnt Nutzer bis zu 60 Minuten vor einer prognostizierten Hypoglykämie. Abbotts Libre-Daten speisen nun Tandems Control-IQ-Algorithmus, der es Pumpen ermöglicht, die Basalraten alle fünf Minuten anzupassen. Die FDA-SaMD-Leitlinien erfordern Validierungsstrenge, aber der Ökosystemwert überwiegt die Compliance-Kosten und unterstützt die langfristige Expansion des Blutzuckerüberwachungsmarktes.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe wiederkehrende Sensor- und Teststreifenkosten für einkommensschwache Nutzer | -1.8% | Vereinigte Staaten, insbesondere ländliche Gebiete und Medicaid-Erweiterungsstaaten; nicht versicherte Bevölkerung Mexikos | Kurzfristig (≤ 2 Jahre) |
| Bedenken hinsichtlich Genauigkeit/Kalibrierung in extremen Glukosebereichen | -0.9% | Nordamerika, alle Märkte betreffend mit Schwerpunkt auf pädiatrischen und geriatrischen Bevölkerungsgruppen | Mittelfristig (2–4 Jahre) |
| Medicaid-Abdeckungsunterschiede von Staat zu Staat | -1.2% | Vereinigte Staaten, konzentriert in Nicht-Erweiterungsstaaten (Texas, Florida, Georgia, Alabama) | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- und Datenschutz- Compliance-Kosten (HIPAA, FDA) | -1.0% | Vereinigte Staaten und Kanada, alle vernetzten Gerätehersteller betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe wiederkehrende Sensor- und Teststreifenkosten für einkommensschwache Nutzer
Nicht versicherte und unterversicherte Erwachsene sehen sich Listenpreisen von 350 USD pro Monat für CGM-Sensoren und 60–150 USD für Marken-SMBG-Teststreifen gegenüber [1]. Die Kostenbelastung führt zur Rationierung von Tests und erhöht das Risiko unerkannter Hypo- und Hyperglykämie. Obwohl Hersteller Rabattprogramme anbieten, schließen Einschreibungsobergrenzen viele aus, was die kurzfristige Marktdurchdringung im Blutzuckerüberwachungsmarkt in einkommensschwächeren Segmenten dämpft.
Medicaid-Abdeckungsunterschiede von Staat zu Staat
Nur 10 Staaten bieten uneingeschränkten CGM-Zugang, während 22 die Abdeckung auf intensiv insulinbehandelte Nutzer beschränken [2]. Genehmigungsverzögerungen erstrecken sich in Texas und Florida auf 90 Tage, was die Adoptionsraten unter den 12 Millionen Medicaid-Begünstigten mit Diabetes in diesen Bundesstaaten drückt. Die Fragmentierung verpflichtet Lieferanten zur Verwaltung von 50 Erstattungsregeln, erhöht den Verwaltungsaufwand und dämpft das Wachstum im Blutzuckerüberwachungsmarkt, bis eine politische Harmonisierung eintritt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gerätetyp:
CGM gewinnt, während SMBG das Volumen hältDer CGM-Umsatz wird trotz des 60,1-prozentigen Marktanteils von SMBG im Blutzuckerüberwachungsmarkt im Jahr 2025 voraussichtlich SMBG übertreffen. Die Wachstumsrate von CGM von 13,76 % spiegelt Sensoren mit verlängerter Tragezeit, OTC-Verfügbarkeit und Medicare-Erweiterung wider. Die Marktgröße des Blutzuckerüberwachungsmarktes für CGM wird voraussichtlich schneller wachsen, da die Kosten pro Tag sinken und die klinische Genauigkeit steigt [3]. SMBG bleibt in Krankenhäusern verankert, wo Point-of-Care-Messgeräte in elektronische Gesundheitsakten integriert sind, aber auch hier zielen vernetzte Messgeräte darauf ab, einen kontinuierlichen Datenfluss nachzuahmen.
Ein zweigeteiltes Adoptionsmuster entsteht: Die Mehrheit der neu diagnostizierten Typ-1-Kinder beginnt innerhalb von drei Monaten mit CGM, während die Akzeptanz bei älteren Menschen aufgrund der Komplexität der Benutzeroberfläche zurückbleibt. Anbieter reagieren mit vereinfachten Empfängern und implantierbaren Sechs-Monats-Sensoren, was die Abwanderung mäßigt. Zusammen erhalten diese Dynamiken eine gesunde Pipeline sowohl für Premium-CGM- als auch für wertorientierte SMBG-Geräte innerhalb des breiteren Blutzuckerüberwachungsmarktes.



Nach Anwendungen:
Diabetesmanagement dominiert, Wellnessüberwachung entstehtTherapeutische Diabetes-Management-Anwendungen machten 73,21 % des Wertes von 2025 aus und bildeten den größten Anteil am Marktanteil des Blutzuckerüberwachungsmarktes. Closed-Loop-Pumpen, Telemedizin-Überprüfungen und Bevölkerungsgesundheits-Dashboards intensivieren die Datennutzung und unterstützen einen Vorwärtswachstumspfad von 14,78 %.
Wellnessorientierte Überwachung über Abonnementmodelle wie Levels Health führt CGM bei Fitnessbegeisterten und Prä-Diabetikern ein und steigert das Bewusstsein über klinische Indikationen hinaus. Obwohl noch ein bescheidener Anteil an der Marktgröße des Blutzuckerüberwachungsmarktes, trägt die Lifestyle-Adoption inkrementelles Sensorvolumen bei und könnte Nutzer bei der Diagnose in therapeutische Wege lenken.
Nach Altersgruppe:
Pädiatrischer Anstieg, erwachsene BasisErwachsene hielten 2025 einen Anteil von 73,1 %, was die Prävalenz von Typ 2 widerspiegelt. Das pädiatrische Segment wird jedoch voraussichtlich einen CAGR von 15,6 % verzeichnen, da Schulrichtlinien die Überwachung im Unterricht erlauben und FDA-Kennzeichnungen auf Kinder ab zwei Jahren ausgeweitet werden. Hersteller vereinfachen die Einführung und ermöglichen die Ansicht durch Betreuungspersonen, was die Adhärenz bei Minderjährigen verbessert.
Im geriatrischen Bereich hat CGM bei Personen über 75 Jahren eine begrenzte Durchdringung im Vergleich zur hohen Akzeptanz in der Kohorte der 65- bis 74-Jährigen. Hautfragilität und Hürden bei der Smartphone-Kompetenz verlangsamen die Konversion, doch implantierbare Optionen und vereinfachte Lesegeräte könnten Aufwärtspotenzial erschließen und inkrementelles Wachstum für den Blutzuckerüberwachungsmarkt aufrechterhalten.

Nach Testtyp:
Invasiv dominiert, nicht-invasiv gewinnt AufmerksamkeitInvasive Modalitäten erfassten 2025 einen Anteil von 61,65 %, aber nicht-invasive Prototypen wie Know Labs' Bio-RFID zielen bis 2026 auf FDA-Einreichungen ab. Wenn Studien einen MARD-Wert unter 10 % erreichen, könnten nicht-invasive Wearables die Marktgröße des Blutzuckerüberwachungsmarktes erweitern, indem sie sensorscheue Nutzer ansprechen.
Optische Methoden sehen sich weiterhin Pigmentierungs- und Hydratationsinterferenzen gegenüber, was die klinische Zulassung schwer erreichbar macht. Dennoch signalisieren 420 Millionen USD an Risikokapitalfinanzierung im Jahr 2025 das Vertrauen der Investoren in einen eventuellen Durchbruch. Inzwischen verfeinert invasives CGM weiterhin die Chemie und verlängert die Sensorlebensdauer, was die Stärke der etablierten Anbieter festigt.
Nach Endnutzer:
Heimversorgung dominiert, Krankenhäuser modernisieren sichDie Heimversorgung hielt 2025 41,34 % des Umsatzes dank Telemedizin-Anreizen und neuer RPM-Abrechnungscodes, die Klinikern 64 USD für 20 Minuten monatlicher CGM-Dateninterpretation zahlen. Die Präferenz für virtuelle Endokrinologiebesuche unterstützt einen Wachstumsausblick von 15,11 %.
Krankenhäuser bleiben für die Akutversorgung unverzichtbar und verlassen sich auf zentralisierte Messgeräte, die den Standards der Joint Commission entsprechen. Pilotstudien am Johns Hopkins zeigen eine signifikante Hypoglykämiereduktion mit stationärem CGM, was auf eine zukünftige Durchdringung hindeutet, sobald die FDA Dosierungsentscheidungen auf der Station genehmigt. Langzeitpflege- und Strafvollzugseinrichtungen stellen kleinere, aber spezialisierte Segmente dar, die robuste und leicht prüfbare Geräte erfordern, und runden die Chancen im Blutzuckerüberwachungsmarkt ab.
Geografische Analyse
Markt für Blutzuckermessung in den Vereinigten Staaten
Die Vereinigten Staaten dominieren den Markt für Blutzuckermessung mit einem Anteil von 83,1 % am Gesamtwert des Jahres 2025. Eine breite Abdeckung durch Medicare und private Krankenversicherer in Kombination mit 37,3 Millionen diagnostizierten Diabetikern sichert den Anbietern erhebliche Skalenvorteile. Die Rückverlagerung der Produktion in die Nähe des Heimatmarktes nimmt zu; Dexcoms Werk in Arizona im Wert von 150 Millionen USD wird die Nachfrage in den USA und Kanada bedienen und das Versandrisiko aus Europa reduzieren.
Markt für Blutzuckermessung in Kanada
Kanada profitiert von provinziell finanzierten CGM-Programmen, jedoch bestehen weiterhin interprovenzielle Unterschiede in der Politik. Ontario und British Columbia erstatten die Kosten für Typ-2-Intensiv-Insulinanwender, während Quebec strenge HbA1c-Schwellenwerte anwendet, was die Akzeptanz verzögert und den kanadischen Gesamtbeitrag zum Markt für Blutzuckermessung begrenzt.
Markt für Blutzuckermessung in Mexiko
Mexiko ist die am schnellsten wachsende Region mit einer CAGR von 14,32 % bis 2031, angetrieben durch ein nationales Programm, das bis 2028 die Platzierung von 500.000 CGM-Geräten anstrebt. Abbotts Vertriebszentrum in Monterrey verkürzt die Lieferzeiten, während erste Pilotprojekte privater Versicherer in städtischen Zentren auf eine aufkeimende kommerzielle Nachfrage hindeuten. Trotz geringerer Pro-Kopf-Ausgaben positioniert das Volumenwachstum Mexiko als aufstrebenden Beitragenden zum nordamerikanischen Markt für Blutzuckermessung.
Regulatorisches Umfeld
In Nordamerika unterliegen Produkte zur Blutzuckerüberwachung sowohl IVD-/Medizinprodukterichtlinien (für SMBG und CGM zur Diabetesbehandlung) als auch Digital-Health-Richtlinien (für vernetzte Apps und allgemeine Wellness-Aussagen). In den Vereinigten Staaten werden integrierte kontinuierliche Glukosemonitoring-Systeme (iCGM) von der FDA als Klasse II (Sonderkontrollen) gemäß 21 CFR 862.1355 reguliert, was Erwartungen an klinische Genauigkeit, Leistungsprüfung sowie Cybersicherheits- und Datenübertragungskontrollen festlegt. Die FDA hat außerdem die Grenzen für nicht-invasive Wearables bekräftigt, einschließlich einer Sicherheitsmitteilung vom Februar 2024, die Verbraucher davor warnt, Smartwatches oder Smart Rings zur Messung des Blutzuckers zu verwenden, da solche Produkte für diesen Zweck nicht zugelassen sind.
Die politische Klarstellung zur Positionierung als Wellnessprodukt ist mit der Ausweitung der OTC- und Einzelhandelskanalaktivitäten relevanter geworden. Am 6. Januar 2026 veröffentlichte die FDA überarbeitete Leitlinien zu allgemeinen Wellnessprodukten, in denen betont wird, dass Produkte, die physiologische Parameter (einschließlich Blutzucker) schätzen, nur dann im risikoarmen Bereich der allgemeinen Wellness verbleiben können, wenn sie diagnostische/behandlungsbezogene Aussagen vermeiden und definierte Risikokriterien erfüllen. In Kanada reguliert Health Canada Glukosemonitoring-Systeme im Rahmen der Medical Devices Regulations (SOR/98-282) unter Anwendung einer risikobasierten Klassifizierung und proportionaler Anforderungen an klinische Nachweise für Geräte der Klassen II-IV, zusammen mit expliziten Kennzeichnungsanforderungen für In-vitro-Diagnostikgeräte. Zusammen beeinflussen diese Anforderungen die Reihenfolge von Markteinführungen sowie zweisprachige Kennzeichnungs- und IFU-Strategien für Anbieter, die in mehreren Provinzen tätig sind.
Wettbewerbslandschaft
Marktkonzentration
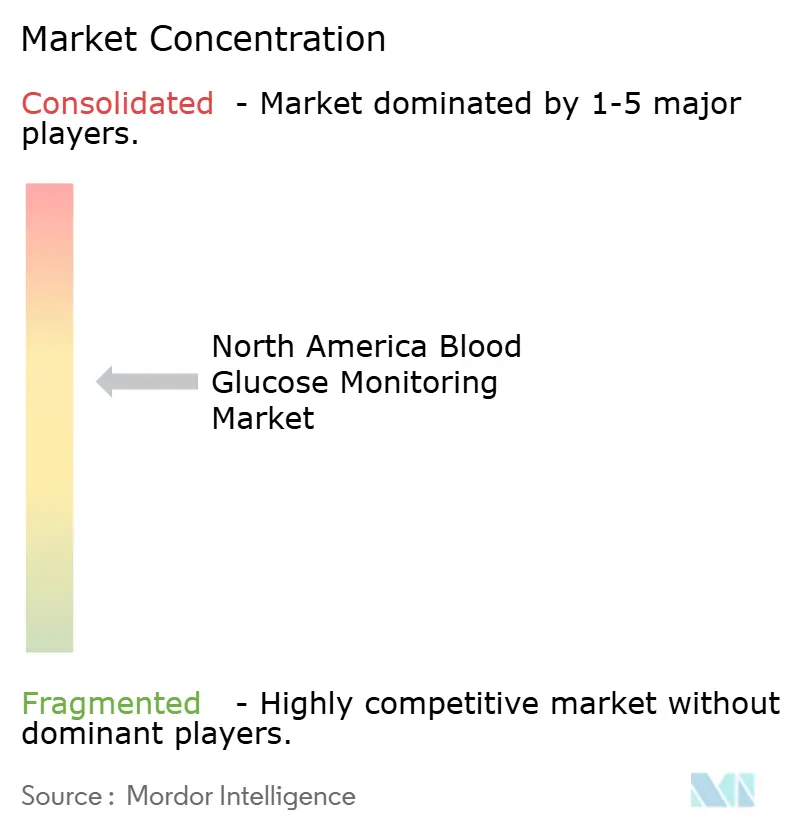
Die CGM-Umsatzkonzentration ist hoch: Abbott, Dexcom und Medtronic beherrschen den Großteil der Kategorieverkäufe, was die Kapitalintensität und regulatorische Komplexität widerspiegelt. Abbotts FreeStyle-Libre-Franchise verzeichnete im Jahr 2025 erhebliche globale Umsätze, von denen ein bedeutender Anteil aus Nordamerika stammt. Dexcoms installierte Basis überstieg 2,5 Millionen Nutzer, und sein OTC-Produkt Stelo zielt bis Ende 2026 auf weitere 500.000 ab. Medtronics Guardian 4 in Kombination mit der MiniMed-780G-Pumpe schafft ein Closed-Loop-System, das Verbrauchsmaterialumsätze bindet.
SMBG bleibt fragmentiert mit Eigenmarken-Teststreifenmarken und vernetzten Messgeräten von Ascensia und LifeScan. Senseonics zielt auf implantierbares CGM für Langzeittragen ab und adressiert Adhärenzprobleme bei Senioren. Direkt-an-Verbraucher-Wellnessplattformen wie Levels Health wecken kategorieübergreifendes Bewusstsein und könnten zukünftiges Verschreibungswachstum fördern. Patentanmeldungen betonen Sensorlanglebigkeit und Dual-Analyt-Überwachung, was auf anhaltende Innovation hindeutet, die die Entwicklung des Blutzuckerüberwachungsmarktes prägen wird.
Marktführer im nordamerikanischen Blutzuckerüberwachungsmarkt
-
Dexcom
-
Johnson & Johnson
-
F. Hoffmann-La Roche AG
-
Abbott Diabetes Care
-
Medtronic
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für Blutzuckermessung Unternehmen in diesem Bericht
- Abbott Laboratories
- Acon Laboratories
- AgaMatrix
- Arkray
- Ascensia
- B. Braun
- Bionime
- Dexcom
- Roche
- GlySens
- Insulet
- Johnson & Johnson
- Medtronic
- Nipro Diagnostics
- Nova Biomedical
- Rossmax
- Senseonics Holdings
- Tandem Diabetes Care
- Trividia Health
- Ypsomed
Marktchancen und Zukunftsaussichten
Die Ausweitung der Kostenerstattung sowie der Zugang über Einzelhandel/OTC vergrößern die Chancen bei Typ-2-Kohorten und in häuslichen Versorgungsabläufen und verschieben die Anforderungen von eigenständigen Messgeräten zu vernetzten, servicefähigen Lösungen. Ein zentraler Weißraum ist die Interoperabilität zwischen CGM, Analytik und automatisierter Insulinabgabe, da Hersteller zunehmend auf Gerätekombinationen setzen, die Bindungshürden für Kliniken und Patienten verringern. Die FDA-510(k)-Einreichungen von Medtronic im April 2025 für das MiniMed 780G, damit dieses als interoperabler automatisierter Glykämie-Controller fungieren kann, liefern einen Nachweisanker für diese Entwicklung, ergänzt durch breitere Bemühungen, Pumpen- und CGM-Komponenten über die wichtigsten Sensor-Produktfamilien hinweg besser kombinierbar zu machen.
Chancen im Produktzyklus bündeln sich zudem um längere Tragezeiten, vereinfachtes Onboarding und softwaregestützte Funktionsupgrades, was die Skalierung in Apotheken- und Direct-to-Consumer-Kanälen unterstützt, ohne die klinische Arbeitsbelastung proportional zu erhöhen. Im Februar 2026 bestätigte die FDA-510(k)-Freigabe für Dexcom G7 (K253737) das Tempo iterativer CGM-Upgrades im Rahmen etablierter Klasse-II-Sonderkontrollen. Die regulatorische Strukturierung von 2024 rund um dedizierte Konsumentenproduktcodes für OTC-CGMs erweiterte ebenfalls den adressierbaren Markt, ohne einen neuen gesetzlichen Zulassungsweg zu erfordern. Für Anbieter zeigt sich das kurzfristige kommerzielle Potenzial am deutlichsten dort, wo diese regulatorischen und kanalbezogenen Veränderungen mit einer aktiven Ausweitung der Kostenträgerdeckung zusammenfallen, einschließlich der Medicare-Richtlinienänderungen, die 2024 3,5 Millionen potenzielle CGM-Nutzer hinzufügten und 2025 die Verschreibungsdynamik beschleunigten. Diese Kombination schafft Raum für differenzierte Angebote wie Erschwinglichkeitsprogramme, Tools zur Einhaltung des Datenschutzes und klinikorientierte Analytik, die kontinuierliche Daten in umsetzbare Versorgungspläne umwandelt.
Neueste Industrielle Entwicklungen in Nordamerikanischer Markt für Blutzuckermessung
- Juli 2026: Dexcom erhielt von Health Canada die Zulassung für den Dexcom G7 15 Day kontinuierlichen Glukosemonitor für kanadische Erwachsene. Die längere Tragezeitzulassung unterstützt die Kontinuität der Überwachung und reduziert die Häufigkeit des Sensorwechsels, wodurch Dexcoms Position bei der provinziellen Kostenerstattung und in Apothekenkanälen gestärkt wird.
- Juni 2026: Medtronic MiniMed gab eine erweiterte Vereinbarung mit Abbott bekannt, um integrierte duale Glukose-Keton-Sensoren zu vermarkten, die ausschließlich mit den intelligenten Dosiersystemen von MiniMed zusammenarbeiten. Dieser Schritt hebt die Ketonmessung als differenzierendes Sicherheitsmerkmal hervor und vertieft die Ökosystembindung zwischen CGM-Sensorik und automatisierten Dosierplattformen.
- Juli 2025: Abbott brachte den FreeStyle Libre 3 Plus in Kanada auf den Markt und erweiterte damit den Zugang zu seinem kompakten CGM in einem wichtigen provinziellen Kostenerstattungsmarkt. Die Einführung unterstützt die breitere Akzeptanz in der häuslichen Pflege und in Diabetes-Management-Programmen, in denen Sensorkomfort und Benutzerfreundlichkeit die Therapietreue beeinflussen.
Nordamerikanischer Markt für Blutzuckermessung Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Blutzuckermessgeräte und zugehörige Verbrauchsmaterialien, die zur Messung des Glukosespiegels für das Diabetesmanagement und die routinemäßige Gesundheitsüberwachung in Nordamerika eingesetzt werden. Er schließt Systeme zur Selbstmessung des Blutzuckers sowie Systeme zur kontinuierlichen Glukoseüberwachung ein, wobei die Werte für den definierten Untersuchungszeitraum in USD erfasst werden.
Ausschlüsse aus dem Untersuchungsumfang: Die Studie schließt Insulinabgabegeräte, allgemeine Diabetesmedikamente sowie umfassendere Labordiagnostik in Krankenhäusern aus, die nicht für die routinemäßige Blutzuckermessung vorgesehen sind.
Segmentierungsübersicht
- Nach Gerät
- Selbstüberwachungsgeräte für Blutzucker
- Geräte zur kontinuierlichen Glukoseüberwachung
- Aufkommende nicht-invasive Wearables
- Nach Anwendungen
- Diabetesmanagement
- Gesundheits- und Wellnessüberwachung
- Sonstige
- Nach Altersgruppe
- Pädiatrie
- Erwachsene
- Geriatrie
- Nach Testtyp
- Invasiv
- Nicht-invasiv
- Nach Endnutzer
- Krankenhäuser
- Heimversorgung
- Sonstige
- Nach Land
- Vereinigte Staaten
- Kanada
- Mexiko
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung diente dazu, den Rahmen dessen festzulegen, was als Blutzuckermessung gilt, und stabile Referenzdaten zu erheben, die Jahr für Jahr überprüft werden können. Wir nutzten öffentliche Quellen wie die Diabetesstatistiken der CDC, die Gerätedatenbank der US-amerikanischen FDA für Produktzulassungen, Aktualisierungen zu CMS-Erstattungen und -Deckungen sowie Gesundheitsindikatoren von Statistics Canada, um Adoptionssignale und den Zugang zu verstehen.
Um das Modell praxistauglich zu gestalten, haben wir außerdem Preis- und Volumenkontext mithilfe von Jahresberichten und Investorenpräsentationen der Unternehmen, wichtigen Aktualisierungen von Apotheken und Distributoren sowie seriösen medizinischen Fachzeitschriften erarbeitet, die Testfrequenz und CGM-Tragezeit behandeln. Bei Bedarf nutzten wir ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und eine Patentdatenbank, um vergleichbare Umsatzhinweise für Produkte und den Technologieverlauf zu strukturieren. Die hier aufgeführten Quellen sind nicht abschließend; wir stützten uns auf weitere öffentliche Materialien für zusätzliche Datenerhebung, Validierung und Klärung.
Primärinterviews und Umfragen
Primärgespräche wurden mit einer Mischung aus Geräteherstellern, Distributoren, kostenträgerbezogenen Stakeholdern, Klinikern, Diabetesberatern sowie Beschaffungs- und Kanalmanagern in den Vereinigten Staaten, Kanada und Mexiko geführt. Diese Beiträge halfen dabei zu bestätigen, welche Produktkategorien berücksichtigt werden sollten, wie sich CGM-Austauschzyklen und Annahmen zur Sensor-Tragezeit entwickeln und wo sich die Preisgestaltung zwischen Einzel- und Erstattungskanälen unterscheidet. Die Antworten wurden anschließend zur Anpassung des Modells verwendet.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Erste Ebene: 38 % | CXOs: 19 % |
| Mittlere Ebene: 42 % | Funktions-/Bereichsleiter: 21 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 60 % |
Marktgrößenbestimmung und Prognose
Unsere Größenbestimmung beginnt mit einem Top-down-Nachfragepoolaufbau, der Diabetesprävalenz und behandelte Bevölkerung mit der wahrscheinlichen Überwachungsintensität verknüpft und diese dann in Geräte- und Verbrauchsmaterialverbrauch umrechnet. In der Praxis verfolgt das Modell Volumentreiber wie die geschätzte CGM-Nutzerbasis, die Häufigkeit des Sensorwechsels (Tragezeit in Tagen und jährliche Sensoranzahl), Transmitter- oder Dauergeräte-Austauschzyklen, die SMBG-Streifennutzung pro Patient sowie den Anteilswechsel zwischen invasiven und nicht-invasiven Ansätzen.
Sobald die Volumina ermittelt sind, werden durchschnittliche Verkaufspreise anhand einer gemischten Betrachtung angewendet, die Erstattungsdynamiken, Einzelhandelspreissignale und die erwartete Preiskompression bei ausgereiften CGM-Produkten widerspiegelt. Wir bestätigen die Gesamtwerte durch selektive Bottom-up-Prüfungen, einschließlich der Stichprobenerhebung von lieferantengemeldeten regionalen Umsatzaufteilungen, der Validierung des Kanalmix durch Distributor-Rückmeldungen sowie der Plausibilitätsprüfung der impliziten Ausgaben pro Patient anhand klinischer Testnormen. Für die Prognose wird eine Szenarioanalyse eingesetzt, die durch primäre Eingaben zu Deckungserweiterungen, OTC-Verfügbarkeit und der erwarteten Akzeptanz bei Typ-2-Diabetes geleitet wird. Die Szenarioarbeit wird dann in eine Basisszenario-Trajektorie umgewandelt, die mit den beobachteten Austauschmustern konsistent bleibt. Wenn eine Bottom-up-Prüfung Lücken hinterlässt, werden diese mit konservativen Anteils- und Preisbändern gefüllt und nur dann erweitert, wenn mehrere Befragte dieselbe Richtung bestätigen.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt in Schichten, sodass Marktgesamtwerte nicht auf einer einzigen Annahme beruhen. Wir prüfen auf Jahresübergangsbrüche bei wichtigen Kennzahlen wie impliziten Sensoren pro Nutzer, Streifen pro SMBG-Nutzer und Dauerhardware-Austauschtiming und überprüfen alle Ausreißer vor der Freigabe auf die Ausgangslogik zurück.
Wir führen außerdem eine zweite Analystenprüfung auf Umfangsausrichtung und mathematische Konsistenz durch und leiten Folgegespräche ein, wenn sich ein Datenpunkt wesentlich ändert oder wenn ein politisches Ereignis den Zugang verschieben könnte. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden hinzugefügt, wenn wesentliche Erstattungs-, Regulierungs- oder Preisereignisse eintreten. Vor der Auslieferung wird ein abschließender Durchgang durchgeführt, damit die Kunden die aktuellste aktualisierte Ansicht erhalten.
Marktgröße von Mordor Intelligence für den Nordamerika-Markt für Blutzuckermessung im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für die Blutzuckermessung in Nordamerika können stark variieren, selbst wenn die veröffentlichten Studien scheinbar dieselbe Produktkategorie beschreiben. Die Abweichung ergibt sich in der Regel daraus, was als Messung gezählt wird, wie wiederkehrende Verbrauchsmaterialien behandelt werden und wie schnell Preis- und Adoptionsannahmen aktualisiert werden.
Wir gleichen mit der CGM-Sensor-Austauschkadenz, dem Anteil des Diabetesmanagements, der der Überwachungsnutzung zugeordnet wird, und länderspezifischen Adoptionssignalen ab, um Mordor Intelligence auf einen Nachfragepool aus Geräten plus Verbrauchsmaterialien zu verankern, anstatt auf eine engere geräteorientierte Sichtweise oder einen breiteren Diabetesgerätekorb. In der Praxis zeigen sich Unterschiede typischerweise darin, ob Teststreifen und CGM-Sensoren vollständig einbezogen sind, wie schnell die Durchschnittspreise angenommen werden zu sinken, und ob Mexiko mit demselben Erstattungs- und Beschaffungstiming wie die Vereinigten Staaten modelliert wird.
Vergleichsreferenz
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 17,55 Milliarden USD (2025) | |
| Globales Beratungsunternehmen A | 6,52 Milliarden USD (2025) | Diese Zahl scheint einen gerätefokussierten Umfang widerzuspiegeln und kann wiederkehrende Verbrauchsmaterialien wie Sensoren und Streifen unterbewerten, was die modellierte jährliche Ausgabe pro aktivem Nutzer reduziert. |
| Regionales Beratungsunternehmen B | 32,47 Milliarden USD (2025) | Diese Schätzung verwendet wahrscheinlich einen breiteren Geräterahmen mit höheren angenommenen Ausgaben pro Nutzer oder einem weiteren Einschlussset, was die Gesamtwerte aufblähen kann, wenn Austauschzyklen und Preiskompression nicht eng begrenzt sind. |
Die Streuung über die drei Werte wird hauptsächlich durch Umfangsgrenzen und die Art und Weise erklärt, wie die wiederkehrende Nutzung in einen Jahreswert umgerechnet wird. Indem die Volumina in Austauschzyklen verankert und dann Preise angewendet werden, die mit Erstattungs- und Kanalrückmeldungen abgeglichen sind, bleibt die resultierende Zahl auf einfache Treiber zurückführbar, die jedes Jahr erneut überprüft werden können.
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der nordamerikanische Blutzuckerüberwachungsmarkt im Jahr 2031 haben?
Der Blutzuckerüberwachungsmarkt wird bis 2031 voraussichtlich 37,68 Milliarden USD erreichen.
Welche Gerätekategorie wächst in Nordamerika am schnellsten?
Systeme zur kontinuierlichen Glukoseüberwachung entwickeln sich bis 2031 mit einem CAGR von 13,76 %, dem höchsten unter den wichtigsten Kategorien.
Wie hat die Medicare-Politik die CGM-Akzeptanz beeinflusst?
CMS erweiterte die Berechtigung im Jahr 2024 und verdoppelte damit sofort die adressierbare Seniorenbevölkerung und steigerte CGM-Verschreibungen unter Medicare-Advantage-Mitgliedern im Jahr 2025 um 47 %.
Welches Land in Nordamerika zeigt das schnellste Marktwachstum?
Mexiko führt mit einem prognostizierten CAGR von 14,32 %, da sein nationales Diabetesprogramm CGM-Geräte weit verbreitet einsetzt.