
Nordamerika Automobil-Stahlstanzen Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2019 - 2024 |
| Marktgröße (2026) | 20.13 Milliarden US-Dollar |
| Marktgröße (2031) | 24.09 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 3.65 % |
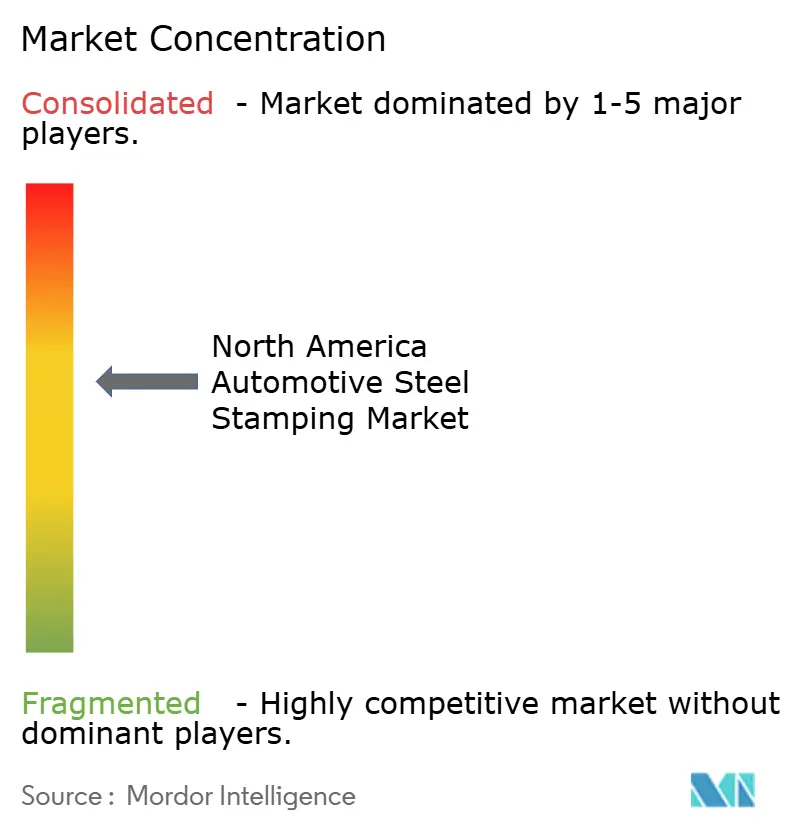
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Automobil-Stahlstanzen Marktanalyse von Mordor Intelligence
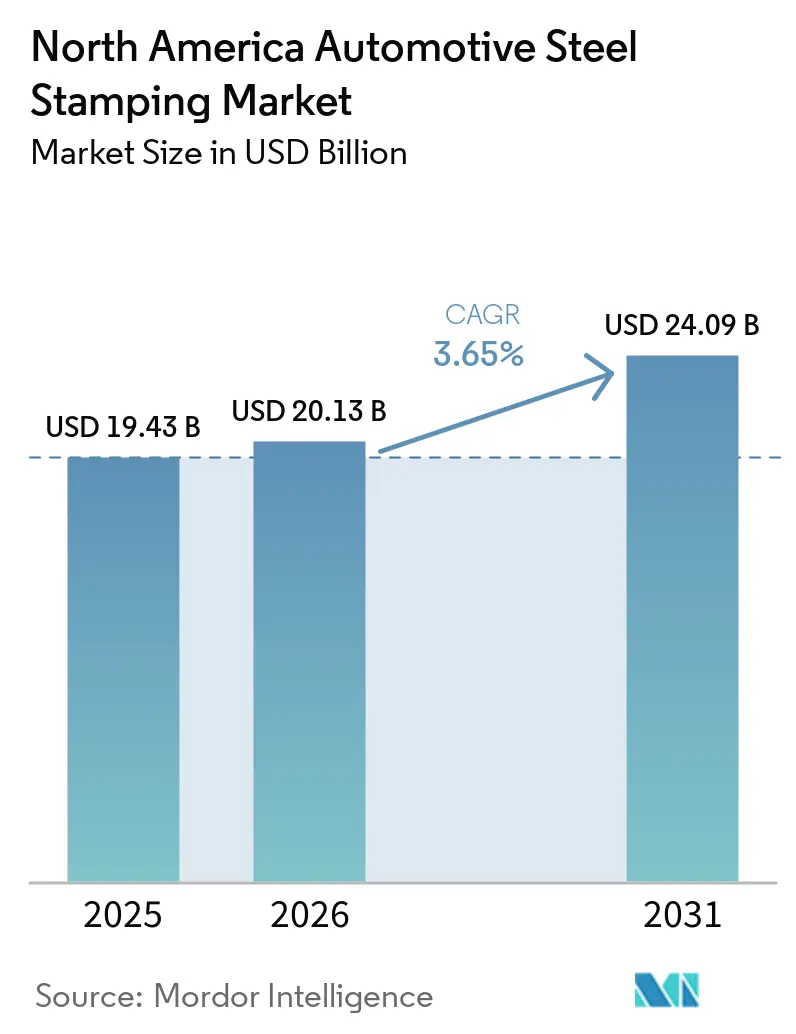
Der nordamerikanische Markt für Automobil-Stahlstanzen wurde im Jahr 2025 auf 19,43 Milliarden USD geschätzt und wird für 2026 auf 20,13 Milliarden USD beziffert; bis 2031 wird ein Wachstum auf 24,09 Milliarden USD prognostiziert, was einer CAGR von 3,65 % im Zeitraum 2026 bis 2031 entspricht. Die regionalen Wertschöpfungsanforderungen des USMCA verlagern Stanzkapazitäten zurück in die Region, während heißgestanzte Bauteile aus ultrahochfestem Stahl (UHSS) den OEMs helfen, das Fahrzeuggewicht zu reduzieren, ohne etablierte Lieferketten zu beeinträchtigen. Die Servo-Press-Automatisierung senkt die Kosten pro Teil und mindert die Auswirkungen erhöhter Flachstahlpreise. Teslas Wechsel vom Aluminium-Gigacasting zu Stahl-Megastanzungen verdeutlichte die geringere Kapitalintensität mehrteiliger Stahlarchitekturen und veranlasste etablierte OEMs, in fortschrittliche Stanzlinien zu investieren. Die stabile Produktion von Leichtfahrzeugen und die schleppende Einführung batterieelektrischer Fahrzeuge (BEV) dämpfen jedoch die kurzfristige Nachfrage nach gestanzten Batteriegehäusen.
Wichtigste Erkenntnisse des Berichts
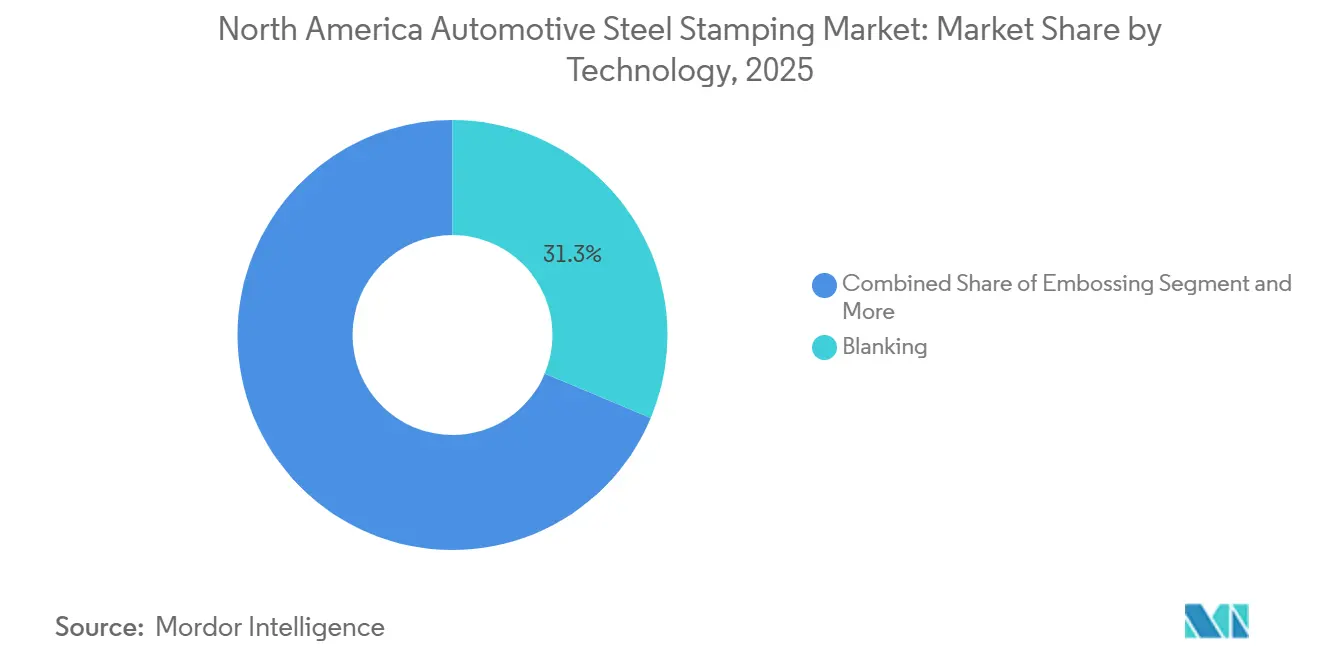
- Nach Technologie führte das Stanzen mit einem Marktanteil von 31,28 % im nordamerikanischen Markt für Automobil-Stahlstanzen im Jahr 2025; das Prägen wird bis 2031 voraussichtlich die höchste CAGR von 4,67 % verzeichnen.
- Nach Prozess führte die Blechumformung mit einem Marktanteil von 38,15 % im nordamerikanischen Markt für Automobil-Stahlstanzen im Jahr 2025; das Heißstanzen wird bis 2031 voraussichtlich mit einer CAGR von 4,69 % wachsen.
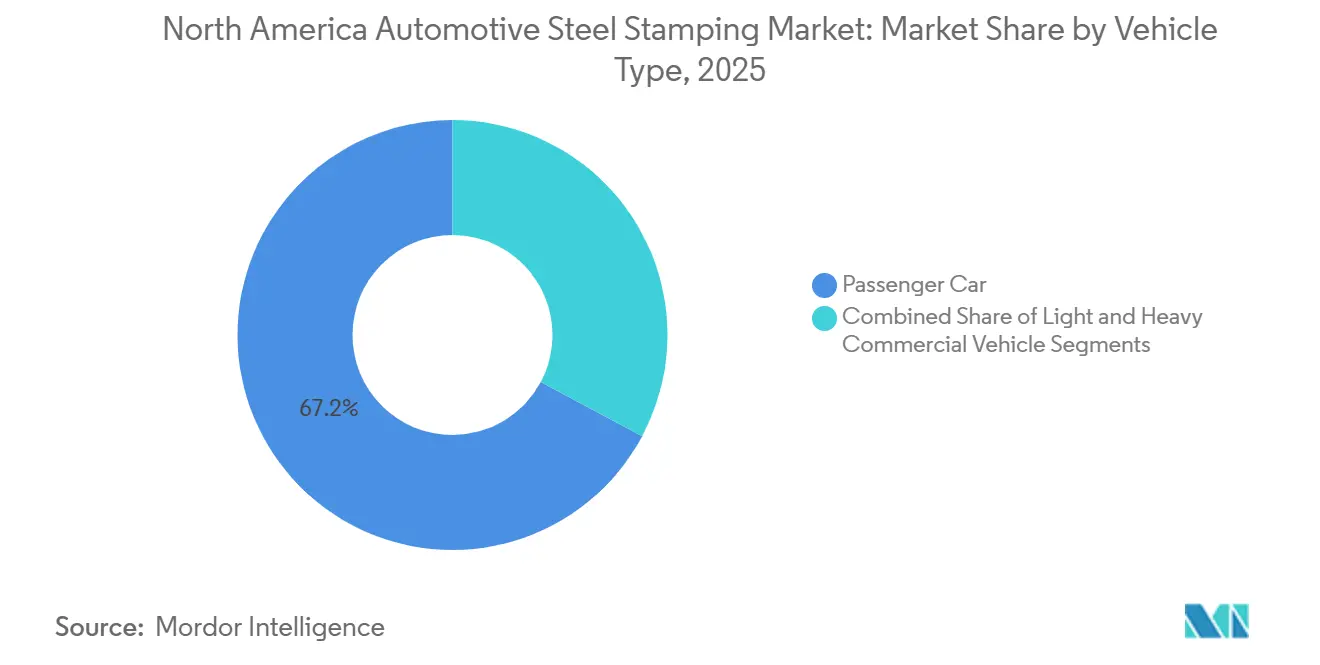
- Nach Fahrzeugtyp entfielen 67,17 % des nordamerikanischen Marktes für Automobil-Stahlstanzen im Jahr 2025 auf Personenkraftwagen; leichte Nutzfahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 4,73 % expandieren.
- Nach Antriebsart entfielen 71,26 % der Nachfrage im Jahr 2025 auf Verbrennungsmotorplattformen; Stanzteile für Elektrofahrzeuge werden mit einer CAGR von 5,77 % im Zeitraum 2026–2031 das stärkste Wachstum verzeichnen.
- Nach Land hielt die Vereinigten Staaten im Jahr 2025 einen Umsatzanteil von 61,23 %; Mexiko wird im Zeitraum 2026–2031 voraussichtlich die höchste CAGR von 5,81 % erzielen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| OEM-Leichtbaudruck treibt die Nachfrage an | +1.1% | Nordamerika, mit früher Einführung in den Vereinigten Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Strengere regionale Inhaltsvorschriften des USMCA begünstigen lokale Stahlstanzer | +0.9% | Mexiko (Bajío-Korridor), Grenzstaaten der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Anstieg der nordamerikanischen Produktion von Leichtfahrzeugen nach der Erholung | +0.8% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Rückverlagerung der Stanzfertigung für Batteriegehäuse ins Inland | +0.7% | Vereinigte Staaten (Michigan, Ohio, Tennessee) | Mittelfristig (2–4 Jahre) |
| Automatisierungsinvestitionen senken die Kosten pro Teil | +0.6% | Vereinigte Staaten, Kanada (Ontario-Automobilkorridor) | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Stahl-Megastanzteilen als Ersatz für Gigacasting | +0.5% | Vereinigte Staaten, Mexiko (Tesla- und etablierte OEM-Werke) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
OEM-Leichtbaudruck treibt die Nachfrage nach AHSS- und UHSS-Stanzteilen an
Cleveland-Cliffs zertifizierte 2025 pressgehärteten Stahl mit 1.500 MPa, der im Vergleich zu konventionellen Güten eine Massenersparnis von 20–25 % bei B-Säulen und Türringen ermöglicht. Ebenso sind SSABs Docol mit 2.200 MPa und Tata Steels Angebot mit 2,2 GPa kommerziell verfügbar, doch die Einführung hängt von teuren Warmumformlinien ab, die jeweils bis zu 8–12 Millionen USD kosten können. Gestamp's EUR 74 Millionen teures Warmumformwerk in San Luis Potosí wird seine Ges-Multistep-Technologie nutzen, um Umformen und Abschrecken in einem einzigen Zyklus zu kombinieren, wodurch Werkzeugkosten gesenkt und die Maßhaltigkeit verbessert werden. Tier-1-Zulieferer mit dem Kapital für solche Investitionen werden hochmargige UHSS-Programme gewinnen, während kleinere regionale Stanzer bei herkömmlichen Weichstahlpanelen Gefahr laufen, zum Massenlieferanten zu werden.
Strengere regionale Inhaltsvorschriften des USMCA begünstigen lokale Stahlstanzer
Die regionalen Wertschöpfungs- und Stahlbeschaffungsanforderungen des USMCA sind vollständig in Kraft getreten und lenken Aufträge zu Lieferanten, die in der Nähe von OEM-Zentren im mexikanischen Bajío-Korridor und in Fertigungswerken in US-Grenzstaaten angesiedelt sind. Mexiko hat seine Position als führende Quelle für US-Automobilteileimporte gestärkt, Marktanteile gegenüber anderen Lieferländern gewonnen und erhebliche neue ausländische Direktinvestitionen im Automobilbereich angezogen. Dieser Trend spiegelt die wachsende Bedeutung regionaler Lieferketten, die Nähe zu OEM-Produktionszentren und die Einhaltung der USMCA-Beschaffungsanforderungen wider. Die bevorstehende Vertragsüberprüfung schafft politische Unsicherheit; strengere Arbeitswertschöpfungsregeln würden jedoch wahrscheinlich das Nearshoring weiter fördern und Stanzbetrieben mit etablierten Fertigungsstandorten in den Vereinigten Staaten, Mexiko und Kanada zugutekommen.
Anstieg der nordamerikanischen Produktion von Leichtfahrzeugen nach der Erholung nach der Pandemie
GMs 1-Milliarden-USD-Investition in die Modernisierung mehrerer Werke in Mexiko und Toyotas 912-Millionen-USD-Hybrid-Upgrade in fünf US-Bundesstaaten unterstreichen das OEM-Vertrauen in die regionale Kapazität, auch wenn die Elektrifizierungszeitpläne abgesichert werden [1]. Stanzlieferanten sehen sich daher einem flachen bis niedrigen einstelligen Stückzahlwachstum gegenüber und müssen auf Automatisierung und schlanke Fertigung setzen, um die Margen zu schützen. Tier-1-Zulieferer, die Zusatznachfrage ohne proportionale Lohnkostensteigerungen absorbieren können, werden ihre Preissetzungsmacht erhalten, während kleinere Betriebe Gefahr laufen, auf Kostenplus-Verträge mit begrenztem Aufwärtspotenzial zurückgestuft zu werden.
Automatisierungsinvestitionen senken die Stückkosten in Stanzpressen
Martinreas neue 3.000-Tonnen-SIMPAC-Servopresse in Ontario liefert 15 Hübe pro Minute mit automatisierter Platinenzuführung, senkt die Arbeitskosten pro Teil um 22 % und verlängert die Werkzeugstandzeit um bis zu 40 % [2]. Trans-Matic betreibt 119 Transferpressen und 15 Folgeverbundpressen in Michigan und Monterrey und ermöglicht so mannlose Chargen von Airbag-Gasgeneratoren und Bremsmodulen. Lieferanten mit Jahresvolumina über 500.000 Teile pro SKU können nun Servopresse-Investitionen rechtfertigen, während kleinere Lohnfertiger mit Konsolidierung oder Marktaustritt konfrontiert sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Langsamere als erwartete BEV-Einführung dämpft das zusätzliche Stanzvolumen | -0.7% | Vereinigte Staaten (primär), Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Volatilität der nordamerikanischen Flachstahlpreise | -0.6% | Vereinigte Staaten, Kanada, Mexiko | Kurzfristig (≤ 2 Jahre) |
| Liquiditätsengpass bei Tier-1-Zulieferern durch OEM-Kostensenkungsmandate | -0.4% | Vereinigte Staaten, Kanada (Ontario-Korridor) | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Aluminiumstrangpressen und Verbundstoff-Formgebung als Substitute | -0.3% | Vereinigte Staaten, Kanada (leichtbauorientierte OEMs) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langsamere als erwartete BEV-Einführung dämpft das zusätzliche Stanzvolumen
Die Abschaffung der bundesstaatlichen EV-Förderung Ende 2025 führte zu einem erheblichen Rückgang der Verkaufszahlen im Quartalsvergleich. Der BEV-Marktanteil ging auch Anfang 2026 im Vergleich zum Vorjahr zurück. Ford schrieb mehrere EV-Programme ab, während GM Kapazitätserweiterungspläne verschob und seinen kurzfristigen Fokus auf Hybridfahrzeuge verlagerte, die kleinere Batteriegehäuse und weniger Stanzteile aus ultrahochfestem Stahl (UHSS) benötigen. Ohne politische Unterstützung sind Lieferanten dem Risiko ausgesetzt, EV-spezifisches Werkzeug abschreiben zu müssen. Flexible Werkzeuge, die sowohl ICE- als auch BEV-Programme unterstützen können, erfordern jedoch erheblich höhere Vorabinvestitionen.
Volatilität der nordamerikanischen Flachstahlpreise
Warmgewalztes Coil kostete im ersten Quartal 2026 durchschnittlich 950–1.012 USD pro Tonne, belastet durch erhöhte Schrottkosten und Einfuhrzölle von 25–50 %, die im April 2025 eingeführt wurden [3]. Typische EBIT-Margen von Stanzbetrieben liegen bei 4–6 % – Valeo verzeichnete 2025 4,7 % –, was wenig Spielraum lässt, um Rohstoffpreissprünge ohne Neuverhandlung von Verträgen aufzufangen. Zu Tiefpreiszeiten abgeschlossene Festpreisvereinbarungen riskieren nun negative Margen, was OEMs dazu veranlasst, das interne Stanzen für hochvolumige Teile in Betracht zu ziehen, und den adressierbaren Markt unabhängiger Lieferanten erodiert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologie:
Stanzen sichert das Volumen, Prägen gewinnt an BedeutungDas Stanzen erzielte 2025 einen Umsatzanteil von 31,28 % aufgrund seiner Allgegenwärtigkeit bei Halterungen, Flachplatinen und Vorformen, die nachgelagert eingesetzt werden. Das Prägen hingegen wird voraussichtlich mit einer CAGR von 4,67 % wachsen, da OEMs Versteifungsrippen hinzufügen, die aufgeschweißte Verstärkungen überflüssig machen und die Masse pro Bauteil um 8–12 % reduzieren. Das Prägen von UHSS beschleunigt den Werkzeugverschleiß um bis zu 50 % und treibt die jährlichen Werkzeugwartungsbudgets für hochvolumige Linien auf bis zu 200.000 USD, doch Stanzbetriebe, die prädiktive Wartung beherrschen, erzielen die Prämie. Münzprägen, Flanschformen und Biegen bleiben Nischenanwendungen, sind jedoch unverzichtbar für Präzisionskontakte, Kantenvorbereitung bzw. Fahrwerksträger.
Parallel dazu vollzieht sich ein Wandel hin zu integrierten Mehrstationenpressen, die Stanzen, Prägen und Flanschformen in einem einzigen Hub kombinieren, Handhabungsschritte reduzieren und die IATF-16949-Rückverfolgbarkeit sicherstellen. Trans-Matic bietet bereits 119 Transferpressen in Nordamerika an, die eine solche Konsolidierung ermöglichen, sodass OEMs Lieferantenpanels rationalisieren und Kosteneinsparungen sichern können.


Nach Prozess:
Blechumformung dominiert, Warmumformen beschleunigt sichDie Blechumformung behielt 2025 einen Umsatzanteil von 38,15 % dank hochvolumiger Außenverkleidungen und Anbauteile. Das Heißstanzen wird voraussichtlich mit einer CAGR von 4,69 % wachsen und strukturelle Anwendungen übernehmen, die eine Festigkeit von 1.500–2.200 MPa erfordern. Gestamp neue Linie in San Luis Potosí, die 2026 in Betrieb gehen soll, wird GM und Stellantis mit pressgehärteten Türringen beliefern, die gegenüber kaltgestanzten Gegenstücken 20–25 % leichter sind. Der hohe Investitionsaufwand konzentriert die Heißstanzkapazität bei großen Tier-1-Lieferanten, während die Blechumformung weiterhin Standardvolumina bedient. Lieferanten, die beide Prozesse kombinieren, sichern sich eine breitere Programmabdeckung und eine stärkere Verhandlungsposition.
Rollformen und Metallbearbeitung decken jeweils die Bereiche Langprofile und Kleinserien ab. Die OEM-seitige Reduzierung der Teileanzahl begünstigt jedoch integrierte Megastanzungen und erhöht den Druck auf diese Sekundärprozesse, sofern sie sich nicht auf elektrifizierte Nischen-Nutzfahrzeugplattformen ausrichten.
Nach Fahrzeugtyp:
Personenkraftwagen führen, leichte Nutzfahrzeuge steigen durch E-Commerce-NachfragePersonenkraftwagen trugen 2025 mit 67,17 % zum gestanzten Stahl bei und bleiben der Anker, angetrieben durch Hybridisierungsprogramme, die etablierte Rohkarosseriestrukturen erhalten. Leichte Nutzfahrzeuge (LCV) sollten jedoch mit einer CAGR von 4,73 % schneller wachsen, da Amazon, UPS und FedEx ihre Lieferflotten elektrifizieren. Der nordamerikanische Markt für Automobil-Stahlstanzen im Bereich LCV-Anwendungen wird bis zum Ende des Prognosezeitraums voraussichtlich mehrere Milliarden USD übersteigen. Fords E-Transit und GMs BrightDrop-Transporter verwenden gestanzte Batterieträger aus ultrahochfestem Stahl, die erheblich höhere Margen als Personenkraftwagenäquivalente erzielen. Schwere Nutzfahrzeuge hinken aufgrund von Reichweitenbeschränkungen und weniger strengen regulatorischen Anforderungen hinterher. Die Advanced Clean Trucks-Regelung Kaliforniens deutet jedoch auf langfristiges Wachstumspotenzial für gestanzte Fahrerhäuser und Fahrwerksträger hin.
Plattformmodularität ist ein wachsendes Designthema; gemeinsame Bodengruppen für SUV- und Transporter-Derivate ermöglichen es OEMs, Werkzeugkosten schneller zu amortisieren, und lenken Vertragsgewinne zu Stanzbetrieben, die beide Segmente beliefern und gemischte Crashlastspezifikationen erfüllen können.
Nach Antrieb:
Verbrennungsmotor dominiert, Elektrofahrzeuge beschleunigen sich trotz GegenwindVerbrennungsmotorkonzepte absorbierten 2025 einen Marktanteil von 71,26 %, da OEMs auf Hybridfahrzeuge setzten, um Effizienzanforderungen mit überschaubarem Kapitalaufwand zu erfüllen. Stanzteile für Elektrofahrzeuge werden dennoch das stärkste Segmentwachstum mit einer CAGR von 5,77 % verzeichnen, wenn auch von einer kleinen Basis aus.
Der nordamerikanische Markt für Automobil-Stahlstanzen im Bereich EV-Batteriegehäuse wird im Prognosezeitraum voraussichtlich erheblich wachsen, abhängig von der Kostenparität bei Materialien und dem Ausbau der Ladeinfrastruktur. Lieferanten, die Kapazitäten für Verbrennungsmotorkomponenten wie Motorträger und Getriebekanäle vorhalten und gleichzeitig flexible Batterieträger-Werkzeuge hinzufügen, können sich gegen Nachfrageschwankungen absichern und die Kundenakzeptanz ausweiten.
Geografische Analyse
US-amerikanischer Markt für Automobilstahlstanzen
Die Vereinigten Staaten dominieren weiterhin die Vertragsvergabe aufgrund fest verankerter OEM-Montagewerke in Michigan, Ohio und Tennessee. Kostensenkungsmandate und erhöhte Stahlpreise haben jedoch das EBIT der Tier-1-Zulieferer auf unter 5 % gedrückt, was Automatisierungsinvestitionen wie Martinreas Servo-Presseninstallation in Ontario angetrieben hat, die die Zykluszeiten um 18 % reduzierte. Die Konsolidierung nimmt Fahrt auf: Worthington Enterprises' Akquisition der LSI Group für 205 Millionen USD im Januar 2026 spiegelt einen Wettlauf um Skalierung wider, der die Verhandlungsmacht gegenüber Stahlwerken und OEMs verbessert. Die inländische Beschaffung von Batteriegehäusen stützt die künftige Resilienz, auch wenn die Akzeptanz von batterieelektrischen Fahrzeugen verhalten bleibt.
Mexikanischer Markt für Automobilstahlstanzen
Mexiko ist die Wachstumslokomotive der Region. Attraktive Lohnkostenstrukturen sowie die 15-prozentige nationale Inhaltsregel, die zusätzlich zu den USMCA-Anforderungen gilt, veranlassen OEMs dazu, Karosseriebau- und Stanzoperationen im Bajío-Korridor anzusiedeln. Gestamp's Warmumformungsanlage im Wert von 74 Millionen EUR, die 2026 in Betrieb gehen soll, wird SUVs von GM und Stellantis beliefern und verdeutlicht den Aufstieg des Landes in der Wertschöpfungskette. Allerdings hinkt die Reife der Qualitätsmanagementsysteme hinterher; OEMs fordern nun Cpk ≥ 1,67 und vollständige Safe-Launch-Protokolle, was unterkapitalisierte Maquiladoras aus dem Markt drängt.
Kanadischer Markt für Automobilstahlstanzen
Kanada bleibt der kleinste Teilnehmer, besetzt jedoch eine Nische in Mischbauarchitekturen. Ein Joint Venture von AISIN, Toyota Tsusho und Minth im Wert von 40 Millionen USD wird ab 2027 Aluminiumkarosserieteile aus Windsor liefern und unterstreicht die Spezialisierung des Landes auf Leichtbau statt auf Volumenskalierung. Kanadische Stanzbetriebe setzen auf Servo-Pressenautomatisierung, um Lohnkostenpremien auszugleichen, und profitieren von der geografischen Nähe zu den Entwicklungszentren in Detroit für schnelle Produktentwicklungszyklen. Politische Divergenzen – mögliche US-Zölle auf kanadische Teile – stellen den wichtigsten strategischen Risikofaktor dar.
Wettbewerbslandschaft
Der Markt bleibt fragmentiert, ohne dass ein einzelner Akteur einen dominanten Umsatzanteil hält, bei einem niedrigen Konzentrationsgrad. Gestamp, Magna und Martinrea führen die Tier-1-Integratorlandschaft mit globalen Heißstanz-Standorten an. Regionale Akteure, darunter Shiloh, Flex-N-Gate und Trans-Matic, konzentrieren sich auf spezialisierte Prozesskompetenz oder lokale Just-in-Time-Lieferung (JIT). OEM-Kostensenkungsinitiativen belasten weiterhin die Margen, wie Valeos eingeschränkte Rentabilität zeigt. Die Volatilität der Inputpreise verschärft den Wettbewerb zusätzlich. Auch die vertikale Integration verändert die Wertströme: ArcelorMittal Tailored Blanks hat die Türringproduktion ausgeweitet und erwartet langfristig weiteres erhebliches Wachstum, wodurch ein bedeutender Teil des hochfesten Struktursegments intern abgedeckt wird.
Technologische Fähigkeiten definieren zunehmend den Wettbewerbsvorteil. Tier-1-Lieferanten, die fortschrittliche Servo- und Heißstanzlinien installieren, sichern sich Aufträge für Sicherheitsbauteile aus ultrahochfestem Stahl (UHSS). Im Gegensatz dazu sehen sich Hersteller, die für Weichstahlverkleidungen auf mechanische Pressen angewiesen sind, einer zunehmenden Kommoditisierung ausgesetzt. Auch die Compliance-Anforderungen werden strenger. IATF-Zertifizierung, Echtzeit-Statistische Prozesskontrolle (SPC) und Run@Rate-Tests mit hohem Volumen fehlerfreier Teile stellen grundlegende Einstiegsvoraussetzungen für neue OEM-Programme dar.
Fusionen und Übernahmen werden voraussichtlich anhalten. Worthingtons Übernahme der LSI Group und American Axles geplante Fusion mit der Dowlais Group zeigen eine strategische Ausrichtung auf größere Skalierung, Cross-Selling-Möglichkeiten und gemeinsame Investitionsausgaben für Automatisierung. Lieferanten, die Verbrennungsmotorkapazitäten aufrechterhalten, gleichzeitig EV-fähige Produktionslinien ausbauen und in NAFTA-Ländern tätig sind, werden voraussichtlich von diversifizierten Umsatzströmen und einer stärkeren Verhandlungsposition profitieren.
Marktführer im nordamerikanischen Automobil-Stahlstanzen
-
Magna International Inc.
-
Gestamp Automoción S.A.
-
Martinrea International Inc.
-
Flex-N-Gate Corporation
-
Autokiniton US Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerikanischer Markt für Automobilstahlstanzen
- Magna International Inc.
- Gestamp Automocion S.A.
- Martinrea International Inc.
- Autokiniton US Holdings, Inc.
- Shiloh Industries LLC
- Flex-N-Gate Corporation
- Aisin World Corp. of America
- Trans-Matic Manufacturing Co.
- Anchor Manufacturing Group Inc.
- Worthington Industries Inc.
- Multimatic Inc.
- American Axle and Manufacturing Holdings Inc.
- ThyssenKrupp North America
- Kenmode Precision Metal Stamping
- NIDEC ARISA (press solutions)
- U.S. Steel Automotive Center
- ArcelorMittal Tailored Blanks
- JIER North America (press lines)

Recent Industry Developments in Nordamerikanischer Markt für Automobilstahlstanzen
- Juli 2026: Stellantis stärkte seine milliardenschwere inländische Fertigungsstruktur durch die Hinzufügung einer hochmodernen Stanzpresse in seinem Warren Stamping Plant (WSP) in Michigan. Die Erweiterung steigert die interne Stanzkapazität für kritische Karosserieanbauteile (Motorhauben, Türen und Heckklappendeckel) in den Lieferketten der Vereinigten Staaten, Kanadas und Mexikos.
- Juli 2026: Die Hoffmann Family of Companies schloss die Übernahme von Allred Metal Stamping Works ab und erweiterte damit ihr Portfolio in der kundenspezifischen Schwerfertigung und Präzisionsautomobilfertigung.
- März 2026: Magna International stellte seine neuesten strukturellen Mehrwerkstoff-Fahrzeugplattformen vor und präsentierte hochoptimierte, aus ultrahochfestem Stahl gestanzte Batteriegehäuse. Diese Gehäuse bieten maximalen Schutz vor thermischem Durchgehen und bei Unfällen für Pickup-Trucks der nächsten Generation in Nordamerika und optimieren gleichzeitig das Strukturgewicht.


Berichtsumfang des nordamerikanischen Automobil-Stahlstanzmarktes
Der Umfang des Berichts umfasst Technologie (Stanzen, Prägen, Münzprägen, Flanschformen, Biegen und weitere Technologien), Prozess (Rollformen, Heißstanzen, Blechumformung und weitere), Fahrzeugtyp (Personenkraftwagen und weitere), Antriebsart (Verbrennungsmotor und Elektrofahrzeug) sowie Land (Vereinigte Staaten und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Stanzen |
| Prägen |
| Münzprägung |
| Bördeln |
| Biegen |
| Andere Technologien |
| Rollformen |
| Warmumformen |
| Blechumformung |
| Metallverarbeitung |
| Andere Prozesse |
| Personenkraftwagen |
| Leichtes Nutzfahrzeug |
| Schweres Nutzfahrzeug |
| Verbrennungsmotor (ICE) |
| Elektrofahrzeug (EV) |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Technologie | Stanzen |
| Prägen | |
| Münzprägung | |
| Bördeln | |
| Biegen | |
| Andere Technologien | |
| Nach Prozess | Rollformen |
| Warmumformen | |
| Blechumformung | |
| Metallverarbeitung | |
| Andere Prozesse | |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichtes Nutzfahrzeug | |
| Schweres Nutzfahrzeug | |
| Nach Antrieb | Verbrennungsmotor (ICE) |
| Elektrofahrzeug (EV) | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie groß könnte die Nachfrage nach Automobil-Stahlstanzen in Nordamerika bis 2031 werden?
Der Markt soll bis 2031 24,09 Milliarden USD erreichen und von 2026 an mit einer CAGR von 3,65 % wachsen.
Welcher Stanzprozess wächst am schnellsten?
Das Heißstanzen wird voraussichtlich eine CAGR von 4,69 % verzeichnen, angetrieben durch hochfeste Strukturteile für Elektrofahrzeug- und Hybridplattformen.
Warum zieht Mexiko neue Stanzinvestitionen an?
USMCA-Inhaltsregeln, niedrigere Lohnkosten und ausländische Direktinvestitionen machen Mexiko mit einer prognostizierten CAGR von 5,81 % zum am schnellsten wachsenden Stanzzentrum der Region.
Wie ist die Gewinnaussicht für Stanzer angesichts der Stahlpreisvolatilität?
EBIT-Margen bleiben mit 4–6 % eng; Lieferanten mit Servopressenautomatisierung und flexiblen Verträgen mildern Rohstoffpreisschwankungen.
Wie beeinflussen OEM-Leichtbauziele die Materialwahl?
Die Einführung von UHSS mit 1.500–2.200 MPa ermöglicht eine Massenreduzierung von 20–25 % ohne kostspielige Aluminiumkonversionen und sichert die Dominanz von Stahl in sicherheitskritischen Strukturen.
Wie konzentriert ist die Lieferantenmacht in diesem Markt?
Der Markt weist eine moderate Konzentration auf, wobei große OEMs und Tier-1-Lieferanten einen bedeutenden Anteil neben einer fragmentierten Basis unabhängiger Stanzer halten.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
