
Marktgröße und Marktanteil im Bereich der Behandlung der Niemann-Pick-Krankheit Typ C
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 148.97 Millionen US-Dollar |
| Marktgröße (2032) | 429.68 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 23.60 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für die Behandlung der Niemann-Pick-Krankheit Typ C durch Mordor Intelligence
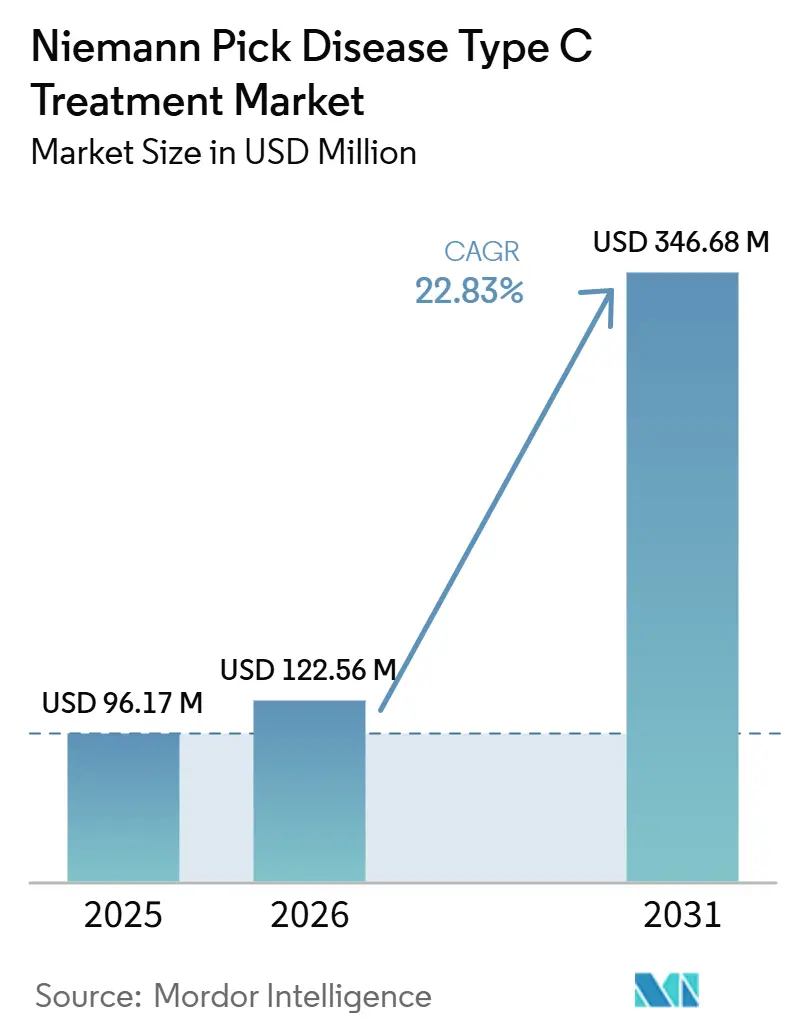
Die Größe des Niemann-Pick-Krankheit Typ C Behandlungsmarktes wird voraussichtlich von 120,53 Millionen USD im Jahr 2026 auf 148,97 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 429,68 Millionen USD erreichen, mit einer CAGR von 23,60 % über den Zeitraum 2027–2032.
Der Markt wird durch jüngste behördliche Zulassungen krankheitsspezifischer Therapien, verbesserte genetische Diagnostik, zunehmendes Bewusstsein für seltene lysosomale Speicherkrankheiten sowie eine wachsende Pipeline krankheitsmodifizierender Behandlungen angetrieben. Ausgeweitete Neugeborenenscreening-Programme, stärkere Patienteninteressenvertretung und zunehmende Investitionen in die Entwicklung von Orphan-Arzneimitteln beschleunigen die Behandlungsadoption. Darüber hinaus wird erwartet, dass Fortschritte in der Gentherapie, der Substratreduktionstherapie und neuroprotektiven Ansätzen künftige therapeutische Möglichkeiten erweitern und ein nachhaltiges Marktwachstum unterstützen werden.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsart führte die Substratreduktionstherapie (SRT) den Niemann-Pick-Krankheit Typ C Behandlungsmarkt mit einem Marktanteil von 36,13 % im Jahr 2026 an. Im Gegensatz dazu wird die Gentherapie voraussichtlich die höchste CAGR von 26,25 % im Zeitraum 2027–2032 verzeichnen.
- Nach Molekültyp machten kleine Moleküle im Jahr 2026 56,14 % des Niemann-Pick-Krankheit Typ C Behandlungsmarktes aus, während Genvektoren bis 2032 die höchste CAGR von 25,52 % aufweisen dürften.
- Nach Verabreichungsweg dominierten orale Therapien mit 61,25 % den Niemann-Pick-Krankheit Typ C Behandlungsmarkt im Jahr 2026. Im Gegensatz dazu wird für intravenöse Therapien im Prognosezeitraum die höchste CAGR von 24,73 % erwartet.
- Nach Patientenaltersgruppe erfasste das pädiatrische Segment (2–11 Jahre) im Jahr 2026 53,63 % des Niemann-Pick-Krankheit Typ C Behandlungsmarktes, während das neonatale Segment (<1 Monat) bis 2032 voraussichtlich mit der höchsten CAGR von 24,86 % wachsen wird.
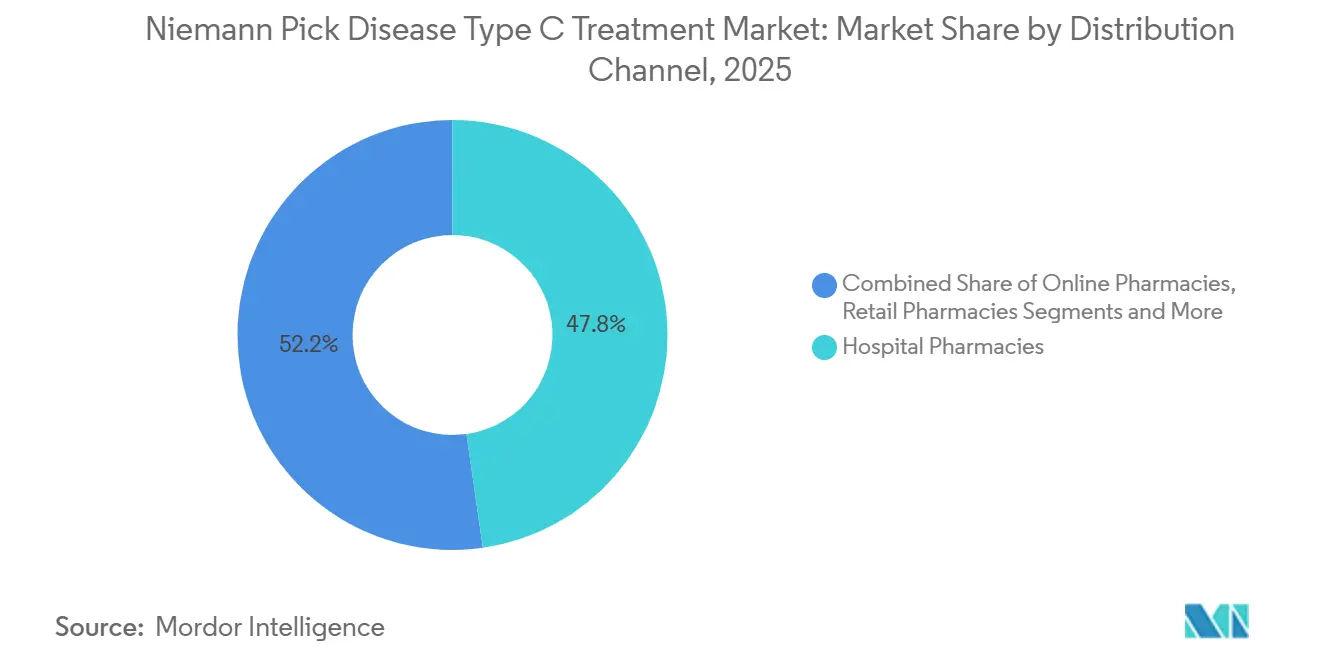
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Anteil von 47,76 % am Niemann-Pick-Krankheit Typ C Behandlungsmarkt. Im Gegensatz dazu werden Spezialapotheken im Prognosezeitraum voraussichtlich die höchste CAGR von 26,16 % verzeichnen.
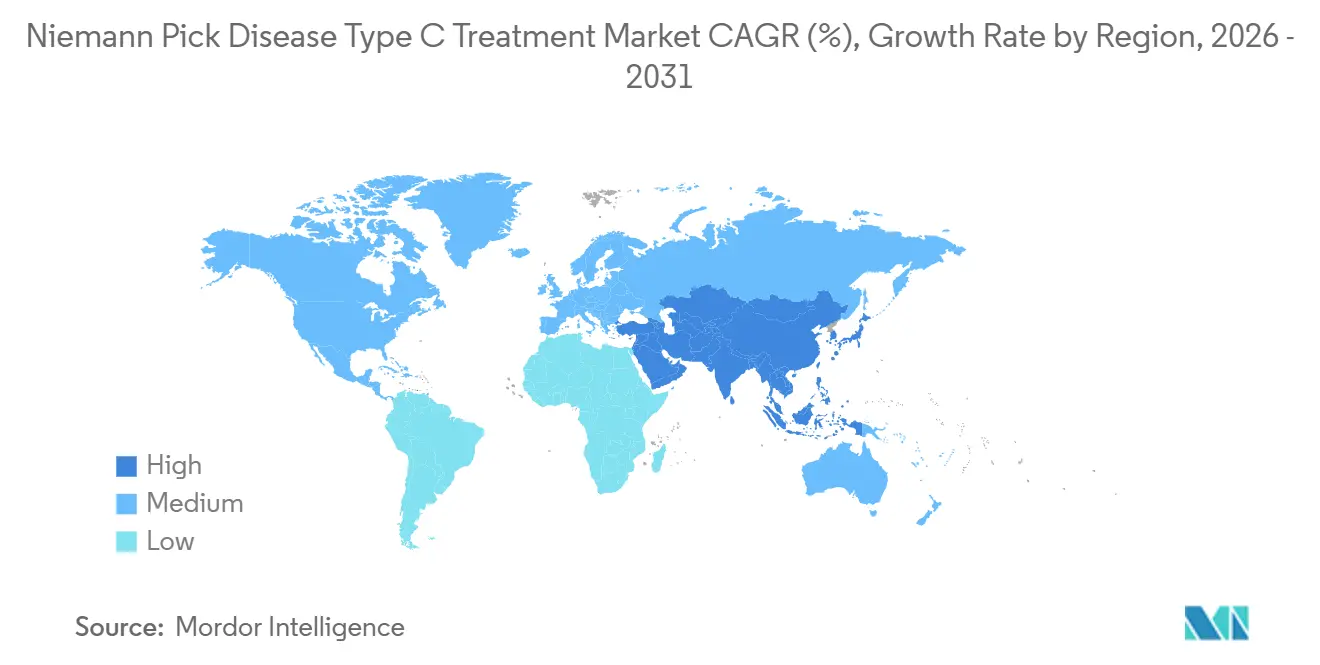
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 41,33 % am Niemann-Pick-Krankheit Typ C Behandlungsmarkt, während der asiatisch-pazifische Raum bis 2032 mit einer CAGR von 24,02 % der am schnellsten wachsende regionale Markt sein dürfte.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Prioritätsprüfungsgutscheine der FDA für extrem seltene Krankheiten | +4.2% | Nordamerika, Ausstrahlungseffekte auf die EU | Kurzfristig (≤ 2 Jahre) |
| Anstieg der Finanzierung von Biotechnologieunternehmen durch Risikophilanthropie | +3.8% | Global, Schwerpunkte an der US-Ostküste | Mittelfristig (2–4 Jahre) |
| Reifung von Plattform-Gentherapietechnologien | +3.5% | Nordamerika und EU, frühe Einführung in Japan | Langfristig (≥ 4 Jahre) |
| Verlängerungen der Exklusivität für Arzneimittel gegen seltene Krankheiten im asiatisch-pazifischen Raum | +2.9% | Japan, Südkorea, China, Südostasien | Mittelfristig (2–4 Jahre) |
| Begleitende digitale Biomarker beschleunigen klinische Studien | +2.4% | Global, angeführt von der US-amerikanischen FDA und der EMA in Pilotprojekten | Mittelfristig (2–4 Jahre) |
| Konsortien zur natürlichen Krankheitsgeschichte zwischen Industrie und Wissenschaft | +2.1% | Global, verankert durch die NIH und die EU-Referenznetzwerke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Prioritätsprüfungsgutscheine der FDA für extrem seltene Krankheiten
Das Programm für Prioritätsprüfungsgutscheine für seltene pädiatrische Krankheiten entwickelte sich zu einer zentralen Subvention, als Gutscheine in den Jahren 2024–2025 für 95 Millionen bis 110 Millionen USD den Besitzer wechselten.[1] Zevra Therapeutics und IntraBio deckten nach dem Verkauf von Gutscheinen etwa die Hälfte der Ausgaben für Phase-3-Studien, was die Nettobarwertberechnungen neu gestaltete, die einst Investitionen in Patientenpopulationen unter 4.000 US-Patienten entmutigten. Der Kongress verlängerte die Gutscheinberechtigung bis 2026, erhielt damit den Schwung und ermutigte Sponsoren, zunächst pädiatrische Untergruppen anzusprechen, um die Zulassung zu sichern. Der daraus resultierende Zustrom von Anträgen auf Prüfpräparate-Zulassungen soll ein zweistelliges Pipeline-Wachstum aufrechterhalten.
Anstieg der Finanzierung von Biotechnologieunternehmen durch Risikophilanthropie
Patientenstiftungen investieren nun als Anteilseigner und reinvestieren Erträge in nachfolgende Programme. Der Ara-Parseghian-Fonds und ähnliche Gruppen kofinanzierten IntraBio und Regenxbio, verkürzten typische Series-A-Zeitpläne um ein Jahr und lieferten wichtige Register, deren Aufbau sonst 5 Millionen USD kosten würde. Impact-Investor-Familien, exemplarisch vertreten durch das 125-Millionen-USD-Engagement der Gilbert Family Foundation für Neurofibromatose, betrachten Programme für extrem seltene Krankheiten als soziale Risikovorhaben mit hohem Aufwärtspotenzial.
Reifung von Plattform-Gentherapietechnologien
AAV9-Vektoren haben in Großtiermodellen eine NPC1-Transgen-Expression von 60–70 % in Purkinje-Zellen und Hepatozyten erzielt und das mediane Überleben in Knockout-Mäusen verdoppelt.[2] Kapsidvarianten der nächsten Generation wie AAV-PHP.B überwinden die Blut-Hirn-Schranke weitaus effizienter, wodurch eine intravenöse Einmaldosis-Verabreichung für Säuglinge praktikabel wird. Auftragsfertigungsorganisationen wie Catalent und Lonza verdreifachen bis 2027 ihre AAV-Produktionskapazität, was die derzeitige Engpasssituation bei der Dosisversorgung entlasten und regionale Markteinführungen ermöglichen wird.
Verlängerungen der Exklusivität für Arzneimittel gegen seltene Krankheiten im asiatisch-pazifischen Raum
Japan verlängerte die Exklusivität auf 12 Jahre, Südkorea auf 15 Jahre, und China halbierte die Prüfzeiten für bereits in den USA oder der EU zugelassene Arzneimittel. Diese Anreize sind bedeutsam, da die gesamtasiatische Prävalenz doppelt so hoch ist wie in Europa, historisch jedoch unterdiagnostiziert war. Hersteller können ihre Investitionen nun schneller amortisieren, und die gestaffelte Preisgestaltung in China fördert ein höheres Behandlungsvolumen im Austausch gegen geringere Einnahmen pro Patient.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Komplikationsraten bei intrathekaler Verabreichung | −2.3% | Global, besonders ausgeprägt in pädiatrischen Kohorten | Kurzfristig (≤ 2 Jahre) |
| Herausforderungen bei der CMC-Skalierung für Cyclodextrin | −1.9% | Produktionszentren in Nordamerika und der EU | Mittelfristig (2–4 Jahre) |
| Insolvenzrisiken bei Einzelasset-Start-ups | −1.6% | Global, insbesondere risikokapitalfinanzierte Unternehmen in den USA und der EU | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Datensätze aus der realen Versorgung für Kostenträger | −1.4% | Europa und US-amerikanische Zuständigkeitsbereiche für die Bewertung von Gesundheitstechnologien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Komplikationsraten bei intrathekaler Verabreichung
Chemische Meningitis und Katheterinfektionen treten bei 8–12 % der intrathekalen Patienten auf und lösen zusätzliche neurologische Bildgebung und Kostenträgerkontrolle aus.[3] Das britische National Institute for Health and Care Excellence verweigerte 2025 die Empfehlung für intrathecales Miglustat mit Verweis auf Unsicherheiten beim Nutzen-Risiko-Verhältnis. Der intravenöse Weg der Gentherapie zielt darauf ab, diese Sicherheitsrisiken zu umgehen, obwohl das Management von Immunreaktionen weiterhin unerlässlich bleibt.
Herausforderungen bei der CMC-Skalierung für Cyclodextrin-Formulierungen
Hydroxypropyl-Beta-Cyclodextrin-Chargen von mehr als 100 Kilogramm müssen enge Reinheitsgrenzwerte einhalten, und fehlgeschlagene Chargen kosten bis zu 1 Million USD pro Stück. Cyclo Therapeutics verschob seinen Antrag auf Biologika-Zulassung von Q4 2024 auf Q2 2025 und betonte die begrenzte Prozessrobustheit im kommerziellen Maßstab. Regulierungsbehörden fordern drei aufeinanderfolgende konforme Produktionsläufe, eine Anforderung, die kleinere Sponsoren in Partnerschaften mit Auftragsfertigungsorganisationen zwingt und die Herstellungskosten in die Höhe treibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
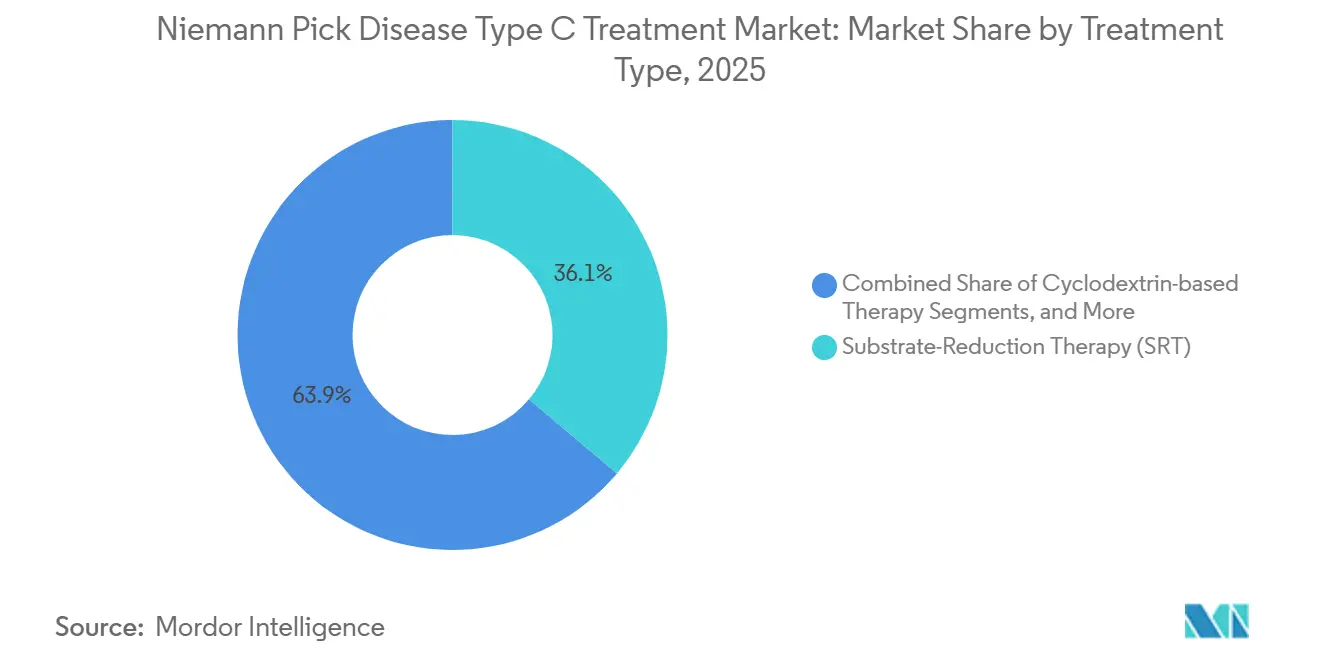
Gentherapie gewinnt an BedeutungDie Substratreduktionstherapie behielt im Jahr 2026 einen Marktanteil von 36,13 % am Niemann-Pick-Krankheit Typ C Behandlungsmarkt, was größtenteils auf den etablierten Off-Label-Status von Miglustat zurückzuführen ist. Die Gentherapie wird voraussichtlich jährlich mit 26,25 % wachsen, gestützt durch AAV9-Kandidaten wie RGX-NPC1 und PBGM01, die in multizentrische Studien eintreten. Der Niemann-Pick-Krankheit Typ C Behandlungsmarkt für Gentherapie wird durch Behauptungen zur Dauerhaftigkeit der Einzeldosis und die regulatorische Akzeptanz externer natürlicher Verlaufskontrollen unterstützt. Die Cyclodextrin-basierte Therapie weist Nebenwirkungsraten und Herstellungshürden auf, die das Wachstum begrenzen könnten. Die molekulare Chaperon-Therapie, angeführt von Arimoclomol, profitiert vom Vorteil des Erstbewegers, sieht sich jedoch Skepsis gegenüber, nachdem sie ihren primären Endpunkt knapp verfehlt hat.
In klinischen Modellen stellen AAV9-Vektoren 65–70 % der NPC1-Expression wieder her und verlängern das Überleben im Vergleich zu unbehandelten Kontrollen um die Hälfte. Die FDA-Leitlinie von 2024 erlaubt einarmige Studiendesigns und senkt die Studienkosten um 30 %. Die Ototoxizitätssignale von Cyclodextrinen und die logistische Belastung, einschließlich wöchentlicher Lumbalpunktionen, erschweren die Akzeptanz durch Ärzte. Folglich werden Kombinationsregime, die Substratreduktion mit Gentherapie kombinieren, untersucht, um die Schwächen jeder Modalität auszugleichen.

Nach Molekültyp:
Vektoren steigen trotz Dominanz der KleinmoleküleKleine Moleküle machten 56,14 % des Umsatzes im Jahr 2026 aus, doch ihre Dominanz wird abnehmen, da Vektoren mit einer CAGR von 25,52 % expandieren. Der Marktanteil des Niemann-Pick-Krankheit Typ C Behandlungsmarktes für Genvektoren wird bis 2032 voraussichtlich auf 34 % steigen, was die zunehmende Patientenpräferenz für Einzeldosisinterventionen widerspiegelt. Komplexe Kohlenhydrate behalten einen Anteil von 20 %, stehen jedoch vor CMC-Hürden. Biologische Enzyme bleiben aufgrund der Einschränkungen der Blut-Hirn-Schranke explorativ.
Präklinische Daten zeigen eine AAV9-Dauerhaftigkeit von mehr als 18 Monaten bei nicht-menschlichen Primaten. Kleine Moleküle, obwohl skalierbar und oral bequem, verlangsamen die Neurodegeneration primär, anstatt sie aufzuhalten. Komplexe Kohlenhydrate könnten an Relevanz verlieren, wenn die Gentherapie kurativ wirkt und sicherere intravenöse Formulierungen die intrathekale Wirksamkeit nicht erreichen. Enzymersatzstrategien könnten wieder auftauchen, sobald rezeptorvermittelte Transzytoseplattformen ausgereift sind.
Nach Verabreichungsweg:
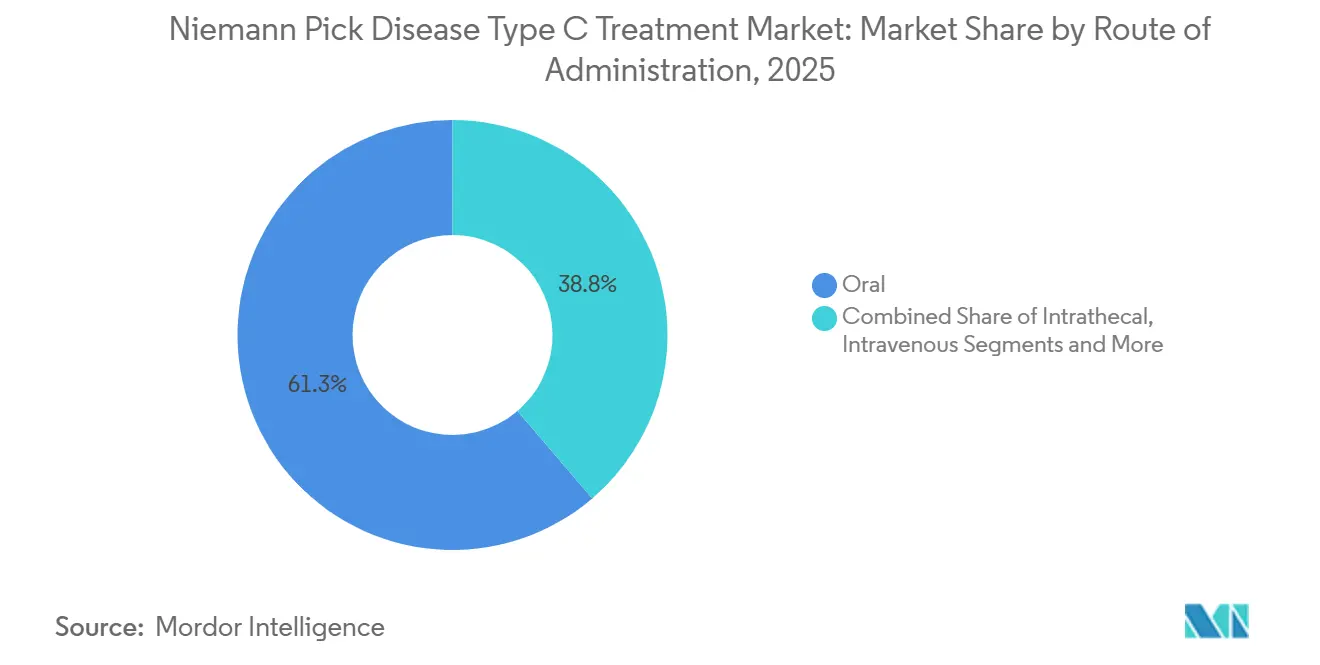
Oral führend, Intravenös beschleunigtOrale Therapien hielten im Jahr 2026 einen Anteil von 61,25 %, was die Patientenpräferenz und die einfache Verteilung belegt. Intravenöse Modalitäten werden mit einer CAGR von 24,73 % wachsen, gestützt durch Cyclodextrin-Infusionen und systemische AAV-Gentherapie. Intrathekale Verfahren wachsen aufgrund von Komplikationsraten und Infrastrukturbedarf moderater.
Die intravenöse Gentherapie erweitert die Eignung auf Neugeborene, die keine Lumbalpunktionen durchführen können, und senkt die verfahrensbezogenen Kosten pro Patient um bis zu 50.000 USD. Orale Wirkstoffe werden weiterhin als Erhaltungstherapie nach dem Gentransfer eingesetzt. Intrathekales Cyclodextrin zeigt Cholesterinreduktionen im Liquor cerebrospinalis von 30–40 %, steht jedoch vor logistischen Hindernissen. Intrazerebroventrikuäre Reservoirs bleiben auf tertiäre Zentren mit neurochirurgischer Kapazität beschränkt.
Nach Patientenaltersgruppe:
Neugeborenenscreening verändert die NachfragePädiatrische Patienten machten im Jahr 2026 einen Anteil von 53,63 % aus, doch neonatale Diagnosen werden dank erweiterter Neugeborenenscreening-Programme in US-Bundesstaaten und ausgewählten EU-Ländern rasch zunehmen. Der Marktanteil des Niemann-Pick-Krankheit Typ C Behandlungsmarktes für Neugeborene wächst mit einer CAGR von 24,86 %. Säuglings- und pädiatrische Kohorten werden weiterhin die absoluten Volumina dominieren, während Jugendliche und Erwachsene aufgrund psychiatrisch-erster Präsentationen unterdiagnostiziert bleiben.
Das Neugeborenenscreening ermöglicht präsymptomatische Interventionen und verzögert den neurologischen Beginn um bis zu 18 Monate, wenn die Behandlung in den ersten Lebenswochen beginnt. Die Einmaldosierung der Gentherapie passt zu neonatalen Versorgungspfaden, während chronische orale Regime mit Adhärenzproblemen konfrontiert sind. Diagnostische Verzögerungen bei Jugendlichen verkürzen therapeutische Fenster, aber Interessenvertretungskampagnen und erweiterte Gentests könnten die Latenz verkürzen.
Nach Vertriebskanal:
Spezialapotheken auf dem VormarschKrankenhausapotheken machten im Jahr 2026 47,76 % des Umsatzes aus, doch Spezialapotheken werden eine CAGR von 26,16 % verzeichnen und dabei von der heimbasierten Abgabe und der Ergebnisüberwachung profitieren. Einzelhandelsapotheken tragen marginal bei, und Online-Kanäle bleiben aufgrund strenger Regulierung noch in den Anfängen.
Spezialanbieter verwalten wertbasierte Verträge und unterstützen die Adhärenz und Datenerhebung, die Kostenträger zunehmend fordern. Krankenhausapotheken werden weiterhin bei Gentherapie-Infusionen und intrathekaler Dosierung führend sein. Einzelhandelsapotheken könnten nur dann Marktanteile gewinnen, wenn einmal täglich einzunehmende orale Wirkstoffe auf den Markt kommen, während Online-Apotheken unter den Regeln zur Fernabgabe einer verstärkten Prüfung unterliegen.
Geografische Analyse
Markt für die Behandlung der Niemann-Pick-Krankheit Typ C in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 41,33 % am Niemann-Pick-Krankheit Typ C Behandlungsmarkt. FDA-Zulassungen von Miplyffa und Aqneursa sowie NIH-finanzierte Netzwerke für natürliche Krankheitsverläufe senkten die Studienkosten und beschleunigten die Marktdurchdringung. Kanadas Ultra-Rare-Disease-Rahmen von 2024 kofinanziert die provinzielle Kostenübernahme und verbessert den Zugang, während Mexiko noch unterversorgt ist, aber Exzellenzzentren in Privatkrankenhäusern aufbaut. Das Erstattungsumfeld der Region unterstützt Listenpreise von über 300.000 USD jährlich.
Markt für die Behandlung der Niemann-Pick-Krankheit Typ C in Europa
In Europa profitieren Deutschland, Frankreich und das Vereinigte Königreich von langjährigen Registern für lysosomale Speicherkrankheiten, doch fragmentierte Nutzenbewertungsverfahren verzögern den Markteintritt um mehr als ein Jahr nach der EMA-Zulassung. Grenzüberschreitende Europäische Referenznetzwerke harmonisieren die Diagnostik und senken die Einschreibungskosten pro Patient; die Verhandlungen mit den Kostenträgern hängen jedoch von Langzeitevidenz zur Wirksamkeit ab.
Markt für die Behandlung der Niemann-Pick-Krankheit Typ C im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 24,02 % wachsen. Japans Verlängerung der Exklusivität auf 12 Jahre und beschleunigte Überprüfungen verkürzen die Vermarktungszeiträume. Chinas Prioritätsprüfungsverfahren halbiert die mittlere Zulassungszeit, obwohl die Erstattung zwischen Städten der ersten und dritten Kategorie stark variiert. Südkorea und Australien haben staatlich geförderte Register für seltene Krankheiten eingeführt und ziehen globale Sponsoren an. Indien bleibt noch in den Anfängen, da die Eigenkosten die Marktdurchdringung hemmen.
Markt für die Behandlung der Niemann-Pick-Krankheit Typ C in Lateinamerika und dem Nahen Osten und Afrika
Der Rest der Welt umfasst Lateinamerika, den Nahen Osten und Afrika. Brasiliens Rechtsweg sichert gelegentlich die Kostenübernahme für Orphan Drugs, während Golfstaaten im Rahmen nationaler Visionen in die Genommedizin investieren. Diagnostische Kapazitäten und Erstattungsrahmen werden bis zum Ende des Prognosezeitraums begrenzende Faktoren bleiben.
Wettbewerbslandschaft
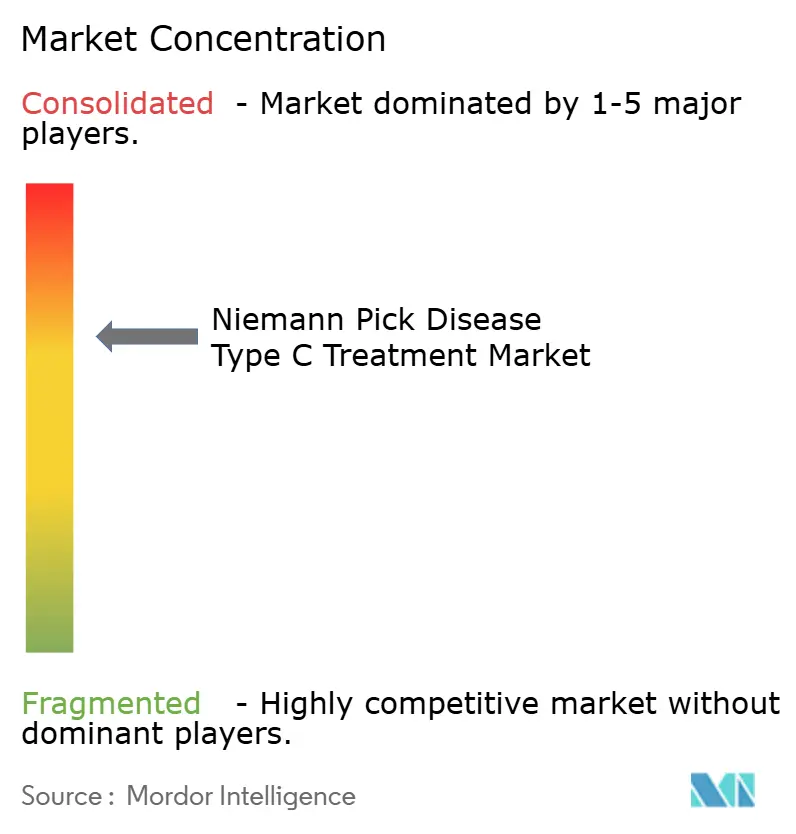
Der Markt für die Behandlung der Niemann-Pick-Krankheit Typ C ist stark fragmentiert. Unternehmen der ersten Ebene (Johnson & Johnsons Actelion, Sanofi) koexistieren mit risikokapitalfinanzierten Spezialisten (IntraBio, Regenxbio, Passage Bio, Cyclo Therapeutics). Actelions etablierte Register positionieren das Unternehmen für potenzielle Übernahmen von Gentherapiekandidaten in der Spätphase. Kleinere Unternehmen nutzen Partnerschaften mit Patienteninteressenvertretungen, um Einschreibungszyklen zu verkürzen; IntraBio schloss pivotale Studien in 18 Monaten ab, der Hälfte des Durchschnitts für extrem seltene Krankheiten.
Chancen in unbesetzten Marktsegmenten umfassen Kombinationsregime und AAV-Kapsidvarianten der nächsten Generation mit überlegener Überwindung der Blut-Hirn-Schranke. Patentanmeldungen für AAV-PHP.B und AAV-PHP.eB offenbaren eine Absicherungsstrategie gegen die Obsoleszenz der ersten Generation. Auftragsfertigungsorganisationen mit Suiten für lysosomale Speicherkrankheiten, insbesondere Catalent und Lonza, gewinnen als Fertigungstorhüter an Verhandlungsmacht. Auch die regulatorische Strategie unterscheidet die Wettbewerber: Die Sicherung eines Prioritätsprüfungsgutscheins für seltene pädiatrische Krankheiten liefert 100 Millionen USD nicht-verwässerndes Kapital, finanziert die Pipeline-Erweiterung und stärkt den Wettbewerbsvorteil.
Marktführer im Bereich der Behandlung der Niemann-Pick-Krankheit Typ C
-
Johnson & Johnson
-
IntraBio Ltd.
-
Rafael Holdings
-
Mandos LLC
-
Orphazyme A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Niemann-Pick-Krankheit Typ C Behandlungsmarkt Unternehmen in diesem Bericht
- Azafaros B.V.
- Denali Therapeutics
- IntraBio Ltd.
- Johnson & Johnson (Actelion)
- Mallinckrodt Pharma
- Mandos LLC (Beren Tx)
- Orphazyme
- Passage Bio Inc.
- Perlara
- Rafael Holdings
- Regenxbio Inc.
- Sanofi
- Zevra Therapeutics.
Neueste Industrielle Entwicklungen in Niemann-Pick-Krankheit Typ C Behandlungsmarkt
- September 2025: Daten aus der offenen Teilstudie von Cyclo Therapeutics' Phase-3-Studie TransportNPC zu Trappsol Cyclo wurden auf dem 15. ICIEM vorgestellt und betonten die intravenöse Dosierung mit 2.000 mg/kg
- September 2024: Die FDA genehmigte Miplyffa von Zevra Therapeutics für die Niemann-Pick-Krankheit Typ C und gewährte dem Unternehmen einen Prioritätsprüfungsgutschein im Wert von nahezu 100 Millionen USD
- September 2024: IntraBio erhielt die FDA-Zulassung für Aqneursa, sicherte sich einen Prioritätsprüfungsgutschein und initiierte ein 5-jähriges Register mit 200 Patienten
Umfang des globalen Berichts über den Markt für die Behandlung der Niemann-Pick-Krankheit Typ C
Die Behandlung der Niemann-Pick-Krankheit Typ C ist ein multidisziplinärer Ansatz, der darauf abzielt, das Fortschreiten dieser seltenen neurodegenerativen Erkrankung zu verlangsamen, indem Symptome behandelt und die Lipidansammlung im Gehirn und in den Geweben reduziert wird.
Der Bericht über den Markt für die Behandlung der Niemann-Pick-Krankheit Typ C ist segmentiert nach Behandlungsart, Molekültyp, Verabreichungsweg, Patientenaltersgruppe, Vertriebskanal und Geografie. Nach Behandlungsart ist der Markt segmentiert in Substratreduktionstherapie, Cyclodextrin-basierte Therapie, molekulare Chaperon-Therapie, Gentherapie und symptomatische/adjuvante Therapie. Nach Molekültyp ist der Markt segmentiert in Kleinmolekül, komplexes Kohlenhydrat, Genvektor, biologisches Enzym und Kombination/Sonstiges. Nach Verabreichungsweg ist der Markt segmentiert in oral, intrathekal, intravenös, intrazerebroventrikuär und subkutan. Nach Patientenaltersgruppe ist der Markt segmentiert in Neugeborene, Säuglinge, Kinder, Jugendliche, Erwachsene und Geriatrische. Nach Vertriebskanal ist der Markt segmentiert in Krankenhausapotheken, Spezialapotheken, Einzelhandelsapotheken und Online-Apotheken. Nach Geografie ist der Markt segmentiert in Nordamerika, Europa, asiatisch-pazifischer Raum und Rest der Welt. Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Substratreduktionstherapie |
| Cyclodextrin-basierte Therapie |
| Molekulare Chaperon-Therapie |
| Gentherapie |
| Symptomatische / adjuvante Therapie |
| Kleinmolekül |
| Komplexes Kohlenhydrat |
| Genvektor |
| Biologisches Enzym |
| Kombination / Sonstiges |
| Oral |
| Intrathekal |
| Intravenös |
| Intrazerebroventrikuär |
| Subkutan (unterstützend) |
| Neugeborene (< 1 Monat) |
| Säuglinge (1–24 Monate) |
| Kinder (2–11 Jahre) |
| Jugendliche (12–17 Jahre) |
| Erwachsene (18–64 Jahre) |
| Geriatrische (≥ 65 Jahre) |
| Krankenhausapotheken |
| Spezialapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Rest des asiatisch-pazifischen Raums | |
| Rest der Welt |
| Nach Behandlungsart | Substratreduktionstherapie | |
| Cyclodextrin-basierte Therapie | ||
| Molekulare Chaperon-Therapie | ||
| Gentherapie | ||
| Symptomatische / adjuvante Therapie | ||
| Nach Molekültyp | Kleinmolekül | |
| Komplexes Kohlenhydrat | ||
| Genvektor | ||
| Biologisches Enzym | ||
| Kombination / Sonstiges | ||
| Nach Verabreichungsweg | Oral | |
| Intrathekal | ||
| Intravenös | ||
| Intrazerebroventrikuär | ||
| Subkutan (unterstützend) | ||
| Nach Patientenaltersgruppe | Neugeborene (< 1 Monat) | |
| Säuglinge (1–24 Monate) | ||
| Kinder (2–11 Jahre) | ||
| Jugendliche (12–17 Jahre) | ||
| Erwachsene (18–64 Jahre) | ||
| Geriatrische (≥ 65 Jahre) | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Spezialapotheken | ||
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Rest der Welt | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Niemann-Pick-Krankheit Typ C Behandlungsmarkt im Jahr 2032 erreichen?
Der Markt wird voraussichtlich bis 2032 einen Wert von 429,68 Millionen USD bei einer CAGR von 23,60 % erreichen.
Welche Behandlungsmodalität wird bis 2032 voraussichtlich am schnellsten wachsen?
Die Gentherapie wird voraussichtlich mit einer CAGR von 26,25 % expandieren, gestützt durch AAV9-basierte Kandidaten, die in mittlere Studienphasen eintreten.
Welche Bedeutung haben Spezialapotheken für den zukünftigen Vertrieb?
Spezialapotheken werden voraussichtlich mit einer CAGR von 26,16 % wachsen und bis 2032 einen Kanalumsatz von über 140 Millionen USD überschreiten.
Warum ist der asiatisch-pazifische Raum für Sponsoren attraktiv?
Das Wachstum des asiatisch-pazifischen Raums mit einer CAGR von 24,02 % ist auf Japans längere Exklusivitätsfenster und Chinas beschleunigte Überprüfungsverfahren zurückzuführen.
Was sind die wichtigsten Sicherheitsbedenken, die intrathekale Therapien einschränken?
Chemische Meningitis und Katheterinfektionen treten in bis zu 12 % der Fälle auf und veranlassen Kostenträger zur Vorsicht und regulatorische Überwachung.
Wie wirken sich Prioritätsprüfungsgutscheine auf die Wirtschaftlichkeit für Entwickler aus?
Gutscheine im Wert von rund 100 Millionen USD können fast die Hälfte der Kosten für Studien in der Spätphase ausgleichen und fördern Investitionen in extrem seltene Indikationen.