
Neuseeländischer Rechenzentrum-Strommarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
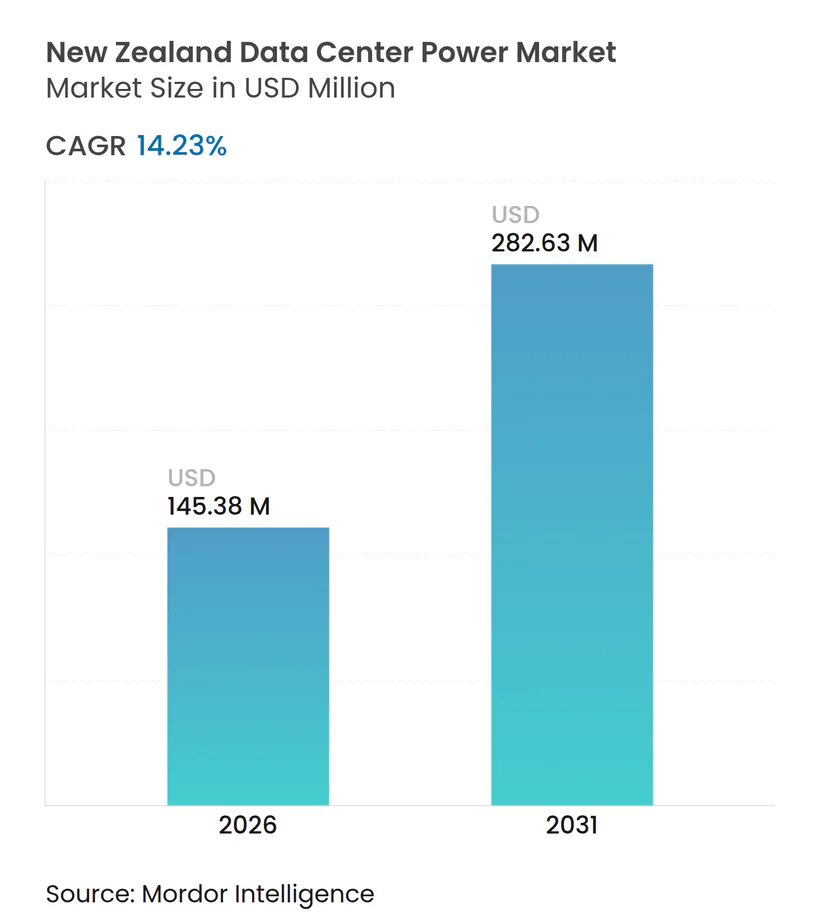
| Marktgröße (2026) | 145.38 Millionen US-Dollar |
| Marktgröße (2031) | 282.63 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.23 % |
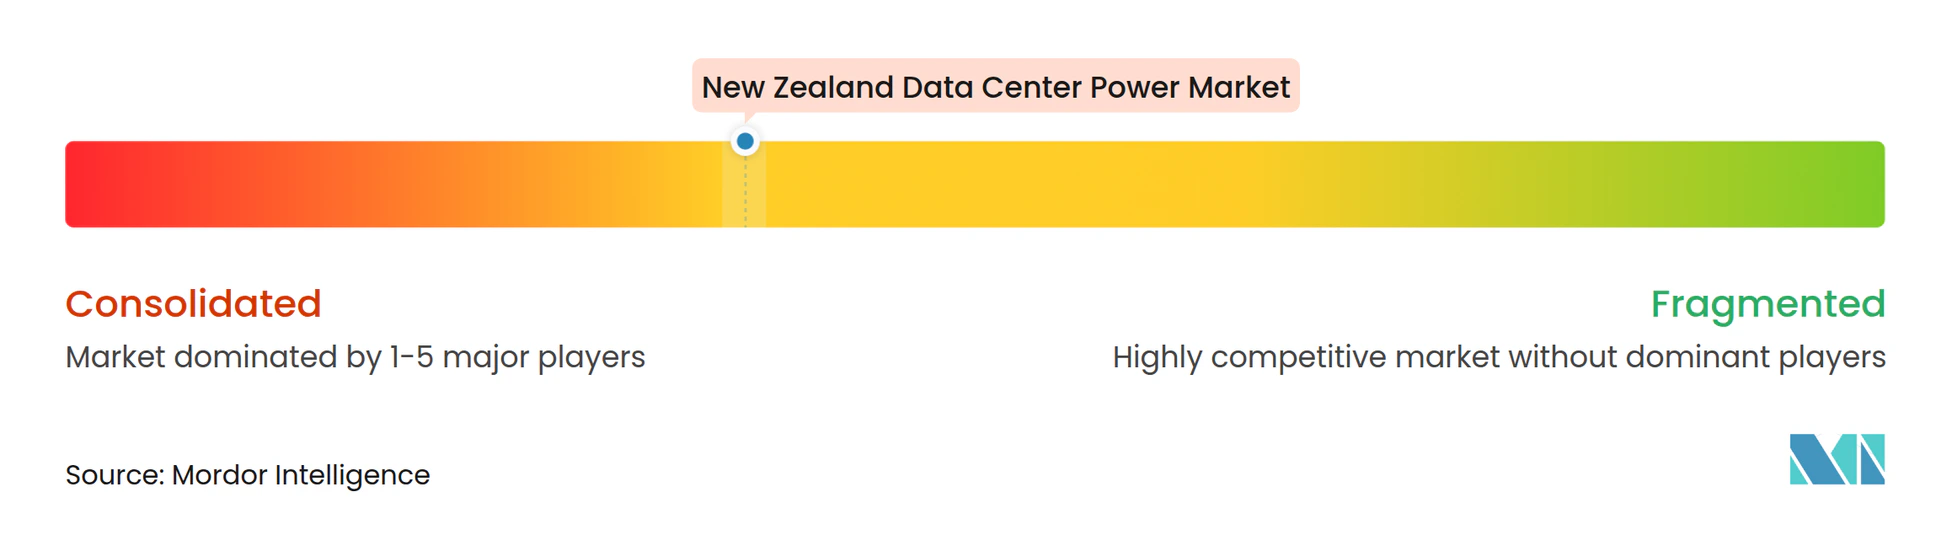
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Neuseeländischer Rechenzentrum-Strommarkt Analyse von Mordor Intelligence
Die Größe des neuseeländischen Rechenzentrum-Strommarkts wird voraussichtlich von 127,28 Millionen USD im Jahr 2025 auf 145,38 Millionen USD im Jahr 2026 wachsen und soll bis 2031 bei einer CAGR von 14,23 % über 2026–2031 einen Wert von 282,63 Millionen USD erreichen. Betreiber priorisieren hocheffiziente USV-Architekturen, intelligente Stromverteilungseinheiten und standortgebundene Speicher, um Betriebskosten zu senken und strenge Nachhaltigkeitsziele zu erfüllen. Wasserstoff-Brennstoffzellen-Pilotprojekte und netzinteraktive Batteriesysteme bewegen sich ebenfalls von der Konzeptphase in die frühe Einsatzphase, da Anbieter Resilienz in einem seismisch gefährdeten Land anstreben. Die geografische Diversifizierung über Auckland hinaus hat begonnen, wobei Standorte auf der Südinsel kühlere Luft für freie Kühlung und reichlich Wasserkraftkapazität nutzen, um die Stromverbrauchseffektivitätskennzahlen zu senken. Die Wettbewerbsdifferenzierung verlagert sich hin zu Kohlenstoffkennzahlen statt nur zur Stromverbrauchseffektivität, was Anbieter dazu drängt, Echtzeit-Kohlenstoffüberwachung und erneuerbare Energieanpassung in Stromplattformen zu integrieren.
Wichtigste Erkenntnisse des Berichts
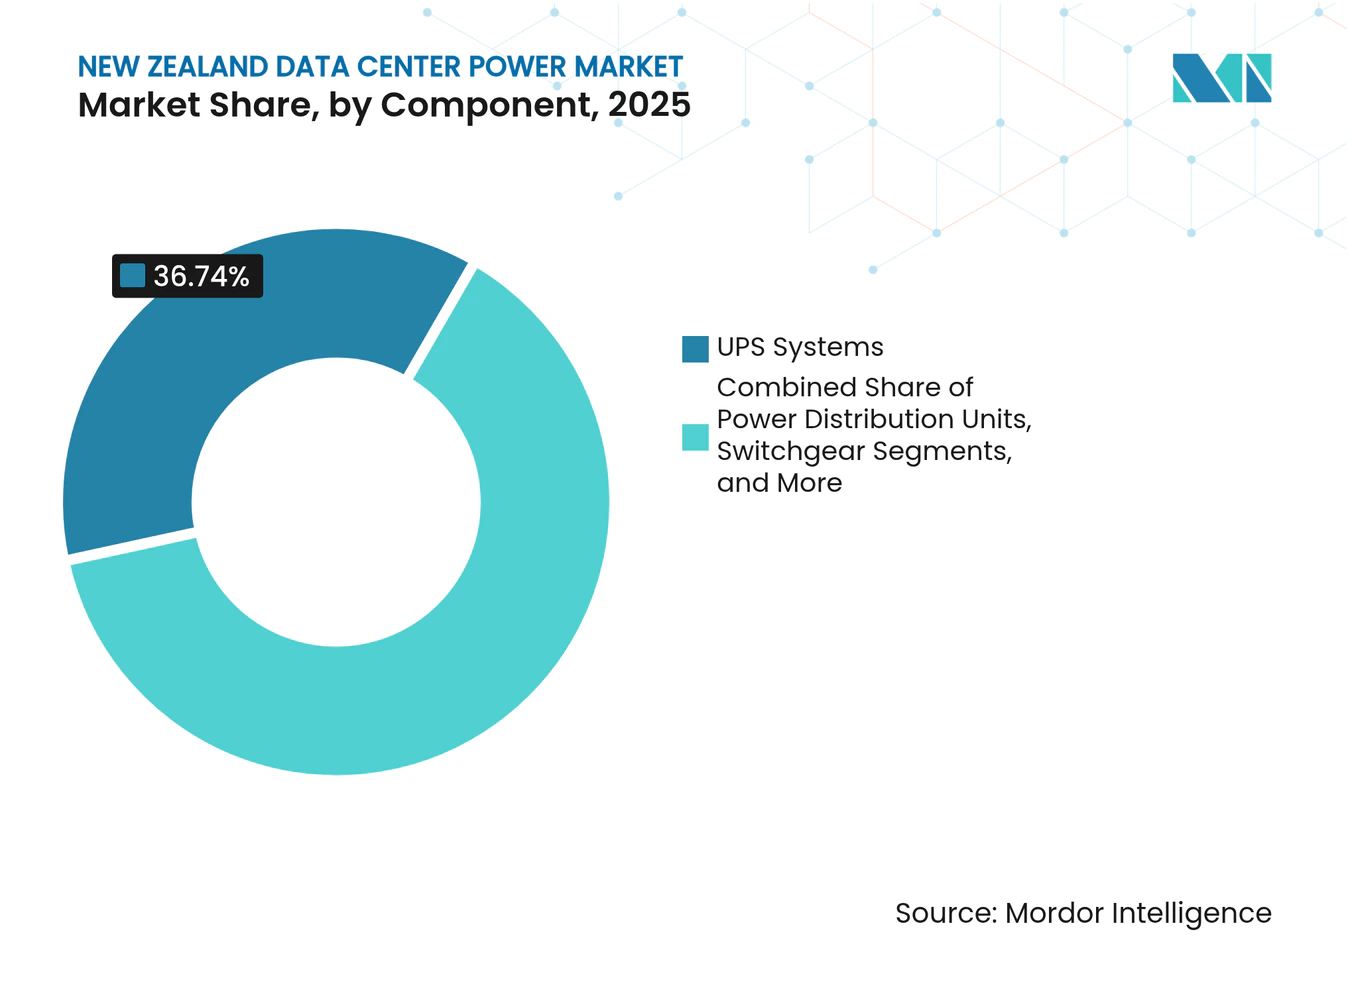
- Nach Komponente führten USV-Systeme mit einem Anteil von 36,74 % am neuseeländischen Rechenzentrum-Strommarkt im Jahr 2025; Stromverteilungseinheiten sollen bis 2031 mit einer CAGR von 15,05 % wachsen.
- Nach Rechenzentrumstyp hielten Colocation-Anbieter im Jahr 2025 einen Umsatzanteil von 41,35 % am neuseeländischen Rechenzentrum-Strommarkt, während das Segment bis 2031 die schnellste CAGR von 15,9 % verzeichnet.
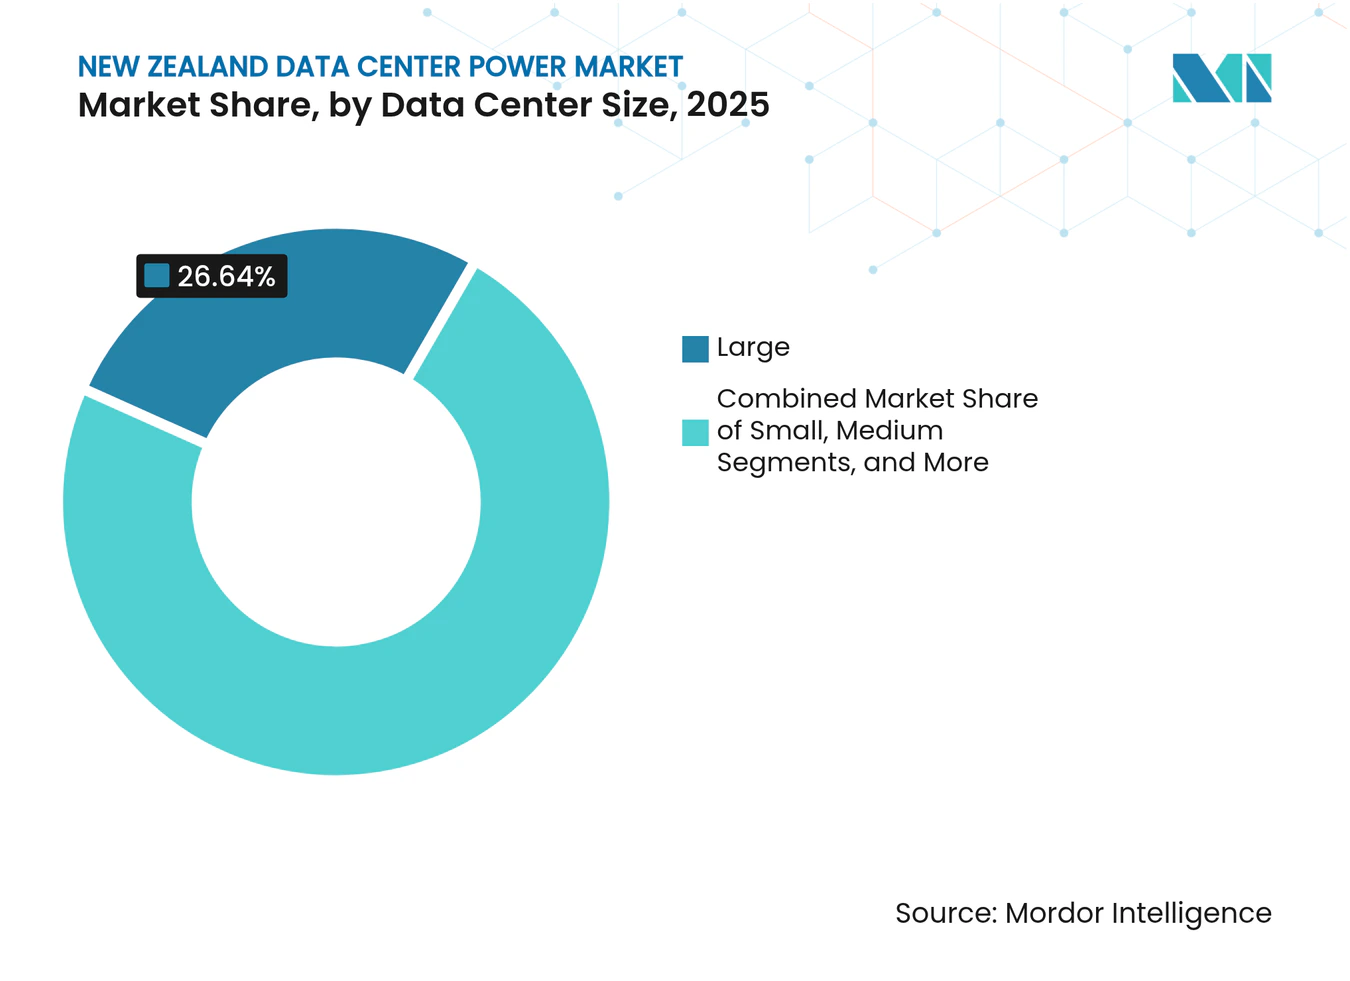
- Nach Größe entfielen auf große Einrichtungen im Jahr 2025 26,64 % des neuseeländischen Rechenzentrum-Strommarkts; massive Einrichtungen sollen zwischen 2026 und 2031 mit einer CAGR von 14,55 % wachsen.
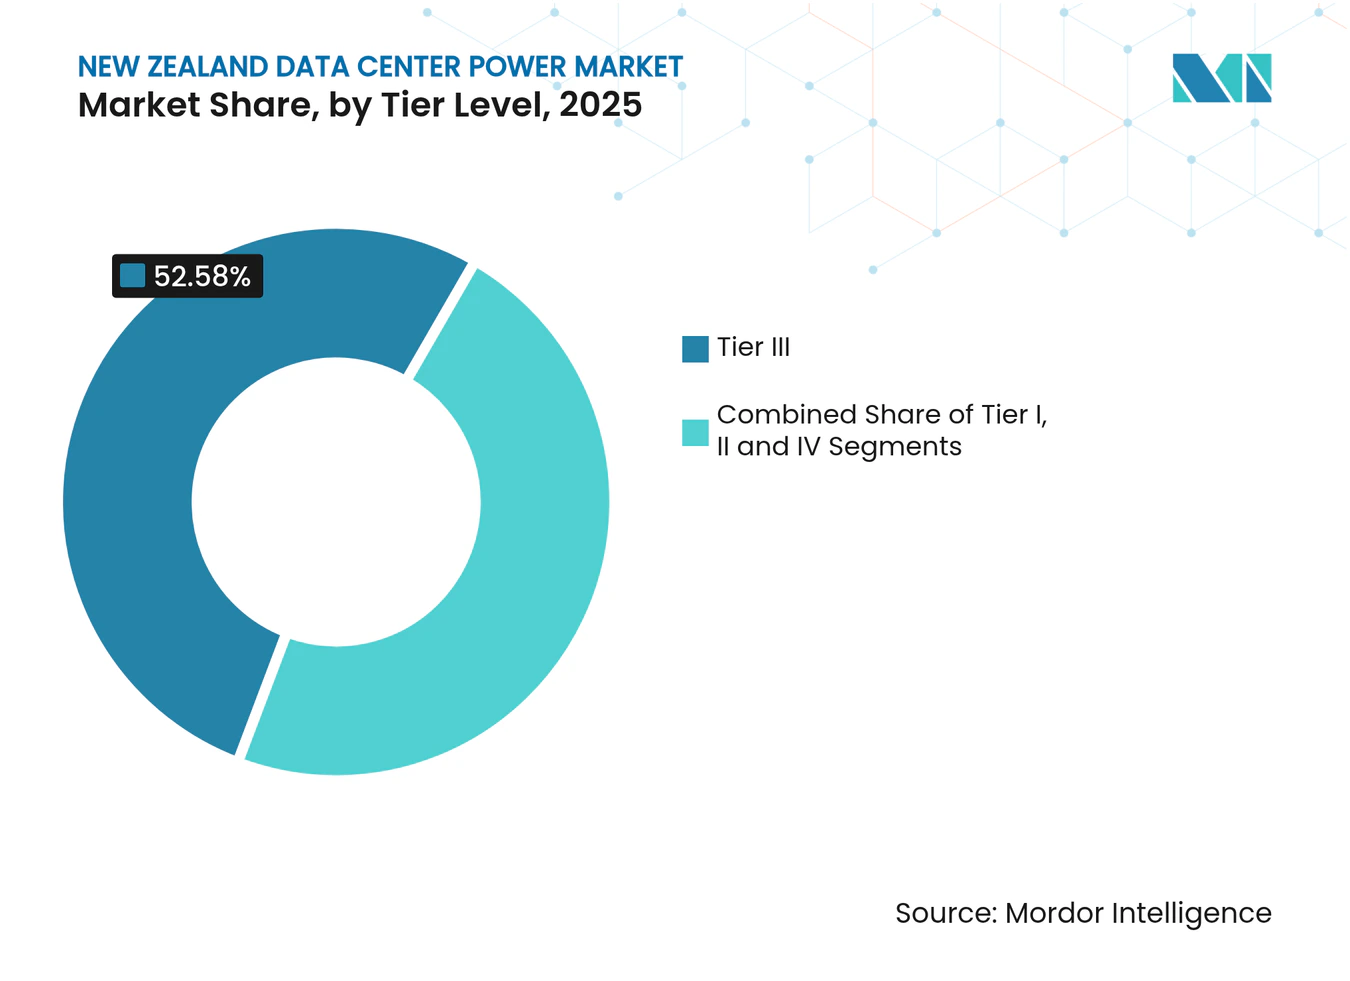
- Nach Tier-Typ dominierten Tier-III-Installationen im Jahr 2025 mit 52,58 % des neuseeländischen Rechenzentrum-Strommarkts; Tier IV schreitet bis 2031 mit einer CAGR von 16,1 % voran.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscale- und Cloud-Akzeptanz | +4.2% | National; Schwerpunkt in Auckland | Mittelfristig (2–4 Jahre) |
| Hocheffiziente Stromarchitekturen | +3.1% | National | Kurzfristig (≤ 2 Jahre) |
| Mandate für erneuerbare Energien und Klimaneutralität | +2.8% | National | Langfristig (≥ 4 Jahre) |
| Erweiterung von Unterseekabeln für Edge-Dienste | +1.9% | Küstenlinien von Auckland und Wellington | Mittelfristig (2–4 Jahre) |
| Anreize für erneuerbare Energieüberschüsse außerhalb der Spitzenzeiten | +1.3% | Schwerpunkt Südinsel | Mittelfristig (2–4 Jahre) |
| Kühles Meeresklima für freie Luftkühlung | +0.7% | Küsten der Südinsel | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Akzeptanz von Hyperscale- und Cloud-Rechenzentren
AWS wird 2025 eine Region im Wert von 4,24 Milliarden USD in Auckland in Betrieb nehmen, und Microsofts erste Azure-Region wurde 2024 in Betrieb genommen, wobei jede 20–40 MW pro Campus benötigt, doppelt so viel wie die typische Unternehmensauslastung. Die installierte Rechenzentrum-Stromkapazität in Auckland soll sich daher bis 2027 auf fast 100 MW verdoppeln, was Transpower dazu zwingt, Netzverstärkungsprogramme zu beschleunigen.[1] Hyperscale-Betreiber erproben Hochspannungsgleichstromverteilung, die gegenüber Wechselstrom Effizienzgewinne von 10–15 % bietet, was einen breiteren Schwenk hin zu tiefgreifenden Energieeinsparungen widerspiegelt.
Wachsender Bedarf zur Senkung der Betriebskosten durch hocheffiziente Stromarchitekturen
USV-Plattformen der nächsten Generation überschreiten nun 99 % Effizienz und sparen im Vergleich zu älteren Einheiten mit 94–96 % jährlich mehrere Megawattstunden an Verlusten ein. ABBs PCS100 Mittelspannungs-USV kombiniert diese Effizienz mit Modularität bis zu 6 MVA, sodass Betreiber die Kapazität entsprechend der Rack-Dichte skalieren können.[2] KI-gestützte Stromanalysen, die in Vertivs SmartAisle 3 eingebettet sind, ermöglichen vorausschauende Wartung, die ungeplante Ausfallzeiten reduzieren und den Energieverbrauch senken kann.
Mandate der Regierung für erneuerbare Energien und Klimaneutralität
Die Stromerzeugung ist bereits zu 87 % erneuerbar, und der politische Pfad zielt bis 2050 auf 96–98 % ab. Rechenzentrum-Betreiber reagieren darauf, indem sie zertifizierten kohlenstofffreien Strom beziehen, wie etwa Microsofts Liefervertrag mit Ecotricity für seine drei Einrichtungen. Staatlich geförderte Initiativen wie das NZ Battery Project zielen darauf ab, intermittierenden Wind- und Wasserstrom zu puffern und die Stromqualität für geschäftskritische Lasten zu stärken.
Erweiterung der Unterseekabelkonnektivität zur Ermöglichung von Edge-Diensten
Sieben in Betrieb befindliche Kabel und drei weitere, die bis 2027 geplant sind, verkürzen die Latenz zu den Vereinigten Staaten, Australien und den pazifischen Inseln. Die bevorstehende Hawaiki-Nui-Route veranlasst den Aufbau von Edge-Knoten in der Nähe von Landestationen, die jeweils kompakte, aber hochzuverlässige Stromblöcke benötigen. Vorgefertigte, containerisierte USV-Batterie-Baugruppen gewinnen an Bedeutung, da sie in Wochen statt Monaten installiert werden können.[3]
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitions- und Wartungskosten | -2.1% | National | Kurzfristig (≤ 2 Jahre) |
| Netzkapazitätsgrenzen und Preisvolatilität | -1.8% | Städtischer Ballungsraum Auckland | Mittelfristig (2–4 Jahre) |
| Seismische Konstruktionszuschläge | -1.2% | National; am höchsten in Wellington | Langfristig (≥ 4 Jahre) |
| Begrenzte lokale Fertigungsvorlaufzeiten | -0.9% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Installations- und Wartungskosten fortschrittlicher Stromsysteme
Elektrische Ausstattungen der Tier-IV-Klasse sind 25–30 % teurer als Tier III, was die Kapitalrendite für kleinere Betreiber erschwert. Der inländische Talentpool für die Wartung von Mittelspannungs-USV und STATCOMs ist begrenzt, sodass Anbieter Fachkenntnisse importieren oder Premium-Serviceverträge abschließen müssen, was die Lebenszykluskosten erhöht. Strom-als-Dienstleistung-Modelle, die Investitionsausgaben in Betriebsausgaben umwandeln, werden erprobt, doch die kommerzielle Akzeptanz bleibt noch in den Anfängen.
Netzkapazitätsbeschränkungen und volatile Strompreise
Transpower modelliert bis 2050 einen erheblichen Anstieg des nationalen Verbrauchs, wobei Rechenzentren als wichtigster Wachstumstreiber hervorgehoben werden. Die Wachstumskonzentration in Auckland zwingt neue Bauten zur Mitfinanzierung von Umspannwerksaufrüstungen, während die Abhängigkeit von kohlebefeuerten Spitzenlastkraftwerken in Winterspitzen sowohl Kosten- als auch Emissionsunsicherheiten hinzufügt. transpower.co.nz. Hybride standortgebundene Stromerzeugung in Kombination mit Batteriespeicherung gewinnt an Bedeutung, obwohl die wirtschaftliche Rentabilität von der Anlagengröße und dem Standort abhängt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
USV-Führerschaft stützt kritische StromresilienzDer neuseeländische Rechenzentrum-Strommarkt verzeichnete im Jahr 2025 einen USV-Systemanteil von 36,74 %, was ihre zentrale Rolle bei der Überbrückungsfähigkeit während Netzstörungen widerspiegelt. Modulare Designs ermöglichen N+1- oder 2N-Topologien ohne Überversorgung, eine Priorität in seismisch aktiven Zonen, wo die Laufzeitkontinuität von größter Bedeutung ist. ABBs 99 % effizienter PCS100 ist bei Mega-Site-Betreibern beliebt, da er sich ohne Leistungsminderung in bestehende Mittelspannungsschaltanlagen einfügt, Bodenfläche erhält und Kühllasten reduziert. Betreiber kombinieren diese USV-Blöcke mit Lithium-Ionen-Strängen, die eine höhere Energiedichte und schnellere Wiederaufladung als ältere VRLA-Systeme bieten und die Verfügbarkeit weiter verbessern.
Stromverteilungseinheiten sind die am schnellsten wachsende Komponente und steigen mit einer CAGR von 15,05 %, da intelligente Modelle granulare Überwachung pro Steckdose, automatisierte Zweigkreisalarme und Remote-Firmware-Updates liefern. Diese Transparenz hilft Betreibern, Lasten in Echtzeit zu optimieren, niedrigere Stromverbrauchseffektivitätswerte zu erzielen und Kohlenstoffberichterstattungsanforderungen zu erfüllen. Schaltanlagen, Transferschalter und Remote-Stromverteilungsfelder verzeichnen ebenfalls eine stetige Nachfrage, während Brennstoffzellengeneratoren in Pilotprojekten für kohlenstofffreie Notstromversorgung beginnen, Dieselaggregate zu ersetzen. Zusammen halten diese Dynamiken den neuseeländischen Rechenzentrum-Strommarkt in einem Technologie-Erneuerungszyklus, der alle fünf bis sieben Jahre Effizienz- und Resilienz-Upgrades begünstigt.



Nach Rechenzentrumstyp:
Colocation-Kapazität wächst am schnellstenColocation-Anbieter hielten im Jahr 2025 einen Umsatzanteil von 41,35 % am neuseeländischen Rechenzentrum-Strommarkt und expandieren mit einer CAGR von 15,9 %, gestützt durch Unternehmens-Outsourcing und Software-als-Dienstleistung-Unternehmen, die zertifizierten grünen Strom suchen. CDC Data Centres' Plan, 200 MW hinzuzufügen, verkörpert das Ausmaß zukünftiger Bauten und unterstreicht, wie Betreiber erneuerbare Energienachweise nutzen, um Mehrmieterverträge zu gewinnen.
Hyperscaler folgen dicht dahinter, angetrieben durch AWS- und Microsoft-Erweiterungen, die fehlertolerante elektrische Designs und kohlenstofffreie Notstromversorgung priorisieren. Unternehmens- und Edge-Einrichtungen bleiben in der Gesamtkapazität kleiner, sind jedoch für compliance-sensible Arbeitslasten, die Datensouveränität und niedrige Latenz erfordern, von entscheidender Bedeutung. Edge-Einsätze stützen sich auf vorgefertigte Strompods, die zu Kabellandestationen geliefert werden können und Blöcke unter 100 kW mit integriertem Lithium-Ionen-Speicher bieten. Die vielfältige Mischung von Einrichtungstypen stellt sicher, dass der neuseeländische Rechenzentrum-Strommarkt über die gesamte Wertschöpfungskette hinweg attraktiv bleibt, von Schaltanlagenlieferanten mit mehreren Megawatt bis hin zu Nischen-Stromverteilungseinheiten-Innovatoren.
Nach Rechenzentrumsgröße:
Große Standorte dominieren, massive Standorte beschleunigen sichGroße Rechenzentren (5–10 MW) hatten im Jahr 2025 einen Anteil von 26,64 % am neuseeländischen Rechenzentrum-Strommarkt und schlagen eine Balance zwischen Skaleneffekten und städtischen Netzkapazitätsbeschränkungen. Viele bedienen Colocation-Mieter, die erweiterbare Suiten ohne das Risiko einer Überversorgung verlangen. Designvorlagen umfassen typischerweise Ringbus-Mittelspannungsverteilung und modulare USV-Stränge, um Investitionsausgaben mit der Auslastung in Einklang zu bringen.
Massive Standorte (>20 MW) sind die am schnellsten wachsende Gruppe mit einer CAGR von 14,55 % bis 2031, angetrieben durch Hyperscale-Cloud-Roadmaps. Ihr sprunghafter Anstieg der Lastdichte erfordert eine frühzeitige Einbindung von Transpower zur Verstärkung von Netzknoten und kann STATCOMs zur Spannungsregelung umfassen, wie am Umspannwerk Ōtāhuhu im Jahr 2025 implementiert. Mittlere und kleine Einrichtungen bedienen weiterhin Nischenanforderungen wie Regierung, private Cloud und Einzelhandels-Edge-Caching und gewährleisten eine mehrstufige Nachfragestruktur, die den neuseeländischen Rechenzentrum-Strommarkt diversifiziert hält.

Nach Tier-Ebene:
Tier III bleibt Mainstream, während Tier IV an Bedeutung gewinntTier-III-Einrichtungen hielten im Jahr 2025 52,58 % des neuseeländischen Rechenzentrum-Strommarkts und bieten gleichzeitige Wartbarkeit ohne den Aufpreis vollständiger Fehlertoleranz. Typische elektrische Topologien setzen N+1-USV und mehrere Versorgungsleitungen ein, eine Konfiguration, die für die meisten Finanzdienstleistungs- und Software-als-Dienstleistung-Kunden als ausreichend gilt.
Das Tier-IV-Wachstum ist mit einer CAGR von 16,1 % am stärksten, da Hyperscaler und kritische Arbeitslasten des öffentlichen Sektors null Ausfallzeiten erfordern. Diese Designs schichten 2N+1-USV-Redundanz, getrennte Elektroräume und duale Mittelspannungs-Versorgungsanschlüsse. Seismische Verstrebungen erhöhen die Kosten für elektrische Installationen um 15–20 %, aber Betreiber akzeptieren den Aufpreis, um die Betriebszeit im erdbebengefährdeten Wellington zu garantieren. Tier-I- und Tier-II-Fußabdrücke schrumpfen weiter, da ältere Unternehmensräume in Colocation-Fußabdrücke migrieren, die höheren Resilienzerwartungen entsprechen.
Geografische Analyse
Markt für Rechenzentrumsstrom in Auckland
Auckland beherbergt sieben Einrichtungen mit einer Gesamtkapazität von 49 MW und ist damit das digitale Eingangstor Neuseelands sowie der Anker des nationalen Marktes für Rechenzentrumsstrom. Die laufenden Untergrundkabelprojekte von Vector zielen darauf ab, die Häufigkeit von Ausfällen zu reduzieren, doch das Wachstum der Rechenzentrumslasten übertrifft nach wie vor die Aufrüstung der Verteilnetze, was gemeinsame Investitionsmodelle fördert, bei denen Betreiber Umspannwerke mitfinanzieren. Die Kühlung setzt zunehmend auf indirekte Verdunstungssysteme, die das gemäßigte Meeresklima der Stadt nutzen, um die Laufzeit der Kompressoren zu begrenzen.
Markt für Rechenzentrumsstrom in Wellington
Wellington stellt ein aufstrebendes Cluster dar, das durch seismische Gegebenheiten geprägt wird. Die Wellington-Lifelines-Studie beziffert Investitionsausgaben für Resilienz in Höhe von 3,9 Milliarden NZD, die Verluste von 6 Milliarden NZD nach einem Erdbeben abwenden könnten, und unterstreicht damit die wirtschaftliche Grundlage für flexible Kabeltrassen, isolierte Schaltanlagengestelle und schnell kuppelbare Batterieracks. Transpower stuft die Region als prioritär für die Netzhärtung ein, wobei STATCOM-Installationen geplant sind, um die Spannung angesichts steigender Spitzen durch Elektrotransport und Rechenzentren zu stabilisieren.
Markt für Rechenzentrumsstrom auf der Südinsel
Standorte auf der Südinsel in Christchurch und Invercargill nutzen kühlere Umgebungstemperaturen und die Nähe zu Wasserkraftwerken, was eine Freiluftkühlung für 11 bis 12 Monate pro Jahr ermöglicht. DLA Piper stellt fest, dass diese Faktoren eine Welle nachhaltiger Bauprojekte auslösen könnten, sobald 2026 zusätzliche Unterseekabel anlanden und den Markt für Rechenzentrumsstrom in Neuseeland effektiv über seine Hochburg auf der Nordinsel hinaus erweitern. Übertragungsengpässe bleiben jedoch ein Flaschenhals, was Diskussionen über dedizierte Hochspannungsabzweigungen zu künftigen Hyperscale-Parks anregt.
Wettbewerbslandschaft
Marktkonzentration
Globale Originalgerätehersteller dominieren den neuseeländischen Rechenzentrum-Strommarkt, passen ihre Portfolios jedoch an lokale Bedingungen an. Schneider Electric kombiniert Lithium-Ionen-USV-Module und EcoStruxure-Rechenzentrums-Infrastrukturmanagement zu integrierten Energieplattformen, die nun auf maschinellem Lernen basierende Fehlervorhersage einbetten und in Pilotprojekten eine 15–20 % zusätzliche Effizienz liefern. Vertivs Liebert APM2 USV bietet hot-swappable Stromkerne und 97,5 % Online-Effizienz, während SmartAisle 3 dynamischen Lastausgleich für KI-Arbeitslasten orchestriert. ABB nutzt seinen PCS100 Mittelspannungs-USV für Mega-Sites, wo Betreiber nachrüstfreundliche, hocheffiziente Module suchen.
Lokale Systemintegratoren überbrücken internationale Hardware mit Neuseelands seismischen Normen und bieten flexible Kabelführung, stoßisolierte Schaltanlagen und Inbetriebnahmedienste. Aufkommende Nischen umfassen Wasserstoff-Brennstoffzellengenerator-Projekte, die von Microsoft und Renewable Innovations geleitet werden und bis 2030 auf kohlenstofffreie Notstromversorgung abzielen. Batterie-Energiespeicheranbieter positionieren Systeme, die USV-Stränge mit Spitzenlastreduzierungsalgorithmen koppeln, um Arbitrage aus dem Wasserkraftüberschuss außerhalb der Spitzenzeiten zu nutzen und Kosteneinsparungen mit Kohlenstoffzielen in Einklang zu bringen.
Der Wettbewerb wird zunehmend an Kohlenstofftransparenz statt an der Spitzen-Effizienz gemessen. Anbieter veröffentlichen nun Echtzeit-Kohlenstoffverbrauchseffektivitäts-Dashboards und interoperieren mit erneuerbaren Energieanpassungs-APIs der Versorgungsunternehmen. Da sich die Richtlinien für grüne Beschaffung verschärfen, sind die Herkunft der Lieferkette und die Offenlegung des eingebetteten Kohlenstoffs zu Differenzierungsmerkmalen bei Ausschreibungen geworden, was sicherstellt, dass sich der neuseeländische Rechenzentrum-Strommarkt hin zu ganzheitlichen Nachhaltigkeitskennzahlen entwickelt.
Marktführer der neuseeländischen Rechenzentrum-Strombranche
-
Schneider Electric SE
-
Vertiv Group Corp.
-
ABB Ltd.
-
Eaton Corporation plc
-
Cummins Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Neuseeländischer Markt für Rechenzentrumsenergie Unternehmen in diesem Bericht
- Schneider Electric SE
- Vertiv Group Corp.
- ABB Ltd.
- Eaton Corporation plc
- Cummins Inc.
- Caterpillar Inc.
- Legrand Group
- Rolls-Royce Power Systems (mtu)
- Rittal GmbH and Co. KG
- Fujitsu Limited
- Cisco Systems Inc.
- APC by Schneider Electric
- Delta Electronics Inc.
- Socomec Group
- Riello UPS
- Huawei Technologies Co. Ltd.
- Spark New Zealand Ltd.
- CDC Data Centres
- Datacom Group Ltd.
- Microsoft Corp. (NZ Azure Region)
Lesen Sie die Analyse der neuseeländischer Markt für Rechenzentrumsenergie-Unternehmen
Neueste Industrielle Entwicklungen in Neuseeländischer Markt für Rechenzentrumsenergie
- April 2025: Spark New Zealand Ltd. fügte Wärmerückgewinnungsinfrastruktur hinzu, um eine nahegelegene Surflagune zu beheizen, und unterzeichnete einen Solarstrom-Kaufvertrag, der 60 % seines 40-MW-Rechenzentrum-Bedarfs deckt.
- Februar 2025: Schneider Electric lancierte eine KI-optimierte Strommanagementplattform, die in frühen Kundentests die Energieeffizienz um bis zu 20 % steigerte.
- Januar 2025: Hitachi Energy und Transpower installierten einen ±150-MVAr-STATCOM am Umspannwerk Ōtāhuhu, um die Spannung für Aucklands wachsende Rechenzentrum-Last zu stabilisieren.
- Dezember 2024: Microsoft eröffnete seine erste Azure-Region in Auckland, die mit 100 % zertifiziertem kohlenstofffreiem Strom und erneuerbaren Biokraftstoffgeneratoren betrieben wird.
Neuseeländischer Markt für Rechenzentrumsenergie Berichtsumfang und Forschungsmethodik
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den neuseeländischen Markt für Rechenzentrumsenergie als alle Umsätze, die aus dem Verkauf, der Installation und dem Support elektrischer Lösungen entstehen, einschließlich unterbrechungsfreier Stromversorgungen, Diesel- und Alternativkraftstoffgeneratoren, Stromverteilungseinheiten, Schaltanlagen, Transferschaltern, Fernstromverteilern, Energiespeichersystemen sowie der damit verbundenen professionellen Dienstleistungen in zweckgebundenen, Colocation-, Unternehmens-, Edge- und Hyperscale-Einrichtungen. Mordor-Analysten messen den Wert auf Werksabgabe- und Dienstleisterabrechnungsebene, ausgedrückt in USD und auf Kalenderjahre abgebildet.
Kühlgeräte, Gebäudehüllkosten und IT-Hardware sind ausgeschlossen, sodass die Zahlen ausschließlich den Energiebereich isolieren.
Segmentierungsübersicht
- Nach Komponente
- Elektrische Lösungen
- USV-Systeme
- Generatoren
- Dieselgeneratoren
- Gasgeneratoren
- Wasserstoff-Brennstoffzellengeneratoren
- Stromverteilungseinheiten
- Schaltanlagen
- Transferschalter
- Remote-Stromverteilungsfelder
- Energiespeichersysteme
- Dienstleistung
- Installation und Inbetriebnahme
- Wartung und Support
- Schulung und Beratung
- Elektrische Lösungen
- Nach Rechenzentrumstyp
- Hyperscaler und Cloud-Dienstleister
- Colocation-Anbieter
- Unternehmens- und Edge-Rechenzentren
- Nach Rechenzentrumsgröße
- Kleine Rechenzentren
- Mittlere Rechenzentren
- Große Rechenzentren
- Massive Rechenzentren
- Mega-Rechenzentren
- Nach Tier-Ebene
- Tier I und II
- Tier III
- Tier IV
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Um die Ergebnisse der Sekundärforschung zu ergänzen, führten wir Interviews mit Anlagenplanern bei Hyperscale-Bauprojekten in Auckland, Beschaffungsleitern von Colocation-Ketten, die in Wellington expandieren, sowie Elektrogerätevertreibern durch, die Edge-Pods auf der Südinsel beliefern. Ihre Einblicke in reale Lastfaktoren, PPA-Klauseln und UPS-Austauschzyklen schärften die Nutzungsannahmen und Preiskurven.
Sekundärforschung
Wir begannen mit der Auswertung offener Datensätze, die das Netzangebot und die Nachfrage von Großverbrauchern quantifizieren, darunter monatliche Erzeugungsstatistiken der Electricity Authority, Lastmanagement-Berichte der Energy Efficiency and Conservation Authority sowie Energiebilanzübersichten des Ministry of Business, Innovation and Employment, da diese die nationale Stromverfügbarkeit und Tariftrends verankern. Branchenverbände wie die New Zealand Data Centre Association sowie UPS- und Generatorimportdaten des neuseeländischen Zolls lieferten Versandmengen, während begutachtete Arbeiten in IEEE Xplore dazu beitrugen, PUE-Verbesserungen im Zusammenhang mit der Leistungsdimensionierung nachzuverfolgen.
Anschließend zogen wir Umsatzaufschlüsselungen und Installationsbasiszahlen auf Unternehmensebene aus D&B Hoovers heran und glichen diese mit 10-K-Einreichungen, Investorenpräsentationen und Nachrichtenfeeds auf Dow Jones Factiva ab. Pressemitteilungen, Beratungswhitepapers und regionale Ausschreibungsportale schlossen verbleibende Lücken. Diese Liste ist illustrativ; während der Validierung wurden viele weitere Quellen gesichtet.
Marktgrößenbestimmung und Prognose
Ein Top-down-Modell wandelt den nationalen Stromverbrauch von Rechenzentren mithilfe geltender Tarifbänder und typischer Kosteanteile von Energiesystemen in potenzielle Ausgaben um. Anschließend wird es durch selektive Bottom-up-Gegenprüfungen bestätigt, darunter Lieferantenversandaggregationen und stichprobenartige Durchschnittsverkaufspreise multipliziert mit MW-Installationen, um die Gesamtwerte zu verfeinern. Zu den wichtigsten Variablen zählen Kapazitätserweiterungen der installierten IT-Last, durchschnittlicher PUE, gewichteter Durchschnittsverkaufspreis von Dreiphasen-USV-Schränken, der Mix aus Diesel- und Biokraftstoffgeneratoren sowie die Durchdringung erneuerbarer Energien durch PPAs; jede Variable wird durch multivariate Regression prognostiziert, die historische Zeitreihen mit politischen und Investitionsausblicken kombiniert, die in Interviews bestätigt wurden. Wo Lieferantenversanddaten unvollständig waren, wurden Lücken durch gleitende Durchschnittsimputation aufgefüllt, die an Netzanschlussgenehmigungen ausgerichtet wurde.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse durchlaufen Varianzprüfungen anhand historischer Importwerte und MBIE-Energienachfrageszenarien. Anschließend prüft ein leitender Analyst Anomalien vor der Freigabe. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie versorgungsseitige Tarifänderungen oder Ankündigungen von Einrichtungen mit mehr als 10 MW ausgelöst werden; ein abschließender Durchgang vor der Veröffentlichung stellt sicher, dass die Kunden die aktuellste Sichtweise erhalten.
Warum Mordors Ausgangsbasis für den neuseeländischen Markt für Rechenzentrumsenergie Verlässlichkeit bietet
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Forscher unterschiedliche Listen von Energieanlagen verwenden, Währungen zu verschiedenen Zeitpunkten umrechnen oder Kapazitäten anhand nicht verifizierter Hochlaufraten projizieren.
Wesentliche Ursachen für diese Lücken sind, dass einige Studien Kühl- und Gebäudeinvestitionen in den Begriff „Energie” einbeziehen, einige globale Durchschnittsverkaufspreise anwenden, ohne sie an die Frachtaufschläge Neuseelands anzupassen, und andere eine aggressive Hyperscale-Pipeline fördern, die unsere primären Kontakte vor Abschluss der Netzaufrüstungen für unwahrscheinlich halten.
Benchmarkvergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Ursache der Lücke |
|---|---|---|
| 127,28 Millionen USD (2025) | Mordor Intelligence | - |
| 250 Millionen USD (2024) | Globales Beratungsunternehmen A | Umfasst mechanische Infrastruktur und verwendet globale Durchschnittsverkaufspreise |
| 814 Millionen USD (2024) | Branchenpublikation B | Bewertet die gesamte Rechenzentrumsinvestition, nicht nur den Energiebereich |
Zusammengenommen zeigt der Vergleich, dass Mordors disziplinierte Bereichsauswahl, neuseelandspezifische Preiskurven und der jährliche Aktualisierungsrhythmus eine ausgewogene, transparente Ausgangsbasis liefern, der Entscheidungsträger vertrauen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der neuseeländische Rechenzentrum-Strommarkt?
Der neuseeländische Rechenzentrum-Strommarkt soll von 127,28 Millionen USD im Jahr 2025 auf 145,38 Millionen USD im Jahr 2026 wachsen und wird bis 2031 bei einer CAGR von 14,23 % über 2026–2031 voraussichtlich 282,63 Millionen USD erreichen
Was ist die aktuelle Größe des neuseeländischen Rechenzentrum-Strommarkts?
Im Jahr 2026 soll die Größe des neuseeländischen Rechenzentrum-Strommarkts 145,38 Millionen USD erreichen.
Wer sind die wichtigsten Akteure im neuseeländischen Rechenzentrum-Strommarkt?
ABB Ltd., Schneider Electric SE, Rittal GmbH & Co. KG, Fujitsu Limited und Legrand Group sind die wichtigsten Unternehmen, die im neuseeländischen Rechenzentrum-Strommarkt tätig sind.
Welche Jahre deckt dieser neuseeländische Rechenzentrum-Strommarkt ab, und wie groß war der Markt im Jahr 2025?
Im Jahr 2025 wurde die Größe des neuseeländischen Marktes für Rechenzentrumsenergie auf 127,28 Millionen USD geschätzt. Der Bericht umfasst die historische Marktgröße des neuseeländischen Marktes für Rechenzentrumsenergie für die Jahre: 2019, 2020, 2021, 2022, 2023 und 2024. Der Bericht prognostiziert außerdem die Marktgröße des neuseeländischen Marktes für Rechenzentrumsenergie für die Jahre: 2026, 2027, 2028, 2029, 2030 und 2031.
- Markt für Rechenzentrumsstromversorgung
- Afrika Rechenzentrums-Strommarkt
- Asien-Pazifik Rechenzentrumsstrommarkt
- Australischer Markt für Rechenzentrumsstromversorgung
- Österreich Rechenzentrums-Strommarkt
- Markt für Stromversorgung in Rechenzentren in Belgien
- Brasilien Markt für Rechenzentrumsstromversorgung
- Kanada Rechenzentrums-Stromversorgungsmarkt
- Markt für Rechenzentrumsstrom in China
- Dänemark Rechenzentrums-Strommarkt
- Rechenzentrumsmarkt Strom Europa
- Frankreich Rechenzentrum-Strom-Markt