
Neuroendovaskulärer Coil-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.14 Milliarden US-Dollar |
| Marktgröße (2031) | 1.54 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.28 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Neuroendovaskulärer Coil-Markt Analyse von Mordor Intelligence
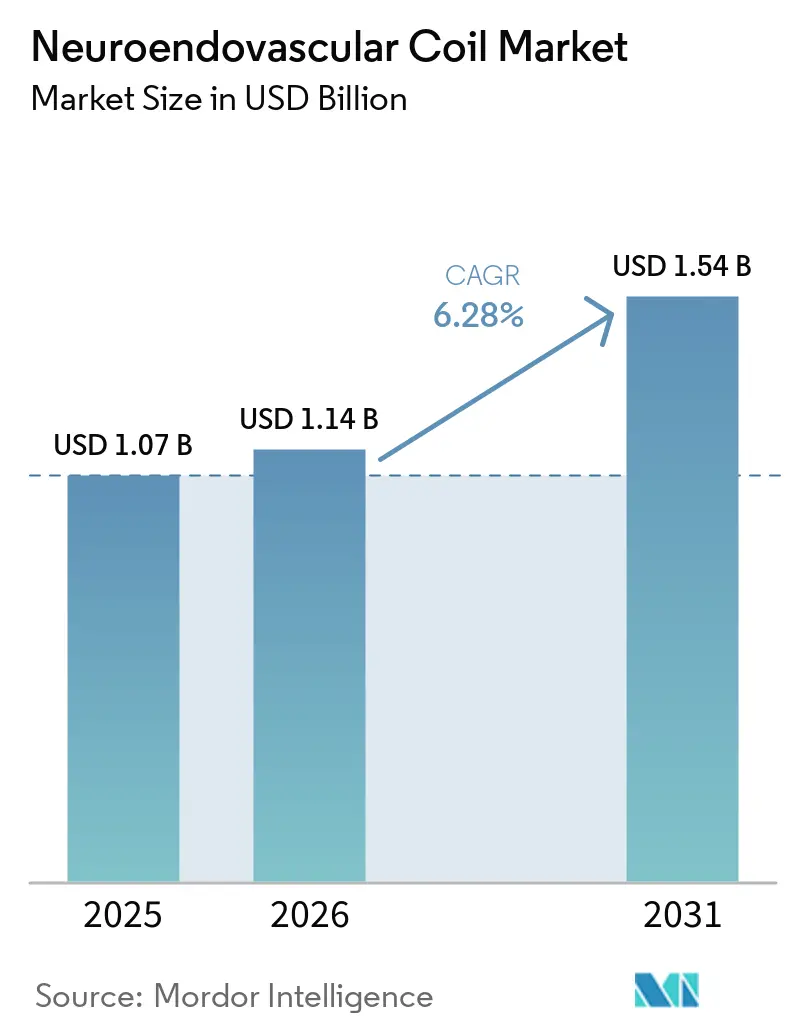
Die Größe des neuroendovaskulären Coil-Markts wird voraussichtlich von 1,07 Milliarden USD im Jahr 2025 und 1,14 Milliarden USD im Jahr 2026 auf 1,54 Milliarden USD bis 2031 anwachsen und dabei zwischen 2026 und 2031 eine CAGR von 6,28 % verzeichnen.
Der Markt wird durch die frühzeitigere Erkennung nicht rupturierter intrakranieller Aneurysmen und die anhaltende klinische Präferenz für endovaskuläre Behandlungen bei geeigneten Patienten gestützt. Eine Überprüfung aus dem Jahr 2025, die 29 Studien mit 304.848 Probanden umfasste, berichtete von einer weltweiten Prävalenz von 5,4 % und identifizierte weibliches Geschlecht, Bluthochdruck, Rauchen und höheres Alter als Risikofaktoren. Eine frühere Diagnose erweitert den Pool der für elektive Eingriffe in Betracht gezogenen Patienten, gibt Ärzten mehr Zeit, Anatomie und Dauerhaftigkeit zu berücksichtigen, und begünstigt Krankenhäuser, die dedizierte Bildgebung, Spezialistenteams und postprozedurale Überwachung anbieten können. Der neuroendovaskuläre Coil-Markt verlagert sich zudem von standardmäßigen Bare-Platinum-Produkten hin zu hydrogelbeschichteten und bioaktiven Optionen für komplexe und breithalssige Aneurysmen. Gleichzeitig entwickeln Lieferanten Abgabesysteme mit geringerem Profil und breitere Portfolios, die Coils mit Zugangsinstrumenten und Ablösetechnologie verbinden. Diese Portfoliostruktur kann einen Wechsel erschweren, da elektrolytische, thermische und hydraulische Systeme häufig auf kompatible Abgabeinfrastruktur angewiesen sind, was integrierte Lieferanten stärkt und die Bedeutung etablierter Krankenhausbeziehungen erhöht. Das Wachstum ist dort am stärksten, wo Gesundheitssysteme die Kapazität für Spezialisten und die Erstattungsunterstützung ausbauen können. Gleichzeitig schränken hohe Kapitalkosten, Fachkräftemangel, regulatorische Anforderungen und Rekanalisierung die breitere Akzeptanz in Einrichtungen mit geringerer Akuität und begrenzten Ressourcen weiterhin ein.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Bare-Platinum-Coils im Jahr 2025 einen Marktanteil von 58,31 % am neuroendovaskulären Coil-Markt, während hydrogelbeschichtete Coils bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2025 ein Marktanteil von 68,24 % am neuroendovaskulären Coil-Markt auf die intrakranielle Aneurysma-Embolisation, während die Schlaganfall-Intervention bis 2031 voraussichtlich mit einer CAGR von 7,42 % expandieren wird.
- Nach Ablösemechanismus hielten elektrolytisch ablösbare Coils im Jahr 2025 einen Marktanteil von 54,14 % am neuroendovaskulären Coil-Markt, während thermische und elektrothermische Systeme bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen werden.
- Nach Endnutzer entfielen im Jahr 2025 72,14 % des Marktanteils am neuroendovaskulären Coil-Markt auf Krankenhäuser, während ambulante chirurgische Zentren bis 2031 voraussichtlich mit einer CAGR von 7,82 % expandieren werden.
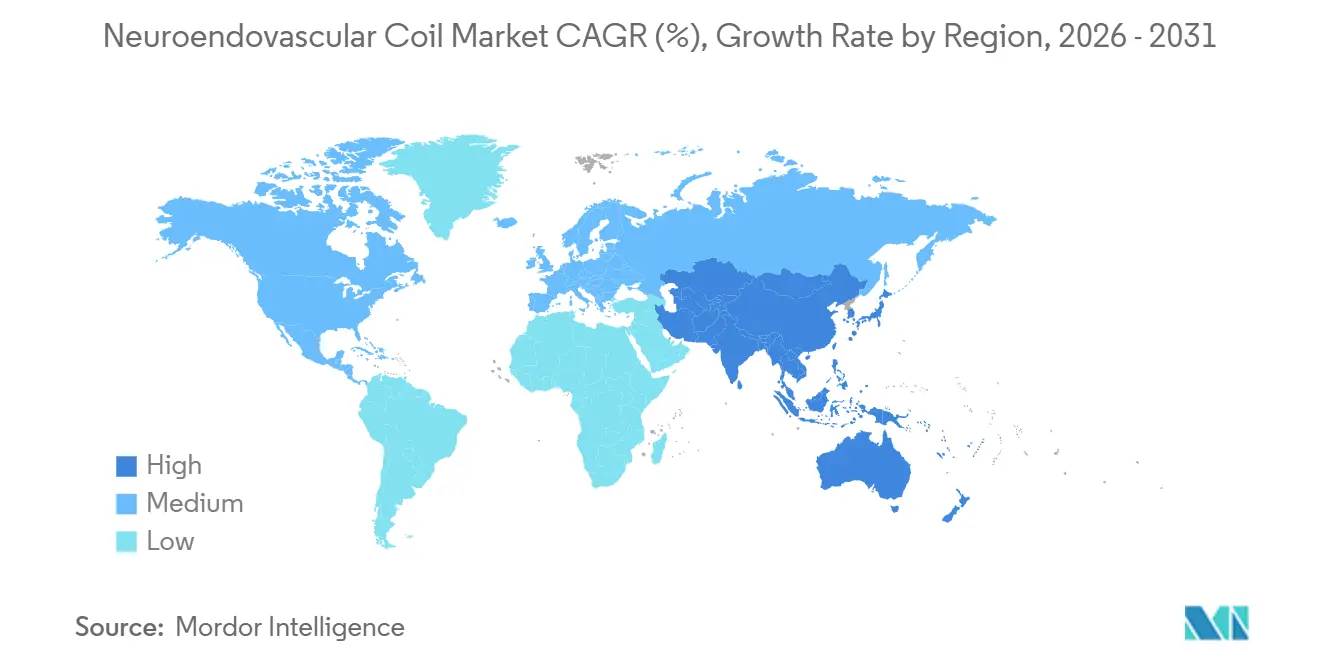
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 36,61 %, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 8,25 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse zum neuroendovaskulären Coil-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Zunehmende Inzidenz intrakranieller Aneurysmen und Schlaganfall | +1.8% | Global, höchste Belastung in Ostasien und dem Kernraum Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Präferenz für minimal-invasive Aneurysmabehandlung | +1.6% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und neurovaskuläre Risikofaktorenbelastung | +1.2% | Global, konzentriert in Japan, Westeuropa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau der neurointerventionellen Infrastruktur und Erstattung | +1.0% | Nordamerika und Europa, mit Ausstrahlungseffekten aus dem Kernraum Asien-Pazifik in den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von Hydrogel- und bioaktiven Coil-Technologien | +0.8% | Nordamerika, Europa, Japan und Premium-Zentren im Asien-Pazifik-Raum | Mittelfristig (2–4 Jahre) |
| Höhere Verfahrenseffizienz durch Hochvolumen-Coil-Plattformen | +0.5% | Tertiärzentren in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Inzidenz intrakranieller Aneurysmen und Schlaganfall
Die breitere Erkennung nicht rupturierter intrakranieller Aneurysmen verändert eine Verfahrenskategorie, die historisch auf die dringende Behandlung nach einer Ruptur ausgerichtet war. Eine systematische Überprüfung und Metaanalyse aus dem Jahr 2025, die 304.848 Probanden umfasste, schätzte die weltweite Prävalenz auf 5,4 %, mit einem 95-%-Konfidenzintervall von 4,2 % bis 6,8 %. Weibliches Geschlecht hatte ein Odds-Ratio von 1,722, Bluthochdruck ein Odds-Ratio von 1,579 und Rauchen ein Odds-Ratio von 2,266 in der Überprüfung, die eine Bevölkerung mit mehreren überlappenden Risikofaktoren identifiziert. Das Screening mittels Magnetresonanzangiographie in Japan und Südkorea identifiziert asymptomatische Aneurysmen früher, vor einer Notaufnahme, was den Behandlungsweg bestimmt. Eine frühere Diagnose gibt klinischen Teams mehr Zeit, Anatomie, Behandlungsdauerhaftigkeit, Verfahrensplanung und die Eigenschaften verfügbarer Coil-Plattformen zu berücksichtigen. Der neuroendovaskuläre Coil-Markt kann sich daher von der notfallgetriebenen Bare-Platinum-Nutzung hin zu differenzierten Geräten verlagern, die bei geplanten elektiven Eingriffen eingesetzt werden, insbesondere wenn Patienten einen definierten Überweisungsweg einschlagen, bevor Symptome einen dringenden Eingriff erfordern, und Kliniker Geräteoptionen mit größerer Verfahrensflexibilität bewerten können.
Präferenz für minimal-invasive Aneurysmabehandlung
Die endovaskuläre Behandlung bleibt für viele Patienten mit rupturierten intrakraniellen Aneurysmen zentral, insbesondere wenn ein weniger invasiver Weg klinisch geeignet ist. Eine Analyse aus dem Jahr 2025 berichtete von einem um 75 % höheren hierarchischen Ergebnis-Win-Ratio für endovaskuläres Coiling gegenüber chirurgischem Clipping in Bezug auf Mortalität, funktionelles Ergebnis, schwerwiegende Komplikationen und Aufenthalt auf der Intensivstation. Diese Evidenz unterstützt einen endovaskulären Erstansatz bei geeigneten Fällen, obwohl die Behandlungsauswahl weiterhin von der klinischen Präsentation und der Aneurysmaanatomie abhängt. Sie verstärkt auch die Nachfrage nach Coils, die eine Reihe von Aneurysmaformen abdecken und mit den Kathetersystemen funktionieren, die in etablierten Diensten eingesetzt werden. Krankenhäuser können die Vertrautheit durch Verfahrensschulungen aufrechterhalten, was eine konsistente Nutzung endovaskulärer Techniken in ihren neurovaskulären Teams unterstützt. Der neuroendovaskuläre Coil-Markt profitiert, wenn Kliniker die Möglichkeit behalten, weniger invasive Behandlungen bei einem breiteren Patientenspektrum einzusetzen, da dies eine Behandlungsplanung unterstützen kann, die sowohl unmittelbare klinische Bedürfnisse als auch die in etablierten neurovaskulären Diensten verfügbaren Ressourcen berücksichtigt.
Alternde Bevölkerung und neurovaskuläre Risikofaktorenbelastung
Die Bevölkerungsalterung erhöht die Zahl der Patienten mit neurovaskulären Erkrankungen und damit verbundenen Behandlungsbedürfnissen, erschwert gleichzeitig aber auch einige Eingriffe. Eine Studie aus dem Jahr 2025 verknüpfte Entzündung, Stoffwechsel, zelluläre Seneszenz und regenerative Prozesse mit der Biologie zerebrovaskulärer Erkrankungen. Altersbedingte Veränderungen der Gefäßwände können die zerebrovaskuläre Struktur und Hämodynamik verändern und die Katheternavigation sowie die Aneurysmabehandlung anspruchsvoller machen. Ein breiterer Zugang zur Schnittbildgebung hat auch die Identifizierung von Aneurysmen bei älteren Patienten erhöht, die möglicherweise keine Symptome gezeigt haben. Behandlungsentscheidungen für Patienten ab 80 Jahren bleiben komplex, da Verfahrensrisiken gegen die Risiken einer Beobachtung abgewogen werden müssen. Der neuroendovaskuläre Coil-Markt bietet Raum für Coil-Designs mit variabler Steifigkeit und Konformabilität, die Ärzten helfen können, technisch schwierige Fälle zu bewältigen, insbesondere wenn altersbedingte Gefäßveränderungen den Eingriff anspruchsvoller machen und eine höhere Prämie auf eine kontrollierbare Geräteleistung legen.
Ausbau der neurointerventionellen Infrastruktur und Erstattung
Die Verfahrenskapazität bestimmt, wie viel des zugrunde liegenden klinischen Bedarfs in der Praxis behandelt werden kann, unabhängig von der Krankheitsprävalenz. Dedizierte neurointerventionelle Einrichtungen, ausgebildete Spezialisten, biplanare Bildgebung und postprozedurale Überwachung bleiben notwendige Voraussetzungen für die Aneurysma-Embolisation, insbesondere bei Hochakutfällen. In den Vereinigten Staaten decken die CPT-Codes 61624 und 61626 zerebrale Embolisationsverfahren ab und sind daher für die Dienstverfügbarkeit weiterhin wichtig. Die Society of NeuroInterventional Surgery befasste sich in ihrer Interessenvertretung für den Ärztegebührenplan 2026 mit dem Zahlungsschutz für diese Codes. Die American Society of Neuroradiology erklärte, dass vorgeschlagene Effizienzanpassungen den Zugang von Spezialisten in ländlichen Gemeinden schwächen und bestehende Kapazitätslücken vergrößern könnten[1]American Society of Neuroradiology, "ASNR-Kommentarschreiben zum vorgeschlagenen Regelwerk des CMS für den Medicare-Ärztegebührenplan für das Kalenderjahr 2026," American Society of Neuroradiology, asnr.org. Der neuroendovaskuläre Coil-Markt wächst leichter dort, wo Zahlungen Spezialistendienste unterstützen, Krankenhäuser ausgebildete Teams aufrechterhalten können und Anbieter zuverlässige Verfahrensvolumina aufbauen können, da jede dieser Bedingungen dazu beiträgt, klinischen Bedarf in Eingriffe umzuwandeln, die eine qualifizierte Versorgungseinrichtung sicher durchführen kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Verfahrenskosten und Fachkräftemangel | -1.5% | Global, am stärksten im Nahen Osten und Afrika, Südamerika und im ländlichen Nordamerika | Langfristig (≥ 4 Jahre) |
| Strenge regulatorische Zulassung und klinische Evidenzanforderungen | -0.8% | Global, mit den ausgeprägtesten Verzögerungen im Rahmen des EU-MDR-Übergangs | Mittelfristig (2–4 Jahre) |
| Wiederbehandlungsrisiko durch Rekanalisierung und Coil-Kompaktierung | -0.6% | Global, betrifft alle neurointerventionellen Zentren | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von Zusatzgeräten und Thrombozytenaggregationshemmertherapie bei komplexen Fällen | -0.5% | Global, am akutesten bei der Versorgung rupturierter breithalssiger Aneurysmen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Verfahrenskosten und Fachkräftemangel
Die neurointerventionelle Aneurysmabehandlung erfordert erhebliche Kapitalinvestitionen und hochspezialisiertes klinisches Personal, was die Akzeptanz in ressourcenärmeren Umgebungen einschränken kann. Biplanare Fluoroskopieräume, interventionelle Neuroradiologieteams und eine nachhaltige Überwachungskapazität sind Kernanforderungen, die viele Sekundärkrankenhäuser nicht leicht finanzieren oder aufrechterhalten können. Die American Society of Neuroradiology wies in ihren Kommentaren zum Medicare-Ärztegebührenplan 2026 auf den Fachkräftemangel in ländlichen Gebieten hin. Eine geringere Spezialistendichte begrenzt die Eingriffe, die eine Region durchführen kann, und erschwert es lokalen Einrichtungen, einen konsistenten Dienst aufrechtzuerhalten. Sie begrenzt auch die Lagerbestände, die Krankenhäuser für fortschrittliche Coil-Plattformen rechtfertigen können, insbesondere wenn die Fallzahlen ungewiss sind. Der neuroendovaskuläre Coil-Markt bleibt daher auf städtische Krankenhäuser und andere Hochvolumenzentren konzentriert, die über das Personal, die Ausrüstung und die Überwachungsressourcen verfügen, die für die Versorgung erforderlich sind, während viele kleinere Einrichtungen auf Überweisungswege angewiesen bleiben, wenn Patienten eine komplexe neurointerventionelle Behandlung benötigen.
Wiederbehandlungsrisiko durch Rekanalisierung und Coil-Kompaktierung
Die Rekanalisierung bleibt eine wesentliche Einschränkung der Coil-Embolisation bei komplexer Aneurysmaanatomie und kann das Vertrauen in die langfristige Verfahrensdauerhaftigkeit beeinträchtigen. Große Kohortenstudien berichteten von Rekanalisierungsraten zwischen 10 % und 33,6 % sowie Wiederbehandlungsraten zwischen 4,7 % und 12,3 %. Dieselbe Forschung ergab, dass 38,3 % der rekanalisierten Aneurysmen während der Langzeitnachsorge nach einem zweiten Coiling-Eingriff eine schwerwiegende Re-Rekanalisierung entwickelten. Eine größere Aneurysmahalsgröße hatte ein Odds-Ratio von 1,18 für eine schwerwiegende Re-Rekanalisierung, während stentgestütztes Coiling ein Odds-Ratio von 0,34 aufwies, was die Bedeutung von Anatomie und Verfahrensstrategie zeigt[2]American Journal of Neuroradiology, "Faktoren im Zusammenhang mit schwerwiegender Re-Rekanalisierung nach zweitem Coiling rekanalisierter Aneurysmen," American Journal of Neuroradiology, ajnr.org. Diese Ergebnisse lenken Kliniker bei ausgewählten breithalssigen oder komplexen Läsionen, bei denen eine vollständige, dauerhafte Okklusion schwieriger zu erreichen ist, auf ergänzende Ansätze hin. Der neuroendovaskuläre Coil-Markt sieht sich einer Substitution durch Flussumlenkungsgeräte und flüssige Embolisationsmittel ausgesetzt, wenn Ärzte bei schwieriger Anatomie eine dauerhafte Okklusion priorisieren, insbesondere wenn die Wahrscheinlichkeit einer Wiederholungsbehandlung die klinische Begründung für die alleinige Verwendung eines konventionellen coilbasierten Ansatzes beeinflussen könnte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Beschichtete Coils gewinnen an Relevanz bei komplexen Eingriffen
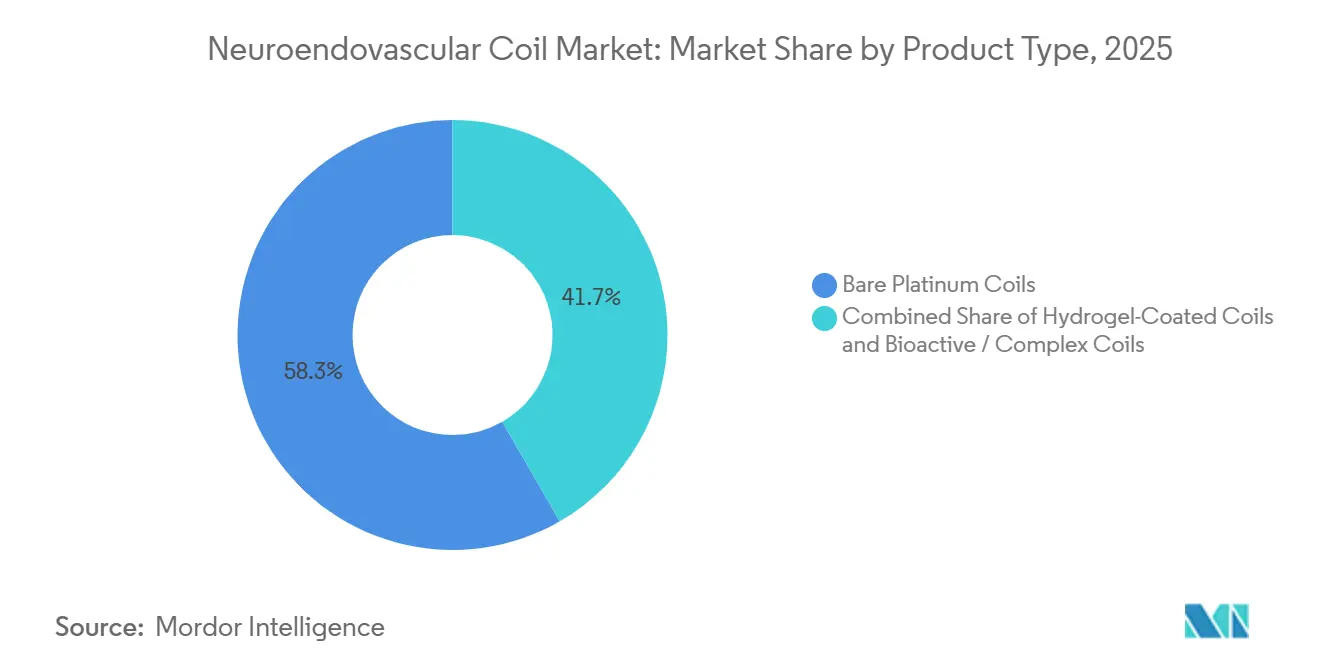
Bare-Platinum-Coils machten im Jahr 2025 58,31 % der Größe des neuroendovaskulären Coil-Markts aus, gestützt durch eine lange klinische Nutzung und breite Verfahrensvertrautheit. Krankenhäuser setzen sie bei einer Vielzahl von Aneurysmagrößen und -formen ein, da sie mit vielen Mikrokathetern und Ablösesystemen kompatibel sind. Ihre etablierte Rolle hilft Klinikern, einen konsistenten Ansatz zu verfolgen, wenn die Patientenanatomie kein spezialisiertes Gerät erfordert. Der Preis bleibt bei Routineeingriffen wichtig, insbesondere dort, wo Krankenhäuser die Kosten für Einwegartikel kontrollieren müssen. Hydrogelbeschichtete Coils werden bis 2031 voraussichtlich mit einer CAGR von 8,65 % wachsen, was ein anderes Wertversprechen für Hochrisikoanatomien widerspiegelt.
Die Größe des neuroendovaskulären Coil-Markts für hydrogelbeschichtete Coils wird durch die Fähigkeit des Materials gestützt, nach Blutkontakt zu expandieren und mehr vom Aneurysmasack zu füllen. Eine aktualisierte Metaanalyse von 6 randomisierten kontrollierten Studien ergab eine günstigere 1-Jahres-Okklusionsentwicklung für hydrogelbeschichtete Coils als für Bare-Platinum-Coils. Die Ergebnisse umfassten eine stärkere Thrombose und weniger Fortschreiten zur Körperfüllung, beides wichtig, wenn Kliniker die Dauerhaftigkeit beurteilen. Bioaktive und komplexe Coils nehmen ebenfalls eine kleinere, aber strategisch wichtige Position ein, da ihre Beschichtungen die Neoendothelialisierung unterstützen sollen. Eine In-vitro-Studie aus dem Jahr 2025 berichtete von einer früheren und stärkeren Endothelzellproliferation auf Hydrocoils als auf Bare-Platinum-Coils. Beschichtete Geräte sind am relevantesten für breithalssige, komplexe und zuvor behandelte Aneurysmen, während Bare-Platinum-Produkte für viele einfachere Fälle geeignet bleiben.


Nach Anwendung: Aneurysma-Embolisation behält die größte Verfahrensbasis
Die intrakranielle Aneurysma-Embolisation repräsentierte im Jahr 2025 68,24 % der Größe des neuroendovaskulären Coil-Markts und ist damit die Hauptanwendung für diese Geräte. Die Indikation hat eine große Verfahrensbasis in neurointerventionellen Diensten, da Coiling eine zentrale Behandlungsoption für geeignete Aneurysmen ist. Es erfordert Produkte in verschiedenen Größen, Formen und Ablöseformaten, um Variationen in der Läsionsanatomie zu berücksichtigen. Die klinische Evidenzbasis unterstützt auch die anhaltende Rolle der endovaskulären Behandlung bei rupturierten Aneurysmen. Eine Tertiärzentrumsstudie aus dem Jahr 2025 berichtete von einem um 75 % höheren hierarchischen Ergebnis-Win-Ratio für Coiling gegenüber chirurgischem Clipping in Bezug auf Mortalität, funktionelles Ergebnis, schwerwiegende Komplikationen und Aufenthalt auf der Intensivstation.
Die Schlaganfall-Intervention wird bis 2031 voraussichtlich mit einer CAGR von 7,42 % wachsen, da umfassende Schlaganfallnetzwerke den Zugang zu zeitkritischer neurovaskulärer Versorgung ausbauen. Coils sind bei ausgewählten hämorrhagischen Schlaganfallverfahren relevant, bei denen eine präzise Platzierung und eine kontrollierte Freisetzung erforderlich sind. Diese Nutzung erweitert die klinische Rolle der Lieferanten über die Hauptaneurysmaindikation hinaus. Arteriovenöse Malformationseingriffe können Coils vor der Radiochirurgie einsetzen, um das Läsionsvolumen zu reduzieren. Die Embolisation arteriovenöser Fisteln ist eine kleinere, aber technisch anspruchsvolle Anwendung, bei der die Platzierungsgenauigkeit besonders wichtig ist. Der neuroendovaskuläre Coil-Markt profitiert von mehreren Anwendungen, da diversifizierte Portfolios weniger anfällig für eine Erstattungsänderung in einer Verfahrenskategorie sind.
Nach Ablösemechanismus: Elektrolytische Plattformen behalten einen Installationsbasisvorteil
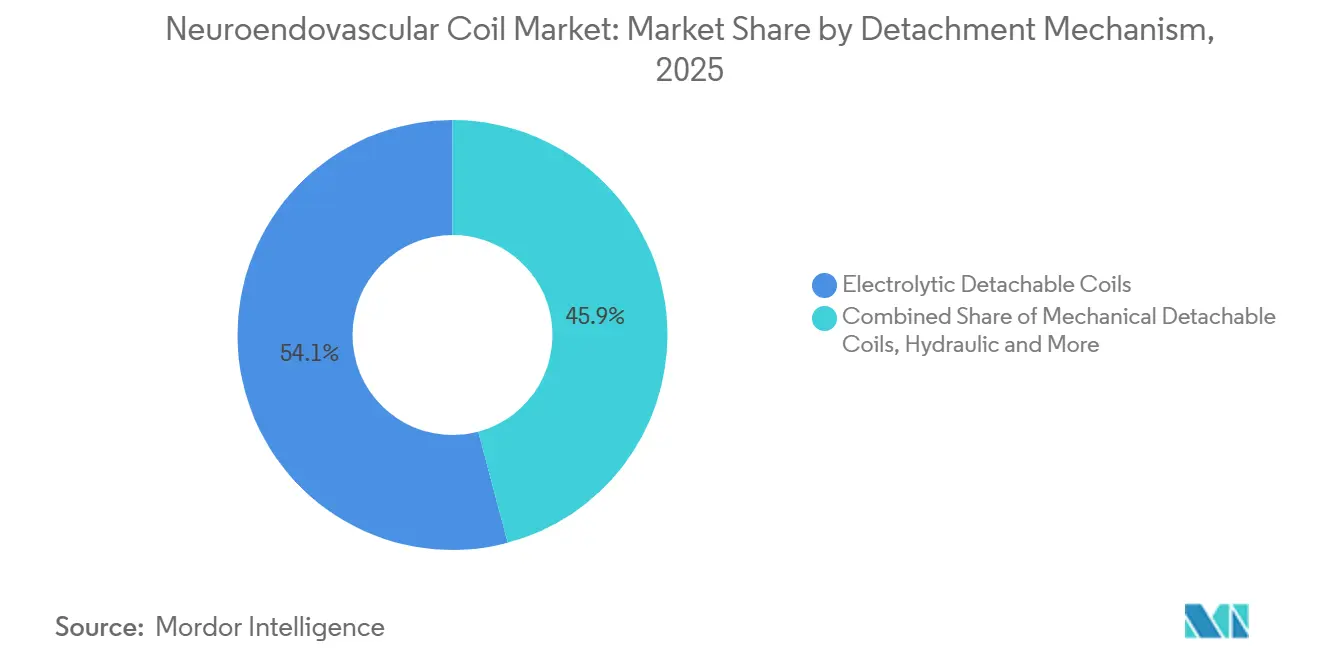
Elektrolytisch ablösbare Coils machten im Jahr 2025 54,14 % der Größe des neuroendovaskulären Coil-Markts aus, was eine umfangreiche installierte Basis und lange klinische Erfahrung widerspiegelt. Der Mechanismus wird seit mehr als 3 Jahrzehnten eingesetzt und ist Klinikern in akademischen und kommunalen Zentren vertraut. Ein elektrischer Niedrigstromimpuls ermöglicht eine kontrollierte Coil-Freisetzung während des Eingriffs. Vorhandene Konsolen und etablierte Protokolle machen die weitere Nutzung für Krankenhäuser praktisch, die auf elektrolytische Systeme standardisiert haben. Diese Plattformen unterstützen auch breite Produktfamilien mit mehreren Coil-Konfigurationen. Thermische und elektrothermische Coils werden bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen.
Thermische und elektrothermische Systeme können eine taktile Ablösebestätigung und vorhersehbare Leistung während der Antikoagulation bei der Versorgung rupturierter Aneurysmen bieten. Die US-amerikanische Food and Drug Administration erteilte im Juni 2026 unter K261772 die Zulassung für Strykers Target Xtra Detachable Coil. Das zugelassene Gerät kombiniert helikale und tetraedrische Sekundärformen mit einer modifizierten dehnungsresistenten Faser. Mechanische und hydraulische Systeme bedienen kleinere Verfahrensnischen, insbesondere dort, wo Beschaffungsteams proprietäre Konsoleninstallationen vermeiden möchten. Der neuroendovaskuläre Coil-Markt bleibt unter den Ablöseplattformen aufgeteilt, was Änderungen im Krankenhauseinkauf erschweren kann. Integrierte Lieferanten können auf dieser Struktur aufbauen, indem sie Coils, Abgabesysteme und Zugangsinstrumente anbieten, die zusammenarbeiten.
Nach Endnutzer: Krankenhäuser bleiben zentral, während ambulante Standorte expandieren
Krankenhäuser machten im Jahr 2025 72,14 % der Größe des neuroendovaskulären Coil-Markts aus, was ihre Rolle in der hochakuten neurovaskulären Versorgung widerspiegelt. Sie bieten biplanare digitale Subtraktionsangiographie, Intensivüberwachung und die multidisziplinären Teams, die für rupturierte Aneurysmen benötigt werden. Notfallpatienten werden daher in der Regel in Krankenhäusern behandelt. Krankenhäuser führen auch komplexe elektive Eingriffe durch und halten das breiteste Sortiment an Coil-Beständen vor. Dies ermöglicht es Ärzten, Produkte entsprechend Anatomie, Behandlungsplan und klinischem Risiko auszuwählen. Ambulante chirurgische Zentren werden bis 2031 voraussichtlich mit einer CAGR von 7,82 % wachsen.
Die Verlagerung zur ambulanten Versorgung ist auf ausgewählte elektive Eingriffe bei nicht rupturierten Aneurysmen beschränkt und nicht auf Notfallpräsentationen. Von Medicare zertifizierte ambulante chirurgische Zentren stiegen im Jahr 2023 um 2,5 % auf 6.308 Einrichtungen. Jede weitere Migration erfordert geeignete Bildgebungsinvestitionen, sorgfältige Patientenauswahl und Erstattungsdeckung für die relevanten Dienste. Neurologische Fachzentren übernehmen eine Zwischenrolle, indem sie elektive und weniger komplexe Fälle behandeln. Ihre Beschaffungsmodelle können standardisierte Verfahrenssets gegenüber Premium-Einwegkonfigurationen bevorzugen. Die neuroendovaskuläre Coil-Branche reagiert mit Abgabesystemen mit geringerem Profil und vereinfachten Abgabesystemen, die in ambulante Arbeitsabläufe passen können, ohne die Krankenhausversorgung für Hochrisikopatienten zu verändern.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Marktanteil von 36,61 % am neuroendovaskulären Coil-Markt, gestützt durch etablierte Erstattung und hohe Verfahrensvolumina an akademischen medizinischen Einrichtungen. Die Region verfügt über ein dichtes Netz umfassender Schlaganfallzentren und fortschrittlicher neurointerventioneller Dienste, insbesondere in den Vereinigten Staaten. Die CPT-Codes 61624 und 61626 bleiben für die Vergütung zerebraler Embolisationsverfahren in den Vereinigten Staaten wichtig. Die Society of NeuroInterventional Surgery befasste sich in ihrer Interessenvertretungsarbeit für 2026 mit dem Zahlungsschutz für diese Codes. Die US-amerikanische regulatorische Zulassung ist auch ein wichtiger Weg für neuartige Coil-Systeme, wobei FDA-Unterlagen relevante Zulassungen von 2024 bis 2026 dokumentieren. Kanada und Mexiko tragen zur regionalen Nachfrage bei, obwohl die Verfügbarkeit von Spezialisten und fortschrittliche Infrastruktur weiterhin in primären städtischen Zentren konzentriert sind. Daher werden die Eingriffe und die Kaufkraft der Region weiterhin von gut ausgestatteten Krankenhäusern angeführt, die umfassende neurovaskuläre Teams und standardisierte Behandlungspfade aufrechterhalten können.
Europa ist der zweitgrößte geografische Markt im neuroendovaskulären Coil-Markt, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich, Italien und Spanien. Die Region verfügt über etablierte neurointerventionelle Ausbildungswege, und die Coil-Embolisation ist in vielen nationalen Gesundheitssystemen in die Routineversorgung von Aneurysmen und Schlaganfällen integriert. Die EU-Medizinprodukteverordnung erfordert umfangreiche technische Dokumentation und Biokompatibilitätsnachweise für neue Coil-Designs. Diese Anforderungen können den Markteinführungsprozess verlängern, begrenzen aber auch den Markteintritt von Produkten, die die erforderlichen Standards nicht erfüllen können. WallabyPhenox berichtete von einer begrenzten europäischen Markteinführung des Avenir Pico Coils nach der CE-Kennzeichnungsgenehmigung im November 2025. Preiskontrollen, formale Nutzenbewertungen und evidenzorientierte Krankenhausbeschaffung prägen auch den neuroendovaskulären Coil-Markt in Europa und schaffen ein Umfeld, in dem klinische Validierung, regulatorische Dokumentation und die Fähigkeit, institutionelle Beschaffungsanforderungen zu erfüllen, alle für eine nachhaltige Akzeptanz wichtig sind.
Asien-Pazifik wird bis 2031 voraussichtlich mit einer CAGR von 8,25 % wachsen, was die schnellste regionale Rate im neuroendovaskulären Coil-Markt darstellt. Ostasien kombiniert eine erhebliche neurovaskuläre Krankheitslast mit einer wachsenden Kapazität für Spezialbehandlungen. Im April 2026 veröffentlichte die Japanische Neurochirurgische Gesellschaft eine Empfehlung zur stentgestützten Coil-Embolisation bei akuten rupturierten Aneurysmen[3]Japanische Neurochirurgische Gesellschaft, "Empfehlung zur stentgestützten Coil-Embolisation bei akuten rupturierten Aneurysmen," Japanische Neurochirurgische Gesellschaft, jns-official.jp. Indien erweitert den Zugang durch Investitionen in digitale Subtraktionsangiographie in privaten Krankenhausnetzwerken, während Südkorea über ein reifes und wachsendes neurointerventionelles Ökosystem verfügt. Australien hält hohe Verfahrensstandards aufrecht, die mit internationalen klinischen Leitlinien übereinstimmen, und Brasilien baut die Kapazität durch akademische Schlaganfallzentren und private Krankenhausinstallationen aus. Die Länder des Golfkooperationsrats bauen tertiäre neurovaskuläre Einrichtungen auf und schaffen neue Behandlungsstandorte im Nahen Osten und Afrika. Die breitere Region steht jedoch weiterhin vor ungleichmäßigem Zugang zu Fachpersonal, fortschrittlicher Bildgebung und der klinischen Unterstützung, die für regelmäßige Aneurysma-Embolisationsdienste erforderlich ist.

Wettbewerbslandschaft
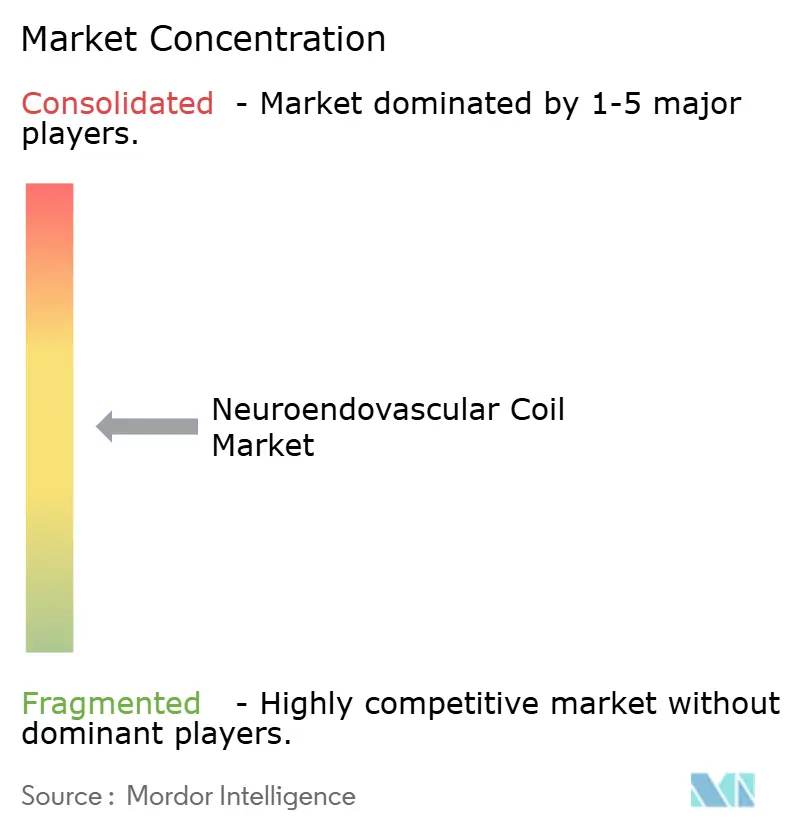
Der neuroendovaskuläre Coil-Markt weist eine mäßig konzentrierte Struktur auf, wobei mehrere große Lieferanten in verwandten neurovaskulären Produktkategorien konkurrieren. Stryker, Medtronic, Johnson & Johnson über Cerenovus und Penumbra führen durch Portfolios, die mehrere Coil-Geometrien, Ablösemechanismen und Abgabesystemgrößen umfassen. Diese Unternehmen stärken Krankenhausbeziehungen durch klinische Schulungen, umfassende Versorgungsvereinbarungen und technische Unterstützung bei komplexen Eingriffen. Ihre breiteren Portfolios sind auch nützlich, wenn Eingriffe Zugangsinstrumente und Embolisationsprodukte als Teil desselben Versorgungspfads erfordern. Es wurde keine kombinierte Marktanteilszahl für die führenden Lieferanten angegeben, sodass die verfügbaren Informationen keine Dominanz eines einzelnen Unternehmens zeigen.
Medtronic schloss im Juni 2026 die Übernahme von Scientia Vascular für 550 Millionen USD ab. Medtronic erklärte, dass die Übernahme den Führungsdraht- und Katheterzugang mit seinem bestehenden neurovaskulären Behandlungsportfolio verband. Stryker erhielt im Dezember 2025 und im Juni 2026 aufeinanderfolgende FDA-Zulassungen für Target Detachable Coil-Produkte. Diese Schritte zeigen einen Schwerpunkt auf Verfahrenszugang und iterativen Coil-Design-Verbesserungen, die Produkte im Einklang mit dem klinischen Arbeitsablauf halten. Der neuroendovaskuläre Coil-Markt belohnt Lieferanten, die kompatible Systeme, zuverlässige Versorgung und Unterstützung während des gesamten Eingriffs anbieten können, was es für Einzelproduktanbieter schwieriger machen kann, etablierte Anbieter zu verdrängen.
Mittelständische Hersteller zielen durch Plattformdifferenzierung und Expansion über ihre Heimatmärkte hinaus auf definierte Chancen ab. WallabyPhenox begann im März 2026 mit dem PIANO-IDE-Versuch für HPC-beschichtete Flussmodulationsgeräte, die die Implantat-Thrombogenität beim komplexen Aneurysmamanagement reduzieren sollen. MicroPort NeuroTech erhielt im September 2024 die FDA-Zulassung für NUMEN Silk, ein wichtiger regulatorischer Schritt für ein chinesisches neuroendovaskuläres Gerät in den Vereinigten Staaten. FDA-Klasse-II-Sonderkontrollen und die EU-Medizinprodukteverordnung-Zertifizierung bleiben wichtige Filter, da nachhaltige regulatorische Investitionen erforderlich sind, um in Märkten mit höherer Aufsicht zu konkurrieren. Die neuroendovaskuläre Coil-Branche kombiniert daher etablierte multinationale Lieferanten mit Spezialisten, die in gezielten Technologien und geografischen Nischen konkurrieren.
Marktführer der neuroendovaskulären Coil-Branche
-
Stryker Corporation
-
Medtronic plc
-
Terumo Corporation
-
Johnson & Johnson
-
Penumbra, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Januar 2026: Boston Scientific Corporation und Penumbra, Inc. gaben bekannt, dass die Unternehmen eine endgültige Vereinbarung getroffen haben, nach der Boston Scientific Penumbra in einer Bar- und Aktientransaktion übernehmen wird, die Penumbra mit 374 USD je Aktie bewertet, was einem Unternehmenswert von ungefähr 14,5 Milliarden USD entspricht. Zu den neurovaskulären Angeboten von Penumbra gehören derzeit differenzierte Lösungen für Zugang, Schlaganfall-Revaskularisierung und Neuroembolisation. Der Abschluss der Transaktion wird für 2026 erwartet.
- Oktober 2025: Penumbra brachte seinen SwiftSET Coil auf den Markt, eine neue komplexe Coil-Lösung, die für adaptive Embolisation entwickelt wurde. SwiftSET ist so konstruiert, dass es durch seine Formkonfiguration die Anlage an der Gefäßwand optimiert und eine reibungslose Freisetzung sowie natürliche Konformität in engen Räumen für eine dichte Okklusion in kleinen Gefäßen ermöglicht.


Globaler neuroendovaskulärer Coil-Markt Berichtsumfang
Gemäß dem Umfang des Berichts ist ein neuroendovaskulärer Coil ein weicher, platinbasierter Wirkstoff, der bei minimal-invasiven Eingriffen zur Behandlung von Blutgefäßanomalien im Gehirn und Nervensystem eingesetzt wird. Er wird typischerweise über einen Katheter in ein Aneurysma oder eine andere vaskuläre Fehlbildung eingeführt, um Blutgerinnung und Okklusion zu induzieren und so eine Ruptur oder Blutung zu verhindern.
Der neuroendovaskuläre Coil-Markt ist nach Produkttyp in Bare-Platinum-Coils, hydrogelbeschichtete Coils und bioaktive/komplexe Coils segmentiert; nach Anwendung in intrakranielle Aneurysma-Embolisation, arteriovenöse Malformations-Embolisation, arteriovenöse Fistel-Embolisation, Schlaganfall-Interventionen und sonstige Anwendungen; nach Ablösemechanismus in elektrolytisch ablösbare Coils, mechanisch ablösbare Coils, hydraulische/hydrostatische Ablösung und thermische/elektrothermische Ablösung; nach Endnutzer in Krankenhäuser, neurologische Fachzentren, ambulante chirurgische Zentren und sonstige Endnutzer; sowie nach Geografie in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika. Der Marktbericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Für jedes Segment werden Marktgröße und Prognose in Wert (USD) angegeben.
| Bare-Platinum-Coils |
| Hydrogelbeschichtete Coils |
| Bioaktive / Komplexe Coils |
| Intrakranielle Aneurysma-Embolisation |
| Arteriovenöse Malformations-Embolisation |
| Arteriovenöse Fistel-Embolisation |
| Schlaganfall-Intervention |
| Sonstige Anwendungen |
| Elektrolytisch ablösbare Coils |
| Mechanisch ablösbare Coils |
| Hydraulisch / Hydrostatisch |
| Thermisch / Elektrothermisch |
| Krankenhäuser |
| Neurologische Fachzentren |
| Ambulante chirurgische Zentren |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Bare-Platinum-Coils | |
| Hydrogelbeschichtete Coils | ||
| Bioaktive / Komplexe Coils | ||
| Nach Anwendung | Intrakranielle Aneurysma-Embolisation | |
| Arteriovenöse Malformations-Embolisation | ||
| Arteriovenöse Fistel-Embolisation | ||
| Schlaganfall-Intervention | ||
| Sonstige Anwendungen | ||
| Nach Ablösemechanismus | Elektrolytisch ablösbare Coils | |
| Mechanisch ablösbare Coils | ||
| Hydraulisch / Hydrostatisch | ||
| Thermisch / Elektrothermisch | ||
| Nach Endnutzer | Krankenhäuser | |
| Neurologische Fachzentren | ||
| Ambulante chirurgische Zentren | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der neuroendovaskuläre Coil-Markt bis 2031 erreichen?
Der neuroendovaskuläre Coil-Markt wird voraussichtlich bis 2031 von 1,14 Milliarden USD im Jahr 2026 auf 1,54 Milliarden USD anwachsen, mit einer CAGR von 6,28 %.
Welcher neuroendovaskuläre Coil-Produkttyp führt beim Umsatz?
Bare-Platinum-Coils führten im Jahr 2025 mit einem Anteil von 58,31 % beim Produktumsatz, gestützt durch breite Verfahrenskompatibilität, vertraute Handhabung und etablierte klinische Nutzung bei vielen Aneurysmatypen.
Warum gewinnen hydrogelbeschichtete Coils an Akzeptanz?
Evidenz aus randomisierten Studien berichtete von einer günstigeren 1-Jahres-Okklusionsentwicklung für hydrogelbeschichtete Coils als für Bare-Platinum-Coils. Ihre Relevanz ist am größten bei komplexen Fällen, bei denen Kliniker besonders auf Aneurysmafüllung, Okklusionsdauerhaftigkeit und Wiederbehandlungsrisiko achten.
Welche Anwendung hat den größten Anteil an der Coil-Nutzung?
Die intrakranielle Aneurysma-Embolisation hielt im Jahr 2025 einen Umsatzanteil von 68,24 %, da sie die grundlegende neuroendovaskuläre Coil-Indikation in etablierten Spezialdiensten ist.
Welches Versorgungsumfeld hat die größte Rolle bei neuroendovaskulären Coil-Eingriffen?
Krankenhäuser machten im Jahr 2025 72,14 % des Umsatzes aus, da sie biplanare Bildgebung, Intensivüberwachung, multidisziplinäre Expertise und Notfallbehandlungskapazität bereitstellen.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird voraussichtlich das schnellste regionale Wachstum mit einer CAGR von 8,25 % bis 2031 verzeichnen.
Seite zuletzt aktualisiert am:



