
Taille et part du marché des bobines neuroendovasculaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.14 Milliards de dollars |
| Taille du Marché (2031) | 1.54 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.28 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des bobines neuroendovasculaires par Mordor Intelligence
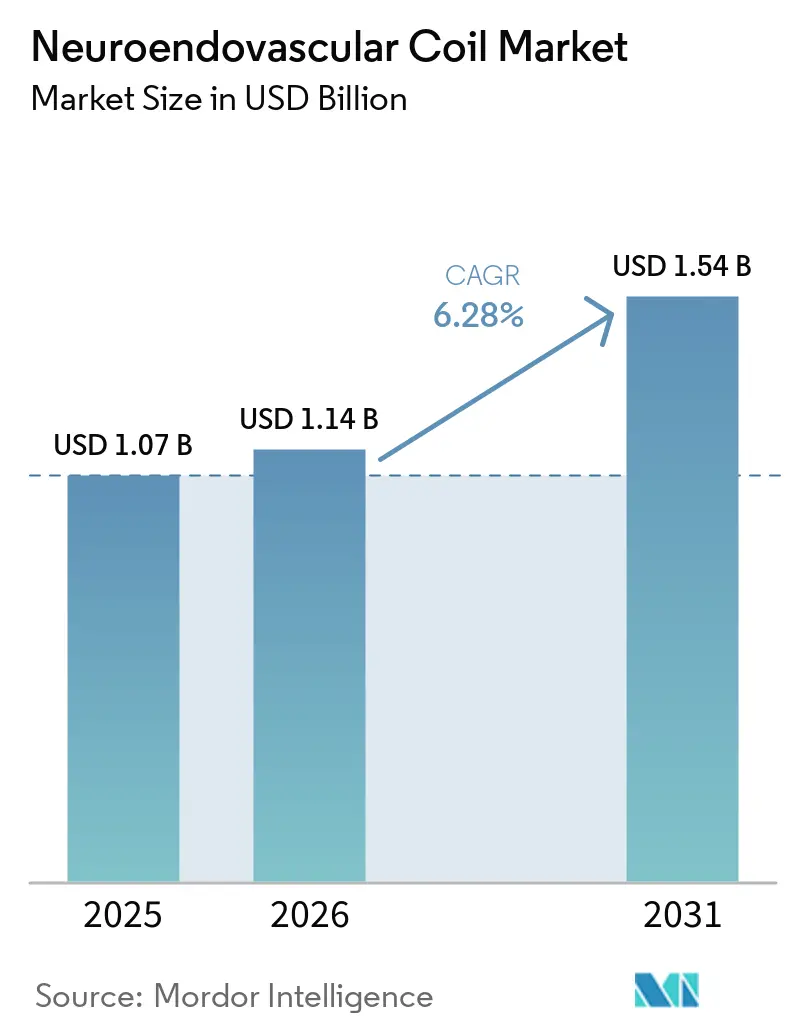
La taille du marché des bobines neuroendovasculaires devrait progresser de 1,07 milliard USD en 2025 et 1,14 milliard USD en 2026 à 1,54 milliard USD d'ici 2031, enregistrant un CAGR de 6,28 % entre 2026 et 2031.
Le marché est soutenu par une identification plus précoce des anévrismes intracrâniens non rompus et par la préférence clinique persistante pour le traitement endovasculaire chez les patients éligibles, une revue de 2025 portant sur 29 études couvrant 304 848 sujets faisant état d'une prévalence mondiale de 5,4 % et identifiant le sexe féminin, l'hypertension, le tabagisme et l'âge avancé comme facteurs de risque. Un diagnostic plus précoce élargit le bassin de patients évalués pour une intervention élective, donne aux médecins davantage de temps pour examiner l'anatomie et la durabilité, et favorise les hôpitaux capables d'assurer une imagerie dédiée, des équipes spécialisées et une surveillance post-procédurale. Le marché des bobines neuroendovasculaires évolue également des produits standard en platine nu vers des options revêtues d'hydrogel et bioactives pour les anévrismes complexes et à col large. Parallèlement, les fournisseurs développent des systèmes de délivrance à profil plus bas et des portefeuilles plus larges reliant les bobines aux dispositifs d'accès et aux technologies de détachement. Cette structure de portefeuille peut rendre le changement de fournisseur plus difficile, car les systèmes électrolytiques, thermiques et hydrauliques dépendent souvent d'une infrastructure de délivrance compatible, ce qui soutient les fournisseurs intégrés et renforce l'importance des relations établies avec les hôpitaux. La croissance est la plus forte là où les systèmes de santé peuvent développer leur capacité spécialisée et le soutien au remboursement. Dans le même temps, les coûts d'investissement élevés, les pénuries de main-d'œuvre, les exigences réglementaires et la recanalisation continuent de limiter l'adoption plus large dans les environnements à faible acuité et à ressources limitées.
Points clés du rapport
- Par type de produit, les bobines en platine nu détenaient 58,31 % de la part du marché des bobines neuroendovasculaires en 2025, tandis que les bobines revêtues d'hydrogel devraient croître à un CAGR de 8,65 % jusqu'en 2031.
- Par application, l'embolisation des anévrismes intracrâniens représentait 68,24 % de la part du marché des bobines neuroendovasculaires en 2025, tandis que l'intervention pour AVC devrait progresser à un CAGR de 7,42 % jusqu'en 2031.
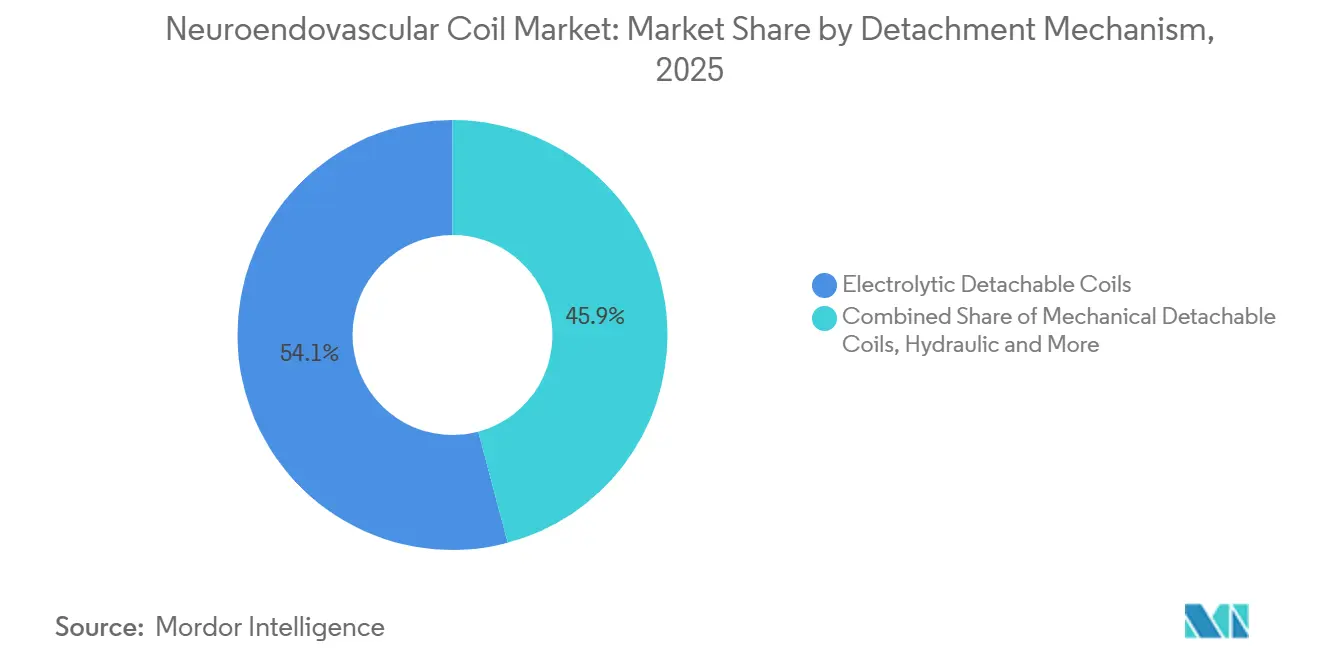
- Par mécanisme de détachement, les bobines à détachement électrolytique détenaient 54,14 % de la part du marché des bobines neuroendovasculaires en 2025, tandis que les systèmes thermiques et électrothermiques devraient croître à un CAGR de 7,52 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux représentaient 72,14 % de la part du marché des bobines neuroendovasculaires en 2025, tandis que les centres de chirurgie ambulatoire devraient progresser à un CAGR de 7,82 % jusqu'en 2031.
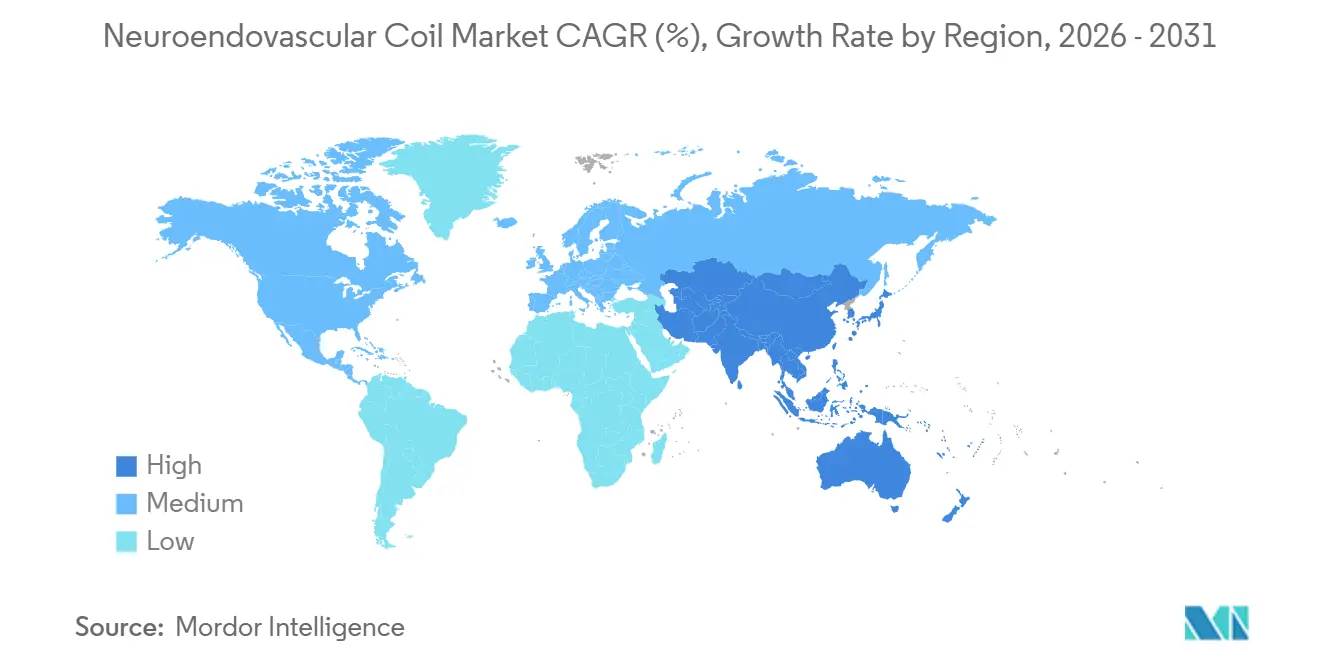
- Par géographie, l'Amérique du Nord détenait 36,61 % des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 8,25 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Incidence croissante des anévrismes intracrâniens et des AVC | +1.8% | Mondial, charge la plus élevée en Asie de l'Est et dans le cœur de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Préférence pour le traitement mini-invasif des anévrismes | +1.6% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Vieillissement de la population et charge des facteurs de risque neurovasculaires | +1.2% | Mondial, concentré au Japon, en Europe occidentale et en Amérique du Nord | Long terme (≥ 4 ans) |
| Expansion des infrastructures neurointerventionnelles et du remboursement | +1.0% | Amérique du Nord et Europe, avec des retombées vers le Moyen-Orient et l'Afrique depuis le cœur de l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption des technologies de bobines en hydrogel et bioactives | +0.8% | Amérique du Nord, Europe, Japon et centres premium d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Efficacité procédurale accrue grâce aux plateformes de bobines à haut volume | +0.5% | Centres tertiaires d'Amérique du Nord et d'Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des anévrismes intracrâniens et des AVC
La détection plus large des anévrismes intracrâniens non rompus transforme une catégorie de procédures qui était historiquement centrée sur le traitement urgent après rupture. Une revue systématique et méta-analyse de 2025 portant sur 304 848 sujets a estimé la prévalence mondiale à 5,4 %, avec un intervalle de confiance à 95 % de 4,2 % à 6,8 %. Le sexe féminin présentait un odds ratio de 1,722, l'hypertension un odds ratio de 1,579 et le tabagisme un odds ratio de 2,266 dans la revue, qui identifie une population présentant plusieurs facteurs de risque se chevauchant. Le dépistage par angiographie par résonance magnétique au Japon et en Corée du Sud permet d'identifier plus tôt les anévrismes asymptomatiques, avant une présentation en urgence, ce qui détermine la voie de traitement. Un diagnostic plus précoce donne aux équipes cliniques davantage de temps pour examiner l'anatomie, la durabilité du traitement, la planification procédurale et les caractéristiques des plateformes de bobines disponibles. Le marché des bobines neuroendovasculaires peut ainsi évoluer d'une utilisation de platine nu en urgence vers des dispositifs différenciés utilisés dans des procédures électives planifiées, notamment lorsque les patients entrent dans un parcours de référence défini avant que les symptômes ne nécessitent une intervention urgente, et que les cliniciens peuvent évaluer les options de dispositifs avec une plus grande flexibilité procédurale.
Préférence pour le traitement mini-invasif des anévrismes
Le traitement endovasculaire reste au cœur de la prise en charge de nombreux patients présentant des anévrismes intracrâniens rompus, notamment lorsqu'une voie moins invasive est cliniquement appropriée. Une analyse de 2025 a rapporté un ratio de gain hiérarchique des résultats 75 % plus élevé pour le coiling endovasculaire que pour le clipping chirurgical en termes de mortalité, de résultat fonctionnel, de complications majeures et de durée de séjour en unité de soins intensifs. Ces données soutiennent une approche endovasculaire en première intention dans les cas appropriés, bien que la sélection du traitement continue de dépendre de la présentation clinique et de l'anatomie de l'anévrisme. Elles renforcent également la demande de bobines adaptées à une gamme de formes d'anévrismes et compatibles avec les systèmes de cathéters utilisés dans les services établis. Les hôpitaux peuvent maintenir leur familiarité grâce à la formation procédurale, ce qui soutient l'utilisation cohérente des techniques endovasculaires au sein de leurs équipes neurovasculaires. Le marché des bobines neuroendovasculaires bénéficie lorsque les cliniciens conservent la capacité d'utiliser un traitement moins invasif pour un plus grand nombre de patients, car cela peut soutenir une planification du traitement tenant compte à la fois des besoins cliniques immédiats et des ressources disponibles au sein des services neurovasculaires établis.
Vieillissement de la population et charge des facteurs de risque neurovasculaires
Le vieillissement de la population augmente le nombre de patients atteints de maladies neurovasculaires et les besoins de traitement associés, tout en accroissant la complexité de certaines procédures. Une étude de 2025 a établi un lien entre l'inflammation, le métabolisme, la sénescence cellulaire et les processus régénératifs et la biologie des maladies cérébrovasculaires. Les modifications liées à l'âge dans les parois vasculaires peuvent altérer la structure cérébrovasculaire et l'hémodynamique, rendant la navigation par cathéter et le traitement des anévrismes plus exigeants. Un accès plus large à l'imagerie en coupe transversale a également augmenté l'identification des anévrismes chez les patients plus âgés qui n'auraient pas présenté de symptômes. Les décisions thérapeutiques pour les patients âgés de 80 ans ou plus restent complexes, car les risques procéduraux doivent être mis en balance avec les risques de l'observation. Le marché des bobines neuroendovasculaires offre des perspectives pour des conceptions de bobines à rigidité variable et conformables pouvant aider les médecins à gérer les cas techniquement difficiles, notamment lorsque les modifications vasculaires liées à l'âge rendent la procédure plus exigeante et accordent une plus grande importance à des performances de dispositif contrôlables.
Expansion des infrastructures neurointerventionnelles et du remboursement
La capacité procédurale détermine dans quelle mesure le besoin clinique sous-jacent peut être traité en pratique, indépendamment de la prévalence de la maladie. Des installations neurointerventionnelles dédiées, des spécialistes formés, une imagerie biplan et une surveillance post-procédurale restent nécessaires pour l'embolisation des anévrismes, notamment dans les cas à haute acuité. Aux États-Unis, les codes CPT 61624 et 61626 couvrent les procédures d'embolisation cérébrale et restent donc importants pour la disponibilité des services. La Société de chirurgie neurointerventionnelle a abordé la protection du remboursement pour ces codes dans son plaidoyer relatif au barème des honoraires des médecins pour 2026. La Société américaine de neuroradiologie a déclaré que les ajustements d'efficacité proposés pourraient affaiblir l'accès aux spécialistes dans les communautés rurales et élargir les lacunes de capacité existantes[1]. Le marché des bobines neuroendovasculaires se développe plus facilement là où le remboursement soutient les services spécialisés, où les hôpitaux peuvent maintenir des équipes formées et où les prestataires peuvent atteindre des volumes de procédures fiables, car chacune de ces conditions contribue à convertir le besoin clinique en procédures qu'un établissement de soins qualifié peut réaliser en toute sécurité.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des procédures et pénuries de personnel spécialisé | -1.5% | Mondial, plus sévère au Moyen-Orient et en Afrique, en Amérique du Sud et dans les zones rurales d'Amérique du Nord | Long terme (≥ 4 ans) |
| Exigences strictes en matière d'approbation réglementaire et de preuves cliniques | -0.8% | Mondial, avec des retards les plus prononcés dans les contextes de transition vers le règlement européen sur les dispositifs médicaux | Moyen terme (2-4 ans) |
| Risque de retraitement lié à la recanalisation et au compactage des bobines | -0.6% | Mondial, affectant tous les centres neurointerventionnels | Long terme (≥ 4 ans) |
| Dépendance aux dispositifs adjuvants et à l'antiplaquettaire dans les cas complexes | -0.5% | Mondial, plus aigu dans la prise en charge des anévrismes à col large rompus | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des procédures et pénuries de personnel spécialisé
Le traitement neurointerventionnel des anévrismes nécessite des investissements en capital substantiels et un personnel clinique hautement spécialisé, ce qui peut restreindre l'adoption dans les environnements à ressources limitées. Les salles de fluoroscopie biplan, les équipes de neuroradiologie interventionnelle et une capacité de surveillance soutenue sont des exigences fondamentales que de nombreux hôpitaux secondaires ne peuvent pas facilement financer ou maintenir. La Société américaine de neuroradiologie a signalé des pénuries de personnel spécialisé dans les zones rurales dans ses commentaires sur le barème des honoraires des médecins Medicare pour 2026. Une densité de spécialistes plus faible limite les procédures qu'une région peut réaliser et rend plus difficile pour les établissements locaux le maintien d'un service cohérent. Elle limite également les niveaux de stocks que les hôpitaux peuvent justifier pour les plateformes de bobines avancées, notamment lorsque les volumes de cas sont incertains. Le marché des bobines neuroendovasculaires reste par conséquent concentré dans les hôpitaux urbains et autres centres à haut volume disposant du personnel, des équipements et des ressources de surveillance nécessaires aux soins, laissant de nombreux établissements plus petits dépendants des parcours de référence lorsque les patients nécessitent un traitement neurointerventionnel complexe.
Risque de retraitement lié à la recanalisation et au compactage des bobines
La recanalisation reste une limitation significative de l'embolisation par bobines dans les anatomies d'anévrismes complexes et peut affecter la confiance dans la durabilité à long terme de la procédure. De grandes études de cohorte ont rapporté des taux de recanalisation de 10 % à 33,6 % et des taux de retraitement de 4,7 % à 12,3 %. La même recherche a révélé que 38,3 % des anévrismes recanalisés développaient une re-recanalisation majeure après une deuxième procédure de coiling lors du suivi à long terme. Une taille de col d'anévrisme plus grande présentait un odds ratio de 1,18 pour la re-recanalisation majeure, tandis que le coiling assisté par stent présentait un odds ratio de 0,34, montrant l'importance de l'anatomie et de la stratégie procédurale[2]. Ces résultats orientent les cliniciens vers des approches adjuvantes dans les lésions à col large ou complexes sélectionnées où une occlusion complète et durable est plus difficile à obtenir. Le marché des bobines neuroendovasculaires fait face à une substitution par des déviateurs de flux et des emboliques liquides lorsque les médecins privilégient une occlusion durable dans des anatomies difficiles, notamment lorsque la probabilité d'un retraitement répété pourrait affecter le bien-fondé clinique de l'utilisation seule d'une approche conventionnelle à base de bobines.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
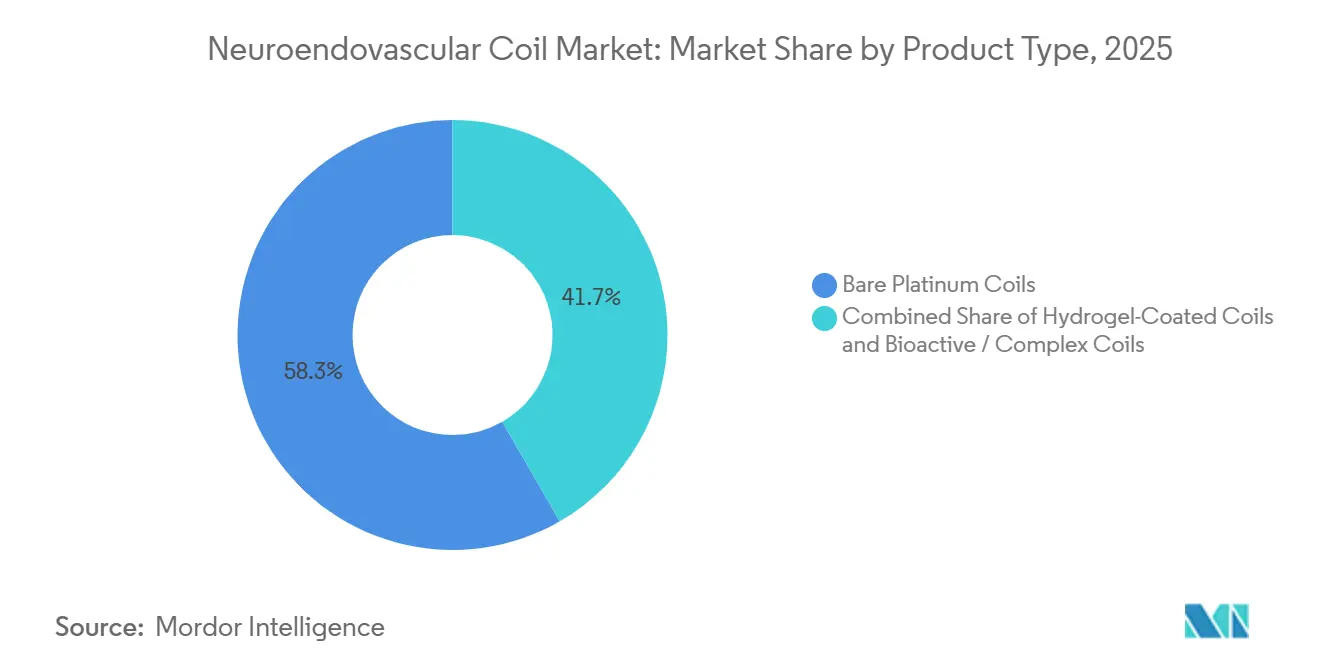
les bobines revêtues gagnent en pertinence dans les procédures complexesLes bobines en platine nu représentaient 58,31 % de la taille du marché des bobines neuroendovasculaires en 2025, soutenues par une longue utilisation clinique et une large familiarité procédurale. Les hôpitaux les utilisent pour une grande variété de tailles et de formes d'anévrismes car elles sont compatibles avec de nombreux microcathéters et systèmes de détachement. Leur rôle établi aide les cliniciens à adopter une approche cohérente lorsque l'anatomie du patient ne nécessite pas de dispositif spécialisé. Le prix reste important dans les procédures de routine, notamment lorsque les hôpitaux doivent contrôler le coût des fournitures à usage unique. Les bobines revêtues d'hydrogel devraient croître à un CAGR de 8,65 % jusqu'en 2031, reflétant une proposition de valeur différente pour les anatomies à risque plus élevé.
La taille du marché des bobines neuroendovasculaires pour les bobines revêtues d'hydrogel est soutenue par la capacité du matériau à se dilater au contact du sang et à occuper une plus grande partie du sac anévrismal. Une méta-analyse actualisée de 6 essais contrôlés randomisés a trouvé une trajectoire d'occlusion à 1 an plus favorable pour les bobines revêtues d'hydrogel que pour les bobines en platine nu. Les résultats comprenaient une thrombose plus importante et une progression moindre vers le remplissage du corps, deux éléments importants lorsque les cliniciens évaluent la durabilité. Les bobines bioactives et complexes occupent également une position plus modeste mais stratégiquement importante, car leurs revêtements visent à soutenir la néo-endothélialisation. Une étude in vitro de 2025 a rapporté une prolifération cellulaire endothéliale plus précoce et plus importante sur les hydrocoils que sur les bobines en platine nu. Les dispositifs revêtus sont les plus pertinents pour les anévrismes à col large, complexes et précédemment traités, tandis que les produits en platine nu restent adaptés à de nombreux cas plus simples.



Par application :
l'embolisation des anévrismes conserve la plus grande base procéduraleL'embolisation des anévrismes intracrâniens représentait 68,24 % de la taille du marché des bobines neuroendovasculaires en 2025, en faisant la principale application de ces dispositifs. L'indication dispose d'une large base procédurale dans les services neurointerventionnels car le coiling est une option de traitement fondamentale pour les anévrismes éligibles. Elle nécessite des produits de différentes tailles, formes et formats de détachement pour répondre à la variabilit de l'anatomie des lésions. La base de preuves cliniques soutient également le rôle soutenu du traitement endovasculaire pour les anévrismes rompus. Une étude de 2025 réalisée dans un centre tertiaire a rapporté un ratio de gain hiérarchique des résultats 75 % plus élevé pour le coiling que pour le clipping chirurgical en termes de mortalité, de résultat fonctionnel, de complications majeures et de durée de séjour en unité de soins intensifs.
L'intervention pour AVC devrait croître à un CAGR de 7,42 % jusqu'en 2031, à mesure que les réseaux de prise en charge globale des AVC élargissent l'accès aux soins neurovasculaires sensibles au temps. Les bobines sont pertinentes dans certaines procédures d'AVC hémorragique, où un positionnement précis et un déploiement contrôlé sont nécessaires. Cette utilisation élargit le rôle clinique des fournisseurs au-delà de l'indication principale des anévrismes. Les procédures de malformation artérioveineuse peuvent utiliser des bobines avant la radiochirurgie pour réduire le volume de la lésion. L'embolisation des fistules artérioveineuses est une application plus modeste mais techniquement exigeante où la précision du positionnement est particulièrement importante. Le marché des bobines neuroendovasculaires bénéficie de plusieurs applications car les portefeuilles diversifiés sont moins exposés à un changement de remboursement dans une catégorie de procédures.
Par mécanisme de détachement :
les plateformes électrolytiques conservent un avantage de base installéeLes bobines à détachement électrolytique représentaient 54,14 % de la taille du marché des bobines neuroendovasculaires en 2025, reflétant une base installée étendue et une longue expérience clinique. Le mécanisme est utilisé depuis plus de 3 décennies et reste familier aux cliniciens des centres académiques et communautaires. Une impulsion électrique à faible courant assure un détachement contrôlé de la bobine pendant la procédure. Les consoles existantes et les protocoles établis rendent l'utilisation continue pratique pour les hôpitaux qui ont standardisé leurs systèmes électrolytiques. Ces plateformes soutiennent également de larges familles de produits avec de multiples configurations de bobines. Les bobines thermiques et électrothermiques devraient croître à un CAGR de 7,52 % jusqu'en 2031.
Les systèmes thermiques et électrothermiques peuvent fournir une confirmation tactile du détachement et des performances prévisibles pendant l'anticoagulation dans la prise en charge des anévrismes rompus. La Food and Drug Administration américaine a autorisé la bobine détachable Target Xtra de Stryker en juin 2026 sous la référence K261772. Le dispositif autorisé combine des formes secondaires hélicoïdales et tétraédriques avec une fibre résistante à l'étirement modifiée. Les systèmes mécaniques et hydrauliques servent des niches procédurales plus restreintes, notamment lorsque les équipes d'approvisionnement cherchent à éviter l'investissement dans des consoles propriétaires. Le marché des bobines neuroendovasculaires reste divisé entre les plateformes de détachement, ce qui peut rendre les changements dans les achats hospitaliers plus difficiles. Les fournisseurs intégrés peuvent s'appuyer sur cette structure en proposant des bobines, des systèmes de délivrance et des dispositifs d'accès fonctionnant ensemble.

Par utilisateur final :
les hôpitaux restent centraux tandis que les sites ambulatoires se développentLes hôpitaux représentaient 72,14 % de la taille du marché des bobines neuroendovasculaires en 2025, reflétant leur rôle dans les soins neurovasculaires à haute acuité. Ils disposent d'une angiographie par soustraction numérique biplan, d'une surveillance en soins intensifs et des équipes multidisciplinaires nécessaires pour les anévrismes rompus. Les cas d'urgence sont donc généralement traités en milieu hospitalier. Les hôpitaux gèrent également les procédures électives complexes et maintiennent la gamme la plus large de stocks de bobines. Cela permet aux médecins de choisir les produits en fonction de l'anatomie, du plan de traitement et du risque clinique. Les centres de chirurgie ambulatoire devraient croître à un CAGR de 7,82 % jusqu'en 2031.
Le passage aux soins ambulatoires est limité à certaines procédures électives pour les anévrismes non rompus plutôt qu'aux présentations d'urgence. Les centres de chirurgie ambulatoire certifiés Medicare ont augmenté de 2,5 % pour atteindre 6 308 établissements en 2023. Toute migration supplémentaire nécessite un investissement approprié en imagerie, une sélection rigoureuse des patients et une couverture de remboursement pour les services concernés. Les centres spécialisés en neurologie jouent un rôle intermédiaire en prenant en charge les cas électifs et de moindre complexité. Leurs modèles d'achat peuvent favoriser des kits procéduraux standardisés plutôt que des configurations premium à usage unique. Le secteur des bobines neuroendovasculaires répond avec des systèmes de délivrance à profil plus bas et simplifiés pouvant s'adapter aux flux de travail ambulatoires sans modifier les soins hospitaliers pour les patients à haut risque.
Analyse géographique
Marché des Bobines Neuroendovasculaires en Amérique du Nord
L'Amérique du Nord détenait 36,61 % de la part de marché des bobines neuroendovasculaires en 2025, soutenue par un système de remboursement établi et des volumes élevés de procédures dans les établissements médicaux universitaires. La région dispose d'un réseau dense de centres spécialisés dans la prise en charge complète des AVC et de services neurointerventionnels avancés, notamment aux États-Unis. Les codes CPT 61624 et 61626 demeurent importants pour le remboursement des procédures d'embolisation cérébrale aux États-Unis. La Société de Chirurgie Neurointerventionnelle a œuvré à la protection du remboursement de ces codes dans le cadre de ses actions de plaidoyer pour 2026. L'autorisation réglementaire américaine constitue également une voie importante pour les nouveaux systèmes de bobines, les dossiers de la FDA documentant les autorisations pertinentes accordées entre 2024 et 2026. Le Canada et le Mexique contribuent à la demande régionale, bien que la disponibilité des spécialistes et les infrastructures avancées restent concentrées dans les principaux centres urbains. Ainsi, les procédures et le pouvoir d'achat de la région continuent d'être portés par des hôpitaux bien équipés, capables de maintenir des équipes neurovasculaires complètes et des parcours de traitement standardisés.
Marché des Bobines Neuroendovasculaires en Europe
L'Europe est le deuxième marché géographique en importance pour les bobines neuroendovasculaires, porté par l'Allemagne, le Royaume-Uni, la France, l'Italie et l'Espagne. La région dispose de parcours de formation neurointerventionnelle établis, et l'embolisation par bobine est intégrée dans la prise en charge courante des anévrismes et des AVC dans de nombreux systèmes de santé nationaux. La réglementation de l'Union européenne relative aux dispositifs médicaux exige une documentation technique approfondie et des preuves de biocompatibilité pour les nouvelles conceptions de bobines. Ces exigences peuvent prolonger le processus de mise sur le marché, mais elles limitent également l'entrée de produits ne pouvant satisfaire aux normes requises. WallabyPhenox a annoncé une mise sur le marché européenne limitée de la bobine Avenir Pico après l'obtention du marquage CE en novembre 2025. Les contrôles des prix, les évaluations formelles des technologies de santé et les achats hospitaliers axés sur les données probantes façonnent également le marché des bobines neuroendovasculaires en Europe, créant un environnement dans lequel la validation clinique, la documentation réglementaire et la capacité à répondre aux exigences d'achat institutionnelles sont toutes essentielles à une adoption durable.
Marché des Bobines Neuroendovasculaires en Asie-Pacifique, en Amérique du Sud et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 8,25 % jusqu'en 2031, ce qui représente le taux régional le plus élevé du marché des bobines neuroendovasculaires. L'Asie de l'Est combine une charge importante de maladies neurovasculaires avec une capacité croissante de traitement spécialisé. En avril 2026, la Société Japonaise de Neurochirurgie a publié un avis sur l'embolisation par bobine assistée par stent pour les anévrismes rompus aigus[3]. L'Inde améliore l'accès grâce à des investissements dans l'angiographie par soustraction numérique au sein des réseaux d'hôpitaux privés, tandis que la Corée du Sud dispose d'un écosystème neurointerventionnel mature et en pleine croissance. L'Australie maintient des normes procédurales élevées alignées sur les recommandations cliniques internationales, et le Brésil développe ses capacités grâce aux centres universitaires spécialisés dans les AVC et aux investissements des hôpitaux privés. Les pays du Conseil de Coopération du Golfe développent des établissements neurovasculaires tertiaires, créant de nouveaux sites de traitement au Moyen-Orient et en Afrique. Cependant, la région dans son ensemble est encore confrontée à un accès inégal aux personnels spécialisés, à l'imagerie avancée et au soutien clinique nécessaires à la fourniture régulière de services d'embolisation des anévrismes.
Paysage concurrentiel
Concentration du Marché
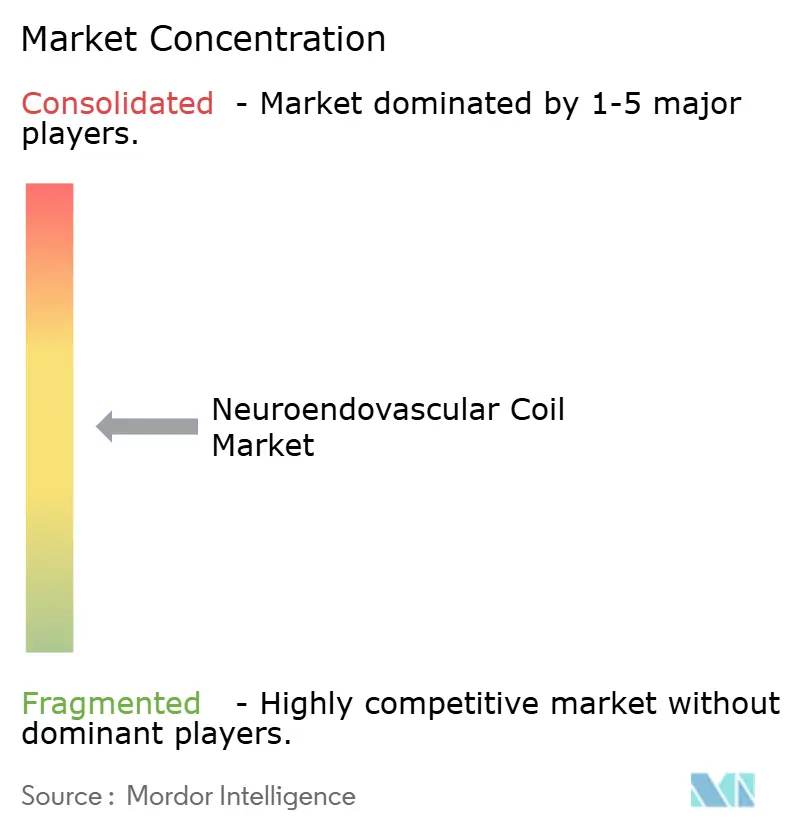
Le marché des bobines neuroendovasculaires présente une structure modérément concentrée, avec plusieurs grands fournisseurs en concurrence dans des catégories de produits neurovasculaires connexes. Stryker, Medtronic, Johnson & Johnson, via Cerenovus, et Penumbra se distinguent par des portefeuilles comprenant plusieurs géométries de bobines, mécanismes de détachement et tailles de systèmes de délivrance. Ces entreprises renforcent leurs relations avec les hôpitaux grâce à la formation clinique, à des accords d'approvisionnement larges et à un soutien technique autour des procédures complexes. Leurs portefeuilles plus larges sont également utiles lorsque les procédures nécessitent des dispositifs d'accès et des produits d'embolisation dans le cadre du même parcours de soins. Aucun chiffre de part de marché combinée pour les principaux fournisseurs n'a été fourni, de sorte que les informations disponibles ne montrent pas la domination d'une seule entreprise.
Medtronic a finalisé l'acquisition de Scientia Vascular en juin 2026 pour 550 millions USD. Medtronic a indiqué que l'acquisition connectait l'accès par fil-guide et cathéter à son portefeuille existant de traitement neurovasculaire. Stryker a reçu des autorisations FDA successives pour les produits de bobines détachables Target en décembre 2025 et juin 2026. Ces mouvements témoignent d'un accent mis sur l'accès procédural et les améliorations itératives de la conception des bobines qui maintiennent les produits alignés sur le flux de travail clinique. Le marché des bobines neuroendovasculaires récompense les fournisseurs capables d'offrir des systèmes compatibles, un approvisionnement fiable et un soutien tout au long de la procédure, ce qui peut rendre plus difficile pour les entrants à produit unique de déplacer les fournisseurs établis.
Les fabricants de niveau intermédiaire ciblent des opportunités définies grâce à la différenciation de plateforme et à l'expansion au-delà de leurs marchés domestiques. WallabyPhenox a lancé l'essai PIANO IDE en mars 2026 pour des dispositifs de modulation de flux revêtus de HPC destinés à réduire la thrombogénicité des implants dans la gestion des anévrismes complexes. MicroPort NeuroTech a obtenu l'autorisation FDA pour NUMEN Silk en septembre 2024, une étape réglementaire importante pour un dispositif neuroendovasculaire d'origine chinoise aux États-Unis. Les contrôles spéciaux de classe II de la FDA et la certification selon le règlement européen sur les dispositifs médicaux restent des filtres importants car un investissement réglementaire soutenu est nécessaire pour concurrencer sur les marchés à surveillance accrue. Le secteur des bobines neuroendovasculaires combine donc des fournisseurs multinationaux établis avec des spécialistes concurrençant dans des technologies ciblées et des niches géographiques.
Leaders du secteur des bobines neuroendovasculaires
-
Stryker Corporation
-
Medtronic plc
-
Terumo Corporation
-
Johnson & Johnson
-
Penumbra, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Bobines Neuroendovasculaires Entreprises couvertes dans ce rapport
- Acandis
- Asahi Intecc
- BALT Group
- Boston Scientific
- Cook Group
- Johnson & Johnson
- Kaneka
- Lepu Medical Technology (Beijing) Co., Ltd.
- Medtronic
- MicroPort
- Penumbra
- Phenox
- Rapid Medical Ltd.
- Shape Memory Medical
- Stryker
- Terumo
- Wallaby Medical
- Zylox-Tonbridge Medical Technology Co., Ltd.
Développements industriels récents dans Marché des Bobines Neuroendovasculaires
- Janvier 2026 : Boston Scientific Corporation et Penumbra, Inc. ont annoncé que les deux sociétés ont conclu un accord définitif aux termes duquel Boston Scientific acquerra Penumbra dans le cadre d'une transaction en numéraire et en actions valorisant Penumbra à 374 USD par action, reflétant une valeur d'entreprise d'environ 14,5 milliards USD. Les offres neurovasculaires de Penumbra comprennent actuellement des solutions différenciées pour l'accès, la revascularisation en cas d'AVC et la neuroembolisation. La transaction devrait être finalisée en 2026.
- Octobre 2025 : Penumbra a lancé sa bobine SwiftSET, une nouvelle solution de bobine complexe conçue pour une embolisation adaptative. La bobine SwiftSET est conçue pour optimiser l'apposition à la paroi vasculaire grâce à sa configuration de forme et pour faciliter un déploiement fluide et une conformité naturelle aux espaces étroits pour une occlusion dense dans les petits vaisseaux.
Périmètre du rapport mondial sur le marché des bobines neuroendovasculaires
Selon le périmètre du rapport, une bobine neuroendovasculaire est un dispositif souple à base de platine utilisé dans des procédures mini-invasives pour traiter les anomalies des vaisseaux sanguins dans le cerveau et le système nerveux. Elle est généralement insérée dans un anévrisme ou une autre malformation vasculaire via un cathéter pour induire la coagulation sanguine et l'occlusion, prévenant ainsi la rupture ou le saignement.
Le marché des bobines neuroendovasculaires est segmenté par type de produit en bobines en platine nu, bobines revêtues d'hydrogel et bobines bioactives/complexes ; par application en embolisation des anévrismes intracrâniens, embolisation des malformations artérioveineuses, embolisation des fistules artérioveineuses, interventions pour AVC et autres applications ; par mécanisme de détachement en bobines à détachement électrolytique, bobines à détachement mécanique, détachement hydraulique/hydrostatique et détachement thermique/électrothermique ; par utilisateur final en hôpitaux, centres spécialisés en neurologie, centres de chirurgie ambulatoire et autres utilisateurs finaux ; et par géographie en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport de marché couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bobines en platine nu |
| Bobines revêtues d'hydrogel |
| Bobines bioactives / complexes |
| Embolisation des anévrismes intracrâniens |
| Embolisation des malformations artérioveineuses |
| Embolisation des fistules artérioveineuses |
| Intervention pour AVC |
| Autres applications |
| Bobines à détachement électrolytique |
| Bobines à détachement mécanique |
| Hydraulique / Hydrostatique |
| Thermique / Électrothermique |
| Hôpitaux |
| Centres spécialisés en neurologie |
| Centres de chirurgie ambulatoire |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Bobines en platine nu | |
| Bobines revêtues d'hydrogel | ||
| Bobines bioactives / complexes | ||
| Par application | Embolisation des anévrismes intracrâniens | |
| Embolisation des malformations artérioveineuses | ||
| Embolisation des fistules artérioveineuses | ||
| Intervention pour AVC | ||
| Autres applications | ||
| Par mécanisme de détachement | Bobines à détachement électrolytique | |
| Bobines à détachement mécanique | ||
| Hydraulique / Hydrostatique | ||
| Thermique / Électrothermique | ||
| Par utilisateur final | Hôpitaux | |
| Centres spécialisés en neurologie | ||
| Centres de chirurgie ambulatoire | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des bobines neuroendovasculaires d'ici 2031 ?
Le marché des bobines neuroendovasculaires devrait atteindre 1,54 milliard USD d'ici 2031 contre 1,14 milliard USD en 2026, à un CAGR de 6,28 %.
Quel type de produit de bobine neuroendovasculaire génère le plus de revenus ?
Les bobines en platine nu ont dominé les revenus par produit avec une part de 58,31 % en 2025, soutenues par une large compatibilité procédurale, une manipulation familière et une utilisation clinique établie pour de nombreux types d'anévrismes.
Pourquoi les bobines revêtues d'hydrogel gagnent-elles en adoption ?
Les données d'essais randomisés ont rapporté une trajectoire d'occlusion à 1 an plus favorable pour les bobines revêtues d'hydrogel que pour les bobines en platine nu. Leur pertinence est la plus grande dans les cas complexes où les cliniciens sont particulièrement attentifs au remplissage de l'anévrisme, à la durabilité de l'occlusion et au risque de retraitement.
Quelle application représente la plus grande part d'utilisation des bobines ?
L'embolisation des anévrismes intracrâniens détenait une part de revenus de 68,24 % en 2025 car il s'agit de l'indication fondamentale des bobines neuroendovasculaires dans les services spécialisés établis.
Quel environnement de soins joue le plus grand rôle dans les procédures de bobines neuroendovasculaires ?
Les hôpitaux représentaient 72,14 % des revenus en 2025 car ils disposent d'une imagerie biplan, d'une surveillance en soins intensifs, d'une expertise multidisciplinaire et d'une capacité de traitement d'urgence.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide à un CAGR de 8,25 % jusqu'en 2031.