
Tamaño y Participación del Mercado de Bobinas Neuroendovasculares
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.14 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.54 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.28 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bobinas Neuroendovasculares por Mordor Intelligence
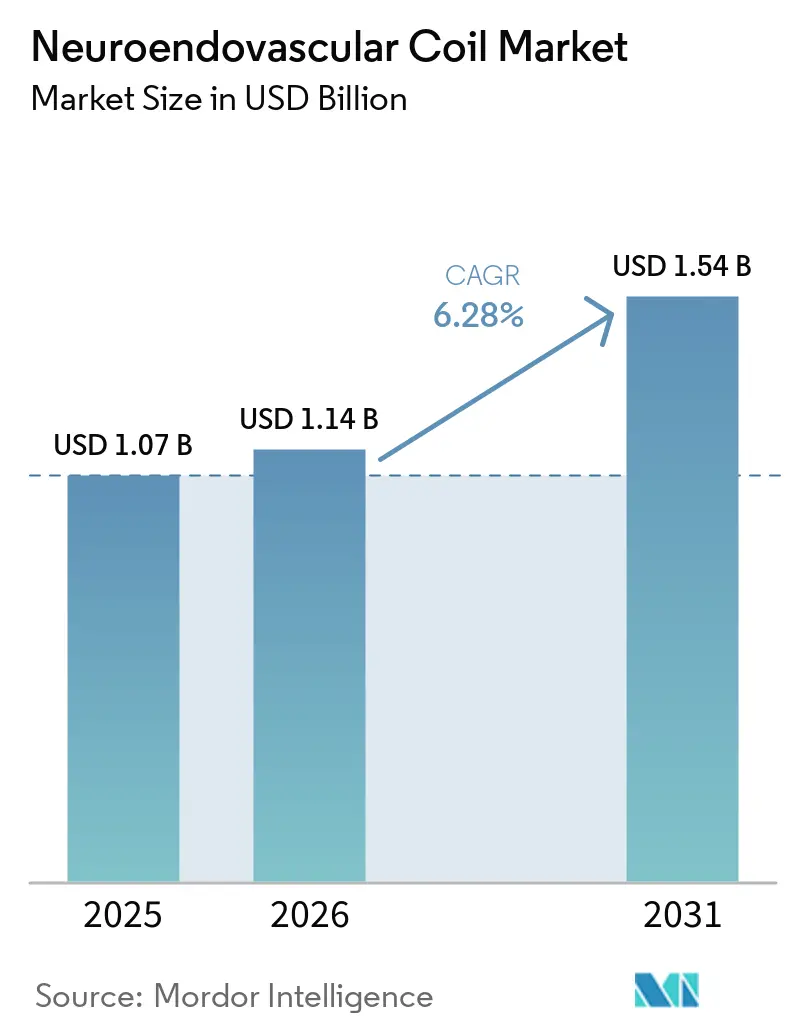
Se proyecta que el tamaño del Mercado de Bobinas Neuroendovasculares se expanda desde 1,07 mil millones de USD en 2025 y 1,14 mil millones de USD en 2026 hasta 1,54 mil millones de USD en 2031, registrando una CAGR del 6,28% entre 2026 y 2031.
El mercado está respaldado por la identificación más temprana de aneurismas intracraneales no rotos y la preferencia clínica continua por el tratamiento endovascular en pacientes adecuados, con una revisión de 2025 de 29 estudios que abarca 304.848 sujetos que reporta una prevalencia global del 5,4% e identifica el sexo femenino, la hipertensión, el tabaquismo y la edad avanzada como factores de riesgo. El diagnóstico más temprano amplía el grupo evaluado para intervención electiva, brinda a los médicos más tiempo para considerar la anatomía y la durabilidad, y favorece a los hospitales que pueden proporcionar imágenes dedicadas, equipos especializados y monitoreo postprocedimiento. El mercado de bobinas neuroendovasculares también está evolucionando desde los productos estándar de platino puro hacia opciones recubiertas de hidrogel y bioactivas para aneurismas complejos y de cuello ancho. Al mismo tiempo, los proveedores desarrollan sistemas de entrega de perfil más bajo y carteras más amplias que conectan las bobinas con dispositivos de acceso y tecnología de desprendimiento. Esta estructura de cartera puede dificultar el cambio de proveedor porque los sistemas electrolíticos, térmicos e hidráulicos a menudo dependen de una infraestructura de entrega compatible, lo que respalda a los proveedores integrados y aumenta la importancia de las relaciones hospitalarias establecidas. El crecimiento es más sólido donde los sistemas de salud pueden ampliar la capacidad especializada y el apoyo al pago. Al mismo tiempo, los altos costos de capital, la escasez de personal, los requisitos regulatorios y la recanalización continúan limitando una adopción más amplia en entornos de menor complejidad y con recursos limitados.
Conclusiones Clave del Informe
- Por tipo de producto, las bobinas de platino puro representaron el 58,31% de la participación del mercado de bobinas neuroendovasculares en 2025, mientras que se prevé que las bobinas recubiertas de hidrogel crezcan a una CAGR del 8,65% hasta 2031.
- Por aplicación, la embolización de aneurismas intracraneales representó el 68,24% de la participación del mercado de bobinas neuroendovasculares en 2025, mientras que se proyecta que la intervención en accidente cerebrovascular se expanda a una CAGR del 7,42% hasta 2031.
- Por mecanismo de desprendimiento, las bobinas desprendibles electrolíticas representaron el 54,14% de la participación del mercado de bobinas neuroendovasculares en 2025, mientras que se prevé que los sistemas térmicos y electrotérmicos crezcan a una CAGR del 7,52% hasta 2031.
- Por usuario final, los hospitales representaron el 72,14% de la participación del mercado de bobinas neuroendovasculares en 2025, mientras que se proyecta que los centros quirúrgicos ambulatorios se expandan a una CAGR del 7,82% hasta 2031.
- Por geografía, América del Norte representó el 36,61% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 8,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Bobinas Neuroendovasculares
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Incidencia de Aneurismas Intracraneales y Accidentes Cerebrovasculares | +1.8% | Global, mayor carga en Asia Oriental y el núcleo de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Preferencia por el Tratamiento Mínimamente Invasivo de Aneurismas | +1.6% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Envejecimiento de la Población y Carga de Factores de Riesgo Neurovascular | +1.2% | Global, concentrado en Japón, Europa Occidental y América del Norte | Largo plazo (≥ 4 años) |
| Expansión de la Infraestructura Neurointervencionista y el Reembolso | +1.0% | América del Norte y Europa, con expansión del núcleo de Asia-Pacífico hacia Oriente Medio y África | Mediano plazo (2-4 años) |
| Adopción de Tecnologías de Bobinas de Hidrogel y Bioactivas | +0.8% | América del Norte, Europa, Japón y centros premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Mayor Eficiencia Procedimental a Través de Plataformas de Bobinas de Alto Volumen | +0.5% | Centros terciarios de América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia de Aneurismas Intracraneales y Accidentes Cerebrovasculares
La detección más amplia de aneurismas intracraneales no rotos está transformando una categoría de procedimientos que históricamente se centraba en el tratamiento urgente tras la rotura. Una revisión sistemática y metaanálisis de 2025 que abarca 304.848 sujetos estimó la prevalencia global en el 5,4%, con un intervalo de confianza del 95% del 4,2% al 6,8%. El sexo femenino tuvo una razón de probabilidades de 1,722, la hipertensión tuvo una razón de probabilidades de 1,579 y el tabaquismo tuvo una razón de probabilidades de 2,266 en la revisión, que identifica una población con varios factores de riesgo superpuestos. El cribado mediante angiografía por resonancia magnética en Japón y Corea del Sur está identificando aneurismas asintomáticos de forma más temprana, antes de una presentación de emergencia, lo que determina la ruta de tratamiento. El diagnóstico más temprano brinda a los equipos clínicos más tiempo para considerar la anatomía, la durabilidad del tratamiento, la planificación del procedimiento y las características de las plataformas de bobinas disponibles. El mercado de bobinas neuroendovasculares puede, por tanto, evolucionar desde el uso de platino puro en emergencias hacia dispositivos diferenciados utilizados en procedimientos electivos planificados, especialmente cuando los pacientes ingresan en una vía de derivación definida antes de que los síntomas requieran una intervención urgente, y los médicos pueden evaluar las opciones de dispositivos con mayor flexibilidad procedimental.
Preferencia por el Tratamiento Mínimamente Invasivo de Aneurismas
El tratamiento endovascular sigue siendo fundamental en la atención de muchos pacientes con aneurismas intracraneales rotos, especialmente cuando una vía menos invasiva es clínicamente adecuada. Un análisis de 2025 reportó una razón de ganancia jerárquica un 75% mayor para el embolizado endovascular con bobinas que para el clipaje quirúrgico en términos de mortalidad, resultado funcional, complicaciones mayores y estancia en la unidad de cuidados intensivos. Esta evidencia respalda un enfoque endovascular como primera opción en casos adecuados, aunque la selección del tratamiento sigue dependiendo de la presentación clínica y la anatomía del aneurisma. También refuerza la demanda de bobinas que aborden una variedad de formas de aneurisma y funcionen con los sistemas de catéter utilizados en los servicios establecidos. Los hospitales pueden mantener la familiaridad a través de la formación procedimental, lo que respalda el uso consistente de técnicas endovasculares en sus equipos neurovasculares. El mercado de bobinas neuroendovasculares se beneficia cuando los médicos conservan la capacidad de utilizar el tratamiento menos invasivo en un conjunto más amplio de pacientes, ya que esto puede respaldar la planificación del tratamiento que considera tanto las necesidades clínicas inmediatas como los recursos disponibles dentro de los servicios neurovasculares establecidos.
Envejecimiento de la Población y Carga de Factores de Riesgo Neurovascular
El envejecimiento de la población aumenta el número de pacientes con enfermedad neurovascular y las necesidades de tratamiento relacionadas, al tiempo que incrementa la dificultad de algunos procedimientos. Un estudio de 2025 vinculó la inflamación, el metabolismo, la senescencia celular y los procesos regenerativos con la biología de la enfermedad cerebrovascular. Los cambios relacionados con la edad en las paredes vasculares pueden alterar la estructura cerebrovascular y la hemodinámica, haciendo que la navegación del catéter y el tratamiento del aneurisma sean más exigentes. El mayor acceso a la imagen de sección transversal también ha aumentado la identificación de aneurismas en pacientes de mayor edad que pueden no haber presentado síntomas. Las decisiones de tratamiento para pacientes de 80 años o más siguen siendo complejas porque los riesgos del procedimiento deben considerarse junto con los riesgos de la observación. El mercado de bobinas neuroendovasculares tiene margen para diseños de bobinas de rigidez variable y conformables que puedan ayudar a los médicos a gestionar casos técnicamente difíciles, especialmente cuando los cambios vasculares relacionados con la edad hacen que el procedimiento sea más exigente y otorgan mayor importancia al rendimiento controlable del dispositivo.
Expansión de la Infraestructura Neurointervencionista y el Reembolso
La capacidad de procedimientos determina cuánta de la necesidad clínica subyacente puede tratarse en la práctica, independientemente de la prevalencia de la enfermedad. Las instalaciones neurointervencionistas dedicadas, los especialistas capacitados, la imagen biplanar y el monitoreo postprocedimiento siguen siendo requisitos necesarios para la embolización de aneurismas, especialmente en casos de alta complejidad. En los Estados Unidos, los códigos CPT 61624 y 61626 cubren los procedimientos de embolización cerebral y, por tanto, siguen siendo importantes para la disponibilidad del servicio. La Sociedad de Cirugía Neurointervencionista abordó la protección del pago para estos códigos en su defensa del arancel médico de 2026. La Sociedad Americana de Neurorradiología declaró que los ajustes de eficiencia propuestos podrían debilitar el acceso de especialistas en comunidades rurales y ampliar las brechas de capacidad existentes[1]Sociedad Americana de Neurorradiología, "Carta de Comentarios de la ASNR sobre la Norma Propuesta del Arancel de Honorarios Médicos de Medicare del Año Civil 2026 del CMS," Sociedad Americana de Neurorradiología, asnr.org. El mercado de bobinas neuroendovasculares crece con mayor facilidad donde el pago respalda los servicios especializados, los hospitales pueden mantener equipos capacitados y los proveedores pueden construir volúmenes de procedimientos confiables, ya que cada una de estas condiciones ayuda a convertir la necesidad clínica en procedimientos que un entorno de atención calificado puede ofrecer de forma segura.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Procedimiento y Escasez de Personal Especializado | -1.5% | Global, más grave en Oriente Medio y África, América del Sur y América del Norte rural | Largo plazo (≥ 4 años) |
| Estrictos Requisitos de Aprobación Regulatoria y Evidencia Clínica | -0.8% | Global, con retrasos más pronunciados en los entornos de transición al Reglamento de Dispositivos Médicos de la Unión Europea | Mediano plazo (2-4 años) |
| Riesgo de Retratamiento por Recanalización y Compactación de Bobinas | -0.6% | Global, que afecta a todos los centros neurointervencionistas | Largo plazo (≥ 4 años) |
| Dependencia de Dispositivos Adyuvantes y Terapia Antiplaquetaria en Casos Complejos | -0.5% | Global, más agudo en la atención de aneurismas de cuello ancho rotos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Procedimiento y Escasez de Personal Especializado
El tratamiento neurointervencionista de aneurismas requiere una inversión de capital sustancial y personal clínico altamente especializado, lo que puede restringir la adopción en entornos con menos recursos. Las salas de fluoroscopia biplanar, los equipos de neurorradiología intervencionista y la capacidad de monitoreo sostenido son requisitos fundamentales que muchos hospitales secundarios no pueden financiar ni mantener fácilmente. La Sociedad Americana de Neurorradiología señaló la escasez de especialistas en áreas rurales en sus comentarios sobre el arancel médico de Medicare de 2026. La menor densidad de especialistas limita los procedimientos que una región puede realizar y dificulta que las instalaciones locales mantengan un servicio consistente. También limita los niveles de inventario que los hospitales pueden justificar para plataformas de bobinas avanzadas, especialmente donde los volúmenes de casos son inciertos. El mercado de bobinas neuroendovasculares, en consecuencia, sigue concentrado en hospitales urbanos y otros centros de alto volumen con el personal, el equipo y los recursos de monitoreo necesarios para la atención, dejando a muchas instalaciones más pequeñas dependientes de vías de derivación cuando los pacientes requieren tratamiento neurointervencionista complejo.
Riesgo de Retratamiento por Recanalización y Compactación de Bobinas
La recanalización sigue siendo una limitación significativa de la embolización con bobinas en anatomías de aneurismas complejas y puede afectar la confianza en la durabilidad del procedimiento a largo plazo. Grandes estudios de cohortes reportaron tasas de recanalización del 10% al 33,6% y tasas de retratamiento del 4,7% al 12,3%. La misma investigación encontró que el 38,3% de los aneurismas recanalizados desarrollaron una re-recanalización mayor después de un segundo procedimiento de embolización con bobinas durante el seguimiento a largo plazo. Un tamaño de cuello de aneurisma mayor tuvo una razón de probabilidades de 1,18 para la re-recanalización mayor, mientras que el embolizado asistido con stent tuvo una razón de probabilidades de 0,34, lo que muestra la importancia de la anatomía y la estrategia procedimental[2]Revista Americana de Neurorradiología, "Factores Asociados con la Re-Recanalización Mayor Tras el Segundo Embolizado de Aneurismas Recanalizados," Revista Americana de Neurorradiología, ajnr.org. Estos resultados orientan a los médicos hacia enfoques adyuvantes en lesiones de cuello ancho o complejas seleccionadas donde la oclusión completa y duradera es más difícil de lograr. El mercado de bobinas neuroendovasculares enfrenta sustitución por parte de desviadores de flujo y embólicos líquidos cuando los médicos priorizan la oclusión duradera en anatomías desafiantes, especialmente donde la probabilidad de tratamiento repetido podría afectar el argumento clínico para utilizar únicamente un enfoque convencional basado en bobinas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Las Bobinas Recubiertas Ganan Relevancia en Procedimientos Complejos
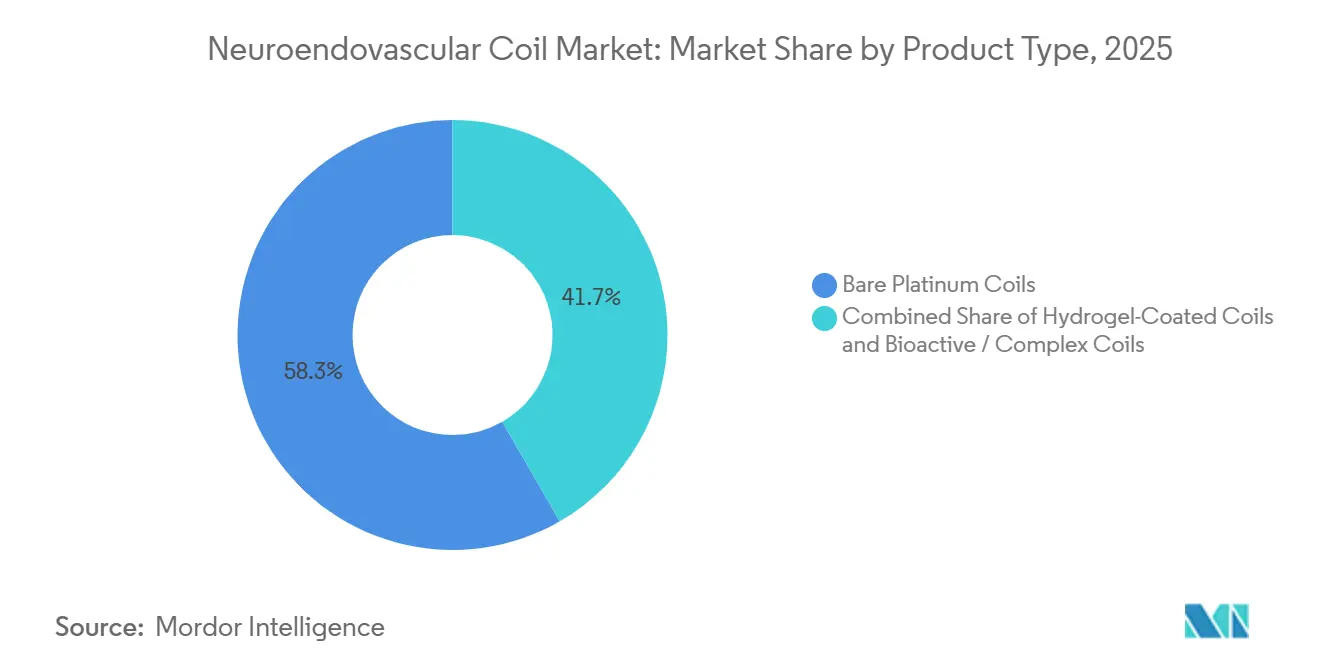
Las bobinas de platino puro representaron el 58,31% del tamaño del mercado de bobinas neuroendovasculares en 2025, respaldadas por un largo uso clínico y una amplia familiaridad procedimental. Los hospitales las utilizan en una amplia gama de tamaños y formas de aneurismas porque funcionan con muchos microcatéteres y sistemas de desprendimiento. Su papel establecido ayuda a los médicos a utilizar un enfoque consistente cuando la anatomía del paciente no requiere un dispositivo especializado. El precio sigue siendo importante en los procedimientos de rutina, especialmente donde los hospitales deben controlar el costo de los suministros desechables. Se prevé que las bobinas recubiertas de hidrogel crezcan a una CAGR del 8,65% hasta 2031, lo que refleja una propuesta de valor diferente para anatomías de mayor riesgo.
El tamaño del mercado de bobinas neuroendovasculares para las bobinas recubiertas de hidrogel está respaldado por la capacidad del material para expandirse tras el contacto con la sangre y ocupar más del saco del aneurisma. Un metaanálisis actualizado de 6 ensayos controlados aleatorizados encontró una trayectoria de oclusión al año más favorable para las bobinas recubiertas de hidrogel que para las bobinas de platino puro. Los hallazgos incluyeron mayor trombosis y menor progresión al llenado del cuerpo, ambos relevantes cuando los médicos evalúan la durabilidad. Las bobinas bioactivas y complejas también ocupan una posición más pequeña pero estratégicamente importante porque sus recubrimientos tienen como objetivo apoyar la neoendotelización. Un estudio in vitro de 2025 reportó una proliferación celular endotelial más temprana y mayor en las hidroboinas que en las bobinas de platino puro. Los dispositivos recubiertos son más relevantes para aneurismas de cuello ancho, complejos y previamente tratados, mientras que los productos de platino puro siguen siendo adecuados para muchos casos más simples.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: La Embolización de Aneurismas Mantiene la Mayor Base de Procedimientos
La embolización de aneurismas intracraneales representó el 68,24% del tamaño del mercado de bobinas neuroendovasculares en 2025, convirtiéndola en la principal aplicación de estos dispositivos. La indicación tiene una gran base de procedimientos en los servicios neurointervencionistas porque el embolizado con bobinas es una opción de tratamiento fundamental para los aneurismas adecuados. Requiere productos en diferentes tamaños, formas y formatos de desprendimiento para abordar la variación en la anatomía de la lesión. La base de evidencia clínica también respalda el papel sostenido del tratamiento endovascular para los aneurismas rotos. Un estudio de 2025 en un centro terciario reportó una razón de ganancia jerárquica un 75% mayor para el embolizado con bobinas que para el clipaje quirúrgico en términos de mortalidad, resultado funcional, complicaciones mayores y estancia en la unidad de cuidados intensivos.
Se prevé que la intervención en accidente cerebrovascular crezca a una CAGR del 7,42% hasta 2031 a medida que las redes integrales de atención del accidente cerebrovascular amplíen el acceso a la atención neurovascular sensible al tiempo. Las bobinas son relevantes en procedimientos seleccionados de accidente cerebrovascular hemorrágico, donde se necesita una colocación precisa y un despliegue controlado. Este uso amplía el papel clínico de los proveedores más allá de la indicación principal de aneurisma. Los procedimientos de malformación arteriovenosa pueden utilizar bobinas antes de la radiocirugía para reducir el volumen de la lesión. La embolización de fístula arteriovenosa es una aplicación más pequeña pero técnicamente exigente donde la precisión de colocación es particularmente importante. El mercado de bobinas neuroendovasculares se beneficia de varias aplicaciones porque las carteras diversificadas están menos expuestas a un cambio en el reembolso en una categoría de procedimiento.
Por Mecanismo de Desprendimiento: Las Plataformas Electrolíticas Mantienen una Ventaja de Base Instalada
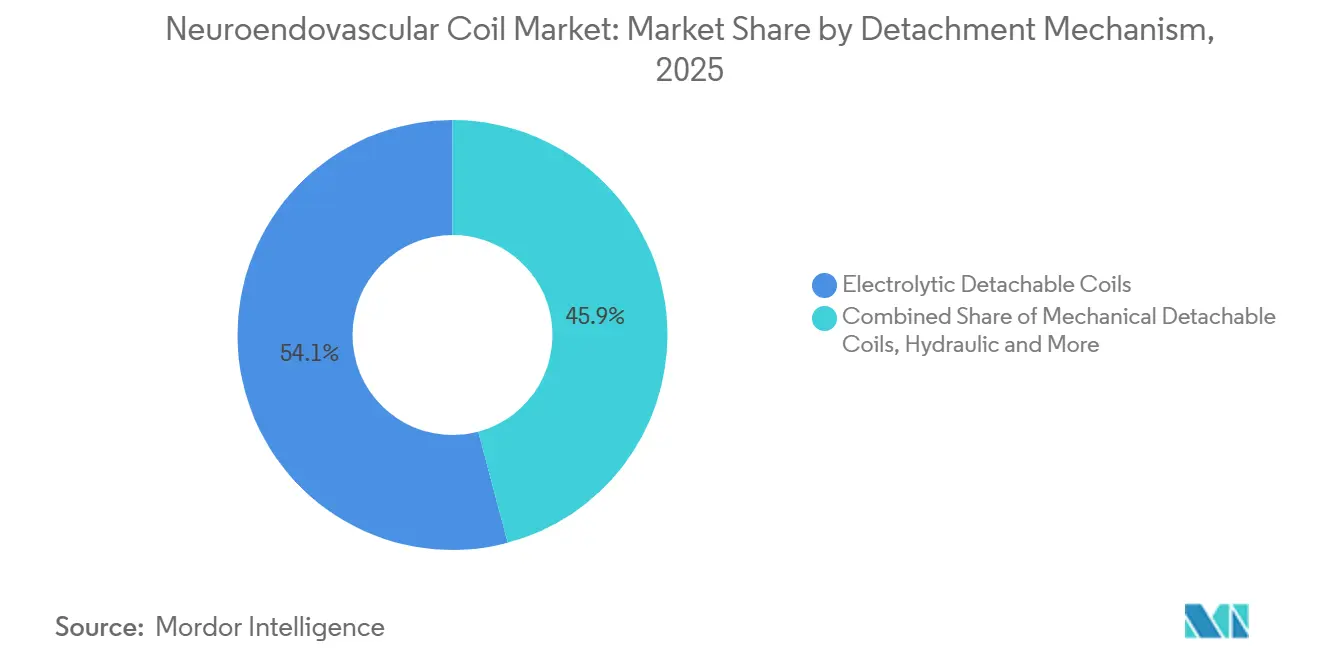
Las bobinas desprendibles electrolíticas capturaron el 54,14% del tamaño del mercado de bobinas neuroendovasculares en 2025, lo que refleja una extensa base instalada y una larga experiencia clínica. El mecanismo se ha utilizado durante más de 3 décadas y sigue siendo familiar para los médicos en centros académicos y comunitarios. Un pulso eléctrico de baja corriente proporciona la liberación controlada de la bobina durante el procedimiento. Las consolas existentes y los protocolos establecidos hacen que el uso continuado sea práctico para los hospitales que han estandarizado los sistemas electrolíticos. Estas plataformas también admiten amplias familias de productos con múltiples configuraciones de bobinas. Se prevé que las bobinas térmicas y electrotérmicas crezcan a una CAGR del 7,52% hasta 2031.
Los sistemas térmicos y electrotérmicos pueden proporcionar confirmación táctil del desprendimiento y un rendimiento predecible durante la anticoagulación en la atención de aneurismas rotos. La Administración de Alimentos y Medicamentos de los Estados Unidos autorizó la Bobina Desprendible Target Xtra de Stryker en junio de 2026 bajo K261772. El dispositivo autorizado combina formas secundarias helicoidales y tetraédricas con una fibra modificada resistente al estiramiento. Los sistemas mecánicos e hidráulicos sirven a nichos de procedimientos más pequeños, especialmente donde los equipos de adquisición buscan evitar la inversión en consolas propietarias. El mercado de bobinas neuroendovasculares sigue dividido entre plataformas de desprendimiento, lo que puede dificultar los cambios en las compras hospitalarias. Los proveedores integrados pueden aprovechar esta estructura ofreciendo bobinas, sistemas de entrega y dispositivos de acceso que funcionan conjuntamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Siguen Siendo Centrales Mientras los Centros Ambulatorios se Expanden
Los hospitales representaron el 72,14% del tamaño del mercado de bobinas neuroendovasculares en 2025, lo que refleja su papel en la atención neurovascular de alta complejidad. Proporcionan angiografía de sustracción digital biplanar, monitoreo en cuidados intensivos y los equipos multidisciplinarios necesarios para los aneurismas rotos. Los casos de emergencia, por tanto, generalmente se tratan en entornos hospitalarios. Los hospitales también gestionan procedimientos electivos complejos y mantienen la gama más amplia de inventario de bobinas. Esto permite a los médicos elegir productos según la anatomía, el plan de tratamiento y el riesgo clínico. Se prevé que los centros quirúrgicos ambulatorios crezcan a una CAGR del 7,82% hasta 2031.
El cambio hacia la atención ambulatoria se limita a procedimientos electivos seleccionados para aneurismas no rotos en lugar de presentaciones de emergencia. Los centros quirúrgicos ambulatorios certificados por Medicare aumentaron un 2,5% hasta 6.308 instalaciones en 2023. Cualquier migración adicional requiere una inversión adecuada en imagen, una cuidadosa selección de pacientes y cobertura de reembolso para los servicios pertinentes. Los centros especializados de neurología desempeñan un papel intermedio al gestionar casos electivos y de menor complejidad. Sus modelos de compra pueden favorecer los kits de procedimiento estandarizados en lugar de las configuraciones premium de un solo uso. La industria de bobinas neuroendovasculares está respondiendo con sistemas de entrega de perfil más bajo y simplificados que pueden adaptarse a los flujos de trabajo ambulatorios sin cambiar la atención hospitalaria para los pacientes de alto riesgo.
Análisis Geográfico
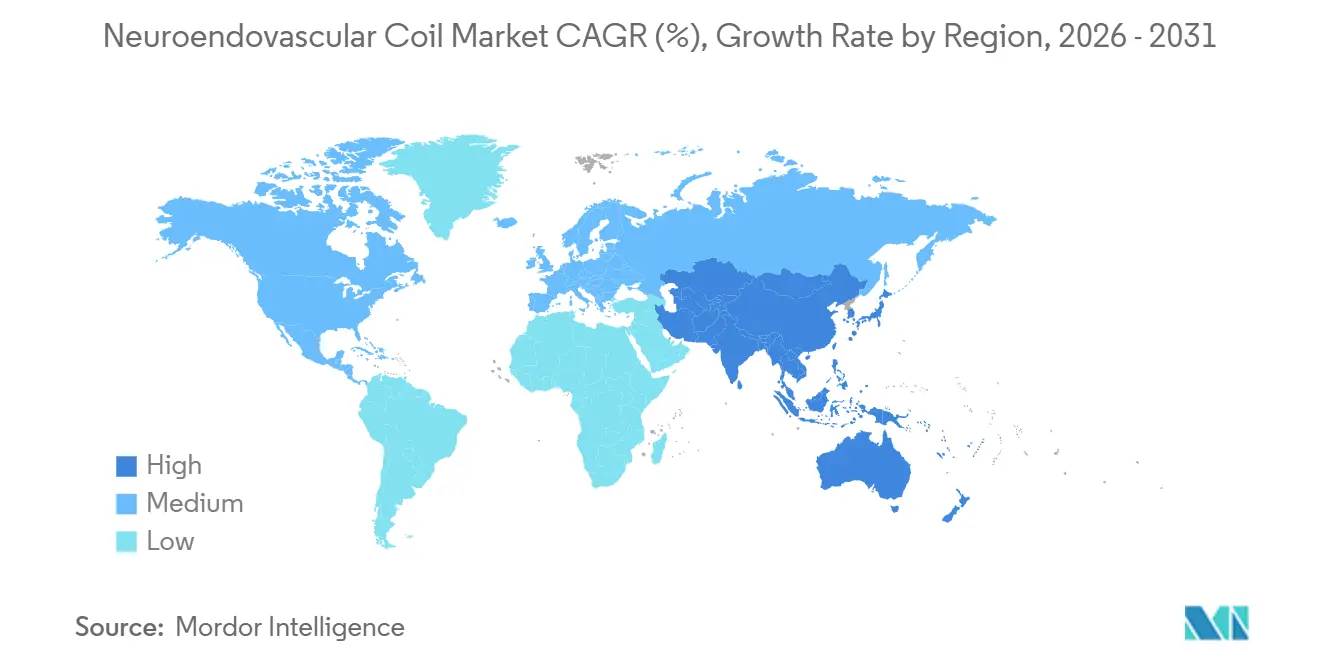
América del Norte representó el 36,61% de la participación del mercado de bobinas neuroendovasculares en 2025, respaldada por el reembolso establecido y los altos volúmenes de procedimientos en instituciones médicas académicas. La región cuenta con una densa red de centros integrales de atención del accidente cerebrovascular y servicios neurointervencionistas avanzados, especialmente en los Estados Unidos. Los códigos CPT 61624 y 61626 siguen siendo importantes para el pago de los procedimientos de embolización cerebral en los Estados Unidos. La Sociedad de Cirugía Neurointervencionista abordó la protección del pago para estos códigos en su trabajo de defensa de 2026. La autorización regulatoria de los Estados Unidos también es una ruta importante para los nuevos sistemas de bobinas, con registros de la Administración de Alimentos y Medicamentos que documentan autorizaciones relevantes de 2024 a 2026. Canadá y México contribuyen a la demanda regional, aunque la disponibilidad de especialistas y la infraestructura avanzada siguen concentradas en los principales centros urbanos. Por tanto, los procedimientos y el poder adquisitivo de la región continúan siendo liderados por hospitales bien equipados que pueden mantener equipos neurovasculares integrales y vías de tratamiento estandarizadas.
Europa es el segundo mercado geográfico más grande en el mercado de bobinas neuroendovasculares, liderado por Alemania, el Reino Unido, Francia, Italia y España. La región cuenta con vías de formación neurointervencionista establecidas, y la embolización con bobinas está integrada en la atención rutinaria de aneurismas y accidentes cerebrovasculares en muchos sistemas nacionales de salud. La regulación de dispositivos médicos de la Unión Europea requiere documentación técnica extensa y evidencia de biocompatibilidad para los nuevos diseños de bobinas. Estos requisitos pueden extender el proceso de lanzamiento, pero también limitan la entrada de productos que no pueden cumplir con los estándares requeridos. WallabyPhenox reportó un lanzamiento europeo limitado de la bobina Avenir Pico tras la aprobación del marcado CE en noviembre de 2025. Los controles de precios, las evaluaciones formales de tecnología sanitaria y la adquisición hospitalaria centrada en la evidencia también configuran el mercado de bobinas neuroendovasculares en Europa, creando un entorno en el que la validación clínica, la documentación regulatoria y la capacidad de cumplir con los requisitos de compra institucional son importantes para una adopción sostenida.
Se prevé que Asia-Pacífico crezca a una CAGR del 8,25% hasta 2031, que es la tasa regional más rápida en el mercado de bobinas neuroendovasculares. Asia Oriental combina una carga sustancial de enfermedad neurovascular con una capacidad en expansión para el tratamiento especializado. En abril de 2026, la Sociedad Japonesa de Neurocirugía publicó un aviso sobre la embolización con bobinas asistida con stent para aneurismas rotos agudos[3]Sociedad Japonesa de Neurocirugía, "Aviso sobre la Embolización con Bobinas Asistida con Stent para Aneurismas Rotos Agudos," Sociedad Japonesa de Neurocirugía, jns-official.jp. India está aumentando el acceso a través de la inversión en angiografía de sustracción digital en redes de hospitales privados, mientras que Corea del Sur cuenta con un ecosistema neurointervencionista maduro y en crecimiento. Australia mantiene altos estándares de procedimiento alineados con las guías clínicas internacionales, y Brasil está ampliando la capacidad a través de centros académicos de atención del accidente cerebrovascular e inversión en hospitales privados. Los países del Consejo de Cooperación del Golfo están construyendo instalaciones neurovasculares terciarias, creando nuevos sitios de tratamiento en todo Oriente Medio y África. Sin embargo, la región en general todavía enfrenta un acceso desigual a personal especializado, imagen avanzada y el apoyo clínico necesario para los servicios regulares de embolización de aneurismas.

Panorama Competitivo
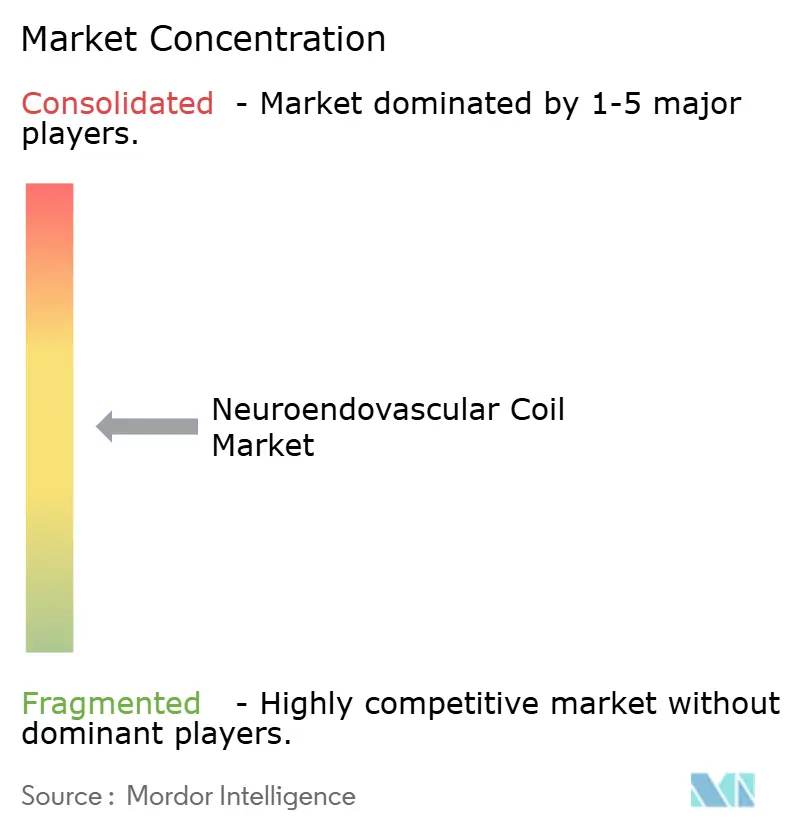
El mercado de bobinas neuroendovasculares tiene una estructura moderadamente concentrada, con varios grandes proveedores que compiten en categorías de productos neurovasculares relacionadas. Stryker, Medtronic, Johnson & Johnson, a través de Cerenovus, y Penumbra lideran con carteras que incluyen múltiples geometrías de bobinas, mecanismos de desprendimiento y tamaños de sistemas de entrega. Estas empresas refuerzan las relaciones hospitalarias a través de formación clínica, amplios acuerdos de suministro y soporte técnico en procedimientos complejos. Sus carteras más amplias también son útiles cuando los procedimientos requieren dispositivos de acceso y productos de embolización como parte de la misma vía de atención. No se proporcionó ninguna cifra de participación de mercado combinada para los principales proveedores, por lo que la información disponible no muestra el dominio de una sola empresa.
Medtronic completó la adquisición de Scientia Vascular en junio de 2026 por 550 millones de USD. Medtronic indicó que la adquisición conectó el acceso mediante guías y catéteres con su cartera existente de tratamiento neurovascular. Stryker recibió autorizaciones secuenciales de la Administración de Alimentos y Medicamentos para productos de bobinas desprendibles Target en diciembre de 2025 y junio de 2026. Estos movimientos muestran un énfasis en el acceso procedimental y las mejoras iterativas en el diseño de bobinas que mantienen los productos alineados con el flujo de trabajo clínico. El mercado de bobinas neuroendovasculares recompensa a los proveedores que pueden ofrecer sistemas compatibles, suministro confiable y soporte a lo largo del procedimiento, lo que puede dificultar que los participantes con un solo producto desplacen a los proveedores establecidos.
Los fabricantes de nivel medio están apuntando a oportunidades definidas a través de la diferenciación de plataformas y la expansión más allá de sus mercados de origen. WallabyPhenox inició el ensayo PIANO IDE en marzo de 2026 para dispositivos de modulación de flujo recubiertos con HPC destinados a reducir la trombogenicidad del implante en el manejo de aneurismas complejos. MicroPort NeuroTech recibió la autorización de la Administración de Alimentos y Medicamentos para NUMEN Silk en septiembre de 2024, un paso regulatorio importante para un dispositivo neuroendovascular de origen chino en los Estados Unidos. Los controles especiales de Clase II de la Administración de Alimentos y Medicamentos y la certificación del Reglamento de Dispositivos Médicos de la Unión Europea siguen siendo filtros importantes porque se necesita una inversión regulatoria sostenida para competir en mercados de mayor supervisión. La industria de bobinas neuroendovasculares, por tanto, combina proveedores multinacionales establecidos con especialistas que compiten en tecnologías específicas y nichos geográficos.
Líderes de la Industria de Bobinas Neuroendovasculares
Stryker Corporation
Medtronic plc
Terumo Corporation
Johnson & Johnson
Penumbra, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Enero de 2026: Boston Scientific Corporation y Penumbra, Inc. anunciaron que las empresas han celebrado un acuerdo definitivo en virtud del cual Boston Scientific adquirirá Penumbra en una transacción en efectivo y acciones que valora a Penumbra en 374 USD por acción, lo que refleja un valor empresarial de aproximadamente 14,5 mil millones de USD. Las ofertas neurovasculares de Penumbra incluyen actualmente soluciones diferenciadas para acceso, revascularización en accidente cerebrovascular y neuroembolización. Se espera que la transacción se complete en 2026.
- Octubre de 2025: Penumbra lanzó su Bobina SwiftSET, una nueva solución de bobina compleja diseñada para la embolización adaptativa. SwiftSET está diseñada para optimizar la aposición a la pared del vaso a través de su configuración de forma y para facilitar un despliegue fluido y una conformidad natural a espacios reducidos para una oclusión densa en vasos pequeños.


Alcance del Informe Global del Mercado de Bobinas Neuroendovasculares
Según el alcance del informe, una bobina neuroendovascular es un dispositivo blando a base de platino utilizado en procedimientos mínimamente invasivos para tratar anomalías de los vasos sanguíneos en el cerebro y el sistema nervioso. Generalmente se inserta en un aneurisma u otra malformación vascular a través de un catéter para inducir la coagulación sanguínea y la oclusión, previniendo así la rotura o el sangrado.
El mercado de bobinas neuroendovasculares está segmentado por tipo de producto en bobinas de platino puro, bobinas recubiertas de hidrogel y bobinas bioactivas/complejas; por aplicación en embolización de aneurismas intracraneales, embolización de malformaciones arteriovenosas, embolización de fístulas arteriovenosas, intervenciones en accidente cerebrovascular y otras aplicaciones; por mecanismo de desprendimiento en bobinas desprendibles electrolíticamente, bobinas desprendibles mecánicamente, desprendimiento hidráulico/hidrostático y desprendimiento térmico/electrotérmico; por usuario final en hospitales, centros especializados de neurología, centros quirúrgicos ambulatorios y otros usuarios finales; y por geografía en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe de mercado también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. Para cada segmento, el tamaño del mercado y el pronóstico se proporcionan en términos de valor (USD).
| Bobinas de Platino Puro |
| Bobinas Recubiertas de Hidrogel |
| Bobinas Bioactivas / Complejas |
| Embolización de Aneurismas Intracraneales |
| Embolización de Malformaciones Arteriovenosas |
| Embolización de Fístulas Arteriovenosas |
| Intervención en Accidente Cerebrovascular |
| Otras Aplicaciones |
| Bobinas Desprendibles Electrolíticas |
| Bobinas Desprendibles Mecánicas |
| Hidráulico / Hidrostático |
| Térmico / Electrotérmico |
| Hospitales |
| Centros Especializados de Neurología |
| Centros Quirúrgicos Ambulatorios |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Bobinas de Platino Puro | |
| Bobinas Recubiertas de Hidrogel | ||
| Bobinas Bioactivas / Complejas | ||
| Por Aplicación | Embolización de Aneurismas Intracraneales | |
| Embolización de Malformaciones Arteriovenosas | ||
| Embolización de Fístulas Arteriovenosas | ||
| Intervención en Accidente Cerebrovascular | ||
| Otras Aplicaciones | ||
| Por Mecanismo de Desprendimiento | Bobinas Desprendibles Electrolíticas | |
| Bobinas Desprendibles Mecánicas | ||
| Hidráulico / Hidrostático | ||
| Térmico / Electrotérmico | ||
| Por Usuario Final | Hospitales | |
| Centros Especializados de Neurología | ||
| Centros Quirúrgicos Ambulatorios | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de bobinas neuroendovasculares para 2031?
Se proyecta que el mercado de bobinas neuroendovasculares alcance 1,54 mil millones de USD en 2031 desde 1,14 mil millones de USD en 2026, a una CAGR del 6,28%.
¿Qué tipo de producto de bobina neuroendovascular lidera los ingresos?
Las bobinas de platino puro lideraron los ingresos por producto con una participación del 58,31% en 2025, respaldadas por una amplia compatibilidad procedimental, un manejo familiar y un uso clínico establecido en muchos tipos de aneurismas.
¿Por qué están ganando adopción las bobinas recubiertas de hidrogel?
La evidencia de ensayos aleatorizados reportó una trayectoria de oclusión al año más favorable para las bobinas recubiertas de hidrogel que para las bobinas de platino puro. Su relevancia es mayor en casos complejos donde los médicos están particularmente enfocados en el llenado del aneurisma, la durabilidad de la oclusión y el riesgo de retratamiento.
¿Qué aplicación representa la mayor participación en el uso de bobinas?
La embolización de aneurismas intracraneales representó una participación de ingresos del 68,24% en 2025 porque es la indicación fundamental de bobinas neuroendovasculares en los servicios especializados establecidos.
¿Qué entorno de atención tiene el mayor papel en los procedimientos con bobinas neuroendovasculares?
Los hospitales representaron el 72,14% de los ingresos en 2025 porque proporcionan imagen biplanar, monitoreo en cuidados intensivos, experiencia multidisciplinaria y capacidad de tratamiento de emergencia.
¿Qué región se espera que crezca más rápido hasta 2031?
Se proyecta que Asia-Pacífico registre el crecimiento regional más rápido a una CAGR del 8,25% hasta 2031.
Última actualización de la página el:



