
Tamanho e Participação do Mercado de Bobinas Neuroendovasculares
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 1.14 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.54 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.28 % |
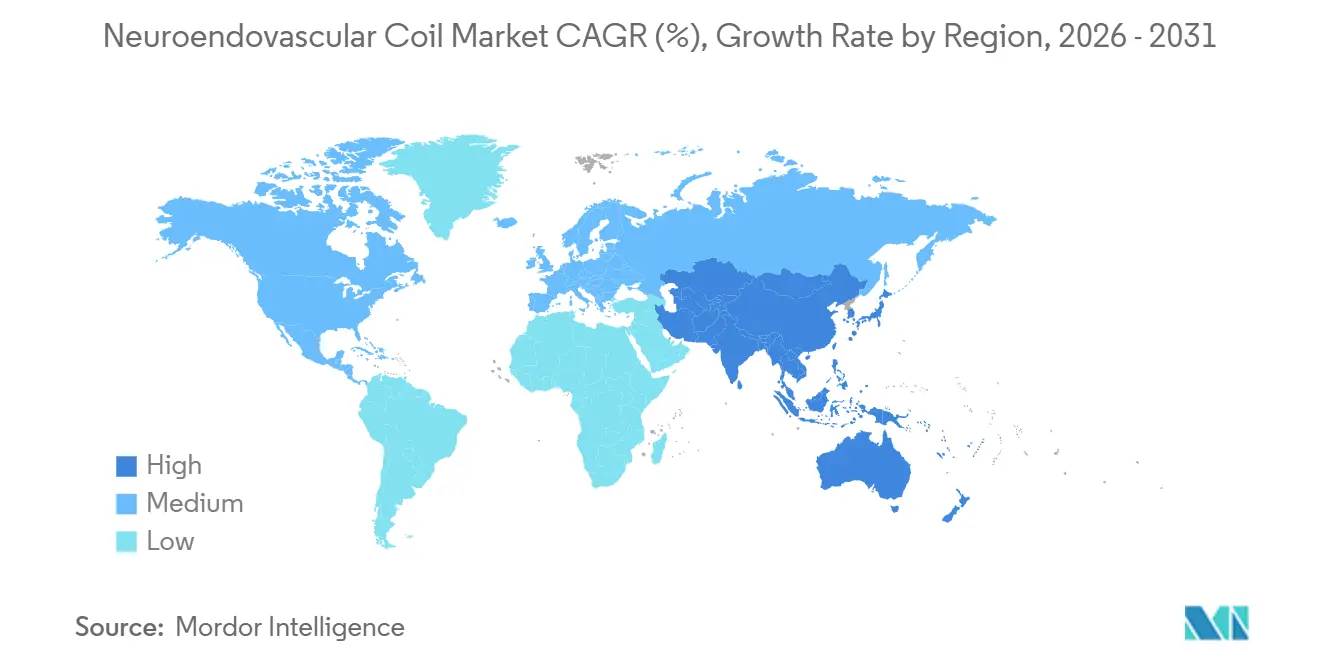
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
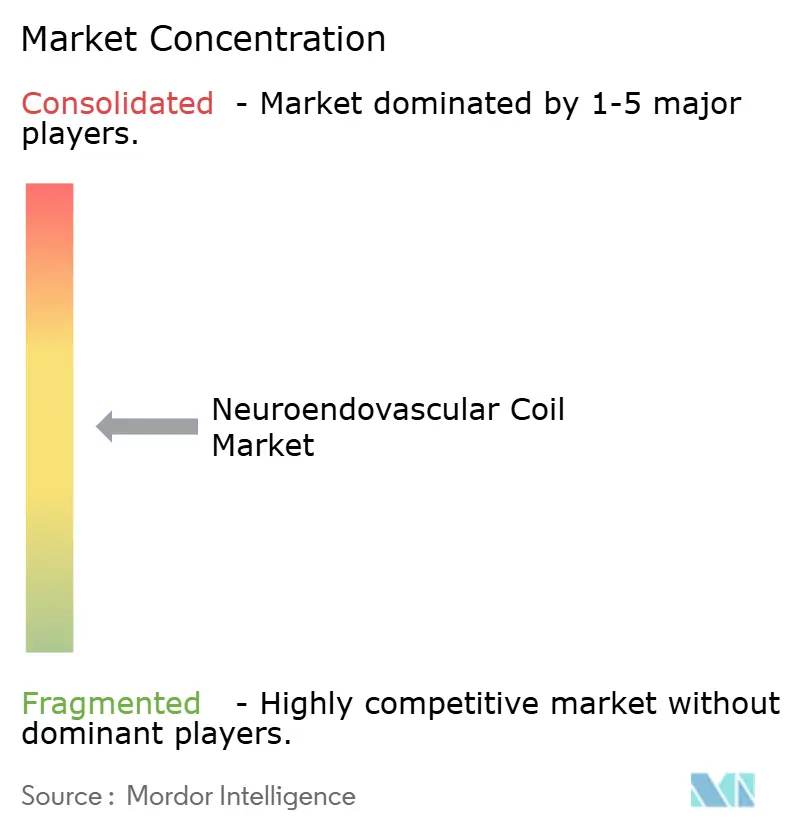
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bobinas Neuroendovasculares por Mordor Intelligence
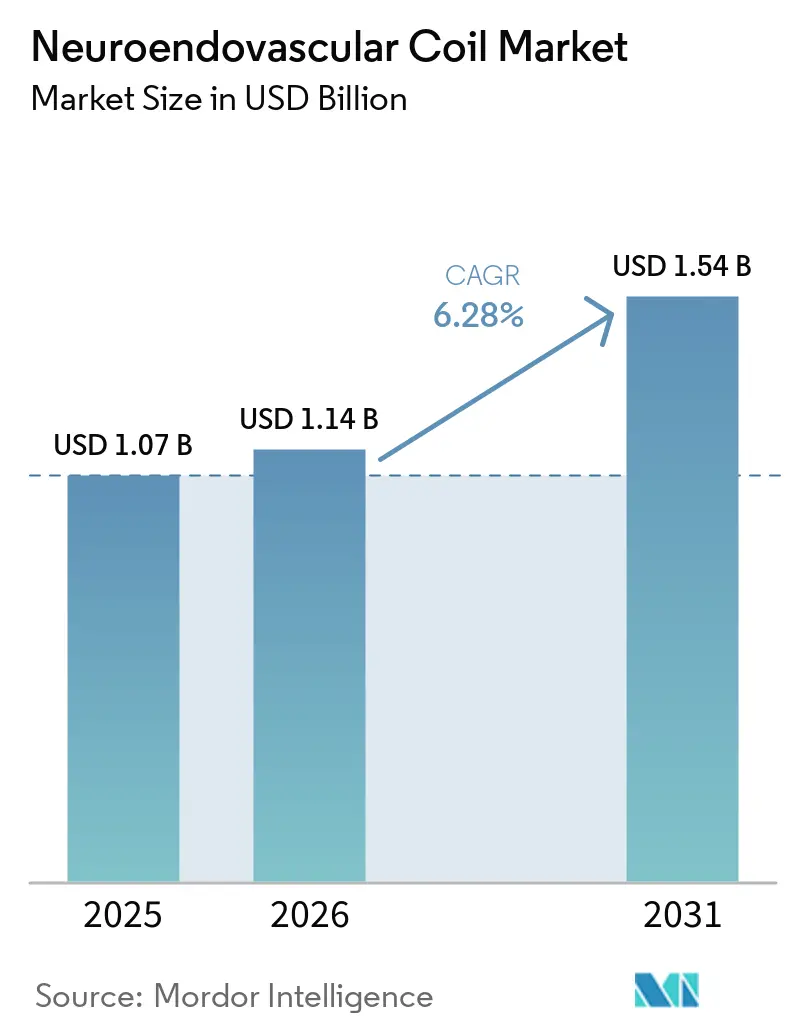
O tamanho do Mercado de Bobinas Neuroendovasculares tem projeção de expansão de 1,07 bilhões de USD em 2025 e 1,14 bilhões de USD em 2026 para 1,54 bilhões de USD até 2031, registrando um CAGR de 6,28% entre 2026 e 2031.
O mercado é impulsionado pela identificação mais precoce de aneurismas intracranianos não rompidos e pela preferência clínica contínua pelo tratamento endovascular em pacientes adequados, com uma revisão de 2025 abrangendo 29 estudos e 304.848 sujeitos reportando uma prevalência global de 5,4% e identificando sexo feminino, hipertensão, tabagismo e idade avançada como fatores de risco. O diagnóstico mais precoce amplia o conjunto de pacientes avaliados para intervenção eletiva, oferece aos médicos mais tempo para considerar a anatomia e a durabilidade, e favorece hospitais que podem oferecer imagens dedicadas, equipes especializadas e monitoramento pós-procedimento. O mercado de bobinas neuroendovasculares também está migrando de produtos padrão de platina pura para opções revestidas com hidrogel e bioativas para aneurismas complexos e de colo largo. Ao mesmo tempo, os fornecedores desenvolvem sistemas de entrega de perfil mais baixo e portfólios mais amplos que conectam bobinas a dispositivos de acesso e tecnologia de destacamento. Essa estrutura de portfólio pode dificultar a troca, pois sistemas eletrolíticos, térmicos e hidráulicos frequentemente dependem de infraestrutura de entrega compatível, apoiando fornecedores integrados e aumentando a importância dos relacionamentos estabelecidos com hospitais. O crescimento é mais forte onde os sistemas de saúde podem expandir a capacidade especializada e o suporte ao pagamento. Ao mesmo tempo, os altos custos de capital, a escassez de mão de obra especializada, os requisitos regulatórios e a recanalização continuam a limitar a adoção mais ampla em ambientes de menor complexidade e com recursos limitados.
Principais Conclusões do Relatório
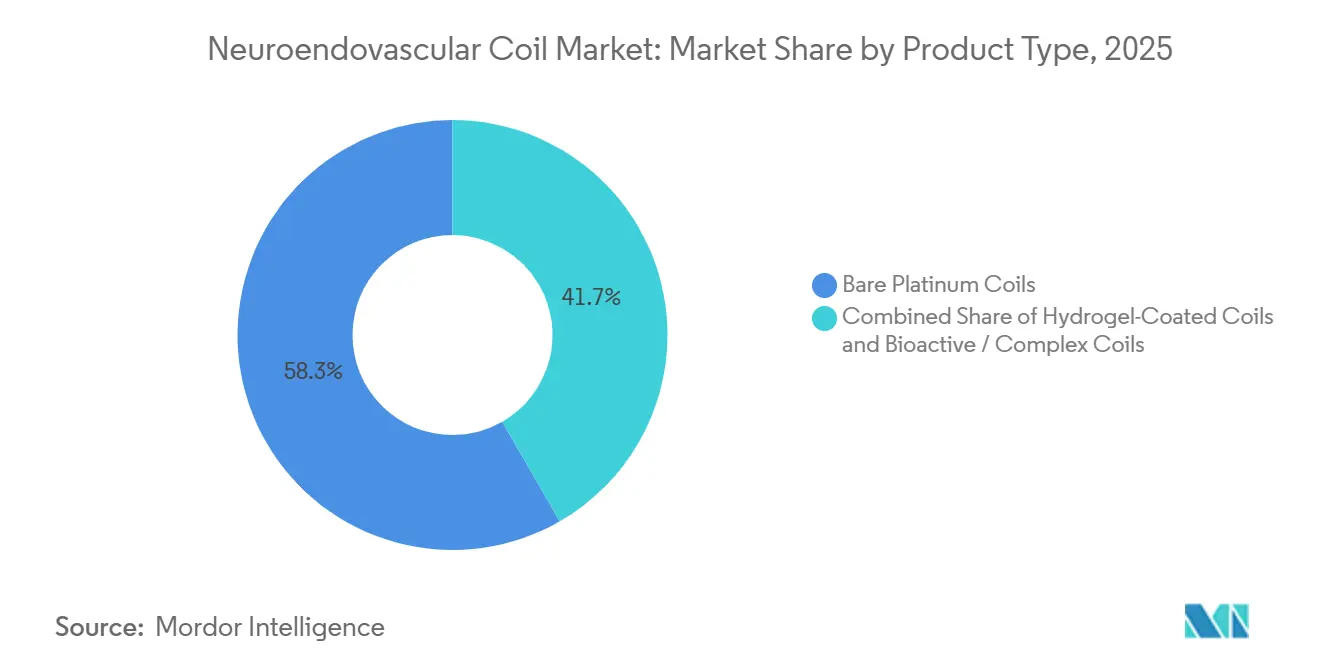
- Por tipo de produto, as bobinas de platina pura detinham 58,31% da participação do mercado de bobinas neuroendovasculares em 2025, enquanto as bobinas revestidas com hidrogel têm previsão de crescer a um CAGR de 8,65% até 2031.
- Por aplicação, a embolização de aneurisma intracraniano representou 68,24% da participação do mercado de bobinas neuroendovasculares em 2025, enquanto a intervenção em AVC tem projeção de expansão a um CAGR de 7,42% até 2031.
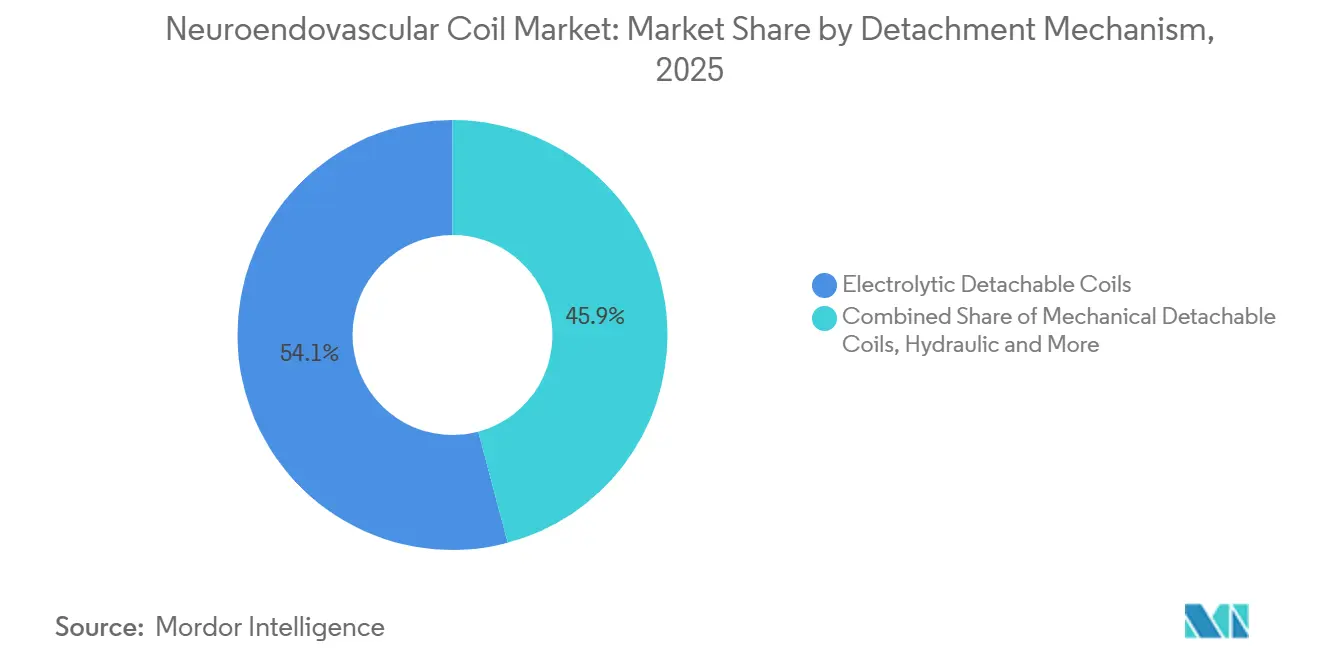
- Por mecanismo de destacamento, as bobinas destacáveis eletrolíticas detinham 54,14% da participação do mercado de bobinas neuroendovasculares em 2025, enquanto os sistemas térmicos e eletrotérmicos têm previsão de crescer a um CAGR de 7,52% até 2031.
- Por usuário final, os hospitais representaram 72,14% da participação do mercado de bobinas neuroendovasculares em 2025, enquanto os centros cirúrgicos ambulatoriais têm projeção de expansão a um CAGR de 7,82% até 2031.
- Por geografia, a América do Norte detinha 36,61% da receita em 2025, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 8,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Bobinas Neuroendovasculares
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Incidência de Aneurismas Intracranianos e AVC | +1.8% | Global, maior carga no Leste Asiático e no núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Preferência pelo Tratamento Minimamente Invasivo de Aneurismas | +1.6% | Global, mais forte na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Envelhecimento Populacional e Carga de Fatores de Risco Neurovascular | +1.2% | Global, concentrado no Japão, Europa Ocidental e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão da Infraestrutura Neurointervencionista e do Reembolso | +1.0% | América do Norte e Europa, com transbordamento do núcleo da Ásia-Pacífico para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Adoção de Tecnologias de Bobinas de Hidrogel e Bioativas | +0.8% | América do Norte, Europa, Japão e centros premium da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Maior Eficiência Procedural por Meio de Plataformas de Bobinas de Alto Volume | +0.5% | Centros terciários da América do Norte e da Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Incidência de Aneurismas Intracranianos e AVC
A detecção mais ampla de aneurismas intracranianos não rompidos está transformando uma categoria de procedimentos que historicamente era centrada no tratamento urgente após a ruptura. Uma revisão sistemática e meta-análise de 2025 abrangendo 304.848 sujeitos estimou a prevalência global em 5,4%, com um intervalo de confiança de 95% de 4,2% a 6,8%. O sexo feminino apresentou uma razão de chances de 1,722, a hipertensão apresentou uma razão de chances de 1,579 e o tabagismo apresentou uma razão de chances de 2,266 na revisão, que identifica uma população com vários fatores de risco sobrepostos. O rastreamento por angiografia por ressonância magnética no Japão e na Coreia do Sul está identificando aneurismas assintomáticos mais precocemente, antes de uma apresentação de emergência, o que determina a rota de tratamento. O diagnóstico mais precoce oferece às equipes clínicas mais tempo para considerar a anatomia, a durabilidade do tratamento, o planejamento do procedimento e as características das plataformas de bobinas disponíveis. O mercado de bobinas neuroendovasculares pode, portanto, migrar do uso de platina pura conduzido por emergências para dispositivos diferenciados utilizados em procedimentos eletivos planejados, especialmente quando os pacientes entram em uma via de encaminhamento definida antes que os sintomas exijam intervenção urgente, e os clínicos podem avaliar as opções de dispositivos com maior flexibilidade procedural.
Preferência pelo Tratamento Minimamente Invasivo de Aneurismas
O tratamento endovascular permanece central no cuidado de muitos pacientes com aneurismas intracranianos rompidos, particularmente quando uma abordagem menos invasiva é clinicamente adequada. Uma análise de 2025 reportou uma razão de ganho hierárquico de resultados 75% maior para o enrolamento endovascular em comparação com o clipagem cirúrgica em mortalidade, desfecho funcional, complicações maiores e tempo de internação em unidade de terapia intensiva. Essa evidência apoia uma abordagem endovascular como primeira opção em casos adequados, embora a seleção do tratamento continue a depender da apresentação clínica e da anatomia do aneurisma. Ela também reforça a demanda por bobinas que abordem uma variedade de formatos de aneurismas e funcionem com os sistemas de cateter utilizados nos serviços estabelecidos. Os hospitais podem manter a familiaridade por meio de treinamento procedural, o que apoia o uso consistente de técnicas endovasculares em suas equipes neurovasculares. O mercado de bobinas neuroendovasculares se beneficia quando os clínicos mantêm a capacidade de utilizar tratamentos menos invasivos em um conjunto mais amplo de pacientes, pois isso pode apoiar o planejamento do tratamento que considera tanto as necessidades clínicas imediatas quanto os recursos disponíveis nos serviços neurovasculares estabelecidos.
Envelhecimento Populacional e Carga de Fatores de Risco Neurovascular
O envelhecimento populacional aumenta o número de pacientes com doenças neurovasculares e necessidades de tratamento relacionadas, ao mesmo tempo que aumenta a dificuldade de alguns procedimentos. Um estudo de 2025 relacionou inflamação, metabolismo, senescência celular e processos regenerativos à biologia da doença cerebrovascular. As alterações vasculares relacionadas à idade podem modificar a estrutura cerebrovascular e a hemodinâmica, tornando a navegação por cateter e o tratamento de aneurismas mais exigentes. O acesso mais amplo à imagem de corte transversal também aumentou a identificação de aneurismas em pacientes mais idosos que podem não ter apresentado sintomas. As decisões de tratamento para pacientes com 80 anos ou mais permanecem complexas, pois os riscos do procedimento devem ser considerados juntamente com os riscos da observação. O mercado de bobinas neuroendovasculares tem espaço para designs de bobinas de rigidez variável e conformáveis que podem ajudar os médicos a gerenciar casos tecnicamente difíceis, particularmente quando as alterações vasculares relacionadas à idade tornam o procedimento mais exigente e colocam um prêmio maior no desempenho controlável do dispositivo.
Expansão da Infraestrutura Neurointervencionista e do Reembolso
A capacidade de procedimentos determina quanto da necessidade clínica subjacente pode ser tratada na prática, independentemente da prevalência da doença. Instalações neurointervencionistas dedicadas, especialistas treinados, imagens biplanares e monitoramento pós-procedimento permanecem necessários para a embolização de aneurismas, particularmente em casos de alta complexidade. Nos Estados Unidos, os códigos CPT 61624 e 61626 cobrem procedimentos de embolização cerebral e, portanto, permanecem importantes para a disponibilidade do serviço. A Sociedade de Cirurgia Neurointervencionista abordou a proteção de pagamento para esses códigos em sua defesa da tabela de honorários médicos de 2026. A Sociedade Americana de Neurorradiologia declarou que os ajustes de eficiência propostos poderiam enfraquecer o acesso a especialistas em comunidades rurais e ampliar as lacunas de capacidade existentes[1]Sociedade Americana de Neurorradiologia, "Carta de Comentários da ASNR sobre a Regra Proposta da Tabela de Honorários Médicos do Medicare CY 2026 do CMS," Sociedade Americana de Neurorradiologia, asnr.org. O mercado de bobinas neuroendovasculares cresce mais facilmente onde o pagamento apoia os serviços especializados, os hospitais podem manter equipes treinadas e os prestadores podem construir volumes de procedimentos confiáveis, uma vez que cada uma dessas condições ajuda a converter a necessidade clínica em procedimentos que um ambiente de cuidados qualificado pode entregar com segurança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Procedimento e Escassez de Mão de Obra Especializada | -1.5% | Global, mais grave no Oriente Médio e África, América do Sul e América do Norte rural | Longo prazo (≥ 4 anos) |
| Requisitos Rigorosos de Aprovação Regulatória e Evidências Clínicas | -0.8% | Global, com atrasos mais pronunciados nos ambientes de transição do MDR da União Europeia | Médio prazo (2-4 anos) |
| Risco de Retratamento por Recanalização e Compactação de Bobinas | -0.6% | Global, afetando todos os centros neurointervencionistas | Longo prazo (≥ 4 anos) |
| Dependência de Dispositivos Adjuntos e Terapia Antiplaquetária em Casos Complexos | -0.5% | Global, mais agudo no cuidado de aneurismas de colo largo rompidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Procedimento e Escassez de Mão de Obra Especializada
O tratamento neurointervencionista de aneurismas requer investimento de capital substancial e equipe clínica altamente especializada, o que pode restringir a adoção em ambientes com menos recursos. Salas de fluoroscopia biplanar, equipes de neurorradiologia intervencionista e capacidade de monitoramento sustentado são requisitos essenciais que muitos hospitais secundários não conseguem financiar ou manter facilmente. A Sociedade Americana de Neurorradiologia observou escassez de mão de obra especializada em áreas rurais em seus comentários sobre a tabela de honorários médicos do Medicare de 2026. A menor densidade de especialistas limita os procedimentos que uma região pode realizar e dificulta que as instalações locais mantenham um serviço consistente. Também limita os níveis de estoque que os hospitais podem justificar para plataformas avançadas de bobinas, especialmente onde os volumes de casos são incertos. O mercado de bobinas neuroendovasculares, consequentemente, permanece concentrado em hospitais urbanos e outros centros de alto volume com o pessoal, equipamentos e recursos de monitoramento necessários para o cuidado, deixando muitas instalações menores dependentes de vias de encaminhamento quando os pacientes requerem tratamento neurointervencionista complexo.
Risco de Retratamento por Recanalização e Compactação de Bobinas
A recanalização permanece uma limitação significativa da embolização com bobinas em anatomias complexas de aneurismas e pode afetar a confiança na durabilidade do procedimento a longo prazo. Grandes estudos de coorte reportaram taxas de recanalização de 10% a 33,6% e taxas de retratamento de 4,7% a 12,3%. A mesma pesquisa constatou que 38,3% dos aneurismas recanalizados desenvolveram recanalização maior após um segundo procedimento de enrolamento durante o acompanhamento de longo prazo. O tamanho maior do colo do aneurisma apresentou uma razão de chances de 1,18 para recanalização maior, enquanto o enrolamento assistido por stent apresentou uma razão de chances de 0,34, demonstrando a importância da anatomia e da estratégia procedural[2]American Journal of Neuroradiology, "Fatores Associados à Recanalização Maior Após Segundo Enrolamento de Aneurismas Recanalizados," American Journal of Neuroradiology, ajnr.org. Esses resultados direcionam os clnicos para abordagens adjuntas em lesões selecionadas de colo largo ou complexas, onde a oclusão completa e durável é mais difícil de alcançar. O mercado de bobinas neuroendovasculares enfrenta substituição por desviadores de fluxo e embólicos líquidos quando os médicos priorizam a oclusão durável em anatomias desafiadoras, particularmente onde a probabilidade de tratamento repetido poderia afetar o caso clínico para o uso de uma abordagem convencional baseada apenas em bobinas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Bobinas Revestidas Ganham Relevância em Procedimentos Complexos
As bobinas de platina pura representaram 58,31% do tamanho do mercado de bobinas neuroendovasculares em 2025, apoiadas pelo longo uso clínico e pela ampla familiaridade procedural. Os hospitais as utilizam em uma ampla variedade de tamanhos e formatos de aneurismas porque funcionam com muitos microcateteres e sistemas de destacamento. Seu papel estabelecido ajuda os clínicos a usar uma abordagem consistente quando a anatomia do paciente não requer um dispositivo especializado. O preço permanece importante em procedimentos de rotina, particularmente onde os hospitais devem controlar o custo dos suprimentos descartáveis. As bobinas revestidas com hidrogel têm previsão de crescer a um CAGR de 8,65% até 2031, refletindo uma proposta de valor diferente para anatomias de maior risco.
O tamanho do mercado de bobinas neuroendovasculares para bobinas revestidas com hidrogel é apoiado pela capacidade do material de se expandir após o contato com o sangue e ocupar mais do saco do aneurisma. Uma meta-análise atualizada de 6 ensaios clínicos randomizados encontrou uma trajetória de oclusão em 1 ano mais favorável para bobinas revestidas com hidrogel do que para bobinas de platina pura. Os achados incluíram maior trombose e menor progressão para preenchimento do corpo, ambos importantes quando os clínicos avaliam a durabilidade. As bobinas bioativas e complexas também ocupam uma posição menor, mas estrategicamente importante, pois seus revestimentos visam apoiar a neoendotelialização. Um estudo in vitro de 2025 reportou proliferação celular endotelial mais precoce e maior em hidrocoils do que em bobinas de platina pura. Os dispositivos revestidos são mais relevantes para aneurismas de colo largo, complexos e previamente tratados, enquanto os produtos de platina pura permanecem adequados para muitos casos mais simples.


Por Aplicação: A Embolização de Aneurismas Mantém a Maior Base de Procedimentos
A embolização de aneurisma intracraniano representou 68,24% do tamanho do mercado de bobinas neuroendovasculares em 2025, tornando-a a principal aplicação para esses dispositivos. A indicação tem uma grande base de procedimentos nos serviços neurointervencionistas porque o enrolamento é uma opção de tratamento central para aneurismas adequados. Requer produtos em diferentes tamanhos, formatos e configurações de destacamento para abordar a variação na anatomia da lesão. A base de evidências clínicas também apoia o papel sustentado do tratamento endovascular para aneurismas rompidos. Um estudo de 2025 em centro terciário reportou uma razão de ganho hierárquico de resultados 75% maior para o enrolamento do que para a clipagem cirúrgica em mortalidade, desfecho funcional, complicações maiores e tempo de internação em unidade de terapia intensiva.
A intervenção em AVC tem previsão de crescer a um CAGR de 7,42% até 2031, à medida que as redes abrangentes de AVC expandem o acesso ao cuidado neurovascular sensível ao tempo. As bobinas são relevantes em procedimentos selecionados de AVC hemorrágico, onde são necessários posicionamento preciso e implantação controlada. Esse uso amplia o papel clínico dos fornecedores além da principal indicação de aneurisma. Os procedimentos de malformação arteriovenosa podem usar bobinas antes da radiocirurgia para reduzir o volume da lesão. A embolização de fístula arteriovenosa é uma aplicação menor, mas tecnicamente exigente, onde a precisão do posicionamento é particularmente importante. O mercado de bobinas neuroendovasculares se beneficia de várias aplicações porque portfólios diversificados são menos expostos a uma mudança de reembolso em uma categoria de procedimento.
Por Mecanismo de Destacamento: Plataformas Eletrolíticas Mantêm Vantagem de Base Instalada
As bobinas destacáveis eletrolíticas capturaram 54,14% do tamanho do mercado de bobinas neuroendovasculares em 2025, refletindo uma extensa base instalada e longa experiência clínica. O mecanismo é utilizado há mais de 3 décadas e permanece familiar aos clínicos em centros acadêmicos e comunitários. Um pulso elétrico de baixa corrente fornece liberação controlada da bobina durante o procedimento. Os consoles existentes e os protocolos estabelecidos tornam o uso contínuo prático para hospitais que padronizaram em sistemas eletrolíticos. Essas plataformas também suportam amplas famílias de produtos com múltiplas configurações de bobinas. As bobinas térmicas e eletrotérmicas têm previsão de crescer a um CAGR de 7,52% até 2031.
Os sistemas térmicos e eletrotérmicos podem fornecer confirmação tátil de destacamento e desempenho previsível durante a anticoagulação no cuidado de aneurismas rompidos. A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou a Bobina Destacável Target Xtra da Stryker em junho de 2026 sob K261772. O dispositivo aprovado combina formas secundárias helicoidais e tetraédricas com uma fibra resistente ao estiramento modificada. Os sistemas mecânicos e hidráulicos atendem a nichos procedurais menores, especialmente onde as equipes de aquisição buscam evitar o investimento em consoles proprietários. O mercado de bobinas neuroendovasculares permanece dividido entre plataformas de destacamento, o que pode dificultar as mudanças nas compras hospitalares. Os fornecedores integrados podem construir sobre essa estrutura oferecendo bobinas, sistemas de entrega e dispositivos de acesso que funcionam em conjunto.
Por Usuário Final: Hospitais Permanecem Centrais Enquanto Unidades Ambulatoriais se Expandem
Os hospitais representaram 72,14% do tamanho do mercado de bobinas neuroendovasculares em 2025, refletindo seu papel no cuidado neurovascular de alta complexidade. Eles fornecem angiografia por subtração digital biplanar, monitoramento em unidade de terapia intensiva e as equipes multidisciplinares necessárias para aneurismas rompidos. Os casos de emergência são, portanto, geralmente tratados em ambientes hospitalares. Os hospitais também lidam com procedimentos eletivos complexos e mantêm a mais ampla variedade de estoque de bobinas. Isso permite que os médicos escolham produtos de acordo com a anatomia, o plano de tratamento e o risco clínico. Os centros cirúrgicos ambulatoriais têm previsão de crescer a um CAGR de 7,82% até 2031.
A migração para o cuidado ambulatorial é limitada a procedimentos eletivos selecionados para aneurismas não rompidos, em vez de apresentações de emergência. Os centros cirúrgicos ambulatoriais certificados pelo Medicare aumentaram 2,5% para 6.308 instalações em 2023. Qualquer migração adicional requer investimento adequado em imagens, seleção cuidadosa de pacientes e cobertura de reembolso para os serviços relevantes. Os centros especializados de neurologia desempenham um papel intermediário ao lidar com casos eletivos e de menor complexidade. Seus modelos de compra podem favorecer kits procedurais padronizados em vez de configurações premium de uso único. O setor de bobinas neuroendovasculares está respondendo com sistemas de entrega de perfil mais baixo e simplificados que podem se adequar aos fluxos de trabalho ambulatoriais sem alterar o cuidado hospitalar para pacientes de alto risco.
Análise Geográfica
A América do Norte detinha 36,61% da participação do mercado de bobinas neuroendovasculares em 2025, apoiada pelo reembolso estabelecido e pelos altos volumes de procedimentos em instituições médicas acadêmicas. A região possui uma densa rede de centros abrangentes de AVC e serviços neurointervencionistas avançados, especialmente nos Estados Unidos. Os códigos CPT 61624 e 61626 permanecem importantes para o pagamento de procedimentos de embolização cerebral nos Estados Unidos. A Sociedade de Cirurgia Neurointervencionista abordou a proteção de pagamento para esses códigos em seu trabalho de defesa de 2026. A aprovação regulatória nos EUA também é uma rota importante para novos sistemas de bobinas, com registros da FDA documentando aprovações relevantes de 2024 a 2026. O Canadá e o México contribuem para a demanda regional, embora a disponibilidade de especialistas e a infraestrutura avançada permaneçam concentradas nos principais centros urbanos. Portanto, os procedimentos e o poder de compra da região continuam a ser liderados por hospitais bem equipados que podem manter equipes neurovasculares abrangentes e vias de tratamento padronizadas.
A Europa é o segundo maior mercado geográfico no mercado de bobinas neuroendovasculares, liderado pela Alemanha, Reino Unido, França, Itália e Espanha. A região possui vias estabelecidas de treinamento neurointervencionista, e a embolização com bobinas está integrada ao cuidado rotineiro de aneurismas e AVC em muitos sistemas nacionais de saúde. A regulamentação de dispositivos médicos da União Europeia exige extensa documentação técnica e evidências de biocompatibilidade para novos designs de bobinas. Esses requisitos podem estender o processo de lançamento, mas também limitam a entrada de produtos que não conseguem atender aos padrões exigidos. A WallabyPhenox reportou um lançamento europeu limitado da bobina Avenir Pico após a aprovação da Marca CE em novembro de 2025. Controles de preços, avaliações formais de tecnologia em saúde e aquisição hospitalar focada em evidências também moldam o mercado de bobinas neuroendovasculares na Europa, criando um ambiente em que a validação clínica, a documentação regulatória e a capacidade de atender aos requisitos de compra institucional são todos importantes para a adoção sustentada.
A Ásia-Pacífico tem previsão de crescer a um CAGR de 8,25% até 2031, que é a taxa regional mais rápida no mercado de bobinas neuroendovasculares. O Leste Asiático combina uma carga substancial de doenças neurovasculares com capacidade crescente para tratamento especializado. Em abril de 2026, a Sociedade Japonesa de Neurocirurgia publicou um comunicado sobre a embolização com bobinas assistida por stent para aneurismas rompidos agudos[3]Sociedade Japonesa de Neurocirurgia, "Comunicado sobre Embolização com Bobinas Assistida por Stent para Aneurismas Rompidos Agudos," Sociedade Japonesa de Neurocirurgia, jns-official.jp. A Índia está ampliando o acesso por meio de investimentos em angiografia por subtração digital em redes de hospitais privados, enquanto a Coreia do Sul possui um ecossistema neurointervencionista maduro e em crescimento. A Austrália mantém altos padrões procedurais alinhados com as diretrizes clínicas internacionais, e o Brasil está expandindo a capacidade por meio de centros acadêmicos de AVC e investimentos em hospitais privados. Os países do Conselho de Cooperação do Golfo estão construindo instalações neurovasculares terciárias, criando novos locais de tratamento no Oriente Médio e África. No entanto, a região mais ampla ainda enfrenta acesso desigual a pessoal especializado, imagens avançadas e o suporte clínico necessário para serviços regulares de embolização de aneurismas.

Cenário Competitivo
O mercado de bobinas neuroendovasculares possui uma estrutura moderadamente concentrada, com vários grandes fornecedores competindo em categorias de produtos neurovasculares relacionados. Stryker, Medtronic, Johnson & Johnson, por meio da Cerenovus, e Penumbra lideram por meio de portfólios que incluem múltiplas geometrias de bobinas, mecanismos de destacamento e tamanhos de sistemas de entrega. Essas empresas reforçam os relacionamentos hospitalares por meio de treinamento clínico, amplos acordos de fornecimento e suporte técnico em procedimentos complexos. Seus portfólios mais amplos também são úteis quando os procedimentos requerem dispositivos de acesso e produtos de embolização como parte da mesma via de cuidado. Nenhuma figura combinada de participação de mercado para os principais fornecedores foi fornecida, portanto, as informações disponíveis não mostram dominância por uma única empresa.
A Medtronic concluiu sua aquisição da Scientia Vascular em junho de 2026 por 550 milhões de USD. A Medtronic afirmou que a aquisição conectou o acesso por fio-guia e cateter ao seu portfólio existente de tratamento neurovascular. A Stryker recebeu aprovações sequenciais da FDA para produtos de bobinas destacáveis Target em dezembro de 2025 e junho de 2026. Esses movimentos mostram uma ênfase no acesso procedural e em melhorias iterativas no design de bobinas que mantêm os produtos alinhados com o fluxo de trabalho clínico. O mercado de bobinas neuroendovasculares recompensa os fornecedores que podem oferecer sistemas compatíveis, fornecimento confiável e suporte ao longo do procedimento, o que pode dificultar que novos entrantes com produto único deslocem fornecedores estabelecidos.
Os fabricantes de médio porte estão mirando oportunidades definidas por meio de diferenciação de plataforma e expansão além de seus mercados domésticos. A WallabyPhenox iniciou o ensaio PIANO IDE em março de 2026 para dispositivos de modulação de fluxo revestidos com HPC destinados a reduzir a trombogenicidade do implante no manejo de aneurismas complexos. A MicroPort NeuroTech recebeu aprovação da FDA para o NUMEN Silk em setembro de 2024, um passo regulatório importante para um dispositivo neuroendovascular de origem chinesa nos Estados Unidos. Os controles especiais de Classe II da FDA e a certificação MDR da União Europeia permanecem filtros importantes porque o investimento regulatório sustentado é necessário para competir em mercados de maior supervisão. O setor de bobinas neuroendovasculares, portanto, combina fornecedores multinacionais estabelecidos com especialistas competindo em tecnologias direcionadas e nichos geográficos.
Líderes do Setor de Bobinas Neuroendovasculares
Stryker Corporation
Medtronic plc
Terumo Corporation
Johnson & Johnson
Penumbra, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Janeiro de 2026: A Boston Scientific Corporation e a Penumbra, Inc. anunciaram que as empresas celebraram um acordo definitivo pelo qual a Boston Scientific adquirirá a Penumbra em uma transação em dinheiro e ações que avalia a Penumbra em 374 USD por ação, refletindo um valor empresarial de aproximadamente 14,5 bilhões de USD. As ofertas neurovasculares da Penumbra atualmente incluem soluções diferenciadas para acesso, revascularização em AVC e neuroembolização. Espera-se que a transação seja concluída em 2026.
- Outubro de 2025: A Penumbra lançou sua Bobina SwiftSET, uma nova solução de bobina complexa projetada para embolização adaptativa. A SwiftSET é projetada para otimizar a aposição à parede do vaso por meio de sua configuração de forma e para facilitar a implantação suave e a conformidade natural em espaços estreitos para oclusão densa em vasos pequenos.


Escopo do Relatório Global do Mercado de Bobinas Neuroendovasculares
De acordo com o escopo do relatório, uma bobina neuroendovascular é um dispositivo macio à base de platina utilizado em procedimentos minimamente invasivos para tratar anormalidades de vasos sanguíneos no cérebro e no sistema nervoso. Ela é tipicamente inserida em um aneurisma ou outra malformação vascular por meio de um cateter para induzir a coagulação sanguínea e a oclusão, prevenindo assim a ruptura ou o sangramento.
O mercado de bobinas neuroendovasculares é segmentado por tipo de produto em bobinas de platina pura, bobinas revestidas com hidrogel e bobinas bioativas/complexas; por aplicação em embolização de aneurisma intracraniano, embolização de malformação arteriovenosa, embolização de fístula arteriovenosa, intervenções em AVC e outras aplicações; por mecanismo de destacamento em bobinas destacáveis eletrolíticas, bobinas destacáveis mecânicas, destacamento hidráulico/hidrostático e destacamento térmico/eletrotérmico; por usuário final em hospitais, centros especializados de neurologia, centros cirúrgicos ambulatoriais e outros usuários finais; e por geografia em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório de mercado também cobre os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. Para cada segmento, o tamanho do mercado e a previsão são fornecidos em termos de valor (USD).
| Bobinas de Platina Pura |
| Bobinas Revestidas com Hidrogel |
| Bobinas Bioativas / Complexas |
| Embolização de Aneurisma Intracraniano |
| Embolização de Malformação Arteriovenosa |
| Embolização de Fístula Arteriovenosa |
| Intervenção em AVC |
| Outras Aplicações |
| Bobinas Destacáveis Eletrolíticas |
| Bobinas Destacáveis Mecânicas |
| Hidráulico / Hidrostático |
| Térmico / Eletrotérmico |
| Hospitais |
| Centros Especializados de Neurologia |
| Centros Cirúrgicos Ambulatoriais |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Bobinas de Platina Pura | |
| Bobinas Revestidas com Hidrogel | ||
| Bobinas Bioativas / Complexas | ||
| Por Aplicação | Embolização de Aneurisma Intracraniano | |
| Embolização de Malformação Arteriovenosa | ||
| Embolização de Fístula Arteriovenosa | ||
| Intervenção em AVC | ||
| Outras Aplicações | ||
| Por Mecanismo de Destacamento | Bobinas Destacáveis Eletrolíticas | |
| Bobinas Destacáveis Mecânicas | ||
| Hidráulico / Hidrostático | ||
| Térmico / Eletrotérmico | ||
| Por Usuário Final | Hospitais | |
| Centros Especializados de Neurologia | ||
| Centros Cirúrgicos Ambulatoriais | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de bobinas neuroendovasculares até 2031?
O mercado de bobinas neuroendovasculares tem projeção de atingir 1,54 bilhões de USD até 2031, a partir de 1,14 bilhões de USD em 2026, a um CAGR de 6,28%.
Qual tipo de produto de bobina neuroendovascular lidera a receita?
As bobinas de platina pura lideraram a receita de produtos com uma participação de 58,31% em 2025, apoiadas pela ampla compatibilidade procedural, manuseio familiar e uso clínico estabelecido em muitos tipos de aneurismas.
Por que as bobinas revestidas com hidrogel estão ganhando adoção?
Evidências de ensaios randomizados reportaram uma trajetória de oclusão em 1 ano mais favorável para bobinas revestidas com hidrogel do que para bobinas de platina pura. Sua relevância é maior em casos complexos onde os clínicos estão particularmente focados no preenchimento do aneurisma, na durabilidade da oclusão e no risco de retratamento.
Qual aplicação representa a maior participação no uso de bobinas?
A embolização de aneurisma intracraniano detinha uma participação de receita de 68,24% em 2025 por ser a indicação fundamental de bobina neuroendovascular nos serviços especializados estabelecidos.
Qual ambiente de cuidado tem o maior papel nos procedimentos com bobinas neuroendovasculares?
Os hospitais representaram 72,14% da receita em 2025 por fornecerem imagens biplanares, monitoramento em unidade de terapia intensiva, expertise multidisciplinar e capacidade de tratamento de emergência.
Qual região tem expectativa de crescer mais rapidamente até 2031?
A Ásia-Pacífico tem projeção de registrar o crescimento regional mais rápido a um CAGR de 8,25% até 2031.
Página atualizada pela última vez em:



