
神経血管内コイル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.14 十億米ドル |
| 市場規模 (2031) | 1.54 十億米ドル |
| Growth Rate (2026 - 2031) | 6.28 % |
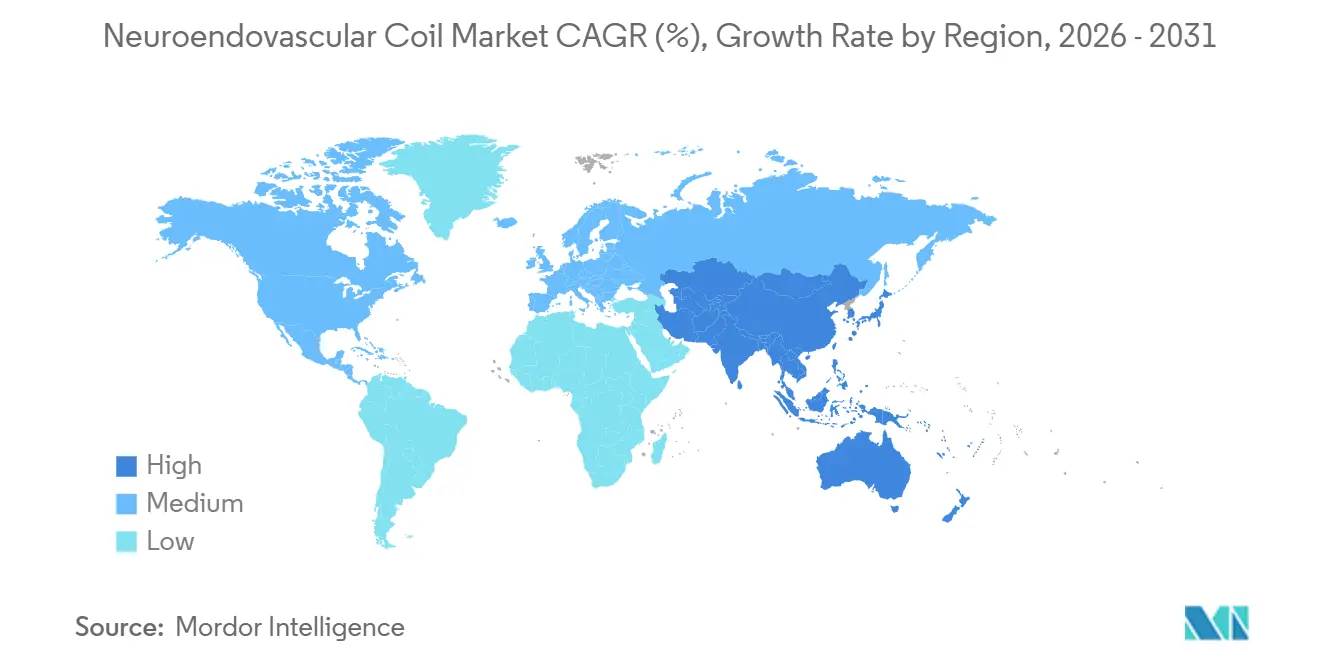
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
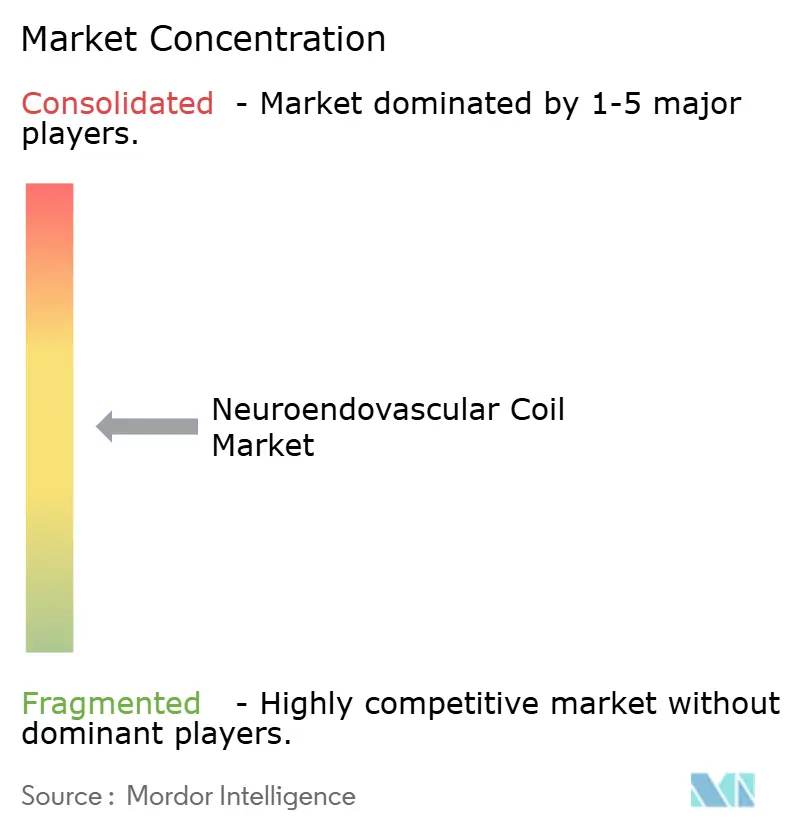
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる神経血管内コイル市場分析
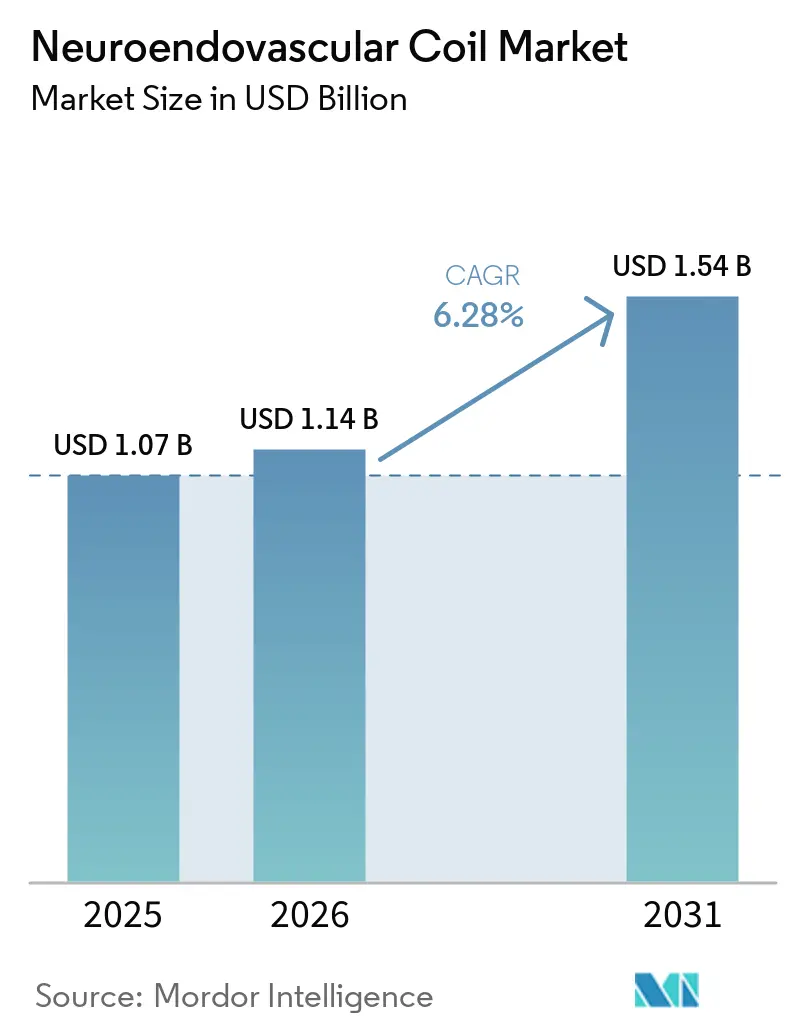
神経血管内コイル市場規模は、2025年の10.7億米ドルおよび2026年の11.4億米ドルから2031年までに15.4億米ドルに拡大し、2026年から2031年の間にCAGR 6.28%を記録すると予測されています。
この市場は、未破裂頭蓋内動脈瘤の早期発見と、適切な患者における血管内治療への継続的な臨床的選好によって支えられており、2025年に304,848名を対象とした29件の研究のレビューでは、世界的な有病率が5.4%と報告され、女性、高血圧、喫煙、高齢が危険因子として特定されています。早期診断により、待機的インターベンションの評価対象となる患者プールが拡大し、医師が解剖学的構造と耐久性を検討する時間が増え、専用画像診断、専門チーム、術後モニタリングを提供できる病院が有利になります。神経血管内コイル市場はまた、複雑な広頸部動脈瘤に対して、標準的なベアプラチナ製品からハイドロゲルコーティングおよびバイオアクティブオプションへとシフトしています。同時に、サプライヤーはより低プロファイルのデリバリーシステムと、コイルをアクセスデバイスおよび離脱技術と連携させる幅広いポートフォリオを開発しています。このポートフォリオ構造は、電解式、熱式、液圧式システムが互換性のあるデリバリーインラに依存することが多いため、切り替えを困難にし、統合サプライヤーを支援し、確立された病院との関係の重要性を高めます。成長は、医療システムが専門家の能力と支払い支援を拡大できる地域で最も強くなっています。同時に、高い資本コスト、人材不足、規制要件、および再開通は、低急性度および資源制約のある環境での普及をさらに制限し続けています。
レポートの主要ポイント
- 製品タイプ別では、ベアプラチナコイルが2025年の神経血管内コイル市場シェアの58.31%を占め、ハイドロゲルコーティングコイルは2031年にかけてCAGR 8.65%で成長すると予測されています。
- 用途別では、頭蓋内動脈瘤塞栓術が2025年の神経血管内コイル市場シェアの68.24%を占め、脳卒中インターベンションは2031年にかけてCAGR 7.42%で拡大すると予測されています。
- 離脱メカニズム別では、電解式離脱コイルが2025年の神経血管内コイル市場シェアの54.14%を占め、熱式および電気熱式システムは2031年にかけてCAGR 7.52%で成長すると予測されています。
- エンドユーザー別では、病院が2025年の経血管内コイル市場シェアの72.14%を占め、外来手術センターは2031年にかけてCAGR 7.82%で拡大すると予測されています。
- 地域別では、北米が2025年の収益の36.61%を占め、アジア太平洋は2031年にかけてCAGR 8.25%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の神経血管内コイル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 頭蓋内動脈瘤および脳卒中の発生率の上昇 | +1.8% | 世界全体、東アジアおよびアジア太平洋中核部で最大の負担 | 長期(4年以上) |
| 低侵襲動脈瘤治療への選好 | +1.6% | 世界全体、北米および欧州で最も強い | 中期(2〜4年) |
| 高齢化と神経血管リスク因子の負担 | +1.2% | 世界全体、日本、西欧、北米に集中 | 長期(4年以上) |
| 神経インターベンションインフラおよび償還の拡大 | +1.0% | 北米および欧州、中東・アフリカへのアジア太洋中核部からの波及あり | 中期(2〜4年) |
| ハイドロゲルおよびバイオアクティブコイル技術の採用 | +0.8% | 北米、欧州、日本、アジア太平洋のプレミアムセンター | 中期(2〜4年) |
| 大容量コイルプラットフォームによる手技効率の向上 | +0.5% | 北米および欧州の三次医療センター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
頭蓋内動脈瘤および脳卒中の発生率の上昇
未破裂頭蓋内動脈瘤のより広範な検出は、歴史的に破裂後の緊急治療を中心としていた手技カテゴリーを変えつつあります。2025年の304,848名を対象とした系統的レビューおよびメタ分析では、世界的な有病率を5.4%(95%信頼区間4.2%〜6.8%)と推定しました。このレビューでは、女性のオッズ比が1.722、高血圧のオッズ比が1.579、喫煙のオッズ比が2.266であり、複数の重複する危険因子を持つ集団が特定されています。日本および韓国における磁気共鳴血管造影スクリーニングは、緊急受診前に無症候性動脈瘤を早期に発見しており、これが治療経路を決定します。早期診断により、臨床チームは解剖学的構造、治療の耐久性、手技計画、および利用可能なコイルプラットォームの特性を検討する時間が増えます。神経血管内コイル市場は、したがって、緊急主導のベアプラチナ使用から、計画的な待機的手技で使用される差別化されたデバイスへとシフトできます。特に、症状が緊急インターベンションを必要とする前に患者が明確な紹介経路に入り、臨床医がより大きな手技的柔軟性でデバイスオプションを評価できる場合に顕著です。
低侵襲動脈瘤治療への選好
血管内治療は、特に低侵襲的アプローチが臨床的に適切な場合、破裂頭蓋内動脈瘤を持つ多くの患者のケアの中心であり続けています。2025年の分析では、死亡率、機能的転帰、主要合併症、および集中治療室滞在にわたって、血管内コイリングが外科的クリッピングよりも75%高い階層的転帰ウィン比を報告しました。このエビデンスは、適切な症例における血管内優先アプローチを支持していますが、治療選択は引き続き臨床的提示と動脈瘤の解剖学的構造に依存します。また、さまざまな動脈瘤形状に対応し、確立されたサービスで使用されるカテーテルシステムと連携するコイルへの需要を強化します。病院は手技トレーニングを通じて習熟度を維持でき、神経血管チーム全体での血管内技術の一貫した使用を支援します。神経血管内コイル市場は、臨床医がより広い患者セットに対して低侵襲治療を使用する能力を維持する場合に恩恵を受けます。これは、即時の臨床ニーズと確立された神経血管サービス内で利用可能なリソースの両方を考慮した治療計画を支援できるためです。
高齢化と神経血管リスク因子の負担
人口の高齢化は、神経血管疾患を持つ患者数と関連する治療ニーズを増加させると同時に、一部の手技の難易度も高めます。2025年の研究では、炎症、代謝、細胞老化、および再生プロセスが脳血管疾患の生物学と関連していることが示されました。血管壁の加齢に伴う変化は脳血管の構造と血行動態を変化させ、カテーテルナビゲーションと動脈瘤治療をより困難にする可能性があります。断面画像診断へのより広いアクセスにより、症状を呈していなかった可能性のある高齢患者における動脈瘤の発見も増加しています。80歳以上の患者の治療決定は、手技リスクを観察のリスクと較検討する必要があるため、依然として複雑です。神経血管内コイル市場には、可変剛性および適合性コイル設計の余地があり、特に加齢に伴う血管変化が手技をより困難にし、制御可能なデバイス性能に対するプレミアムが高まる場合に、技術的に困難な症例の管理を医師が行うのに役立ちます。
神経インターベンションインフラおよび償還の拡大
手技能力は、疾患の有病率に関わらず、実際に治療できる潜在的な臨床ニーズの量を決定します。専用の神経インターベンション施設、訓練を受けた専門家、バイプレーン画像診断、および術後モニタリングは、特に高急性度症例において、動脈瘤塞栓術に必要な中核的要件であり、多くの二次病院が容易に資金調達または維持できるものではありません。米国では、CPTコード61624および61626が脳塞栓術手技をカバーしており、サービスの利用可能性にとって引き続き重要です。神経インターベンション外科学会は、2026年の医師報酬スケジュールに関する提言において、これらのコードの支払い保護に取り組みました。米国神経放射線学会は、提案され効率調整が農村地域における専門家へのアクセスを弱め、既存の能力格差を拡大する可能性があると述べました[1]米国神経放射線学会、「CMS CY 2026メディケア医師報酬スケジュール提案規則に関するASNRコメントレター」、米国神経放射線学会、asnr.org。神経血管内コイル市場は、支払いが専門家サービスを支援し、病院が訓練されたチームを維持でき、プロバイダーが信頼性の高い手技量を構築できる場所でより容易に成長します。これらの条件のそれぞれが、臨床ニーズを資格のある医療環境が安全に提供できる手技に変換するのに役立つためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い手技コストと専門家人材不足 | -1.5% | 世界全体、中東・アフリカ、南米、農村部の北米で最も深刻 | 長期(4年以上) |
| 厳格な規制承認と臨床エビデンス要件 | -0.8% | 世界全体、欧州連合MDR移行環境で遅延が最も顕著 | 中期(2〜4年) |
| 再開通とコイル圧縮による再治療リスク | -0.6% | 世界全体、すべての神経インターベンションセンターに影響 | 長期(4年以上) |
| 複雑な症例における補助デバイスおよび抗血小板療法への依存 | -0.5% | 世界全体、破裂広頸部動脈瘤ケアで最も深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い手技コストと専門家人材不足
神経インターベンションによる動脈瘤治療には、相当な資本投資と高度に専門化された臨床スタッフが必要であり、これが低リソース環境での採用を制限する可能性があります。バイプレーン透視スイート、インターベンション神経放射線チーム、および持続的なモニタリング能力は、多くの二次病院が容易に資金調達または維持できない中核的要件です。米国神経放射線学会は、2026年メディケア医師報酬スケジュールに関するコメントの中で、農村地域における人材不足を指摘しました。専門家密度の低さは、地域が実施できる手技を制限し、地域施設が一貫したサービスを維持することを困難にします。また、に症例数が不確実な場合、高度なコイルプラットフォームに対して病院が正当化できる在庫レベルも制限します。神経血管内コイル市場は、したがって、ケアに必要なスタッフ、機器、およびモニタリングリソースを持つ都市部の病院やその他の大量症例センターに集中したままであり、患者が複雑な神経インターベンション治療を必要とする場合、多くの小規模施設は紹介経路に依存しています。
再開通とコイル圧縮による再治療リスク
再開通は、複雑な動脈瘤解剖学におけるコイル塞栓術の重大な制限であり続けており、長期的な手技耐久性への信頼に影響を与える可能性があります。大規模コホート研究では、再開通率が10%〜33.6%、再治療率が4.7%〜12.3%と報告されています。同じ研究では、再開通した動脈瘤の38.3%が長期追跡中に2回目のコイリング手技後に主要な再開通を発症したことが判明しました。動脈瘤頸部サイズが大きいほど主要な再開通のオッズ比が1.18であり、ステント支援コイリングのオッズ比が0.34であり、解剖学的構造と手技戦略の重要性が示されています[2]米国神経放射線学ジャーナル、「再開通した動脈瘤の2回目のコイリング後の主要な再開通に関連する因子」、米国神経放射線学ジャーナル、ajnr.org。これらの結果は、完全で耐久性のある閉塞がより困難な、選択された広頸部または複雑な病変において補助的アプローチへと臨床医を誘導します。神経血管内コイル市場は、医師が困難な解剖学的構造において耐久性のある閉塞を優先する場合、特に再治療の可能性が従来のコイルベースのアプローチのみを使用する臨床的根拠に影響を与える可能性がある場合に、フローダイバーターおよび液体塞栓材からの代替に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:コーティングコイルが複雑な手技での関連性を高める
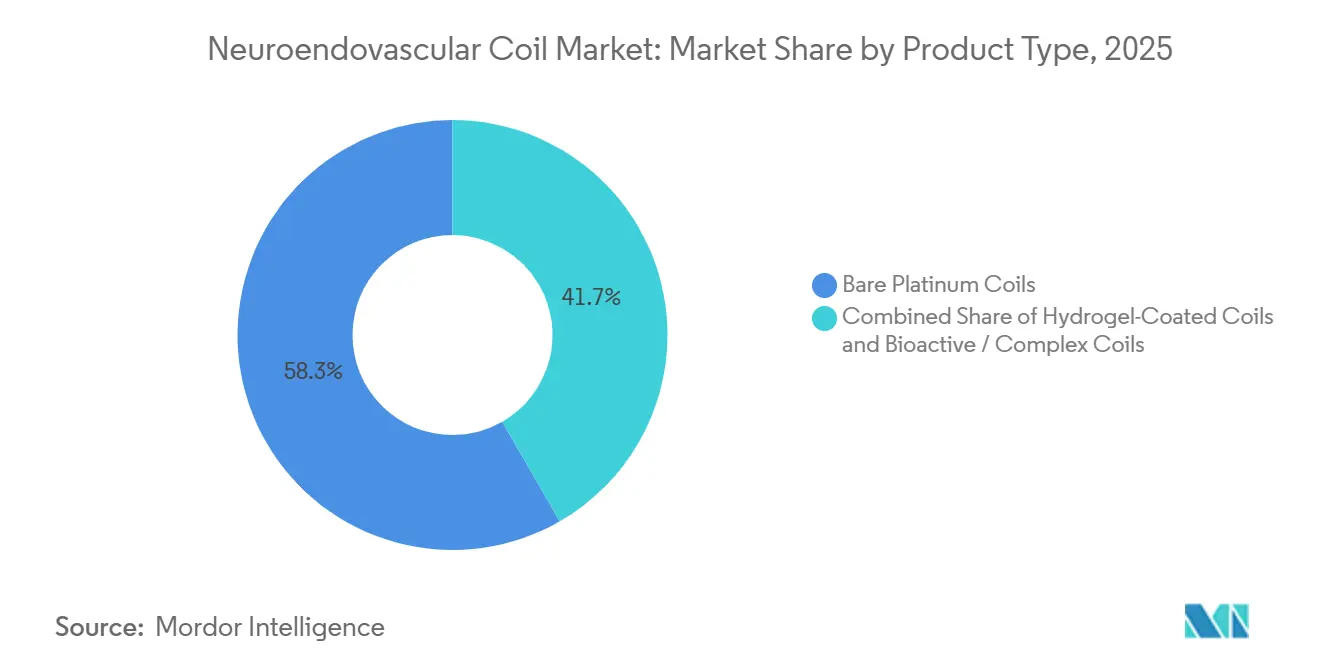
ベアプラチナコイルは2025年の神経血管内コイル市場規模の58.31%を占め、長い臨床使用歴と広範な手技的習熟度に支えれています。病院は多くのマイクロカテーテルおよび離脱システムと連携するため、幅広い動脈瘤サイズと形状にわたってこれらを使用します。確立された役割により、患者の解剖学的構造が専門デバイスを必要としない場合に、臨床医は一貫したアプローチを使用できます。価格は、特に病院が使い捨て用品のコストを管理しなければならない場合、日常的な手技において引き続き重要です。ハイドロゲルコーティングコイルは、より高リスクの解剖学的構造に対する異なる価値提案を反映して、2031年にかけてCAGR 8.65%で成長すると予測されています。
ハイドロゲルコーティングコイルの神経血管内コイル市場規模は、血液接触後に膨張して動脈瘤嚢のより多くを占有する材料の能力によって支えられています。6件の無作為化対照試験の更新されたメタ分析では、ハイドロゲルコーティングコイルがベアプラチナコイルよりも1年時点での閉塞軌跡が良好であることが判明しました。この知見には、より大きな血栓形成とボディフィリングへの進行の少なさが含まれており、臨床医が耐久性を評価する際に重要です。バイオアクティブおよび複合コイルも、そのコーティングが新生内皮化を支援することを目的とした、より小さいが戦略的に重要なポジションを保持しています。2025年のin vitro研究では、ハイドロコイルがベアプラチナコイルよりも早期かつより大きな内皮細胞増殖を報告しました。コーティングデバイスは、広頸部、複雑、および以前に治療された動脈瘤に最も関連性が高く、ベアプラチナ製品は多くのより単純な症例に適しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


用途別:動脈瘤塞栓術が最大の手技基盤を維持
頭蓋内動脈瘤塞栓術は2025年の神経血管内コイル市場規模の68.24%を占め、これらのデバイスの主要な用途となっています。この適応症は、コイリングが適切な動脈瘤の中核的な治療オプションであるため、神経インターベンションサービス全体で大きな手技基盤を持っています。病変解剖学の変動に対応するために、異なるサイズ、形状、および離脱形式の製品が必要です。臨床エビデンスベースも、破裂動脈瘤に対する血管内治療の持続的な役割を支持しています。2025年の三次医療センター研究では、死亡率、機能的転帰、主要合併症、および集中治療室滞在にわたって、コイリングが外科的クリッピングよりも75%高い階層的転帰ウィン比を報告しました。
脳卒中インターベンションは、包括的な脳卒中ネットワークが時間的制約のある神経血管ケアへのアクセスを拡大するにつれて、2031年にかけてCAGR 7.42%で成長すると予測されています。コイルは、正確な配置と制御された展開が必要な選択された出血性脳卒中手技に関連しています。この使用は、主要な動脈瘤適応症を超えてサプライヤーの臨床的役割を広げます。動静脈奇手技では、放射線外科前に病変体積を減少させるためにコイルを使用できます。動静脈瘻塞栓術は、配置精度が特に重要な、より小さいが技術的に要求の高い用途です。神経血管内コイル市場は、多様化したポートフォリオが1つの手技カテゴリーにおける償還変更に対してあまり影響を受けないため、複数の用途から恩恵を受けます。
離脱メカニズム別:電解式プラットフォームがインストールベースの優位性を維持
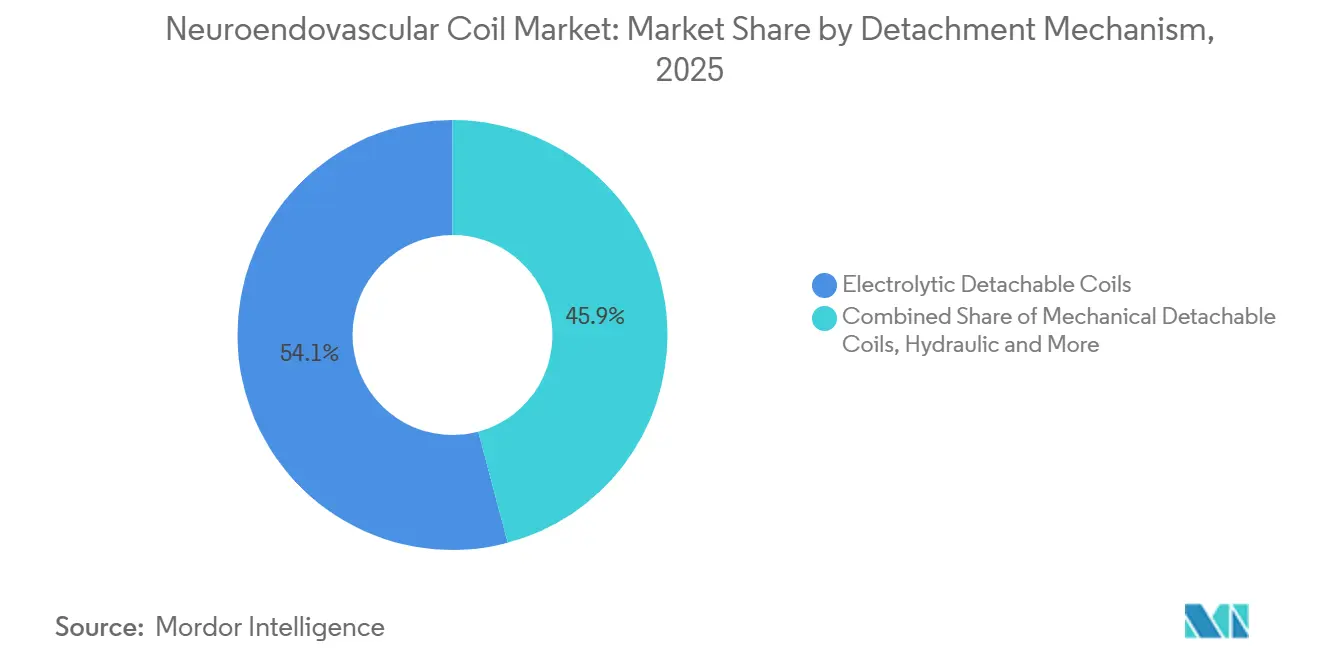
電解式離脱コイルは2025年の神経血管内コイル市場規模の54.14%を占め、広範なインストールベースと長い臨床経験を反映しています。このメカニズムは30年以上使用されており、学術センターおよびコミュニティセンターの臨床医に馴染みがあります。低電流の電気パルスが手技中に制御されたコイル離脱を提供します。既存のコンソールと確立されたプロトコルにより、電解式システムを標準化した病院での継続使用が実用的です。これらのプラットフォームは、複数のコイル構成を持つ幅広い製品ファミリーもサポートします。熱式および電気熱式コイルは、2031年にかけてCAGR 7.52%で成長すると予測されています。
熱式および電気熱式システムは、破裂動脈瘤ケアにおける抗凝固療法中に触覚的な離脱確認と予測可能なパフォーマンスを提供できます。米国食品医薬品局は、2026年6月にK261772の下でStrykerのTarget Xtra離脱コイルをクリアランスしました。クリアランスされたデバイスは、らせん状および四面体の二次形状と改良されたストレッチ抵抗ファイバーを組み合わせています。機械式および液圧式システムは、特に調達チームが独自のコンソール投資を避けようとする場合に、より小さな手技的ニッチに対応します。神経血管内コイル市場は離脱プラットフォーム間で分かれており、病院の購買変更をより困難にする可能性があります。統合サプライヤーは、コイル、デリバリーシステム、およびアクセスデバイスを連携させることでこの構造を活用できます。
注記: すべての個別セグメントのセグメントシアはレポート購入時に入手可能
エンドユーザー別:病院が中心的役割を維持しながら外来サイトが拡大
病院は2025年の神経血管内コイル市場規模の72.14%を占め、高急性度神経血管ケアにおける役割を反映しています。病院はバイプレーンデジタルサブトラクション血管造影、集中治療モニタリング、および破裂動脈瘤に必要な多職種チームを提供します。緊急症例は、したがって、一般的に病院環境で治療されます。病院はまた、複雑な待機的手技を処理し、最も幅広いコイル在庫を維持します。これにより、医師は解剖学的構造、治療計画、および臨床リスクに応じて製品を選択できます。外来手術センターは、2031年にかけてCAGR 7.82%で成長すると予測されています。
外来ケアへのシフトは、緊急受診ではなく、未破裂動脈瘤に対する選択された待機的手技に限定されています。メディケア認定外来手術センターは2023年に2.5%増加して6,308施設となりました。さらなる移行には、適切な画像診断投資、慎重な患者選択、および関連サービスの償還カバレッジが必要です。専門神経学センターは、待機的および低複雑度症例を処理することで中間的な役割を果たします。これらの購買モデルは、プレミアムな単回使用構成の代わりに標準化された手技キットを好む場合があります。神経血管内コイル産業は、高リスク患者の病院ケアを変えることなく外来ワークフローに適合できる、より低プロファイルで簡素化されたデリバリーシステムで対応しています。
地域分析
北米は2025年の神経血管内コイル市場シェアの36.61%を占め、確立された償還と学術医療機関での高い手技量に支えられています。この地域は、特に米国において、包括的な脳卒中センターと高度な神経インターベンションサービスの密なネットワークを持っています。CPTコード61624および61626は、米国における脳塞栓術手技の支払いにとって引き続き重要です。神経インターベンション外科学会は、2026年の提言活動においてこれらのコードの支払い保護に取り組みました。米国の規制クリアランスも新しいコイルシステムの重要な経路であり、FDAの記録には2024年から2026年にかけての関連クリアランスが記録されています。カナダとメキシコが地域需要に加わっていますが、専門家の利用可能性と高度なインフラは主要な都市中心部に集中したままです。したがって、この地域の手技と購買力は、包括的な神経血管チームと標準化された治療経路を維持できる十分に装備された病院によって引き続きリードされています。
欧州は神経血管内コイル市場において2番目に大きな地理的市場であり、ドイツ、英国、フランス、イタリア、スペインが主導しています。この地域は確立された神経インターベンショントレーニング経路を持ち、コイル塞栓術は多くの国民医療システムにおいて日常的な動脈瘤および脳卒中ケアに統合されています。欧州連合の医療機器規制は、新しいコイル設計に対して広範な技術文書と体適合性エビデンスを要求します。これらの要件は発売プロセスを延長する可能性がありますが、必要な基準を満たせない製品の参入も制限します。WallabyPhenoxは、2025年11月のCEマーク承認後にAvenir Picoコイルの欧州限定発売を報告しました。価格管理、正式な医療技術評価、およびエビデンス重視の病院調達も欧州全体の神経血管内コイル市場を形成しており、臨床的検証、規制文書、および機関の購買要件を満たす能力がすべて持続的な採用に重要な環境を作り出しています。
アジア太平洋は2031年にかけてCAGR 8.25%で成長すると予測されており、神経血管内コイル市場において最も速い地域成長率です。東アジアは、相当な神経血管疾患負担と専門治療のための拡大する能力を組み合わせています。2026年4月、日本神経外科学会は急性破裂動脈瘤に対するステント支援コイル塞栓術に関する勧告を発表しました[3]日本神経外科学会、「急性破裂動脈瘤に対するステント支援コイル塞栓術に関する勧告」、日本神経外科学会、jns-official.jp。インドは民間病院ネットワークへのデジタルサブトラクション血管造影投資を通じてアクセスを拡大しており、韓国は成熟した成長中の神経インターベンションエコシステムを持っています。オーストラリアは国際的な臨床ガイドラインに沿った高い手技基準を維持しており、ブラジルは学術的な脳卒中センターと民間病院投資を通じて能力を拡大しています。湾岸協力会議諸国は三次神経血管施設を建設しており、中東・アフリカ全体に新しい治療サイトを作り出しています。しかし、より広い地域では、定期的な動脈瘤塞栓術サービスに必要な専門スタッフ、高度な画像診断、および臨床サポートへの不均一なアクセスという課題が依然として残っています。

競合環境
神経血管内コイル市場は中程度に集中した構造を持ち、複数の大手サプライヤーが関連する神経血管製品カテゴリーにわたって競合しています。Stryker、Medtronic、Cerenovusを通じたJohnson & Johnson、およびPenumbraは、複数のコイル形状、離脱メカニズム、およびデリバリーシステムサイズを含むポートフォリオを通じてリードしています。これらの企業は、臨床トレーニング、幅広い供給取り決め、および複雑な手技に関する技術サポートを通じて病院との関係を強化しています。手技がアクセスデバイスと塞栓製品を同じケア経路の一部として必要とする場合、より広いポートフォリオも有用です。主要サプライヤーの合計市場シェア数値は提供されていないため、利用可能な情報は単一企業による支配を示していません。
Medtronicは2026年6月にScientia Vascularの買収を5.5億米ドルで完了しました。Medtronicは、この買収によりガイドワイヤーおよびカテーテルアクセス既存の神経血管治療ポートフォリオと連携したと述べました。Strykerは2025年12月と2026年6月にTarget離脱コイル製品の連続したFDAクリアランスを受けました。これらの動きは、手技アクセスと製品を臨床ワークフローに合わせ続ける反復的なコイル設計改善への重点を示しています。神経血管内コイル市場は、互換性のあるシステム、信頼性の高い供給、および手技全体にわたるサポートを提供できるサプライヤーに報いており、これが単一製品の参入者が確立されたベンダーを置き換えることを困難にする可能性があります。
中堅メーカーは、プラットフォームの差別化とホーム市場を超えた拡大を通じて定義された機会をターゲットにしています。WallabyPhenoxは、複雑な動脈瘤管理においてインプラントの血栓形成性を低減することを目的としたHPCコーティングフローモジュレーションデバイスのPIANO IDE試験を2026年3月に開始しました。MicroPort NeuroTechは2024年9月にNUMEN SilkのFDAクリアランスを受け、中国発の神経血管内デバイスにとって米国における重要な規制ステップとなりました。FDAクラスII特別管理およ欧州連合MDR認証は、より高い監視市場で競合するために持続的な規制投資が必要であるため、引き続き重要なフィルターです。神経血管内コイル産業は、したがって、確立された多国籍サプライヤーと、ターゲット技術および地理的ニッチで競合する専門家を組み合わせています。
神経血管内コイル産業リーダー
Stryker Corporation
Medtronic plc
Terumo Corporation
Johnson & Johnson
Penumbra, Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年1月:Boston Scientific CorporationとPenumbra, Inc.は、Boston ScientificがPenumbraを現金および株式取引で買収する最終合意を締結したと発表しました。この取引はPenumbraを1株374米ドルと評価し、企業価値は約145億米ドルとなります。Penumbraの神経血管製品には、アクセス、脳卒中血行再建、および神経塞栓術のための差別化されたソリューションが含まれています。この取引は2026年中に完了する予定です。
- 2025年10月:Penumbraは、適応的塞栓術のために設計された新しい複合コイルソリューションであるSwiftSETコイルを発売しました。SwiftSETは、その形状構成を通じて血管壁への密着を最適化し、小血管における高密度閉塞のための狭いスペースへのスムーズな展開と自然な適合性を促進するように設計されています。


世界の神経血管内コイル市場レポートの範囲
レポートの範囲によると、神経血管内コイルは、脳および神経系の血管異常を治療するための低侵襲手技で使用される、柔軟なプラチナベースのデバイスです。通常、カテーテルを介して動脈瘤またはその他の血管奇形に挿入され、血液凝固と閉塞を誘発することで、破裂または出血を防ぎます。
神経血管内コイル市場は、製品タイプ別にベアプラチナコイル、ハイドロゲルコーティングコイル、バイオアクティブ/複合コイルに、用途別に頭蓋内動脈瘤塞栓術、動静脈奇形塞栓術、動静脈瘻塞栓術、脳卒中インターベンション、その他の用途に、離脱メカニム別に電解式離脱コイル、機械式離脱コイル、液圧/静水圧離脱、熱/電気熱式離脱に、エンドユーザー別に病院、専門神経学センター、外来手術センター、その他のエンドユーザーに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| ベアプラチナコイル |
| ハイドロゲルコーティングコイル |
| バイオアクティブ/複合コイル |
| 頭蓋内動脈瘤塞栓術 |
| 動静脈奇形塞栓術 |
| 動静脈瘻塞栓術 |
| 脳卒中インターベンション |
| その他の用途 |
| 電解式離脱コイル |
| 機械式離脱コイル |
| 液圧/静水圧式 |
| 熱/電気熱式 |
| 病院 |
| 専門神経学センター |
| 外来手術センター |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | ベアプラチナコイル | |
| ハイドロゲルコーティングコイル | ||
| バイオアクティブ/複合コイル | ||
| 用途別 | 頭蓋内動脈瘤塞栓術 | |
| 動静脈奇形塞栓術 | ||
| 動静脈瘻塞栓術 | ||
| 脳卒中インターベンション | ||
| その他の用途 | ||
| 離脱メカニズム別 | 電解式離脱コイル | |
| 機械式離脱コイル | ||
| 液圧/静水圧式 | ||
| 熱/電気熱式 | ||
| エンドユーザー別 | 病院 | |
| 専門神経学センター | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年までの神経血管内コイル市場の予測値は?
神経血管内コイル市場は、2026年の11.4億米ドルから2031年までに15.4億米ドルに達すると予測されており、CAGRは6.28%です。
どの神経血管内コイル製品タイプが収益をリードしていますか?
ベアプラチナコイルは2025年に58.31%のシェアで製品収益をリードしており、幅広い手技的互換性、使い慣れた取り扱い、および多くの動脈瘤タイプにわたる確立された臨床使用に支えられています。
なぜハイドロゲルコーティングコイルの採用が進んでいるのですか?
無作為化試験のエビデンスでは、ハイドロゲルコーティングコイルがベアプラチナコイルよりも1年時点での閉塞軌跡が良好であることが報告されています。その関連性は、臨床医が動脈瘤充填、閉塞耐久性、および再治療リスクに特に注目している複雑な症例で最も高くなります。
コイル使用の最大シェアを占める用途はどれですか?
頭蓋内動脈瘤塞栓術は、確立された専門サービス全体にわたる基本的な神経血管内コイル適応症であるため、2025年に68.24%の収益シェアを占めました。
神経血管内コイル手技において最大の役割を持つ医療環境はどこですか?
病院は、バイプレーン画像診断、集中治療モニタリング、多職種の専門知識、および緊急治療能力を提供するため、2025年に収益の72.14%を占めました。
2031年にかけて最も速く成長すると予測される地域はどこですか?
アジア太平洋は2031年にかけてCAGR 8.25%で最も速い地域成長を記録すると予測されています。
最終更新日:



