
Größe und Marktanteil des Marktes für natives Kollagen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
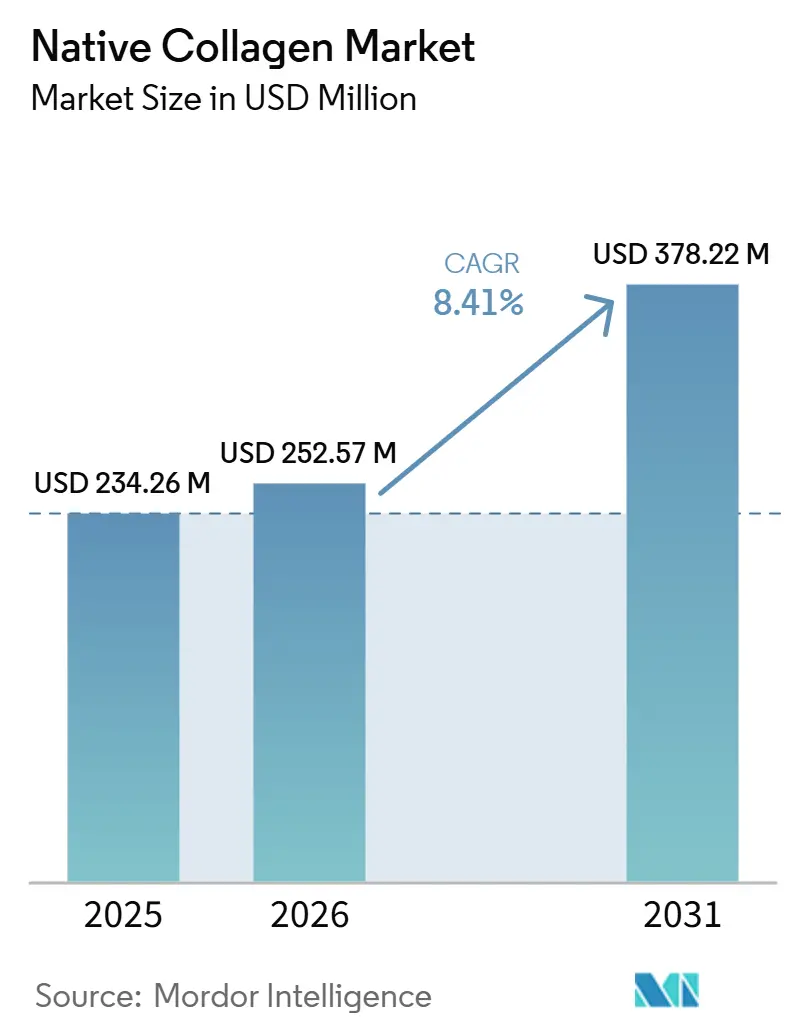
| Marktgröße (2026) | 252.57 Millionen US-Dollar |
| Marktgröße (2031) | 378.22 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 8.41 % |
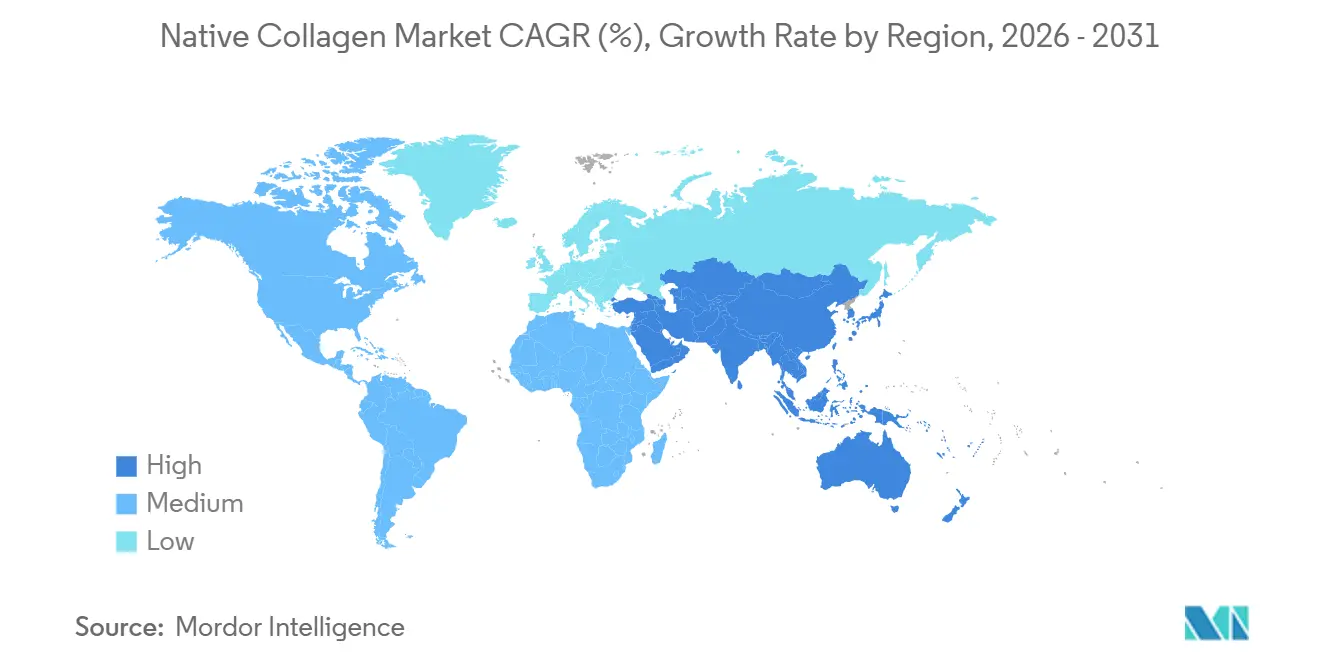
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
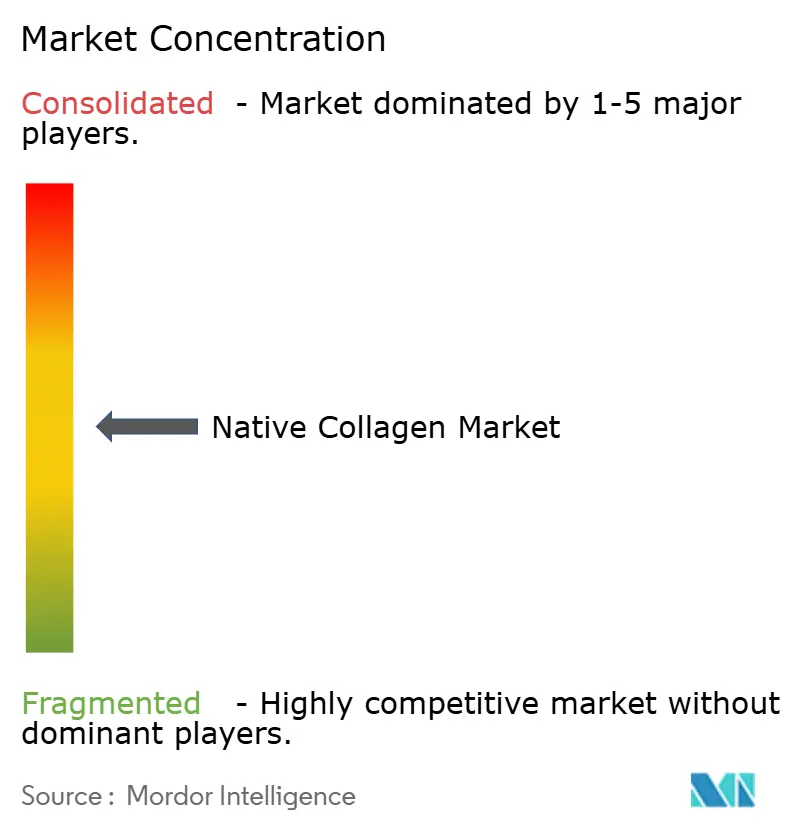
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für natives Kollagen von Mordor Intelligence
Die Größe des Native Collagen-Marktes wird voraussichtlich von 234,26 Millionen USD im Jahr 2025 auf 252,57 Millionen USD im Jahr 2026 wachsen und soll bis 2031 einen Wert von 378,22 Millionen USD bei einer CAGR von 8,41 % über den Zeitraum 2026–2031 erreichen. Das Wachstum des Native Collagen-Marktes wird durch den zunehmenden Einsatz in Nahrungsergänzungsmitteln, Kosmetika und pharmazeutischen Produkten angetrieben, bei denen intaktes Tripelhelix-Kollagen die Gewebeunterstützung, Immunreaktion und dermale Regeneration fördert. Die Nachfrage verlagert sich auch weg von hydrolysierten Formaten, wenn Formulierer eine höhere strukturelle Integrität und spezifischere funktionelle Leistung benötigen. Die GRAS-Zulassung der FDA im Jahr 2024 für ein aus Escherichia coli gewonnenes rekombinantes Kollagen-Polypeptid erweiterte den Weg für die tierfreie Produktion und begann, einen seit langem bestehenden Versorgungsengpass zu beseitigen. Kostendruck, biosicherheitliche Überprüfung tierischer Ausgangsstoffe, saisonale Rohstoffbeschränkungen und kostengünstigere Peptidsubstitute beeinflussen weiterhin die Akzeptanz. Der Native Collagen-Markt bietet jedoch nach wie vor Expansionsmöglichkeiten, da Marken differenzierte Inhaltsstoffe suchen.
Wichtigste Erkenntnisse des Berichts
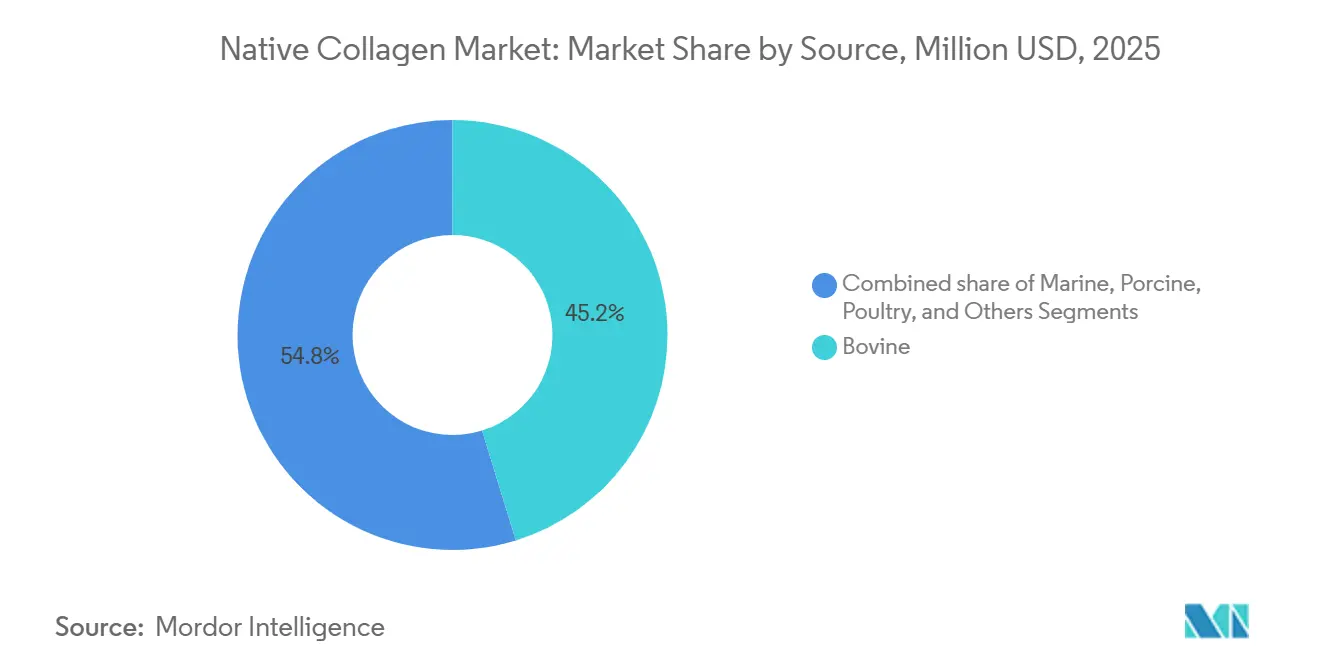
- Nach Quelle hielt Rinderkollagen im Jahr 2025 einen Marktanteil von 45,23 % am Native Collagen-Markt, während Meereskollagen bis 2031 voraussichtlich mit einer CAGR von 9,71 % wachsen wird.
- Nach Form entfielen 2025 51,54 % der Marktgröße des Native Collagen-Marktes auf Pulverprodukte; Flüssigformate werden voraussichtlich mit einer CAGR von 10,78 % bis 2031 am schnellsten wachsen.
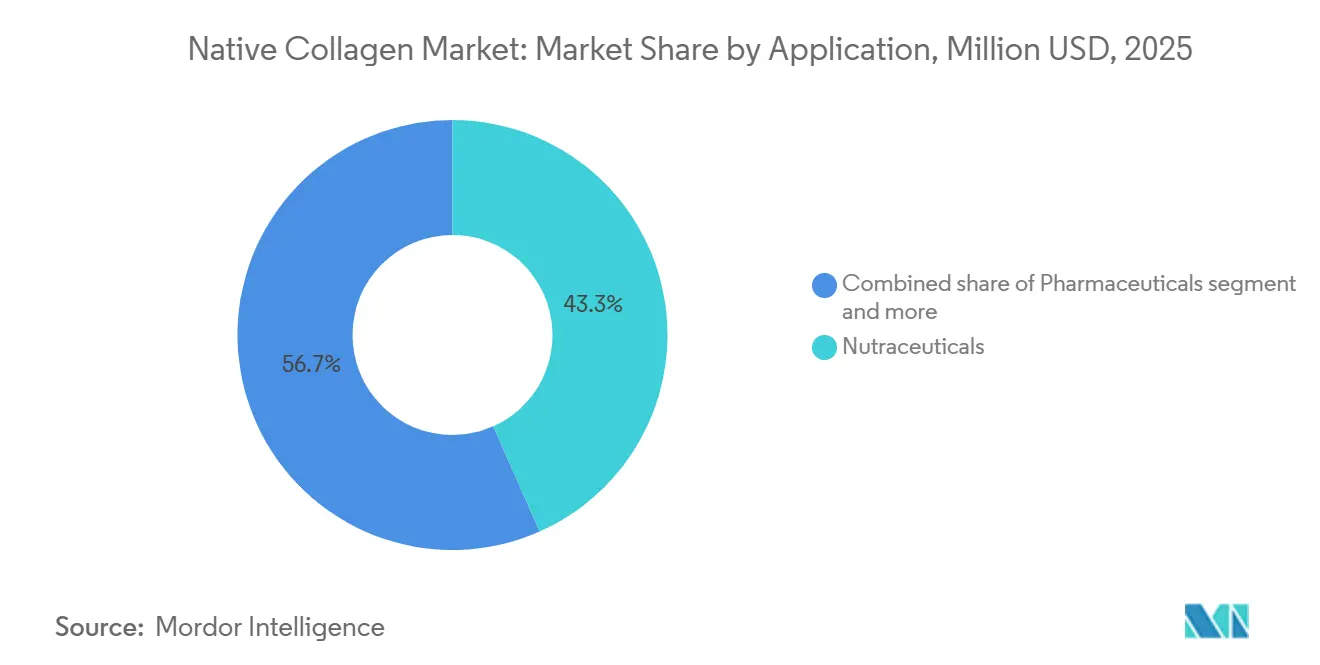
- Nach Anwendung erwirtschafteten Nahrungsergänzungsmittel im Jahr 2025 43,34 % des Umsatzes, während Kosmetik und Körperpflege mit einer CAGR von 10,21 % bis 2031 voranschreiten.
- Nach Geografie dominierte Nordamerika im Jahr 2025 mit 34,76 % des Umsatzes, während Asien-Pazifik für ein CAGR-Wachstum von 9,89 % bis 2031 positioniert ist.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Zunehmender Einsatz in kosmetischen und ästhetischen Behandlungen | +1.7% | Global, konzentriert in Nordamerika, Europa und Nordostasien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach natürlichen proteinbasierten Inhaltsstoffen in Nahrungsergänzungsmitteln | +1.9% | Global, Nordamerika und Europa führend, Asien-Pazifik im Aufholprozess | Mittelfristig (2–4 Jahre) |
| Technologische Fortschritte bei der Kollagenextraktion und -reinigung | +1.3% | Global, Asien-Pazifik führend in der Produktion, Nordamerika und Europa führend in Forschung und Entwicklung | Langfristig (≥ 4 Jahre) |
| Wachsende alternde Bevölkerung treibt Nachfrage nach Lösungen für Gelenk- und Hautgesundheit an | +1.2% | Global, konzentriert in Asien-Pazifik, Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Verbreitung orthopädischer und sportbedingter Verletzungsbehandlungen | +0.8% | Vorwiegend Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Wachsende klinische Akzeptanz von undenaturiertem Typ-II-Kollagen für die Gelenkgesundheit | +1.1% | Global, mit Schwerpunkt der Akzeptanz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmender Einsatz in kosmetischen und ästhetischen Behandlungen
Die steigende Nachfrage nach kosmetischen und ästhetischen Behandlungen erweitert den Einsatz von nativem Kollagen in topischen und regenerativen Schönheitsanwendungen erheblich. Natives Kollagen wird in großem Umfang in Premium-Hautpflegeprodukte, dermale Matrizen, Wundheilungsformulierungen und ästhetische Verfahren integriert, da es die Hautfeuchtigkeit, Elastizität und Geweberegeneration unterstützt. Das wachsende Verbraucherinteresse an Anti-Aging-Lösungen und minimal-invasiven kosmetischen Behandlungen hat Hersteller dazu veranlasst, fortschrittliche kollagenbasierte Produkte zur Hautverjüngung und -reparatur zu entwickeln. Die expandierende medizinische Ästhetikbranche, verbunden mit steigenden verfügbaren Einkommen und einem größeren Bewusstsein für präventive Hautpflege, stärkt die Produktnachfrage weiter. Darüber hinaus haben Fortschritte in der Biomaterialforschung und regenerativen Medizin den Einsatz von nativem Kollagen in der Gesichtsrekonstruktion, im Tissue Engineering und in der Nachbehandlungsregeneration ausgeweitet.
Steigende Nachfrage nach natürlichen proteinbasierten Inhaltsstoffen in Nahrungsergänzungsmitteln
Der wachsende Verbraucherfokus auf präventive Gesundheitsversorgung und ausgewogene Ernährung erhöht die Nachfrage nach natürlichen proteinbasierten Inhaltsstoffen in Nahrungsergänzungsmitteln. Natives Kollagen hat aufgrund seiner hohen biologischen Funktionalität und seiner Rolle bei der Unterstützung der Gelenkgesundheit, Knochenstärke, Hautelastizität, Muskelregeneration und des allgemeinen Wohlbefindens breite Akzeptanz gefunden. Die wachsende Beliebtheit von Functional Foods, Nahrungsergänzungsmitteln und Lösungen für gesundes Altern hat Hersteller dazu veranlasst, natives Kollagen in Kapseln, Pulver, Getränke und proteinangereicherte Formulierungen zu integrieren. Verbraucher suchen zunehmend nach Clean-Label-Inhaltsstoffen aus natürlichen Quellen mit wissenschaftlich belegten gesundheitlichen Vorteilen, was die Marktnachfrage weiter stärkt. Darüber hinaus treibt das wachsende Bewusstsein für aktive Lebensstile und altersbedingtes Gesundheitsmanagement den Konsum kollagenbasierter Ernährungsprodukte in verschiedenen Altersgruppen an.
Technologische Fortschritte bei der Kollagenextraktion und -reinigung
Kontinuierliche Fortschritte bei den Technologien zur Kollagenextraktion und -reinigung verbessern die Qualität, Funktionalität und den kommerziellen Wert von nativem Kollagen in mehreren Branchen. Moderne Extraktionstechniken sind darauf ausgelegt, die natürliche Tripelhelix-Struktur des Kollagens zu erhalten und gleichzeitig Reinheit, Ausbeute und Konsistenz zu verbessern, wodurch der Inhaltsstoff für Nahrungsergänzungsmittel und kosmetische Anwendungen besser geeignet wird. Innovationen bei enzymatischen Verarbeitungs-, Filtrations- und Reinigungsverfahren haben ebenfalls Verunreinigungen reduziert und die Produktsicherheit verbessert, ohne die biologische Aktivität zu beeinträchtigen. Diese technologischen Verbesserungen ermöglichen es Herstellern, hochstandardisiertes Kollagen zu produzieren, das strenge regulatorische und qualitative Anforderungen erfüllt. Darüber hinaus trägt eine verbesserte Verarbeitungseffizienz zur Optimierung der Ressourcennutzung bei und unterstützt den nachhaltigen Einsatz tierischer und mariner Rohstoffe.
Wachsende alternde Bevölkerung treibt Nachfrage nach Lösungen für Gelenk- und Hautgesundheit an
Die wachsende alternde Bevölkerung erhöht die Nachfrage nach nativen kollagenbasierten Produkten, die Gelenkbeweglichkeit, Knochengesundheit und Hautwohlbefinden unterstützen, erheblich. Laut Daten der Weltbank machten Menschen ab 65 Jahren im Jahr 2025 30 % der Gesamtbevölkerung Japans aus, was den wachsenden Bedarf an Lösungen für gesundes Altern unterstreicht[1]. Ältere Verbraucher greifen zunehmend auf kollagenbasierte Nahrungsergänzungsmittel zurück, um die Gelenkfunktion zu erhalten, die Hautelastizität zu verbessern und die allgemeine Muskel-Skelett-Gesundheit zu unterstützen. Klinische Studien haben gezeigt, dass undenaturiertes Kollagen die Krankheitsinzidenz in kollageninduzierter Arthritis-Modellen durch Nutzung oraler Immuntoleranz-Mechanismen um etwa 50 % reduzieren kann, was das Vertrauen in kollagenbasierte Gelenkgesundheitszutaten stärkt[2]. Darüber hinaus haben kommerziell erhältliche Inhaltsstoffe wie das GRAS-zertifizierte Kollagen von BioCell Technology, gewonnen aus Hühnerbrustknorpel, die Verfügbarkeit klinisch unterstützter Kollagenformulierungen für Nahrungsergänzungsmittel erweitert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Produktions- und Reinigungskosten | -1.5% | Global, am stärksten ausgeprägt bei Herstellern in Nordamerika und Europa, die unter GMP-Bedingungen arbeiten | Langfristig (≥ 4 Jahre) |
| Risiko der Krankheitsübertragung durch tierische Kollagenquellen | -0.6% | Europa und Nordamerika, mit akutem regulatorischem Druck in der Europäischen Union | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit hochwertiger Rohstoffe | -0.8% | Asien-Pazifik und Europa, mit Versorgungsanfälligkeit bei Rinderhäuten und Geflügelbrustknorpel | Mittelfristig (2–4 Jahre) |
| Wettbewerb durch hydrolysierte Kollagenpeptide | -1.0% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktions- und Reinigungskosten
Hohe Produktions- und Reinigungskosten stellen nach wie vor eine erhebliche Herausforderung für den Native Collagen-Markt dar, da die Erhaltung der natürlichen Tripelhelix-Struktur des Proteins ausgefeilte Extraktions- und Verarbeitungstechnologien erfordert. Hersteller müssen sorgfältig kontrollierte Reinigungsverfahren einsetzen, um die biologische Aktivität zu erhalten und gleichzeitig Verunreinigungen zu entfernen und die Produktsicherheit zu gewährleisten. Diese fortschrittlichen Prozesse erfordern spezialisierte Ausrüstung, strenge Qualitätskontrollsysteme und hochqualifiziertes Personal, was zu erhöhten Produktionskosten führt. Darüber hinaus erhöht die Einhaltung pharmazeutischer, medizinproduktebezogener und lebensmittelrechtlicher Regulierungsstandards die Herstellungs- und Validierungskosten weiter. Die Beschaffung hochwertiger Rohstoffe aus Rinder-, Schweine-, Meeres- oder Geflügelquellen trägt ebenfalls zu den Gesamtproduktionsausgaben bei, insbesondere wenn Rückverfolgbarkeits- und Nachhaltigkeitsanforderungen erfüllt werden müssen.
Risiko der Krankheitsübertragung durch tierische Kollagenquellen
Bedenken hinsichtlich der potenziellen Übertragung tierbürtiger Krankheiten stellen weiterhin eine Herausforderung für den Native Collagen-Markt dar, insbesondere bei Produkten, die aus Rindern und anderen Wiederkäuern gewonnen werden. Hersteller müssen strenge Beschaffungs-, Rückverfolgbarkeits- und Verarbeitungsvorschriften einhalten, um die Produktsicherheit zu gewährleisten und das Vertrauen der Verbraucher zu erhalten. Obwohl moderne Reinigungs- und Qualitätskontrolltechnologien biologische Risiken erheblich reduziert haben, bleiben Sicherheitsbedenken ein wichtiger Aspekt für Gesundheitsdienstleister, Regulierungsbehörden und Verbraucher. Im Juli 2024 kam das BIOHAZ-Gremium der Europäischen Behörde für Lebensmittelsicherheit zu dem Schluss, dass die orale Exposition gegenüber aus Wiederkäuerknochen gewonnenem Kollagen unter standardisierten Herstellungsbedingungen mit einer Wahrscheinlichkeit von 0 bis 1 % neue BSE-Fälle erzeugen würde, und stellte gleichzeitig fest, dass die kommerzielle Extraktion aus Wiederkäuerknochen noch nicht praktiziert wird[3]. Obwohl diese Bewertung ein äußerst geringes geschätztes Risiko unter definierten Bedingungen anzeigt, unterstreicht sie auch die anhaltende regulatorische Überprüfung tierischer Kollagenquellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Quelle:
Meeresformate stören einen rinderdominierten MarktRinderkollagen hatte den größten Anteil am Native Collagen-Markt und repräsentierte im Jahr 2025 45,23 % des Gesamtumsatzes, was auf seine reichliche Verfügbarkeit, Kosteneffizienz und den umfangreichen kommerziellen Einsatz zurückzuführen ist. Das Segment profitiert von einer gut etablierten Rohstofflieferkette, die von der globalen Fleischverarbeitungsindustrie unterstützt wird und eine konsistente Produktion und wettbewerbsfähige Preisgestaltung gewährleistet. Natives Rinderkollagen wird aufgrund seiner hohen strukturellen Ähnlichkeit mit menschlichem Kollagen in Nahrungsergänzungsmitteln, Medizinprodukten, Tissue Engineering, Wundversorgungsprodukten und kosmetischen Formulierungen weit verbreitet eingesetzt. Seine günstigen mechanischen Eigenschaften und die breite regulatorische Akzeptanz haben seine Akzeptanz in Gesundheits- und Körperpflegeanwendungen weiter gestärkt.
Meereskollagen wird voraussichtlich bis 2031 die schnellste CAGR von 9,71 % verzeichnen, angetrieben durch die steigende Verbrauchernachfrage nach nachhaltig gewonnenen und hoch bioverfügbaren Kollageninhaltsstoffen. Meereskollagen, das hauptsächlich aus Fischhaut, Schuppen und anderen marinen Nebenprodukten gewonnen wird, hat aufgrund seiner hervorragenden Absorptionseigenschaften und seines Typ-I-Kollagengehalts in Nahrungsergänzungsmitteln, Functional Foods und Premium-Hautpflegeprodukten erheblich an Popularität gewonnen. Die wachsende Verbraucherpräferenz für pescatarierfreundliche und nicht-bovine Alternativen, verbunden mit Bedenken hinsichtlich tierischer Inhaltsstoffe, beschleunigt die Marktakzeptanz.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form:
Pulver hält die Skalierung, während Flüssigkeit durch Bequemlichkeit gewinntNatives Kollagen in Pulverform hatte den größten Marktanteil und erfasste im Jahr 2025 51,54 % des Gesamtumsatzes, angetrieben durch seine Vielseitigkeit, lange Haltbarkeit und einfache Integration in eine breite Palette von Produkten. Die Pulverform wird in Nahrungsergänzungsmitteln, Functional Foods, medizinischen Ernährungsprodukten und kosmetischen Formulierungen aufgrund ihrer hervorragenden Stabilität bei Lagerung und Transport umfangreich eingesetzt. Hersteller bevorzugen Kollagen in Pulverform, da es eine größere Flexibilität bei der Formulierung, eine genaue Dosierkontrolle und Kompatibilität mit Kapseln, Tabletten, Sachets und Getränkemischungen bietet. Seine geringeren Logistikkosten und das reduzierte Verderbnisrisiko im Vergleich zu Flüssigformulierungen tragen ebenfalls zu seiner weit verbreiteten kommerziellen Akzeptanz bei.
Natives Kollagen in flüssiger Form wird voraussichtlich bis 2031 die schnellste CAGR von 10,78 % verzeichnen, angetrieben durch die wachsende Nachfrage nach verzehrfertigen Gesundheits- und Schönheitsprodukten. Flüssigformulierungen gewinnen aufgrund ihrer Bequemlichkeit, schnellen Absorption und Eignung für Functional Beverages, flüssige Nahrungsergänzungsmittel und Premium-Hautpflegeprodukte an Popularität. Verbraucher verbinden flüssiges Kollagen zunehmend mit verbesserter Bioverfügbarkeit und einfacher Einnahme, insbesondere bei alternden Bevölkerungsgruppen und wellnessbewussten Personen. Hersteller erweitern ihre Portfolios mit aromatisierten Kollagengetränken, Beauty-Shots und flüssigen Nahrungsergänzungsprodukten, um den sich wandelnden Verbraucherpräferenzen gerecht zu werden.
Nach Anwendung:
Nahrungsergänzungsmittel führen, während Kosmetik an Dynamik gewinntNahrungsergänzungsmittel hatten den größten Anteil am Native Collagen-Markt und erwirtschafteten im Jahr 2025 43,34 % des Gesamtumsatzes, angetrieben durch den wachsenden globalen Fokus auf präventive Gesundheitsversorgung und Nahrungsergänzung. Natives Kollagen wird in großem Umfang in Nahrungsergänzungsmittel integriert, die auf die Verbesserung der Gelenkgesundheit, Knochenstärke, Hautelastizität, Muskelregeneration und des allgemeinen Wohlbefindens abzielen. Das wachsende Verbraucherbewusstsein für die Rolle von Kollagen beim gesunden Altern und aktiven Lebensstilen hat die Nachfrage nach kollagenbasierten Kapseln, Pulvern, Gummibärchen und Functional Beverages erheblich gesteigert. Das Segment wird auch durch steigende Gesundheitsausgaben, wachsende alternde Bevölkerungen und die zunehmende Beliebtheit proteinangereicherter Ernährungsprodukte unterstützt.
Kosmetik und Körperpflege werden voraussichtlich bis 2031 die schnellste CAGR von 10,21 % verzeichnen, angetrieben durch die steigende Nachfrage nach Anti-Aging-, hauterjüngenden und schönheitsverbessernden Produkten. Natives Kollagen wird aufgrund seiner Fähigkeit, Hautfeuchtigkeit, Elastizität und strukturelle Integrität zu unterstützen, zu einem Schlüsselinhaltsstoff in Premium-Hautpflegeformulierungen, Gesichtsseren, Cremes, Masken und Haarpflegeprodukten. Die wachsende Popularität von Beauty-from-Within-Konzepten, verbunden mit steigenden Verbraucherausgaben für Premium-Kosmetikprodukte, beschleunigt die Akzeptanz sowohl in topischen als auch in ingestierbaren Schönheitsanwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika dominierte den nativen Kollagen-Markt im Jahr 2025 mit einem Anteil von 34,76 % am globalen Umsatz, gestützt durch eine starke Nachfrage aus der Nutrazeutik-, Biomedizin- und Kosmetikindustrie. Die Region profitiert von einem hohen Verbraucherbewusstsein in Bezug auf präventive Gesundheitsversorgung, gesundes Altern und Kollagen-Supplementierung, insbesondere in den Vereinigten Staaten und Kanada. Gut etablierte Pharma- und Biotechnologiesektoren haben die Einführung von nativem Kollagen in der regenerativen Medizin, Wundversorgung, Gewebetechnik und bei Medizinprodukten beschleunigt. Darüber hinaus hat die Präsenz führender Kollagenhersteller, fortschrittlicher Forschungskapazitäten und strenger Qualitätsstandards die Wettbewerbsposition der Region gestärkt.
Asien-Pazifik wird voraussichtlich mit dem schnellsten CAGR von 9,89 % bis 2031 wachsen, angetrieben durch den Ausbau der Gesundheitsinfrastruktur, steigende verfügbare Einkommen und ein wachsendes Verbraucherbewusstsein für Gesundheits- und Schönheitsprodukte. Länder wie China, Japan, Südkorea und Indien verzeichnen ein rasantes Wachstum beim Konsum von kollagenbasierten Nutrazeutika, Kosmetika und funktionellen Getränken. Die florierende Schönheits- und Körperpflegeindustrie der Region, verbunden mit der steigenden Nachfrage nach Anti-Aging-Hautpflegeprodukten, schafft erhebliche Chancen für Hersteller von nativem Kollagen. Die expandierende Lebensmittelverarbeitungs- und Pharmaindustrie integriert natives Kollagen ebenfalls in innovative Formulierungen für Gesundheits- und Wellnessanwendungen.
Europa, Südamerika sowie der Nahe Osten und Afrika tragen zur Expansion des nativen Kollagen-Marktes durch sich wandelnde Verbraucherpräferenzen und breitere industrielle Anwendungen bei. In Europa stützen eine starke Nachfrage nach Clean-Label-Nutrazeutika, Premium-Kosmetika und fortschrittlichen biomedizinischen Produkten sowie strenge regulatorische Standards und ein gut entwickelter Gesundheitssektor die Marktreife. In Südamerika treiben ein steigender Konsum von Nahrungsergänzungsmitteln, ein wachsendes Bewusstsein für funktionelle Ernährung und die Verfügbarkeit von aus Nutztieren gewonnenen Rohstoffen ein stetiges Wachstum voran. Im Nahen Osten und Afrika unterstützen steigende Gesundheitsinvestitionen, eine Nachfrage nach Premium-Körperpflegeprodukten und ein wachsendes Interesse an präventiven Wellnesslösungen die Marktentwicklung.

Wettbewerbslandschaft
Der Native Collagen-Markt ist mäßig wettbewerbsintensiv, mit einer Mischung aus multinationalen Life-Science-Unternehmen, spezialisierten Kollagenherstellern und Biotechnologieunternehmen, die in den Bereichen Gesundheitswesen, Nahrungsergänzungsmittel, Kosmetik und Forschungsanwendungen konkurrieren. Der Wettbewerb wird durch Produktqualität, Erhaltung der nativen Tripelhelix-Struktur, Rohstoffbeschaffung, regulatorische Compliance und technologisches Know-how angetrieben, nicht allein durch den Preis. Hersteller konzentrieren sich zunehmend auf die Produktion von hochreinem nativem Kollagen, das die strengen Anforderungen der pharmazeutischen, biomedizinischen und Premium-Körperpflegeindustrie erfüllt. Starke Qualitätssicherungssysteme, internationale Zertifizierungen und validierte Herstellungsprozesse sind zu wichtigen Differenzierungsmerkmalen bei der Sicherung langfristiger Verträge mit globalen Kunden geworden.
Führende Unternehmen investieren erheblich in Forschung und Entwicklung, um Extraktionstechnologien zu verbessern, die Kollagenstabilität zu erhöhen und innovative Produkte zu entwickeln, die auf regenerative Medizin, Tissue Engineering, Wundversorgung, Nahrungsergänzungsmittel und fortschrittliche kosmetische Formulierungen zugeschnitten sind. Strategische Initiativen wie Kapazitätserweiterungen, Partnerschaften mit Biotechnologie- und Gesundheitsunternehmen sowie Kooperationen mit akademischen Forschungseinrichtungen werden zunehmend häufiger. Unternehmen erweitern auch ihre Portfolios durch die Einführung von Kollagenprodukten aus Rinder-, Schweine-, Meeres- und Geflügelquellen, um unterschiedlichen Verbraucherpräferenzen und regulatorischen Anforderungen gerecht zu werden.
Da die globale Nachfrage nach funktioneller Ernährung, Lösungen für gesundes Altern und regenerativer Gesundheitsversorgung weiter zunimmt, wird der Wettbewerb im Native Collagen-Markt im Prognosezeitraum voraussichtlich zunehmen. Hersteller priorisieren Produktstandardisierung, klinische Validierung und wissenschaftliche Belege, um das Kundenvertrauen zu stärken und die Positionierung von Premium-Produkten zu unterstützen. Fortschritte in der Biotechnologie, bei Reinigungsverfahren und bioaktiven Kollagenformulierungen schaffen neue Möglichkeiten zur Produktdifferenzierung und für höherwertige Anwendungen.
Marktführer im Bereich natives Kollagen
-
SARIA SE & Co. KG
-
BIOFAC GROUP
-
Titan Biotech Limited
-
Lonza Group AG
-
BICO Group AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nativer Kollagen-Markt
- SARIA SE & Co. KG
- Lonza Group Ltd.
- BIOFAC GROUP
- Titan Biotech Limited
- BICO Group AB (Advanced BioMatrix)
- Krishna Enzytech (Collagen Lifesciences)
- Viscofan Group
- KOKEN CO., LTD.
- Cell Applications, Inc.
- Collagen Solutions Ltd
- Chondrex, Inc.
- Creative Enzymes
- Lifevision Healthcare
- HS Nutra Co., Ltd.
- Sioux Biochemical, Inc.
- Bio-Rad Laboratories, Inc.
- KBM Kollagen und Biomaterialien für Medizinprodukte GmbH
- Thermo Fisher Scientific Inc.
- Corning Incorporated
- Guanhao Biotech Co., Ltd.

Recent Industry Developments in Nativer Kollagen-Markt
- Mai 2026: Holista Colltech Limited schloss ein bindendes Joint Venture mit Swang Chai Chuan Limited ab, um eine Produktionsanlage für ovines Nano-Kollagen in Collie, Westaustralien, zu errichten. Das 50:50-Joint-Venture wird die Kommerzialisierung der Kollagentechnologie von Holista beschleunigen, wobei die Anlage auf hochwertige Anwendungen in den Bereichen Nahrungsergänzungsmittel, Lebensmittel, Kosmetik und Biomedizin abzielt.
- März 2026: Provenance Bio ging eine Partnerschaft mit Artes Biotechnology ein, um die kommerzielle Produktion von Col-01, einem präzisionsfermentiertem, tierfreien hydroxylierten Kollagenpeptid, zu skalieren. Die Zusammenarbeit kombiniert die proprietäre Kollagentechnologie von Provenance Bio mit dem Fachwissen von Artes Biotechnology im Bereich mikrobielle Stammtechnik und Bioprozessentwicklung, um eine großtechnische, kosteneffiziente Herstellung zu ermöglichen.
- Mai 2025: Nortian erhielt eine Finanzierung von 41 Millionen USD bei einer Bewertung von 100 Millionen USD, um den Betrieb und die Entwicklung der Produktion von hochreinem Kollagen aus Häuten durch proprietäre Verarbeitungstechnologien auszubauen, mit dem Ziel, die Nahrungsergänzungsmittel-, Lebensmittel- und Pharmaindustrie mit Industrieanlagen in Missouri zu beliefern.


Berichtsumfang des globalen Marktes für natives Kollagen
Natives Kollagen ist ein natürlich vorkommendes Strukturprotein, das seine ursprüngliche Tripelhelix-Molekülstruktur beibehält und dabei seine biologische Aktivität und funktionellen Eigenschaften bewahrt. Der Native Collagen-Markt ist nach Quelle, Form, Anwendung und Geografie segmentiert. Basierend auf dem Produkttyp ist der Markt in Rind, Schwein, Geflügel, Meeresorganismen und Sonstige segmentiert. Basierend auf der Form ist der Markt in Pulver und Flüssigkeit segmentiert. Basierend auf der Anwendung ist der Markt in Nahrungsergänzungsmittel, Kosmetik und Körperpflege, Pharmazeutika sowie Lebensmittel und Getränke segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika segmentiert. Für jedes Segment wurden Marktgröße und -prognosen in Wertangaben (Millionen USD) erstellt.
| Rind |
| Schwein |
| Geflügel |
| Meeresorganismen |
| Sonstige (Rekombinant, Pflanzenbasiert) |
| Pulver |
| Flüssigkeit |
| Nahrungsergänzungsmittel |
| Kosmetik & Körperpflege |
| Pharmazeutika |
| Lebensmittel- und Getränkehersteller |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Quelle | Rind | |
| Schwein | ||
| Geflügel | ||
| Meeresorganismen | ||
| Sonstige (Rekombinant, Pflanzenbasiert) | ||
| Nach Form | Pulver | |
| Flüssigkeit | ||
| Nach Anwendungsbranche | Nahrungsergänzungsmittel | |
| Kosmetik & Körperpflege | ||
| Pharmazeutika | ||
| Lebensmittel- und Getränkehersteller | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie ist die Größenentwicklung des Native Collagen-Marktes bis 2031?
Die Größe des Native Collagen-Marktes wird voraussichtlich von 252,57 Millionen USD im Jahr 2026 auf 378,22 Millionen USD bis 2031 bei einer CAGR von 8,41 % steigen.
Welches Quellsegment führt derzeit die Nachfrage nach nativem Kollagen an?
Rinderkollagen führte die Quellmischung mit einem Anteil von 45,23 % im Jahr 2025 an, da Lieferketten etabliert sind und das Material für mehrere Endanwendungen geeignet ist.
Welche Form wächst am schnellsten?
Flüssiges Kollagen wird voraussichtlich bis 2031 mit einer CAGR von 10,78 % wachsen, unterstützt durch trinkfertige Formate und Functional Beverages.
Warum sind Nahrungsergänzungsmittel nach wie vor der wichtigste Absatzkanal für natives Kollagen?
Nahrungsergänzungsmittel hielten im Jahr 2025 einen Anteil von 43,34 %, da Gelenkgesundheit, Knorpelunterstützung und klinisch gestützte Positionierung weiterhin zentrale Kauftreiber sind.
Welche Region bietet das stärkste kurzfristige Wachstum?
Asien-Pazifik ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 9,89 % bis 2031, unterstützt durch die Nachfrage nach Functional Foods und verbesserte regulatorische Rahmenbedingungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
